Анализ учетного процесса формирования финансового результата на конкретном хозяйствующем субъекте и выявление резервов его совершенствования
Расчет влияния этих факторов на сумму прибыли можно выполнить способом цепной подстановки, используя данные, приведенные в Таблице 6.
Таблица 6 Исходные данные для факторного анализа прибыли от реализации продукции, руб.
| Показатель | Базовый период (2007г.) | Данные базового периода, пересчитанные на объем продаж отчетного года | Отчетный период (2009г.) |
| Выручка (нетто) от реализации продукции, товаров, услуг (ВР) | ∑(VРПi0*Цi0)=2054309 | ∑( VРПi1* Цi0)=2953900 | ∑( VРПi1*Цi1)=4415982 |
| Полная себестоимость реализованной продукции (З) | ∑( VРПi0*Сi0)=1988990 | ∑( VРПi1*Сi0)=2976600 | ∑( VРПi1*Сi1)=4296501 |
| Прибыль (П) | +65319 | -22700 | +119481 |
Индекс объема продаж на данном предприятии составляет:
Iрп = 53/35,8 = 1,5
Если бы значения остальных факторных показателей не изменились, то должна была бы увеличиться на 50% и составлять 97979 рублей (65319 * 1,5).
Таблица 7 Расчет влияния факторов первого уровня на изменение суммы прибыли от реализации продукции в целом по предприятию
| Показатели | Факторы | Порядок расчета | Расчет | Прибыль, руб. | |||
| Объем продаж | Стр-ра продаж | Цены | Cебестоимость | ||||
| П0 | t0 | t0 | t0 | t0 | ВР0-З0 | 2054309-1988990 | +65319 |
| Пусл1 | t1 | t0 | t0 | t0 | П0*Iрп | 65319*1,5 | +97979 |
| Пусл2 | t1 | t1 | t0 | t0 | ВРусл1-Зусл1 | 2953900-2976600 | -22700 |
| Пусл3 | t1 | t1 | t1 | t0 | ВР1-Зусл1 | 4415982-2976600 | +1439382 |
| П1 | t1 | t1 | t1 | t1 | ВР1-З1 | 4415982-4296501 | +119481 |
По данным таблицы можно установить, как изменилась сумма прибыли за счет фактора. Изменение суммы прибыли за счет:
Объема реализованной продукции:
∆ПVРП = Пусл1 - П0 = +97979 – (+65319) = 32660 руб.;
Структуры товарной продукции:
∆Пстр = Пусл2 - Пусл1 = –22700 – (+97979) = –120679 руб.;
Отпускных цен:
∆Пц = Пусл3 - Пусл2 = +1439382 – (–22700) = 1462082 руб.;
Себестоимости реализованной продукции:
 ∆Пс
= П1 - Пусл3 = 119481 – 1439382 =
–1319901 руб..
Итого: + 54162 руб.
Результаты расчетов показывают, что рост прибыли обусловлен в основном увеличением среднереализационных цен на сумму 1462082 руб., в связи с повышением себестоимости продукции сумма прибыли уменьшилась на 1319901 руб., но поскольку темпы роста цен на продукцию предприятия были выше темпов роста ее себестоимости, то в целом динамика прибыли положительная.
Анализ рентабельности ООО «Кондитер»
Рентабельность продукции (коэффициент окупаемости затрат) начисляется путем отношения прибыли от реализации (Прп) до выплаты процентов и налогов к сумме затрат от реализации продукции (Зрп). Показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции:
Rз = Прп / Зрп * 100%
Rз0 = 65319 / 1988990 * 100% = 3,3%
Rз1 = 119481 / 4296501 * 100% = 2,8%
Из решения видно, что рентабельность продукции за отчетный год уменьшилась на 0,5% по сравнению с 2007г., что говорит о том, что предприятие увеличила свой объем продаж и среднереализационные цены, что способствовало увеличению суммы прибыли от продаж.
Рентабельность продаж (оборота) рассчитывается делением прибыли от реализации продукции, работ, услуг до выплаты процентов и налогов на сумму полученной выручки (ВРрп). Характеризует эффективность производственной и коммерческой деятельности: сколько прибыли имеет предприятие с рубля продаж:
Rоб = Прп / Врп * 100%
Rоб0 = 65319 / 2054309 * 100% = 3,2%
Rоб1 = 119481 / 4415982 * 100% = 2,7%
Из решения видно, что рентабельность продаж понизилась на сумму 0,5%, что безусловно играет отрицательную роль в деятельности предприятия.
RKL = БП / KL * 100%
RKL0 = 71730 / 1959067 * 100% = 3,7
RKL1 = 127572 / 2439561 * 100% = 5,2
Из решения видно, что рентабельность совокупного капитала за отчетный период возросла на сумму 1,5% по сравнению с 2007г. Это произошло за счет увеличения суммы брутто – прибыли, которая в отчетном периоде составила 127572 руб., что на 55842 руб. больше чем в 2007г.
Рентабельность собственного капитала показывает величину чистой прибыли, приходящейся на рубль собственного капитала:
Rск = Пч / СК * 100%
Rск0 = 53218 / 551098 * 100% = 9,7%
Rск1 = 94857 / 1291398 * 100% = 7,4%
Из решения видно, что рентабельность собственного капитала за отчетный период уменьшилась на 2,3% по сравнению с прошлым. Это произошло за счет увеличения суммы чистой прибыли и суммы собственного капитала.
Факторный анализ рентабельности продукции:
Rз = Прп / Зрп * 100%
Расчет влияния факторов первого уровня на изменение рентабельности в целом по предприятию можно выполнить способом цепной подстановки, используя данные Таблиц 6 и 7:
R0 = 65319 / 1988990 * 100% = 3,3%;
Rусл1 = Пусл1 / Зусл1 = 65319 * 1,5 / 1988990 * 1,5 * 100% = 3,3%;
Rусл2 = Пусл2 / Зусл2 = – 22700 / 2976600 * 100% = – 0,8%;
Rусл3 = Пусл3 / Зусл3 = 1439382 / 2976600 * 100% = 48,4%;
R1 = 119481 / 4296501 * 100% = 2,8%;
∆Rобщ = R1 – R0 = 2,8 – 3,3 = – 0,5%;
∆RVРП = Rусл1 – R0 = 3,3 – 3,3 = 0%;
∆RУд = Rусл2 – Rусл1 = – 0,8 – 3,3 = – 4,1%;
∆RЦ = Rусл3 – Rусл2 = 48,4 – (–0,8) = 49,2%;
∆RС = R1 – Rусл3 = 2,8 – 48,4 = – 45,6%;
Полученные результаты свидетельствуют о том, что уровень рентабельности повысился в связи с увеличением уровня цен на +49,2% более доходных видов продукции в общем объеме продаж. Рост себестоимости реализованной продукции на 1319901 руб. вызвал снижение уровня рентабельности на 45,6%.
финансовый факторный прибыль рентабельность
Анализ использования прибыли
Для налоговых органов и предприятия большой интерес представляет налогооблагаемая прибыль, так как от этого зависит сумма налога на прибыль, а соответственно и сумма чистого дохода.
Для определения налогооблагаемой прибыли необходимо составить расчет (Таблица 8).
Таблица 8 Расчет налогооблагаемой прибыли, руб.
| Показатель | Базисный период (2007г.) | Отчетный период (2009г.) | Изменения (+;-) |
| 1. Прибыль от реализации продукции и услуг | 65319 | 119481 | + 54162 |
| 2.Внереализационные финансовые результаты | 901 | 1090 | + 189 |
| 3. Сальдо прочих доходов и расходов | 5510 | 7001 | + 1491 |
| 4. Общая сумма прибыли отчетного периода | 71730 | 127572 | + 55842 |
| 5. Увеличение (+),уменьшение (-) суммы прибыли в результате ее корректировки для нужд налогообложения в соответствии с установленными инструкциями | - | - | - |
| 6. Прибыль от ценных бумаг и других внереализационных операций, облагаемая налогом по специальным ставкам | - | - | - |
| 7. Льготы по налогу на прибыль | - | - | - |
| 8. Налогооблагаемая прибыль (п.4 – п.5 – п.6 – п.7) | 71730 | 127572 | + 55842 |
Используя данные факторного анализа прибыли от реализации продукции, данные предыдущей таблицы, можно определить, как влияют эти факторы на изменение суммы налогооблагаемой прибыли.
Таблица 9 Факторы изменения налогооблагаемой прибыли
| Фактор | Изменение прибыли | |
| Руб. | % к итогу | |
| 1.Изменение общей суммы прибыли отчетного года | +55842 | 100 |
| 1.1. прибыль от реализации продукции | +54162 | 96,99 |
| 1.2. сальдо операционных доходов и расходов | +1491 | 2,67 |
| 1.3. сальдо внереализационных финансовых результатов | +189 | 0,34 |
| 2. изменение суммы прибыли в результате ее корректировки для нужд налогообложения | - | - |
| 3.Изменение суммы прибыли, облагаемой налогом по специальным ставкам | - | - |
| 4. изменение суммы льготируемой прибыли | - | - |
| Итого | +55842 | 100,0 |
Чистая прибыль является одним из важнейших экономических показателей, характеризующий количественные результаты деятельности предприятия.
Таблица 10 Определение суммы чистой прибыли
| Показатель | Уровень показателя, руб. | Удельный вес в общей сумме прибыли | ||||
| Базисный (2007г.) | Отчетный (2009г.) | (+;-) | Базисный (2007г.) | Отчетный (2009г.) | (+;-) | |
| 1.Общая сумма прибыли | 71730 | 127572 | +55842 | 100 | 100 | - |
| 2.Налог на прибыль и иные обязательные платежи | 18512 | 32715 | +14203 | 25,8 | 25,6 | -0,2 |
| 3.Отложенные налоговые активы (+), обязательства (–) | - | - | - | - | - | - |
| 4. Чрезвычайные доходы и расходы | - | - | - | - | - | - |
| 5. Чистая прибыль (п.1 – п.2 ± п.3 ±п.4) | 53218 | 94857 | +9341 | 74,2 | 74,4 | +0,2 |
Таблица 11 Расчет влияния факторов на изменение суммы чистой прибыли
| Факторы изменения нераспределенной прибыли | Расчет влияния | Изменения суммы, руб. |
| 1. изменение общей суммы прибыли | +55842 * 0,74 | +41323,08 |
| 1.1 прибыль от реализации продукции | +54162 * 0,74 | +40079,88 |
| 1.2 сальдо операционных доходов и расходов | +1491 * 0,74 | +1103,34 |
| 1.3 сальдо внереализационных доходов и расходов | +189 * 0,74 | +139,86 |
| 2. отложенные налоговые обязательства | – | – |
| 3. налоги из прибыли и иные обязательные платежи | – (–0,002) * 127572 | +255,14 |
| итого | 94857 – 53218 | +85516 |
Из таблицы следует, что сумма чистой прибыли увеличилась на сумму +85516 в основном за счет внереализационных доходов, роста отпускных цен, объема продаж и изменения структуры продаж. Рост себестоимости продукции и выплаченные экономические санкции вызвали уменьшение суммы прибыли.
Практический раздел
3.1 Проект мероприятий по повышению финансовых результатов
3.1.1 Оптимизация предоставления спектра услуг
По оптимизации себестоимости с целью получения наибольшей прибыли предлагаем ООО «Кондитер» разработать внутрипроизводственные резервы.
Для выявления резервов по себестоимости произведенной продукции проведем анализ состава и структуры затрат по видам услуг в расчете на единицу заключенных договоров, который представлен в Таблице 12.f
Таблица 12 Состав и структура затрат на единицу выполненных работ, тыс. руб.
| Показатели | Производство хлеба | Производство булочных изделий | Производство кондитерских изделий | ||||||
| 2007г. | 2009г. | Отклонение | 2007г. | 2009г. | Отклонение | 2007г. | 2009г. | Отклонение | |
| Объем произведенной продукции, т. | 1,7 | 4,1 | +2,4 | 15,1 | 21,9 | +6,8 | 19 | 27 | +8 |
| Себестоимость, тыс. руб. | 302,6 | 497,9 | +195,3 | 772,6 | 1695 | +922,4 | 913,8 | 2103,6 | +1189,8 |
| Расходы по оплате труда с отчислениями, тыс. руб. | 166,5 | 353,2 | +186,7 | 199,4 | 446,9 | +247,6 | 230,2 | 550,6 | +320,4 |
| Содержание основных средств, тыс. руб. | 366,3 | 472,9 | +106,6 | 587,1 | 651 | +63,9 | 786,2 | 835,2 | +49 |
| Материальные затраты, тыс. руб. | 95,4 | 314,4 | +219 | 200,9 | 686,5 | +485,6 | 305 | 795,1 | +490,1 |
| Организация производства и управления, тыс. руб. | 30,1 | 86,6 | +56,5 | 99,1 | 295 | +195,9 | 106 | 335,1 | +229,1 |
Анализ данных в Таблице Х показывает, o что по производству хлеба организацией допущен перерасход затрат по оплате труда на 186,7 тыс. руб., на содержание основных средств на 106,6 тыс. руб. и по организации производства и управления затраты увеличились на 56,5 тыс. руб.
По производству булочных изделий перерасход произошел по таким статьям затрат как оплата труда на 247,6 тыс. руб., по материалам на 485,6 тыс. руб. и по организации производства и управления затраты увеличились на 195,9 тыс. руб.
По производству кондитерских изделий перерасход также произошел по заработной плате на 320,4 тыс. руб., по материалам на 490,1 тыс. руб. и по организации производства и управления затраты увеличились на 229,1 руб.
Резерв сокращения расходов на оплату труда можно определить, сравнив затраты направленные на оплату труда за 2007г. и 2009г.. Поэтому резерв снижения себестоимости за счет сокращения расходов на эту статью составит:
по производству хлеба – 353,2 – 166,5 = 186,7 тыс. руб. * 4,1 т. = 765,47 тыс. руб.;
по производству булочных изделий – 446,9 – 199,4 = 247,6 тыс. руб. * 21,9 т. = 5422,44 тыс. руб.;
по производству кондитерских изделий – 550,6 – 230,2 = 320,4 руб. * 27 т. = 8650,8 тыс. руб.
Итого резерв снижения по заработной плате составит – (765,47 + 5422,44 + 8650,8) = 14838,71 тыс. руб.
Резерв сокращения расходов на содержание основных средств определяем по производству хлеба, следующим образом:
472,9 – 366,3 = 106,6 тыс. руб. * 4,1 т. = 437,06 тыс. руб.
Резерв сокращения расходов на материалы можно определить, сравнив 2007г. и 2009г. затраты на производство. Поэтому резерв снижения себестоимости за счет сокращения расходов на эту статью составит:
по производству булочных изделий– 686,5 – 200,9 = 485,6 тыс. руб. * 21,9 т. = 10634,64 тыс. руб.;
по производству кондитерских изделий – 795,1 – 305 = 490,1 тыс. руб. * 27 т. = 13232,7 тыс. руб.
Итого резерв снижения себестоимости по произведенной продукции составит – (10634,64 + 13232,7) = 23867,34 тыс.руб.
По статье затрат организация производства и управления перерасход составил за услуги по производству хлеба на сумму 56,5 тыс. руб. и по производству кондитерских изделий – 229,1 тыс. руб. Поэтому резерв снижения себестоимости по данной статье затрат составит:
по производству хлеба – 86,6 – 30,1 = 56,5 тыс. руб. * 4,1 т. = 231,65 тыс. руб.;
по производству кондитерских изделий – 335,1 – 106 = 229,1 руб. * 27 т. = 6185,7 тыс. руб.
Итого резерв снижения себестоимости по данной статье затрат – (231,65 + 6185,7) = 6417,35 тыс.руб.
Следовательно, общий резерв сокращения составит:
14838,71 + 23867,34 + 6417,35 = 45123,4 тыс.руб.
Таким образом, ООО «Кондитер» имеет возможность снижения себестоимости работ на сумму 45123,4 тыс.руб.
3.1.2 Разработка политики ускорения и повышения эффективности расчетов с покупателями и заказчиками
Должник, дебитор (от латинского слова debitum - долг, обязанность) одна из сторон гражданско-правового обязательства имущественной связи между двумя или более лицами.
Под дебиторами следует понимать юридических и физических лиц, которые вследствие минувших событий задолжали предприятию определенные суммы денежных средств, их эквивалентов или прочих активов.
Дебиторская задолженность – это сумма долга, причитающаяся предприятию от других юридических лиц или граждан. Возникновение дебиторской задолженности при системе безналичных расчетов представляет собой объективный процесс хозяйственной деятельности предприятия.
Дебиторская задолженность – важный компонент оборотного капитала. Когда одно предприятие реализует продукцию и услуги другому предприятию или организации, совсем не значит, o что товары и услуги будут оплачены немедленно. Неоплаченные счета за продукцию и услуги и составляют большую часть дебиторской задолженности. /7, с.30/
Величина дебиторской задолженности определяется многими разнонаправленными факторами. Условно эти факторы можно разделить на внешние и внутренние.
К внешним факторам следует отнести:
состояние экономики в стране - спад производства,
безусловно, увеличивает размеры дебиторской задолженности;
общее состояние расчетов в стране - кризис неплатежей
однозначно приводит к росту дебиторской задолженности;
эффективность денежно-кредитной политики ЦБ РФ,
поскольку ограничение эмиссии вызывает так называемый «денежный голод», что в конченом итоге затрудняет расчеты между предприятиями;
уровень инфляции в стране, так при высокой инфляции многие
предприятия не спешат погасить свои долги, руководствуясь принципом, чем позже срок уплаты долга, тем меньше o его сумма;
вид продукции - если это сезонная продукция, то риск роста
дебиторской задолженности объективно обусловлен;
емкость рынка и степень его насыщенности, так в случае
малой емкости рынка и максимальной его насыщенности, данным видом продукции естественным образом возникают трудности с ее реализацией, и как следствие ростом дебиторских задолженностей.
Внутренние факторы:
Взвешенность кредитной политики предприятия означает экономически оправданное установление сроков и условий предоставления кредитов, объективное определение критериев кредитоспособности и платежеспособности клиентов, умелое o сочетание предоставления скидок при досрочной уплате ими счетов, учет других рисков, которые имеют практическое влияние на рост дебиторской задолженности предприятия. /9/
Экономический смысл управления дебиторской задолженностью выражается в двух аспектах.
Во-первых, чем длительный период погашения дебиторской задолженности, тем меньше доход, генерируемый средствами, вложенными в дебиторов. Это следствие основного принципа деятельности предприятия: деньги, вложенные в активы, должны давать прибыль, которая, при прочих равных условиях, тем выше, чем выше оборачиваемость. f
Во-вторых, в условиях инфляции возвращаемые должниками денежные средства обесцениваются, «облегчаются». Этот аспект особенно актуален для текущего состояния российской экономики с ее стабильно высоким уровнем инфляции. /8/
Рассмотрим основные направления политики ускорения и повышения эффективности расчетов, к которым относят:
1. Предоставление скидок покупателям за ускорение поступления платежей.
Для выбора оптимальной политики ускорения расчетов необходим их анализ. При анализе способа o ускорения расчетов с дебиторами следует сопоставить результат этого ускорения с расходами по его обеспечению, т.е. нужно сравнить отдачу вложенных в производственный оборот средств со ставкой предлагаемой скидки за день ускорения расчетов от дебиторов. Рассмотрим пример анализа политики ускорения расчетов первого направления на основе данных Таблицы 13.
Таблица 13 Анализ операций по сокращению сроков поступления средств на счета ООО «Кондитер» на 2010 г.
|
№ п/п |
Наименование показателя | Величина, тыс.руб. |
| 1 | Np - объем продаж | 4416 |
| 2 | R - сумма дебиторской задолженности от реализации | 5510 |
| 3 | Toтч - число дней в отчетном периоде | 360 |
| 4 | Т - период погашения дебиторской задолженности по данному виду расчетов, дн. | 289 |
| 5 | СС – издержки производства | 4297 |
| 5.1 | в том числе CV - переменные o | 1150 |
| 6 | Р - прибыль от реализации (стр. 1 - стр. 5) | 119 |
| 7 | Kcv - рентабельность переменных затрат, % (стр. 6 : стр. 5.1) | 10,35 |
| 8 | р - ставка предоставляемой скидки дебиторам за поступление средств без отсрочки, % | 3,000 |
| 9 | рм - ставка предоставляемой скидки дебиторам за каждый месяц ускорения расчетов от суммы, полученной досрочно, % | 3,74 |
| 10 | рдн - ставка скидки за каждый день ускорения расчетов с дебиторами от суммы, полученной досрочно, % o | 0,010 |
| 11 | Запас прочности для ускорения расчетов, % | 6,61 |
| 12 | S - сумма уменьшения долга (экономия) дебиторов от поступлений без отсрочки | 132,48 |
| 13 | Sдн - сумма уменьшения долга дебиторов за каждый день сокращения срока возврата платежей | 1 |
| 14 | Рдоп - дополнительная прибыль предприятия от суммы поступлений без отсрочки | 424,1 |
| 15 | Рдопдн - дополнительная прибыль, полученная за каждый день сокращения сроков поступления средств на счета предприятия | 1 |
По данным таблицы видно, что рентабельность переменных затрат за 2009 г. составила 10,35%, из этого следует, ООО «Кондитер» сможет установить исходную скидку дебиторам в размере 3% за поступление средств без отсрочки от суммы досрочной оплаты.
Погашение дебиторской задолженности на общую сумму 5510 тыс. руб., которую имело предприятие, составило 289 дня [4416 / (5510 / 360)]. Немедленное погашение 5510 тыс. руб. сократит сумму задолженности дебиторов на величину, определяемую выражением: i
S = R * р/100,
где S — сумма сокращения долга (экономия) дебиторов от поступлений средств без отсрочки;
R — сумма поступлений;
р — ставка предоставляемой скидки за поступление средств без отсрочки.
S = 4416 * 3/100 = 132,48 тыс.руб.
Предприятие при этом получит дополнительную прибыль, определяемую по формуле:
Рдon = (R - S) * KCV/100 - S при Т ≥ ТОТЧ,
где Kсv — рентабельность переменных расходов (другие обозначения раскрыты в Таблице 14).
В данном случае организация получает доход от поступлений R, уменьшенных на S, но при этом дополнительно o теряет сумму S в виде прямых отчислений дебиторам, поэтому S становится дополнительным вычетом из прибыли.
Согласно Таблице 14, период погашения дебиторской задолженности по данному виду расчетов больше числа дней в отчетном периоде (Т = 289 дн., а Тотч = 360 дн.), что соответствует установленному ограничению. Дополнительная прибыль от суммы поступлений без отсрочки составит:
Рдоп = (5510 – 132,48) * 10,35 / 100 – 132,48 = 424,1 тыс.руб.
Определим сумму уменьшения долга за каждый день сокращения срока возврата платежей. O Для этого используем выражение:
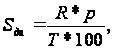
где Т — число дней в периоде погашения задолженности дебиторами.
Ускорение расчетов принесет экономию дебиторам за каждый день сокращения срока возврата платежей в сумме:
Sдн = 5510*3 / 289 * 100 = 1 тыс. руб.
При этом за каждый день сокращения срока поступления платежей предприятие получит дополнительную прибыль. Ее величину определим по формуле:
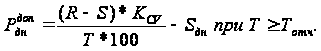
Величина o дополнительной прибыли за каждый день сокращения сроков поступления средств на счета предприятия составит:
Рдопдн = (5510 – 132,48) * 10,35 / 289*100 – 1 = 1 тыс.руб.
При 3%-ной месячной ставке сокращения задолженности дебиторов за поступление средств без отсрочки ставка за каждый месяц сокращения срока поступлений определяется отношением:
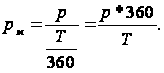
Ставка за каждый месяц ускорения расчетов с дебиторами от суммы, полученной досрочно, равна:
Рм = 3 * 360 / 289 = 3,74 %
В результате предприятие будет иметь запас прочности для ускорения расчетов, равный разности между рентабельностью переменных затрат и ставкой уменьшения задолженности дебиторов за каждый месяц ускорения расчетов от суммы досрочно поступивших средств:
Kcv - Pм = 10,35 – 3,74 = 6,61%.
Запас прочности отражает величину максимально возможного увеличения процента за ускорение поступлений средств при наилучших условиях среды.
Ставка за каждый день ускорения расчетов с дебиторами от суммы, полученной досрочно, равна отношению Рдн = р/Т и составит – 3 / 289 = 0,010%.
Таблица 14 Анализ результатов изменения срока договоров по оплате дебиторской задолженности
| Наименование показателя | Срок оплаты дебиторской задолженности по договору дн. | |||||||||||
| 10 | 20 | 30 | 40 | 50 | 60 | 70 | 80 | 90 | 100 | 110 | 120 | |
| Sдн — сумма уменьшения долга дебиторов за каждый день сокращения срока возврата платежей, тыс.руб. | 165 | 82,6 | 55 | 41,3 | 33 | 27,5 | 23,6 | 20,7 | 18,4 | 16,5 | 15 | 13,8 |
| Рдндоп - размер дополнительной прибыли предприятия за каждый день сокращения сроков поступления средств на счета, тыс.руб. | 54,6 | 26,8 | 17,6 | 12,9 | 10 | 8,3 | 7 | 6 | 5,2 | 4,6 | 4,1 | 3,6 |
| р — ставка предоставляемой скидки за каждый месяц сокращения расчетов, % | 3,000 | |||||||||||
Переходя к следующему этапу анализа ситуации, отметим, что в рассматриваемой системе предоставления скидок сумма уменьшения долга дебиторов предприятию за каждый день сокращения срока возврата платежей Sдн будет тем больше, чем меньше срок оплаты. Таким образом, дебиторы заинтересованы не только в досрочном погашении долгов предприятию, но и в сокращении сроков расчета, что дополнительно повышает деловую активность и отдачу активов предприятия, o увеличивает размер прибыли. Величина дополнительной прибыли за каждый день сокращения сроков поступления средств на счета предприятия Рдндоп также будет увеличиваться при сокращении сроков поступления платежей от дебиторов, т.е. в результате таких сокращений выигрывают обе стороны.
2. Найм специалиста по управлению дебиторской задолженности.
Для более эффективного управления дебиторской задолженностью предприятию предлагается нанять специалиста по управлению дебиторской задолженностью, с целью ее погашения. Функции данного специалиста будут сведены к следующим:
направление писем, телефонные звонки, персональные визиты, продажа задолженности специальным организациям;
учет заказов, контроль оплаты счетов в установленные сроки и установление характера дебиторской задолженности (текущая, просроченная);
подготовка юристу списков дебиторов, долг которых превышает более 3-х и 12 месяцев, и проводить это постоянно;
анализ дебиторской задолженности по видам выполняемых услуг;
оценка реальной стоимости учитываемой дебиторской задолженности;
разработка предложений по созданию резервов сомнительных долгов;
вынесение предложений руководству предприятия по списанию сумм безнадежных долгов;
контроль за соотношением дебиторской и кредиторской задолженности;
расчет конкретных размеров скидок при досрочной оплате;
Также, возможна следующая схема работы специалиста по управлению дебиторской задолженностью. Из которой видно, когда он должен приступать к своим прямым обязанностям.
Таблица 15 Возможный регламент управления дебиторской задолженностью
| Этап управления дебиторской задолженностью | Процедура | Ответственное лицо |
| Критический срок оплаты не наступил | Заключение договора | Менеджер по продажам |
| Выставление счета | ||
| Уведомление о сумме и расчетных сроках погашения дебиторской задолженности | ||
| За 2-3 дня до наступления критического срока оплаты - звонок с напоминанием об окончании периода отсрочки, а при необходимости - сверка сумм | Специалист по управлению дебиторской задолженностью | |
| Просрочка до 7 дней | При неоплате в срок - звонок с выяснением причин, формирование графика платежей | Специалист по управлению дебиторской задолженностью |
| Направление предупредительного письма о начислении штрафа | Специалист по управлению дебиторской задолженностью | |
| Просрочка от 7 до 30 дней | Ежедневные звонки с напоминанием | Специалист по управлению дебиторской задолженностью |
| Начисление штрафа | Финансист | |
| Предарбитражное предупреждение | Юрист | |
| Просрочка более 60 дней | Подача иска в арбитражный суд | Юрист |
Премия специалиста по управлению дебиторской задолженностью на прямую зависит от своевременного поступления платежей, и тем самым служит как мотивирующий фактор для эффективной работы.
В результате найма специалиста по управлению дебиторской задолженностью предприятие получит следующие экономические выгоды:
1. Сокращение суммы дебиторской задолженности;
2. Увеличение оборачиваемости дебиторской задолженности;
3. Высвобождение денежных средств для осуществления своей деятельности.
3.2 Расчет эффективности предложенных мероприятий
Проведенные выше расчеты показали, что ООО «Кондитер» имеет большие возможности для повышения финансовых результатов. Так сокращая сверхплановые затраты фирма сможет снизить себестоимость по предоставленным услугам на 45123,4 тыс.руб.
Кроме того за счет ускорения расчетов с покупателями и заказчиками предприятие сможет реально увеличить прибыль в сумме 424,1 тыс.руб. за счет предоставления скидок клиентам. Таким образом, внедряя в практику предложенные мероприятия ООО «Кондитер» сможет получить дополнительную прибыль в сумме 45547,5 тыс.руб. (45123,4 +424,1).
Заключительный итог эффективности от предложенных мероприятий представлен в Таблице 16.
Таблица 16 Основные экономические показатели по предлагаемым мероприятиям
| Наименование показателей | Значение показателя | Отклонение (+,-) | |
| 2009 г. | прогноз | ||
| 1. Выручка от реализации | 4416 | 49963,5 | + 45547,5 |
| 2. Расходы, всего | 4296,5 | -40826,9 | -45123,4 |
| 3. Балансовая прибыль, тыс.руб. | 119,5 | 45547,5 | +45428 |
| 4. Рентабельность прибыли (стр. 1 : стр.3), % | 37 | 1,2 | -35,8 |
Из данной таблицы видно, что прибыль возрастет на 45428 тыс.руб. со 119,5 тыс.руб. до 45547,5 тыс.руб.
Таким образом, предложенные мероприятия ускорения и повышения эффективности расчетов с покупателями и заказчиками, с целью погашения дебиторской задолженности в сумме 45547,5 тыс.руб., дают возможность погасить часть кредиторской задолженности.
Следовательно, суммарный эффект от предложенных мероприятий ООО «Кондитер» составил 45547,5 тыс.руб.
Заключение
Анализ финансовых результатов деятельности предприятия является неотъемлемой частью финансово-экономического анализа. Основными показателями, характеризующими эффективность деятельности предприятия, является прибыль и рентабельность.
Для достижения поставленной цели были решены следующие задачи:
Изучены теоретические и