Анализ финансового состояния и финансовых результатов организации УК "Успех"
где
 - кредиторская
задолженность
на начало периода
(стр. 620 на начало
периода);
 - кредиторская
задолженность
на конец периода
(стр. 620 на конец
периода).
Коэффициент оборачиваемости кредиторской задолженности показывает, сколько оборотов совершает кредиторская задолженность за анализируемый период, т.е. скорость оборота кредиторской задолженности. Рост данного коэффициента означает увеличение скорости оплаты задолженности предприятия, а снижение - рост покупок в кредит.
Средний
срок оборота
кредиторской
задолженности
( ) - средний
срок погашения
кредиторской
задолженности
в днях:

Показатель отражает средний срок возврата долгов предприятия (кредиторской задолженности).
Фондоотдача
внеоборотных
активов ( )
- это отношение
выручки от
реализации
продукции к
средней за
период величине
внеоборотных
активов (
 ).
Рассчитывается
по формуле:
 ;
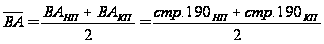 ;
где
 - внеоборотные
активы по балансу
на начало периода
(стр. 190 на начало
периода);
 - внеоборотные
активы по балансу
на конец периода
(стр. 190 на конец
периода).
Фондоотдача внеоборотных активов показывает, сколько выручки от реализации приходится на один рубль внеоборотных активов, и характеризует эффективность использования внеоборотных активов.
Коэффициент
оборачиваемости
собственного
капитала ( )
- это отношение
выручки от
реализации
продукции к
средней за
период величине
собственного
капитала предприятия
(
 ).
Рассчитывается
по формуле:
 ;
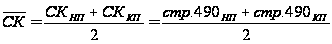
где
 - собственный
капитал по
балансу на
начало периода
(стр. 490 на начало
периода);
 -
собственный
капитал по
балансу на
конец периода
(стр. 490 на конец
периода).
Показатель отражает скорость оборота собственного капитала. Рост выручки, как правило, должен приводить к повышению данного показателя, так как обеспечивается в значительной степени кредитами. Следовательно, доля собственного капитала в общей сумме источников должна снижаться.
ГЛАВА 2. АНАЛИЗ ФИНАНСОГОГО СОСТОЯНИЯ НА ПРИМЕРЕ УК «УСПЕХ»
2.1 Общая характеристика деятельности организации
Основной вид деятельности – теплоснабжение жилого фонда и административных зданий и объектов соцкультбыта с.Мельниково, с.Каргала, с.Победа Шегарского района. Предприятие эксплуатирует 3 газовых котельных, две угольных котельных, 9 газовых модулей (АИТ) в пос. Агрогородке, 2 газовых модуля в с. Каргала, 1 газовый модуль в с. Мельниково. Котельные в микрорайоне Агрохимии и по ул. Коммунистическая с. Мельниково, а также в с. Победа находятся в аренде с 2004 года, остальные объекты – с сентября 2006 года, с апреля 2007 года, поэтому фактических данных по потерям теплоэнергии в сетях не имеется.
Предприятие представлено участками, работа которых контролируется главным инженером. Есть два мастера, которые выполняют работу по эксплуатации, ремонту и содержанию тепловых сетей и оборудования котельных. Штат инженерно-технических работников составляет 10 человек, генеральный директор является единственным учредителем предприятия. Предприятие работает на арендованных производственных мощностей, на своем балансе имеются в основном организационная техника, дорогостоящее оборудование котельных. Номенклатура продукции представлена теплоснабжением населения и предприятий. Бухгалтерия состоит из 3 бухгалтеров, 1 экономиста, 1 бухгалтера – кассира, руководит работой бухгалтерии – главный бухгалтер. Функцией бухгалтерии является ведение бухгалтерского учета, контроль за поступлением и расходованием денежных средств, основных средств, материалов и НМА. Каждый работник бухгалтерии имеет должностную инструкцию, согласно которой выполняет определенный объем работ. Бухгалтер по начислению заработной платы выполняет работу по ведению учета материальных ценностей, а так же проводит обновление бухгалтерской программы «1С-бухгалтерия», выполняет функции системного администратора. Другой бухгалтер ведет начисление коммунальных услуг населению. Третий бухгалтер начисляет услуги, выписывает счета-фактуры предприятиям – юридическим лицам, ведет работу отдела кадров, учета военнообязанных, оформляет дела в суд на должников. Экономист разрабатывает положения по оплате труда, составляет штатное расписание, подготавливает документы для рассмотрения и утверждения тарифов по теплоснабжению в Региональную Энергетическую Комиссию. Бухгалтер – кассир наряду с работой по учету денежных средств ведет учет по обработке путевых листов, движению горюче-смазочных материалов. Главный бухгалтер осуществляет общий контроль, ведет учет по банку, поступлению основных средств, ведет учет с поставщиками товарно-материальных ценностей.
В начале своего существования предприятие работало на общем режиме налогообложения, с 2005 года перешло на упрощенную систему налогообложения.
2.2 Анализ имущества и источников средств организации
Проводится на основании баланса предприятия за 2007 и 2008 года.
Актив баланса содержит информацию о вложении капитала предприятия в конкретное имущество и материальные ценности. Рациональное размещение капитала предприятия имеет важное значение для эффективной деятельности предприятия в целом.
Для анализа актива баланса за 2007 год составляется таблица 2.1.
Таблица 2.1 – Аналитический баланс (актив)
| Статьи и разделы актива | Абсолютные показатели, т. р. | Относительные показатели, % | Изменения | Темпы роста, % | ||||||
| н. г. | к. г. | н. г. | к. г. | т. р. | % | |||||
| 1.Внеоборотные активы | ||||||||||
| Нематериальные активы | 0 | 37 | 0 | 0,64 | 37 | 0,64 | 0 | |||
| Основные средства | 249 | 942 | 4,31 | 16,37 | 693 | 12,05 | 378,31 | |||
| Итого по разделу | 249 | 979 | 4,31 | 17,01 | 730 | 12,70 | 393,17 | |||
| 2.Оборотные активы | ||||||||||
| Запасы | 113 | 159 | 1,96 | 2,76 | 46 | 0,8 | 140,71 | |||
| Дебиторская задолженность | 5 173 | 4 392 | 89,64 | 76,32 | -781 | -13,32 | 84,90 | |||
| Денежные средства | 236 | 225 | 4,09 | 3,91 | -11 | -0,18 | 95,34 | |||
| Итого по разделу | 5 522 | 4 776 | 95,69 | 82,99 | -746 | -12,7 | 320,95 | |||
| ИТОГО БАЛАНС | 5 771 | 5 755 | 100% | 100% | -16 | - | 99,72 | |||
Анализ показал, что в течение года произошло уменьшение актива баланса на 16 тыс. р., что связано с уменьшением оборотных активов на 746 тыс. р. В целом темпы роста имущества предприятия составили 99,72%, при этом темпы роста внеоборотных активов (393,17) превышают темпы роста оборотных активов (320,95), что является отрицательной тенденцией в деятельности предприятия.
Для наглядности динамику актива баланса можно представить в виде диаграммы (рис.2.1)
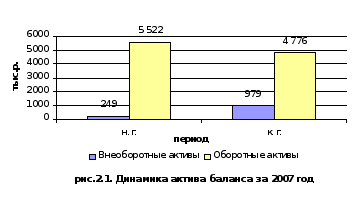
Доля внеоборотных активов увеличилась на 12,7% и составила на конец года 17,01% против 4,31% на начало года. Доля оборотных активов соответственно снизилась на 12,7% и составила на конец года 82,99% (на начало года - 95,69%). Изменение структуры актива баланса обусловлено превышением темпов роста внеоборотных активов над темпами роста оборотных активов. Внеоборотные активы на конец года увеличились на 730 тыс. р. В большей степени внеоборотные активы представлены основными средствами, на конец года они выросли на 693 тыс. р. или 12,05%. Оборотные активы в большей степени представлены дебиторской задолженностью. На конец года дебиторская задолженность снижается на 781 тыс. р., что говорит о эффективном управлении дебиторскими счетами, погашении кредитов.
Таким образом структура баланса сложилась в пользу оборотных средств, на конец года составляют 82,99%
Для анализа актива баланса за 2008 год составляется таблица 2.2.
Таблица 2.2 – Аналитический баланс (актив)
| Статьи и разделы актива | Абсолютные показатели, т. р. | Относительные показатели, % | Изменения | Темпы роста, % | |||
| н. г. | к. г. | н. г. | к. г. | т. р. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1.Внеоборотные активы | |||||||
| Нематериальные активы | 37 | 28 | 0,64 | 0,51 | -9 | -0,13 | 75,68 |
| Основные средства | 942 | 862 | 16,37 | 15,85 | -80 | -0,52 | 91,51 |
| Итого по разделу | 979 | 890 | 17,01 | 16,36 | -89 | -0,65 | 167,19 |
| 2.Оборотные активы | |||||||
| Запасы | 159 | 365 | 2,76 | 6,71 | 206 | 3,95 | 229,56 |
| Дебиторская задолженность | 4 392 | 4 155 | 76,32 | 76,38 | -237 | 0,06 | 94,60 |
| Денежные средства | 225 | 30 | 3,91 | 0,55 | -195 | -3,36 | 13,33 |
| Итого по разделу | 4 776 | 4 550 | 82,99 | 83,64 | -226 | 0,65 | 337,49 |
| ИТОГО БАЛАНС | 5 755 | 5 440 | 100% | 100% | -315 | - | - |
На основании данных табл. 2.2 можно сделать следующие выводы: стоимость имущества организации на конец 2008 года уменьшилась на 315 т. р., что в процентах составляет 5,47. Эти изменения произошли за счет уменьшения внеоборотных и оборотных активов:
Внеоборотные активы на конец года снизились на 89 т. р. или на 9,09 %. Удельный вес иммобилизованных активов снизился на 0,65 %. Наибольшую часть внеоборотных активов составляют основные средства, хотя на конец года они снизились на 0,52 %
Оборотные активы на конец года снизились на 226 т. р. Наибольшую долю в оборотных активах составляет дебиторская задолженность, которая на конец года снижается на 237 т. р. или на 5,4% За счет увеличения запасов на конец года удельный вес оборотных активов увеличился на 0,53%.
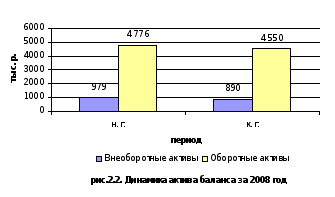
Опережающий темп роста оборотных активов создает предпосылки для расширения текущей производительной деятельности. Таким образом, структура баланса сложилась в пользу оборотных средств, они на конец года составляют 83,64%. Для наглядности динамику актива баланса можно представить в виде диаграммы (рис.2.2)
Если в активе баланса отражается имущество предприятия, то в пассиве – источники его формирования.
Анализ пассива баланса включает:
Анализ изменения в составе пассива баланса.
Абсолютное и относительное изменение отдельных статей пассива (горизонтальный анализ)
Выявление тенденций в динамике разделов и статей пассива.
Анализ изменения структуры пассива баланса (вертикальный анализ).
Для анализа пассива баланса за 2007 год составляется таблица 2.3.
Таблица 2.3 – Аналитический баланс (пассив)
| Статьи и разделы актива | Абсолютные показатели, т. р. | Относительные показатели, % | Изменения | Темпы роста, % | |||
| н. г. | к. г. | н. г. | к. г. | т. р. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 3.Капитал и резервы | |||||||
| Уставной капитал | 11 | 11 | 0,19 | 0,19 | 0 | 0 | 1 |
| Нераспределенная прибыль | 3 784 | 4 826 | 65,57 | 83,86 | 1 042 | 18,29 | 127,54 |
| Итого по разделу | 3 795 | 4 837 | 65,76 | 84,05 | 1 042 | 18,29 | 128,54 |
| 4.Долгосрочные обязательства | |||||||
| Итого по разделу | - | - | - | - | - | ||
| 5.Краткосрочные обязательства | |||||||
| Займы и кредиты | 329 | 57 | 5,70 | 0,99 | -272 | -4,71 | 17,33 |
| Кредиторская задолженность | 1 647 | 861 | 28,54 | 14,96 | -786 | -13,58 | 52,28 |
| Итого по разделу | 1 976 | 918 | 34,24 | 15,95 | -1 058 | -18,29 | 69,61 |
| ИТОГО БАЛАНС | 5 771 | 5 755 | 100% | 100% | -16 | - | - |
Анализ данных таблицы 2.3 позволяет сделать вывод о положительной динамике в изменении источников средств предприятия. Собственный капитал увеличился на 1 042 тыс. р. (или на 28,54%), заемный капитал уменьшился на 1 058 тыс. р. (или на 30,33%). Увеличение собственного капитала и снижение заемного привело к изменению структуры источников средств предприятия.
Доля собственного капитала увеличилась с 65,76% на начало года до 84,05% на конец года. Собственный капитал является основой финансовой независимости предприятия от внешних источников.
Динамика источников средств на предприятии представлена на рис.2.3.
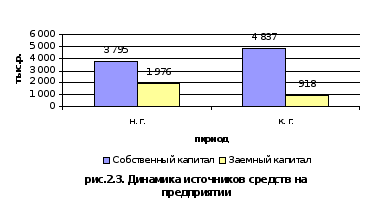
Собственный капитал в большей степени представлен нераспределенной прибылью, ее увеличение на конец года на 1 042тыс. р. говорит об улучшении финансового состояния предприятия. Заемный капитал в большей степени представлен краткосрочной кредиторской задолженностью, которая на конец года снижается на 786 тыс. р.
Для анализа пассива баланса за 2008 год составляется таблица 2.4.
Таблица 2.4 – Аналитический баланс (пассив)
| Статьи и разделы актива | Абсолютные показатели, т. р. | Относительные показатели, % | Изменения | Темпы роста, % | |||
| н. г. | к. г. | н. г. | к. г. | т. р. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 3.Капитал и резервы | |||||||
| Уставной капитал | 11 | 11 | 0,19 | 0,21 | 0 | 0,02 | 100 |
| Нераспределенная прибыль | 4 826 | 4 026 | 83,86 | 74 | -800 | -9,86 | 83,42 |
| Итого по разделу | 4 837 | 4 037 | 84,05 | 74,21 | -800 | -9,84 | 83,46 |
| 4.Долгосрочные обязательства | |||||||
| Итого по разделу | - | - | |||||
| 5.Краткосрочные обязательства | |||||||
| Займы и кредиты | 57 | 0 | 0,99 | 0 | -57 | -0,99 | 0 |
| Кредиторская задолженность | 861 | 1 403 | 14,96 | 25,79 | 542 | 10,83 | 162,95 |
| Итого по разделу | 918 | 1 403 | 15,95 | 25,79 | 485 | 9,84 | 152,83 |
| ИТОГО БАЛАНС | 5 755 | 5 440 | 100% | 100% | -315 | - | - |
Анализ данных таблицы 2.4 позволяет сделать вывод о отрицательной динамике в изменении источников средств предприятия. Собственный капитал уменьшился на 800 тыс. р. (или на 16,54%), заемный капитал увеличился на 485 тыс. р. (или на 52,83%). Уменьшение собственного капитала и увеличении заемного привело к изменению структуры источников средств предприятия. Доля собственного капитала уменьшилась с 84,05% на начало года до 74,21% на конец года. Собственный капитал является основой финансовой независимости предприятия от внешних источников. Динамика источников средств на предприятии представлена на рис.2.4.
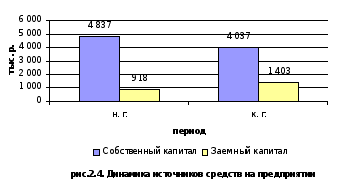
Собственный капитал в большей степени представлен нераспределенной прибылью, ее уменьшение на конец года на 800тыс. р. говорит об ухудшении финансового состояния предприятия по сравнению с 2007 годом.
Заемный капитал в большей степени представлен краткосрочной кредиторской задолженностью, которая на конец года увеличилась на 542 тыс. р. Из анализа видно что в 2008 году ситуация ухудшилась по сравнению с 2007 году, снижается доля собственного капитала и увеличивается доля заемного, это отрицательно сказывается на предприятии.
2.3 Анализ ликвидности и платежеспособности
Анализ ликвидности баланса и показатели ликвидности оборотных средств за 2007 год представлен в таблице 2.5 и 2.6 соответственно.
Таблица 2.5 – Анализ ликвидности баланса
| Группа активов | Н.г. | К.г. | Группа пассивов | Н.г. | К.г. | Платежный излишек или недостаток на н.г. | Платежный излишек или недостаток на к.г. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| А1 | 236 | 225 | П1 | 1 647 | 861 | -1 411 | -636 |
| А2 | 5 173 | 4 392 | П2 | 329 | 57 | 4 844 | 4 335 |
| А3 | 113 | 159 | П3 | - | - | 113 | 159 |
| А4 | 249 | 979 | П4 | 3 795 | 4 837 | -3 546 | -3 858 |
| Итого | 5 771 | 5 775 | Итого | 5 771 | 5 755 | 0 | 0 |
Баланс считается абсолютно ликвидный, если соблюдается следующая система неравенств:
А1≥П1
А2≥П2
А3≥П3
А4≤П4
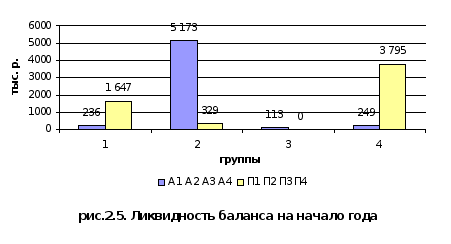
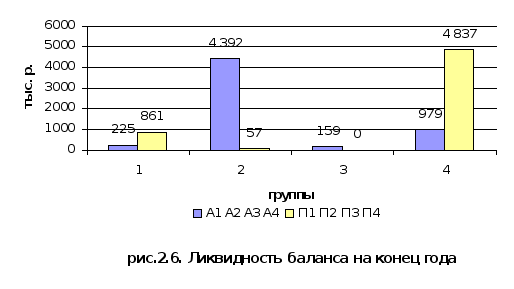
Данные таблицы 2.5 позволяют сделать вывод о частичной не ликвидности бухгалтерского баланса, неравенства выполняются частично:
| На начало года | На конец года |
| А1≤П1 | А1≤П1 |
| А2≥П2 | А2≥П2 |
| А3≥П3 | А3≥П3 |
| А4≤П4 | А4≤П4 |
На начало и на конец года наиболее ликвидных активов не достаточно для погашения срочных обязательств. Все же остальные неравенства соблюдаются: быстро реализуемых активов достаточно для погашения краткосрочных займов; долгосрочных обязательств в 2007 году нет; трудно реализуемых активов гораздо меньше постоянных пассивов.
Для наглядности ликвидности баланса можно проиллюстрировать с помощью диаграмм (рис.2.5 и рис.2.6)
Однако по абсолютным показателям платежеспособности еще нельзя сделать вывод относительно платежеспособности организации.
Поэтому на практике применяют систему относительных показателей.
Таблица 2.6 – Показатели ликвидности оборотных средств
| Показатели | Норматив | Н.г. | К.г. |
| Коэффициент абсолютной ликвидности | ≥0,2 | 0,12 | 0,25 |
| Коэффициент промежуточного покрытия |
≥0,7ч0,8 |
2,74 | 5,03 |
| Коэффициент текучей ликвидности | ≥2 | 2,79 | 5,20 |
| Коэффициент ликвидности товарно-материальных ценностей |
≥0,5ч0,7 |
0,05 | 0,14 |
| Коэффициент общей ликвидности | ≥2 | 2,92 | 6,27 |
Рекомендуемое значение


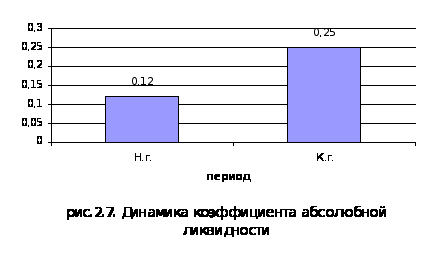

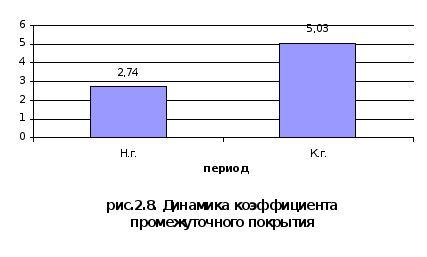
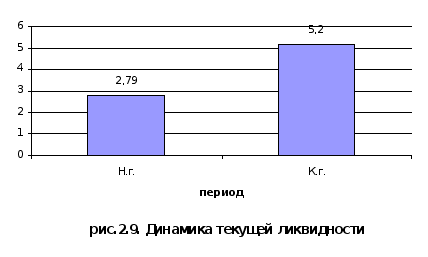
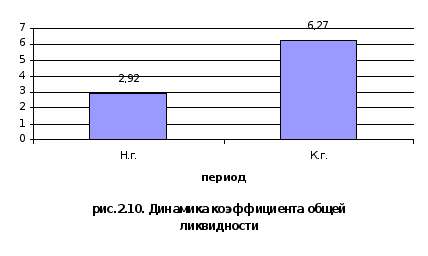
По результатам данных (таблицы 2.6 рис.2.7-2.10), можно сделать следующие выводы:
Коэффициент абсолютной ликвидности показывает, какую часть краткосрочной задолженности предприятие может реально погасить в ближайшее время за счет денежных средств. Это показатель характеризует платежеспособность предприятия на дату составления баланса. Коэффициент абсолютной ликвидности на конец года выше нормативного значения, следовательно, к концу 2007 года на предприятии достаточно наиболее ликвидных активов для погашения текущих обязательств, хотя наблюдается отрицательная динамика данного показателя;
Коэффициент промежуточного покрытия значительно превышает нормативное значение, в динамике значение этого коэффициента уменьшается. Можно сделать вывод, что темпы роста наиболее ликвидных активов и быстро реализуемых активов выше темпов роста текущих обязательств;
Коэффициент текущей ликвидности, показывает какую часть текущих обязательств по кредитам и расчетам можно погасить, мобилизовав все оборотные средства. Коэффициент текущей ликвидности предприятия свидетельствует о достаточности оборотных средств на погашения текущих обязательств;
Коэффициент ликвидности товарно-материальных ценностей (ТМЦ) показывает, что организация за счет реализации ТМЦ не может погасить свои текущие обязательства;
Коэффициент общей ликвидности свидетельствует о достаточности имущества предприятия для погашения всех обязательств.
Анализ ликвидности баланса и показатели ликвидности оборотных средств за 2008 год представлен в таблице 2.7 и 2.8 соответственно.
Таблица 2.7 – Анализ ликвидности баланса
| Группа активов | Н.г. | К.г. | Группа пассивов | Н.г. | К.г. | Платежный излишек или недостаток на н.г. | Платежный излишек или недостаток на к.г. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| А1 | 225 | 30 | П1 | 861 | 1 403 | -636 | -1 373 |
| А2 | 4 392 | 4 155 | П2 | 57 | - | 4 335 | 4 155 |
| А3 | 159 | 365 | П3 | - | - | 159 | 365 |
| А4 | 979 | 890 | П4 | 4 837 | 4 037 | -3 858 | -3 147 |
| Итого | 5 755 | 5 440 | Итого | 5 755 | 5 440 | 0 | 0 |
Баланс считается абсолютно ликвидный, если соблюдается следующая система неравенств:
А1≥П1
А2≥П2
А3≥П3
А4≤П4
Данные таблицы 2.7 позволяют сделать вывод о частичной не ликвидности бухгалтерского баланса, неравенства выполняются частично:
| На начало года | На конец года |
| А1≤П1 | А1≤П1 |
| А2≥П2 | А2≥П2 |
| А3≥П3 | А3≥П3 |
| А4≤П4 | А4≤П4 |
На начало и на конец года наиболее ликвидных активов не достаточно для погашения срочных обязательств. Все же остальные неравенства соблюдаются: быстро реализуемых активов достаточно для погашения краткосрочных займов; долгосрочных обязательств в 2007 году нет; трудно реализуемых активов гораздо меньше постоянных пассивов.
Для наглядности ликвидности баланса можно проиллюстрировать с помощью диаграмм (рис.2.11 и 2.12)
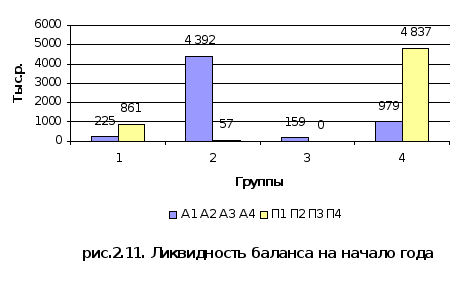
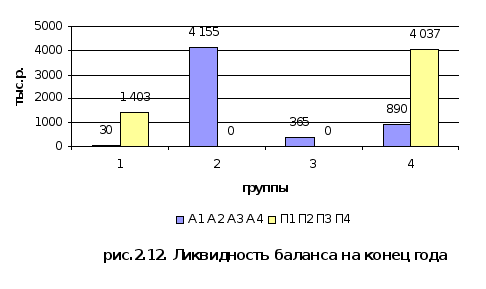
Таблица 2.8 – Показатели ликвидности оборотных средств
| Показатели | Норматив | Н.г. | К.г. |
| 1 | 2 | 3 | 4 |
| Коэффициент абсолютной ликвидности | ≥0,2 | 0,25 | 0,02 |
| Коэффициент промежуточного покрытия |
≥0,7ч0,8 |
5,03 | 2,98 |
| Коэффициент текучей ликвидности | ≥2 | 5,20 | 3,24 |
| Коэффициент ликвидности товарно-материальных ценностей |
≥0,5ч0,7 |
0,14 | 0,24 |
| Коэффициент общей ликвидности | ≥2 | 6,27 | 3,88 |
Рекомендуемое значение

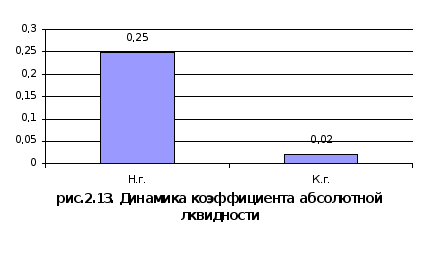
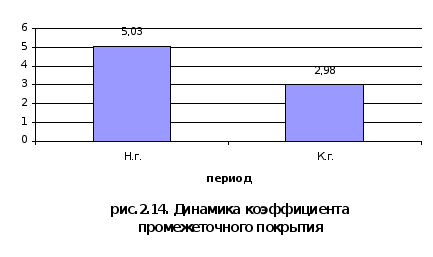
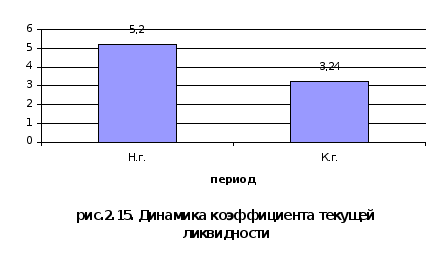
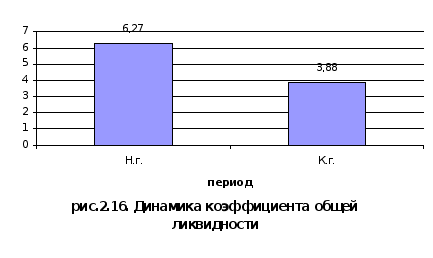
По результатам данных (таблицы 2.8, рис.2.13-2.16), можно сделать следующие выводы:
Коэффициент абсолютной ликвидности на конец 2008 года значительно снизился по сравнению с нормативным значением, следовательно, на предприятии не достаточно ликвидных активов для погашения текущих обязательств. Динамика этого показателя отрицательна;
Коэффициент промежуточного покрытия к концу 2008 года снижается по сравнению с началом года, но значение выше нормативного, на предприятии достаточно денежных средств и дебиторской задолженности для погашения краткосрочных обязательств;
Коэффициент текущей ликвидности выше нормативного значения, следовательно, на предприятии достаточно оборотных средств для погашения текущих обязательств;
Коэффициент ликвидности ТМЦ ниже нормативного, но наблюдается тенденция к увеличению, но на данный момент за счет реализации ТМЦ организация не сможет погасить свои текущие обязательства;
Коэффициент общей ликвидности свидетельствует о достаточности имущества предприятия для погашения всех обязательств.
К концу 2008 года наблюдается снижение почти всех показателей, это может привести к неплатежеспособности в дальнейшем.
Таблица 2.9 – Определение типа финансовой устойчивости за 2007 год
| Показатели | Н.г. | К.г. |
| Стоимость запасов и затрат | 113 | 159 |
| Оборотные средства, сформированные за счет собственного капитала | 3 546 | 3 858 |
| Собственный оборотный капитал | 3 546 | 3 858 |
| Общая величина основных источников формирования запасов | 3 875 | 3 915 |
| Излишек или недостаток оборотных средств, сформированных за счет собственного капитала | 3 433 | 3 699 |
| Излишек или недостаток собственного оборотного капитала | 3 433 | 3 699 |
| Излишек или недостаток общей величины источников формирования запасов | 3 762 | 3 756 |
Таблица 2.10 – Показатели финансовой устойчивости за 2007 год
| Показатели | Норматив | Н.г. | К.г. |
| Коэффициент автономии | ≥0,5 | 0,66 | 0,84 |
| Коэффициент соотношения заемных и собственных средств | ≤1 | 0,52 | 0,19 |
| Коэффициент маневренности собственного капитала |
≥0,2ч0,5 |
0,93 | 0,8 |
| Коэффициент финансовой устойчивости | ≥0,6 | 0,66 | 0,84 |
| Коэффициент обеспеченности оборотных активов собственными оборотными средствами | ≥0,1 | 0,64 | 0,81 |
Анализ представленных данных в таблице 2.9 и 2.10 позволяет сделать вывод об устойчивом финансовом развитии предприятия, как на начало года, так и на конец. Наблюдается усилении финансовой независимости на конец анализируемого периода. Если на начало года на 1 рубль всех источников средств 0,66 р. приходилось на собственный капитал, то к концу года эта цифра составила 0,84 р. Коэффициент соотношения заемных и собственных средств значительно снизился с 0,52 до 0,19, что очень близко к рекомендуемому значению. В целом на конец анализируемого периода предприятие можно признать финансово независимым от внешних источников. Оборотный капитал предприятия на 64% (на начало года) формировался за счет собственного капитала, а на конец периода этот показатель увеличился до 81%. Степень маневренности использования собственных средств предприятия понизилась, но более половины собственного капитала предприятия для финансирования текущей деятельности. Положительная динамика показателей финансовой независимости обеспечивает повышение финансовой устойчивости.
Таблица 2.11 - Определение типа финансовой устойчивости за 2008 год
| Показатели | Н.г. | К.г. |
| Стоимость запасов и затрат | 159 | 365 |
| Оборотные средства, сформированные за счет собственного капитала | 3 858 | 3 147 |
| Собственный оборотный капитал | 3 858 | 3 147 |
| Общая величина основных источников формирования запасов | 3 915 | 3 147 |
| Излишек или недостаток оборотных средств, сформированных за счет собственного капитала | 3 699 | 2 782 |
| Излишек или недостаток собственного оборотного капитала | 3 699 | 2 782 |
| Излишек или недостаток общей величины источников формирования запасов | 3 756 | 2 782 |
Таблица 2.12 - Показатели финансовой устойчивости за 2008 год
| Показатели | Норматив | Н.г. | К.г. |
| Коэффициент автономии | ≥0,5 | 0,84 | 0,74 |
| Коэффициент соотношения заемных и собственных средств | ≤1 | 0,19 | 0,35 |
| Коэффициент маневренности собственного капитала |
≥0,2ч0,5 |
0,8 | 0,78 |
| Коэффициент финансовой устойчивости | ≥0,6 | 0,84 | 0,74 |
| Коэффициент обеспеченности оборотных активов собственными оборотными средствами | ≥0,1 | 0,81 | 0,69 |
Анализ представленных данных в таблице 2.11 и 2.12 позволяет сделать вывод об устойчивом финансовом развитии предприятия, как на начало года, так и на конец. Наблюдается небольшое снижение финансовой независимости на конец анализируемого периода. Если на начало года на 1 рубль всех источников средств 0,84 р. приходилось на собственный капитал, то к концу года эта цифра составила 0,74 р.
Коэффициент соотношения заемных и собственных средств повысился с 0,19 до 0,35. В целом на конец анализируемого периода предприятие можно признать финансово независимым от внешних источников. Оборотный капитал предприятия на 81% (на начало года) формировался за счет собственного капитала, а на конец периода этот показатель снизился до 69%, что говорит о том, что предприятие практически вернулось к значению 2007 года.
Степень маневренности использования собственных средств предприятия понизилась, но более половины собственного капитала предприятия для финансирования текущей деятельности. По анализу за 2008 год видно, что предприятие не улучшает свои показатели, а возвращается к значениям 2007 года.
2.4 Анализ деловой активности
Таблица 2.13 – Показатели деловой активности за 2007 год
| Показатели | 2007 | 2008 |
| 1. Выручка от реализации продукции, т.р. | 20 365 | 22 150 |
| 2. Среднегодовая стоимость активов, т.р. | 5 763 | 5 597,5 |
| 3. Оборачиваемость активов (кол-во оборотов за год) | 3,53 | 3,96 |
| 4. Среднегодовая стоимость внеоборотных средств, т.р. | 614 | 934,5 |
| 5. Оборачиваемость внеоборотных активов | 33,17 | 23,70 |
| 6. Среднегодовая стоимость оборотных средств, т.р. | 5 149 | 4 663 |
| 7. Коэффициент оборачиваемости оборотных средств | 3,96 | 4,75 |
| 8. Среднегодовая стоимость запасов, т.р. | 136 | 262 |
| 9. Коэффициент оборачиваемости запасов | 149,74 | 84,54 |
| 10. Оборачиваемость запасов в днях, t | 2 | 4 |
| 11. Среднегодовая стоимость материала на складе, т.р. | 116,5 | 229,5 |
| 12. Коэффициент оборачиваемости материалов | 174,81 | 96,51 |
| 13. Оборачиваемость материалов, в днях | 2 | 4 |
| 14. Среднегодовая стоимость готовой продукции, т.р. | 3 941 | 3 412 |
| 15. Коэффициент оборачиваемости готовой продукции | 5,17 | 6,49 |
| 16. Средний срок хранения готовой продукции на складе, в днях | 70 | 55 |
| 17. Среднегодовая стоимость дебиторской задолженности, т.р. | 4 782,5 | 4 273,5 |
| 18. Коэффициент оборачиваемости дебиторской задолженности | 4,28 | 5,18 |
| 19. Оборачиваемость ДЗ в днях | 85 | 69 |
| 20. Среднегодовая стоимость КЗ, т.р. | 1 254 | 1 132 |
| 21. Коэффициент оборачиваемости КЗ | 16,24 | 19,57 |
| 22. Срок погашения кредиторской задолженности, дн. | 22 | 18 |
Анализ полученных данных таблицы 2.13 позволяет сделать вывод о снижении деловой активности предприятия, у большинства показателей наблюдается спад. Коэффициент оборачиваемости активов свидетельствует о небольшом повышении отдачи с каждого рубля вложенного в имущество организации с 3,53 в 2007 году до 3,96 в 2008. Использование внеоборотных активов снижается на 9,47, снижается количество выручки от реализации, приходящейся на 1 рубль внеоборотных активов. Значение коэффициента оборачиваемости оборотных активов в 2008 году повышается с 3,96 до 4,75, следовательно, повышается скорость оборота оборотного капитала. Но положительно оценить рост данного показателя нельзя, так как он не сочетается с ростом коэффициента оборачиваемости запасов – этот показатель снижается на коней 2008 года. Коэффициент оборачиваемости материалов снижается с 174,81 до 96,51, что говорит о снижении скорости оборота материалов, желателен рост данного показателя. Положительно оценивается рост коэффициента оборачиваемости готовой продукции, в 2007 году значение составляло 5,17, в 2008 - 6,49. Рост данного показателя означает увеличение спроса на услуги предприятия. Наблюдается рост коэффициента оборачиваемости дебиторской задолженности, что свидетельствует о сокращении предоставления услуг в кредит. Положительно оценивается и снижение оборачиваемости дебиторской задолженности в днях. Положительно оценивается рост коэффициента оборачиваемости кредиторской задолженности, так как это означает увеличение скорости оплаты задолженности предприятия. Средний рок возврата долгов снижается с 22 до 18 дней.
ЗАКЛЮЧЕНИЕ
В процессе написания курсовой работы были рассмотрены теоретические аспекты анализа финансового состояния и финансового результата предприятия. Были проведены необходимые анализы и расчеты показателей для того чтобы дать объективную оценку использования финансовых ресурсов и выявить пути улучшения финансового состояния в организации. Для анализа были взяты два периода, 2008 год – он был взят за отчетный период и 2007 год – он взят за базисный период.
Проведенный анализ показал не плохие результаты хозяйственной деятельности предприятия, хотя в 2008 году наблюдается снижение деятельности, значения близки к значениям на начало базисного периода. Анализ деловой активности показал