Сравнительный анализ практики применения УСН и ЕНДВ в российской налоговой системе
Главой 26.1 Налогового Кодекса РФ утвержденной Федеральным законом от 29 декабря 2001 года «О внесении изменений и дополнений в часть вторую Налогового Кодекса РФ и некоторые другие акты законодательства РФ о налогах и сборах», определен общий порядок исчисления и уплаты налогов сельхозтоваропроизводителями. Закон определяет, что для этих налогоплательщиков может быть установлен специальный налоговый режим, предусматривающий замену большей части налогов уплатой единого сельскохозяйственного налога.
В статье 346. 1 НК РФ указано, что сельхозпроизводители (организации, фермерские хозяйства и индивидуальные предприниматели, далее – СХП) переходят на уплату единого налога при соблюдении ряда условий. Одно из них таково: доля выручки от реализации сельскохозяйственной продукции (включая продукты ее переработки) в совокупной выручке определяется по данным за предшествующий календарный год. А реализуемая сельскохозяйственная продукция должна быть произведена на сельскохозяйственных угодьях, являющихся объектами налогообложения численность работников сельхозпредприятия не имеет значения для перевода на специальный налоговый режим. Плательщики ЕСХН освобождены от большинства остальных налогов, за исключением НДС, акцизов, платы за загрязнение окружающей среды, налога на покупку иностранных дензнаков, государственной и таможенной пошлин, налога на имущество физических лиц, лицензионных сборов и налога на имущество переходящее в порядке наследования или дарения. Эти налоги сельхозпроизводители уплачивают независимо от перевода на уплату ЕСХН. Кроме того плательщики ЕСХН не освобождаются от взносов, на обязательное пенсионное страхование работников.
Таким образом, сельхозпроизводители освобождаются лишь от налога на прибыль, налога на имущество организаций, транспортных налогов, земельного налога, налога на рекламу и некоторых других. От уплаты единого социального налога они освобождаются в части социального и медицинского страхования. ЕСХН облагаются сельскохозяйственные угодья сельхозпроизводителя с учетом их кадровой стоимости. Методика определения стоимости площади сельскохозяйственных угодий должна быть установлена и утверждена Правительством РФ. Налоговый период равен кварталу. Для отдельных категорий плательщиков ЕСХН законодательные власти региона Могут увеличить налоговую ставку, но не более чем на 25 %.
Если сумма дохода которую сельхозпроизводитель получил в течении квартала, в расчете на один гектар сельскохозяйственных угодий более чем в 10 раз, превышающую кадастровую стоимость этих угодий, то ставка ЕСХН увеличивается на 35 %.
Чтобы определить сумму ЕСХН, которая подлежит уплате, сельхозпроизводителю нужно умножить ставку налога на площадь сельскохозяйственных угодий, скорректированную с учетом их кадастровой стоимости.
3.4 Фискальная роль специальных налоговых режимов
Фискальную роль специальных налоговых режимов характеризуют следующие данные.
По таблице 3.6. видно, что 58,3% налогов по специальным налоговым режимам составляет ЕНВД, 41,6% - УСН и 0,1% составляет единый сх налог, по налогам поступившим в консолидированный бюджет КЧР.
По УСН план собираемости, также как и по ЕНВД недовыполнен на 2,2%.Недоимка по состоянию на 1 января 2007 года составила по УСН – 3 910т.р., по ЕНВД – 2568 т.р., а в общем по специальным налоговым режимам недоимка составила – 6478 т.р.
Переплата же составила всего по специальным налоговым режимам – 14 279 т.р., из них 9140 т.р. - по УСН, 5 127 т.р. – ЕНВД, и 12 т.р. – по ЕСХН, что составляет – 0,08%, по 64% по УСН и 35,92% по ЕНВД, и в общем по таблице видно, что план по мобилизации доходов по специальным налоговым режимам выполнен.
Таблица 3.7
Динамика поступлений по специальным налоговым режимам по КЧР
| Вид налога |
2004 г, тыс. руб. |
2005 г | 2006 г | ||
| Сумма, тыс. руб. | Темп роста 2005 г. к 2004 г., % |
Сумма, тыс. руб. |
Темп роста 2006 г. к 2005 г., % | ||
| Всего поступило | 667155 | 747682 | 112,1 | 801241 | 107,2 |
| УСН | 27553 | 40485 | 146,9 | 43584 | 107,7 |
| ЕНВД | 13598 | 23061 | 169,6 | 25783 | 111,8 |
| ЕСХН | 295 | 309 | 104,8 | 391 | 126,5 |
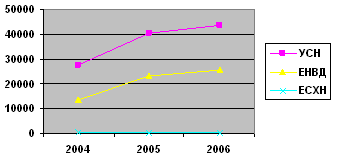
Рис. 3.1Динамика поступлений по специальным налоговым режимам по КЧР
По данным таблицы 3.7 видно, что темп роста по всем налоговым платежам на 2006 год по сравнению с 2005 годом составило 801241 тыс. руб., или на 7,2%, а если сравнить 2005 год с 2004 годом видно увеличение на 12,1%, что составляет 747682тыс.руб. По УСН тоже темп роста увеличивается, если сравнить 2006 год по с 2005 годом наблюдается рост на 7,7%, что в составляет 43584 тыс. руб., а если сравнить 2005 год с 2004 годом наблюдается рост на 146,9% или на 40485 тыс.руб. По ЕНВД если сравнить 2005 год с 2004 годом видно на 69,6%, что составляет 23061 тыс. руб., а если сравнить 2005 год с 2006 годом, то виден рост на 11,8% или на 25783тыс. руб. А по ЕСХН тоже наблюдается, если сравнить 2004 год с 2005 годом увеличение на 4,8% или на 309 тыс.руб., а если сравнить 2005 год с 2006 годом видно увеличение на 26,5% или на 391 тыс. руб. т.е. на 82 тыс. руб.И в общем можно сделать вывод, что по налогам взимаемым на территории КЧР по специальным налоговым режимам наблюдается увеличение и хотя оно небольшое, но имеет стабильный характер.
По таблице 3.8 видно, что увеличивается объем поступления налогов и хотя увеличение небольшое, оно имеет стабильный характер.
Таблица 3.8
Динамика поступлений по специальным налоговым режимам по городу Черкесску
| Вид налога | Отклонение | |||||
| 2004-2003 гг. | 2005-2003 гг. | 2005-2006 гг. | ||||
| (+,-) | Темп роста, % | (+,-) | Темп роста % | (+,-) | Темп роста, % | |
| Всего поступило | 80527 | 112,07 | 178033 | 131,25 | 191531 | 154,13 |
| УСН | 12932 | 146,94 | 29342 | 363,32 | 34021 | 370,14 |
| ЕНВД | 9463 | 169,6 | 14865 | 281,4 | 15904 | 301,41 |
По всем поступившим налогам видна динамика, которая увеличивается с каждым годом. Если сравнивать 2004-2003 гг. то виден рост на 80527 тыс. руб. или на 12,07%, 2005-2003 гг. положительное отклонение составило 178033 тыс. руб. или на 31,25%, а если сравнить 2005-2006 гг. рост составил 191531 тыс.руб. или на 54,13%. По УСН тоже виден рост в 2004-2003 гг. на 46,94 %, в 2005-2003 гг.- 263,42%, а в 2005-2006 гг. рост составил 270,14%.
И по ЕНВД наблюдается увеличение 2004 – 2003 гг., на 9463 тыс. руб., или на 69,6%, а на 2005 – 2003 гг., рост виден на 14865 тыс. руб. или на 181,4%. А по сравнению 2005 года с 2006 годом рост на 15904 тыс. руб. или на 201,41%. И в общем можно сделать вывод, что по специальным налоговым режимам собираемым в городе Черкесске наблюдается увеличение.
По данным таблицы 3.9 видно, что поступление по налоговым и неналоговым платежам равен 100%, из них 99,89% составили налоговые платежи на 2006 год, а на 2005 год эта величина составляла 0,93%.
Таблица 3.9
Структура по специальным налоговым режимам по г. Черкесску%
| Вид налога | 2003 г. | 2004 г. | 2005 г. | 2006 г. |
| Всего поступило налоговых и неналоговых платежей | 100 | 100 | 100 | 100 |
| Поступило налоговых платежей | 99,63 | 98,96 | 99,89 | 92,82 |
| УСН | 2,2 | 4,7 | 5,43 | 5,25 |
| ЕНВД | 1,5 | 2,24 | 3,32 | 2,9 |
| ЕСХН | 0,03 | 0,04 | 0,04 | 0,5 |

Рис. 3.2 Структура поступлений по специальным налоговым режимам за 2006 г.
По УСН, если сравнить 2004 год с 2003 годом видно увеличение с 2,2% до 4,7%, а если сравнить 2005-2006 гг. то виден снижение с 5,43% до 5,25%. По ЕНВД тоже видно увеличение с 1,5% до 2,24% в 2003-2004 гг.,а если сравнить 2005-2006 гг. то видно снижение с 3,32% до 2,9%. А по ЕСХН в 2003-200 4гг. рост с 0,03% до 0,04%, тогда как в 2004 году – 16236 тыс. руб., а в период 2005-2006 гг. они увеличились с 0,04% до 0,5% т.е. доля этих налогов в последний год увеличилась .
На основании изложенного материала можно сделать вывод, что одним из препятствий нормального функционирования малых предприятий является то, что большая часть доходов предприятия уходит на уплату налогов и сборов, а так же сложность заполнения и многочисленность документации для правильной уплаты налогов.
Существует около 200 форм и схем, которые предпринимателю необходимо заполнить, а также ознакомиться с примерно 700 страницами объяснений и инструкций по правильному заполнению отчетности.
На заполнение уходит приблизительно одна пятая рабочего времени, и 78% предприятий приходится нанимать квалифицированного юриста для заполнения налоговых форм, 16% дохода предприятия тратится на отчетность.
4. Пути оптимизации применения специальных налоговых режимов
 По
официальным
данным вклад
российского
малого предпринимательства
в ВВП оценивается
в 11 -12%, а доля занятых
в секторе малого
предпринимательства—
15-17%. По уровню
занятости в
секторе малого
предпринимательства
Россия отстает
от США и развитых
стран Европы
(50-55%), Японии - (80%). В
Китае малый
бизнес формирует
до 60% ВВП, а число
занятых в нем
составляет
до 70%. В странах
ЕС и США на 1000
жителей приходится
30-35 малых предприятий
в России - около
7.
Вместе с тем, при сопоставлении вклада российских малых предприятий в ВВП страны с вкладом европейского и американского малого бизнеса следует учитывать, что критерии, применяемые в России, странах ЕС и США несопоставимы. Так, в России к категории малых относятся предприятия с предельной численностью от 30 до 100 чел., в зависимости от вида деятельности. В странах ЕС Союза и США оценивается общий вклад микропредприятий (ло 10 чел.), малых (от 11 до 50 чел.) и средних предприятий (от 51 до 250 чел — в ЕС, от 51 до 500 чел. - в США).
Согласно результатам анализа, проведенного в 2004 г. Агентством США по международному развитию совместно с Ресурсным центром малого предпринимательства РФ, вклад предприятий с численностью занятых до 250 чел (малые и средние предприятия по классификации ЕС) по отношению к соответствующей суммарной величине всех предприятий России в 2002 и 2003 гг. составил 47%, а общая занятость в малом бизнесе на 1 января 2006 г. оценивается в 16,7 млн. чел. или 24,5% от общего числа занятых в экономике. Однако, эти показатели также ниже уровня экономически развитых стран.
Высокий уровень развития малого бизнеса в экономически развитых странах был бы невозможен без реализации системы мер государственной поддержки, включая меры налогового стимулирования.
В большинстве европейских стран налоговые льготы для малых предприятий предоставляются в форме специальных (пониженных) ставок. Льготные налоговые ставки чаще всего применяются в рамках прогрессивной шкалы налогообложения. При этом абсолютно отдельная, специально для субъектов малого предпринимательства, система правил определения налогооблагаемой прибыли, явление достаточно редкое.
В ряде стран субъектам малого предпринимательства разрешается единовременное списание (в определенных пределах) инвестиций в основные фонды. В других применяется ускоренная амортизация. В США предоставляются специальные налоговые льготы на венчурные инвестиции в малые предприятия отдельных категорий, а также действуют льготные ставки налога на прирост капитальной стоимости в части реализации акций малых предприятий.
В некоторых странах для субъектов малого предпринимательства установлен более высокий максимальный уровень вычитаемых в целях налогообложения расходов на НИОКР. Итальянские предприниматели получили упрощенную и ускоренную систему возврата НДС. В Австралии ксубъектам малого предпринимательства применяется упрощенная система налогообложения, направленная на снижение административного бремени соблюдения налогового законодательства.
В России сложилась другая ситуация - упрощенная система налогообложения для малого предпринимательства предусматривает абсолютно иные правила, заключающиеся в замене основных налогов одним налогом.
Упрошенная система налогообложения, учета и отчетности для субъектов малого предпринимательства была введена с 01 января 1996 г., то есть применяется уже более 10 лет и первоначально этот льготный налоговый режим применялся наряду с налоговыми льготами для малых предприятий по налогу на прибыль, налогу на добавленную стоимость. Однако с введением в действие части второй НК РФ, в том числе гл. 21 «Налог на добавленную стоимость» гл. 25 «Налог на прибыль организаций» налоговые льготы для малых предприятий по налогу на прибыль и налогу на добавленную стоимость были отменены.
С 01 января 2003 г. часть вторая НК РФ была дополнена гл. 26! «Упрощенная система налогообложения» (далее -УСН), которая заменила действовавший до этого аналогичный специальный налоговый режим, который в значительной степени был усовершенствован. Последующие поправки в эту главу НК РФ, вступившие и силу с 01 января 2006 г., сделали этот специальный налоговый режим еще более льготным и привлекательным для малого бизнеса.
Совершенствование УСН привело за период с 2002 г. по 2005 г. к росту количества налогоплательщиков, применяющих УСН, со 197,2 тыс. ед. до 1059,0 тыс. ед. или в 5,4 раза, в том числе: организаций — с 66,8 до 491,2 или в 7,4 раз; индивидуальных предпринимателей со 130,4 до 567,8 или4,4 раза.
При этом за период с 2002 по 2005 гг. количество малых предприятий возросло с 882,3 тыс. до 979,3 тыс. или всего на 11%. Отношение количества организаций, применяющих УСН, к количеству малых предприятий за 2002-05 гг. увеличилось с 7,6% до 50,2%. Несмотря на то, что не все организации, применяющие УСН можно отнести к малым предприятиям в соответствии с Федеральным законом от 14 июня 1995 г. № 88-ФЗ «О государственной поддержке малого предпринимательства в Российской Федерации», приведенные данные свидетельствуют о резком росте количества малых предприятий, применяющих УСН.
Вместе с тем, сумма налогов уплачиваемых в связи с применением УСН выросла за 2002-05 гг. с 7,9 млрд. руб. до 38,8 млрд. руб. или в 4,9 раза. Таким образом, рост налоговых платежей от УСН несколько отстает от роста количества налогоплательщиков. Это связано с тем, что порядок исчисления налоговой базы при применении УСН, в результате внесения в него изменений, стал более льготным. Вместе с тем, одной из причин роста числа налогоплательщиков-организаций стало их разукрупнение в целях минимизации налогообложения.
Применение УСН для субъектов малого предпринимательства в России имеет уже достаточно длительную историю, что позволяет выявить проблемы, связанные с функционированием этого специального налогового режима.
Одной из наиболее острых проблем является определение критериев, дающих право на применение УСН.
В последнее время совершенствование этого специального налогового режима шло по пути увеличения размера доходов, позволяющих перейти на УСН, а также расширения перечня расходов, учитываемых при исчислении налоговой базы. Однако эти меры не сопровождались одновременным ведением норм в гл. 265 НК РФ, направленных на предотвращение искусственного дробления предприятий на более мелкие единицы в целях получения доступа к этому налоговому режиму.
Таблица 4.1
Критерии разделения субъектов малого предпринимательства
| Показатели | Средние предприятия | Малые предприятия | Микро-предприятия |
| Максимальное число работающих (человек) | 250 | 50 | 10 |
| Максимальная величина годового оборота (млн. евро) (млн. руб.) | 40 1 360 | 7 238 | - |
| Максимальная величина балансовой стоимости активов (млн. евро) (млн. руб.) | 27 918 | 5 170 | - |
В настоящее время, Минэкономразвития России осуществляет подготовку новой редакции федерального закона о государственной поддержке малого предпринимательства, одной из задач, которого, в частности, является установление системы критериев, по которым должны определяться субъекты малого предпринимательства, что позволит обеспечить целевой характер мер их государственной поддержки, в том числе налогового стимулирования.
В материалах, подготовленных комиссией по инвестициям к заседанию Совета по торговле и развитию в рамках 17 сессии ООН (2000 г.) предложена схема разделения субъектов малого предпринимательства исходя из численности штатных работников: субъекты микробизнеса — не более 5 чел.; субъекты малого бизнеса — от 6 до 50 чел.; субъекты среднего бизнеса - от 51 до 250 чел.
Для каждой категории предприятий предусмотрена своя система отчетности того уровня детализации, который соответствует размерам предприятия.
В силу того, что до сих пор между европейскими странами есть различия в определении сектора микро-, малого и среднего бизнеса (SME), общеевропейские программы фактически адресованы лишь части SME в каждой отдельной стране. Свои собственные определения SME использовали Европейский инвестиционный банк и Европейский инвестиционный фонд. В целях унификации определений SME, действующих в разных европейских странах и на уровне Европейского Союза, Европейская Комиссия приняла следующее определение микро-, малых и средних предприятий, которые в совокупности составляют сектор SME в экономике западноевропейских стран:
Чтобы в соответствии с приведенной классификацией ЕС, предприятие считалось микро-, малым или средним, оно должно соответствовать критерию численности и одному из двух финансовых критериев. Наряду с этим, предприятие должно быть экономически независимым. Это означает, что предприятию или группе предприятий, не принадлежащих сектору SME, может принадлежать не более 25 % собственности предприятия из сектора SME. Верхние границы годового оборота и балансовой стоимости активов, указанные в определении, должны регулярно, обычно 1 раз в 4 года, пересматриваться, чтобы учесть изменения, происходящие в экономике стран-участниц ЕС (изменение уровня цен, рост производительности труда). Среди критериев отнесения к SME основной - количество занятых, финансовые критерии необходимы для определения реальной значимости предприятия и его позиции среди конкурентов. Критерий по числу занятых учитывает как полную, так и частичную занятость на предприятии.
В силу специфики деятельности, предприятия торговли и сферы распределения имеют больший годовой оборот, чем предприятия производственного сектора. Поэтому кроме критерия «годовой оборот» применяется критерий «балансовая стоимость активов», который более точно отражает реальный масштаб бизнеса. В соответствии с рекомендациями Европейской Комиссии, если по итогам финансового года предприятие из числа SME превысило пороговые значения финансовых показателей, то не происходит автоматического исключение его из числа SM Е. Исключение наступает лишь в том случае, если зафиксированное превышение финансовых критериев повторяйся по итогам еще 2 финансовых лет.
В целях обеспечения сопоставимости мер государственной поддержки малого и среднего предпринимательства в странах ЕС и России в российском законодательстве также целесообразно выделить три вида субъектов экономической деятельности: микропредприятия с численностью занятых не более Ш чел., малые предприятия — от 11 до 50 чел., средние предприятия — от 51 до 250 чел., а также критерии в виде выручки и балансовой стоимости активов.
Как показывает международный опыт, в общем количестве предприятий основную часть составляют микропредприятия, например, во Франции — 92,85 %, Канаде - 80 %, Бельгии — 70 % предприятий.
В России доля предприятий с численностью до 10 чел. (микро-предприятия) составляет 73,5%, а с численностью до 50 чел. (малые предприятия) составляет 98%. Поэтому установление в российском законодательстве при определении малых предприятий порогового значения по численности работников на уровне 50 чел. позволит охватить практически все малые предприятия.
В новом Федеральном законе о поддержке малого предпринимательства критерий по численности работающих целесообразно установить в размере 50 чел., кроме того, целесообразно установить критерии в виде доходов от реализации продукции (работ, услуг) и балансовой стоимости активов, примерно на уровне аналогичных критериев ЕС, соответственно, 240 и 170 млн. руб.
Указанные критерии должны применяться и при определении права на применение УСН. Однако, критерий в виде доходов от реализации продукции (работ, услуг) в размере 240 млн. руб. должен применяться дифференцированно.
Например, общий критерий по доходам в целях УСН может быть повышен до 110 млн. руб., что будет соответствовать первоначальному критерию в виде доходов, установленному при введении УСН с I января 1996 г. Федеральным законом от 29.12.95 г. № 222-ФЗ «Об упрощенной системе налогообложения, учета и отчетности для субъектов малого предпринимательства», согласно п. 3 ст. 2 которого субъект малого предпринимательства имел право перейти на УСН, если в течение года, предшествующего кварталу, 8 котором произошла подача заявления на право применения УСН, его валовая выручка не превысила 100 тыс. МРОТ. С 01 мая 2006 г. МРОТ составляет 1100 руб. в месяц (ст. 1 Федерального закона от 26.12.04 г. № 198-ФЗ), соответственно 100 тыс. МРОТ составят 110 млн. руб.
Что касается максимального размера доходов от реализации, то показателя от 110 до 240 млн. руб. целесообразно было бы разрешить применять малым предприятиям исключительно в случаях, когда у них в общем объеме доходов от реализации продукции (работ, услуг) не менее 90% составит доля доходов от реализации:
высокотехнологичной продукции и услуг (в т.ч. на экспорт —70%);
продукции и услуг от осуществления инновационной деятельности;
прав на изобретения, промышленные образцы, полезные модели, программы для ЭВМ и базы данных (за исключением случаев их перепродажи);
научно-исследовательских о опытно-конструкторских работ собственного производства.
При этом право утверждать перечень высокотехнологичной продукции и услуг, а также продукции и услуг от осуществления инновационной деятельности в целях УСН следовало бы предоставить Правительству РФ.
Что касается предлагаемого ограничения в виде балансовой стоимости активов малого предприятия в размере 170 млн. руб. то данный критерий следовало бы также применять дифференцированно, в целях стимулирования деятельности малых предприятий по повышению эффективности производства.
Например, при определении указанного критерия в стоимости основных средств и нематериальных активов могло бы не учитываться приобретенное малым предприятием:
новое высокотехнологичное оборудование (при условии ввода его в эксплуатацию);
исключительное право патентообладателя на изобретение, промышленный образец, полезную модель;
исключительное
авторское
право на программы
для ЭВМ,
базы
данных и т.д.
(при условии
его фактического
использования
в производстве).
Такой критерий как средняя численность работников мог бы быть использован в целях стимулирования привлечения малыми предприятиями, работающими в редко заселенных территориях России, работников из числа переселенцев, прибывших на эти территории в рамках осуществляемых мероприятий по реализации государственной миграционной политики.
Например, при определении ограничения в 50 работающих в фактической средней численности малого предприятии могли бы не учитываться работники, принятые в рамках реализации государственной политики по привлечению трудовых ресурсов, осуществляемой в связи с реализацией внутренней миграционной политики через территориальное перераспределение трудовых ресурсов внутри страны, перепрофилирование рабочей силы, а также реализацией внешней миграционной политики по стимулированию притока в страну квалифицированной миграции, привлечения из-за рубежа наших соотечественников. При этом право увеличивать максимальный размер критерия в виде средней численности работающих (например — до 100 чел.) следовало бы предоставить законодательным (представительным) органам государственной власти субъектов Российской Федерации.
Перечень условий для дифференцированного применения критериев в виде доходов от реализации продукции (работ, услуг), средней численности работающих и балансовой стоимости активов может быть и шире, исходя из обозначенных государством приоритетов социально-экономического развития, которые должны решаться с помощью развития малого бизнеса.
Вместе с тем, при установлении предлагаемых критериев для применения УСН, особенно в виде доходов от реализации, следует учитывать потери бюджетной системы и, в первую очередь, федерального бюджета.
 Так,
согласно расчетам
Минфина России,
представленным
на заседание
Правительства
РФ 03 марта 2005 г.,
рассматривавшим
проект федерального
закона о внесении
изменений в
УСН, в том числе
предложения
об увеличении
с 01 января 2006 г.
критерия в виде
доходов, дающего
право на применение
УСН, с 15 млн. руб.
до 20; 30 или до 50 млн.
руб. потери
бюджета могли
бы составить
соответственно
10,3, 37,5 и 48,4 млрд. руб.,
тогда как все
поступления
от УСН за 2005 г.
составили 38,8
млрд. руб.
Поэтому важнейшей задачей при совершенствовании законодательства о поддержке малого предпринимательства является разработка мер направленных на предотвращение искусственного дробления предприятий на более мелкие единицы в целях получения доступа к льготам, предназначенным для малого предпринимательства. Поэтому важно идентифицировать малый бизнес, в том числе в целях применения УСН, с учетом аффилированных компаний (лиц).
В международной практике совокупность предприятий, рассматриваемых для целей налогообложения в качестве единой хозяйственной единицы, — это те малые предприятия, которые зависят от одних и тех же капиталовложений, а также управления, снабжения и пр., даже если эти отдельные малые предприятия с юридической точки зрения являются отдельными хозяйствующими субъектами.
По действующему порядку в гл. 26 НК РФ при определении налогоплательщиков УСН не говорится, что этот налоговый режим применятся именно субъектами малого предпринимательства. Чтобы стать налогоплательщиком УСН необходимо, чтобы доходы организации, стоимость основных средств и нематериальных активов, численность работающих соответствовали установленным гл. 26 НК РФ размерам, а также чтобы доля участия других организаций составляла не более 25%.
Вместе с тем, ограничение по участию других организаций не учитывает возможность косвенной аффилированное или аффилированности с физическим лицом.
Являясь льготным режимом налогообложения, УСН не должен применяться к предприятиям, входящим в единую сеть, а также к предприятиям, аффилированным с крупными и средними предприятиями, вступающими с ними в сделки. Если налогоплательщик владеет десятками предприятий для целей определения его статуса, как налогоплательщика УСН, необходимо идентифицировать и рассматривать собственность по всем принадлежащим собственнику компаниям, включая группы аффилированных лиц. Введение таких правил усложнит налоговое административного, оно будет компенсировано увеличением налоговых поступлений от крупных предприятий в связи с применением общего режима налогообложения. Кроме того, будет обеспечено целевое направление государственных мер по налоговому стимулированию развития малых предприятий.
Таким образом, в целях ограничения возможностей разделения бизнеса на более мелкие единицы с целью перехода на УСН и минимизации налогообложения, необходимо идентифицировать малый бизнес для целей применения УСН с учетом масштабов прямо или косвенно аффилированных с ним лиц. При этом следует иметь в виду, что в целях Налогового кодекса применяется понятие не аффилированных, а взаимозависимых лиц (ст. 20 части первой НК РФ), которое предназначено для осуществления налогового контроля для определения рыночных цен на товары (работы, услуги) по сделкам между взаимозависимыми лицам и.
Поэтому в целях Федерального закона о поддержке малого предпринимательства и в целях УСН для определения принадлежности к малым предприятиям целесообразно применять единое понятие аффилированных лиц, данное в законе РСФСР от 22.03.91 г. № 948-1 «О конкуренции и ограничении монополистической деятельности на товарных рынках» (в