Фінансування державного апарату в Україні
Подільський район
Органи керівництва
охороною здоров’я
Святошинський район
Органи керівництва
охороною здоров’я
Солом’янський район
Органи керівництва
охороною здоров’я
Шевченківський район
Органи керівництва
охороною здоров’я
Таким чином, проведене угруповання показує, що в досліджуваному періоді відбулося зростання кількості організацій, що ставляться до сфери державного управління, збільшилися в обсязі бюджетні витрати на їх фінансування.
У структурі бюджетного фінансування у всіх районах м. Києва найбільша сума витрат припадає на правоохоронні органи, а лідером по витратах на зміст органів державного управління є Печерський район м. Києва.
2. Аналітична частина. Аналіз видатків бюджету на фінансування державного апарату на прикладі діяльності районної державної адміністрації Оболонського району м. Києва
2.1 Визначення ефективності фінансування державного апарату в Оболонському районі м. Києва (Модель1)
Термін "ефект" у перекладі з латинської означає "результат". Отже, категорія "ефективність" може інтерпретуватись як "результативність". Термін ефект має значення результату, наслідку зміни стану певного об'єкта, зумовленої дією зовнішнього або внутрішнього фактора.
Якщо провести математичну аналогію, то ефект - це дельта, приріст деякої змінної або різниця її попереднього і наступного значень. Зрозуміло, що значення цієї дельти може бути як додатним, так і від'ємним або взагалі нульовим. Подібно до цього й ефект може бути як позитивним, коли зміни є корисними, так і негативним, коли зміни деструктивні, або нульовим, коли змін немає. Утім, останній випадок, а саме коли результат нульовий, можна в конкретних умовах вважати або позитивним, або негативним ефектом і окремо не розглядати.
Таким чином, існує як об'єктивна зміна стану певної системи (об'єкта), так і її оцінка
Ефективність фінансування державних установ визначається сумою коштів, яку держава може зекономити в процесі фінансування органів державної влади. Цей показник може бути визначений як відхилення результатів фінансування від середньої величини .
Тому в даному випадку ми будемо визначати ефективність як показник , який буде визначатися як сума бюджетних витрат, поділена на кількість органів державної влади, які фінансуються з бюджету районної державної адміністрації.
Для цього
ми будемо
використовувати
формулу : Е = фін
д.о. : Ковр.
Після чого ми визначимо середню суму ефективності по місту Києву, і визначмо відхилення по районах міста, визначивши ефективність такого фінансування в Оболонському районі м. Києва.
Дані про стан ефективності фінансування органів державної влади, наведені у таблиці (див. табл. 2.1.)
Таблиця 2.1. Стан ефективності фінансування органів державної влади в м. Києві
| Район | Показники ефективності | ||
| Сума видатків (тис. грн) | Кількість установ | Розрахунок ефективності по рокам | |
|
Оболонський район |
|||
| 2005 рік | 1423 | 23 | 61,9 |
| 2006 рік | 1440,3 | 25 | 57,6 |
| 2007 рік | 1451,5 | 27 | 53,8 |
| 2008 рік | 1501,6 | 27 | 55,6 |
| 2009 рік | 1502,8 | 27 | 55,7 |
| Середнє значення суми видатків | 1463,8 | ||
| Середнє значення ефективності | 56,9 | ||
| Середній показник кількості установ | 25,8 | ||
|
Голосіївський район |
|||
| 2005 рік | 1211,2 | 21 | 57,7 |
| 2006 рік | 1216,1 | 21 | 57,9 |
| 2007 рік | 1434,9 | 21 | 68,3 |
| 2008 рік | 1412,9 | 21 | 67,3 |
| 2009 рік | 1412,1 | 21 | 67,2 |
| Середнє значення суми видатків | 1337,4 | ||
| Середнє значення ефективності | 63,7 | ||
| Середній показник кількості установ | 21 | ||
|
Дарницький район |
|||
| 2005 рік | 1062,6 | 22 | 48,3 |
| 2006 рік | 1276,2 | 22 | 58,0 |
| 2007 рік | 1162,1 | 22 | 52,8 |
| 2008 рік | 1192,6 | 22 | 54,2 |
| 2009 рік | 1262,6 | 22 | 57,4 |
| Середнє значення суми видатків | 1191,2 | ||
| Середнє значення ефективності | 54,1 | ||
| Середній показник кількості установ | 22 | ||
|
Деснянський район |
|||
| 2005 рік | 1261,1 | 22 | 57,3 |
| 2006 рік | 1276,2 | 24 | 53,2 |
| 2007 рік | 1356,2 | 24 | 56,5 |
| 2008 рік | 1400,2 | 24 | 58,3 |
| 2009 рік | 1466,2 | 24 | 61,1 |
| Середнє значення суми видатків | 1352,0 | ||
| Середнє значення ефективності | 57,3 | ||
| Середній показник кількості установ | 23,6 | ||
|
Дніпровський район |
|||
| 2005 рік | 922,5 | 22 | 41,9 |
| 2006 рік | 1029,1 | 26 | 39,6 |
| 2007 рік | 1023,1 | 26 | 39,4 |
| 2008 рік | 1113,1 | 26 | 42,8 |
| 2009 рік | 1122,5 | 26 | 43,2 |
| Середнє значення суми видатків | 1042,1 | ||
| Середнє значення ефективності | 41,4 | ||
| Середній показник кількості установ | 25,2 | ||
|
Печерський район |
|||
| 2005 рік | 1622,2 | 21 | 77,2 |
| 2006 рік | 1677,8 | 21 | 79,9 |
| 2007 рік | 1745,1 | 21 | 83,1 |
| 2008 рік | 1821,1 | 21 | 86,7 |
| 2009 рік | 1922,8 | 21 | 91,6 |
| Середнє значення суми видатків | 1757,8 | ||
| Середнє значення ефективності | 83,7 | ||
| Середній показник кількості установ | 21 | ||
|
Подільський район |
|||
| 2005 рік | 1188,2 | 20 | 59,4 |
| 2006 рік | 1189,1 | 21 | 56,6 |
| 2007 рік | 1198,1 | 23 | 52,1 |
| 2008 рік | 1200,1 | 23 | 52,2 |
| 2009 рік | 1288,2 | 23 | 56,0 |
| Середнє значення суми видатків | 1212,7 | ||
| Середнє значення ефективності | 55,3 | ||
| Середній показник кількості установ | 22 | ||
|
Святошинський район |
|||
| 2005 рік | 1021,6 | 23 | 44,4 |
| 2006 рік | 1189,1 | 23 | 51,7 |
| 2007 рік | 1198,1 | 23 | 52,1 |
| 2008 рік | 1200,1 | 23 | 52,2 |
| 2009 рік | 1288,2 | 23 | 56,0 |
| Середнє значення суми видатків | 1179,4 | ||
| Середнє значення ефективності | 51,3 | ||
| Середній показник кількості установ | 23 | ||
|
Солом’янський район |
|||
| 2005 рік | 1403,5 | 21 | 66,8 |
| 2006 рік | 1502,1 | 21 | 71,5 |
| 2007 рік | 1455,2 | 21 | 69,3 |
| 2008 рік | 1588,7 | 21 | 75,7 |
| 2009 рік | 1605,7 | 21 | 76,5 |
| Середнє значення суми видатків | 1511,0 | ||
| Середнє значення ефективності | 72,0 | ||
| Середній показник кількості установ | 21 | ||
|
Шевченківський район |
|||
| 2005 рік | 1211,2 | 21 | 57,7 |
| 2006 рік | 1313,2 | 21 | 62,5 |
| 2007 рік | 1410,7 | 21 | 67,2 |
| 2008 рік | 1481,3 | 21 | 70,5 |
| 2009 рік | 1511,2 | 21 | 72,0 |
| Середнє значення суми видатків | 1385,5 | ||
| Середнє значення ефективності | 66,0 | ||
| Середній показник кількості установ | 21 | ||
Середній показник ефективності фінансування буде обчислюватися по формулі ( Есер):
Есер = Середнє арифметичне від суми середніх показників суми видатків: Середнє арифметичне від суми показників кількості установ
Есер = (((1464 , 0 тис. грн.+ 1337 , 0 тис грн . +1191 , 0 тис грн . + 1352 , 8 тис грн .+ 1042 , 0 тис грн . + 1757 , 8 тис грн . + 1212, 6 тис грн . + 1179, 4 тис грн . + 1511, 0 тис грн .+ 1385, 4 тис грн .) : 10)) : (( 25, 8 + 21+ 22+ 23,6 + 25,2+ 21+22+ 23+ 21+21) :10)) = 1343, 2 тис грн : 22, 56 = 59, 4
Отримане значення будемо вважати оптимальним з погляду фінансування державних установ, а будь-яке відхилення від цього значення будемо вважати або фактором високої ефективності, або фактором низької ефективності державних установ.
Даний аналіз проведений у таблиці (див. табл. 2.2).
Таблиця 2.2 Показники ефективності фінансування органів державної влади в м. Києві
| Район | Показник ефективності | Відхилення від оптимального значення | Висновок |
| Оболонський район | 56,9 | -2,5 | Ефективно |
| Голосіївський район | 63,7 | 4,3 | Не ефективно |
| Дарницький район | 54,1 | -5,3 | Ефективно |
| Деснянський район | 57,3 | -2,1 | Ефективно |
| Дніпровський район | 41,4 | -18,0 | Ефективно |
| Печерський район | 83,7 | 24,3 | Не ефективно |
| Подільський район | 55,3 | -4,1 | Ефективно |
| Святошинський район | 51,3 | -8,1 | Ефективно |
| Солом’янський район | 72 | 12,6 | Не ефективно |
| Шевченківський район | 66 | 6,6 | Не ефективно |
Таким чином, оскільки показники діяльності Оболонської районної державної адміністрації в області фінансування державних установ, нижче чим оптимальний показник, що говорить про менші витрату бюджетних коштів на зміст державного апарата, чим у середньому по Києву, то можна говорити про ефективність даного напрямку фінансової діяльності.
При ріст ефекту ( Пре) становить: Пре =61,9:55, 6 х 100 % - 100 % = 11 %
За досліджуваний період кількість державних установ в Оболонському районі м. Києва виросло на 4 установи.
Приріст кількості установ (Прк) склав:
(Прк) = 27:23 х 100 % - 100 % = 17 %
За досліджуваний період у районі також збільшилася кількість державних службовців з 1223 чіл до 1325 чіл.
Індекс ефективності ( Іэ) розрахуємо по формулі :
Іэ = (Прк) : ( Пре)
і за умови, що даний показник вище «1» будемо говорити про те, що приріст державних установ перевищує приріст витрат районної адміністрації на їхнє утримання, що також буде говорити про ефективність фінансування .
Іе = 17% :11% = 1, 54.
Отримане значення дозволяє говорити про ефективну роботу районної адміністрації Оболонського району м. Києва по фінансування державного апарата й державних установ.
2.2 Аналіз динаміки обсягів фінансування органів державного управління Оболонського району м. Києва ( Модель2)
2.2.1 Аналіз змін за рахунок росту кількості державних установ
Проведемо факторний аналіз динаміки фінансування органів державної влади за рахунок зміни чисельності державних установ в Оболонському районі м. Києва.
Фактори - це причини, що формують результати господарсько-фінансової діяльності.
Виявлення і кількісний вимір ступеня виявлення окремих факторів на зміну результативних показників господарсько-фінансової діяльності підприємства являє собою одне з найважливіших завдань економічного аналізу. Вплив факторів по різному відображається на зміні результативних показників господарської діяльності. Розібратися в причинах зміни досліджуваних явищ, точніше оцінити місце і роль кожного фактору у формуванні величини результативних показників дозволить класифікація факторів.
Для проведення факторного аналізу складемо таблицю (див. табл. 2.3)
Таблиця 2.3 Дані для проведення факторного аналізу динаміки обсягів фінансування органів державного управління Оболонського району м. Києва
| Показники | Роки | |
| 2005 | 2009 ( тис. грн) | |
|
Сума
фінансування
|
1423,0 тис. грн | 1502,8 тис. грн |
| Кількість державних установ (шт.) | 23 шт | 27 шт |
| Кількість державних службовців | 1123 чіл | 1324 чіл |
| Ефективність (Еф) | 61.9 тис. грн | 55 , 6 тис. грн |
В факторному аналізі використовують такі формули:
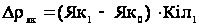
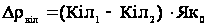
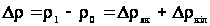
В моїй роботі ці формули приймають такий вигляд:
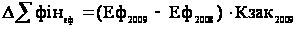
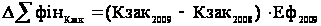

Обсяг виявленої суми фінансування змінився за рахунок зміни кількості державних установ в районі на:
 =
(61,9 тис. грн. – 55,6 тис
грн.) х 4 шт = 25,2 тис.грн.
Приріст суми фінансування органів державної влади в Оболонському районі м. Києва в цілому складе :
61, 9 тис. грн. – 55, 6 тис грн = 6, 3 тис. грн.
2.2.2 Аналіз індикатора інтенсифікації діяльності ( Модель 3)
Всі фактори, які впливають на динаміку діяльності, можна поділити на 2 групи:
1. Фактори екстенсивно розвитку – кількість закладів держуправління.
2. Фактори інтенсивної динаміки – ефективність фінансування закладів держуправління.
Важливим завданням розвитку економіки с послідовне підвищення ролі інтенсивних факторів в цьому розрізі, тому в процесі аналізу необхідно визначити вплив на динаміку ефекту окремих екстенсивних і інтенсивних факторів і дати при цьому характеристику інтенсифікації діяльності.
Індикатор інтенсивності за рахунок інтенсивних факторів Іін визначається як відношення між різницею показників ефективності до ефективності фінансування до суми змін у фінансуванні за рахунок зміни кількості установ. Розраховуємо по формулі:
Іін =
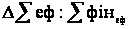
Іін = (61,9 тис. грн. – 55, 6 тис грн.) : 25,2 тис. грн. = 0, 25.
Таким чином, показник ефективності, досягнутий за рахунок інтенсивних факторів фінансування становить:
6,3 тис. грн. х 0,25 = 1,575 тис грн.
2.2.3 Факторний аналіз динаміки ефективності фінансування за рахунок зміни обсягів фінансування (Модель 4)
Аналіз динаміки ефективності проведення фінансування держуправління здійснюється за такими факторами, як сума фінансування держуправління та кількість закладів держуправління, за такими такою формулою:
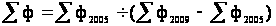
Ефективність фінансування за рахунок зміни обсягів фінансування становить:
55,6 тис. грн : (61,9 тис грн – 55,6 тис грн.) = 10,22 тис грн.
2.2.4 Аналіз динаміки абсолютних величин (Модель 5)
Аналіз динаміки абсолютних величин буде зроблений методом ланцюгових підстановок за період з 2005 по 2009 роки. Даний аналіз наведений у таблиці (див. табл. 2.4)
Таблиця 2.4 Аналіз динаміки абсолютних величин
| Роки | Обсяг фінансування ( тис. грн) | Відхилення ( тис грн) |
| 2005 рік | 1423,0 | – |
| 2006 рік | 1440,3 | + 28,5 |
| 2007 рік | 1451,5 | +11,2 |
| 2008 рік | 1501,6 | + 50,1 |
| 2009 рік | 1502,8 | 1,2 |
2.2.5 Аналіз коефіцієнта еластичності ( Модель 6)
Коефіцієнт еластичності показує на скільки відсотків змінюється результативна ознака при зміні фактора ознаки на 1%. В моєму випадку, він показує на скільки відсотків змінюється сума фінансування держу правління при зміні кількості закладів держу правління на 1%
Темп приросту ефекту (ПрЕ) складає:
ПрЕ =61,9 : 55, 6 х 100 % = 111 %
За досліджуваний період кількість державних установ в Оболонському районі м. Києва виросло на 4 установи.
Приріст кількості установ (Прк) склав:
Прк = 27:23 х 100 % - 100 % = 117 %
Розрахуємо коефіцієнт еластичності залежності суми фінансування від кількості державних установ:
Т ін.: Прк : 111:117 =0, 94
Таким чином, можна сказати, що за умови зниження кількості державних установ на 1 % сума фінансування знизиться на 0, 94 %
2.2.6 Аналіз структури у відносному вимірі ( Модель 7)
Для аналіз структури у відносному вимірі складемо таблицю, у яку включимо структуру бюджетних витрат на фінансування державних установ у м. Києві.
Таблиця 2.5 Структура видатків на утримання органів державної влади в Оболонському районі м. Києва
| Назва державного органу | Сума видатків | Зміни в кількості установ |
| Органи місцевого самоврядування | 269,7 | – |
| Правоохоронні органи | 561,2 | – |
| Органи керівництва освітою | 153.4 | +1 |
| Органи керівництва охороною здоров’я | 130,7 | +1 |
| Органи керівництва спортом та культурою | 153,1 | +1 |
| Інші органи державної влади | 234,7 | +1 |
| Всього | 1502,8 | 27 |
В структурі факторів формування бюджету кожна стаття видатків складає:
1. Органи місцевого самоврядування :
100 % : 1502,8 тис грн х 269,7 тис грн = 18 %
2. Правоохоронні органи:
100 % : 1502,8 тис грн х 561,2 тис грн = 40 %
3. Органи керівництва освітою:
100 % : 1502,8 тис грн : 100 % х 153.4 тис грн =10%
4. Органи керівництва охороною здоров’я:
100 % : 1502,8 тис грн х 130,7 тис. грн = 8
5. Органи керівництва спортом та культурою:
100 % : 1502,8 тис грн х 153,1 = 10%
6. Інші органи державної влади:
100 % : 1502,8 тис грн х 234,7 тис грн = 14%
2.2.7 Аналіз кон’юнктури внутрішніх коливань(Модель 8)
Аналіз кон'юнктури внутрирічних коливань здійснюється відповідно до давлених завдань і наявності інформації. Він є основою вивчення економічної кон'юнктури та прогнозування економічних процесів.
В цій моделі використовуються дані по періодам року. Я буду розглядати на основі квартальних показників видатків на фінансування держуправління.
Частковими аналітичними показниками внутрирічних коливань виступає індекс сезонності, який розраховується за формулою:
U= Уі/У сер
Усер = ∑ Уі / n
де n – кількість кварталів (4)
У сер складає:
У сер = 1502,8 тис грн : 4 квартала = 375,7
Дані для проведення аналізу індексу сезонності представлені в таблиці (дів табл. 2.6.)
Таблиця 2.6 Дані для аналізу індексу сезонності
| Квартали | Обсяг фінансування (тис грн) | Відхилення тис грн. | Індекс сезонності |
| І квартал | 542,1 | 116,3 | 0,7 |
| ІІ квартал | 322,7 | - 53,0 | 1,2 |
| ІІІ квартал | 423, 8 | 48,1 | 0,9 |
| ІV квартал | 214,2 | - 161,5 | 1, 8 |
| Всього | 1502,8 |
Побудуємо графік індексу сезонності (див. рис. 2.1.)
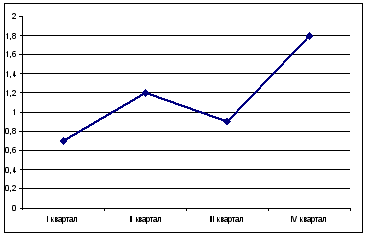
Рис. 2.1 - Графік індексу сезонності
Середнє значення відхилення індексу сезонності складає
(0, 7 +1,2 +0, 9 +1, 8) : 4 = 1, 07.
Даний показник свідчить, що в окремі місяці сума коливань фінансування досягає 7 % .
2.2.8 Аналіз основних тенденцій і прогноз явища, що аналізується (Модель 9)
Узагальнення аналізу динаміки є вивчення та аналітична характеристика основних тенденцій розвитку.
На основі цієї тенденції здійснюється прогнозування. Важливим аналітичним методом прогнозування є екстраполяція.. Екстраполяція – це продовження на перспективу наявної основної тенденції.
За інформаційну базу для аналізу закономірностей розвитку і прогнозування візьмемо дані про кількість установ держуправління протягом 2005-2009 років. Побудуємо графік (див. рис. 2.2)
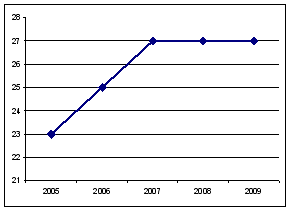
Рис. 2.2 - Динаміка росту кількості держаних установ в Оболонському районі м Києва
Процес прогнозування включає в себе визначення основної тенденції. Кількісна оцінка параметрів та похибки трендової функції визначають ймовірність прогнозу та розраховують довірчі межі прогнозної функції.
Спрогнозуємо можливий ріст кількості державних установ і обсягів фінансування в найближчі п'ять років на основі загальних тенденцій розвитку сфери державного управління в м. Києві.
Таблиця 2.7 Аналіз динаміки абсолютних величин
| Роки | Обсяг фінансування ( тис грн) | Відхилення ( тис грн) | Приріст в % |
| 2005 рік | 1423,0 | – | – |
| 2006 рік | 1440,3 | + 28,5 | +1 |
| 2007 рік | 1451,5 | +11,2 | +0,2 |
| 2008 рік | 1501,6 | + 50,1 | +3,1 |
| 2009 рік | 1502,8 | + 1,2 | +0,1 |
Середня сума приросту становить:
( 1% + 0,2 % + 3,1 % +0,1 % ) :4 = 1.1 % .
Таким чином, можна спрогнозувати, що щорічно при тих же тенденціях розвитку установ державної влади в Оболонському районі м. Києва щорічна сума приросту складе 1,1 %, а сума приросту об'ємів фінансування в найближчі п'ять років складе 1,1 % х 5 = 5, 5 %
Будуємо графік приросту фінансування в % в 2009 -2014 роках (див. рис. 2.3)
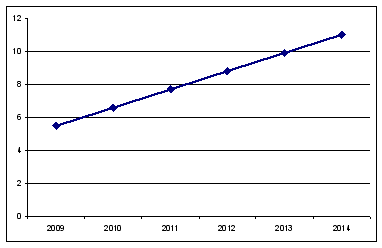
Рис. 2.3 - Прогнозований приросту фінансування в 2009 -2014 роках (в %)
Даний графік демонструє загальний тренд збільшення обсягу фінансування органів державної влади в найближчі п'ять років.
2.2.9 Аналіз на основі міжрегіональних зв'язків ( Модель 10)
Модель міжрегіональних зв'язків є стандартною та використовується для комбінаційного аналізу взаємозв'язків. У нашому випадку цей розподіл фінансування по його суб'єктах.
У таблиці 2.8 наведені дані по суб'єктах фінансування органів державної влади в Оболонському районі м. Київ.
Таблиця 2.8 Дані по суб'єктах фінансування органів державної влади в Оболонському районі м. Київ ( тис. грн)
| Назва державного органу | Сума міських видатків | Сума районних видатків |
| Органи місцевого самоврядування | 2341,3 | 269,7 |
| Правоохоронні органи | 5362,7 | 561,2 |
| Органи керівництва освітою | 1713,2 | 153.4 |
|
Органи керівництва охороною здоров.’я |
1469, 0 | 130,7 |
| Органи керівництва спортом та культурою | 1511. 5 | 153,1 |
| Інші органи державної влади | 1817,9 | 234,7 |
| Всього | 14351,6 | 1502,8 |
Усього в загальному обсязі бюджетного фінансування органів державної влади частка Оболонського району становить
100 % : 14351,6 тис грн х 1502,8 = 10,4
Зі структурі органів державної влади, які фінансуються за рахунок бюджету частка Оболонського району м. Києва становить:
1. Органи місцевого самоврядування:
100 % : 2341,3тис грн х 269,7 тис грн = 10,5 %
2. Правоохоронні органи:
100 % : 5362,7 тис грн х 561,2 тис грн = 10,5 %
3. Органи керівництва освітою:
100 % : 1713,2 тис грн х 153.4 тис грн = 9 %
4. Органи керівництва охороною здоров’я:
100 % : 1469, 0 тис грн х 130,7 тис. грн = 9 %
5. Органи керівництва спортом та культурою:
100 % : 1511. 5 тис грн х 153,1 = 10%
6. Інші органи державної влади:
100 % : 1817,9 тис грн х 234,7 тис грн = 13%
У таблиці 2.9 наведені дані про місце Оболонського району м. Києва в структурі фінансування органів державної влади і відхилення даних показників від загальної частки, що займає район по досліджуваних параметрах у структурі бюджету м. Києва.
Таблиця 2.9 Місце Оболонського району м. Києва в структурі фінансування органів державної влади
| Назва державного органу | Сума районних видатків | % районних видатків в структурі бюджету |
Відхилення від загальної доли |
| Органи місцевого самоврядування | 269,7 | 10,5 | + 0,1 |
| Правоохоронні органи | 561,2 | 10,5 | +0,1 |
| Органи керівництва освітою | 153.4 | 9 | - 1,4 |
|
Органи керівництва охороною здоров’я |
130,7 | 9 | -1,4 |
| Органи керівництва спортом та культурою | 153,1 | 10 | - 0,4 |
| Інші органи державної влади | 234,7 | 13 | + 2,6 |
Таким чином, можна говорити про те, що сума приватних показників не істотно відрізняється від загального показника фінансування за винятком показника «інші органи державної влади» ( +2,6).
2.2.8 Аналіз ефективності структурної політики (індексний аналіз) (Модель 11)
Аналіз ефективності структурної політики буде проводиться на основі даних про ефективність фінансування по районах м. Києва
Дані для цього аналізу наведені в таблиці ( дів табл. 2.10 )
| Район | Показник ефективності | Розрахунок індексу ефективності | Відхилення від «1» |
| Оболонський район | 56,9 | 1,06 | 0,06 |
| Голосіївський район | 63,7 | 0,95 | -0,05 |
| Дарницький район | 56,1 | 1,08 | 0,08 |
| Деснянський район | 57,2 | 1,06 | 0,06 |
| Дніпровський район | 41,3 | 1,46 | 0,46 |
| Печерський район | 83,6 | 0,72 | -0,28 |
| Подільський район | 55,2 | 1,09 | 0,09 |
| Святошинський район | 52,1 | 1,16 | 0,16 |
| Солом’янський район | 72 | 0,84 | -0,16 |
| Шевченківський район | 66 | 0,92 | -0,08 |
| Середній показник ефективності | 60,4 |
Будь-яке значення індексу менше «1» буде говорити про те, що даний район у структурі загального обсягу фінансування має незадовільні показники ефективності.
До таких районів ставляться:
1) Голосіївський район
2) Печерський район
3) Солом’янський район
4) Шевченківський район
До районів з ефективними показниками фіксування ставляться :
1) Оболонський район
2) Дарницький район
3) Деснянський район
4) Дніпровський район
5) Подільський район
6) Святошинський район
У структурному плані відсоток районів, що мають ефективну систему фінансування державних установ становить:
100 % : 10 районів х 6 районів = 60 %
Відсоток районів, що мають неефективну систему фінансування державних установ становить:
100 % : 10 районів х 4 райони = 40 %
На діаграмі (див. мал. 2.4) відображена структура районів м. Києва по рівню ефективності фінансування органів державної влади
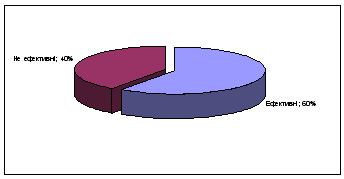
Рис. 2.4 - Структура районів м. Києва по упущу ефективності фінансування органів державної влади
Таким чином, проведений аналіз показує, що більша частина районів м. Києва не ефективно використає бюджетні коштів на фінансування органів влади, що вимагає пошуку шляхів підвищення ефективності, зниження витрат на зміст державного апарату.
2.2.9 Аналіз динаміки зміни бюджету фінансування органів державної влади ( Модель 12)
Для аналізу динаміки зміни бюджету фінансування органів державної влади складемо таблицю зміни середнього обсягу фінансування по роках (див. табл. 2.11)
Таблиця 2.11. Динаміка зміни бюджету фінансування органів державної влади в період з 2005 по 2009