Реформирование пенсионного фонда Российской Федерации
Реализация в полном объеме предлагаемого подхода привела бы к экстраполяции существующих диспропорций в оплате труда и доходах трудоспособного населения на доходы лиц пенсионных возрастов, когда разница в размере пенсионных выплат или аннуитетов достигала бы более чем 10-кратного уровня. Относительно равномерное распределение пенсий между пенсионерами в течение долгого времени выступало в качестве одного из факторов, противодействующего развитию доходных диспропорций в обществе. Резкое дифференцирование размеров пенсий и аннуитетов стало бы дополнительным фактором социального расслоения.
Ограничения по возрасту (от 30 лет) в первом сценарии пенсионной реформы были предприняты с тем, чтобы сохранить за ПФ известную долю поступлений, необходимую для финансирования текущих выплат. Подобное решение снижало возможности молодежи накопить достаточную сумму средств на индивидуальных счетах. Впоследствии им пришлось бы отчислять на именные счета средства по большему тарифу. Одновременно данное решение могло спровоцировать уклонение этой категории плательщиков от отчислений в ПФ, поскольку они должны были платить взносы в систему, по которой не приобретут впоследствии никаких прав.
В проекте не предусматривалось каких бы то ни было механизмов "осовременивания" размера выплачиваемых в распределительной системе пенсий и их увязки с уровнем заработной платы, на который начислялись страховые взносы в Пенсионный фонд РФ. Здесь явно нарушался принцип социальной справедливости по отношению к лицам, остающимся в распределительной системе, что могло вызвать определенное политическое напряжение.
Ориентируясь на новозеландский вариант пенсионной реформы, авторы концепции предполагали ввести возможность наследования пенсионных сбережений. С одной стороны, это создавало дополнительный стимул к формированию таких сбережений, с другой, - не исключено, что результатом могло быть снижение склонности к сбережению у наследующих поколений. Из этого вытекал также вопрос, за счет каких источников могут финансироваться пенсии тем гражданам, продолжительность жизни которых превысит ожидаемую, но они исчерпали все накопленные сбережения.
Для решения этой проблемы требовалось формирование каких-то элементов солидарности.
В концепции также не были рассмотрены последствия повышения пенсионного возраста в контексте ситуации на российском рынке труда. Очевидно, что оценка стоимости реформы должна была включать совокупные затраты государства, которые оно вынуждено будет нести в связи с повышением пенсионных возрастов вне зависимости от времени и темпа их изменения, а также конкретной формы расходов (пособия по безработице или материальная помощь лицам, длительное время не имеющим работы, доплаты на иждивенцев, пособия по нуждаемости и т.д.).
Помимо негативного социального эффекта, который затрагивал экономические интересы массовых групп населения, у рассматриваемой версии перехода были прямые экономические и финансовые издержки. Вероятнее всего, после конструирования накопительной системы в "чистом виде" в связи с существенной дифференциацией размера пенсионных выплат правительству пришлось бы искать механизмы перераспределения и компрессии, что привело бы к новому витку изменений в пенсионном законодательстве и дополнительным финансовым затратам [15, с.43].
На стадии проработки реформы отсутствовала сколько-нибудь ясная программа конкретных направлений инвестирования сбережений населения, которые могут быть аккумулированы в накопительной пенсионной системе. Практически не был проработан механизм начального осуществления реформы.
Итоговый вариант новой Концепции был вынесен осенью 1997 г. на заседание Комиссии по экономической реформе. За это время в концепцию реформирования пенсионной системы на основе накопительных принципов были внесены существенные изменения, а ее начало сдвинуто на 1 января 1999 г. Во-первых, были изменены возрастные границы работников, имеющих право участвовать в накопительной системе. Во-вторых, было рассмотрено несколько вариантов участия в накопительной системе, различавшихся по возрастным интервалам вхождения в накопительную систему. Позиция Правительства в отношении лиц, не сумевших накопить на пенсию, не изменилась - этой категории граждан предполагалось выплачивать финансируемую из бюджета минимальную пенсию на уровне 70–80% прожиточного минимума.
В итоговом сценарии был изменен порядок расчета величины накопленного долга и общей суммы дополнительных взносов, уплачиваемой предприятием за лиц, работающих во вредных условиях труда. При этом дополнительные страховые взносы работодателя, поступающие в ПФ, рассматривались как один из существенных источников финансирования издержек перехода к накопительной системе. Предполагалось, что эта мера будет носить временный характер, и ставка дополнительных взносов будет уменьшаться по мере сокращения численности льготных пенсионеров, выходящих на пенсию по старым правилам, т.е. в течение 15–17 лет.
Экспертиза показывала, что переход к накопительным принципам финансирования позволял бы нейтрализовать влияние демографического фактора на финансовую устойчивость пенсионной системы в долгосрочной перспективе. Однако при выборе варианта перехода было необходимо учитывать, с одной стороны, финансовые ограничения начального периода перехода (возможности найти дополнительные источники финансирования), а с другой, - возможность ускорения процесса перехода в последующие годы, с тем, чтобы сократить период сосуществования двух систем, финансирование которых ложится на плечи работающего поколения. В частности, анализ издержек перехода в первые годы после начала пенсионной реформы по данному варианту показывал, что потери ПФ могли быть практически полностью возмещены за счет введения дополнительных взносов работодателей в рамках реформирования льготных пенсий. Перевод финансирования льготных (досрочных) пенсий в рамки профессиональных пенсионных программ и повышение пенсионного возраста у женщин на пять лет после 2000 г. в сочетании с благоприятной демографической ситуацией в начале 2000-х гг. позволял бы добиться довольно значительного превышения доходов Пенсионного фонда над его расходами. По этому сценарию профицит Пенсионного фонда растет с начала реформы, достигает максимума в 2010 г., после чего начинает снижаться [13, с.80].
Вместе с тем, учитывая достаточно быстрый переход к накопительной системе, предусмотренный итоговым вариантом Концепции, открытым оставался вопрос о том, сумеет ли российская финансовая система переварить быстро растущие пенсионные накопления. Учитывая молодость российских финансовых рынков и потрясения, уже пережитые Юго-Восточной Азией, размещение всех средств пенсионной системы в финансовых активах (пусть даже и в перспективе) представлялось опасным. Как показало дальнейшее развитие событий, для этих опасений имелись серьезные основания.
Хотя Концепция была одобрена Комиссией по экономической реформе, на заседании Правительства России было отмечено, что требуется корректировка ряда положений концепции и подготовка на ее основе программы пенсионной реформы. По содержанию замечаний (сочетание распределительных и накопительных принципов при формировании пенсий с соблюдением государственных гарантий пенсионного обеспечения населения; возможность ведения в рамках персонифицированного учета системы условно накопительных именных счетов; развитие дополнительных обязательных и добровольных профессиональных пенсионных систем с применением накопительных элементов при их формировании; формирование нормативно-правовой базы негосударственного пенсионного страхования и пр) фактически был поставлен вопрос о пересмотре многих принципиальных положений накопительной концепции.
Доработка Концепции 1997 года с учетом этих рекомендаций потребовала обращения к опыту пенсионных реформ в европейских странах, в частности, Швеции и Польше. Население обеих стран интенсивно стареет, а пенсионная система обременяет экономику страны еще больше, чем в России. Польша к тому же имела относительно неразвитые финансовые рынки. Результатом доработки стала Программа пенсионной реформы, проект которой был рассмотрен и одобрен на очередном заседании Правительства в конце 1997 г. В мае 1998 г. Программа была утверждена.
В Программе предлагалась принятая во многих странах смешанная пенсионная система, построенная на реализации следующих трех уровней пенсионного обеспечения граждан.
1. Государственное пенсионное страхование - ведущий элемент системы, по которому выплата пенсий обеспечивается в зависимости от страхового (трудового) стажа, уплаченных взносов в бюджет государственного пенсионного страхования и финансируется как за счет текущих поступлений в Пенсионный фонд, так и за счет средств, полученных от направления части обязательных страховых взносов на накопление и за счет инвестиционного дохода от их размещения.
2. Государственное пенсионное обеспечение - для лиц, которые не приобрели права на пенсию по государственному пенсионному страхованию, а также для отдельных категорий граждан (госслужащие, военнослужащие и др.) за счет средств федерального бюджета.
3. Дополнительное пенсионное страхование (обеспечение), формируемое по накопительным схемам за счет добровольных взносов работодателей и граждан, а в случаях, установленных законодательством Российской Федерации, - обязательных взносов на профессиональные досрочные пенсии по условиям труда [13, с.85].
В итоге наиболее дебатируемый вопрос - переходить ли к накопительному методу страхования в качестве основного элемента трудовой пенсии (концепции трехуровневой системы 1997 г) или ограничиться модернизацией распределительной пенсионной системы (Концепция 1995 г) - был решен в пользу создания смешанного варианта. Тем самым Программа существенным образом отличалась от накопительных концепций Правительства и являлась, скорее, продолжением Концепции 1995 г. с учетом произошедших изменений в законодательстве.
Согласно Программе 1998 года, трудовая пенсия должна была складываться из двух частей - большей, условно-накопительной, и меньшей, накопительной. Условно-накопительные счета отличаются от "безусловно" накопительных только тем, что средства, зачисляемые на них, не размещаются в финансовых активах, а расходуются на выплату пенсий в текущем периоде. Тем самым решаются две задачи: защита от финансовых рисков и сохранение средств в пенсионной системе. Поскольку работник получает информацию о состоянии счета (поступивших взносах и "доходе" в виде величины индексации сформированного условного "пенсионного капитала"), у него создается иллюзия реального личного счета, что изменяет его отношение к пенсионным отчислениям. При выходе на пенсию условный "пенсионный капитал" конвертируется в регулярные пенсионные выплаты с учетом изменений в периоде ожидаемой продолжительности жизни в пенсионных возрастах. Такой дизайн распределительной компоненты пенсионной системы позволяет более последовательно проводить идею страхового подхода к определению размера пенсий. Размер трудовых пенсий исчисляется только исходя из страховых признаков: возраста, страхового стажа и страховых взносов, поступивших на условно-накопительные счета.
Вместе с тем, Программа пенсионной реформы 1998 г. имела ряд существенных недостатков.
1. В Программе отсутствовали количественные оценки предлагаемых в ней мер по реформированию пенсионной системы. Не было сделано оценок издержек перехода. Не были также ясны ответы на принципиальные вопросы: Будет ли достаточно текущих поступлений в ПФ? Каковы потери Пенсионного фонда в связи с поэтапным введением накопительного финансирования? Каково сокращение расходной части в связи с тем, что часть пенсии будет формироваться из накопительных источников? Когда начнет проявляться это сокращение наиболее явным образом? Будет ли оно достаточным, чтобы компенсировать негативное влияние демографических факторов на финансовое состояние Пенсионного фонда?
2. Отсутствовали оценки размера средней пенсии по отношению к средней заработной плате и прожиточному минимуму. Этот вопрос вообще относится к числу критериальных при выборе пенсионных стратегий, но особенно важен, если размер пенсии зависит от ожидаемой продолжительности жизни, как это предлагалось Программой. Возникала опасность, что реализация Программы существенно занизит размер пенсий, особенно женщин, поскольку их ожидаемая продолжительность жизни больше, чем у мужчин, а размер пенсии был бы, соответственно, ниже.
3. Сохранялся монополизм ПФ как государственного финансового субъекта, контролирующего состояние всей национальной пенсионной системы. Согласно Программе ПФ аккумулирует функции страхования, сбора страховых взносов, назначения и выплаты пенсий. Возможности же повышения в ближайшей перспективе роли негосударственных частных институтов Программой не рассматривались.
4. В Программе не был проработан (особенно по сравнению с рассмотренными накопительными концепциями) организационно-финансовый механизм накопительных элементов. Вопросы создания и функционирования второго уровня пенсионной системы - главная идея пенсионной реформы - не получили конкретного развития. Программа поставила под сомнение реальность введения накопительного элемента.
5. По существу идея развития добровольного дополнительного пенсионного обеспечения была лишь декларирована. В программе данный раздел включал только примерную схему налогообложения НПФ. Планировалось освободить от подоходного налогообложения и налогообложения прибыли взносы на именные пенсионные счета в пределах установленного норматива; полностью или частично освободить от налога на прибыль и налога на прирост капитала инвестиционные операции с пенсионными резервами. Вместе с тем предлагалось взимать подоходный налог с пенсионных выплат. По сравнению с предшествовавшими накопительными концепциями не был проработан вопрос о гарантиях вкладов в негосударственные пенсионные фонды [17, с.84].
Важно, что Программа 1998 года впервые была результатом публичного обсуждения и политического консенсуса, а потому имела высокие шансы на успех. Однако еще до начала ее реализации, спустя всего три месяца после принятия, разразился валютно-финансовый финансовый кризис, решающим образом повлиявший на развитие ситуации в пенсионном обеспечении в последующие годы.
Если введение системы условно-накопительных счетов в сроки, установленные Программой пенсионной реформы, стало невозможным в результате ограниченности финансовых ресурсов ПФ, то препятствия для начала накопительной реформы, а также реформы льготного пенсионного обеспечения были еще более очевидны. Дефолт по внутренним и внешним долговым обязательствам РФ, сжатие рынка корпоративных ценных бумаг в сочетании с системным банковским кризисом привели к существенному ограничению инструментов для инвестирования пенсионных средств. К этому следует добавить также банкротства финансовых институтов, которые ранее рассматривались в качестве участников накопительного элемента. Таким образом, в России попросту не осталось сфер для инвестирования, а о доверии населения к финансовым институтам не стоит и говорить.
В 1999 г. большинство экспертов оценивали перспективы пенсионной реформы в России крайне пессимистично. Тем не менее, учитывая неизбежность продолжения демографического старения населения, уже в 2000 г. реформа пенсионного обеспечения снова стала предметом обсуждения на правительственном уровне. В программе социально-экономического развития России на 2001–2010 гг. ее старт был намечен на 2002 г. [12, с.11].
Почему к Программе 1998 года не вернулись после стабилизации положения в пенсионной сфере в 2000–2001 гг.? Во-первых, несмотря на то, что задолженность перед пенсионерами была погашена, размер пенсии все еще был ниже, чем накануне кризиса, и приоритетной была задача повышения пенсий. Во-вторых, с 2000 г. в стране проводилась налоговая реформа, и все платежи во внебюджетные фонды, включая Пенсионный фонд, были заменены знаменитым единым социальным налогом (ЕСН), ставки которого снижаются для более высоких уровней заработной платы.
Если политика регулирования доходов пенсионеров в 2001 г. была в основном предсказуема и развивалась в русле, заданном еще в 2000 г., то бурного развития законотворческой деятельности в сфере пенсионной реформы не ожидалось. После появления очередного варианта пенсионной реформы, подготовленного Министерством экономического развития и торговли России (МЭРТ) в середине 2000 г., полгода прошли в относительном затишье. Пенсионная реформа не обсуждалась.
К ней вернулись в самом начале года, когда по инициативе Президента был сформирован Национальный совет по пенсионной реформе, в состав которого вошли представители ПФ, МЭРТ, Министерства труда и социального развития России, Аппарата Правительства, Государственной Думы, Совета Федерации и пр. Последовавшие за этим события еще раз подтверждают определяющее значение политической воли руководителей государства (в данном случае, Президента) в развитии реформ в России: реформа, "буксовавшая" почти 6 лет, была подготовлена фактически за год. Пакет основных пенсионных законопроектов включал следующие документы:
1. ФЗ "Об обязательном пенсионном страховании в РФ";
2. ФЗ "О трудовых пенсиях в Российской Федерации";
3. ФЗ "О государственном пенсионном обеспечении в РФ";
4. ФЗ "Об инвестировании средств для финансирования накопительной части трудовой пенсии в РФ";
5. ФЗ "О профессиональных пенсионных пенсиях в РФ";
6. ФЗ "Об управлении средствами государственного пенсионного обеспечения (страхования) в РФ" [15, с.61].
В декабре 2001 г. первые три законопроекта были приняты и подписаны Президентом, а Закон об инвестировании прошел первое чтение в Думе. С 2002 г. Россия вступила в новую национальную пенсионную систему.
В чем же пенсионная реформа 2001 года принципиально отличается от предыдущих концепций? В чем ее достижения и в чем изъяны? Отвечает ли она тем вызовам, которые предъявляют демографические, экономические и социальные процессы национальной пенсионной системе?
Предыдущие варианты реформирования системы пенсионного обеспечения также предусматривали создание трех уровней в пенсионном обеспечении. Что нового предлагал пакет 2001 г.? В табл.2.2 представлена сравнительная характеристика каждого уровня в зависимости от варианта концепции пенсионной реформы.
Таблица 2.2
Эволюция пенсионных концепций в России в середине 1990–2001 гг.
| 1 уровень | 2 уровень | 3 уровень | |
|
Концепция 1995 г. |
Базовые пенсии для всех, дифференцированные по степени утраты трудоспособности |
Трудовые пенсии, финансируемые на распределительной основе с сохранением прав на льготную пенсию |
Добровольные профессиональные пенсионные системы и дополнительное частное пенсионное обеспечение |
|
Концепция 1997 г. |
Социальные пенсии, предоставляемые на основе проверки нуждаемости тем, кто не сумел заработать пенсию во втором уровне |
Трудовые пенсии, финансируемые исключительно на накопительных принципах; Обязательные накопительные профессиональные пенсии взамен льготных пенсий |
Добровольные профессиональные пенсионные системы и дополнительное частное пенсионное обеспечение |
|
Программа 1998 г. |
Социальные пенсии, предоставляемые на основе проверки нуждаемости тем, кто не сумел заработать пенсию во втором уровне |
Трудовые пенсии из двух источников: условно накопительные счета (распределительное финансирование), индивидуальные накопительные счета; Обязательные накопительные профессиональные пенсии взамен льготных пенсий |
Добровольные профессиональные пенсионные системы и дополнительное частное пенсионное обеспечение |
Пенсионная реформа 2001–2002 гг. |
Базовые пенсии для всех, дифференцированные по степени утраты трудоспособности + пенсии в рамках государственного пенсионного обеспечения |
Трудовые пенсии из двух источников: распределительные страховые пенсии (=условно накопительные счета), индивидуальные накопительные счета; Обязательные профессиональные накопительные пенсии взамен льготных пенсий |
Добровольные профессиональные пенсионные системы и дополнительное частное пенсионное обеспечение |
Примечание: курсивом выделены совпадающие трактовки первого и второго уровней пенсионного обеспечения.
По способам финансирования пенсий вариант пенсионной реформы, реализуемый в настоящее время, наиболее близок Программе 1998 г. Пенсии первого уровня и часть пенсий второго уровня финансируются из текущих поступлений (распределительный принцип), финансирование другой части пенсий второго уровня и пенсий третьего уровня предполагает предварительное резервирование средств (накопительный принцип).
В чем же в конечном итоге принципиальные отличия новой пенсионной модели от своей предшественницы?
Старая система в основе своей являлась не столько распределительной, сколько перераспределительной - между группами с различным уровнем дохода. Новая модель, оставаясь распределительной, дополняется персонифицированным учетом и накоплением пенсионных прав гражданина и пенсионных обязательств государства [13, с.94].
Новая пенсионная модель в большей мере является страховой, в которой размер пенсии зависит от размера заработной платы.
Новая система, так же как и старая, основана на принципе солидарности поколений. Но в отличие от последней она основана на персонифицированном учете обязательств государства перед будущим пенсионером. При этом на счетах граждан будут накапливаться не средства, а обязательства государства перед гражданами. Платежи за работающих будут поступать в Пенсионный фонд России и фиксироваться на лицевых счетах, но деньги, как и раньше, будут направляться на выплаты пенсий нынешним пенсионерам.
В новой пенсионной модели предложена принципиально новая схема индексации пенсий. В основе ее - прогноз темпов инфляции и роста заработной платы на планируемый год. По этим показателям и с учетом прогнозируемых доходов пенсионной системы и будет определяться размер индексации на год, утверждаемый в бюджете ПФ.
Наконец, новая модель включила накопительный элемент, в рамках которого работники накапливают определенную часть своей заработной платы для самостоятельного финансирования своих будущих пенсий.
Нетрудно, однако, заметить, что новый вариант пенсионной реформы консервативнее программы 1998 г. и содержит больше социальных гарантий. В частности, на первом уровне пенсионной системы произошел возврат к идее универсальных базовых пенсий для всех, которая содержится в положениях Концепции 1995 г. Формирование распределительной пенсии из двух частей - фиксированной для большинства (базовой части) и дифференцированной по трудовому вкладу (страховой части) - снижает дифференциацию пенсий по сравнению с вариантом 1998 г., в котором предусматривалось формирование всей распределительной пенсии в системе условно-накопительных счетов (УНС). Тем самым, удается достичь определенной экономии (или, точнее, меньших темпов роста) пенсионных расходов. Кроме того, мировой опыт свидетельствует о том, что пенсионные системы с универсальными пенсиями пользуются большей поддержкой у населения, чем системы, в которых социальные пенсии предоставляются на основе проверки нуждаемости, как это предусматривалось Программой 1998 г.
В новом варианте пенсионной реформы последовательно реализуется принцип разделения уровней по источникам финансирования. Первый уровень - базовые части трудовых пенсий и пенсии в рамках государственного пенсионного обеспечения - финансируются федеральным бюджетом за счет ЕСН и других налогов. Источники финансирования пенсий второго уровня - обязательные отчисления работодателей (ЕСН) с фонда оплаты труда работников. Наконец, пенсии третьего уровня формируются за счет добровольных отчислений граждан и работодателей на пенсионные цели. Все средства, отчисляемые на финансирование страховой части трудовых пенсий, концентрируются в ПФ. Все отчисления в рамках третьего уровня производятся в негосударственные пенсионные фонды. Отчисления на страховую и накопительную части пенсии дифференцированы по двум основаниям: величина годового фонда заработной платы работника и его возраст. Чем старше работник, тем большая доля его отчислений направляется на финансирование страховой части пенсии. Для мужчин старше 50 лет и женщин старше 45 лет отчисления в накопительную систему не предусмотрены [13, с.97].
3. Переход на накопительно-страховую систему пенсионного обеспечения в 2002-2004 гг.
Прежде чем обратиться к анализу ситуации в пенсионной сфере в 2002–2004 гг., отметим некоторые существующие ограничения. К сожалению, приходится констатировать, что деятельность ПФ продолжает оставаться малопрозрачной со статистической и методической точек зрения [12, с.18].
На протяжении почти двух лет даже численность пенсионеров по видам получаемых пенсий относилась к закрытой информации и была открыта лишь в 2004 г. Принципиальным моментом является отсутствие открытых данных по таким важнейшим параметрам пенсионной системы, как численность и структура застрахованных, дифференциация застрахованных по реальной ставке ЕСН, реального размера налоговой базы для формирования доходов ПФ и т.д. Кроме того, исполнение бюджетов ПФ утверждается с большим опозданием, что затрудняет анализ состояния доходов и расходов ПФ. В этой связи анализ реальной ситуации в пенсионной сфере вообще и результатов первых лет реформы возможен на основе комбинации опубликованных данных ПФ, Росстата, аналитических оценок и результатов выборочных социологических обследований населения.
Численность и структура пенсионеров
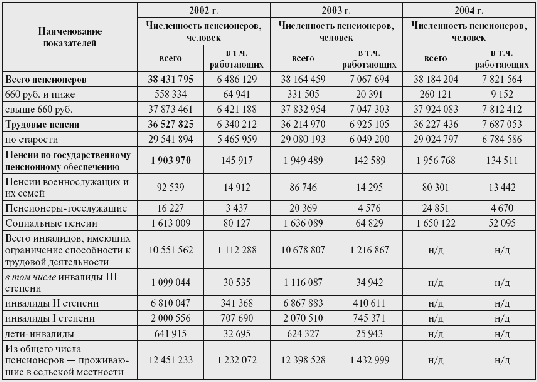
В 2002–2004 гг. численность пенсионеров с незначительными колебаниями превышала 38 млн. человек (см. табл.3.1) и в 2004 г. Составляла более четверти населения страны - 26,5%. В структуре пенсионеров абсолютно большую часть (около 95%) составляют лица, получающие трудовые пенсии и, в основном, пенсии по старости, - их доля составляет около 80% среди получателей трудовых пенсий. Получатели пенсий по государственному пенсионному обеспечению составляют чуть менее 2 млн. человек или 5% от общего числа пенсионеров [13, с.101].
Специфической российской проблемой в социальной сфере вообще и пенсионной, в частности, является значительная доля инвалидов, численность которых в настоящее время приближается к 11 млн. человек, что составляет 7,3% от всего населения страны и почти 30% от общего числа получателей пенсий.
Другой особенностью российского пенсионного и трудового законодательства является возможность совмещения получения пенсий и продолжения работы. Каждый пятый российский пенсионер является работающим пенсионером. Общая их численность составляет почти 8 млн. человек.
Таблица 3.1
Численность пенсионеров и их отдельных категорий в 2002–2004 гг.
3.1 Нормативный и фактический пенсионный возраст
Для российской пенсионной системы принципиальным является вопрос о фактическом возрасте выхода на пенсию и о масштабном распространении досрочного выхода на пенсию. Изменения в российском пенсионном законодательстве, а также методология статистики ПФРФ не позволяет дать ясного и исчерпывающего ответа на вопрос, сколько нынешних пенсионеров вышли на пенсию досрочно и насколько фактический возраст выхода на пенсию ниже общего. Ответ на этот вопрос дают данные выборочных социологических [20, с.47].
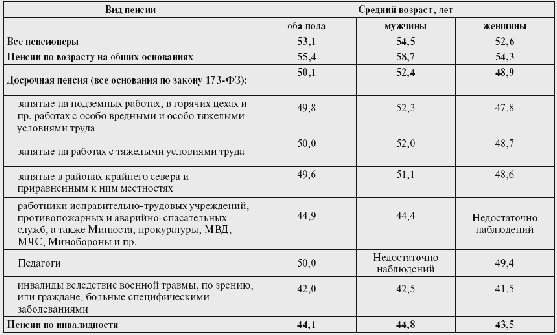
Согласно этим данным, средний возраст оформления пенсии - 53,1 лет (см. табл.3.2). Мужчины оформляют пенсию в среднем в 54,5 лет, а женщины в 52,6 лет. Фактический возраст выхода на пенсию, следовательно, почти на 2,5 года ниже общего у женщин и на 5,5 лет у мужчин.
Таблица 3.2
Средний возраст назначения пенсии в зависимости от ее основания,
респонденты-пенсионеры, лет
3.2 Численность и структура застрахованных, легализация трудовых доходов
В соответствии со статьей 7 ФЗ № 167 "Об обязательном пенсионном страховании в РФ" застрахованными лицами являются граждане РФ, а также постоянно или временно проживающие на территории РФ иностранные граждане и лица без гражданства:
• работающие по трудовому договору или по договору гражданско-правового характера, предметом которого являются выполнение работ и оказание услуг, а также по авторскому и лицензионному договору;
• самостоятельно обеспечивающие себя работой (индивидуальные предприниматели, частные детективы, занимающиеся частной практикой нотариусы, адвокаты);
• являющиеся членами крестьянских (фермерских) хозяйств и некоторые другие [1].
Практически это означает, что под действие пенсионного страхования попадает все занятое население, включая как регулярно занятых, так и самозанятых, за исключением занятых в силовых ведомствах. Точная численность этой категории населения фиксируется в системе персонифицированного учета (СПУ), однако эти данные, как уже отмечалось, доступны для использования только ПФ.
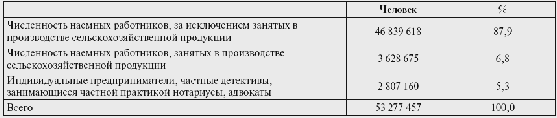
По косвенной оценке, основанной на данных Росстата и ПФРФ, в 2004 г. общая численность застрахованных составляет 53 277 тыс. человек (см. табл.3.3).
Таблица 3.3
Оценка численности и структуры застрахованных в 2004 г.
СПУ предусматривает обязательное открытие индивидуального счета каждого застрахованного лица с фиксацией всех предусмотренных законом страховых взносов работника, а также выдачу каждому застрахованному пенсионного удостоверения застрахованного лица. СПУ является необходимым административным элементом пенсионного страхования, и ее формирование заняло несколько лет. В итоге в стране была создана единая уникальная система, которая в принципе должна была охватить все население, занятое по трудовым договорам и договорам гражданско-правового характера. Так это или нет, помогают оценить некоторые выборочные обследования населения. По данным обследования НИСП, около 4% застрахованных заявляют об отсутствии такого пенсионного свидетельства. Особенно высока доля отметивших, что у них нет карточки пенсионного страхования, среди молодежи (см. рис.3.1). Как правило, это связано с тем, что занятость молодежи - временная, на основе устных договоренностей, что позволяет работодателю не регистрировать их в системе персонифицированного учета [13, с.106].
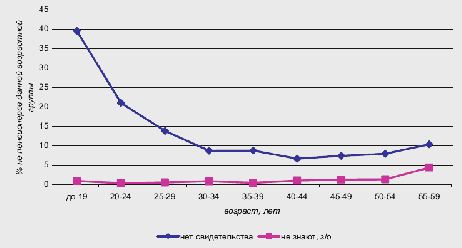
Рис.3.1 Наличие у респондента страхового пенсионного свидетельства
Другая проблема связана с широким распространением на российском рынке труда феномена неформальной занятости. В условиях пенсионной системы смешанного типа, которая включает как страховой, так и накопительный элементы, неформальная занятость, при которой делаются пенсионные отчисления в обе подсистемы, приобретает особое значение. Для ПФ неформальная занятость означает сужение доходной базы, а для населения любые неформальные отношения в части уплаты обязательных пенсионных отчислений ведут к более низкому размеру будущей пенсии.
По данным упомянутого обследования неформальная занятость на основном месте работы охватывает 9% занятых не-пенсионеров. Она концентрируется преимущественно в самых молодых возрастах, хотя уровень неформальной занятости продолжает оставаться относительно высоким и в возрастной когорте 25-34-летних.
Создание неформальных рабочих мест происходит, главным образом, в сфере услуг, и в первую очередь - в области предоставления услуг физическим лицам по ведению домашнего хозяйства, уходу за детьми и нетрудоспособными.
О наличии устных договоренностей с руководством по вопросам оплаты труда заявили 33% работающих не-пенсионеров. В сегменте формальной занятости наличие устных договоренностей об оплате труда назвали 39% не-пенсионеров. Соответственно, теневой занятостью охвачено 36% работающих не-пенсионеров. Теневая занятость более равномерно распределена по всему сегменту формально занятых, однако ее распространенность также убывает с возрастом [15, с.56].
Аналогично, доля рабочих мест с устно регулируемой заработной платой ниже на государственных предприятиях и убывает по мере увеличения размера предприятия, хотя численный порог здесь выше: на средних предприятиях теневые отношения в сфере оплаты труда еще весьма распространены. Следует отметить, что старшие возрастные группы относительно реже оказываются в составе неформальной или теневой занятости (см. рис.3.2), что говорит о том, что они лучше информированы о сути пенсионной реформы и проявляют больший интерес к своей будущей пенсии.
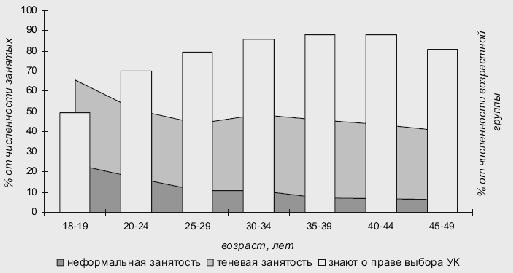
Рис.3.2 Неформальная занятость, теневая занятость и информированность о пенсионной реформе
Одновременно это означает, что "полноценными" участниками пенсионной системы являются наиболее высокооплачиваемые застрахованные работники, поскольку размер заработной платы с возрастом повышается.
Таким образом,