Налоговая политика и её роль в экономике
Проведенный анализ показывает, что прослеживается обратная зависимость между налоговым прессом с одной стороны, объемами производства ВВП и эффективностью экономики с другой, причем СФР как база прямого налога на прибыль более чувствительна к изменениям объемов изъятий, чем ВВП в целом. В кризисные моменты или ограниченные периоды воздействия иных сильных факторов влияния (кредитно-денежных, конъюнктурных) эта связь вуалируется, но в долгосрочном периоде проявляется достаточно явственно.
Безусловно, приведенные оценки носят приближенный характер, поскольку объемы изъятий, структура добавленной стоимости в рентабельность дифференцированы по отраслям и отдельным налогоплательщикам. Тем не менее, по моему мнению, наличие указанной взаимосвязи целесообразно принимать во внимание при формировании долгосрочной налоговой политики. [1; 21-25].
2.2 Анализ эффективности налоговой политики на примере её
влияния на эффективность деятельности предприятия
Текущий этап становления экономики России связан с активным процессом поиска институциональных механизмов, способствующих повышению эффективности производства на промышленных предприятиях. Важнейшим институциональным механизмом для уровня предприятия является система налогообложения. Очень важно оптимизировать построение налоговой политики, влияющей на развитие предприятия.
В таблице 3 представлена динамика изменения доли всех налоговых отчислений, которые осуществляет предприятие (кроме подоходного налога с его работников) относительно добавленной стоимости (прибыль до налогообложения плюс заработная плата с начислениями) и годового объема реализации (в фактических ценах предприятия, т.е, без акциза и НДС) продукции для одного из предприятий пищевой промышленности.
Таблица 3 – Доля налоговых отчислений относительно объёмов чистой продукции и реализации продукции для одного из предприятий пищевой промышленности
|
Отношение Суммы налогов к объёмам |
1999 год | 2000 год | 2001 год | 2002 год | 2003 год |
| Чистой продукции | 0,91 | 0,96 | 1,14 | 0,85 | 0,86 |
| реализации | 0,325 | 0,33 | 0,35 | 0,33 | 0,36 |
Как видно из таблицы, в 2002 г. изменение ставки налога на прибыль с 35% до 24% привело к уменьшению налоговой нагрузки. Для данного предприятия объем налоговых отчислений почти сравнялся с величиной чистой продукции, поэтому становится невыгодно эффективно работать. Так, при экономии материальных затрат на один рубль сейчас приходится 42 копейки налоговых отчислений (с прибыли 24% и 18% НДС из-за отсутствия его возврата в такой ситуации). [ 10;].
Обилие всевозможных оговорок, условий, которые сопровождают каждый вид налогов, затрудняют работу предприятия и налоговых органов. Существенным является и то, что с отдельных баз налогообложения берутся налоги неоднократно. Так, на заработную плату начисляется единый социальный налог, НДС, подоходный налог (и другие налоги прямо или косвенно). При повышении эффективности производства общая сумма налогообложения может расти быстрее роста объемов продаж. Именно поэтому предприятия стараются не показывать всю прибыль, часть зарплаты выдают без оформления документов.
Если представить структуру налоговых отчислений на предприятиях, то она разная на любом предприятии. Многое зависит от их финансово-экономического положения. Общее только одно — наибольшую массу налоговых отчислений дают основные налоги. Налоги на прибыль, имущество, транспорт, НДС и единый социальный составляют, например, в тяжелом машиностроении 99,9% от всех налоговых отчислений (без подоходного).
Рост деловой активности и эффективности производства существенным образом зависят от системы налогообложения. Эффективно работающие предприятия несут основную налоговую нагрузку. Действующая система достаточно сложна, работать с ней трудно. Многие предприятия, учитывая жёсткий налоговый прессинг, поступают проще – уходят из налогооблагаемого экономического пространства в сферу теневой экономики.
В целом совершенствование системы налогообложения в России постепенно идет. Однако экономические эксперименты на «живом теле» экономики могут привести и к нежелательным последствиям, поэтому именно моделирование может помочь в этом процессе.
Для понимания действия существующей налоговой системы на экономику предприятия рассмотрим два сценария. Первый основан на экономии материальных ресурсов, второй — на экономии затрат заработной платы. Результаты сценарных расчетов представлены в таблице 4.
Таблица 4 – Налоговый эффект от реализации экономических мероприятий
|
Мероприятия Последствия |
Экономия материалов на 1 тыс. руб. | Экономия заработной платы на 1 тыс. руб. |
| Уменьшение возврата НДС | -0,18 тыс. руб. | |
| Увеличение прибыли | 1 | 1,26 тыс. руб. |
| Налог с прибыли | -0,24 | -0,302 |
| Возврат НДС при использовании прибыли на покупку оборудов-я | 0,76*0,18 = 0,137 | 0,958*0,18 = 0,172 |
| Сокращение ЕСН | 0,26 | |
| Увеличение (сокращение) налоговых отчислений | 0,283 | -0,13 |
Как уже отмечалось, экономия материальных ресурсов ведет к потере возврата НДС и росту налоговых отчислений. Рост НДС (в примере это 0.18 – 0,137 = 0.043 тыс. руб.) придется восполнять из прибыли. Возврат НДС при покупке основных средств из прибыли может затянуться на года. Поэтому, как показано в таблице 2, при экономии ресурсов на 1 тыс. руб. придется перечислить от 0.283 до 042 тыс. руб. налогов. При экономии расходов заработной платы, наоборот, происходит снижение и налоговых отчислений. В рассматриваемом примере экономия затрат на 1 тыс. руб. приведет к сокращению от 0.13 до 0.3 тыс. руб. налоговых отчислений.
На предприятии при росте объемов продаж происходит относительное снижение как материальных затрат, так и расходов заработной платы. Рост заработной платы, снижение материальных затрат приводит к опережающим темпам роста (относительно роста объемов продаж) налоговых отчислений.
Результаты расчётов при использовании модели функционирования предприятия для оценки существующих основных налоговых отчислений (без налога на транспорт) представлены в таблице 5 и на рисунке 3.
Таблица 5 – Уровень налоговой нагрузки на предприятие по результатам моделирования при существующей системе налогообложения
| Показатели, млн. руб./ годы | 2001 | 2002 | 2003 | 2004 | 2005 |
| Объём реализации с НДС | 538,82 | 726,8 | 808,6 | 848,2 | 890, |
| Объём реализации без НДС | 449 | 605,7 | 673,8 | 718,8 | 754,4 |
| Прибыль до налогообложения | 84,7 | 123,8 | 140,9 | 150 | 164 |
| Налог на прибыль | 29,6 | 29,7 | 33,8 | 36 | 39,3 |
| Прибыль | 55,1 | 94,1 | 107,1 | 114 | 124,7 |
| Показатели, млн. руб./ годы | 2001 | 2002 | 2003 | 2004 | 2005 |
| Затраты заработной платы | 66,1 | 84,8 | 91,5 | 97,7 | 103,4 |
| ЕСН | 23,5 | 30,2 | 32,6 | 34,8 | 26,9 |
| НДС | 32,6 | 43,3 | 50 | 48,9 | 51,6 |
| Налог на имущество | 4,2 | 5,8 | 7,6 | 9,2 | 10,7 |
| Подоходный налог | 8,6 | 11 | 11,9 | 12,7 | 13,4 |
| Общие налоговые отчисления | 98,5 | 120 | 135,9 | 141,6 | 141,3 |
| Налоги / чистая продукция | 0,565 | 0,502 | 0,513 | 0,501 | 0,48 |
| Налоги / объём от реализации без НДС | 0,219 | 0,198 | 0,202 | 0,197 | 0,187 |
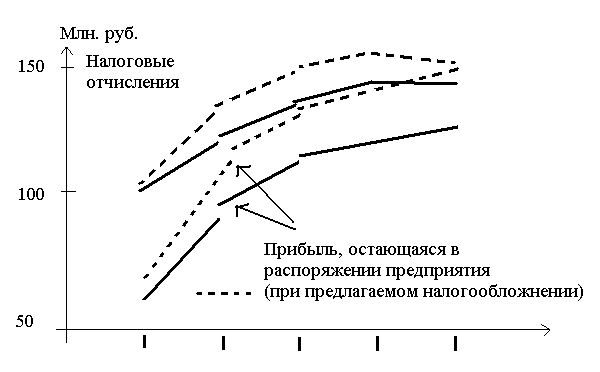
Рисунок 3 – Рост прибыли предприятия и налоговых отчислений при существующей и предлагаемой системе налогообложения
В таблице 3 учтено, что с 2002 г. ставка налога на прибыль была уменьшена с 35% до 24%, а ставка НДС с 2004 г. уменьшена до 18%. В расчетах учтено изменение ЕСН с 2005 г. Это повлияло на характер динамики общей массы налоговых отчислений по годам. Объем реализации продукции с НДС прогнозировался за пятилетие на уровне 3.813 млрд. руб. чистой прибыли — до 495 млн. руб. При этом производственные возможности завода не обеспечивали удовлетворение платежеспособного спроса в 200-2002 гг. из-за дефицита инвестиций из чистой прибыли.
Идея предложений по новой системе налогообложения для промышленных предприятий заключается в сокращении количества видов налоговых отчислений и переходе к принципам относительного уменьшения бремени налогов с ростом эффективности производства (увеличения продаж, рентабельности продаж, активов и др.).
Центр тяжести налоговых отчислений предлагается перенести на плату за использование ресурсов в производстве, налог на имущество (сохраняется налог на транспорт). При этом предлагается отменить налоги на прибыль и добавленную стоимость. Это создаст предпосылки более эффективного использования материальных и трудовых ресурсов, оборотных активов, основных средств и инвестиционных ресурсов. ЕСН должен формироваться в большей степени за счет отчислений от заработной платы физических лиц. Только тогда предприятия не будут заинтересованы в сокрытии реальной оплаты труда. При этом система должна быть построена таким образом, чтобы достигался баланс интересов предприятий и государства. Уровень налоговых отчислений не должен уменьшаться, этого можно добиться за счет дополнительного роста объемов инвестиций в производство, продаж продукции, снижения затрат.
Элементы предлагаемой системы налогообложения встраиваются в модель функционирования предприятия, а затем проводятся практические расчеты. Такие исследования позволят сравнить существующую систему с предложенной, оценить её эффективность. [2; 15-19].
3 Пути совершенствования налоговой политики в России
Сегодняшняя налоговая система не устраивает уже практически никого. Разработанная и принятая в 1991 году, она, конечно же, уже не отвечает сегодняшним условиям, и вопрос о необходимости налоговой реформы стоит сегодня чрезвычайно остро. Многие специалисты считают, что следует идти по пути прямого заимствования иностранных налоговых систем или поручения разработать налоговую систему для России иностранным специалистам, как это было сделано, например, в Казахстане или других государствах бывшего Советского Союза.
Проект Налогового кодекса на протяжении достаточно длительного времени подготавливался исключительно российскими специалистами. Это тот национальный продукт, который должен в максимальной степени учесть национальные особенности, которые характерны, конечно же, только для России.
Оценивая и анализируя возможности совершенствования налоговой системы, существует два пути, по которым можно было бы осуществлять такое совершенствование.
Первый из них - постепенное совершенствование действующей налоговой системы внесением поправок в действующее налоговое законодательство или принятие уточненных версий действующих сегодня законов. Такой путь, конечно же, не является невозможным, но совершенно очевидно, что в этом случае реформа займет достаточно много времени.
И в этом
случае правительству
навряд ли удастся
принять серьезные,
радикальные
решения, в которых
сегодня очень
нуждается
экономика.
Можно, например,
усовершенствовать
налог на добавленную
стоимость или
налог на прибыль,
усовершенствовать
и выбрать
сбалансированные
ставки этих
налогов, но
таким способом
не удастся
отменить целые
классы налогов,
которые сегодня
являются
сдерживающими
оковами на
ногах российской
экономики, и,
прежде всего
речь идет о
налогах с выручки.
Второй путь, который и выбрало сейчас Правительство, состоит в том, чтобы подготовить пакетное решение, чтобы реформировать налоговую систему системно, а не по отдельным его блокам или элементам. Нужно пересмотреть всю систему налогов, выбрать те, которые имеют право на существование и отделить те, которых не должно быть в нормальной экономике, а оставшиеся налоги трансформировать таким образом, чтобы они в максимальной степени содействовали не только наполнению бюджетов разного уровня, но и в то же самое время выполняли бы роль мощных экономических регуляторов, чтобы они действительно могли способствовать развитию отечественного производства, позволили бы встать на ноги отечественным товаропроизводителям.
Инструментом такого пакетного решения и пакетной реформы как раз и является Налоговый кодекс.
Налоговый кодекс должен провести налоговую реформу, в которой можно выделить два аспекта. Первый из них - это, собственно, налоговый режим, виды налогов, правила определения налоговой базы, ставки, налоговые льготы и все другие элементы, которые, собственно, и определяют налоговый климат, который будет в России.
И второй аспект - это правовая основа налогообложения, что сегодня является задачей не менее важной, чем первая. Россия должна стать настоящим правовым налоговым государством.
Вопросы правового государства сегодня являются очень важными, а сфера налогового законодательства является той сферой, где законодатель сегодня, может быть, в наименьшей степени добился впечатляющих результатов, и очень многие вопросы сегодня законодательно просто не регулируются. Отсутствуют процессуальные нормы, отсутствуют многие важнейшие правила, которые позволяют реально защитить и гарантировать права налогоплательщиков и в то же самое время обеспечить налоговым органам возможность эффективного контроля за правильностью уплаты налогов.
Каким образом будут распределяться средства, получаемые от налогов, решается за пределами Налогового кодекса. Точно также, как за пределами Налогового кодекса остается вопрос о том будут или не будут существовать внебюджетные фонды, будут они бюджетными или внебюджетными.
Все эти вопросы должен решить Бюджетный кодекс и закон о бюджете, который принимается Федеральным законодательным собранием ежегодно.
В отношении федеральных налогов возможны любые решения. Они могут оставаться на федеральном уровне, играть роль регулирующих налогов, они могут закрепляться за бюджетами разного уровня. И, например, в бюджете 1998 года предлагается традиционная схема, в соответствии с которой налог на добавленную стоимость делится между федеральным бюджетом и бюджетом субъекта Федерации. Точно также и в тех же пропорциях делится налог на прибыль. Налог подоходный с физических лиц передается целиком на места и средства от этого налога не поступают в федеральный бюджет. Таким образом Налоговый кодекс не предлагает никакой революции в этом вопросе. Это должно решаться в рамках бюджетного законодательства.
Но Налоговый кодекс, если он будет принят в том виде, в котором его сегодня предлагает Правительство, решает другую очень важную задачу, о которой сегодня говорят все - это снижение налоговой нагрузки. Расчеты, произведенные Министерством финансов, показывают, что общее снижение налоговой нагрузки составит 73-75 трлн. рублей. Эти 73-75 трлн. рублей, те средства, которые государство, отказываясь принять их в бюджет, оставляет у налогоплательщика. Это те прямые инвестиции, которые сегодня столь необходимы экономике, которая, как будто бы начинает выздоравливать после длительной болезни, когда у нее появились тенденции роста и когда мы видим, что за восемь месяцев этого года объем промышленного производства, в целом по России, увеличился на 1,8 процента. Вот в этот момент такие инвестиционные потоки могут оказать решающее влияние.
Очень
важно, это то,
что предлагается
отказать от
налогов с выручки,
запретить их,
как класс. Сегодня,
по крайней
мере, два вида
таких налогов
существует.
Это налоги с
пользователя
автомобильных
дорог - от 2,5 до
3,75 процентов
с оборота и
налог на содержание
социальной
сферы на местах
- это, как правило,
полтора процента
с оборота. Как
правило, наш
налогоплательщик
платит более
5 процентов с
выручки. Это
было терпимо
в то время, когда
в стране была
инфляция высокая,
когда прибыли
предприятий,
рентабельность
были тоже достаточно
высоки, но сегодня
средняя рентабельность
в России 8,5 процентов
по данным
государственной
статистики.
Что в таких
условиях и при
такой рентабельности
представляют
собой налоги
с выручки, легко
проиллюстрировать
на простейшем
примере. При
рентабельности
10 процентов
один процент
с выручки
соответствует
примерно одиннадцати
процентам
прибыли. Таким
образом, пять
процентов
выручки - это
примерно 55 процентов
прибыли.
Если просуммируем эти 55 процентов с 35 процентами базовой ставки налога на прибыль, то сразу же выходим на впечатляющую цифру в 90 процентов, после которой говорить о том, какие еще дополнительные налоги должно платить предприятие становится, по крайней мере, может быть не очень корректно. Это является, в частности, одной из причин того, что падает рентабельность, резко сокращается объем прибыли, остающийся в распоряжении предприятий, растут неплатежи и налоговая система сегодня является в большой степени инициатором этого процесса. Отмена таких налогов будет серьезной поддержкой для отечественных товаропроизводителей и в этом надо отдавать себе, конечно, отчет.
Кроме того, очень серьезным преобразованием должен подвергнуться налог на прибыль. В этом налоге сегодня налогооблагаемая база достаточно далека от прибыли, поскольку налогоплательщик сегодня не имеет возможности вычесть, отнести на себестоимость все те затраты, которые связаны с осуществлением им своей экономической деятельности. [5; 215-221].
Потенциально, налоговая политика призвана смягчать негативные явления присущие рыночной экономики. Являясь ключевым звеном экономической политики, представляет собой инструмент регламентирования макроэкономических пропорций.
Изменения в налоговой системе России необходимы. Они должны быть последовательными и предсказуемыми. Их главными направлениями должны стать:
1) Снижение общего уровня налогообложения при резком расширении налоговой базы;
2) Сокращение количества налогов и упрощение системы налогообложения;
3) Усиление налоговой дисциплины;
Возможности увеличения доходов бюджета за счет выведения значительной части экономики из "тени" трудно переоценить. Во многом вследствие высокого уровня налогов доля поступлений от нового частного сектора непропорционально низка относительно их реальных (а не официально показываемых) доходов. Для достижения этой цели нужны меры с одной стороны, контрольно-карательного характера (по ужесточению сбора налогов, пресечению контрабанды и "теневых" торговых и финансовых операций и др.), с другой - в направлении рационализации налогового законодательства. Справиться с задачей легализации "теневой" экономики только мерами карательного характера невозможно, для этого надо создать у людей и фирм желание платить налоги - то есть получать легальные высокие доходы. В целом в ходе налоговой реформы необходим переход от выполнения налогами преимущественно фискальных функций к преимущественно стимулирующим.
Необходимость этих изменений понятна почти всем. Действительный вопрос состоит в умении Правительства найти баланс между объективно противоречащими друг другу фискальными и стимулирующими функциями налогов.
Я предлагаю иную концепцию налоговой реформы:
Во-первых, Правительством должна быть разработана среднесрочная (3-5 лет) программа налоговой реформы, которую было бы целесообразно включить в Налоговый кодекс в целях максимального обеспечения рационального соотношения между стабильностью налоговой системы и необходимостью ее существенных изменений.
Во-вторых, необходимо определить конкретные цели налоговой реформы, имея в виду создание модели налоговой системы, которую государство обязуется сформировать через 3-5 лет. Мои предложения:
Существенно снизить подоходный налог, НДС, налог на прибыль;
1) Ввести единый налог на доходы малых предприятий при отмене всех прочих;
2) Сократить экспортные пошлины;
3) Существенно повысить ресурсные и имущественные платежи, а также акцизы и отменить льготы по импортным операциям;
4) Введение в действие гербового сбора и налога с имущества, переходящего в порядке наследования и дарения;
В целом было бы целесообразно:
- Предусмотреть отмену многих налогов, которые можно охарактеризовать как нерыночные или финансово малоэффективные.
- Должно быть отменено достаточно большое число налогов дорогих (затраты на взимание которых превышают сумму собранных налогов) или сложных.
- Было бы целесообразно “укрупнить” налоги, то есть объединить налоги, имеющие сходную базу и аналогичный контингент налогоплательщиков.
- Некоторые налоги подлежат принудительному реформированию (это относится в частности к налогу на недвижимость);
- Провести “инвентаризацию” налоговых льгот.
Конкретные ставки и условия сбора налогов должны утверждаться одновременно с принятием бюджета на соответствующий год, имея в виду достижение заранее определенных среднесрочных целей.
В целом, необходимы серьезные изменения в налоговой политике государства, способные сделать налоговую систему эффективно выполняющей свои функции. Жизнь показала несостоятельность сделанного упора на чисто фискальную функцию: обирая налогоплательщика, налоги душат его, сужая тем самым налогооблагаемую базу и уменьшая налоговую массу. Нужны, прежде всего, экстренные меры по ликвидации сложившегося акцента на фискальную функцию налогов. Требуются изменения, которые стимулировали бы товаропроизводителя, заинтересовали его и побуждали расширять производство, инвестировать. [6; 31-34].
Заключение
В заключение можно отметить, что государство, устанавливая налоги, стремится прежде всего обеспечить себе необходимую материальную базу для осуществления возложенных на него задач, которые реализуются посредством налоговой политики, являющейся частью финансовой политики государства. Насколько продумана налоговая политика государства, зависит эффективное функционирование всего народного хозяйства. Налоговая политика, как составная часть финансовой политики, обладает определенной самостоятельностью: у нее специфические законы и логика развития. В силу этого она может оказывать обратное влияние на экономику, состояние финансов. Это влияние может быть различно: в одних случаях посредством проведения политических мероприятий создаются благоприятные условия для развития экономики, в других – оно тормозится. Задачи налоговой политики сводятся к: обеспечению государства финансовыми ресурсами; созданию условий для регулирования хозяйства страны в целом; сглаживанию возникающего в процессе рыночных отношений неравенства в уровнях доходов населения.
Была рассмотрена роль налоговой политики в экономике страны, где было показано, что с помощью налоговой системы государство активно вмешивается в “работу” рынка, регулирует развитие производства, способствуя ускоренному росту одних отраслей или форм собственности и “ухудшению” других. Налоговое регулирование призвано активно влиять на структуру общественного воспроизводства. С помощью налогового механизма государство создает необходимые условия для ускоренного накопления капитала в наиболее перспективных отраслях, определяющих научно-технический прогресс, а также в малорентабельных, но жизненно необходимых сферах производства и услуг. Налоговое регулирование затрагивает и социальную сферу. Это относится к экологии, социальной инфраструктуре, социальной защите населения.
Также были рассмотрены проблемы налоговой политики России, исходя из которых, выяснилось, что налоговая система России должна быть принципиально реформирована. Требует изменения механизма и целевая направленность налогов.
Для наглядного рассмотрения влияния налоговой политики на экономику страны в целом и выявления её взаимосвязей с основными макроэкономическими показателями был проведён анализ макроэкономических показателей налогообложения, который показал, что налоговые отношения, формирующие финансовую основу современного государства, в значительной степени обуславливают экономическое поведение хозяйствующих субъектов и властных структур, воздействуя на экономическое и социальное развитие страны.
В заключение данной работы были рассмотрены пути совершенствования налоговой системы России, где было предложено провести серьезные изменения в налоговой политике государства, способные сделать налоговую систему эффективно выполняющей свои функции. Изменения в налоговой системе России необходимы. Они должны быть последовательными и предсказуемыми. Их главными направлениями должны стать:
1) Снижение общего уровня налогообложения при резком расширении налоговой базы;
2) Сокращение количества налогов и упрощение системы налогообложения;
3) Усиление налоговой дисциплины.
Список используемой литературы:
Журнал «Финансы» № 2, 2006.
Журнал «Финансы» № 9, 2006.
Журнал «Финансы» № 3, 2007.
Журнал «Финансы» № 2, 2007.
Караваева И.В. Налоговое регулирование рыночной экономики: учебное пособие для вузов. –М: ЮНИТИ-ДАНА, 2000. -215стр.
Налоги: вопросы и ответы // Финансы -2004 - №8. – 31стр.
Колпакова Г.М. Налоговая система РФ. – М: ИНФРА-М, 2003
Бахмуров А.С. Налоги и налоговая политика. // Российский налоговый курьер – №7 – 2000г. – 55 стр.
Юткина Т.Ф. Налоги и налогообложение. Учебник. – М.:ИНФРА-М.:2001г.
nalog
Евстигнеев Е.Н. Налоги и налогообложения: учебное пособие, – М: ИНФРА-М, 2002. – 320 стр.
Перов А.В., Толкушкин А.В., Налоги и налогообложение: учеб пособие. – М.: Юрайт-Издат, 2004. -670 стр.
Черник Д.Г. Налоги. Учебное пособие. – М.: Финансы и статистика, 2000.
Крылова Н.С. Налоговое регулирование в федеративных государствах: конституционно-правовые аспекты // Государство и право – 2001 - №6. – 66 стр.
Черник Д.Г. Налоги. Учебное пособие. – М.: Финансы и статистика, 2001.