Валютные риски и защитные оговорки
Чтобы защититься от валютных рисков, компании и банки применяют различные методы регулирования и страхования валютных рисков, такие как: установление лимитов на валютные операции, взаимный зачет покупки-продажи валюты по активу и пассиву, использование метода «неттинга», который заключается в максимальном сокращении количества валютных сделок с помощью их укрупнения, ну и конечно, инструменты хеджирования.
1.2 Защитные оговорки, их классификация
Наиболее простым и самым первым методом страхования валютных рисков являлись защитные оговорки. Золотые и валютные защитные оговорки применялись после второй мировой войны.
Золотая оговорка основана на фиксации золотого содержания валюты платежа на дату заключения контракта и пересчете суммы платежа пропорционально изменению золотого содержания на дату исполнения. Различались прямая и косвенная золотые оговорки. При прямой оговорке сумма обязательства приравнивалась в весовому количеству золота; при косвенной - сумма обязательства, выраженная в валюте, пересчитывалась пропорционально изменению золотого содержания этой валюты (обычно доллара). Применение этой оговорки основывалось на том, что в условиях послевоенной Бреттонвудской валютной системы существовали официальные золотые паритеты- соотношения валют по их золотому содержанию, которые с 1934 по 1976 год устанавливались на базе официальной цены золота, выраженной в долларах. Однако из-за периодически происходивших колебаний рыночной цены золота и частых девальваций ведущих мировых валют, золотая оговорка постепенно утратила свои защитные свойства и перестала применяться совсем со времени принятия Ямайской валютной системы, отменившей золотые паритеты и официальную цену золота.
Валютная оговорка - условие в международном контракте, оговаривающее пересмотр суммы платежа пропорционально изменению курса валюты оговорки с целью страхования валютного или кредитного риска экспортера или кредитора. Наиболее распространенная форма валютной оговорки - несовпадение валюты цены и валюты платежа. При этом экспортер или кредитор заинтересован в том, чтобы в качестве валюты цены выбиралась наиболее устойчивая валюта или валюта, повышение курса которой прогнозируется, т.к. при производстве платежа подсчет суммы платежа производится пропорционально курсу валюты цены. Отсюда следует, что в условиях нестабильности плавающих валютных курсов, этот метод страхования валютных рисков является неэффективным. Аналогичный вывод можно распространить и на другую форму валютной оговорки - когда валюта цены и валюта платежа совпадают, а сумма платежа ставится в зависимость от более стабильной валюты оговорки .
Для снижения риска падения курса валюты цены на практике получили распространение многовалютные оговорки.
Многовалютная оговорка - условие в международном контракте, оговаривающее пересмотр суммы платежа пропорционально изменению курса корзины валют, заранее выбираемых по соглашению сторон. Многовалютная оговорка имеет преимущества перед одновалютной:
· во-первых, валютная корзина, как метод измерения средневзвешенного курса валют, снижает риск резкого изменения суммы платежа;
· во-вторых, она в наибольшей степени соответствует интересам контрагентов сделки с точки зрения валютного риска, т.к. включает валюты разной стабильности.
Вместе с тем к недостатком многовалютной оговорки можно отнести сложность формулировки оговорки в контракте в зависимости от способа расчета курсовых потерь, неточность которой приводит к различной трактовке сторонами условий оговорки. Другим недостатком многовалютной оговорки является сложность выбора базисной корзины валют.
После отмены золотодевизного стандарта и режима фиксированных паритетов и курсов и переходе к Ямайской валютной системе и плавающим валютным курсам, международные валютные единицы стали приравнены к определенной валютной корзине. Существует несколько видов валютных корзин. Они различаются составом валют:
· симметричная корзина - в ней валюты наделены одинаковыми удельными весами;
· ассиметричная корзина - в не валюты наделены разными удельными весами;
· стандартная корзина - валюты зафиксированы на определенный период применения валютной единицы в качестве валюты оговорки;
· регулируемая корзина - валюты меняются в зависимости от рыночных факторов.
Преимущество применения СДР или ЭКЮ как базы многовалютной оговорки заключается в том, что регулярные и общепризнанные их котировки исключают неопределенность при подсчете сумм платежа.
Составными элементами механизма валютной оговорки являются:
- начало ее действия, которое зависит от установленного в контракте предела колебаний курса
- дата базисной стоимости валютной корзины. Датой базисной стоимости обычно является дата подписания контракта или предшествующая ей дата. Иногда применяется скользящая дата базисной стоимости, что создает дополнительную неопределенность.
- дата или период определения условной стоимости валютной корзины на момент платежа: обычно, рабочий день непосредственно перед днем платежа или несколько дней перед ним.
- ограничение действия валютной оговорки при изменении курса валюты платежа против курса валюты оговорки путем установления нижнего и верхнего пределов действия оговорки (обычно в процентах к сумме платежа).
Другими формами многовалютной оговорки являются:
· использование в качестве валюты платежа нескольких валют из согласованного набора, например: доллар, марка, швейцарский франк и фунт стерлингов;
· опцион валюты платежа - на момент заключения контракта цена фиксируется в нескольких валютах, а при наступлении платежа экспортер имеет право выбора валюты платежа.
Ограниченность применения валютной оговорки вообще (и многовалютной в частности) заключается в том, что она страхует от валютного и инфляционного риска лишь в той степени, в которой рост товарных цен отражается на динамике курсов валют. Примером может служить Россия, где валютные оговорки сейчас практикуются повсеместно, в том числе и при внутренних расчетах: несмотря на то, что продавцы товаров, как правило, оговаривают их цену в зависимости от курса доллара, их потери от внутренней инфляции не компенсируются ростом курса. В мировой практике для страхования экспортеров и кредиторов от инфляционного риска используются товарно-ценовые оговорки.
Товарно-ценовая оговорка -условие, включаемое в международный контракт с целью страхования от инфляционного риска. К товарно-ценовым оговоркам относятся:
· оговорки о скользящей цене, повышающейся в зависимости от ценообразующих факторов;
· индексная оговорка - условие, по которому суммы платежа изменяются пропорционально изменению цен за периоды с даты подписания до момента исполнения обязательства. Индексные оговорки не получили широкого распространения в мировой практике из-за трудностей с выбором и пересчетом индексов, реально отражающих рост цен;
· комбинированная валютно-товарная оговорка используется для регулирования суммы платежа с учетом изменения валютных курсов и товарных цен. В случае однонаправленной динамики изменения валютных курсов и товарных цен подсчет сумм платежа происходит от пропорционально максимально изменившемуся фактору. Если же за период между подписанием и исполнением соглашения динамика валютных курсов и динамика товарных цен не совпадали, то сумма платежа меняется на разницу между отклонением цен и курсов;
· компенсационная сделка для страхования валютных рисков при кредитовании: сумма кредита увязывается с ценой в определенной валюте (может использоваться корзина валют) товара, поставляемого в счет погашения кредита.
К настоящему времени валютные оговорки, как метод страхования валютных рисков экспортеров и кредиторов, в основном на практике перестали применяться. Вместо них с начала 70-х годов стали применяться современные методы страхования: валютные опционы, форвардные валютные сделки, валютные фьючерсы, межбанковские операции "своп".
ГЛАВА II. СТРАХОВАНИЕ ВАЛЮТНЫХ РИСКОВ
2.1 Измерение величины валютного риска и эффективности хеджирования
Хеджирование – это использование одного инструмента для снижения риска, возникающего при неблагоприятном влиянии рыночных факторов на цену другого, связанного с первым, инструмента или на генерируемые им денежные потоки.
Инструмент хеджирования выбирается таким образом, чтобы неблагоприятные изменения цены хеджируемого актива или связанных с ним денежных потоков компенсировались изменением соответствующих параметров хеджируемого актива. Основными инструментами хеджирования являются форварды, фьючерсы, опционы и свопы.
Величина валютного риска, который можно хеджировать, измеряется с помощью статистических величин – дисперсии и среднеквадратического отклонения. Среднеквадратическое отклонение считается показателем изменчивости фактора (в частности валютного курса). Одним из самых распространенных методов измерения подверженности компании риску является построение графика риска. График риска – это графическое выражение взаимосвязи между прибылью (убытком) компании и изменением валютного курса, которое создает эту прибыль (убыток). С помощью вероятностных предположений, таких как предположение о нормальности распределения валютного курса, можно преобразовать риск валютного курса в риск прибыли. Для этого нужно определить доверительный интервал, означающий множество значений, которые может принимать прибыль с заранее выбранной степенью доверия (вероятностью).
Для объяснения теории хеджирования воспользуемся следующим примером. Предположим, что некая германская компания подвержена валютному риску. Она имеет длинную позицию в долларах (обладает казначейским векселем на сумму 500 000 долларов, срок погашения которого наступает через 30 дней).
Изменение стоимости (прибыль) откладывается по оси ординат, а 30-дневный форвардный обменный курс DM/USD – по оси абсцисс. Компания выигрывает от повышения курса DM/USD (усиление доллара) и проигрывает от понижения курса DM/USD (ослабление доллара). График риска, изображенный на рис. 2.1, не несет полной информации о подверженности компании валютному риску, так как не отражает степень изменчивости курса DM/USD. Изменчивость измеряется с помощью дисперсии, представленной в уравнении (1), и среднеквадратического отклонения, которое вычисляется как квадратный корень из дисперсии:
 ² =
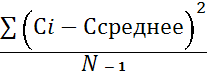 (1)
где  – дисперсия;
Ci – курс DM/USD;
Cсреднее – средний курс DM/USD;
N – число наблюдений.
Предположим, что среднеквадратическое отклонение для 30-дневного периода равно 0,0625 DM/USD при нормальном распределении обменного курса, как показано на рис. 2.2. Используя свойства нормального распределения, можно построить доверительный интервал и вычислить вероятности того, что обменный курс выйдет за определенные границы. Доверительный интервал – это множество значений, симметрично распределенных относительно ожидаемой величины, на которое выпадает заданная вероятность. Эта вероятность называется уровнем доверия. Например, 90%-ный доверительный интервал начинается в точке «ожидаемая величина минус 1,64 среднеквадратического отклонения» и заканчивается в точке «ожидаемая величина плюс 1,64 среднеквадратического отклонения» Задается 95%-ный интервал как интервал от точки «ожидаемая величина минус 1,96 среднеквадратического отклонения» до точки «ожидаемая величина плюс 1,96 среднеквадратического отклонения». В статистических исследованиях ожидаемое значение часто называют средним. Предположим, что среднее для обменного курса, совпадающее с текущим 30-дневным форвардным курсом, равно 2 DM/USD/ Так как среднеквадратическое отклонение равно 0,0625, то 90%-ный доверительный интервал будет [1,8975; 2,1025].
Если совместить график валютного риска и доверительный интервал, то можно определить 90%-ный доверительный интервал для прибыли компании, спроецировав доверительный интервал на график риска и ось ординат (рис. 2.3). Этот интервал будет [-51 250 DM; 51 250 DM].
Существуют и другие
способы анализа этих взаимосвязей. Например, можно вычислить риск прибыли для
компании, умножив размер позиции в иностранной валюте на среднеквадратическое
изменение курса. В данном примере риск прибыли германской компании будет равен
равен 500 000 USD 0,0625 DM/USD
= 31 250 DM. Этот риск прибыли
может быть преобразован в доверительный интервал с помощью свойств нормального
распределения. Так, границами 90%-ного доверительного интервала будет среднее
(М), в данном случае равное нулю, плюс-минус 1,64, умноженное на 31 250. Этот
интервал охватывает значения от – 51 250 DM
до 51 250 DM.
В то время как хеджируемая позиция дает график риска, сам хедж дает график выплат. График выплат используют для отражения возможности получения прибылей или убытков, связанной с инструментом хеджирования. Хедж исключает риск, если график риска является зеркальным отражением графика выплат. Рассмотрим график выплат, изображенный на рис 2.4. Этот график для короткой позиции по 30-дневному форварду в долларах на сумму 500 000 дол. соответствует форвардному контракту, который германская компания заключила с целью хеджирования своего валютного риска. Компания условилась продать 500 000 дол. с поставкой через 30 дней по курсу 2 DM/USD/ Если курс доллара повысится, то компания понесет убытки, если понизится, то компания выиграет. График выплат по форвардному контракту и график риска по позиции, связанной с казначейским векселем, - зеркальное отражение друг друга. Оба этих графика представлены на рис. 2.5.
График выплат является одновременно графиком риска, противоположным исходному. Такая взаимная компенсация рисков служит основой для успешного использования теории хеджирования. Хедж создает второй риск, равный и противоположный исходному риску. Оба риска компенсируются, что в результате приводит к отсутствию риска. Остаточный график риска изображен на рис. 2.6.
Нужно отметить, что описанная стратегия хеджирования одновременно устраняет риск как при благоприятных, так и при неблагоприятных изменениях валютного курса. Однако часто компания стремится сконструировать хедж, который защитил бы ее от неблагоприятных изменений курса, но не лишил бы возможности выиграть от его благоприятного изменения. Такие хеджи могут быть построены с помощью опционов и их сочетания с другими инструментами хеджирования.
В теории хеджирования особое внимание уделяется измерению эффективности хеджа. Взаимосвязь исходного риска, который подвергался хеджированию, и базисного риска. который остается после использования хеджа, определяется следующим соотношениям:
базисный риск = (1-p )×ценовой
(исходный) риск, (2)
где р – коэффициент корреляции, определяющий, насколько изменение курса спот влияет на изменение курса (котировки) инструмента хеджирования (например, фьючерского контракта);
р² - коэффициент детерминации, определяющий точный размер доли исходного риска, которая устраняется хеджированием.
Если р²=0,87, это означает, что хедж снижает риск на 87%. Базисный риск, остающийся после использования хеджа, в этом случае составляет 13%. Базисный риск, остающийся после хеджирования, существует потому, что курс спот и котировка инструмента хеджирования не полностью коррелируют между собой.
Коэффициент корреляции курса спот и котировки фьючерсного контракта определяется следующим образом:
р с,ф = cov(C,Ф)/( σф× σс), (3)
cov(C,Ф) = ∑(Сi – Cсреднее)(Фi – Фсреднее)/(N – 1) (4)
где Сi – значение курса спот в i-й день;
Cсреднее – вычисленное среднее значение курса спот;
Фi – фьючерсная котировка в i-й день;
Фсреднее – вычисленное среднее значение фьючерсной котировки;
N – число дней;
σс = ∑(Сi – Cсреднее)²/(N – 1) – среднеквадратическое отклонение курса спот;
σф = ∑(Фi – Фсреднее)²/(N – 1) – среднеквадратическое отклонение стоимости фьючерсного контракта.
Компания, проводящая хеджирование валютного риска, должна принимать во внимание не только эффективность хеджирования, но и его стоимость. Хеджирование имеет стоимость, потому что, заключая сделку, хеджер передает часть риска контрагенту. Таким контрагентом может выступать другой хеджер (также снижающий свой риск) или спекулянт, цель которого – закрыть в будущем позицию по более выгодной для себя цене. Таким образом, спекулянт принимает на себя дополнительный риск, за что получает компенсацию в виде реальных денежных средств (например, при продаже опциона) или возможности их получения в будущем (в случае с фьючерсным контрактом).
Еще одна статья затрат при хеджировании с помощью срочных биржевых инструментов - это гарантийный депозит, взимаемый биржей для того, чтобы обеспечить выполнение участниками сделки своих обязательств. Гарантийное обеспечение требуется только для тех срочных инструментов, по которым у их владельца возникают или могут возникнуть определенные обязательства, т.е. для фьючерсов и проданных опционов. Источником расходов на хеджирование является также вариационная маржа, рассчитываемая ежедневно по фьючерсным, а в некоторых случаях – и по опционным позициям.
Существование стоимости хеджирования приводит к необходимости различать понятия «эффективность хеджирования» и «эффективное хеджирование». Эффективность характеризует степень, в которой хеджирование снижает риск. Но хедж с наибольшей эффективностью не всегда является лучшим, поскольку его стоимость может быть больше, чем стоимость хеджа с меньшей эффективностью. Эффективное хеджирования – это такое хеджирование, которое для произвольной заданной стоимости дает наибольшее снижение риска.
В современной практике хеджирования валютных рисков широко применяется метод строительных блоков. Этот метод заключается в том, что после построения графика риска для компании хеджер конструирует хедж, используя для видоизменения этого графика производные финансовые инструменты, а также их комбинации.
2.2 Хеджирование как инструмент регулирования валютных рисков
В настоящее время для страхования валютных рисков компании используют компенсирующие риск позиции, т.е. применяют инструменты хеджирования. Инструментами хеджирования являются форварды, фьючерсы, опционы и свопы.
Форвардная валютная сделка - продажа или покупка определенной суммы валюты с интервалом по времени между заключением и исполнением сделки по курсу дня заключения сделки. Форвардные валютные сделки осуществляются вне биржи. Сторонами форвардной сделки обычно выступают банки и промышленно-торговые корпорации.
Пример 1.