Учет и анализ финансовых результатов деятельности предприятия
100
 где, Пр(в)
– изменение
прибыли от
реализации
под влиянием
фактора «выручка»;
В1 и В0 – соответственно выручка от реализации в отчетном и базисном периодах;
Вц – показатель изменения выручки от реализации под влиянием цены;
Rр – рентабельность продаж в базисном периоде.
Показатель Вц находится по формуле (3.7.):
В1
 Вц
= В1
– (3.7.)
Jц
Где, Jц – индекс цен.
Используя данные предприятия, рассчитываем влияние на прибыль от реализации фактора «Выручка от реализации».
Показатель Вц в отчетном году (в соответствиями с расчетами предприятия) составил 131699.12. Влияние фактора «Выручка» составило – 4067.08 ([(103258 – 131699.12) х 14.30]: 100%). Однако следует отметить, что не всегда получение большей выручки от реализации определенных видов продукции говорит о большей величине полученной прибыли.
Расчет влияния фактора «Себестоимость реализации» осуществляется по формуле (3.8.) [45]:
В1 х (УС1 – УС0)
 Пр(с)
=
(3.8.)
100
где, УС1 и УС0 – соответственно уровни себестоимости в отчетном и базисных периодах.
В отчетном году влияние фактора «Себестоимость реализации» составило
-26907.06 ([260223х (-10.34)]: 100%)
Для расчета влияния факторов «Коммерческие расходы» и «Управленческие расходы» используются формулы, аналогичные предыдущей:
В1 х (УКР1 – УКР0)
 Пр(кр)
=
(3.9.)
100
и В1 х (УУР1 – УУР0)
Пр(ур)
=
(3.10.)
100
В 2005 году влияние фактора «Коммерческие расходы» составило +962.83
[(260223 х 0,37): 100%], а влияние фактора «Управленческие расходы» составило: +35364.31 [(260223 х 13.59): 100%].
Обобщим расчет влияния указанных факторов на величину прибыли от реализации в табл. 3.5.
Таблица 3.5. Сводная таблица влияния факторов на величину прибыли от реализации продукции
| Показатели – факторы | Сумма, руб. |
| Выручка от реализации продукции (работ, услуг) | – 4067.08 |
| Себестоимость реализации продукции (работ, услуг) | – 26907.06 |
| Коммерческие расходы | + 962.83 |
| Управленческие расходы | +35364.31 |
| Влияние на прибыль от реализации | + 5353.00 |
Из табл. 3.5. видно, что наибольшее влияние на прибыль от реализации продукции оказало увеличение управленческих расходов на 35363 тыс. руб. (сила влияния этого фактора составила + 35364.31). Также значительное влияние на прибыль от реализации продукции оказал рост себестоимости на 61195 тыс. руб. (сила влияния этого фактора – 26907.06). Незначительное влияние оказал рост выручки от реализации на 103258 тыс. руб. (сила влияния фактора составила – 4067.08).
Таким образом, в отчетном году наибольшее влияние на изменение величины прибыли от реализации продукции оказали изменения величин управленческих расходов и себестоимости реализованной продукции.
Анализируя реализацию на внутреннем рынке, сопоставим плановые и фактические данные по продажам.
Выберем для этого пять изделий: окна, двери-1 сорт, двери- 2 сорт, стулья кухонные, столы, указанных в табл. 3.6.
Таблица 3.6. Реализация отдельных видов продукции за 2005 год, тыс. шт.
| Наименование продукции | План за 2005 г. | Фактически | Отклонения | |||
| 2004 | 2005 | факт от плана | факт от предыдущего года | план от предыдущего года | ||
| Окна | 225 | 274 | 280 | + 49 | – 6 | – 55 |
| Двери 1 сорт | 440 | 430 | 425 | – 10 | + 5 | + 15 |
| Двери 2 сорт | 52 | 68 | 75 | + 16 | – 7 | – 23 |
| Стулья кухонные | 560 | 500 | 542 | – 60 | – 42 | + 18 |
| Столы | 128 | 100 | 134 | – 28 | – 34 | – 6 |
Из расчетов видно, что превышение фактических продаж в 2005 году над запланированными наблюдается лишь по окнам (на 49 тыс. шт.) и дверям 2 сорта (на 16 тыс. шт.). Сопоставляя плановые показатели с данными за 2004 год, можно сделать вывод, что ООО «Заря» планировало увеличить объем продаж лишь по дверям 1 сорта (на 15 тыс. шт.) и стульям кухонным (на 18 тыс. шт.).
Однако фактически объем продаж увеличился лишь по дверям 1 сорта (на 5 тыс. шт.) по сравнению с 2004 годом.
Изобразим уровни продаж этих изделий (рис. 3.3.).
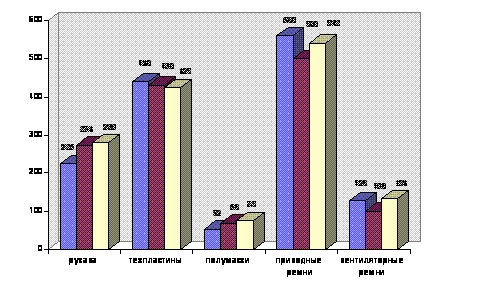

Рис. 3.3. Анализ продаж за 2005 год
Из рис. 3.3. видно, что увеличение фактических продаж по сравнению с прошлым годом наблюдается только по дверям 1 сорта (на 5 тыс. шт.). По остальным изделиям предприятие снизило уровень продаж. Превышение фактического объема над плановыми показателями наблюдается только по окнам (на 49 тыс. шт.) и дверям 2 сорта (на 16 тыс. шт.).
Проведем анализ прибыли от финансово-хозяйственной деятельности в табл. 3.7.
Таблица 3.7. Анализ прибыли (убытка) от финансово-хозяйственной деятельности ООО «Заря», тыс. руб.
|
Наименование Показателя |
Код стр. |
2004 год |
2005 год |
Отклонение | Удельный вес, в % | Отклонение в % | |
| 2004 | 2005 | ||||||
| Проценты к получению | 060 | 14 | 285 | +271 | 0.0090 | 0.1100 | +0.1010 |
| Проценты к уплате | 070 | - | - | - | - | - | - |
| Доходы от участия в других организациях | 080 | - | - | - | - | - | - |
| Прочие операционные доходы | 090 | 56 | 7 | -49 | 0.0360 | 0.0003 | -0.0357 |
| Прочие операционные расходы | 100 | - | 778 | +778 | - | 0.2900 | +0.2900 |
|
Прибыль (убыток) от финансово-хозяйственной деятельности (050+060–070+ +080+090–100) |
100 | 22511 | 27308 | +4779 | 14.0300 | 10.4900 | -3.8500 |
Из расчетов видно, что в отчетном году увеличился показатель процента к получению на 271 тыс. руб., что повлияло на увеличение прибыли от финансово-хозяйственной деятельности. Также на указанный показатель прибыли повлекло сокращение прочих операционных доходов (на 49 тыс. руб.) и рост прочих операционных доходов (на 778 тыс. руб.). В отчетном году наблюдается сокращение прибыли от финансово-хозяйственной деятельности в выручке на 3.85%.
Перед тем, как продолжить факторный анализ, следует отметить, что показатели от прочей деятельности (формулирующие прибыль (убыток) от финансово-хозяйственной деятельности) не оказывают столь существенного влияния на прибыль, как факторы хозяйственной сферы. Однако их влияние на прибыль тоже можно определить. В данном случае используется метод балансовой увязки.
Все показатели нужно разделить на факторы прямого и обратного влияния по отношению к прибыли. На какую величину увеличивается (уменьшается) показатель – фактор «прямого действия», на какую же сумму увеличивается (уменьшается) прибыль. Факторы «обратного действия» (расходы) влияют на сумму прибыли наоборот.
Обобщим влияние факторов, воздействующих на прибыль (убыток) от финансово-хозяйственной деятельности в табл. 3.8.
Таблица 3.8. Влияние показателей – факторов на прибыль (убыток) от финансово-хозяйственной деятельности ООО «Заря» за 2005 год
| Показатели – факторы | Сумма, тыс. руб. |
| Влияние факторов на прибыль от реализации | + 5353 |
| Проценты к получению | + 271 |
| Проценты к уплате | - |
| Доходы от участия в других организациях | - |
| Прочие операционные доходы | -49 |
| Прочие операционные расходы | -778 |
| Влияние на прибыль от финансово-хозяйственной деятельности | +4797 |
Из расчетов видно, что на прибыль от финансово-хозяйственной деятельности значительное влияние оказала прибыль от реализации (сила влияния + 5353 тыс. руб.), а рост прочих операционных расходов привел к сокращению прибыли от финансово-хозяйственной деятельности (сила влияния – 778 тыс. руб.).
Прибыль от финансово-хозяйственной деятельности участвует в формировании прибыли отчетного периода.
Таблица 3.9. Анализ прибыли (убытка) отчетного периода ООО «Заря» за 2005 год, тыс. руб.
|
Наименование показателя |
Код стр. |
2004 год |
2005 год |
Отклонение | Удельный вес, в % | Отклонение, в % | |
| 2004 | 2005 | ||||||
| Прочие внереализационные доходы | 120 | 237 | 389 | +152 | 0.15 | 0.15 | - |
| Прочие внереализационные расходы | 130 | 2676 | 5276 | +2600 | 1.71 | 2.03 | +0.32 |
| Прибыль отчетного периода (110+120+130) | 140 | 20072 | 22421 | +2349 | 12.79 | 8.62 | -4.17 |
Из табл. 3.9. видно, что в отчетном году все показатели, составляющие прибыль отчетного периода, увеличились. В выручке от реализации возросла доля прочих внереализационных расходов (на 0.32%), а доля прибыли отчетного периода сократилась (на 4.17%).
Показатели внереализационной деятельности влияют на прибыль отчетного периода аналогично показателям от прочей деятельности, влияющим на прибыль от финансово-хозяйственной деятельности. Проведем факторный анализ прибыли отчетного периода в табл. 3.10.
Таблица 3.10. Влияние показателей – факторов на прибыль отчетного периода ООО «Заря» за 2005 год
| Показатели – факторы | Сумма, тыс. руб. |
| Влияние факторов на прибыль от финансово-хозяйственной деятельности | + 4797 |
| Прочие внереализационные доходы | + 152 |
| Прочие внереализационные расходы | – 2600 |
| Влияние на прибыль отчетного периода | + 2349 |
Из расчетов видно, что наибольшее влияние на рост прибыли отчетного периода оказал рост прибыли от финансово-хозяйственной деятельности (сила влияния + 4797 тыс. руб.), а увеличение прочих внереализационных расходов (сила влияния – 2600 тыс. руб.) привело к сокращению прибыли отчетного периода.
Последним этапом анализа различных видов прибыли является анализ нераспределенной прибыли отчетного периода, проведенный в табл. 3.11.
Таблица 3.11. Анализ нераспределенной прибыли отчетного периода ООО «Заря», тыс. руб.
|
Наименование показателя |
Код стр. |
2004 год |
2005 год |
Отклонение | Удельный вес, в % |
Отклонение в % |
|
| 2004 | 2005 | ||||||
| Налог на прибыль | 150 | 5005 | 5812 | +807 | 3.19 | 2.23 | -0.96 |
| Отвлеченные средства | 160 | 241 | 498 | + 257 | 0.15 | 0.19 | +0.04 |
| Нераспределенная прибыль отчетного периода (140–150–160) | 170 | 14826 | 16111 | +1285 | 9.45 | 6.19 | -3.26 |
Из таблицы видно, что в отчетном году наблюдается рост налога на прибыль (на 807 тыс. руб.), однако его доля в выручке сокращается на 0.96%. Наблюдается увеличения показателя «отвлеченные средства» на 257 тыс. руб. с одновременным ростом его доли в выручке на 0.04%.
Эти факторы повлияли на увеличение нераспределенной прибыли на 1285 тыс. руб. Однако ее доля в выручке сократилась в отчетном году на 3.26% и составила 6.19%.
Обобщим влияние факторов на различные виды прибыли в табл. 3.12.
Таблица 3.12. Сводная таблица влияния факторов на нераспределенную прибыль отчетного периода ООО «Заря»
| Показатели – факторы | Сумма тыс. руб. |
| Выручка от реализации продукции (работ, услуг) | -4067.08 |
| Себестоимость реализации продукции (работ, услуг) | -26907.06 |
| Коммерческие расходы | +962.83 |
| Управленческие расходы | +35364.31 |
| Влияние на прибыль от реализации | +5353.00 |
| Проценты к получению | +271.00 |
| Проценты к уплате | - |
| Доходы от участия в других организациях | - |
| Прочие операционные доходы | – 49.00 |
| Прочие операционные расходы | – 778.00 |
| Влияние на прибыль от финансово-хозяйственной деятельности | +4797.00 |
| Прочие внереализационные доходы | +152.00 |
| Прочие внереализационные расходы | -2600.00 |
| Влияние на прибыль отчетного периода | +2349.00 |
| Налог на прибыль | -807.00 |
| Отвлеченные средства | -257.00 |
| Нераспределенная прибыль отчетного периода | +1285.00 |
На основании данных табл. 3.12. можно сделать выводы о том, что наибольшее влияние на рост нераспределенной прибыли оказало увеличение управленческих расходов (сила влияния + 35364.31). Однако прибыль увеличилась не на столь большую величину, поскольку снижающим фактором послужил рост себестоимости реализации (сила влияния фактора – 26907.06). Остальные показатели оказали незначительное влияние как в сторону увеличения, так и в сторону уменьшения нераспределенной прибыли отчетного периода.
Анализ каждого слагаемого прибыли предприятия имеет не абстрактный, а вполне конкретный характер, потому что позволяет учредителям и акционерам, администрации выбрать наиболее важные направления активизации деятельности организации.
Кроме прибыли, еще одной составляющей понятия «результативность» является доходность предприятия.
3.2 Анализ доходности
Доходность предприятия – понятие многообразное. Оно включает в себя набор определенных показателей, которые характеризуют прибыльность работы предприятия, рентабельность его работы, деловую активность и в целом экономический рост.
Прибыльность работы предприятия проявляется в получении прибыли от различных видов деятельности. Рентабельность отражает степень прибыльности деятельности предприятий.
Исследование доходности предприятия заключается в изучении уровней и динамики показателей.
Для эффективности комплексного измерения прибыльности используются коэффициенты рентабельности.
Показатели рентабельности характеризуют финансовые результаты и эффективность деятельности предприятия. Они измеряют доходность предприятия с различных позиций и группируются в соответствии с интересами участников экономического процесса, рыночного обмена. Показатели рентабельности являются важными характеристиками факторной среды формирования прибыли предприятия. [20]
Основные показатели рентабельности можно объединить в следующие группы:
– показатели рентабельности капитала (активов);
– показатели рентабельности продукции.
Первая группа показателей рентабельности формируется как отношение прибыли к различным показателям авансированных средств, из которых наиболее важными являются: все активы предприятия; инвестиционный капитал; акционерный капитал.
Несовпадение уровней рентабельности по этим показателям характеризует степень использования предприятием финансовых рычагов для повышения доходности: долгосрочных кредитов и других заемных средств.
Данные показатели специфичны тем, что отвечают интересам всех участников бизнеса предприятия. Например, администрацию предприятия интересует отдача (доходность) всех активов (всего капитала); потенциальных инвесторов и кредиторов – отдача на инвестируемый капитал; собственников и учредителей – доходность акций и т.д. [22]
Для расчета показателей рентабельности необходимы данные бухгалтерского баланса, отраженные в табл. 3.13.
Данные табл. 3.13. показывает, что за проверяемый период структура средств предприятия и их источники претерпела определенные изменения. Так, за 2005 год имущество ООО «Заря» уменьшилось на 30496 тыс. руб. или на 8.33%. Это изменение было обусловлено снижением стоимости основных средств предприятия на 64863 тыс. руб., или на 12.33% и увеличением стоимости оборотных активов лишь на 30298 тыс. руб. или на 10.13%. Иначе говоря, за отчетный период в текущие активы было вложено средств явно недостаточно для осуществления нормальной финансово-хозяйственной деятельности предприятия. Кроме того, прирост текущих активов в отчетном году был связан, прежде всего, с увеличением запасов и затрат (на 15759 тыс. руб. или в два раза), готовой продукции (на 3309 тыс. руб. или на 1. 2 раза), дебиторской задолженности (на 10600 тыс. руб. или в 2.1 раза).
Основным источником финансовых ресурсов предприятия являются собственные средства, доля которых на конец отчетного года составила 83.34%. Однако необходимо отметить, что за отчетный период в абсолютном выражении наблюдалось сокращение доли собственных средств в общей стоимости имущества предприятия на 7957 тыс. руб. и увеличение доли заемных средств на 6.11% или на 17270 тыс. руб. Особенно это касается кредиторской задолженности, доля которой к концу периода составила 15.66%, а краткосрочных кредитов и займов – всего лишь 1.00%.
ООО «Заря» к концу отчетного периода полностью погасило свои долгосрочные обязательства, что оказало определенное влияние на снижение валюты баланса.
Таблица 3.13. Характеристика структуры и динамики изменений бухгалтерского баланса ООО «Заря» за 2005 год
| Показатели | на начало года | на конец года | Изменения | Динамика измен. | |||
| тыс. руб. |
в % к итогу |
тыс. руб. |
в % к итогу |
тыс. руб. |
в % к итогу |
в % | |
|
АКТИВ 1.1. Основные средства 1.2. Прочие внеоборотные активы Итого: 2. Оборотные активы 2.1. Запасы и затраты 2.2. Готовая продукция и товары 2.3. Дебиторская задолженность 2.4. Денежные средства и вложения |
283114 39580 321694 15405 16650 9728 2528 |
77.08 10.81 87.89 4.21 4.55 2.66 0.69 |
217251 43649 260900 31164 19959 20328 3158 |
64.75 13.01 77.76 9.29 5.95 6.06 0.94 |
-64863 +4069 - 60794 +15759 +3309 +10600 +630 |
-12.33 +2.20 -10.13 +5.08 +1.40 +3.40 0.25 |
-22.99 +10.28 -18.89 +102.3 +19.87 +10.96 +24.92 |
| Итого | 44311 | 12.11 | 74609 | 22.24 | +30298 | +10.13 | +68.38 |
|
Непокрытые убытки прошлых лет Итого: Баланс |
- - 366005 |
- - 100.00 |
- - 335509 |
- - 100.0 |
- - -30496 |
- - - |
- - -8.33 |
|
ПАССИВ 4. Капитал и резервы 5. Долгосрочные пассивы 6. Краткосрочные пассивы, в т.ч. 6.1. Заемные средства 6.2. Кредиторская задолженность 6.3. Фонды потребления Баланс |
287565 39809 38631 1530 36231 870 366005 |
78.57 10.88 10.55 0.42 9.89 0.24 100.00 |
279608 - 55901 3365 52536 - 335509 |
83.34 - 16.66 1.00 15.66 - 100.0 |
-7957 -39809 +17270 +1835 +16305 -870 -30496 |
+4.77 -10.88 +6.11 +0.58 +5.77 -0.24 - |
-2.77 - +44.71 119.93 +45.00 - -8.33 |
На основании данных табл. 3.1. и табл. 3.13. рассчитаем показатели рентабельности первой группы в табл. 3.14.
Из расчетов видно, что в отчетном году все показатели рентабельности капитала (активов) сократились, за исключением рентабельности инвестиционного капитала (она увеличилась на 1.23%). Это свидетельствует о росте отдачи на инвестируемый капитал. Значительное сокращение рентабельности оборотного капитала (на 31.41%) свидетельствует о том, что с каждого рубля, вложенного в оборотный капитал, прибыль получена в 2005 году на 31.41 коп. меньше, чем в 2004 году.
Одним из наиболее важных показателей, характеризующих конкурентоспособность предприятия, является показатель рентабельности всех активов. Он показывает, сколько денежных средств потребовалось предприятию (независимо от источника привлечения этих средств), чтобы получить одну денежную единицу прибыли.
Таблица 3.14. Показатели рентабельности капитала (активов) ООО «Заря», %
|
Наименование показателя |
Формула расчета |
Значение показателя |
Отклонение | |
| 2004 | 2005 | |||
|
|
Балансовая прибыль Среднегодовая величина всех активов |
10.38 |
6.39 |
-3.08 |
|
всех активов по чистой прибыли |
Чистая прибыль Среднегодовая величина всех активов |
7.67 |
4.59 |
– 3.08 |
|
оборотного капитала |
Чистая прибыль Среднегодовая величина оборотного капитала |
69.12 |
37.71 |
– 31.41 |
|
собственного капитала |
Балансовая прибыль Среднегодовая величина собственного капитала |
11.94 |
7.90 |
– 4.04 |
|
инвестиционного капитала |
Чистая прибыль Собственные средства + + обязательства |
4.53 |
5.76 |
+ 1.23 |
 1.
Рентабельность
всех активов
по балансовой
прибыли
 2.
Рентабельность
 5.
Рентабельность
На ООО «Заря» рентабельность всех активов в 2004 году составила 10.38%, а в 2005 году – 6.39%. Это свидетельствует о снижении эффективности использования имущества предприятия. Сравнивая вышеуказанный коэффициент с коэффициентом рентабельности всех активов по чистой прибыли (10.38–7.67>6.39–4.59) можно выявить влияние на рентабельность налоговых отчислений и других платежей из прибыли. В результате сравнения видно, что наибольшее влияние на рентабельность активов оказали налоговые платежи в 2004 году. Кроме того, для более полного представления о конкурентоспособности предприятия можно сравнить показатель рентабельности активов со среднеотраслевым значением этого коэффициента.
С помощью коэффициента рентабельности оборотного капитала рассчитывается сумма балансовой прибыли, заработанная каждым рублем оборотного капитала.
Показатель рентабельности собственного капитала определяет эффективность использования средств собственников, вложенных в предприятие, позволяет сравнить с возможным доходом от вложения этих средств в другие предприятия (ценные бумаги), а также в зарубежных странах служит основным критерием при оценке уровня котировки акций предприятия на фондовой бирже. На ООО «Заря» он составил в 2004 году 11.94%, а в 2004 году – 7.90%, что показывает снижении отдачи с каждого рубля собственных средств на 4.04 коп.
Вторая группа показателей формируется на основе расчета уровней рентабельности по показателям прибыли, отражаемым в отчетности предприятия.
Рассчитаем показатели рентабельности продукции в табл. 3.15.
Показатель рентабельности реализованной продукции характеризует уровень эффективности затрат на предприятии. Он показывает, что за отчетный период предприятие на каждый рубль затрат на производство реализованной продукции получило 12.06 коп. прибыли, что на 4.7 коп. меньше, чем в прошлом году. Это свидетельствует о повышении затрат и говорит о том, что предприятие не контролирует себестоимость реализованной продукции.
Следующим показателем, характеризующим прибыльность работы предприятия, является рентабельность продаж. Необходимо отметить, что он рассчитывается в двух вариантах: по прибыли от реализации и по чистой прибыли. Если рассчитывать его по прибыли от реализации, то можно получить информацию о способности предприятия контролировать себестоимость продукции, то есть ту часть средств, которая необходима для оплаты текущих расходов, возникающих в ходе производственно-хозяйственной деятельности, выплаты налогов и т.д. На ООО «Заря» этот показатель составил за 2004 год 14.30% и за 2005 год 10.68%. Это свидетельствует о росте затрат и сокращении спроса на продукцию. Но наиболее значительным в этой части анализа финансовой информации является расчет рентабельности по чистой прибыли, поскольку этот коэффициент отражает, сколько денежных единиц чистой прибыли принесла каждая единица реализованной продукции. На ООО «Заря» рентабельность продаж, рассчитанная по чистой прибыли, в 2004 году составила 9.45%. Это означает, что на каждую единицу реализованной продукции приходилось 9.45 коп. прибыли. В 2005 году показатель сократился на 3.26% и составил 6.19%.
Таблица 3.15. Показатели рентабельности продукции ООО «Заря», %
| Наименование показателя | Формула расчета | Значение показателя | Отклонение | |
| 2004 | 2005 | |||
| 1. Рентабельность реализованной продукции |
Прибыль от реализации Затраты на производство реализованной продукции |
16.76 |
12.06 |
-4.70 |
|
2. Рентабельность продаж |
Прибыль от реализации Выручка от реализации Чистая прибыль Выручка от реализации |
14.30 9.45 |
10.68 6.19 |
-3.62 3.26 |
Кроме рассмотренных, существуют и другие показатели рентабельности, отраженные в табл. 3.16.
Показатель общей рентабельности отчетного периода сократился на 4.17%, что говорит о снижении балансовой прибыли и, соответственно, росте затрат на производство реализованной продукции.
Экономическая рентабельность и фондорентабельность в 2004 и 2005 годах совпали, поскольку в течении этих лет на предприятии не было убытков. Экономическая рентабельность показывает эффективность использования всего имущества организации. В отчетном году эффективность его использования возросла на 2.35%. Фондорентабельность показывает эффективность использования основных средств и прочих необоротных активов.
Таблица 3.16. Показатели, характеризующие прибыльность (рентабельность) ООО «Заря»
| Наименование показателя | Формула расчета | Значение показателя, % | Отклонение | |
| 2004 | 2005 | |||
| 1. Общая рентабельность отчетного периода |
Балансовая прибыль Выручка от реализации |
12.79 | 8.62 | -4.17 |
| 2. Экономическая рентабельность |
Балансовая прибыль Валюта баланса – Оборотные активы |
6.24 | 8.59 | +2.35 |
| 3. Фондорентабельность |
Балансовая Прибыль Внеоборотные активы |
6.24 | 8.59 | +2.35 |
|
4. Рентабельность Основной деятельности |
Балансовая прибыль Затраты на производство реализованной продукции |
14.99 | 11.49 | -3.50 |
| 5. Период окупаемости собственного капитала |
Собственный капитал Балансовая прибыль |
14.33 | 12.47 | -1.86 |
|
6. Показатель чистого дохода |
Сумма амортизации + + чистая прибыль Чистая выручка от реализации |
0.14 | 0.24 | +0.10 |
|
6.1. Доля чистого дохода, полученная за счет амортизации |
Амортизация Сумма амортизации + +Чистая прибыль |
30.56 | 74.20 | +43.64 |
| 6.2. Доля чистого дохода, полученная за счет чистой прибыли |
Чистая прибыль Сумма амортизации + +чистая прибыль |
69.44 | 25.80 | -43.64 |
Рентабельность основной деятельности показывает, сколько балансовой прибыли приходится на 1 рубль затрат. На ООО «Заря» в 2005 году этот показатель сократился на 3.50% и составил 11.19%.
Период окупаемости собственного капитала показывает число лет, в течении которых полностью окупятся вложения в данную организацию. На ООО «Заря» в отчетном периоде этот показатель сократился на 1.86 и составил 12.47 лет.
И, наконец, охарактеризуем последний показатель группы рентабельности – показатель чистого дохода. Он позволяет оценить возможные свободные финансовые ресурсы будущих периодов.
Также показатель указывает, сколько копеек чистой прибыли с рубля чистой выручки от реализации продукции и от прочих доходов получает предприятие. На ООО «Заря» он составил в 2004 году 0.14 руб., а в 2005 году – 0.24 руб. Проанализируем, за счет чего в основном получен чистый доход: за счет чистой прибыли или за счет амортизации. Поскольку в чистой выручке исследуемого предприятия большую долю в отчетном году составляет амортизация (74,20%), то можно сделать вывод о не эффективности его работы.
К показателям доходности деятельности предприятия также можно отнести норму самофинансирования и норму предпринимательского дохода. Норма самофинансирования находится по формуле (3.18.) [31]:
Норма. Прибыль в распоряжении предприятия
 самофинансирования
= *100% (3.18) Выручка
от реализации
В отчетном году этот показатель по ООО «Заря» составил 6.19% [(16111: 260223) х 100%], а в 2003 году – 9.45% [(14826: 156965) х 100%].
Норма самофинансирования характеризует прибыль, которую имеет предприятие с каждого рубля реализованной продукции после завершения всех распределительных операций. По ООО «Заря» наблюдается снижение данного показателя на 3.26%, что свидетельствует о недополучении прибыли с каждого рубля реализованной продукции по сравнению с 2004 годом.
Норма предпринимательского дохода находится по формуле (3.19.):
Норма Чистая прибыль
 предпринимательского
= х 100% (3.19.)
дохода Выручка от реализации
В 2004 году по ООО «Заря» величина этого показателя была ровна 8.42% ([(22421 – 498): 160223] х 100%), а в 2004 году – 12.63% ([(20072 – 241): 156965] х 100%). Увеличение показателя на 4.21% указывает на снижение спроса на продукцию предприятия.
Следующим важным приемом анализа прибыльности предприятия является оценка взаимозависимости рентабельности активов, рентабельности продаж оборачиваемости активов. Эта зависимость рассчитывается по формуле:
Чистая прибыль: Стоимость активов = (Чистая прибыль: Выручка от реализации) * (Выручка от реализации: Стоимость активов) (3.20)
В нашем примере результат будет равен 0.046 [(16111: 260223) * (260223: 3507571)].
Данные этого показателя позволяют выявить, что является причиной недостаточно высокого уровня рентабельности активов и принять решение либо об увеличении рентабельности продаж, либо о повышении оборачиваемости активов или же повысить оба эти показателя. Так, например, рентабельность продукции можно увеличить за счет уменьшения расходов, повышения цен на реализуемую продукцию, а также превышения темпов роста объема реализованной продукции над темпами роста расходов. Повысить оборачиваемость можно снизив производственные запасы и затраты, ускорив темпы оплаты дебиторской задолженности, ликвидировав неиспользуемые основные средства.
Заключение
Таким образом, в условиях становления рыночных отношений учет и анализ финансовых результатов деятельности предприятия имеет целью обеспечить устойчивое развитие доходной конкурентоспособной деятельности и включает различные направления, которые основаны на системном подходе, комплексном учете разнообразных факторов, качественном подборе достоверной информации и являются важной функцией управления.
Управление представляет собой конкретные способы воздействия на объект управления для достижения конкретной цели и осуществляется на основе различных форм и методов воздействия на объект управления. Формируемая на основе данных бухгалтерского учета финансовая информация позволяет более полно охарактеризовать финансовые результаты деятельности предприятия.
Анализ финансово-хозяйственной деятельности предприятия, в частности анализ финансовых результатов деятельности предприятия, является одним из наиболее действенных методов управления, основным элементом обоснования руководящих решений.
Все вышеуказанные факторы обуславливают важность и актуальность темы дипломной работы.
В процессе написания дипломной работы были достигнуты следующие цели – обобщен отечественный опыт учета и анализа финансовых результатов, рассмотрена современная организация учета и анализа финансовых результатов на примере ООО «Заря» и выработаны направления по дальнейшему совершенствованию деятельности организации.
Для достижения цели в дипломной работе решаются следующие задачи:
определена экономическая сущность финансовых результатов;
рассмотрена современная организация учета финансовых результатов на предприятии ООО «Заря»;
проведен анализ финансовых результатов деятельности предприятия с помощью различных приемов и