Управление собственным капиталом
Оперативный, бухгалтерский и статистический учет и отчетность Общества осуществляется в порядке, установленным законодательством РФ.
Основные показатели работы ООО «Архимед» за 2007-2009 года, приведены в таблице 1.
Таблица 1 Основные экономические показатели финансово-хозяйственной деятельности ООО «Архимед» за 2007-2009гг.
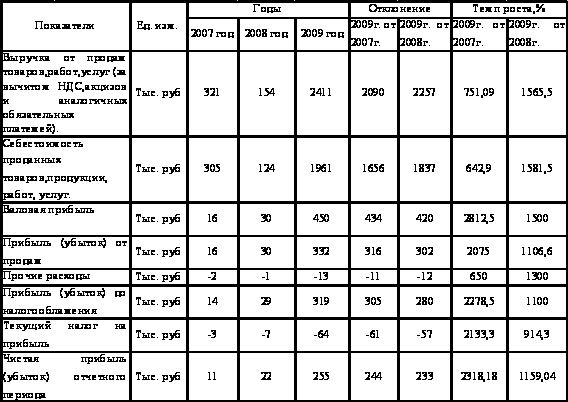
Согласно данным таблицы, в 2009 году выручка от реализации составила 2411 тыс. руб., а в 2007 году 321 тыс. руб. что свидетельствует о появлении новых крупных заказчиков и росте спроса на продукцию, реализуемую ООО «Архимед».
Себестоимость реализованных товаров значительно увеличилась в 2009 году относительно 2007 года. Данный факт в первую очередь связан с повышением цен на медикаменты и медицинские товары. Также большую долю в себестоимости имеет амортизация основных фондов.
Таким образом, вследствие роста чистой прибыли в 2009 году, что составило 255 тыс. руб., а в 2007 году – 11 тыс. руб. (в 23 раза больше), можно сказать, что предприятие развивается, повышая эффективность своей деятельности.
2.2 Анализ финансового состояния ООО «Архимед»
Большинство объектов, подлежащих учету, рассматривается с двух позиций: что представляет собой каждый объект физически, и за счет каких источников он был приобретен. Это и положено в основу балансового метода (приема).
Баланс составляется на определенную отчетную дату – на начало месяца, квартала, года, что обусловлено требованиями, предъявляемыми к бухгалтерской отчетности.
Баланс показывает состояние хозяйственных средств и их источников на дату его составления. Но в течение отчетного периода они постоянно изменяются, находятся в движении. И это движение отражается на счетах с помощью двойной записи.
Размещение средств организации имеет существенное значение в финансовой деятельности и повышении ее эффективности. От вложений в основные и оборотные средства, находящиеся в сфере производства и обращения, их соотношения во многом зависят результаты производственной и финансовой деятельности, следовательно, и финансовое состояние организации. Рассмотрим структуру актива баланса в таблице 2.
Таблица 2 Группировка статей актива баланса
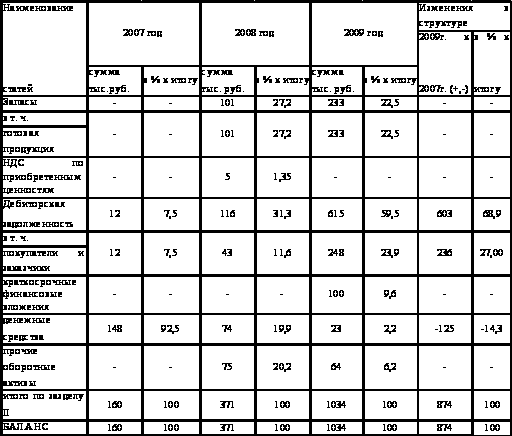
Как видно из таблицы, в 2009 году произошло увеличение статей актива. Общая стоимость имущества выросла с 160 тыс. руб. в 2007 году до 874 тыс. руб. в 2009 году. На это повлияло значительное увеличение стоимости и удельного веса основных средств.
В 2009 году возросла дебиторская задолженность предприятия по сравнению с 2007 годом на 603 тыс. руб. или на 68,9%. Начиная с 2007 года отмечается значительное снижение денежных средств. По отношению к 2007 году в 2009 году количество денежных средств снизилось с 148 тыс. руб. до 23 тыс. руб. что в процентном отношении равно 14,3%.
Отмечается значительный рост запасов в 2009 году – 233 тыс. руб. или на 22,5% что может привести к замедлению оборачиваемости оборотного капитала, спаду активности предприятия.
Можно заключить, что бухгалтерский баланс - документ бухгалтерского учета, который содержит взаимосвязанные сведения о средствах предприятия и источниках их формирования, а также информацию о финансовом положении организации на определенный момент. В то же время бухгалтерский баланс является формой внешней отчетности. В составе годовой отчетности он заполняется по состоянию на 1 января года, следующего за отчетным.
Таблица 3 Группировка статей пассива баланса
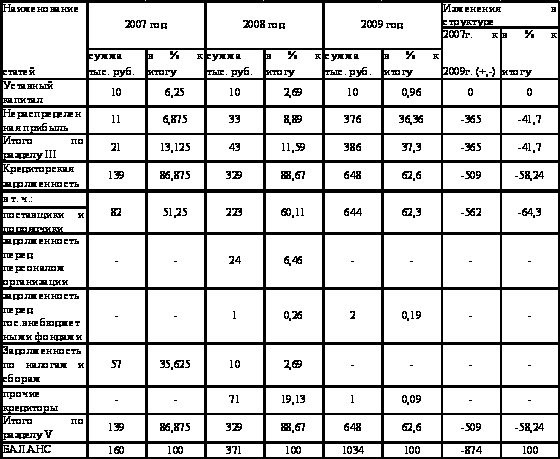
В пассиве мы наблюдаем значительное увеличение доли нераспределенной прибыли, которая в 2007 году составляла всего 11 тыс. руб., а в 2009 году – 376 тыс. руб.
Увеличение кредиторской задолженности в 2009г. составило 648 тыс. руб. или 62,6% относительно 2007г. Увеличение кредиторской задолженности произошло за счет увеличения задолженности поставщикам и подрядчикам, а также задолженности перед персоналом предприятия.
Потребность в анализе ликвидности, т.е. способности предприятия в любой период времени погасить краткосрочные обязательства, во многом определяется задачами внешнего анализа в связи с необходимостью оценки кредитоспособности предприятия. По существу, ликвидность предприятия означает ликвидность его баланса.
Традиционно
расчеты начинают
с определения
коэффициента
абсолютной
ликвидности,
который рассчитывается
как отношение
наиболее ликвидных
активов к сумме
наиболее срочных
обязательств
и краткосрочных
пассивов
 (сумма
кредиторской
задолженности
и краткосрочных
кредитов).
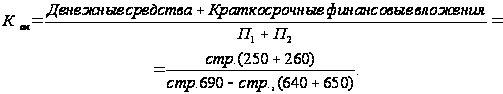
Нормальное ограничение коэффициента = 0,2-0,5.
Следующим коэффициентом является коэффициент критической ликвидности (или промежуточный коэффициент покрытия) – он рассчитывается как частное от деления величины денежных средств, краткосрочных ценных бумаг и расчетов на сумму краткосрочных обязательств организации.
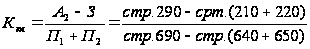
Рекомендуемое
значение коэффициента
критической
ликвидности:
 .
На заключительном этапе анализа рассчитывают коэффициент текущей ликвидности (или коэффициент покрытия), который определяется как отношение всех оборотных средств текущих активов – (раздел II баланса) за вычетом налога на добавленную стоимость по приобретенным ценностям (стр.220) к текущим обязательствам.
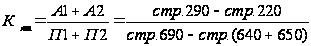
Он показывает сколько рублей в оборотных активах приходится на один рубль текущих обязательств и характеризует ожидаемую оплатность организации на период, равный средней положительности одного оборота всех оборотных средств.
Рекомендуемым
для него считается
условие:

Коэффициент обеспеченности собственными оборотными средствами рассчитывается как:
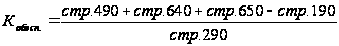
Рассчитаем коэффициенты ликвидности по данным бухгалтерского баланса ООО «Архимед» в таблице 4.
Таблица 4 Анализ показателей платежеспособности
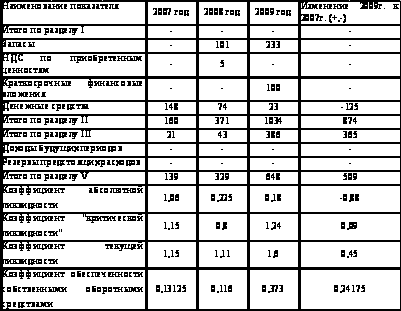
Весь анализируемый период у предприятия низкая ликвидность, т.к. общий показатель ликвидности меньше 1. В общей динамике за три года наблюдается колебания всех показателей, характеризующих платежеспособность. Коэффициент абсолютной ликвидности показывает, что наше предприятие не может погасить немедленно краткосрочные обязательства за счет имеющихся денежных средств. Показатель коэффициента за 2009 год составил 0,18 при нормативе данного коэффициента 0,2-0,3.
Коэффициент критической ликвидности показывает, что предприятие при условии своевременного проведения расчетов с дебиторами может погасить краткосрочную задолженность за период времени равный средней продолжительности одного оборота дебиторской задолженности.
Коэффициент текущей ликвидности показывает степень, в которой оборотные активы покрывают краткосрочные пассивы. Норматив данного коэффициента - больше 2. На предприятии коэффициент текущей ликвидности составил на 2009 год - 1,6.
Превышение оборотных активов предприятия над краткосрочными финансовыми обязательствами обеспечивает резервный запас для компенсации убытков, которые может понести предприятие при размещении и ликвидации всех оборотных активов, кроме наличности. Чем больше величина этого показателя, тем больше уверенность кредиторов, что долги будут погашены.
Анализ показателей финансовой устойчивости и ликвидности предприятия показал, что за анализируемый период предприятие улучшило свое финансовое положение. Но для абсолютной ликвидности баланса предприятию необходимо в активе увеличить наличные денежные средства.
Итогом выживаемости и основой стабильности организации служит ее финансовая устойчивость, т.е. такое состояние финансов, которое гарантирует ее постоянную платежеспособность. Такой хозяйствующий субъект за счет собственных средств покрывает вложенные в активы средства, не допускает неоправданной дебиторской и кредиторской задолженности и расплачивается в срок по своим обязательствам.
Анализ финансовой устойчивости предприятия позволяет ответить на вопросы:
- насколько организация независима с финансовой точки зрения;
- устойчиво ли финансовое положение организации.
Финансовая устойчивость базируется на оптимальном соотношении между отдельными видами активов организации (оборотными или внеоборотными активами с учетом их внутренней структуры) и источниками их финансирования (собственными или привлеченными средствами).
В качестве абсолютных показателей финансовой устойчивости используют показатели, характеризующие степень обеспеченности запасов и затрат источниками их формирования.
Таким образом, можно сделать вывод, что в ООО «Архимед» за 2007г. наблюдался недостаток собственных средств, предприятие находилось в кризисном финансовом состоянии – когда денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают кредиторской задолженности и просроченных ссуд.
Но в 2008 и 2009гг. у предприятия отмечается излишек собственных и долгосрочных источников формирования запасов, излишек собственных средств, излишек общей величины основных источников формирования запасов, т.е предприятие финансово устойчиво.
Обеспеченность запасов источников формирования – сущность финансовой устойчивости, тогда как платежеспособность – ее внешнее проявление.
Для оценки устойчивости применим систему коэффициентов.
1. Коэффициент соотношения заемных и собственных средств.
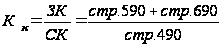
Этот коэффициент показывает каких средств у предприятия больше.
2. Далее рассмотрим коэффициенты, отражающие состояние оборотных средств:
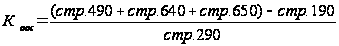
3. Коэффициент автономии (коэффициент финансовой независимости) является одной из важных характеристик устойчивости финансового состояния, его независимости от заемных источников средств. Равен доле источников собственных средств в общем итоге баланса.
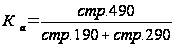
Нормативное минимальное значение коэффициента оценивается на уровне 0,5.
4. Коэффициент финансовой устойчивости.
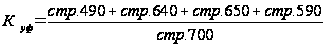
Таблица 5 Анализ показателей финансовой устойчивости
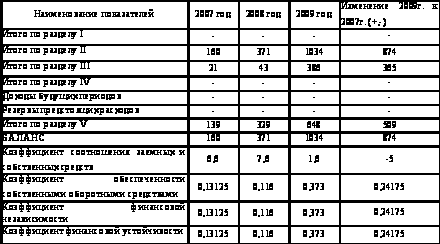
Весь анализируемый период предприятие являлось финансово устойчивым. В 2007 и 2008гг. ситуация изменилась. В 2009 г. предприятие финансировало свою деятельность за счет собственных средств на 37,3% и за счет привлеченных средств на 62,7%
Коэффициенты независимости и финансовой устойчивости увеличились на 0,24175. Произошло увеличение оборотных активов в 2009 году на 874 тыс. руб. по сравнению с 2007 годом. Также увеличились суммы капиталов и резервов и долгосрочных обязательств на 365 тыс. руб. и 509 тыс. руб. соответственно.
Следовательно, в динамике за три года финансовая устойчивость предприятия повысилась.
Деловая активность является комплексной и динамичной характеристикой предпринимательской деятельности и эффективности использования ресурсов. Уровни деловой активности конкретной организации отражают этапы ее жизнедеятельности (зарождение, развитие, подъем, спад, кризис, депрессия) и показывают степень адаптации к быстроменяющимся рыночным условиям, качество управления.
Значение анализа деловой активности заключается в формировании экономически обоснованной оценки эффективности и интенсивности использования ресурсов организации и в выявлении резервов их повышения.
Деловая активность предприятия в финансовом аспекте проявляется, прежде всего, в скорости оборота средств.
Проанализируем показатели деловой активности в таблице 6.
Таблица 6 Анализ показателей деловой активности
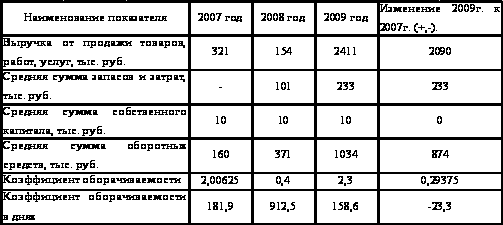
В 2009г. по сравнению с 2007г. деловая активность предприятия повысилась на 0,29375 . Собственный капитал в 2009г. по сравнению с 2007г. не изменился и составил 10 тыс. руб. Средняя сумма запасов и затрат в 2009 году по сравнению с 2007 годом изменилась на 233 тыс. руб. Так же изменения произошли в количестве выручки от продажи товаров изменения составили 2090 тыс. руб. Коэффициент оборачиваемости выраженный в днях в 2009 году уменьшился по сравнению с 2007 годом на 23,3.
Рентабельность - эффективность, прибыльность, доходность предприятия или предпринимательской деятельности.
Коэффициенты рентабельности показывают, насколько прибыльна и эффективна деятельность предприятия. Этот показатель характеризует прибыль, получаемую вкладчиками капитала с каждого рубля средств (собственных или заемных), вложенных в предприятие.
Рассмотрим основные показатели рентабельности.
Рентабельность продаж (показывает, какую прибыль получило предприятие с каждого рубля реализации продукции):
KRP= Pч
В
где В – выручка от продажи,
Pч – чистая прибыль
Рентабельность собственного капитала (отражает величину прибыли, полученную с каждого рубля реализации продукции):
KRc= PЧ
C
где С – средняя стоимость собственного капитала.
Рентабельность основной деятельности предприятия (показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции):
KRo= Pp
Ст
где Рр – прибыль от продаж,
Ст – себестоимость проданных товаров.
Расчет рентабельности предприятия приведен в таблице 7.
Таблица 7 Анализ показателей рентабельности
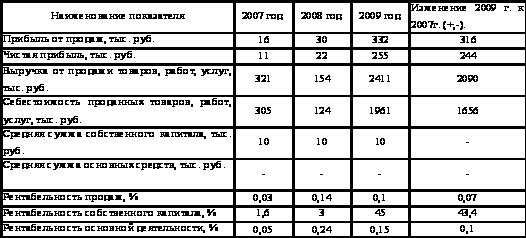
Коэффициенты рентабельности предприятия в динамике показывают, что в 2009 году рентабельность понизилась на 0,1%, составив 0,15 % . Это отрицательная тенденция в развитии предприятия, так как рентабельность основной деятельности в 2007г. составляла всего -0,05%.
Рентабельность продаж характеризует эффективность производственной и коммерческой деятельности. В сравнении с 2007г. и 2009г. этот показатель эффективности предприятия так же улучшился на 0,07%, повысился с 0,03% до 0,1%.
Таким образом, данные рентабельности продаж свидетельствуют, что ООО «Архимед» является не рентабельным предприятием.
Кроме того, можно оценивать рентабельность капитала (рентабельность активов, рентабельность инвестированного капитала, рентабельность собственного капитала, рентабельность заемного капитала), рентабельность используемых ресурсов (рентабельность хозяйственных средств, рентабельность экономического потенциала и т.п.) и другие показатели рентабельности.
Оценка уровней показателей рентабельности связана с серьезными ограничениями, с которыми необходимо считаться. Определенные трудности представляет отсутствие общепринятых стандартов или норм различных показателей рентабельности для организаций. Такие трудности могут быть частично преодолены посредством:
сопоставлением показателей предприятия с показателями других предприятий отрасли;
определения показателей за ряд лет;
сопоставление фактических и плановых показателей;
внутрифирменного сопоставления показателей (например, по структурным подразделениям или по товарным группам);
сопоставление альтернатив с целью выбора наиболее оптимального варианта при принятии управленческого решения.
Этот показатель показывает эффективность использования ресурсов предприятия ООО «Архимед» характеризуется системой показателей рентабельности, в которой каждый показатель обладает определенными возможностями и ограничениями.
Существует большое число показателей прибыли и рентабельности. Но нет необходимости производить расчет и анализ всех из них, так как показателей будет больше, а следовательно время на их обработку резко возрастает. Проведя анализ показателей прибыли вышеизложенным способом можно эффективно и адекватно принять необходимые управленческие решения с целью увеличения прибыли предприятия.
Независимо от вида проводимого анализа система показателей не может быть раз и навсегда жестко заданной, более того, она должна постоянно корректироваться как по форме, так и по существу.
Показатель рентабельности отражает соотношение прибыли предприятия и факторов, которые являются, по сути, предпосылками ее возникновения. Бухгалтерская отчетность позволяет рассчитать большое количество показателей рентабельности, поэтому их необходимо систематизировать в аналитические группы с целью упорядочения и обеспечения оптимальности при выполнении аналитических процедур.
Возможные сочетания прибыли с влияющими на нее факторами дают в итоге множество показателей рентабельности, различных не только по решаемым задачам и содержанию, но и по использованным при ее расчете показателям прибыли. В качестве последних в отечественной практике традиционно используются показатели балансовой прибыли, прибыли от реализации товаров и чистой прибыли.
Выбор необходимых показателей рентабельности определяется тем, насколько они в совокупности представляют собой не просто набор, а систему, построенную на определенных принципах: отдельные показатели не дублируют друг друга, но и не оставляют «белых пятен»; не противоречат друг другу, а взаимно дополняют и другие. А для этого важно правильно оценить аналитические возможности каждого показателя рентабельности и определить его значение в системе.
2.3 Анализ финансовых результатов деятельности ООО «Архимед»
Основными задачами анализа финансовых результатов деятельности предприятия являются: оценка динамики показателей прибыли, обоснованности образования и распределения их фактической величины; выявление и измерение действия различных факторов на прибыль; оценка возможных резервов роста прибыли на основе оптимизации объемов производства и издержек.
В анализе динамики и состава прибыли используются данные, содержащиеся в Отчете о прибылях и убытках (форма №2), которые позволяют проанализировать финансовые результаты, полученные от всех видов деятельности предприятия, установить структуру прибыли.
Воспользуемся данными таблицы 8.
Таблица 8 Показатели работы предприятия за отчетный и предшествующие периоды
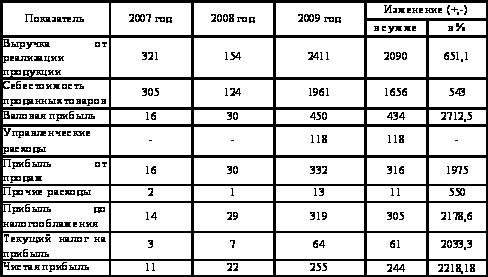
Горизонтальный анализ абсолютных показателей, приведенных в таблице, показывает, что предприятие в 2009 году добилось высоких результатов по прибыли. По сравнению с 2007 годом прирост прибыли до налогообложения составил 305 тыс. руб., или 2178,6%, а чистой прибыли – 244 тыс. руб., или 2033,3%. Таким же образом фактические данные отчетного периода сравниваются с планом.
Прирост прибыли от продаж составил в 2009 году 316 тыс. руб., что в процентном отношении составляет 367,8% (434:118·100).
Анализ структуры полученной прибыли (вертикальный анализ) позволяет установить, что основную часть ее составляет валовая прибыль, прирост ее составляет 434 тыс. руб., или 2712,5%.
Исчисление оптимального размера прибыли становится важнейшим элементом планирования предпринимательской деятельности на современном этапе хозяйствования.
Приведенные ниже расчеты позволяют определить так называемый эффект операционного рычага (термин, взятый из западной практики предпринимательства, который некоторые авторы называют «эффектом производственного рычага» или «эффектом эксплуатационного рычага»).
Эффектом операционного рычага называют такое явление, когда с изменением объема продаж (выручки от реализации продукции) происходит особенно интенсивное изменение прибыли в ту или иную сторону.
Допустим, объем продаж в 2009 году составил 2411 тыс. руб., в том числе переменные затраты – 1961 тыс. руб., а постоянные – 195 тыс. руб. Таким образом, при суммарных затратах в 2156 тыс. руб. прибыль равна 255 тыс. руб. (2441-2156). Если в 2010 году выручка увеличится на 10%, что составит 2652,1 тыс. руб. (2411Ч110:100), то переменные затраты возрастут также на 10% и будут равны 2157,1 тыс. руб. (1961Ч110:100). Постоянные затраты при этом остаются неизменными, то есть – 195 тыс. руб. В этом случае суммарные затраты составят 2354,1 тыс. руб. (2157,1+197), а прибыль – 298 тыс. руб. (2652,1-2354,1). При этом прибыль возрастет по сравнению с прошлым годом на 16,8% (298Ч100:255-100).
Следовательно, при росте выручки от реализации продукции на 10% прибыль увеличится на 16,8%.
Изыскивая возможности увеличения прибыли, целесообразно проверить влияние на ее прирост не только переменных, но и постоянных затрат.
Так, если переменные затраты увеличиваются на 10% (2157,1 тыс. руб.), а постоянные на 2% (195Ч102:100=198,9 тыс. руб.), общая сумма всех затрат составит 2356 тыс. руб. (2157,1+198,9).
Прибыль при этом определится в сумме 296,1 тыс. руб. (2652,1-2356) и, следовательно, возрастет по сравнению с прошлым годом на 16,1,% а не на 16,8%.
Если далее постоянные затраты увеличиваются на 4% и составят 202,8 тыс. руб. (195Ч104:100), то при увеличении на 10% переменных расходов общая сумма всех затрат составит 2359,9 тыс. руб. (2157,1+202,8). Прибыль в этом случае уменьшается до 292,2 тыс. руб. (2652,1-2359,9), то есть возрастет лишь на 14,6% (292,2:255Ч100-100).
Очевидно по мере возрастания постоянных затрат при прочих равных условиях темпы прироста прибыли сокращаются.
Приведенные выше расчеты позволяют определить степень воздействия операционного рычага. Для этого следует из объема продаж исключить переменные затраты, а результат разделить на сумму прибыли.
Разницу между объемом продаж и переменными затратами экономисты называют «вкладом на покрытие». Таким образом, количественное воздействие операционного рычага на прибыль можно выразить формулой:
О=В:П
где О – операционный рычаг,
В – вклад на покрытие,
П – прибыль.
В нашем примере воздействие операционного рычага в 2009 году будет определено как (2411-1961):255=1,7.
Показатель операционного рычага имеет важное практическое значение. Если объем продаж возрастает например на 4% то пользуясь показателем операционного рычага можно заранее определить что прибыль увеличится на 6,8% (4Ч1,7).
В случае снижения объема продаж на 8% прибыль уменьшится на 13,6% (8Ч1,7).
Увеличение объема продаж на 10% влечет рост прибыли на 17% (10Ч1,7).
Определив влияние структуры затрат на прибыль с помощью воздействия операционного рычага, можно сделать вывод: чем выше удельный вес постоянных затрат и соответственно ниже удельный вес переменных затрат при неизменном объеме продаж, тем сильнее влияние операционного рычага.
В соответствии с рекомендациями западного предпринимательства, прежде всего, определяется так называемая точка безубыточности производства и продажи продукции.
Точка безубыточности соответствует такому объему продаж, при котором фирма покрывает все постоянные и переменные затраты, не имея прибыли. С помощью точки безубыточности определяется порог, за которым объем продаж обеспечивает рентабельность, то есть прибыльность продукции.
Объем продаж, соответствующий точке безубыточности (Б) определяется как отношение постоянных затрат (ПЗ) к разности между единицей и частным от деления переменных затрат (ЗП) на объем продаж в стоимостном выражении (Р). Следовательно, точка безубыточности может быть исчислена по формуле:
ПЗ
Б= _______
1-ЗП:Р
Объем продаж составляет 3600 тыс. руб., в том числе переменные затраты – 2160 тыс. руб., постоянные – 1000 тыс. руб., прибыль – 440 тыс. руб. Реализовано 1000 единиц продукции, затраты на единицу – 3600 руб. (3 600 000:10000.
Объем продаж в денежном выражении в точке безубыточности составит: 1000:(1-2160:3600)=2500 тыс. руб.
В натуральном выражении количество реализованной продукции в точке безубыточности равно: 2 500 000:3600=694 ед.
Это значит что выручка от продажи 694 единиц продукции окупает все затраты не образуя прибыли. Реализация каждой дополнительной единицы сверх 694, то есть сверх точки безубыточности, будет приносить прибыль.
Подобные расчеты весьма актуальны в нынешних условиях, так как предприятия могут обоснованно прогнозировать безубыточную деятельность. Более того, при определении стратегии фирма должна учитывать запас финансовой прочности (Ф), то есть оценивать объем продаж сверх уровня безубыточности. Для этого объем продаж (Р), за исключением объема продаж в точке безубыточности (Б), следует разделить на объем продаж.
Оценка запаса финансовой прочности определяется по формуле:
Ф=(Р-Б):РЧ100
Продолжив предыдущий расчет, определим запас финансовой прочности: (3600-2500):3600Ч100=30,6%.
Следовательно, фирма может сократить объем производства и продаж на 30,6% прежде чем будет достигнута точка безубыточности. Такой высокий запас финансовой прочности должен быть учтен в процессе формирования стратегии фирмы. Имея большой запас финансовой прочности, фирма может осваивать новые рынки, инвестировать средства как в ценные бумаги, так и в развитие производства.
Выводы. Проведя анализ основных показателей финансового состояния предприятия можно сделать вывод, что предприятие ООО продаж значительно выросли в 2009 году по сравнению с 2007 годом (на 316 тыс. руб.).
Таким образом, самый распространенный показатель рентабельности выражает зависимость прибыли и товарооборота. Целью его вычисления является определение размера той отдачи, которой добилась торговая организация от каждой денежной единицы товарооборота. Однако аналитические возможности данного показателя достаточно ограничены в силу его достаточно широкого разброса в зависимости от сферы деятельности организации. Объясняется это различием в масштабах деятельности, в размерах инвестированного капитала, в скорости оборота средств, в условиях кредитования, в размерах складских запасов и др. Поэтому данный показатель рентабельности желательно использовать во взаимосвязи с другими, в силу чего его можно назвать недостаточным, но необходимым (исходным) критерием в оценке прибыльности торговой организации.
Об определенных недостатках в работе предприятия ООО «Архимед» свидетельствует наличие дебиторской и просроченной кредиторской задолженности, стоит отметить, что дебиторская задолженность увеличилась на 602 тыс. руб., а кредиторская задолженность на 509 тыс. руб.
В 2009г. произошло увеличение статей актива. Изменения произошли по статьям покупатели и заказчики (236 тыс. руб.) и денежные средства (-125 тыс. руб.).
Финансирование деятельности предприятия на 62,7% состоит из привлеченных средств и на 37,3% из собственных соответственно.
Анализ показателей финансовой устойчивости и ликвидности предприятия показал, что за анализируемый период предприятие улучшило свое финансовое положение. Но для абсолютной ликвидности баланса предприятию необходимо в активе увеличить наличные денежные средства.
Коэффициенты рентабельности предприятия в динамике показывают, что в 2009 году рентабельность понизилась на 0,1%, составив 0,15% .
Глава 3. Пути улучшения управления собственным капиталом предприятия ООО «Архимед»
3.1 Рекомендации по улучшению управления собственным капиталом ООО «Архимед»
Финансовое состояния предприятия характеризуется системой показателей, отражающих состояние капитала в процессе его кругооборота и способность субъекта хозяйствования финансировать свою деятельность на фиксированный момент времени. Основными показателями анализа баланса являются: показатели финансовой устойчивости, рентабельности, оборачиваемости, ликвидности предприятия.
Проведённое исследование позволяет сформулировать следующие рекомендации:
- необходимо повысить долю собственных средств в источниках финансирования, за счет рационального распределения прибыли;
Для улучшения финансового состояния анализируемого предприятия нами рекомендуется следующее:
увеличить уставный капитал общества с целью повышения его финансовых гарантий;
создать резервный фонд, а также совершенствовать его учет и отражения в бухгалтерском балансе;
совершенствовать бухгалтерскую отчетность общества в целях возможности ее использования для финансового анализа всеми участниками рынка.
Увеличение собственного капитала может быть осуществлено в результате накопления или консервации нераспределенной прибыли для целей основной деятельности со значительным ограничением использования ее на непроизводственные цели, а также в результате распределения чистой прибыли в резервные фонды, образуемые в соответствии с учредительными документами.20
Предельный размер резервного фонда находится в прямой зависимости от размера уставного капитала. Анализируемому предприятию целесообразно создавать резервный фонд в размере, указанном в его учредительных документах, то есть 25% от уставного капитала и формировать его путем ежегодных отчислений в размере не менее 5% от чистой прибыли.
Учитывая значение информации о составе и структуре собственного капитала для анализа способности предприятия к самофинансированию, необходимо предусмотреть ее раскрытие в пояснениях к отчету с тем, чтобы внешний пользователь имел возможность принимать нужные решения.
Целесообразно предложить следующие принципы формирования капитала предприятия:
1. Учет перспектив развития хозяйственной деятельности предприятия. Обеспечение перспективности достигается путем включения всех расчетов, связанных с формированием капитала, в бизнес-план создания нового предприятия.
2. Обеспечение соответствия объема привлекаемого капитала объему формируемых активов предприятия. Общая потребность в капитале основывается на потребности в оборотных и внеоборотных активах. При создании нового предприятия потребность в капитале включает две составляющие:
а)Предстартовые расходы представляют собой относительно небольшие суммы финансовых средств, необходимых для разработки бизнес-плана и финансирования связанных с этим исследований. Эти расходы носят разовый характер и в составе общей потребности занимают незначительную часть.
б)Стартовый капитал предназначен для непосредственного формирования активов предприятия.
Последующее наращение капитала рассматривается как форма расширения деятельности предприятия и связано с формированием дополнительных финансовых ресурсов.
3. Обеспечение оптимальности структуры капитала с позиции эффективного его функционирования.
Структура капитала представляет собой соотношение собственных и заемных финансовых средств, используемых в финансовой деятельности предприятия: финансовую, инвестиционную и операционную деятельность, влияет на конечные результаты.
Предприятие, использующее только собственный капитал, имеет наивысшую финансовую устойчивость (коэффициент автономии равен единице), но ограничивает темпы своего развития (т.к. не может обеспечить формирование необходимого дополнительного объема активов в периоды благополучной конъюнктуры рынка) и не использует финансовые возможности прироста прибыли на вложенный капитал.21
Использование заемного капитала поднимает финансовый потенциал развития предприятия и представляет возможность прироста финансовой рентабельности деятельности. Однако, в большей мере генерирует финансовый риск и угрозу банкротства.
4. Обеспечение минимизации затрат по формированию капитала из различных источников. Такая минимизация осуществляется в процессе управления стоимостью капитала, под которой понимается цена, которую предприятие платит за его привлечение из различных источников.
5. Обеспечение высокоэффективного использования капитала в процессе его хозяйственной деятельности. Реализация этого принципа обеспечивается путем максимизации показателя рентабельности собственного капитала при приемлемом для предприятия уровне финансового риска.
3.2 Рекомендации по увеличению прибыли ООО «Архимед»
Исходя из результатов, полученных в результате финансового анализа, можно сказать, что при наличии определенного запаса финансовой прочности, сохраняется удовлетворительная структура баланса, наблюдается стабильное финансовое состояние на предприятии, оно обладает высокой неплатежеспособностью.
Проведенный анализ показывает, что ООО «Архимед» проводит большую работу по повышению эффективности производства, выполнения работ.
На изменение прибыли повлияли следующие факторы: себестоимость, объем реализации.
Так как себестоимость проданных товаров в 2008 году значительно ниже чем в 2007 и 2009 годах, чистая прибыль и прибыль от продаж за этот период значительно возросли по сравнению с 2007 годом и составляют 22 тыс. руб. и 30 тыс. руб. соответственно.
Их данных анализ рентабельности фирмы «Архимед» видно, что прирост рентабельности за последний год вырос по сравнению с предыдущими.
Влияние на это изменение оказали факторы:
увеличение прибыльности продукции, т.е. увеличилась прибыль, которую предприятие имеет с каждого рубля реализованной продукции.
замедление оборачиваемости оборотных активов способствует повышению потребности в увеличении запасов сырья, материалов, и замедляет высвобождение денежных средств, ранее вложенных в эти запасы.
Коэффициент оборачиваемости по данному предприятию с каждым годом изменяется то в положительную, то в отрицательную стороны. Коэффициент оборачиваемости, выраженный в днях, за первые два года существования предприятия увеличивался, а в 2009 году уменьшился почти вдвое.
Так как прибыль отражает результаты всех видов деятельности предприятия — производственной, непроизводственной и финансовой. Это значит, что на размерах прибыли отражаются все стороны деятельности предприятия. Так, рост производительности труда означает снижение его затрат на единицу продукции, соответственно при нормальных условиях работы должны относительно снижаться расходы на оплату труда в расчете на единицу продукции. Это, как и экономия материальных затрат, увеличивает прибыль и эффективность ее использования.22
Для повышения эффективности производства фирмы очень важно, чтобы была четко отработанная налоговая политика, а налоги должны быть четкими и стабильными. Именно стабильность приведет к увеличению прибыли (дохода) предприятия. Если государство облагает предприятия высокими налогами, то это не стимулирует развитие производства, и, как результат поступление средств в бюджет. Следовательно, необходимо совершенствование налоговой политики, она нестабильна и очень сложна.
ООО «Архимед» проводит регулярные исследования в области маркетинга и менеджмента своей организации. На основе анализа финансово-хозяйственной деятельности организации, факторного анализа прибыли от реализации товаров и анализа показателей прибыли необходимо разработать мероприятия по увеличению прибыли организации.
Увеличение прибыли на предприятии ООО «Архимед» возможно двумя способами:
увеличить выручку от реализации предприятия;
уменьшить расходы предприятия.
Доход предприятия складывается из произведения оборота продукции и торговой наценки. А оборот, в свою очередь равен проходимости магазина умноженной на