Понятие и характеристики финансовых рисков. Методы оценки риска
Если азартный инвестор столкнется с честной игрой, он предпочтет принять участие в данном проекте.
Кроме того, крупные игры более привлекают, чем мелкие. Это означает, что при выборе двух портфелей, имеющих одинаковую доходность, инвестор выберет тот портфель, у которого больше стандартное отклонение.
Рисковый инвестор выбирает портфель выше и правее.
В случае нейтральности к риску инвестор находится между случаем избегания риска и азартности.
В то время как инвестор, избегающий риска, не хочет принимать участие в честной игре, а азартный инвестор – наоборот, хочет, нейтральному к риску инвестору все равно принимать участие в игре или не принимать. Это означает, что риск (стандартное отклонение) для него не имеет важного значения.
11. Кривые безразличия
Теория портфеля (Г. Марковец) связана с построением кривых безразличия, которые отражают отношение инвестора к риску и доходности.
|
А |
B |
C |
D |
|
|
rp |
8 | 12 | 11 | 7 |
|
σp |
10 | 20 | 13 | 17 |
Каждая кривая линия на графике отображает одну кривую безразличия и представляет все комбинации портфеля, которые обеспечивают заданный уровень желания инвестора.
Свойства кривых безразличия:
Все портфели, лежащие на данной кривой безразличия являются равноценными для инвестора.
Кривые безразличия не могут пересекаться, т.к. они отражают разные уровни желательности.
Инвестор будет считать любой портфель, лежащий на кривой безразличия, которая находится выше и левее, привлекательнее, чем любой портфель, лежащий на кривой безразличия, расположенный ниже и правее.
Как бы не были расположены две кривые безразличия на графике, всегда существует возможность построить третью кривую, лежащую между ними.
12. Портфельный анализ или выбор оптимального портфеля финансовых активов
Так существует бесконечное число возможных инвестиционных портфелей, возникает вопрос о выборе из этого множества самого оптимального портфеля.
Теореме об эффективном множестве
Инвестор выберет свой оптимальный портфель из множества портфелей, каждый из которых:
- обеспечивает максимальную ожидаемую доходность для некоторого уровня риска;
- обеспечивает минимальный риск для некоторого значения ожидаемой доходности.
Набор портфелей, удовлетворяющих этим двум условиям, называется эффективным множеством.
Для того чтобы найти эффективное множество, первоначально определяют достижимое множество.
Достижимое множество – представляет собой все портфели, которые могут быть сформированы из группы в N финансовых активов.
Не существует мене рисковых портфелей, чем портфель Е. Следовательно, не существует портфелей с большей ожидаемой доходностью, чем портфель S.
Е – min σp
S – max rp
H – max σp
G – min rp
Учитывая, что оба условия должны приниматься во внимание при определении эффективного множество, отметим, что этому удовлетворяют только портфели, лежащие на верхней и левой границе достижимого множества, между точками E и S.
Инвестор, владелец актива выбирает оптимальный портфель, который лежим (совмещается) с эффективным множеством портфелей.
Существует только одна точка касания эффективного множества и кривых безразличия данного инвестора, т.е. существует только один оптимальный портфель активов.
13. Рыночная модель поведения финансового актива
Предположим, что доходность финансового актива за данный период времени связана с доходностью за данный период акций на рыночный индекс (ММВБ, Доу Джонс).
Одним из путей отражения данной взаимосвязи является рыночная модель:
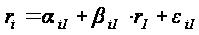 ,
где ri – доходность финансового актива (ценной бумаги) за данный период;
rI – доходность на рыночный индекс I за этот же период;
αiI – коэффициент смещения;
βiI – коэффициент наклона;
εiI – случайная погрешность.
Если βiI > 0 из уравнения можно заметить следующее: чем выше доходность на рыночный индекс, тем выше доходность финансового актива (ценной бумаги).
Пример:
Акции А, для которых αiI = 2%, βiI = 1,2%,
rA = 2% + 1,2% rI + εiI
Если rI = 10% , то rA = 2% + 1,2% 10% + εiI = 14% + εiI
Среднее значение ожидаемой погрешности равно 0.
Если rI = -5% => rA = -4% + εiI
Случайная погрешность просто показывает, что рыночная модель не очень точно объясняет доходности ценных бумаг.
Разность между действительным и ожидаемым значением доходности финансового актива при известной доходности рыночного индекса приписывается случайной погрешности.
Графическое представление рыночной модели (рис. 1):
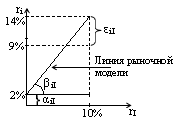
Рис. 1
Наклон (βiI) у рыночной модели финансового актива измеряет чувствительность его доходности к доходности на рыночный индекс.
Разный наклон показывает разные чувствительности к индексу.
 ,
где coviI – показывает ковариацию между доходностью актива i и доходностью на рыночный индекс;
σI – дисперсия доходности на индекс.
Актив, который имеет доходность, являющуюся зеркальным отражением доходности на индекс, будет иметь βiI = 1, т.е. активы с β-коэффициентом > 1 обладают большей изменчивостью, чем индекс и определяются как агрессивные активы. И наоборот, если βiI < 1 – меньшая изменчивость, чем индекс и активы называют оборонительными.
14. Диверсификация финансовых активов. Рыночный и собственный риск портфеля
Исходя из рыночной модели, общий риск финансового актива (σi2) состоит из двух частей:
- рыночный или систематический риск;
- собственный или несистемный риск.
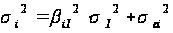 ,
где σi2 – общий риск финансового актива;
βiI2 σI2 – рыночный риск;
σεi2 – собственный риск.
Мерой собственного риска является дисперсия случайной погрешности.
Общий риск портфеля
Рассмотрим случай, когда доходность каждого рискового финансового актива из портфеля связана с доходностью рыночного индекса.
Доходность портфеля может быть определена как:
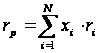 ,
где хi – доля средств, вложенных в актив i;
N – количество финансовых активов.
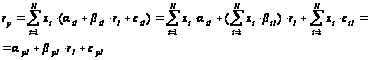
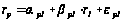 -
рыночная модель
портфеля финансовых
активов.
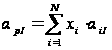
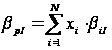
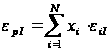
Данная модель является прямым обобщением рыночных моделей отдельных финансовых активов, входящих в его состав.
Общий риск портфеля измеряется дисперсией его доходности и обозначается σр2:
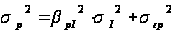
Он состоит из рыночного и собственного риска.
Увеличение диверсификации может привести к снижению общего риска портфеля. Это происходит вследствие сокращения собственного риска портфеля. В то время как рыночный риск портфеля остается примерно таким же.
Чем более диверсифицирован портфель, тем меньше каждая доля актива в нем. При этом значение βpI не меняется существенным образом, за исключением случаев преднамеренного включения в портфель финансовых активов с относительно низким или высоким значением βiI.
Поэтому диверсификация приводит только к усреднению среднего риска.
Иная ситуация при рассмотрении риска портфеля
Предположим, что во все финансовые активы инвестировано одинаковое количество средств, т.е. доля xi каждого финансового актива равна 1/N.
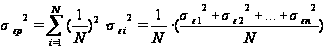 (средний
собственный
риск).
Собственный риск портфеля в N-раз меньше среднего собственного риска финансового актива.
Более диверсифицированный портфель – средний собственный риск практически не изменится.
Пример:
Первый портфель ценных бумаг состоит из 4-х ценных бумаг, второй – из 10. Все ценные бумаги имеют β = 1 и собственный риск = 30%. В обоих портфелях доля всех ценных бумаг одинакова. Вычислить общий риск каждого портфеля, если стандартное отклонение индекса рынка составляет 20%.
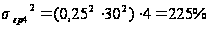
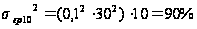
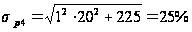
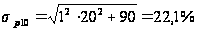
15. Оценка рисков безрисковых активов
Безрисковый актив предполагает, что доход по нему является определенным в конце инвестиционного периода.
Стандартное отклонение для безрискового актива рано нулю.
Ковариация между ставкой доходности по безрисковому активу и ставкой доходности по рисковому активу также равна нулю.
Т.е. безрисковые актив имеет фиксированный доход и нулевую вероятность неуплаты (государственные ценные бумаги).
При этом срок погашения совпадает с периодом владения, т.е. отсутствует неопределенность.
Такое инвестирование называется безрисковым кредитованием.
Появление новых возможностей при инвестировании существенно расширяет достижимое множество портфеля активов и изменяет расположение эффективного множества.
Рассмотрим ожидаемую доходность и стандартное отклонение для портфеля, состоящего из инвестиций в безрисковые активы в сочетании с одним рисковым активом.
Пример:
A, B, C + 1 безрисковый актив
х1 – доля актива
х4 = 1 – х1 – доля в безрисковом активе
|
Портфели |
х1 |
х4 |
rp |
σp |
|
A |
0,00 | 1,00 | 4% | 0,0 |
|
B |
0,25 | 0,75 | 7,05% | 3,02 |
|
C |
0,5 | 0,5 | 10,10% | 6,04 |
|
D |
0,75 | 0,25 | 13,15% | 9,06 |
Предположим, что х4 имеет ставку доходности 4%.
r4 = 4%
r1 = 16,2%
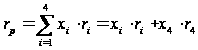
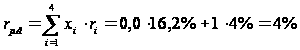
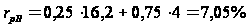
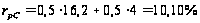
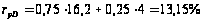
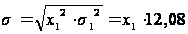
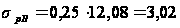
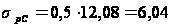
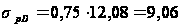
Любой портфель, состоящий из комбинации безрисковых и рисковых активов, будут иметь ожидаемую доходность и стандартное отклонение, которые лежат на одной прямой, соединяющей точки, соответствующие этим активам.
Одновременное инвестирование в безрисковые активы и рисковый портфель
Рассмотрим, что произойдет, когда портфель, состоящий их активов А и С (0,8 и 0,2 соответственно) - рисковый портфель объединен с безрисковыми активами.
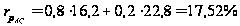
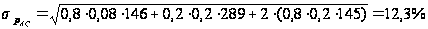
rp и σр для рискового портфеля и безрисковых активов могут быть рассчитаны аналогичным путем.
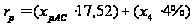
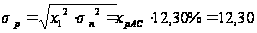
Рассмотрим инвестиции в портфель, состоящий из портфеля А и С и безрисковых активов.
xpAC = 0,25
х4 = 0,75
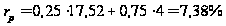
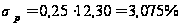
Объединение безрисковых активов с рисковым портфелем может рассматриваться точно также как и объединение безрисковых активов с рисковыми активами.
В обоих случая их доходности и стандартное отклонение лежат на прямой линии, соединяющей крайние точки.
16. Влияние безрискового кредитования на эффективное множество
Для безрисковых активов А, В и С.
хА = 0,12
хВ = 0,19
хС = 0,69
rpт = 22,4%
σрт = 15,2%
Особенности портфеля Т:
1. Из существующего портфеля, состоящих из этих активов, который будучи соединен прямой линией с точкой, соответствующей безрисковому активу, лежал бы выше и левее данного портфеля, т.е. это наиболее оптимальный портфель.
2. Первое условие важно, потом что часть эффективного множества в модели Марковца отсекается этой линией.
Теперь эффективное множество состоит из прямой линии и искривленного отрезка.
17. Учет возможностей безрискового заимствования
Если рассматривать возможность заимствования, то инвестор:
- не ограничен начальным капиталом;
- платит проценты по займам.
Если ставка процентов и известная и неопределенность отсутствует, то можно говорить о безрисковом заимствовании.
Предполагается, что процентная ставка по займам равна ставке, которая может быть заработана инвестором при инвестировании в безрисковые активы.
В данном случае безрисковая ставка равна процентам по займам (4%).
Если мы говорим о безрисковом кредитовании, то доля х4 положительная (х4 > 0).
Если же мы говорим о безрисковом заимствовании, то доля х4 отрицательная (x4 < 0).
Пример:
10 000$ инвестируем в хрАС = 1
12 500$ - вкладываем, 2 500$ - заимствование
х4 = - 0,25
хрАС = 1,25 + (-0,25) = 1
хрАС = 1,25
Лучи означают возможность одновременного использования и безрискового кредитования, и безрискового заимствования.
Если используется безрисковое заимствование, то точки расп-ся.
18. Особенности управления финансовыми рисками облигаций
Рассмотрим инвесторов, которые считают, что в некоторых случаях на основе общей доступной информации можно выделить облигации, неверно оцененные рынком.
Иными словами, инвестор мог бы оценить истинную или внутреннюю стоимость облигации и сравнить ее с рыночным курсом, а именно, если текущий рыночный курс ниже, чем истинная стоимость облигаций, то это недооцененная облигация, а если выше – переоцененная.
Инвестор, верящий в эффективность рынка облигации, ставит под сомнение способности других инвесторов выявить случаи неверной оценки облигаций рынком.
Однако если инвестор полагает, что такие случаи возможны, то ему необходим экономический метод их выявления.
Таким методом является метод оценки путем капитализации доходов. Этот метод предполагает, что внутренняя стоимость любого актива основана на дисконтированной величине платежей, которые инвестор ожидает получить в будущем за счет владения этим активом.
Способ применения указанного метода к оценке облигации состоит в сравнении значения y-доходности к погашению облигации со значением у* – правильной по мнению инвестора доходностью погашения.
Если y > у*, то облигация недооценена.
Если у < у*, то облигация переоценена.
Если у = у*, то облигация оценена справедливо.
Пусть Р обозначает текущий рыночный курс облигации с остаточным сроком погашения n-лет и предполагаемыми денежными выплатами инвестору С1, С2 и т.д. Тогда доходность к погашению облигации (обещанная доходность к погашению) – это величина у, которая определяется по следующему уровню:
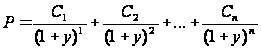
или
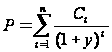
Пример:
Рассмотрим облигацию, текущая стоимость которой составляет 900$, а остаточный срок обращения – 3 года. Купонные выплаты составляют 60$, номинальная стоимость облигации 1 000 $.
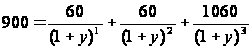
у = 10,02%.
Если последующий анализ указывает, что процентная ставка должна быть равна 9% (у*), то данная облигация будет переоценена, т.к. y > у*.
Согласно другому подходу внутренняя стоимость облигации может быть вычислена по формулам:
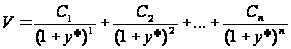 ,
где V – внутренняя стоимость облигации.
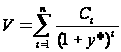
Так как цена покупки облигации – это ее рыночный курс Р, то для инвестора чистая приведенная стоимость (NPV) равна разности между стоимостью облигации и ценой покупки.
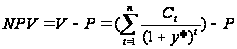
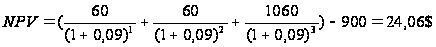
Так как эта облигация имеет положительную чистую приведенную стоимость (NPV > 0) – она является недооцененной. Так будет всегда, когда доходность к погашению облигации выше, чем та, которая окажется правильной инвестору.
Таким образом, любая облигация у которой y > y*, всегда будет иметь положительную чистую приведенную стоимость. И наоборот, если будет положительная чистая приведенная стоимость, то y > y*.
При любом методе оценки такая облигация оказывается недооцененной.
Существует шесть наиболее важных для оценки общих характеристик:
1. Время до погашения.
2. Купонная ставка.
3. Оговорка об отзыве.
4. Налоговый статус.
5. Ликвидность.
6. Вероятность неплатежа.
В любой период структура рыночных цен на облигации, различающиеся по этим параметрам, всегда может быть исследована и описана в терминах доходности к погашению. Эту общую структуру иногда называют структурой доходности.
Часто инвестор ограничивается изменением только одного параметра, а остальные характеристики рассматриваются как постоянные.
Например, набор процентных ставок по облигациям с разными сроками погашения отражает их временную зависимость, а набор ставок по облигациям с различной степенью риска неплатежа отражает их структуру риска.
Разница доходностей у двух облигаций обычно называется спрэдом процентных ставок. Чаще всего она используется при сравнении анализируемой облигации с аналогичной безрисковой облигацией, т.е. государственной ценной бумагой с теми же сроком погашения и купонной ставкой.
Купонная ставка и срок до погашения являются очень важными характеристиками облигации, т.к. они позволяют определять размеры и временные характеристики денежного потока, обещаемые держателю облигации эмитентом.
При условии, что известен текущий рыночный курс, эти характеристики могут быть использованы для определения ее доходности к погашению, которая затем сравнивается с доходностью, ожидаемой инвестором.
Если считать показательным рынок государственных ценных бумаг, то доходность к погашению той государственной ценной бумаги, которая аналогична оцениваемой облигации, может рассматриваться как начальная позиция для анализа этой облигации.
Оговорка об отзыве дает возможность эмитенту выкупить их обратно до наступления срока погашения по цене, как правило, несколько выше номинальной. Эта цена называется ценой отзыва, а разница между ней и номинальной ценой облигации – премией за отзыв.
Эмитент часто находит выгодным отзыв имеющихся облигаций, если их доходности значительно падают после первоначальной продажи новых облигаций, так как в этом случае он сможет заменить их бумагами с более низкой доходностью.
Особенности:
1. Чем выше купонная ставка облигации, допускающей отзыв, тем больше вероятное отклонение реального дохода от обещанного, поскольку большинство облигаций первоначально проданы за номинал (или очень близко к нему), купонная ставка одновременно является и величиной доходности к погашению, на которую инвестор мог рассчитывать, покупая только что выпущенную облигацию.
2. Как правило, величина премии за отзыв с каждым годом сокращается по мере приближения ко дню погашения.
Вероятность неплатежа
Часто для классификации облигаций используются более общие категории, чем рейтинговые облигации, т.е. они подразделяются на:
- облигации инвестиционного уровня;
- облигации спекулятивного уровня.
Облигации инвестиционного уровня – это облигации, отнесенные к одному из четырех высших разрядов рейтинга (от AAA до BBB).
Спекулятивные облигации – это облигации, которые по рейтингу отнесены к одному из нижних разрядов (от BB и ниже).
До тех пор пока существует хоть малейшая возможность отказа от выплат или их задержки, предполагаемая доходность будет ниже, чем обещанная эмитентом (ri).
В общем, чем больше риск неуплаты и чем больше будет сумма потерь в этом случае, тем больше будет несоответствие в доходностях.
12% - обещанная доходность к погашению.
9% - ожидаемая доходность (за счет высокого риска неуплаты по облигации).
Премия за риск 3% - разница между обещанной и ожидаемой доходностью.
Каждая облигация, имеющая некоторую вероятность неплатежа, должна предлагать такую премию за риск (премия должна быть тем больше, чем больше вероятность неплатежа).
Существует несколько теорий, описывающих изменение доходности и риска неплатежа по облигациям:
1. Чем выше купонная ставка облигации, допускающей отзыв, тем больше вероятное отклонение реального дохода от обещанного.
2. Вероятность неплатежа по облигации может определятся и зависит от присвоенного рейтинга облигации.
3. Изменение доходности облигации с разными рейтинговыми оценками может производиться с учетом дополнительных статистических моделей.
Например, модель Альтмана. Его таблица показывает процент выпусков облигаций, по которым были неплатежи, в зависимости от числа лет, прошедших с момента выпуска.
|
Лет с момента выпуска |
ААА |
АА |
А |
ВВВ |
ВВ |
В |
ССС |
| 1 | 0,00 | 0,00 | 0,00 | 0,03 | 0,00 | 0,87 | 1,31 |
| 2 | 0,00 | 0,00 | 0,30 | 0,57 | 0,93 | 3,22 | 4,00 |
| 3 | 0,00 | 1,11 | 0,60 | 0,85 | 1,36 | 9,41 | 19,72 |
| 4 | 0,00 | 1,42 | 0,65 | 1,34 | 3,98 | 16,37 | 36,67 |
| 5 | 0,00 | 1,70 | 0,65 | 1,54 | 5,93 | 20,87 | 38,08 |
4. Ожидаемая доходность по облигации может быть сравнима с известной доходностью по бумаге, не имеющей риска неплатежа (государственной ценной бумаге).
Разница между ожидаемой доходностью к погашению рискованной облигации и доходностью облигации, не имеющей риска неплатежа, со сходными сроками погашения и купонной ставкой называется премией за риск.
Любая ожидаемая прибыль по ценной бумаге должна быть связана только с систематическим риском, поскольку именно этот риск является мерой ее вклада в риск достаточно диверсифицированного портфеля; ее совокупный риск не является непосредственно учитываемым.
Теоремы оценки облигаций:
1. Если рыночный курс облигации увеличивается, то доходность к погашению должна снижаться и наоборот.
Пример:
Облигация А со сроком обращения 5 лет и номинальной стоимостью 1000$, купонные выплаты – 80$ в год. Т.к. она продается за номинал, получается, что ее обещанная доходность составляет 8%.
Если курс увеличивается до 1100$, то доходность упадет до 5,75%.
Если курс увеличивается, то доходность уменьшается.
Если курс снизится до 800$, то доходность возрастет до 10,68%.
2. Если доходность облигации не меняется в течение срока обращения, то величина дисконта или премии будет уменьшаться при уменьшении срока до погашения.
Т.е. курс облигации, продаваемой с дисконтом или премией, со временем приближается к номиналу.
3. Если доходность облигации не меняется в течение срока ее обращения, то величина дисконта или премии будет уменьшаться тем быстрее, чем быстрее уменьшается срок до погашения.
4. Уменьшение доходности облигации приведет к росту ее курса на величину большую, чем соответствующее падение курса при увеличении доходности на ту же величину.
Пример:
Облигация реализуется по номиналу 1 000$. Срок обращения – 5 лет. Купонная ставка – 7% (т.е. ее доходность равна 7%).
Если ее доходность увеличится r до 8%, то она будет продаваться по 960,07$, т.е. уменьшение курса Δ равно 39,93$.
Если ее доходность r снизится до 6%, то она будет продаваться по 1042,12$, т.е. увеличение курса Δ равно 42,12$.
5. Относительно изменения курса облигации в процентах в результате изменения доходности будет тем меньше, чем выше купонная ставка.
Эта теория не относится к бумагам со сроком обращения 1 год или бессрочным ценных бумагам.
Пример:
Сравним две облигации D и С. Облигация D имеет купонную ставку 9%, что на 2% больше, чем у облигации С. Сроки обращения облигаций D и С – 5 лет. Доходности одинаковые и составляют 7%.
Таким образом, текущий рыночный курс облигации D = 1 082$, С = 1000$/
Если доходность увеличивается для D и С до 8%, то рыночный курс облигации С = 960,07$, а у D = 1 039,93$.
C: Δ ↓ на 39,93$ или 3,993%
D: ↑ на 42,07$ или 3,889%
Учитывая такие теории модели, характеризующие риски облигаций, на практике используются различные подходы к оценке рисков и сравнения нескольких облигаций между собой.
Наиболее распространенным является расчет дюрации, которая представляет собой меру «средней зрелости» потока платежей, связанных с облигациями (или взвешенная средняя сроков времени до наступления остающихся платежей).
Дюрация показывает важную характеристику облигации, зависящую от изменения доходности облигации с учетом номинальной стоимости купонной ставки, периодичности выплаты купона и срока до погашения.
19. Особенности анализа финансового риска, связанного с акциями
Обыкновенные акции с одной стороны легче анализировать, чем ценные бумаги с фиксированным доходом, но ценные бумаги с фиксированным доходом почти всегда имеют ограниченный срок обращения и верхний предел размеров выплат инвесторам. Обыкновенные акции не имеют ни того, ни другого. Отсюда вытекают особенности анализа рисков, связанных с акциями.
Особенности:
1. Особенности корпоративного владения.
2. Особенности управления (в корпорации – финансовый директор, финансовый менеджер).
3. Выплаты по акциям в