Ипотечное кредитование
Проект страхования ипотечных кредитов - по необходимости федерального уровня ради диверсификации географического риска - является перспективным в смысле содействия развитию ипотечных рынков при условии, что этот проект:
Будет функционировать в соответствии с профессиональными и разумными стандартами страхования;
Будет отличаться правильным управлением и регулированием и избежит создания монополии;
Обеспечит ограниченное страховое покрытие для кредиторов, например, исключит вероятность чрезмерных первоначальных потерь;
Обеспечит установление и мониторинг разумных стандартов андеррайтинга и обслуживания;
Обеспечит правильное определение величины страховой премии и ее корректировку с учетом изменения рыночной конъюнктуры;
Будет должным образом включен в федеральный бюджет с тем, чтобы отразить соответствующие условные обязательства перед правительством10.
Существует достаточно серьезная проблема с обеспечением ипотечного кредита. Обеспечением ипотечного кредита должна быть сама покупаемая квартира. Если это так, то в случае необходимости банк должен иметь возможность выселить оттуда заемщика, а квартиру продать. Считается, что возможность выселить заемщика в нашей стране гарантирована Законом об ипотеке, который действует с июля 1998г. В этом законе сказано, что заемщика и членов его семьи можно выселить при условии, что они «дали до заключения договора об ипотеке, а если они были вселены в заложенный дом или квартиру позже - до их вселения, нотариально удостоверенное обязательство освободить заложенный жилой дом или квартиру в случае обращения на него взыскания».
Понятно, что это положение не работает. Вынудить заемщика и членов его семьи подписать такое обязательство до выдачи кредита не представляет особых проблем, но как получить такое обязательство от вновь вселяемых людей, в т.ч. новорожденных? А если заемщик на суде скажет, что его действительно вынудили подписать какую-то бумажку, но жить ему негде? Станет ли суд в этом случае нарушать конституционное право гражданина на жилище? Тем более если вспомнить, что выселение несовершеннолетних членов семьи возможно только с согласия органов опеки, которые согласия на выселение ребенка на улицу никогда не дадут.
Эту проблему предполагают обходить, создавая специальный резервный фонд жилья для отселения неплатежеспособных клиентов. Однако если такое жилье не будет соответствовать жилищным нормам, то отселить в него никого не удастся, а если будет, то некоторые граждане станут брать ипотечные кредиты именно с целью объявить себя неплатежеспособными и бесплатно получить квартиру из резервного фонда.
В развитых странах с большим опытом ипотечного кредитования заемщика признают платежеспособным, если ежемесячные выплаты по кредиту не превышают 30% от его декларируемого дохода. Сегодня наиболее распространены кредиты под 10% годовых сроком на 10 лет. Простой расчет свидетельствует, что претендовать на такие кредиты могут, мягко выражаясь, не самые бедные люди в нашей стране. В основном это квалифицированные профессионалы - сотрудники инофирм и высшие менеджеры крупных компаний. Но последние, как правило, в кредитах не нуждаются, а первых не так уж много, особенно в провинции.
В настоящее время в России создана система внешне очень похожая на немецкую, однако, как и в случае с американской моделью, с принципиально иным содержанием и механизмом работы. В нашей стране пока нет специализированных сберегательно-ипотечных кредитных учреждений (строительно-сберегательных касс). Наше законодательство не предусматривает особой формы кредитных организаций, работающих по контрактной сберегательной схеме. Создать подобную организацию в рамках обычного универсального банка нельзя, т.к. нельзя гарантировать, что он не будет использовать сверхдешевые депозитные средства для неипотечных активных операций.
У нас немецкую систему ипотеки формируют самым оригинальным образом - вообще обходясь без кредитных организаций. Их заменяют сами организации-застройщики. В течение периода накопления все взносы клиента оформляются как долевое участие в строительстве конкретного здания и реально инвестируются в это строительство. По его окончании клиент получает в свое распоряжение квартиру. При этом он уже оплатил стоимость примерно половины квартиры, а вторую половину получает от застройщика в качестве товарного кредита. Этот товарный кредит клиент погашает застройщику в течение оговоренного периода. При этом заемщику не надо предоставлять никаких подтверждений платежеспособности (как, скажем, при получении ипотечного кредита в банке).
Таким образом, возникает псевдонемецкая ипотечная схема, внешне очень похожая на реальную немецкую: клиент в течение периода накопления вносит вклады на сумму, равную половине стоимости квартиры, затем получает квартиру и выплачивает равными долями стоимость второй половины.
Внутренне же схема совершенно иная. Средства, которые выплачивает клиент в ходе периода накопления, используются не на выдачу кредитов тщательно проверенным заемщикам, а на финансирование строительства некоего жилого дома. Средства, которые используются для выдачи кредита - это не средства других клиентов, находящихся в процессе накопления, а собственные средства застройщика.
Соответственно, нашей псевдонемецкой схеме присущи риски, совершенно не свойственные традиционной контрактно-сберегательной системе. В первую очередь - это риск того, что собственных средств застройщика и средств, внесенных клиентами, не хватит на завершение строительства жилого дома.
Таким образом, подводя итог можно констатировать, что на сегодня существует ряд достаточно серьезных проблем, от решения которых напрямую зависит развитие ипотечного кредитования в России11.
Особое значение имеет анализ программ ипотечного кредитования Сбербанка России (таблица 3).
Таблица 3
Ипотечные программы Сбербанка России
| Название ипотечной программы | Ставка,% | Валюта | Срок кредита | Первый взнос |
| «Молодая семья» | 10.25 - 12.00 | Рубли | 1 - 30 лет | 5% - 10% |
| «Молодая семья» | 10.75 - 13 | USD | 1 - 30 лет | 5% - 10% |
| «Молодая семья» | 10.75 - 13 | EUR | 1 - 30 лет | 5% - 10% |
| «Ипотечный кредит» | 10.5 - 12 | Рубли | 1 - 30 лет | 10% |
| «Ипотечный кредит» | 10.5 - 12 | USD | 1 - 30 лет | 10% |
| «Ипотечный кредит» | 10.5 - 12 | EUR | 1 - 30 лет | 10% |
| «Кредит на недвижимость» | 11.5 - 12.5 | Рубли | 1 - 30 лет | 10% |
| «Кредит на недвижимость» | 12 - 13 | USD | 1 - 30 лет | 10% |
| «Кредит на недвижимость» | 12 - 13 | EUR | 1 - 30 лет | 10% |
| «Ипотечный +» | 10.25 - 11.75 | Рубли | 1 - 30 лет | 10% |
| «Ипотечный +» | 10.75 - 12.25 | USD | 1 - 30 лет | 10% |
| «Ипотечный +» | 10.75 - 12.25 | EUR | 1 - 30 лет | 10% |
Как показывают данные таблицы 3, минимальный взнос по ипотечной программе «Молодая семья» составляет 5% - для семей с детьми и 10% - для семей без детей.
Кредит «Ипотечный +» выдаётся на покупку жилья, построенного или строящегося при участии СБ РФ.
Эффективная процентная ставка рассчитывается в соответствии с требованиями Банка России. Применяемая для расчета формула основана на методе сложных процентов и, без учёта кредитных платежей рассчитывает потенциально недополученный доход заёмщика от предполагаемого вложения средств, равных процентным платежам по кредиту в течение всего срока кредитования под ту же ставку, что и по кредиту.
Исходя из этого, рассчитанная по данной формуле эффективная процентная ставка всегда будет превышать ставку, указанную в кредитном договоре даже при отсутствии комиссий и сторонних платежей.
Например, по кредиту в сумме 100 000 рублей на 5 лет с процентной ставкой 17% годовых эффективная процентная ставка составит:
при отсутствии комиссий - 18,4% годовых;
при единовременной комиссии в размере 1 % от суммы кредита - 19,0% годовых;
при единовременной комиссии в размере 4 % от суммы кредита - 20,9% годовых.
Информацию о размере комиссии по видам кредитов можно получить в филиалах Сбербанка России, имеющих отдел кредитования физических лиц. Информация о размере эффективной процентной ставки по конкретному кредиту доводится работниками Сбербанка России до сведения каждого заемщика до заключения кредитного договора в обязательном порядке12.
Особо актуален в настоящее время вопрос об ипотечном кризисе в США.
Конечно, кризис ипотеки в США несколько подорвал имидж жилищного кредитования как сферы, максимально надежной для инвестирования. Ведь раньше ипотека для инвесторов была практически «безотходным производством» с максимальной отдачей и минимальными потерями. Снизился рейтинг ипотечных бумаг, вследствие чего деньги стали стоить немного дороже. Что касается ситуации на российском рынке ипотечного кредитования, то прогноз пока утешителен. Американский кризис едва ли существенно скажется на российском рынке, так как последний не очень сильно зависит от иностранных инвесторов, на настроения которых влияет ипотечный кризис в США.
Более того, Агентство по ипотечному жилищному кредитованию (г. Москва), в качестве основной рефинансирующей организации, делает ставку на российский фондовый рынок при размещении ипотечных ценных бумаг, а не на зарубежный.
Как ни странно, от обвала ипотечный рынок спасет как раз то, что он развит не настолько, как в Соединенных Штатах. Там в отрасли работают как предприятия, выдающие кредиты только благонадежным заемщикам, так и те, которые работают (хоть и на менее выгодных условиях, но все же) с заведомо неплатежеспособными гражданами - например, с безработными, живущими на социальные пособия. В России пока еще нет организаций, готовых оформлять кредиты людям «группы риска» - все кредитные организации тщательно проверяют состоятельность потенциального заемщика, что исключает возможность появления тотальной волны неплатежей и, как следствие, роста ставки.
Пока нет оснований ожидать более серьезных последствий, чем «заморозки» процентной ставки по кредитам на существующем уровне. Однако и не приходится в ближайшее время ждать ее традиционного снижения13.
ГЛАВА 2. МЕТОДОЛОГИЧЕСКИЕ ОСНОВЫ ИПОТЕЧНОГО КРЕДИТОВАНИЯ
2.1 Характеристика моделей и методов ипотечного кредитования и оценки залогов
Обычно операции на ипотечном рынке осуществляются в два этапа.
На первом этапе, называемом первичным рынком, происходит предоставление кредитов под залог недвижимости. Поскольку банки предоставляют кредиты на длительный срок и под относительно невысокий процент, у них снижается объем доступных денежных ресурсов, которые необходимы для осуществления повседневной деятельности. Вопрос, как в кратчайшие сроки вернуть себе отданные на длительный срок деньги, называется проблемой рефинансирования выданных кредитов. Для решения этой проблемы возникает вторичный рынок ипотечного кредитования.
Основные способы рефинансирования кредитов сводятся либо к полной уступке прав по выданному банком ипотечному кредиту специализированной организации (получается два уровня: банк – специализированная организация), либо к выпуску ценных бумаг самим банком, выдавшим кредит, при оставлении требований по этому кредиту на своем балансе (один уровень – банк).
Когда права требования по кредитам (закладные) уступаются специализированной организации, она объединяет однообразные закладные в пулы и уже под залог пулов выпускает собственные ценные бумаги.
Исходя из способа рефинансирования ипотечных кредитов были построены базовые модели ипотечного кредитования – двухуровневая (классическая) и одноуровневая, которые именуются еще по названиям тех стран, где получили наибольшее развитие.
Продавая ипотечные закладные сразу после выдачи ипотечного кредита, банк получает возможность поддерживать показатель ликвидности своего баланса на необходимом уровне, даже привлекая средства на более короткий срок, чем по выдаваемым кредитам. Это, естественно, резко повышает возможности ипотечного банка по привлечению средств для выдачи ипотечных кредитов14.
Существует несколько способов размещения ипотечных закладных среди как можно большего количества инвесторов.
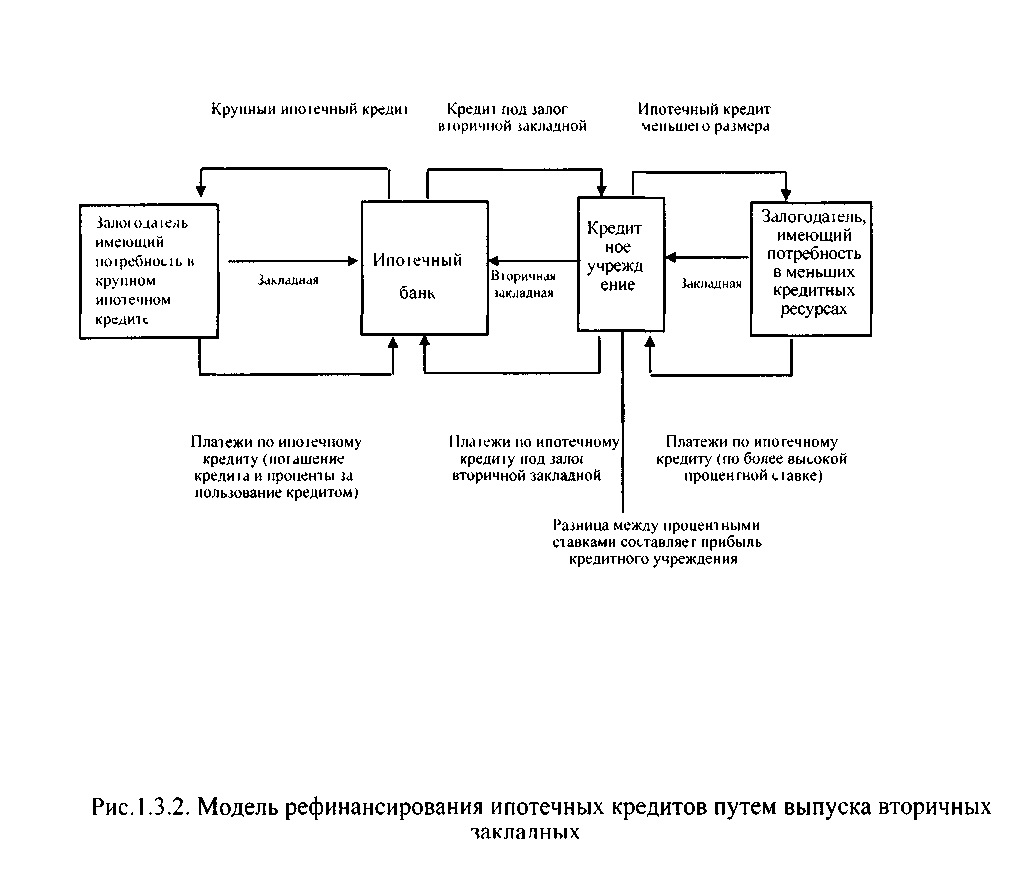
Первый способ – «выпуск вторичных ипотечных закладных». Принцип его действия представлен на рис. 1.3.2. Способ основан на том, что ипотечные банки (в основном крупные) выдают кредиты на сумму не ниже минимальной (достаточно большой). С другой стороны, существуют заемщики, которым не требуются большие кредиты, и кредитные учреждения, которые в связи с установленными для этого вида деятельности ограничениями не могут выдавать большие кредиты (таким учреждением может быть простой коммерческий банк). В этом случае кредитное учреждение выдает несколько небольших по размеру ипотечных кредитов под более высокие проценты, чем ипотечные банки. Затем оно рефинансируется в крупном банке. Для рефинансирования полученные ипотечные закладные объединяются и на них выпускается вторичная ипотечная закладная. Вторичная закладная служит обеспечением кредита, который выдает крупный ипотечный банк и который направляется кредитным учреждением на выдачу новых ипотечных кредитов. Кредитное учреждение на протяжении всего срока кредита получает прибыль в виде разницы между процентными ставками по выданным и полученным кредитам, а вторичная ипотечная закладная обращается на фондовом рынке по общим правилам.
Второй способ, так называемая секьюритизация, изобретен в США, но широко применяется в Англии и Франции (рис. 1.3.3).
Под секьюритизацией понимается трансформация активов баланса в рыночные ценные бумаги для продажи инвесторам. Секьюритизация, превращая долговые обязательства в имущество, повышает их оборачиваемость, помещает их в инфраструктуру фондового рынка. В ценные бумаги могут быть переведены не все типы активов, а только ссуды, обладающие стандартными характеристиками срока погашения, размера, обеспечения.
Секьюритизация представляет собой сложную процедуру, состоящую из отдельных этапов. Как правило, инициатором секьюритизации выступает банк, выдавший ипотечные кредиты. Секьюритизация позволяет банку-инициатору улучшить ликвидность за счет удаления (продажи) с баланса долгосрочных кредитов.
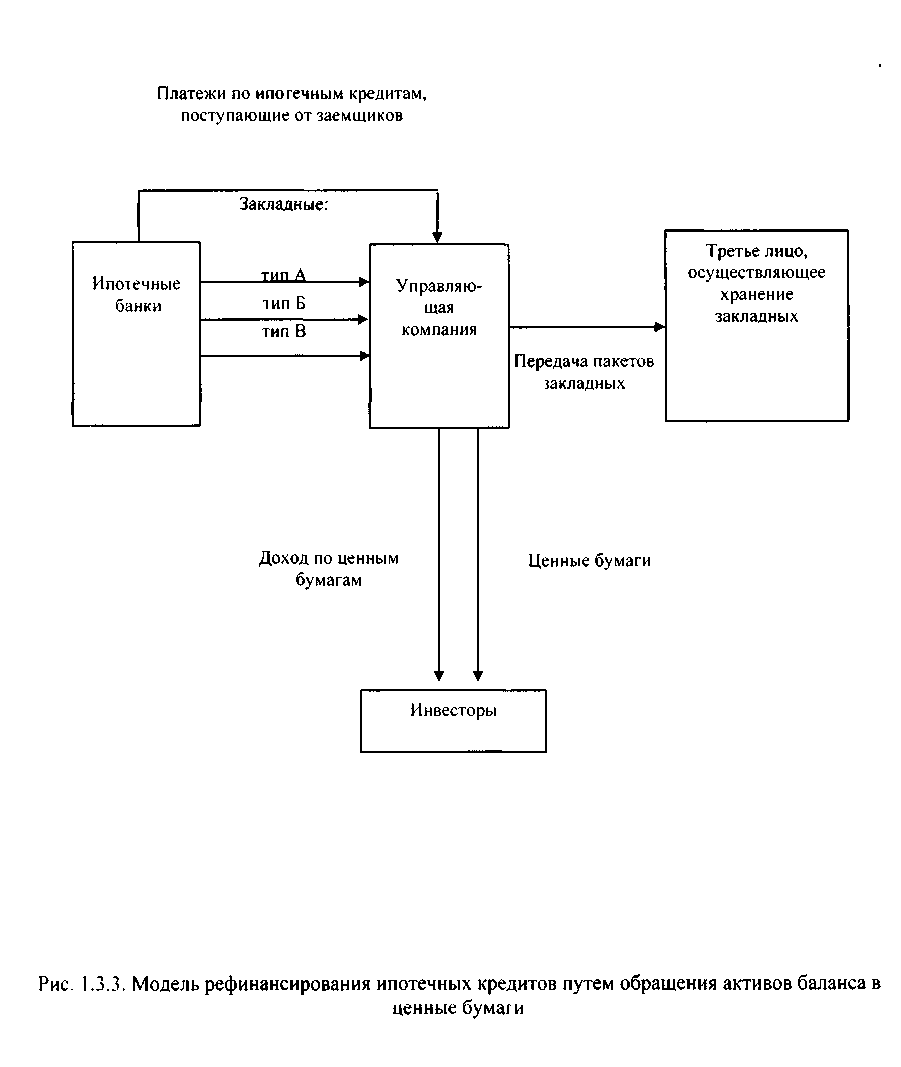
На
первом этапе
крупные ипотечные
банки создают
специальную
управляющую
компанию и
группируют
в ней ипотечные
закладные. Цель
управляющей
компании - косвенно
продать сгруппированные
в ней ипотечные
закладные,
выпустив на
их основе ценные
бумаги. Существование
такого звена
в цепочке
секьюритизации
связано с
возможностью
отделения
ипотечных
активов от
имущества
банка-инициатора,
а, следовательно,
и причитающихся
платежей по
кредитам. Это
гарантирует
инвесторам
получение
вложенных
средств даже
в случае несостоятельности
банка-инициатора.
При организации компании банки - держатели ипотечных закладных открывают ей специальные накопительные счета, на которые перечисляют поступившие средства в уплату процентов по кредиту и в погашение кредита. Компания выплачивает из этих средств доходы по выпущенным ценным бумагам и выкупает их после возврата кредита.
Допустим, что какое-то количество ипотечных банков выдало различное количество долгосрочных займов типа А, Б и В. Типы займов различают по срокам и величине процентной ставки. Соответственно, банки имеют ипотечные закладные типа А, Б и В. Эти закладные передаются в управляющую компанию, а она принимает на себя обязательство передать банкам через определенный, достаточно короткий, срок соответствующую сумму денег. Этот срок должен контролироваться с тем, чтобы у банка всегда было в наличии достаточно средств для своевременного исполнения своих обязательств.
Компания принимает на свой баланс эти ипотечные закладные и на втором этапе секьюритизации объединяет закладные одного типа, полученные от разных банков, в пакеты типа А, Б и В. Разрозненные обязательства объединяются в единое обязательство, в котором должником выступают несколько лиц (получатели ипотечного кредита), несущих долевую ответственность в рамках своего обязательства по договору займа. Естественно, что для такого объединения ипотечные закладные отбираются по степени их надежности и перед передачей они проверяются независимым оценщиком. Подобное объединение никак не затрагивает положения должников, поскольку размер и характер его ответственности не изменился. Банки-инициаторы берут на себя обязательство продолжать обеспечивать поступление платежей от должников, но зачисляют их теперь на особый накопительный счет компании.
На третьем этапе обращения компания отдает сформированные пакеты третьему лицу на хранение и выпускает на эти пакеты ценные бумаги, доходы от продажи которых являются средствами рефинансирования. Третье лицо служит хранителем закладных и гарантом выполнения компанией своих обязательств перед покупателями ее ценных бумаг. В англо-американской системе права для этого применяют конструкцию доверительной собственности (траста), где третьим лицом является доверительный собственник, или траст-агент. Эта система гарантирует передачу долговых обязательств собственникам ценных бумаг и прохождение платежей, причитающихся держателям ценных бумаг15.
2.2 Методы и показатели оценки залогового имущества для ипотечного кредитования
Особое внимание при оценке залогового имущества отводится риску обеспечения кредита, который хотя и не является самостоятельным видом риска и рассматривается только при наступлении риска непогашения кредита, представляется наиболее интересным, поскольку именно он зависит от выбора вида обеспечения. Этот вид риска проявляется в недостаточности дохода, полученного от реализации предоставленного банку обеспечения кредита, для полного удовлетворения долговых требований банка к заемщику. Риск кредитоспособности заемщика предшествует риску непогашения кредита, под ним принято понимать неспособность заемщика выполнять свои обязательства по отношению к кредиторам вообще. Каждый заемщик характеризуется индивидуальным риском кредитоспособности, который присутствует независимо от деловых отношений с банком и является результатом делового риска и риска структуры капитала. Именно риск обеспечения кредита зависит от выбора вида обеспечения. Поэтому рассмотрим данный вид риска более подробно.
Виды риска обеспечения кредита:
Риск обесценивания залога связан с возможным изменением рыночной стоимости предмета залога в течение срока действия договора залога. Цена предмета залога может меняться как в меньшую, так и в большую сторону. Чаще всего изменение происходит в меньшую сторону, так как помимо рыночных законов в этом случае еще действует фактор, связанный с физическим и моральным износом предмета залога. Подобное изменение рыночной стоимости может привести к тому, что в случае необходимости после реализации предмета залога банк не сможет вернуть кредитные средства и компенсировать свои убытки в полном объеме. Риск утраты или повреждения предмета залога связан соответственно с полной потерей предмета залога либо с частичной потерей им своих свойств, что также приводит к снижению рыночной стоимости объекта залога либо к полной его утрате. Правовой риск, как правило, связан с возможными нарушениями законодательства недобросовестными залогодателями. Например, в банк могут быть предоставлены поддельные документы, подтверждающие право собственности на заложенное имущество, или имущество может быть заложено несколько раз. В данной ситуации банк может понести дополнительные финансовые, моральные, материальные и временные затраты.
Риск неликвидности обеспечения подразумевает невозможность реализации предмета залога на рынке по обоснованной стоимости, а также возможную потерю предметом залога своей ликвидности в течение действия договора залога.
Риск неправильной оценки предмета залога может возникать в случае отсутствия достаточного количества информации о предмете залога, низкой квалификации сотрудников, производящих оценку, либо при совершении сотрудниками должностного преступления (например, подкупа). В этом случае рыночная стоимость залога оказывается ниже стоимости, указанной в документах, и соответственно не может покрыть расходов банка.
Риск, связанный с низкой квалификацией сотрудников, может возникать на всех этапах банковского кредитования под залог имущества. Результатом может стать как уже упомянутая завышенная оценка предмета залога, так и недействительность сделки (при неправильном оформлении договора залога) или получение недостоверной информации (в случае некачественной проверки предоставляемых залогодателем документов) и т.д.
Риск, связанный с недостаточным опытом работы с банковскими залогами, обобщает в себе все предыдущие виды рисков, так как они могут являться следствием недостаточного опыта. Данный риск обусловлен относительно недавним вхождением в практику банковской деятельности операций залога (особенно залога недвижимости), а также связан с появлением новых банков, не имеющих практики в данной области, и новых банковских услуг.
Далее будут рассмотрены методы управления отдельным видом кредитного риска - риском обеспечения кредита. К проблеме управления риском обеспечения кредита необходимо подходить комплексно, а сам процесс управления данными видами риска должен включать в себя следующие методы: 1) мониторинг заложенного имущества с определенной периодичностью для каждого конкретного вида имущества; 2) постоянная переоценка заложенного имущества; 3) диверсификация предмета залога; 4) грамотное юридическое сопровождение, а также экспертиза имущества; 5) проверка со стороны службы безопасности на предмет неблагоприятной кредитной истории, текущей задолженности и повторного залога имущества; 6) страхование, причем желательно в страховой компании банка; 7) повышение квалификации сотрудников залогового подразделения.
Рассмотрим перечисленные выше методы управления риском обеспечения кредита более подробно. Мониторинг залога - это комплекс мероприятий, направленных на обеспечение контроля за количественными, качественными и стоимостными параметрами предмета залога, его правовой принадлежностью, условиями хранения и содержания. Основной целью мониторинга залога является определение соответствия характеристик залогового имущества, условий его содержания и эксплуатации требованиям, указанным в договоре о залоге.
Основополагающей задачей мониторинга является своевременное выявление фактов либо предпосылок снижения количественных и качественных параметров залогового имущества, либо иных нарушений условий договора о залоге с целью формирования комплекса мероприятий по защите интересов банка в области залогового обеспечения кредита.
Содержанием мониторинга залогового обеспечения является: проверка состояния имущества и фактического наличия в месте его хранения (содержания, эксплуатации); подтверждение прав собственности залогодателя на предмет залога; контроль текущей рыночной стоимости имущества; анализ достаточности залогового имущества с учетом текущей информации об имеющихся обременениях третьих лиц в отношении предмета залога. Организация мониторинга проводится на плановой основе. План составляется на основании данных кредитного портфеля и содержит следующую информацию: наименование организации-залогодателя, номер договора залога, установленную периодичность мониторинга, планируемую и фактическую даты проверки.
Ежемесячно руководитель залогового подразделения должен предоставлять лицу, утверждающему план мониторинга, отчет о выполнении плана за предшествующий месяц с указанием причин невыполнения мероприятий и предложениями по их выполнению в следующем плановом периоде. Основанием для внесения информации в отчет о выполнении плана мониторинга может являться оформленный акт проверки состояния залога. Внеплановый мониторинг может проводиться по инициативе залогового либо кредитующего подразделения. Просрочка уплаты заемщиком суммы начисленных процентов и (или) основного долга (не имеющей в своей основе технического характера), внезапное изменение состава, структуры и количества предметов залога являются основанием для обязательного осуществления внепланового мониторинга. Результаты мониторинга оформляются актом проверки. Положительный вывод о достаточности залогового покрытия обеспечиваемых залогом обязательств может быть сделан только с учетом комплексного анализа всех составляющих процедуру мониторинга аспектов. В случае выявления нарушений условий договора о залоге данный факт отражается в акте. При наличии возражений залогодателя по выявленным нарушениям замечания и возражения также заносятся в акт. Постоянная переоценка заложенного имущества включает в себя как первоначальную его оценку, так и последующий контроль ее изменения. Поскольку рыночная стоимость заложенного имущества может меняться, меняется и размер обеспеченного залогом кредитного продукта. Следовательно, чтобы контролировать достаточность обеспечения, необходимо постоянно переоценивать его стоимость и при необходимости заключать дополнительные соглашения о новой стоимости имущества.
Оценку рыночной стоимости имущества производят: котируемых ценных бумаг - специалисты казначейства; остальных бумаг - специалисты по залоговой работе; прав требования дебиторской задолженности - специалисты кредитующего подразделения; другого имущества -специалисты по залоговой работе. Оценку имущества, предлагаемого в качестве обеспечения, производят специалисты по залоговой работе в ходе залоговой экспертизы. В необходимых случаях для целей оценки могут привлекаться оценщики и эксперты-консультанты. Общий порядок проведения оценки: 1) определение текущей рыночной стоимости имущества; 2) определение прогнозной стоимости на предполагаемый момент погашения обязательств по кредитной сделке; 3) определение ликвидности имущества; 4) определение коэффициента залогового дисконтирования и залоговой стоимости имущества; 5) подготовка заключения о целесообразности принятия имущества в залог. Решение о привлечении оценщика принимается после поступления в залоговое подразделение заявки на проведение залоговой экспертизы обеспечения по предполагаемой кредитной сделке. Оценка производится оценщиком на основании договора между оценщиком и клиентом. Услуги оценщика оплачивает клиент. Оценщик имеет право самостоятельно выбирать методы проведения оценки объекта недвижимости в соответствии со стандартами оценки. На основании цели оценки и вида стоимости конкретного объекта недвижимости обосновывается необходимость применения каждого из подходов: затратный подход, метод сравнительного анализа продаж, доходный подход.
При анализе результатов оценки следует обратить внимание на то, что данные результаты должны соответствовать диапазону цен на аналогичные объекты в регионе. При проверке удобнее оперировать стоимостью не всего объекта, а единицы сравнения, например, со стоимостью квадратного метра общей или полезной площади для доходной недвижимости, посадочного места для ресторанов либо места парковки для гаражей или автостоянок и т.п. При этом следует рассматривать объекты, сопоставимые по основным характеристикам с оцениваемым и принадлежащие к тому же сегменту рынка. Информацию о ценах на недвижимость можно получить из следующих источников: консультаций с риэлтерскими фирмами; региональных изданий о недвижимости и средств массовой информации; аукционов и открытых торгов; Internet. В среднем цены предложения могут отличаться от реальных цен продажи на 10–30% в большую сторону. Ставки арендной платы должны соответствовать диапазону ставок арендной платы при сдаче в аренду аналогичных объектов. Могут использоваться те же информационные источники. Значения ставки дисконта либо ставки капитализации должны быть адекватны оцениваемым объектам, при этом следует помнить, что чем рискованнее вложения в данный объект, тем больше значение ставки. Значения ставок капитализации, характерные для различных объектов в регионах, иногда публикуются в аналитических обзорах по рынку недвижимости. Диапазон ставок дисконтирования, приемлемых для доходной недвижимости, в России составляет 18–35%.
В качестве обеспечения предоставляемых банком кредитных продуктов рассматриваются движимое и недвижимое имущество, принадлежащее клиенту по праву собственности, и имущественные права при отсутствии установленных законом или банком запретов или ограничений на использование имущества в качестве залога. Не рассматриваются в качестве залогового обеспечения виды имущества, которые в соответствии с законодательством РФ не могут являться предметом залога. Не рекомендуются для рассмотрения в качестве залога: драгоценные камни и уникальные ювелирные изделия; предметы искусства, художественные ценности и раритеты, коллекции; предметы антиквариата; объекты интеллектуальной собственности; опытные образцы промышленных изделий.
Принятие в залог имущества, которое в силу различных причин может быть исключено из залога до истечения срока кредита (например, облигаций, которые будут погашены ранее срока возврата кредита), допускается, только если срок исполнения обеспечиваемых таким имуществом обязательств не превышает вышеупомянутого срока. Грамотное юридическое сопровождение предполагает, в первую очередь, юридическую экспертизу, а также предварительную экспертизу имущества, передаваемого в залог.
Чтобы понять, какие методы управления наиболее способствуют снижению того или иного риска, необходимо рассмотреть, какие из вышеперечисленных методов можно использовать для управления различными видами рисков обеспечения кредитов16.
2.3 Технология и документальное обеспечение ипотечного кредитования
Как было выяснено ранее, ипотечный банк – кредитная организация, специализирующаяся на выдаче долгосрочных ипотечных кредитов под залог недвижимости (земли, различных строений и других объектов недвижимости). Ресурсы ипотечного банка складываются из собственных накоплений и средств, полученных от реализации ипотечных облигаций – долгосрочных ценных бумаг, выпускаемых под обеспечение недвижимым имуществом и приносящих фиксированный процент17.
В зависимости от объекта кредитования, кредитной политики и организационной структуры каждый коммерческий банк определяет технологию ипотечного кредитования. При многовариантности различных элементов организации процесса кредитования можно констатировать во всех банках наличие следующих пяти основных этапов технологии выдачи и погашения ипотечного кредита:
предварительное рассмотрение заявки на кредит и собеседование с предполагаемым заемщиком;
андеррайтинг;
принятие решения о выдаче ипотечной ссуды;
оформление кредитного договора и договора о залоге;
сопровождение кредита и контроль за исполнением кредитного договора.
На первом этапе банк разъясняет заемщику условия выдачи ипотечного кредита и предлагает заполнить ему заявление, которое по существу можно рассматривать как анкету, содержащую сведения, представляющие интерес для банка с точки зрения минимизации рисков, связанных с кредитованием. Уже на первом этапе процесса кредитования важно, по возможности, более полно оценить риски. Если в ходе собеседования кредитный работник не получит удовлетворительные ответы на ключевые вопросы, связанные с выдачей кредита, то просьба о его выдаче отклоняется, при этом необходимо аргументировано объяснить причины, по которым кредит не может быть предоставлен. Если же кредитный работник принял положительное решение, он информирует возможного заемщика о том, какие документы и сведения необходимы банку для дальнейшего рассмотрения кредитной заявки.
Второй этап заключается в том, чтобы оценить потенциальную возможность заемщика вернуть кредит и оценить степень его обеспечения. На этом этапе учувствуют специалисты банка или фирмы по оценке залога, юридическая служба и служба безопасности банка. Если в качестве залога предлагается существующая квартира заемщика, то изучаются: состав помещений, планировка, общая и жилая площадь; продолжительность эксплуатации; состояние конструкций, стен, полов и потолков; состояние инженерный коммуникаций – отопление, водоснабжение, электроснабжение, канализация и др.; необходимость ремонта или модернизации в настоящий момент либо в будущем. В результате изучения этих факторов определяется стоимость предполагаемого залога. В качестве залога могут быть предложены и другие виды недвижимости, например земельный участок или летний дом, а также движимое имущество, например автомашина, ювелирные изделия или коллекций произведений искусства. Специалисты оценивают каждый предмет. Если в качестве залога предлагается строящаяся квартира, то изучается проектно-сметная документация, сроки строительства, репутация фирмы – застройщика и подрядной организации. Следует отметить, что в настоящее время в России получил развитие ипотечный жилищный кредит, когда денежные средства предоставляются на покупку квартиры, под залог имеющегося жилья.
Результаты анализа используются для того, чтобы определить в дальнейшем сумму ссуды, возможный первоначальный взнос собственных средств и предварительные сроки погашения кредита. В этих целях рассматриваются следующие доходы: заработная плата, премии, доход в форме комиссионного вознаграждения, доход в виде дивидендов и процентов, пенсионные выплаты, доход в виде арендной платы и др., а также финансовые обязательства: оплата жилья, коммунальные платежи, налоги, страховые выплаты, ранее принятые долговые обязательства, медицинское страхование и др.
Результаты андеррайтинга оформляются в виде справки или заключения и передаются на рассмотрение кредитного комитета.
На третьем этапе кредитный комитет рассматривает материалы, полученные в процессе андеррайтинга, и изучает соответствующие документы, после чего принимает решение о выдаче ссуды или об отказе в ее представлении. При положительном решении кредитного комитета соответствующий работник составляет для клиента примерную смету расходов, связанных с оформление ипотечного кредита. В смете могут быть предусмотрены следующие статьи: комиссионные риэлторам; расходы по оценке залога; оплата за получение документов о залоге из органов регистрации недвижимости; нотариальный сбор за регистрацию договора купли-продажи; нотариальный сбор за регистрацию договора залога; страхование предмета залога.
На четвертом этапе банк заключает с заемщиком кредитный договор. При заключении договора стороны руководствуются основными положениями, предусмотренными Гражданским кодексом Российской Федерации, с учетом особенностей кредитной политики банка.
По кредитному договору банк-кредитор обязуется предоставить денежные средства, т.е. кредит, в размерах и на условиях, предусмотренных в договоре, заемщик же обязуется возвратить в срок полученную денежную сумму и уплатить проценты за нее. В каждом кредитном договоре помимо таких разделов, как данные о сторонах, заключивших договор, имеются разделы, регламентирующие права и обязанности сторон:
- сумма кредита и размер банковского процента;
- порядок и сроки выдачи кредита;
- порядок и сроки погашения процента;
- описание и цена обеспечения, предусматриваемые в отдельном договоре залога;
- размер санкций, уплачиваемых стороной, нарушившей условия договора.
Одновременно с заключением кредитного договора заключается договор залога и оформляется закладная, а также заключается договор страхования в пользу