Анализ финансового состояния препдриятия
В соответствии с методикой Сбербанка заемщики делятся в зависимости от полученной суммы баллов на три класса:
первоклассные – кредитование которых не вызывает сомнений (сумма баллов от 1 до 1,05);
второго класса – кредитование требует взвешенного подхода (свыше 1,05 но меньше 2,42);
третьего класса – кредитование связано с повышенным риском (2,42 и выше).
В данном случае сумма баллов равна 1.
Одним из показателей вероятности скорого банкротства организации является Z-счет Альтмана, который рассчитывается по следующей формуле:
Z-счет = 1,2К1 + 1,4К2 + 3,3К3 + 0,6К4 + К5 , см. таблицу 2.8
Таблица
2.8
Прогноз банкротства
| Коэф-т | Расчет | Значение | Множитель |
Произведение
|
| 1 | 2 | 3 | 4 | 5 |
| К1 | Отношение оборотного капитала к величине всех активов | 0,98 | 1,2 | 1,17 |
| К2 | Отношение нераспределенной прибыли и фондов спец. назначения к величине всех активов | 0,57 | 1,4 | 0,8 |
| К3 | Отношение фин. результата от продаж к величине всех активов | 0,81 | 3,3 | 2,69 |
| К4 | Отношение собственного капитала к заемному | 1,34 | 0,6 | 0,8 |
| К5 | Отношение выручки от продаж к величине всех активов | 3,26 | 1 | 3,26 |
| Z-счет Альтмана: | 8,72 | |||
Предполагаемая вероятность банкротства в зависимости от значения Z-счета Альтмана составляет:
1,8 и менее – очень высокая;
от 1,81 до 2,7 – высокая;
от 2,71 до 2,9 – существует возможность;
от 3,0 и выше – очень низкая.
По результатам расчетов на базе данных отчетности Заря значение Z-счета по итогам 2005 г. составило 8,72. Это свидетельствует о низкой вероятности скорого банкротства Заря. Однако следует обратить внимание, что полученные на основе Z-счета Альтмана выводы нельзя признать безоговорочно достоверными ввиду ограничений на использования данного показателя в условиях российской экономики.
Итоговая оценка финансового положения и результатов деятельности предприятия получена как средневзвешенное значение качества ключевых показателей. Каждый из показателей в ходе анализа оценивался по пятибалльной шкале от -2 (очень плохо) до +2 (идеально). Далее определялось произведение каждого показателя на его вес в итоговой оценке (показатели, участвующие в расчете и их вес приведены ниже в таблице), после чего полученные данные суммировались.
Таблица 2.9
Расчета приведенных в отчете показателей
| Показатель | Удельный вес в общей оценке | Качественная оценка |
Уд.вес
х Оценка |
| 1 | 2 | 3 | 4 |
| Показатели финансового положения организации | |||
| Динамика изменения собственного капитала относительно общего изменения валюты баланса | 0.1 | +2 | +0,2 |
| Соотношение чистых активов и уставного капитала (с учетом динамики чистых активов) | 0.1 | +2 | +0,2 |
| Структура баланса с точки зрения платежеспособности | 0.08 | +2 | +0,16 |
| Финансовая устойчивость по величине собственных оборотных средств | 0.08 | +2 | +0,16 |
| Коэффициент автономии (отношение собственного капитала к общей сумме капитала) | 0.08 | +1 | +0,08 |
| Коэффициент покрытия инвестиций | 0.07 | -2 | -0,14 |
| Коэффициент маневренности собственного капитала | 0.07 | 0 | 0 |
| Коэффициент обеспеченности материально-производственных запасов собственными оборотными средствами | 0.08 | +2 | +0,16 |
| Соотношение активов по степени ликвидности и обязательств по сроку погашения | 0.08 | +2 | +0,16 |
продолжение таблицы 2.9
| Коэффициент текущей (общей) ликвидности | 0.09 | +2 | +0,18 |
| Коэффициент быстрой (промежуточной) ликвидности | 0.09 | +2 | +0,18 |
| Коэффициент абсолютной ликвидности | 0.08 | +2 | +0,16 |
| Итого: | 1 | x | +1,5 |
|
Справочно:
Итоговая оценка
финансового
положения
соответствует
следующим
значениям
суммарной
оценки: |
|||
| Показатели эффективности (финансовые результаты) деятельности организации | |||
| Прибыль от продаж (с учетом динамики) | 0.2 | +2 | +0,4 |
| Чистая прибыль (убыток) отчетного периода (с учетом динамики) | 0.3 | +2 | +0,6 |
| Изменение рентабельности продаж | 0.1 | +2 | +0,2 |
| Изменение прибыли до налогообложения на рубль всех расходов организации | 0.1 | +2 | +0,2 |
| Рентабельность активов | 0.3 | +2 | +0,6 |
| Итого: | 1 | x | +2 |
|
Справочно:
Итоговая оценка
финансовых
результатов
соответствует
следующим
значениям
суммарной
оценки: |
|||
В целом финансовое положение и результаты деятельности характеризуется как близкое к идеальному.
2.2 Оценка ликвидности и платежеспособности
Таблица 2.10
Анализ соотношения активов по степени ликвидности и обязательств по сроку погашения
| Активы по степени ликвидности | На конец отчетного периода, тыс. руб. | Прирост с нач. года, % | Норм. соотно-шение | Пассивы по сроку погашения | На конец отчетного периода, тыс. руб. | Прирост c нач. года, % |
Излишек/ |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| А1. Высоколиквидные активы (ден. ср-ва + краткосрочные фин. вложения) | 6409 | +120,9 раза | >= | П1. Наиболее срочные обязательства (привлеченные средства) (текущ. кред. задолж.) | 5164 | +3,1 раза | +1245 |
| А2. Быстрореализуемые активы (краткосрочная деб. задолженность) | 5001 | +3,2 раза | >= | П2. Среднесрочные обязательства (краткосроч. кредиты и займы) | 0 | – | +5001 |
| А3. Медленнореализуемые активы (долгосроч. деб. задол. + прочие оборот. активы – РБП – НДС к зачету) | 414 | +3,6 раза | >= | П3. Долгосрочные обязательства | 0 | – | +414 |
| А4. Труднореализуемые активы (внеоборотные активы) | 249 | – | <= | П4. Постоянные пассивы (собственный капитал– РБП – НДС к зачету) | 6909 | +119,1 раза | -6660 |
Высоколиквидные активы, т.е. денежные средства и краткосрочные финансовые вложения выросли за анализируемый период в 120,9 раза и составили 6409 тыс. руб. В то время как наиболее срочные обязательства (привлеченные средства) выросли в 3,1 раза и достигли значения в 5164 тыс.руб. В итоге переизбыток высоколиквидных активов составил 1 245 тыс. руб. В итоге можно сделать вывод, что у предприятия есть большой запас для своевременного погашения текущих обязательств.
Быстрореализуемые активы, а именно краткосрочная дебиторская задолженность выросли с начала года на 3,2 раза до 5 001 тыс. руб. При этом у предприятия нет среднесрочных обязательств, а именно краткосрочных кредитов и займов. В результате переизбыток быстрореализуемых активов составил 5 001 тыс.руб.
Медленнореализуемые активы выросли за 2005 год до 414 тыс.руб., а точнее в 3,6 раза. Долгосрочных обязательств, как и краткосрочных у предприятия не имеется.
Труднореализуемые активы за исследуемый период не выросли, в то время как постоянные пассивы выросли весьма значительно в 119,1 раза достигнув значения в 6 909 раза. По данному пункту можно сделать вывод, что у предприятия нет основных средств, которые были бы профинансированы за счет постоянных пассивов. Состояние дел указывает на то, что предприятие за счет нераспределенной прибыли профинансировало оборот, а именно денежные фонды и дебиторскую задолженность.
Все четыре неравенства, приведенные в таблице, выполняются, что свидетельствует об идеальном соотношении активов по степени ликвидности и обязательств по сроку погашения.
Таблица 2.11
Расчет коэффициентов ликвидности
| Показатель ликвидности | Значение показателя |
Изменение
показателя |
Расчет, рекомендованное значение | |
| на начало отчетного периода, тыс. руб. | на конец отчетного периода, тыс. руб. | |||
| 1 | 2 | 3 | 4 | 5 |
| 1. Коэффициент текущей (общей) ликвидности | 1,04 | 2,29 | +1,25 | Отношение текущих активов к краткосрочным обязательствам. Рекомендуемое значение: >2,0 |
продолжение таблицы 2.11
| 2. Коэффициент быстрой (промежуточной) ликвидности | 0,97 | 2,21 | +1,24 | Отношение ликвидных активов к краткосрочным обязательствам. Рекомендуемое значение: >1,0 |
| 3. Коэффициент абсолютной ликвидности | 0,03 | 1,24 | +1,21 | Отношение высоколиквидных активов к краткосрочным обязательствам. Рекомендуемое значение: >0,2 |
На 31.03.2005 г. значение коэффициента текущей ликвидности (2,29) соответствует норме. В течение анализируемого периода коэффициент текущей ликвидности вырос на 1,25.
Для коэффициента быстрой ликвидности нормативным значением является 1,0 и более. В данном случае его значение составило 2,21. Это означает, что у предприятия достаточно активов, которые можно в сжатые сроки перевести в денежные средства и погасить краткосрочную кредиторскую задолженность.
При норме 0,2 и более значение коэффициента абсолютной ликвидности составило 1,24. При этом за 2005 г. коэффициент абсолютной ликвидности вырос на 1,21.
2.3 Анализ деловой активности предприятия
Таблица 2.12
Анализ деловой активности предприятия
| Показатель | Годы | Темп роста, % к предыдущему году | |
| 2004 | 2005 | 2005 | |
| 1. Выручка (нетто) | 5 518,00 | 39 421,00 | 714,4 |
| 2. Среднегодовая сумма всех активов | 859 | 6 904,50 | 803,8 |
| 4. Среднегодовые остатки оборотных средств | 859 | 6 780,00 | 789,3 |
продолжение таблицы 2.12
| 5. Среднегодовые остатки запасов | 62,5 | 278,5 | 445,6 |
| 6. Среднегодовая величина дебиторской задолженности | 770 | 3 270,50 | 424,7 |
| 7. Среднегодовая величина денежных средств и краткосрочных финансовых вложений | 26,5 | 3 231,00 | 12 192,50 |
| 8. Среднегодовая величина кредиторской задолженности | 824,5 | 3 406,50 | 413,2 |
| 10. Среднегодовая величина скорректированных обязательств | 824,5 | 3 406,50 | 413,2 |
| 11. Оборачиваемость всех активов п.1/п.2 | 6,4 | 5,7 | 88,9 |
| 12. Средний срок оборота всех активов в днях 360/п.11 | 56 | 63,1 | 112,5 |
| 13. Фондоотдача (по первоначальной стоимости) п.1/п.3 | - | - | - |
| 14. Оборачиваемость оборотных активов п.1/п.4 | 6,4 | 5,8 | 90,5 |
| 15. Средний срок оборота оборотных активов в днях 360/п.14 | 56 | 61,9 | 110,5 |
| 16. Оборачиваемость запасов (по выручке) п.1/п.5 | 88,3 | 141,5 | 160,3 |
| 17. Средний срок оборота запасов в днях 360/п.16 | 4,1 | 2,5 | 62,4 |
| 18. Оборачиваемость дебиторской задолженности п.1/п.6 | 7,2 | 12,1 | 168,2 |
| 19. Средний срок оборота дебиторской задолженности в днях 360/п.18 | 50,2 | 29,9 | 59,5 |
продолжение таблицы 2.12
| 20. Оборачиваемость денежных средств и краткосрочных финансовых вложений п.1/п.7 | 208,2 | 12,2 | 5,9 |
| 21. Средний срок оборота денежных средств и краткосрочных финансовых вложений в днях 360/п.20 | 1,7 | 29,5 | 1 706,70 |
| 22. Коэффициент оборачиваемости кредиторской задолженности п.1/п.8 | 6,7 | 11,6 | 172,9 |
| 23. Средний срок оборота кредиторской задолженности в днях 360/п.22 | 53,8 | 31,1 | 57,8 |
| 24. Оборачиваемость кредитов и займов п.1/п.9 | - | - | - |
| 25. Средний сок оборота кредитов и займов в днях 360/п.24 | - | - | - |
| 26. Оборачиваемость скорректированных обязательств п.1/п.10 | 6,7 | 11,6 | 172,9 |
| 27. Средний срок оборота скорректированных обязательств в днях 360/п.26 | 53,8 | 31,1 | 57,8 |
| 28. Операционный цикл* в днях п.17+п.19 | 54,3 | 32,4 | 59,7 |
| 29. Финансовый цикл** в днях п.28-п.23 | 0,5 | 1,3 | 249,3 |
Для оценки оборачиваемости проанализируем исходные данные, влияющие на деловую активность. Выручка за 2005 год выросла на 714,4% (темп роста). При этом среднегодовая сумма всех активов выросла с 859,0 до 6 904,5 тыс. руб. на 803,8%. Среднегодовые остатки оборотных средств увеличили свою стоимость с 859,0 до 6 780,0 тыс.руб. или на 789,3%. Также выросли среднегодовые остатки запасов с 62,5 до 278,5 тыс.руб. В итоге рост составил 445,6%. С ростом оборотных средств выросли соответственно долги покупателей. Положительно то, что дебиторская задолженность росла медленнее чем оборотный капитал. Среднегодовая величина дебиторской задолженности в результате выросла с 770,0 тыс.руб. до 3 270,5 тыс.руб. Темп роста составил 424,7%. Рост деловой активности характеризуется увеличением суммы оборачиваемых денежных средств. Среднегодовая величина денежных средств и краткосрочных финансовых вложений выросла с 26,5 3 до 231,0 тыс. руб. на 12 192,5%.
При росте оборота закономерен рост и кредиторской задолженности поставщикам и подрядчикам. Как правило, это связано не с ростом просроченной задолженности, а расхождением сроков оплаты и поставки продукции. В итоге среднегодовая величина кредиторской задолженности увеличилась с 824,5 до 3 406,5 тыс.руб. Годовой темп роста составил за анализируемый период 413,2%.
В итоге всего оборачиваемость всех активов составила относительно предыдущего периода 88,9%. Таким образом, она сократилась с 6,4 до 5,7 оборотов. Это связано, прежде всего, с тем, что среднегодовая сумма активов выросла на 12,51% быстрее, чем выручка. В ходе замедления оборачиваемости изменился и срок оборота оборотных активов с 56 до 61,9 дней, который вырос на 12,5% (темп прироста).
Оборачиваемость оборотных активов сократилась с 6,4 до 5,8 и составила 90,5% от предыдущего периода. Соответственно вырос средний срок оборота оборотных активов с 56,0 до 61,9 дней. Темп прироста данного изменения составил 110,5%. Вследствие чего сократился средний срок оборота запасов в днях с 4,1 до 2,5 дней или на 62,4%.
На фоне замедления оборачиваемости основных статей оборачиваемость дебиторской задолженности ускорилась с 7,2 до 12,1, т.е. на 68,2%. Данное изменение привело к сокращению среднего срока оборота дебиторской задолженности в днях на 40,5%.
Оборачиваемость денежных средств и краткосрочных финансовых вложений сократилась с 208,2 до 12,2, т.о. снизившись на 94,1%. Подобная ситуация возникла по причине быстрого существенного роста среднегодовой величины денежных средств и краткосрочных финансовых вложений относительно выручки. Следует отметить, что выручка выросла также значительно, хотя может быть и гораздо более медленными темпами, а именно на 614,4%. Рост денежных средств расценивается положительно, т.к. источником данного роста является нераспределенная прибыль организации. По причине опережающего роста денежных средств средний срок оборота высоколиквидных активов вырос на 1 606,7%, т.е. с 1,7 дней до 29,5 дней.
Коэффициент оборачиваемости кредиторской задолженности увеличился на 72,9%, а именно с 6,7 до 11,6%. В итоге средний срок оборота кредиторской задолженности в днях сократился с 53,8 до 31,1 или на 42,2%.
В результате вышеописанных изменений выросла оборачиваемость скорректированных обязательств с 6,7 до 11,6 или на 72,9%. В следствии чего средний срок оборота скорректированных обязательств в днях снизился на 42,2%. Операционный цикл вследствие сокращения срока оборачиваемости запасов и «дебиторки »существенно сократился (на 59,7%). При этом увеличился финансовый цикл за счет уменьшения срока обращения кредиторской задолженности.
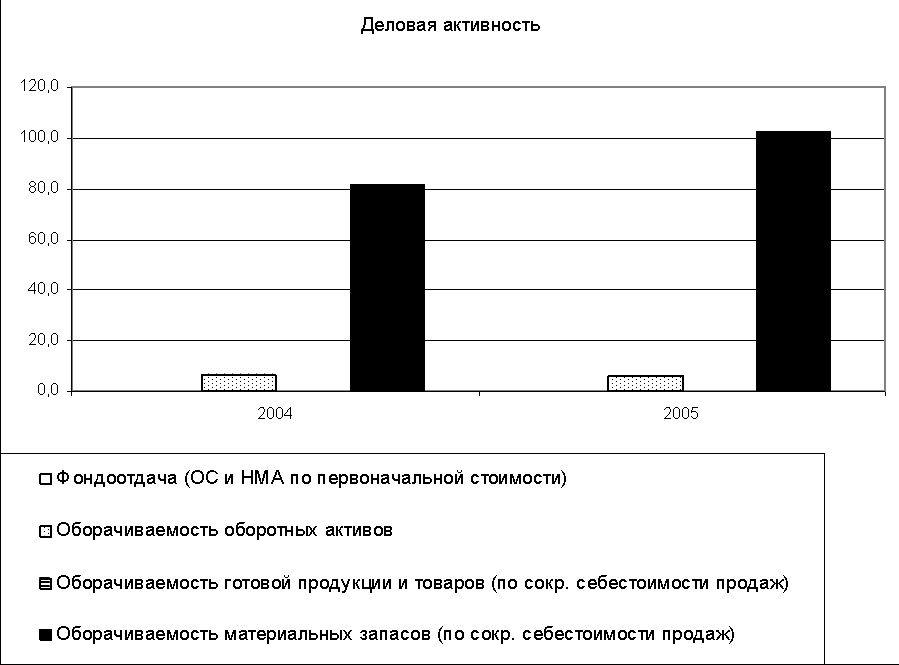
Рисунок 2.1
Таблица 2.13
Анализ оборачиваемости запасов
| Показатель | Годы | Темп роста, % к предыдущему году | |
| 2004 | 2005 | 2005 | |
| 1. Себестоимость продаж (сокращенная) | 5 083,0 | 28 515,0 | 561,0 |
| 2. Готовая продукция и товары (среднегод.) | - | - | - |
| 3. Материальные запасы (среднегод.) | 62,5 | 278,5 | 445,6 |
| 4. Оборачиваемость готовой продукции и товаров по сокращенной себестоимости п.1/п.2 | - | - | - |
| 5. Оборачиваемость материальных запасов п.1/п.3 | 81,3 | 102,4 | 125,9 |
| 6. Срок оборота готовой продукции и товаров в днях 360/п.4 | - | - | - |
| 4. Срок оборота материальных запасов в днях 360/п.5 | 4,4 | 3,5 | 79,4 |
Как демонстрирует нам график и выше представленная таблица существует устойчивая тенденция к росту деловой активности, что, безусловно, положительно сказывается на финансовом состоянии предприятия.
2.4 Анализ рентабельности
Как видно из "Отчета о прибылях и убытках", в течение анализируемого периода организация получила прибыль от продаж в размере 9851 тыс. руб., что составило 25% от выручки. По сравнению с аналогичным периодом прошлого года прибыль выросла на 9716 тыс. руб., или в 73 раза.
По сравнению с прошлым периодом в текущем выросла как выручка от продаж, так и расходы по обычным видам деятельности (на 33903 и 24187 тыс. руб. соответственно). Причем в процентном отношении изменение выручки (+614,4%) опережает изменение расходов (+449,3%)
Изучая расходы по обычным видам деятельности, следуем отметить, что организация как и в прошлом году учитывала общехозяйственные (управленческие) расходы в качестве условно-постоянных, относя их по итогам отчетного периода на счет реализации. Это и обусловило отсутствие данного показателя за отчетный период в форме №2.
Убыток от прочих операций за 2005 г. составил 646 тыс. руб.,что на 588 тыс. руб. (в 11,1 раза) больше, чем убыток за аналогичный период прошлого года. При этом величина убытка от прочих операций составляет 6,6% от абсолютной величины прибыли от продаж за анализируемый период.
Основные финансовые результаты деятельности ЗАО «Заря» за рассматриваемый период приведены ниже в таблице.
Таблица 2.14
Анализ эффективности деятельности ЗАО «Заря»
| Показатель | Значение показателя, тыс. руб. | Изменение показателя | ||
|
За
отчетный |
За
аналогичный |
тыс.
руб. |
±
% |
|
| 1 | 2 | 3 | 4 | 5 |
| 1. Выручка от продажи товаров, продукции, работ, услуг | 39421 | 5518 | +33903 | +7,1 раза |
| 2. Расходы по обычным видам деятельности | 29570 | 5383 | +24187 | +5,5 раза |
| 3. Прибыль (убыток) от продаж (1-2) | 9851 | 135 | +9716 | +73 раза |
| 4. Прочие доходы | – | 1 | -1 | – |
| 5. Прочие расходы | 646 | 59 | +587 | +10,9 раза |
| 6. Прибыль (убыток) от прочих операций (4-5) | -646 | -58 | -588 | -9,1 раза |
| 7. EBIT (прибыль до уплаты процентов и налогов) | 9205 | 77 | +9128 | +119,5 раза |
| 8. Изменение налоговых активов и обязательств, налог на прибыль | -2347 | -19 | -2328 | -121,5 раза |
| 9. Чистая прибыль (убыток) отчетного периода (3+6+8) | 6858 | 58 | +6800 | +118,2 раза |
Равенство показателей в двух последних строках приведенной выше таблицы свидетельствует о том, что организация за анализируемый период не использовала чистую прибыль.
Судя по отсутствию в бухгалтерской отчетности данных об отложенных налоговых активах и обязательствах, организация не применяет ПБУ 18/02 "Учет расчетов по налогу на прибыль", что допустимо для субъектов малого предпринимательства (кроме того, ПБУ 18/02 не применяют кредитные, бюджетные организации).
Таблица 2.15
Анализ рентабельности
| Показатели рентабельности | Значения показателя (в копейках) |
Изменение, |
|
| за отчетный период 2005 г. |
за
аналогичный
|
||
| 1 | 2 | 3 | 4 |
| 1. Величина прибыли от продаж на каждый рубль, вложенный в производство и реализацию продукции (работ, услуг) | 33,3 | 2,5 | +30,8 |
| 2. Величина прибыли от продаж в каждом рубле выручки от реализации (рентабельность продаж) | 25 | 2,4 | +22,6 |
| 3. Величина прибыли до налогообложения на рубль всех расходов организации | 22,7 | 1,1 | +21,6 |
За 2005 г. организация получила прибыль как от продаж, так и в целом от финансово-хозяйственной деятельности, что и обусловило положительные значения всех трех представленных в таблице показателей рентабельности.
Рентабельность продаж в отчетном периоде составила 25% К тому же имеет место положительная динамика рентабельности обычных видов деятельности по сравнению с аналогичным периодом 2004 г. (+22,6%).
Показатель рентабельности, рассчитанный как отношение прибыли до налогообложения к совокупным расходам организации, составил 22,7%. То есть с каждого рубля, израсходованного за 2005 г. в рамках финансово-хозяйственной деятельности Заря, было получено 22,7 коп. прибыли. За аналогичный период 2004 г. также была получена прибыль, но на 21,6 коп. с рубля меньше, чем в 2005 г.
Далее в таблице представлены три основные показателя, характеризующие рентабельность использования вложенного в предпринимательскую деятельность капитала.
Таблица 2.16
Показатели характеризующие рентабельность использования вложенного в предпринимательскую деятельность капитала.
| Показатель рентабельности | Значение показателя в отчетном периоде, % | Расчет показателя |
| Рентабельность производственных фондов | 2444,4 | Отношение прибыли от продаж к среднегодовой стоимости основных средств и материально-производственных запасов |
| Рентабельность активов (ROA) | 99,3 | Отношение чистой прибыли к среднегодовой стоимости активов |
| Рентабельность собственного капитала (ROE) | 196,1 | Отношение чистой прибыли к среднегодовой величине собственного капитала |
В течение рассматриваемого периода каждый рубль, вложенный организацией в основные фонды и материально-производственные запасы, принес прибыль от продаж в размере 24,44 руб.
2.5 Пути повышения эффективности финансово-хозяйственной деятельности предприятия
Как было продемонстрировано в предыдущих главах анализа состояние предприятия характеризуется либо как «близкое к идеальному», либо как устойчивое и стабильное, поэтому данная глава носит исключительно методологический характер в рамках совершенствования финансовой деятельности предприятия. Основной предпосылкой теоретизации данной главы является подход автора, согласно которому повышение эффективности финансово-хозяйственной деятельности возможно через повышение качества диагностики финансового состояния предприятия с помощью совершенствования методики анализа.
Необходимость повышения уровня управляемости промышленным предприятием предполагает решение ряда сложных задач в области производственного и финансового менеджмента. На практике эти задачи сводятся к построению такой системы финансового управления предприятием, которая минимизирует издержки, формирующие себестоимость продукции. Сделать это достаточно сложно: как правило, на крупных предприятиях, имеющих разветвленную структуру и сеть филиалов, отсутствует четкая система сбора, обработки и учета финансовой информации, низка степень автоматизации этих процессов. Непрозрачность, неопределенность и фрагментарность данных о финансовых потоках, их временной привязке влекут слабую достоверность управленческой информации. В результате на таких предприятиях отсутствует не только система оперативного контроля над деятельностью структурных подразделений, но и затруднен выбор общей стратегии развития, адекватной сложившимся реалиям.
Улучшение качества управления требует развития и совершенствования методологического и методического обеспечения анализа финансового состояния предприятия и планирования его деятельности. Основные факторы, ослабляющие возможность стабилизации работы многих российских предприятий, связаны, с одной стороны, с плохой предсказуемостью макроэкономических показателей и несоответствием их динамики нормальным рыночным циклам, а, с другой, с недостатками методического обеспечения стратегического управления этих предприятий. Очевидно, чтобы деятельность предприятия обладала высокой степенью результативности, менеджменту следует придерживаться стратегии, направленной на повышение его финансовой устойчивости и платежеспособности. При этом неотъемлемой частью стратегического управления предприятием является анализ его текущей деятельности и оценка перспектив развития. Действующие в настоящее время нормативные документы по оценке производственно-финансовой деятельности не устраняют существующее противоречие между теорией управления и хозяйственной практикой, что свидетельствует о неэффективности инструментария оценки финансового состояния предприятий (или слабости его применения менеджментом), его неадекватности условиям хозяйствования и адаптационным возможностям предприятий. Дело в том, что методическое обеспечение для такой оценки, вполне успешно используемое в стационарных рыночных экономиках, должно учитывать ряд особенностей, связанных со спецификой современной российской экономики, особенностями протекающих в ней процессов, носящих существенно нестационарный характер. Указанное обстоятельство требует соответствующей трансформации в методике оценки финансовой состоятельности и устойчивости предприятий.
Финансовая устойчивость и самостоятельность предприятия в выборе своей стратегии является фундаментальной основой его развития. Она определяется квалифицированным и эффективным менеджментом, обеспечивающим получение балансовой прибыли и уровень рентабельности производства в размерах, позволяющих капитализировать часть прибыли, механизмом амортизационной политики, системой налогообложения, использованием других внутренних ресурсов, в совокупности стимулирующих расширенное воспроизводство, обновление основных производственных фондов.
Кроме того, стабильная прибыльность предприятия, рост его капитализации, обеспечивающие ему возрастающую финансовую устойчивость, улучшают доступ предприятия к заемным ресурсам, что сопровождается ростом его деловой репутации в отношениях с другими экономическими субъектами, в том числе с различными государственными органами.
В настоящее время не существует детальной общепринятой, официальной методики оценки финансового состояния промышленного предприятия, аналогичной, допустим, методике оценки инвестиционных проектов.
Некоторые методические положения, определенные правительственными документами, имеют много нареканий при практическом применении из-за отсутствия четких критериев определения неплатежеспособности предприятия. В России, в отличие от стран с развитой рыночной экономикой, нет отработанной системы определения экономического рейтинга предприятий. Обладая рядом необходимых для этого свойств, существующая методология оценки финансовой устойчивости и платежеспособности не учитывает в полной мере многие практические аспекты деятельности каждого конкретного предприятия в условиях нестационарности экономики (неплатежи, инфляция, резкие, непредсказуемые колебания ставки рефинансирования, переменная норма дисконта, большой уровень затрат на обслуживание долга, сложная структура рисков и их слабая предсказуемость, нестабильная налоговая система, отличное от мировых стандартов соотношение макропоказателей и т.д.).
Так, в соответствии с постановлением правительства9, установлены правила, согласно которым оценка финансовой устойчивости формируется на основе сопоставления расчетных значений трех показателей — оценки текущей ликвидности, обеспеченности собственными средствами, восстановления (утраты) платежеспособности — с установленными значениями их нормативных величин. Однако при всей простоте и очевидности экономического содержания этой системы критериев оценки следует указать на принципиальное несовершенство указанного подхода. Это тем более важно, что от результатов оценки финансовой устойчивости зависит не только деловая репутация предприятия, но и принятие важных для его судьбы решений — о его банкротстве, передаче прав собственности на него и т.п.
К основным недостаткам указанного подхода следует отнести:
Низкий уровень адекватности экспресс-анализа реальному положению предприятия вследствие ограничения совокупности всех возможных показателей финансового состояния тремя перечисленными оценочными критериями позволяет ожидать во многих практических случаях столь же низкого уровня достоверности такого анализа.
Недифференцированный характер нормативных значений показателей, их универсальность и априорное допущение единообразия системы критериев некорректны в условиях многообразия видов производственно-хозяйственной деятельности. Распределение значимости коэффициентов зависит от специфики конкретного предприятия и ситуации в отрасли или в регионе в целом. В экономически развитых странах нормативные значения подобных коэффициентов дифференцированы хотя бы по отраслям.
Предельно завышенные количественные значения нормативных показателей, установленных на основании анализа аналогичных учетно-аналитических данных мировой практики, могут быть достигнуты лишь в условиях нормального функционирования предприятий, а не в ситуации системного экономического кризиса и финансового кризиса в частности. Шоковая либерализация цен и последующая за этим инфляция привели к практически полному отсутствию у многих предприятий (в первую очередь, машиностроительных, с длительным производственно-сбытовым циклом) собственных оборотных средств.
Экстраполяция критериальных показателей, при которой происходит отображение тенденций их изменения в отчетном периоде на будущий период, приводит к усилению искажения оценки, так как при этом не учитывается возможность осуществления предприятием самых разнообразных мер по стабилизации финансового состояния.
Приведем более детальную аргументацию отмеченных недостатков.
Коэффициент текущей ликвидности (КТЛ) характеризует способность предприятия выполнять краткосрочные обязательства за счет всех текущих активов и определяется следующим образом10:
КТЛ = ОА/(КСО – ДБП – РПР), где ОА — оборотные активы; КСО — краткосрочные обязательства; ДБП — доходы будущих периодов; РПР — резервы предстоящих расходов.
Но доходы будущих периодов и резервы предстоящих расходов не являются обязательствами к погашению, поэтому нецелесообразно включать эти составляющие в состав текущих пассивов (краткосрочных обязательств).
Нормативное значение коэффициента КТЛ — более 2. В настоящее время у многих российских предприятий КТЛ имеет значение ниже нормативного и в лучшем случае наблюдается рост показателя. Однако из формулы расчета КТЛ видно, что его рост может быть вызван только опережающим ростом оборотных активов. Как показывает статотчетность, основную долю в оборотных активах предприятий в настоящее время составляет дебиторская задолженность, в краткосрочных обязательствах — кредиторская. Из балансовых соотношений следует, что само по себе уменьшение кредиторской задолженности невозможно — оно всегда сопровождается эквивалентным сокращением оборотных активов. Поэтому наиболее приемлемым средством повышения текущей ликвидности предприятия является наращивание оборотных активов за счет результатов хозяйственной деятельности с одновременным увеличением пассивной части прибыли. Таким образом, критерием восстановления платежеспособности является получение в планируемом периоде прибыли в размере, необходимом для обеспечения двукратного превышения текущих активов над текущими обязательствами.
Для того, чтобы КТЛ объективно отражал степень платежеспособности предприятия, следует в числителе учитывать активы, реально обладающие достаточным уровнем ликвидности. К ним на сегодняшний день, по нашему мнению, можно отнести недвижимость и долгосрочные финансовые вложения, которые по международным стандартам считаются неликвидными.
Кроме того, как уже отмечено выше, нормативное значение показателя взято из учетно-аналитической мировой практики без учета реальной ситуации на отечественных предприятиях. Нормативное значение коэффициента текущей ликвидности может быть достигнуто лишь в стационарных условиях функционирования предприятия, а не в ситуации кризиса. К тому же, нормативное значение коэффициента принято универсальным для всех предприятий, хотя оно существенно зависит от отрасли, региона и времени. В экономически развитых странах нормативные значения подобных коэффициентов дифференцированы по отраслям и подотраслям. Так, по данным Министерства торговли США, коэффициент текущей ликвидности в 1997 г. принимал следующие значения для различных отраслей промышленности: машиностроение — 1,47; производство продуктов питания — 1,25; издательская деятельность — 1,67; химическая промышленность — 1,3; нефтяная и угледобывающая промышленность — 1,0; текстильная и легкая промышленность — 1,41; розничная торговля — 1,5.
В настоящее время в экономически развитых странах нормативное значение коэффициента текущей ликвидности, равное 2, рассматривается всего лишь как «безопасное значение». Норматив показателя зависит от особенностей отрасли, формы расчетов за товары и услуги, длительности производственного цикла, структуры запасов товарно-материальных ценностей и т.д. На самом деле ликвидных средств должно быть достаточно для безусловного выполнения краткосрочных обязательств. Следовательно, значение показателя не должно опускаться ниже 1.
Установленное нормативное значение КТЛ, применяемое в качестве критерия неудовлетворительности структуры баланса, в недостаточной степени учитывает особенности различных отраслей промышленности. Так, например, в оборонных производствах, находящихся в большинстве своем в особо трудном финансовом положении, к основным специфическим факторам, влияющим на оценку финансового состояния предприятий, относятся: конверсия мощностей; поддержание мобили- зационных мощностей; задолженность федерального бюджета по государственному заказу; длительность и особенности производственного цикла, не всегда учитываемые погодовым бюджетным финансированием; содержание объектов социальной сферы (особенно у градообразующих предприятий); недофинансирование и образование по этой причине сверхнормативного незавершенного производства, что ведет к росту налогооблагаемой базы при исчислении налога на имущество; просроченная дебиторская задолженность. Последний из перечисленных факторов можно отнести практически ко всем отраслям машиностроения.
Несоответствие расчетного значения коэффициента текущей ликвидности его нормативному значению у многих промышленных предприятий связано непосредственно с задолженностью государства.
Поскольку многие предприятия имеют достаточно высокую дебиторскую задолженность, необходимо пересчитывать значение КТЛ с учетом своевременного погашения дебиторской задолженности государства перед ними. Это необходимо делать с целью установления зависимости между неплатежеспособностью предприятия и задолженностью государства перед ним. Поэтому при расчете показателя суммарный объем кредиторской задолженности корректируется на величину, равную платежам по обслуживанию задолженности государства перед предприятием, а сумма государственной задолженности вычитается из суммарных дебиторской и кредиторской задолженностей11.
Сумма платежей по обслуживанию задолженности государства рассчитывается исходя из объемов и продолжительности периода задолженности по каждому из неисполненных в срок государственных обязательств, дисконтированной по ставке Центрального Банка России на момент возникновения задолженности:
где Z — сумма платежей по обслуживанию задолженности государства перед предприятием; Рi> — объем государственной задолженности по i-му не исполненному в срок обязательству; Si> — годовая учетная ставка ЦБ (в долях) на момент возникновения задолженности. При определении КТЛ также целесообразно из краткосрочных обязательств наряду