Теоретико-методологічні і прикладні проблеми визнання ймовірності банкрутства підприємства
Таблиця 2.1.1. Аналіз складу і структури майна підприємства ТОВ «Трансінвестсервіс» на кінець року тис. грн.
| Показники | 2007 | 2008 | 2009 | Зміна до базисного року (+, -) | |||
| у сумі | у % | ||||||
| 1. Необоротні активи: | |||||||
| а) у сумі | 25,3 | 32,3 | 32,3 | 7,0 | - | 127,7 | 100,0 |
| б) у% до майна | 1,4 | 1,2 | 1,2 | -0,2 | - | 85,7 | 100,0 |
| 2. Оборотні активи: | |||||||
| а) у сумі | 1776,2 | 2633,1 | 2621,8 | 856,9 | -11,3 | 148,2 | 99,6 |
| б) у% до майна | 98,6 | 98,8 | 98,8 | 0,2 | - | 100,2 | 100,0 |
| 2.1 Запаси: | |||||||
| а) у сумі | 1253,4 | 737,4 | 857,5 | -516,0 | 120,1 | 58,8 | 116,3 |
| б) у% до оборотних активів | 70,6 | 28,0 | 32,7 | -42,6 | 4,7 | 39,7 | 116,8 |
| 2.2 Дебіторська заборгованість: | |||||||
| а) у сумі | 260,1 | 1715,1 | 1655,6 | 1455,0 | -59,5 | 659,4 | 96,5 |
| б) у% до оборотних активів | 14,6 | 65,1 | 63,1 | 50,5 | -2,0 | 445,9 | 96,9 |
| 2.3 Грошові кошти та їх еквіваленти | |||||||
| а) у сумі | 10,0 | 13,9 | 11,9 | 3,9 | -2,0 | 139,0 | 85,6 |
| б) у% до оборотних активів | 0,6 | 0,6 | 0,5 | - | -0,1 | 100,0 | 83,3 |
| 2.4 Інші оборотні активи | |||||||
| а) у сумі | 252,7 | 166,7 | 96,8 | -86,0 | -69,9 | 66,0 | 58,1 |
| б) у% до оборотних активів | 14,2 | 6,3 | 3,7 | -7,9 | -2,6 | 44,3 | 58,7 |
| 3. Витрати майбутніх періодів | |||||||
| а) у сумі | - | - | - | ||||
| б) у% до майна | |||||||
| 4. Усього майна | 1801,5 | 2665,4 | 2654,1 | 863,9 | -11,3 | 148,0 | 99,6 |
Джерела фінансування господарської діяльності (пасиви підприємства) складаються з власного капіталу і резервів, довгострокових позикових коштів, короткострокових позикових коштів та кредиторської заборгованості. Узагальнено джерела коштів поділяються на власні і позикові. У таблиці 2.1.2 наведено склад і структуру джерел коштів підприємства. Вихідні дані беруться з форми №1.
Таблиця 2.1.2. Склад і структура джерел коштів підприємства ТОВ «Трансінвестсервіс» на кінець року тис. грн.
| Показники | 2007 | 2008 | 2009 | Зміна до базисного року (+, -) | |||
| у сумі | у % | ||||||
| 1. Власний капітал: | |||||||
| а) у сумі | 11,3 | 33,4 | 27,6 | 22,1 | -5,8 | 295,6 | 82,6 |
| б) у% до майна | 0,6 | 1,3 | 1,0 | 0,7 | -0,3 | 216,7 | 76,9 |
| 2. Позиковий капітал: | |||||||
| а) у сумі | 1790,2 | 2632,0 | 2626,5 | 841,8 | -5,5 | 147,0 | 99,8 |
| б) у % до майна | 99,4 | 98,7 | 99,0 | -0,7 | -0,3 | 99,3 | 100,3 |
| з нього | |||||||
| 2.1. Забезпечення наступних витрат і платежів: | |||||||
| а) у сумі | |||||||
| б) у % до позикового капіталу | |||||||
| 2.2. Довгострокові зобов’язання: | |||||||
| а) у сумі | 1782,7 | 1782,7 | 289,3 | - | -1493,4 | 100,0 | 16,2 |
| б) у % до позикового капіталу | 99,6 | 67,7 | 11,0 | -31,9 | -56,7 | 68,0 | 16,2 |
| 2.3. Короткострокові кредити та позики: | |||||||
| а) у сумі | |||||||
| б) у % до позикового капіталу | |||||||
| 2.4 Кредиторська заборгованість: | |||||||
| а) у сумі | - | - | 1136,7 | - | 1136,7 | - | - |
| б) у % до позикового капіталу | 43,3 | - | 43,3 | - | - | ||
| 2.5 Поточні зобов’язання за розрахунками: | |||||||
| а) у сумі | 7,5 | 849,3 | 1200,5 | 841,8 | 351,2 | в 11,3 р | 141,3 |
| б) у % до позикового капіталу | 0,4 | 32,3 | 45,7 | 31,9 | 13,4 | в 8 р | 141,5 |
| 3. Усього майна | 1801,5 | 2665,4 | 2654,1 | 863,9 | -11,3 | 148,0 | 99,6 |
Дані таблиці 2.1.2 свідчать про збільшення вартості майна, яке на кінець 2008 року склало 2665,4 тис. грн., що на 863,9 тис. грн. або на 48,0% більше ніж на кінець 2007 року, незважаючи на те, що у 2009 році майно зменшилося на 11,3 тис. грн. або 0,4% у порівнянні з 2008 роком. Це зумовлено у 2008 році зростанням як власного капіталу, так і позикових коштів, які на кінець 2008 року в порівнянні з 2007 роком збільшилися на 841,8 тис. грн. або на 47,0% але в 2009 у порівнянні з 2008 роком спостерігалося зменшення на 5,5 тис. грн. або на 0,2%. Власні кошти збільшилися в 2008 році в порівнянні з 2007 роком на 22,1 тис. грн. або на 295,6%, їхня частка в загальному обсязі коштів збільшилась в 2008 році в порівнянні з 2007 роком на 0,7 пункту та зменшилася у 2009 році в порівнянні з 2008 роком на 0,3 пункту. Поточна заборгованість в 2008 році в порівнянні з 2007 роком значно збільшилася на 841,8 тис. грн. або в 11,3 рази. Її питома вага збільшилася в 2009 році в порівнянні з 2008 роком у 8 разів. У 2009 році теж спостерігається зростання поточної заборгованості на 351,2 тис. грн., або 41,3%.
2.2 Аналіз абсолютних показників фінансової стійкості
Аналіз фінансової стійкості підприємства – найважливіша характеристика його діяльності та фінансово-економічного добробуту, яка характеризує: результат його поточного, інвестиційного і фінансового розвитку, містить необхідну інформацію для інвесторів, а також відображає здатність підприємства відповідати за своїми боргами й зобов'язаннями і нарощувати економічний потенціал.
У першу чергу фінансовий стан підприємства оцінюється його фінансовою стійкістю і платоспроможністю. Платоспроможність відображає здатність підприємства платити за своїми боргами й зобов'язаннями за конкретний період часу. Умови достатності дотримуються тоді, коли підприємство платоспроможне у часі, тобто має стійку здатність відповідати за своїми боргами у будь-який момент часу.
Під фінансовою стійкістю слід розуміти його платоспроможність у часі з дотриманням умови фінансової рівноваги між власними і позиковими коштами.
Фінансова рівновага являє собою таке співвідношення власних і позикових коштів підприємства, копи за рахунок власних коштів повністю погашаються колишні і нові борги. Розрахована за певними правилами точка фінансової рівноваги не дозволяє підприємству, з одного боку, збільшувати позикові кошти, а з іншого нераціонально використовувати уже накопичені власні кошти.
Треба зважати на те, що власні й позикові фінансові ресурси проходять стадії утворення, розподілу і виплати, а їхня кінцева величина йде на поповнення майна, і проведення аналізу фінансової стійкості на кожній з них стадій дає можливість установити умови зміцнення або втрати фінансової рівноваги. В основі аналізу фінансової стійкості підприємства лежить балансова модель такого виду:
F + Z + RA = ДB + КT + Кt + КO + RP, (2.2.1)
Де F – основні засоби і вкладення; Z – грошові кошти, короткострокові фінансові вкладення, розрахунки (дебіторська заборгованість) та інші активи; ДB – джерела власних коштів; Кt – короткострокові кредити і позикові кошти; КT – довгострокові кредити і позикові кошти; КO – позички, не погашені у строк; RP – розрахунки (кредиторська заборгованість) та інші пасиви.
Шкала виміру фінансово-економічного стану підприємства може бути подана у збільшеному вигляді трьома позиціями:
Чисте кредитування
Рівновага
Чисте запозичення
Чисте кредитування і чисте запозичення обчислюється як різниця між власним капіталом і нефінансовими активами. Ця різниця називається індикатором фінансової стійкості підприємства.
Важливе виділення чотирьох типів фінансової стійкості:
Абсолютна стійкість фінансового стану, яка трапляється рідко і є крайнім типом фінансової стійкості задається наступними умовами:
±ЕВ ≥ 0 (2.2.2)
±ЕТ ≥ 0 S = (1, 1, 1)
±Е∑ ≥ 0.
Нормальна стійкість фінансового стану підприємства гарантує йому платоспроможність:
±ЕВ ≥ 0
±ЕТ ≥ 0 S = (0, 1, 1)
±Е∑ ≥ 0.
3. Нестійкий фінансовий стан пов'язаний з порушенням платоспроможності. Але зберігається можливість відновлення рівноваги за рахунок поповнення джерел власних коштів і збільшення власних оборотних активів, а також додаткового залучення довгострокових кредитів.
±ЕВ
< 0
±ЕТ < 0 S = (0, 0, 1)
±Е∑ ≥ 0.
Кризовий фінансовий стан. У цьому разі підприємство знаходиться на грані банкрутства, грошові кошти, короткострокові фінансові вкладення і
дебіторська заборгованість підприємства не покривають навіть його кредиторської заборгованості:
±ЕВ < 0
±ЕТ < 0 S = (0, 0, 0)
±Е∑ < 0.
Для характеристики фінансової стійкості підприємства аналітичні дані сформовано в табл. 2.2.1.
Проаналізувавши фінансову стійкість за рахунок тримірного показника можна сказати, що підприємство у 2007–08 році перебуває у кризовому стані, тому що витрати і запаси не забезпечуються джерелами їх формування. Запаси і витрати не забезпечуються за рахунок власних оборотних коштів, довгострокових позикових джерел та короткострокових кредитів.
Таблиця 2.2.1. Аналіз фінансової стійкості підприємства ТОВ «Трансінвестсервіс» на кінець року, тис. грн.
| Показники | Форма звітності, рядок | Роки | Зміна (+, -) до базисного року | |||
| 2007 р. | 2008 р. | 2009 р. | 2008 р. до 2007 р. | 2009 р. до 2007 р. | ||
| 1 | 2 | 3 | 4=2–1 | 5=3–1 | ||
| 1. Власний капітал | ф. 1 р. 380 | 11,3 | 33,4 | 27,6 | 22,1 | -5,8 |
| 2. Забезпечення наступних витрат та платежів | ф. 1 р. 430 | - | - | - | - | - |
| 3. Необоротні активи | ф. 1 р. 080 | 25,3 | 32,3 | 32,3 | 7,0 | - |
| 4. Власні джерела формування запасів та витрат | Таблиця р. (1+2–3) | -14,0 | 1,2 | -4,7 | 15,2 | -5,9 |
| 5. Довгострокові зобов’язання | ф. 1 р. 480 | 1782,7 | 1782,7 | 289,3 | - | -1493,4 |
| 6. Робочий капітал | Таблиця (р. 3+ р. 4) | 11,3 | 33,4 | 27,6 | 22,1 | -5,8 |
| 7. Поточні зобов'язання джерел формування запасів і затрат | ф. 1 р. 620 | 7,5 | 849,3 | 1200,5 | 841,8 | 351,2 |
| 8. Загальна величина джерел формування запасів і затрат | Таблиця (р. 5 + р. 6) | 1794,0 | 1816,1 | 316,9 | 22,1 | -1499,2 |
| 9. Загальна величина запасів і затрат | ф. 1 (р. 100+…р. 140) | 1253,4 | 737,4 | 857,5 | -516,0 | 120,1 |
| 10. Надлишок (+), нестача (–) власних джерел формування запасів і затрат | Таблиця (р. 4 – р. 9) | -1267,4 | -736,2 | -862,2 | 531,2 | -126,0 |
| 11. Надлишок (+), нестача (–) робочого капіталу | Таблиця (р. 6 – р. 9) | -1242,1 | -704,0 | -829,9 | 538,1 | -125,0 |
| 12. Надлишок (+), нестача (–) загальної величини джерел формування запасів і витрат | Таблиця (р. 8 – р. 9) | 540,6 | 1078,7 | -540,6 | 538,1 | –1619,3 |
2.3 Методика аналізу відносних показників фінансової стійкості
Фінансова стійкість являє собою такий фінансовий та економічний стан підприємства, за якого платоспроможність зберігає тенденцію до стійкості, тобто постійна у часі, а співвідношення власного і позикового капіталу перебуває у межах, що забезпечують цю платоспроможність.
Забезпеченість платоспроможності в часі – це процес, який прямо пов’язаний зі зміцненням фінансового стану підприємства.
Фінансова стійкість підприємства характеризується системою фінансових коефіцієнтів. Вони розраховуються як співвідношення абсолютних показників активу й пасиву балансу. Аналіз фінансових коефіцієнтів ринкової стійкості полягає у порівнянні їхніх значень з базисними величинами, а також у вивченні їхньої динаміки. Розглядаються такі показники, де F – основні засоби і вкладення; Z – грошові кошти, короткострокові фінансові вкладення, розрахунки (дебіторська заборгованість) та інші активи; ДB – джерела власних коштів; Кt – короткострокові кредити і позикові кошти; КT – довгострокові кредити і позикові кошти; КO – позички, не погашені у строк; RP – розрахунки (кредиторська заборгованість) та інші пасиви:
1. Коефіцієнт автономії являє собою одну з найважливіших характеристик фінансової стійкості підприємства, його незалежності від позикового капіталу і дорівнює частці джерел коштів у загальному підсумку балансу:
Ка = Дв: В, (2.3.1)
де В-загальний підсумок балансу.
Мінімальне порогове значення коефіцієнта автономії оцінюється на рівні 0,5. Нормальне обмеження Ка > 0,5.
Це означає, що всі зобов'язання підприємства можуть бути покриті його власними коштами. Зростання коефіцієнта автономії свідчить про збільшення фінансової незалежності підприємства, зниження ризику фінансових труднощів у майбутньому.
2. Коефіцієнт співвідношення позикових та власних коштів (Кп/в), розраховується за такою формулою:
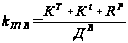 .
(2.3.2)
Взаємозв'язок коефіцієнтів kп/в і kа:
 (2.3.3)
Нормальне
обмеження:
kп/в
 1.
За допомогою kп/в розраховується співвідношення позикових і власних коштів підприємства, тобто кількість позикових коштів, залучених підприємством на 1 гривню вкладених в активи власних коштів. Нормальним вважається співвідношення 1:2, за якого одна третина загального фінансування сформована за рахунок позикових коштів.
3. Коефіцієнт мобільних та іммобілізованих коштів (км/І) обчислюється за формулою:
 (2.3.4)
4. Коефіцієнт маневреності (kм) визначається за формулою:
kM=EB/KB. (2.3.5)
Він
показує, яка
частина власних
коштів підприємства
знаходиться
у мобільній
формі, що дозволяє
відносно вільно
маневрувати
цими коштами.
Високе значення
коефіцієнта
маневреності
позитивно
характеризує
фінансовий
стан підприємства.
Оптимальна
величина коефіцієнта
така: kM
 0,5.
5. Коефіцієнт забезпеченості власними коштами обчислюється за формулою:
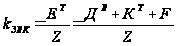 (2.3.6)
Нормальне значення цього показника становить kзвк > 0,6 – 0,8.
Цей коефіцієнт показує забезпеченість запасів і витрат власними оборотними коштами. При цьому слід враховувати, що власними джерелами повинні бути покриті нормативні розміри запасів і витрат. Решту можна покривати короткостроковими позиковими коштами.
6. Коефіцієнт майна виробничого призначення. Даний показник відіграє важливу роль у вивченні структури коштів підприємства. Коефіцієнт обчислюється за формулою:
kB.M = (F + Z) / B. (2.3.7)
Нормальним
вважається
таке обмеження
показника: kB.M
0,5.
Якщо величина цього показника менше нормативної, необхідно залучити довгострокові позикові кошти для збільшення частки майна виробничого призначення.
Окремими значеннями коефіцієнта майна виробничого призначення є показники, які характеризують частку основних і матеріальних оборотних коштів у вартості майна.
kF = F/B, kz=Z/B. (2.3.8)
7. Коефіцієнт довгострокового залучення позикових коштів обчислюється за формулою:
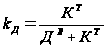 (2.3.9)
Цей коефіцієнт дозволяє оцінити частку позикових коштів при фінансуванні капітальних вкладень.
8. Коефіцієнт короткострокової заборгованості виражає частку короткострокових зобов'язань підприємства у загальній сумі зобов'язань і визначається за формулою:
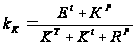 (2.3.10)
9. Коефіцієнт автономії джерел формування запасів і витрат характеризує частку кредиторської заборгованості та інших пасивів у загальній сумі зобов'язань підприємства і розраховується за формулою:
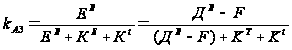 (2.3.11)
10. Коефіцієнт кредиторської заборгованості характеризує частку кредиторської заборгованості та інших пасивів у загальній сумі зобов'язань підприємства і обчислюється за формулою:
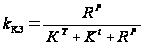 (2.3.12)
11. Коефіцієнт прогнозування банкрутства характеризує частку чистих оборотних коштів у сумі активів балансу. Він обчислюється за формулою:
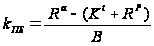 (2.3.13)
Зниження коефіцієнта відбувається за погіршення фінансового стану підприємства.
У таблиці 2.3.1. наведено показники, що характеризують фінансову стійкість підприємства. Аналіз даних таблиці 2.3.1. свідчить про те, що фінансова незалежність підприємства на критичному рівні. Це підтверджується коефіцієнтами автономії та співвідношення позикових і власних коштів у 2007–2009 роках, на кінець 2009 року коефіцієнт співвідношення позикових і власних коштів склав 95,2, коефіцієнт автономії 0,010, тобто кількість позикових коштів, залучених підприємством на 1 гривню вкладених в активи власних коштів. Спостерігається тенденція до зменшення власного капіталу та значного збільшення позикового. На кінець 2008–09 року коефіцієнти фінансування не є достатніми і складають відповідно 0,006, 0,012 та 0,010.
Коефіцієнт маневреності показує, яка частина власних коштів підприємства знаходиться у мобільній формі, що дозволяє відносно вільно маневрувати цими коштами. Значення коефіцієнта маневреності негативно характеризує фінансовий стан підприємства.
Таким чином, результати аналізу дозволяють зробити висновок про наявність загрози банкрутства. У цій ситуації підприємству необхідно проводити певні заходи для економічного та фінансового оздоровлення.
Таблиця 2.3.1. Аналіз показників фінансової стійкості ТОВ «Трансінвестсервіс»
| Показники | 2007 | 2008 | 2009 | Зміна до базисного року | |
| (+, -) | |||||
| 1. Власний капітал | 11,3 | 33,4 | 27,6 | 22,1 | -5,8 |
| 2. Позиковий капітал | 1790,2 | 2632,0 | 2626,5 | 841,8 | -5,5 |
| 3. Довгострокові зобов’язання | 1782,7 | 1782,7 | 289,3 | - | -1493,4 |
| 4. Поточні зобов’язання | 7,5 | 849,3 | 1200,5 | 841,8 | 351,2 |
| 5 Доходи майбутніх періодів | - | - | - | - | - |
| 6. Валюта балансу | 1801,5 | 2665,4 | 2654,1 | 863,9 | -11,3 |
| 7. Оборотні активи | 1776,2 | 2633,1 | 2621,8 | 856,9 | -11,3 |
| 8. Витрати майбутніх періодів | - | - | - | - | - |
| 9. Чистий робочий капітал | 11,3 | 33,4 | 27,6 | 22,1 | -5,8 |
| 10. Коефіцієнти, %: | |||||
| – концентрації власного капіталу «автономії» р. 1: р. 6 | 0,006 | 0,012 | 0,010 | 0,006 | -0,002 |
| – концентрації позикового капіталу, р. 2 : р. 6 | 0,99 | 0,98 | 0,99 | -0,01 | 0,01 |
| – співвідношення позикового та власного капіталу, р. 2: р. 1 | 158,4 | 78,8 | 95,2 | -79,6 | 16,4 |
| – фінансової сталості, р. 1 + р. 3 /р. 6 | 0,99 | 0,68 | 0,12 | -0,31 | -0,56 |
| – фінансування р. 1: р. 2 | 0,006 | 0,012 | 0,010 | 0,006 | -0,002 |
| – маневреності власного капіталу, (р. 7 + р. 8) – (р. 4 + р. 5)/р. 1 | 156,5 | 53,4 | 51,5 | -103,1 | -1,9 |
2.4 Аналіз динаміки доходу та показників прибутковості
Для аналізу й оцінки рівня та динаміки показників прибутку будують таблицю (таблиця 2.4.1.), в якій використовуються дані бухгалтерської звітності підприємства (форма №2 «Звіт про фінансові результати»).
Загальний фінансовий результат діяльності підприємства – балансовий прибуток, формалізований розрахунок якого може бути представлений формулою:
Р= Рр ± Рін ± Рпз (2.4.1.)
де Рб – балансовий прибуток (збиток); Рр – прибуток (збиток) від реалізації продукції (робіт, послуг); Рін – прибуток (збиток) від іншої реалізації; Рпз – результат від інших позареалізаційних операцій. Результат від реалізації продукції визначається таким чином:
Рр = Np – Sp – Hp (2.4.2.)
де Np – виручка від реалізації продукції; Sp – витрати на виробництво реалізованої продукції; Hp – податки (ПДВ, акцизи, спецподатки та експортні мита).
Проаналізувавши динаміку прибутку, можна зробити наступний висновок, що чистий прибуток за 2008 рік склав 973,5 тис. грн., що на 111,4 тис. грн. більше ніж у 2007 році. Це пов’язано зі збільшенням прибутку від реалізації продукції на 131,9 тис. грн., збільшення прибутку від операційної діяльності на 121,3 тис. грн., збільшення прибутку від звичайної діяльності на 117,9 тис. грн.
Найважливіший складник загальної величини прибутку – це прибуток від реалізації продукції або валовий прибуток, величина якого формується під впливом таких показників-факторів: обсяг реалізації; структура продукції; відпускні ціни на сировину, матеріали, паливо, тарифи на енергію та перевезення; рівень витрат матеріальних і трудових ресурсів тощо.
Таблиця 2.4.1. Аналіз динаміки балансового прибутку ТОВ «Трансінвестсервіс»
| Показники | 2007 | 2008 | 2009 | Зміна (+,–) | |
| 2008 до 2007 | 2009 до 2008 | ||||
| Прибуток від реалізації продукції | 0,3 | 809,4 | 941,3 | 809,1 | 131,9 |
| Прибуток від операційної діяльності | 636,7 | 995,0 | 1116,3 | 358,3 | 121,3 |
| Прибуток від звичайної діяльності до оподаткування | 599,5 | 864,3 | 982,2 | 264,8 | 117,9 |
| Податок на прибуток | 0,1 | 2,2 | 8,7 | 2,1 | 6,5 |
| Усього прибутку від звичайної діяльності | 599,4 | 862,1 | 973,5 | 262,7 | 111,4 |
| Чистий прибуток | 599,4 | 862,1 | 973,5 | 262,7 | 111,4 |
Таблиця 2.4.2. Аналіз змін фінансових результатів підприємства ТОВ «Трансінвестсервіс» за 2008 рік
| № п/п | Назва показників | Код рядка | Абсолютні величини | Питома вага% | Темп росту% |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Дохід від реалізації продукції (товарів, робіт, послуг) | 010 | 7471,7 | 100,0 | 450,98 |
| 2 | Податок на додану вартість | 015 | 1245,3 | 16,67 | 450,99 |
| 3 | Чистий дохід від реалізації продукції | 035 | 6226,4 | 83,33 | 450,98 |
| 4 | Собівартість реалізованої продукції | 040 | 5417,3 | 74,9 | 405,42 |
| 5 | Валовий прибуток | 050 | 809,1 | 8,43 | 269800,0 |
| 6 | Інші операційні доходи | 060 | -1058,2 | 8,33 | 43,05 |
| 7 | Інші операційні витрати | 090 | -1189,5 | 0,11 | 0,88 |
| 8 | Адміністративні витрати | 070 | 582,1 | 6,29 | 2770,18 |
| 9 | Витрати на збут | 080 | |||
| 10 | Фінансові результати від операційної діяльності | 100 | 358,3 | 10,36 | 156,27 |
| 11 | Інші доходи | 130 | 2,8 | 0,04 | 566,67 |
| 12 | Інші витрати | 160 | 96,3 | 1,40 | 354,76 |
| 13 | Фінансові результати від звичайної діяльності до оподаткування | 170 | 264,8 | 9,0 | 144,17 |
| 14 | Податок на прибуток | 180 | 2,1 | 0,02 | 2200,0 |
| 15 | Фінансові результати від звичайної діяльності | 190 | 262,7 | 8,98 | 143,83 |
| 16 | Чистий прибуток | 220 | 262,7 | 8,98 | 143,83 |
Таблиця 2.4.3. Аналіз змін фінансових результатів підприємства ТОВ «Трансінвестсервіс» за 2009 рік
| № п/п | Назва показників | Код рядка | Абсолютні величини | Питома вага у % | Темп росту у % |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Дохід від реалізації продукції (товарів, робіт, послуг) | 010 | 5580,7 | 100,0 | 158,13 |
| 2 | Податок на додану вартість | 015 | 930,1 | 16,67 | 158,13 |
| 3 | Чистий дохід від реалізації продукції | 035 | 3924,9 | 78,55 | 149,06 |
| 4 | Собівартість реалізованої продукції | 040 | 3793 | 72,3 | 152,75 |
| 5 | Валовий прибуток | 050 | 131,9 | 6,20 | 116,3 |
| 6 | Інші операційні доходи | 060 | -118,6 | 4,49 | 85,18 |
| 7 | Інші операційні витрати | 090 | 196,5 | 1,36 | 1971,43 |
| 8 | Адміністративні витрати | 070 | -304,5 | 1,97 | 49,58 |
| 9 | Витрати на збут | 080 | |||
| 10 | Фінансові результати від операційної діяльності | 100 | 121,3 | 7,35 | 112,19 |
| 11 | Інші доходи | 130 | -2,7 | 0,01 | 20,59 |
| 12 | Інші витрати | 160 | 0,7 | 0,89 | 100,52 |
| 13 | Фінансові результати від звичайної діяльності до оподаткування | 170 | 117,9 | 6,47 | 113,64 |
| 14 | Податок на прибуток | 180 | 6,5 | 0,06 | 395,45 |
| 15 | Фінансові результати від звичайної діяльності | 190 | 111,4 | 6,41 | 112,92 |
| 16 | Чистий прибуток | 220 | 111,4 | 6,41 | 112,92 |
За даними таблиць №2.4.2. та №2.4.3. можна зробити висновок, дохід від реалізації на підприємстві зазнав значного приросту: 350,98% у 2008 році та 49,06% у 2009 році. Але приріст собівартості продукції у 2008 році склав 305,42%, у 2009 році 52,75%, що вплинуло негативно на зростання прибутку. Значний приріст чистого прибутку у 2008 році відбувся за рахунок приросту валового прибутку 269700,0%, у 2009 році 16,3%.
Розглянемо також деякі важливі показники рентабельності, що застосовуються в світовій практиці.
Коефіцієнт прибутковості (інше найменування цього показника коефіцієнт «прибуток / продаж» (норма чистого прибутку). Він показує. який чистий прибуток з однієї гривні продажу отримало підприємство. Розраховується за формулою: Коефіцієнт прибутковості = Чистий прибуток (ряд. 220 ф. 2) / Чистий дохід (виручка) від реалізації продукції (товарів, робіт., послуг) (ряд. 035 ф. 2)
Для підприємства, що аналізується, коефіцієнт прибутковості в 2007 році склав 599,4: 1774 = 0,34. Це означає, що після вирахування з отриманого доходу всіх витрат залишається 0,34 грн. прибутку від кожної гривні продажу. У 2008 році коефіцієнт прибутковості склав 862,1: 8000,4 = 0,11, що означає 0,11 грн. прибутку від кожної гривні продажу. Коефіцієнт прибутковості знизився на 0,23 грн. У 2009 році коефіцієнт прибутковості склав 973,5: 11925,3= 0,08, що означає 0,08 грн. прибутку від кожної гривні продажу. Коефіцієнт прибутковості знизився на 0,03 грн.
Перш ніж розглянути другий коефіцієнт рентабельності прибуток на активи, розглянемо такі показники, як коефіцієнт оборотності активів та окупність витрат.
Таблиця 2.4.4. Зміна коефіцієнта оборотності активів
| Коефіцієнт оборотності активів | 2007 рік | 2008 рік | 2009 рік |
| Чиста реалізація/ вартість активів на кінець року | 1774/1801,5=0,98 | 8000,4/2665,5=3,00 |
11925,3/2654,1= 4,49 |
Дані цієї таблиці свідчать про підвищення оборотності активів підприємства в 2009 році порівняно з 2007–08 роками.
Прибуток на активи (інше найменування цього показника – коефіцієнт «прибуток / актив» (ROA – Return on Assets). Він характеризує, наскільки ефективно підприємство використовує свої активи дія отримання прибутку, тобто показує, який прибуток приносить кожна гривня, вкладена в активи підприємства. Визначається як відношення чистого прибутку до вартості активів на кінець року: Прибуток на активи = Чистий прибуток / Активи на кінець періоду. Для підприємства, що аналізується, прибуток на активи в 2007 році склав 599,4: 1801,5 =0,33, тобто кожна гривня активів принесла підприємству прибуток 0,33 грн. У 2008 році прибуток на активи склав 862,1: 2665,5 = 0,32, тобто 0,32 грн. У 2009 році прибуток на активи склав 973,5: 2654,1 = 0,37, тобто 0,37 грн.
Дані свідчать про збільшення коефіцієнта RОА, тобто про збільшення прибутку на активи в 2009 році порівняно з 2008 роком на 0,05 грн. на 1 грн. активів. Зазначимо, що коефіцієнт RОА, об'єднує два показники: частку прибутку в одній гривні реалізації та оборот активів. Вище ми розглянули, що частка прибутку в одній гривні реалізації обчислюється за допомогою коефіцієнта прибутковості, а оборот активів – за допомогою коефіцієнта оборотності активів. Тобто, добуток названих показників дорівнює значенню коефіцієнту прибутку на активи (RОА). Наглядно це видно з такої схеми: Прибуток на активи = Коефіцієнт прибутковості х Коефіцієнт оборотності активів = Чистий прибуток / Чиста реалізація х Чиста реалізація / Активи = Чистий прибуток / Активи.
Використаємо цю залежність для аналізу причин зміни рентабельності активів, для чого в таблиці зробимо розрахунок коефіцієнта RОА за допомогою названих показників.
Таблиця 2.4.5. Розрахунок коефіцієнта ROA
| Роки | Прибуток на активи RОА | Коефіцієнт прибутковості | Коефіцієнт оборотності активів |
| 2007 | 0, 33 = 0, 34 х 0,98 | ||
| 2008 | 0, 32 = 0, 11 х 3,00 | ||
| 2009 | 0,37 = 0, 08 х 4,49 | ||
3 даних таблиці №2.4.5. видно, що на збільшення прибутку на активи в 2008–09 роках вплинуло збільшення коефіцієнтів оборотності активів.
Коефіцієнт прибуток на капітал (ROE Return on Equity)) Характеризує ефективність використання підприємством власного капіталу: Рентабельність капіталу = Чистий прибуток (ряд. 220 ф. 2) / Власний капітал на кінець періоду.
Наприклад, для підприємства ТОВ «Трансінвестсервіс» прибуток на капітал за роками склав: у 2007 році 599,4: 11,3 = 53,04, у 2008 році 862,1: 33,4 = 25,81, а у 2009 році 973,5: 27,6 = 35,27.
Дані свідчать про зниження коефіцієнта RОЕ, тобто про зниження прибутковості капіталу в 2009 році порівняно з 2007 роком.
Для аналізу причин зміни коефіцієнта RОЕ доцільно застосовувати рівняння Дюпона. Наведемо це рівняння: RОЕ = RОА х (Активи: Власний капітал).
У рівнянні Дюпона коефіцієнт RОЕ розкладений на такі складові: прибутковість активів і коефіцієнт фінансового важеля (фінансового левериджу), який обчислюється як співвідношення: Активи / Власний капітал. У 2007 році коефіцієнт фінансового левериджу 1801,5: 11,3 = 159,4, у 2008 році коефіцієнт фінансового левериджу 2665,5: 33,4 = 79,8, у 2009 році він склав 2654,1: 27,6 = 96,16. Тобто це рівняння наглядно показує, що прибутковість власного капіталу залежить від прибутковості активів і фінансового левериджу. Наглядно це видно з такої схеми:
Рентабельність: = Прибуток на активи х Активи / Власний капітал – Чистий прибуток / Активи х Активи / Власний капітал – Чистий прибуток / Власний капітал
Використаємо цю залежність для аналізу причин зміни рентабельності капіталу, для чого в таблиці зробимо розрахунок коефіцієнта RОЕ за допомогою рівняння Дюпона.
Таблиця 2.4.6. Розрахунок коефіцієнта ROE за допомогою рівняння Дюпона
| Роки | Прибуток на капітал RОЕ | Прибуток на активи (RОА) | Коефіцієнт фінансового левериджу |
| 2007 | 53,04 = 0, 33 х 159,4 | ||
| 2008 | 25,81 = 0, 32 х 79,8 | ||
| 2009 | 35,27 = 0,37 х 96,16 | ||
Загальноприйнятих значень рентабельності, на які можна орієнтуватись, при аналізі не існує, тому зростання вищезгаданих показників у динаміці за періодами звітності розглядається як позитивна тенденція, а відсутність росту як негативна. Підприємство повинно прагнути до того, щоб темпи зростання прибутку перевищували темпи зростання виручки, які, в свою чергу, перевищували б темпи зростання активів.
2.5 Моделі чинників оцінки ступеня ймовірності банкрутства господарюючого суб'єкта
В умовах ринкової економіки одним із пріоритетів державної політики є оздоровлення господарського середовища. Від діяльності держави за цим напрямом залежить, насамперед, поліпшення бізнес-середовища та інвестиційного іміджу країни. Наприклад, цьому сприяє ефективне функціонування інституту банкрутства Можна стверджувати, що він є невід’ємним атрибутом механізму державного регулювання економіки, а процедура банкрутства використовується для очищення ринку від неефективних суб’єктів господарської діяльності. Якщо ж економіка виводиться з кризового стану, то потрібний механізм противаги, спрямований на відновлення платоспроможності підприємств-боржників. Для цього необхідно визначати ймовірність банкрутства стратегічних, містоутворюючих та соціальне важливих підприємств, заздалегідь застосовувати заходи з випереджувальної фінансової санації та організаційної реструктуризації.
Щоб більш результативно запобігати банкрутству, необхідно вирішити завдання запровадження ефективних, адаптованих до вітчизняних умов, механізмів визначення ймовірності банкрутства ще до виникнення явних ознак неплатоспроможності підприємства, а також створити відповідну систему моніторингу роботи підприємств на рівні регіонів.
Аналіз літератури показує, що у даний час найбільш широкого застосування набули такі методичні підходи до побудови методів прогнозування банкрутства:
1) визначення незадовільної структури бухгалтерського балансу підприємства за допомогою методів коефіцієнтного аналізу, формування комплексної бальної оцінки фінансового стану підприємства, визначення рейтингового числа, інтегральної рейтингової оцінки підприємства, тощо.
2) система показників У. Бівера для оцінки фінансового стану з метою діагностики банкрутства та інші подібні системи показників.
3) моделі інтегральної оцінки загрози банкрутства підприємства, засновані на обліку найважливіших показників, що допомагають виявити кризовий фінансовий стан підприємства, двофакторна модель, Z-розрахунки Е. Альтмана, спеціальні багатофакторні регресійні моделі на основі використання прийомів статистичного методу, який називають «аналізом множинних дискримінант, тощо.
Зокрема, методи структурного бухгалтерського та коефіцієнтного аналізу використовуються у вітчизняних методиках та методиках інших держав. Наприклад, відповідно до «Методичних рекомендацій щодо виявлення ознак неплатоспроможності підприємства та ознак дій з приховування банкрутства, фіктивного банкрутства чи доведення до банкрутства» поточною неплатоспроможністю може характеризуватися фінансовий стан будь-якого підприємства, якщо на конкретний момент через випадковий збіг обставин тимчасово суми наявних у нього коштів і високоліквідних активів недостатньо для погашення поточного боргу, що відповідає законодавчому визначенню як неспроможність суб’єкта підприємницької діяльності виконати грошові зобов’язання перед кредиторами після настання встановленого терміну їх сплати, тому числі із заробітної плати, також виконати зобов’язання щодо сплати податків і зборів, не інакше як через відновлення платоспроможності.
Економічним показником ознак поточної платоспроможності (Пп) за наявності простроченої кредиторської заборгованості є різниця між сумою наявних у підприємства грошових коштів, їх еквівалентів та інших високоліквідних активів і його поточних зобов’язань, що визначається за формулою:
Пп = А040 + А 045