Податки та їх розрахунки
Задача 1
Визначити суму оподаткованого прибутку та податку на прибуток, що сплачується підприємством, якщо здійсненні слідуючи операції: реалізувало продукцію на суму А грн.., отримало безповоротну фінансову допомогу Б грн.., доходів від продажу електричної енергії В грн.., , використала не за призначенням кошти страхового резерву Г грн.., придбало сировину Д грн., , внесло до страхових резервів К грн.., сплатило торговий патент Л грн.., амортизаційні відрахуванні склали М грн..
| Варіант | А | Б | В | Г | Д | К | Л | М |
| 10 | 120480 | 5900 | 10460 | 23150 | 1950 | 2058 | 3050 | 11000 |
Прибуткове оподаткування є важливим елементом системи прямих податків, яке дозволяє регулювати доходи суб’єктів господарювання та формувати надходження до бюджету.
Об’єктом оподаткування є прибуток, який визначається за даними податкового обліку шляхом зменшення суми скоригованого валового доходу звітного періоду на:
- суму валових витрат платника податку;
- суму амортизаційних відрахувань.
Розв’язування:
ОП = ВД – ВВ – А
ВД1 – реалізувало продукцію на суму - 120480 – 120480 / 6 = 20080 = 100400 грн.
ВД1 = отримало безповоротну фінансову допомогу – 5900
ВД1 = доходів від продажу електричної енергії – 10460 – 10460 / 6 = 1743,33 = 8716,67 грн.
ВВ1 = використала не за призначенням кошти страхового резерву – 23150 грн.
ВВ1 = придбало сировину 1950 – 1950 / 6 = 325 = 1625 грн.
ВВ1 = внесло до страхових резервів – 2058 грн
ОП = 115016,67 – 26833 – 11000 = 77183,67 грн.
77183,67*0,25=19295,92 грн
Відповідь: оподаткованого прибутку та податку на прибуток – 19295,92 грн.. сума сплачується підприємством.
Задача 2
В першому кварталі підприємство здійснило ремонт основних виробничих фондів на суму А грн.. Балансова вартість основних виробничих фондів цієї групи на початок звітного року склала Б грн. Виплати пов'язані з придбанням сировини, складають В грн. виплатило дивіденди Г грн. Крім того, перераховано до благодійного фонду К грн. Сума амортизаційних відрахувань Л грн. Оподаткований прибуток за попередній звітній період становить М грн. Отримана безповоротна фінансова допомога в сумі Н грн. Відвантажено товарів на суму С грн. (втому числі ПДВ).
Визначити суму податку на прибуток, яку повинно перерахувати підприємство до бюджету за звітній період.
| Варіант | А | Б | В | Г | К | Л | М | Н | С |
| 10 | 2500 | 20900 | 10550 | 15350 | 1075 | 1200 | 24930 | 11943 | 45955 |
Валовий дохід – загальна сума доходу платника податків від усіх видів діяльності отриманого протягом звітного періоду у грошовій, матеріальній формах як на території України, так і за її межами.
Валові витрати виробництва й обігу – це сума будь яких витрат платника податків у грошовій, матеріальній і нематеріальній формах, здійснюваних як компенсація вартості товарів, робіт, послуг, які купуються для їхнього подальшого використання у власній господарській діяльності.
(відвантажено товарів в тому числі ПДВ) – 45955 – 45955/6 = 38295,83 грн.
ВД – (отримана безповоротна фінансова допомога) – 11943 грн.
ВВ – (ремонт основних виробничих фондів) – 2500 грн.
ВВ – (витрати пов’язані з придбанням сировини) – 10550 грн.
ВВ – (перераховано до благодійного фонду) – 1075 грн.
Амортизаційних відрахувань становить – 1200 грн.
Оподаткований прибуток за попередній звітний період – 24930 грн.
Виплатило дивіденди – 15350 грн.
Балансова вартість основних виробничих фондів цієї групи на початок звітного року склала – 20900 грн.
ПП = ВД – ВВ – А = 50238,83 – 14125 – 1200 = 34913,83 грн.
34913 * 0,25 = 8728,46 грн.
Якщо балансова вартість залишків з матеріальних активів на кінець звітного періоду перевищує їх балансову вартість на початок того ж звітного періоду, то різниця включається до складу валових доходів у такому звітному періоду – 34913,83 – 20900 = 14013,83 грн. – ця сума включається до складу валових доходів.
Задача 3
Підприємством за звітній період здісненні наступні господарські операції: придбана сировина на суму X грн. (в тому числі ПДВ); отримало майно як компенсацію за примусове відчуження державою майна на суму У грн.., реалізовано продукції на суму С грн. (в тому числі ПДВ); доходи від спільної діяльності та у вигляді дивідендів Н грн.., придбані продукти для дитсадка, що перебуває на балансі, на суму К грн.; витрачено на проведення презентації В грн.; зараховано амортизації СА грн.; використано на добродійні цілі М грн.; податок на прибуток склав за попередній період З грн..
Визначити оподаткований прибуток і обчислити податок на прибуток, що підлягає сплаті до бюджету.
| Варіант | X | У | С | Н | К | В | СА | М | З |
| 10 | 1050 | 2045 | 7516 | 1545 | 518 | 11 | 340 | 65 | 795 |
Сума ПДВ яка сплачується в бюджет різниця між нарахованою сумою податкових зобов’язань по ПДВ і сплаченої (нарахованої) сумою ПДВ постачальника, що не потребує визначення доданої вартості.
Розв’язування:
ОП = ВД – ВВ – А
ВД1 = 0
ВД1 = 0
ВД1 = 7516 – 7516 / 6 = 1252,66 = 6263,34грн.
ВД1 = 1545 – 1545 / 6 =257,5 = 1287,5 грн.
ВВ1 = 218 – 218 / 6 = 36,33 = 181,67 грн.
ВВ1 = 11 – 11 / 6 = 1,83 = 9,16
ВВ1 = 0
ВВ1 = 0
ОП = 7550,83 – 255,83 – 340 = 6955 грн.
ПДВ = 1252,66 + 257,5 + 36,33 + 1,83 = 2038,99 + 795 = 2833,99 грн.
Відповідь: оподаткований прибуток – 6955 грн. ПДВ – 2833,99 грн.
Задача 4
Підприємством за звітній період було придбано товарів на суму А грн. При реалізації застосовувалася торгова надбавка 60%, вартості реалізованої продукції. Витрати на відрядження фізичних осіб склали С грн.. Придбали мобільний телефон вартістю Р грн.. Перерахована добродійна допомога в сумі БП грн. Податок на прибуток за попередній звітній період П грн.
Визначити оподатковуваний прибуток і податок на прибуток підприємства.
| Варіант | А | С | Р | БП | П |
| 10 | 17340 | 12590 | 2500 | 194 | 159 |
Прибуток, який визначається шляхом зменшення суми скоригованого валового доходу звітного періоду на суму валових витрат платника податку та суму амортизаційних відрахувань.
Ставка податку на прибуток становить 25 % до об’єкту оподаткування.
Формула визначення:
ОП = ВД1 – ВВ1 – А
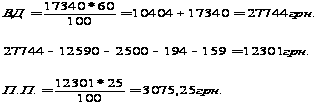
Відповідь: оподаткуваний прибуток – 12301 грн., податок на прибуток – 3075,25 грн.
Задача 5
На балансі сільськогосподарського автотранспортного підприємства значиться наступні транспортні засоби:
- легкові автомобілі з об'ємом циліндрів двигуна Н см3 в кількості Л штук;
- спеціальні автомобілі для перевезення не менше 10 осіб з об'ємом циліндрів двигуна 2500 см3 в кількості Р штук;
- вантажні автомобілі з об'ємом циліндрів двигуна 15000 см3 в кількості Г штук;
- трактора колісні - А штук з об'ємом циліндрів двигуна 3400 см3. Визначити суму податку з власників транспортних засобів.
| Варіант | Н | Л | Г | Р | А |
| 10 | 990 | 38 | 43 | 12 | 19 |
Ставки податку з власників транспортних засобів та інших самохідних машин і механізмів
| Код | Опис об'єкта | Річна ставка |
| товарів | оподаткування | податку, грн. |
| 87.01 | Трактори колісні (крім гусеничних) | 2,5 грн із 100 см3 |
| 87.02 |
Автомобілі для перевезення не менше 10 осіб, включаючи водія |
3,6 грн із 100 см3 |
| 87.03 | Автомобілі легкові (крім автомобілів з електродвигуном) з об'ємом циліндрів двигуна: | |
| до 1000 см3 | 3,0 грн із 100 см3 | |
| 1001 — 1500 см3 | 4,0 грн із 100 см3 | |
| 1501 — 1800 см3 | 5,0 грн із 100 см3 | |
| 1801 — 2500 см3 | 10,0 грн із 100 см3 | |
| 2501 — 3500 см3 | 20,0 грн із 100 см3 | |
| 3501 см3 і більше | 30,0 грн із 100 см3 | |
| 87.03.90100 | Автомобілі з електродвигунами | 0,5 грн з 1 кВт |
| 87.04 | Автомобілі вантажні з об'ємом циліндрів двигуна: | |
| до 8200 см3 | 10,0 грн із 100 см3 | |
| 8201 — 15000 см3 | 15,0 грн із 100 см3 | |
| 15001 см3 і більше | 20,0 грн із 100 см3 | |
| 87.05 |
Автомобілі спеціального призначення (крім пожежних та швидкої допомоги) |
3,6 грн із 100 см3 |
| 87.11 |
Мотоцикли (мопеди) і веломашини з двигуном (крім тих, що мають об'єм циліндрів двигуна до 50 см3) |
2,0 грн із 100 см3 |
1)легкові автомобілі з об'ємом циліндрів двигуна 990 см3 в кількості 38 штук;
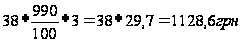

2) спеціальні автомобілі для перевезення не менше 10 осіб з об'ємом циліндрів двигуна 2500 см3 в кількості 12 штук;
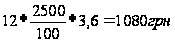
3) вантажні автомобілі з об'ємом циліндрів двигуна 15000 см3 в кількості 43 штук;
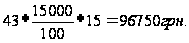
4) трактора колісні - 19 штук з об'ємом циліндрів двигуна 3400 см3;
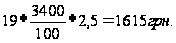
5)
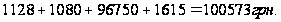
Відповідь: податок з власників транспортних засобів – 100573 грн.
Задача 6
У Херсонській області розташоване підприємство водного транспорту, яким експлуатується вантажний та пасажирський транспорт.
Згідно облікових даних підприємством було експлуатовано:
- вантажний самохідний і несамохідний - Г тоннаж-діб;
- пасажирський - П місто-діб;
Крім того, підприємство отримало дозвіл на спеціальне використання підземних вод. Затверджений ліміт використання води складає Л м3. За звітній період фактично було використано Ф м3 підземних вод.
Розрахувати:
1) Суму збору за користування водами для потреб водного транспорту
2) Суму збору за спеціальне використання підземних вод.
| Варіант | Г | П | Л | Ф |
| 10 | 1215900 | 21000 | 2600 | 4300 |
1,75 коп. за 1 тоннаж-добу експлуатації вантажного самохідного і несамохідного флоту;
- 0,20 коп. за 1 місце-добу експлуатації пасажирського флоту.
Обчислення збору за використання поверхневих вод для потреб водного транспорту.
1) Суму збору за користування водами для потреб водного транспорту;
Нарахована сума збору становить:
- при експлуатації водних шляхів вантажними самохідними судами:
1215900 тоннаж-діб х 1,75 коп. за 1 тоннаж-добу = 21278,25 грн.;
- при експлуатації водних шляхів пасажирськими судами: 21000 місце-діб х 0,20 коп. за 1 місце-добу =42 грн.;
- усього: 21278,25 грн. + 42 грн. = 21320,25 грн.
2) Суму збору за спеціальне використання підземних вод
2600 * 0,1512 + 1700 * 0,1512 * 5 = 393,12 + 1285,5 = 1678,32 грн.
Формула 6
Розрахунок збору за спеціальне водокористування в частині використання підземних вод (крім підприємств житлово-комунального господарства)
| Загальна сума збору (р. 10 і те ж саме у р. 12 Розрахунку збору за спеціальне використання водних ресурсів та збору за користування водами для потреб гідроенергетики) |
| = |
| Обсяг фактично використаної води в межах ліміту (р. 03) |
| х |
| Проіндексований на коефіцієнти 1,111 і 1,241 норматив збору з додатка 2 до Постанови №836 (р. 06) |
| + |
| Обсяг фактично використаної води понад ліміт (р. 04) |
| х |
| Проіндексований на коефіцієнти 1,111 і 1,241 норматив збору з додатка 2 до Постанови №836 (р. 06) |
| х |
| 5 |
Не треба сплачувати збір за обсяги води, передані житловому будинку (населенню), що перебуває на балансі підприємства. Не нараховується і не сплачується також збір водокористувачами, які використовують воду виключно для власних питних та санітарно-гігієнічних потреб.
Задача 7
Промислове підприємство розташоване в басейні р. Дніпро (Херсонська обл.) і в своїй діяльності використовує водні ресурси загальнодержавного значення із змішаних джерел. Затверджений ліміт використання води складає А м3. За звітній період використання складає Б м3 води: з них підземних - В м3; поверхневих вод - Г м3.
Розрахувати: річний розмір суми збору за спеціальне використання водних ресурсів.
| Варіант | А | Б | В | Г |
| 10 | 2000 | 2200 | 1400 | 800 |
Нарахуємо плату за воду в межах ліміту
2000*0,01437 + 200 * 0,01437 * 5 = 28,74 + 14,37 = 43,11 грн
1400 * 0,01437 = 20,118 грн.
800 * 0,02268 = 18,144 грн.
43,11 + 20,118 + 18,144 = 81,372 грн.
Відповідь: річний розмір суми збору за спеціальне використання водних ресурсів складає – 81,372 грн.
Задача 8
Теплоелектростанція розташована у басейні річки Південний Буг. За звітній період об’єм поверхневих вод, що використовується для охолодження конденсату складає В тис. м3 .
Теплоелектростанція має дозвіл на спеціальне використання поверхневих водних ресурсів місцевого значення. Затверджений ліміт використання води складає Л м3, за звітній період фактично було використано Ф м3 поверхневих вод.
Розрахувати річний розмір:
1) суму збору за використання водами для потреб гідроенергетики;
2) суму збору за спеціальне використання водних ресурсів.
| Варіант | В | Л | Ф |
| 10 | 48 | 110 | 250 |
1) суму збору за використання водами для потреб гідроенергетики;
110*1,439+140*1,439*5=1165,59 грн.
2) суму збору за спеціальне використання водних ресурсів.
48*1,439 = 69,07 грн.
1165,59 + 69,07 = 1234,66 грн.
Відповідь: сума збору склала – 1234,66 грн.
Задача 9
Підприємство знаходиться на території Херсонської області. Займається розведенням риби та виготовляє напої. В своїй діяльності використовує поверхневу та підземну воду. За звітній період підприємство використало поверхневу воду для поповнення ставів у розмірі А тис.м3, а підземних Б тис.м3. Для виготовлення напоїв – підземної води В тис.м3.
| Варіант | А | Б | В |
| 10 | 48 | 110 | 250 |
НОРМАТИВ збору за спеціальне водокористування в частині використання поверхневих вод для потреб рибництва
Для поповнення водою ставків у процесі розведення риби та інших водних живих ресурсів у рибних господарствах на всіх поверхневих водних об'єктах - 10,60 коп. за 100 куб. метрів води.
( Постанову доповнено додатком 8 згідно з Постановою КМ N 44 від 15.01.2005; із змінами, внесеними згідно з Постановою КМ N 541 від 04.07.2005 )
48000 / 100 * 10,6 / 100 = 50,88 грн.
НОРМАТИВ збору за спеціальне водокористування в частині використання підземних вод для потреб рибництва
Для поповнення водою ставків у процесі розведення риби та інших водних живих ресурсів у рибних господарствах у разі використання підземних вод - 11,59 коп. за 100 куб. метр.
( Постанову доповнено додатком 9 згідно з Постановою КМ N 44 від 15.01.2005 )
110000 / 100 *11,59 /100 = 127,49 грн.
Щодо подання розрахунків збору за спеціальне водокористування в частині використання води, що входить до складу напоїв підземної - 3,5 гривні за 1 куб. метр (до 04.06.2008 - 4 гривні за 1 куб. метр).
250000 * 3,5 = 875000 грн.
50,88 + 127,49 + 875000 = 875178,37 грн.
Відповідь: За звітній період підприємство використало поверхневу воду для поповнення ставів – 50,88 грн., а підземних127,49 грн., для виготовлення напоїв – підземної води - 875000 грн., в сумі – 875178,37 грн.
Задача 10
Підприємство зареєстроване як платник ПДВ. Вартість придбаних товарів за місяць у покупних цінах А грн.(в тому числі ПДВ). При продажу товарів застосовувалася торгова надбавка розміром Б %.
Розрахувати суму податкового кредиту і суму податкового зобов'язання за звітній період.
Визначити суму ПДВ, яку необхідно сплатити до бюджету.
| Варіант | А | Б |
| 10 | 33400 | 19 |
ДЕРЖАВНА ПОДАТКОВА АДМІНІСТРАЦІЯ УКРАЇНИ Н А К А З Про затвердження Інструкції про податковий кредит (Інструкція, п.1.9) 22.09.
Податковий кредит звітного періоду складається із сум податків, сплачених (нарахованих) платником податку у звітному періоді у зв'язку з придбанням товарів (робіт, послуг), вартість яких відноситься до складу валових витрат виробництва (обігу) і основних фондів або нематеріальних активів, що підлягають амортизації.
Визначення податкового зобов’язання з ПДВ за звітний період розраховується по формулі : ПДВ зоб = О реал / 6 = 31796,8 /6 =5299,47 грн.
де – ПДВ зоб - сума податкового зобов’язання підприємства за вказаний звітний період;
О раел – обсяг оподатковуваних операцій підприємства за вказаний звітний період .
Визначення суми податкового кредиту з ПДВ за вказаний звітний період розраховується по формулі :
ПДВ кр = Впридб. /6 = 26720/6 = 4453,33 грн.
де - ПДВ кр - сума податкового кредиту підприємства за вказаний звітний період;
Впридб. - придбаних матеріальних цінностей, послуг, робіт, які використовуються підприємством на виробничі цілі за вказаний звітний період.
26720+(26720*0,19) = 26720 + 5076,8 = 31796,8 грн. – сума реалізації;
31796,8 /6 =5299,47 грн. - сума податкового зобов’язання підприємства за вказаний звітний період;
26720/6 = 4453,33 грн. - сума податкового кредиту підприємства за вказаний звітний період;
5076,8 * 0,2 = 1015,36 грн. - ПДВ
Відповідь: сума податкового зобов’язання підприємства за вказаний звітний період -4453,33 грн., сума податкового зобов’язання підприємства за вказаний звітний період – 5299,47 грн.
ПДВ – 1015,36 грн.
Задача 11
Виробниче підприємство за звітній період провело наступні господарські операції:
- придбана імпортна сировина для виробничих потреб на суму А $ в тому числі ПДВ (курс НБУ - 7,95 грн.);
- придбано матеріалів в межах України на суму Б грн. (в тому числі ПДВ);
- підприємству будівельно-монтажне управління зробило ремонт даху цеху на суму -В грн. (в тому числі ПДВ);
- реалізовано готової продукції на суму Ж грн. (без ПДВ), З % її реалізовано на експорт.
Визначити суму ПДВ яку потрібно сплатити в бюджет.
| Варіант | А | Б | В | Ж | З |
| 10 | 26000 | 21000 | 1200 | 112000 | 29 |
ВВ - придбана імпортна сировина для виробничих потреб на суму 26000 $ в тому числі ПДВ (курс НБУ - 7,95 грн.) – 26000 – 26000 / 6 = 21666,67 $
26000 * 7,95 = 206700 грн.
206700 – 206700 / 6 = 34450 = 172250 грн.
ВВ - придбано матеріалів в межах України на суму 21000 грн в тому числі ПДВ – 21000 – 21000 / 6 = 3500 = 17500 грн.
ВВ - підприємству будівельно-монтажне управління зробило ремонт даху цеху на суму - 1200 грн. (в тому числі ПДВ) – 1200 – 1200 / 6 = 200 = 1000 грн.
ВД - реалізовано готової продукції на суму 112000 грн. (без ПДВ) – 112000 + 112000 * 0,2 = 134400 грн.
29 % її реалізовано на експорт – 38976 грн.
ПЗ = 112000 * 0,71 * 0,2 = 15904 грн.
15904 – 200 – 3500 – 34450 = - 22246 грн.
Відповідь: сума ПДВ – ( - 22246) грн..
Задача 12
Підприємство за звітний період здійснило такі господарські операції:
а) Придбало товарно-матеріальні цінності на К тис. грн. (без ПДВ).
б) Підприємству виконані будівельні роботи будівельними організаціями на суму В тис. грн. (без ПДВ).
в) Отримало сировину по бартеру на суму Н тис, грн. (без ПДВ).
г) Реалізовано продукцію по М тис. грн. (без ПДВ).
Визначити суму податкового кредиту і суму податкового зобов'язання за звітний період. Розрахувати суму ПДВ для сплатити в бюджет.
| Варіант | К | В | Н | М |
| 10 | 1000 | 140 | 250 | 1900 |
Визначення податкового зобов’язання з ПДВ за звітний період розраховується по формулі :
ПДВ зоб = О реал / 6 = 2580 / 6 = 430 тис. грн..
де – ПДВ зоб - сума податкового зобов’язання підприємства за вказаний звітний період; О раел – обсяг оподатковуваних операцій підприємства за вказаний звітний період .
Визначення суми податкового кредиту з ПДВ за вказаний звітний період розраховується по формулі :
ПДВ кр = Впридб. /6 = 1390 / 6 = 231,67 тис. грн..
де - ПДВ кр - сума податкового кредиту підприємства за вказаний звітний період;
Впридб. - придбаних матеріальних цінностей, послуг, робіт, які використовуються підприємством на виробничі цілі за вказаний звітний період.
Визначити суму ПДВ, що підлягає перерахуванню до бюджету за кожен із звітних податкових періодів по формулі :
ПДВ = ПДВ зоб – ПДВ крD = 430 – 231,67 = 198,33 тис.грн.
де - ПДВ – сума податку на додану вартість, що підлягає перерахуваннюD до бюджету за вказаний звітний період.
При визначенні сум ПДВ, що підлягають перерахуванню до бюджету за кожний звітний період ( січень та лютий )необхідно керуватися нижченаведеними положеннями.
Відповідь: сума податкового кредиту -231,67 тис.грн., сума податкового зобов'язання за звітний період – 430 тис.грн., сума ПДВ для сплатити в бюджет – 198,33 тис.грн..
Задача 13
Фермерське господарство "Вікторія" сплачує фіксований сільськогосподарський податок, має наступні показники: пашня А га грошова оцінка 1 га - А1; ставок для вирощування риби В га.; сінокоси В га грошова оцінка 1 га - В1; пасовища С га грошова оцінка 1 га – СІ; багаторічні Д га грошова оцінка 1 га - Д1.
Розрахувати суму фіксованого сільськогосподарського податку.
| Варіант | А | В | С | Д | А1 | В1 | СІ | Д1 |
| 10 | 190 | 65 | 100 | 25 | 1964 | 490 | 790 | 690 |
Фіксований сільськогосподарський податок - це податок, який не змінюється протягом визначеного Законом "Про фіксований сільськогосподарський податок" терміну і справляється з одиниці земельної площі.
Фіксований сільськогосподарський податок належить до загальнодержавних податків та сплачується сільськогосподарськими товаровиробниками у грошовій формі та/або у вигляді поставок сільськогосподарської продукції.
Розрахувати суму фіксованого сільськогосподарського податку.
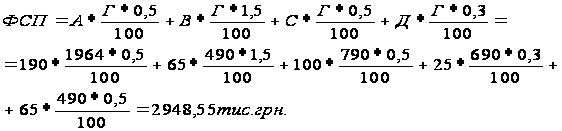
Відповідь: ФСП = 2948,55 тис. грн..
Задача 14
Підприємство знаходиться в Херсонській області. В своїй діяльності використовує поверхневі води. Для подачі води використовує насосну станцію. Ліміт використання води А м3. Технічні показники діяльності насосного агрегату: витрати електроенергії становили – Б кВт/г, тиск насосу – В м, коефіцієнт корисної дії насосу –