Финансовый менеджмент
Расчет и анализ операционного и финансового рычагов выполняют для того, чтобы выявить и оценить потенциальные риски, которым подвержена операционная деятельность исследуемого предприятия. Для этого необходимо сформировать управленческую модель отчета о прибылях и убытках. Здесь, в отличие от классической модели, налогооблагаемую и чистую прибыль рассчитывают только от операционной деятельности. Для этого прочие доходы и расходы (кроме процентов к уплате) из Таблицы 1.2 исключаются, а налог на прибыль пересчитывается. Но так как в случае рассматриваемого предприятия прочие доходы и расходы отсутствуют, то налог на прибыль пересчитывать нет необходимости, но из исходных данных можно определить, что ставка налога равна 36%. К переменным затратам по условиям задания относятся 70% себестоимости, 50% коммерческих расходов. К постоянным расходам, соответственно, относятся 30% себестоимости, 50% коммерческих и 100% управленческих расходов. Операционная прибыль рассчитывается как разность продаж и суммы затрат. Остальной расчет ведется как и в классической модели. С учетом этих особенностей сформирована Таблица 3.1.
Таблица 3.1
Отчет о прибылях и убытках (управленческая модель) (млн. долл.)
| Наименование статей | 1-й год | 2-й год |
| Продажи | 3105 | 3405 |
| Переменные затраты | (1865+44)∙0,7+3∙0,5=1337,8 | (2041+47) ∙0,7+4∙0,5=1463,6 |
| Постоянные затраты |
(1865+44)∙0,3+3∙0,5+669= 1243,2 |
(2041+47)∙0,3+4∙0,5+761= 1389,4 |
| Операционная прибыль | 3105-1337,8-1243,2=524 | 3405-1463,6-1389,4=552 |
| Финансовые издержки | 18 | 31 |
| Налогооблагаемая прибыль | 506 | 521 |
| Налог на прибыль | 180 | 186 |
| Чистая прибыль | 326 | 335 |
Величина чистой прибыли получилась такой же, как и в Таблице 1.2 из-за того, что, как уже отмечалось, прочие доходы и расходы равны нулю.
Контрибуционная маржа (КМ) представляет собой разность между величиной продаж и переменных затрат. Однако, чаще пользуются понятием Коэффициента контрибуционной маржи, который равен отношению контрибуционной маржи к объему продаж.
Точка безубыточности (порог рентабельности) рассчитывается делением постоянных затрат на коэффициент контрибуционной маржи.
Запас финансовой прочности равен разности суммы продаж и порога рентабельности. Чаще этот показатель используют в процентном выражении относительно объемов продаж.
Рассчитанные значения перечисленных показателей за оба года представлены в Таблице 3.2.
Таблица 3.1
Расчет контрибуционной маржи, точки безубыточности и запаса финансовой прочности (млн. долл., %)
| Показатели | 1-й год | 2-й год |
| 1. Продажи | 3105 | 3405 |
| 2. Переменные затраты | 1337,8 | 1463,6 |
| 3. Контрибуционная маржа (1-2) | 1767,2 | 1941,4 |
| 4. Коэффициент контрибуционной маржи (3:1) | 0,57 | 0,57 |
| 5. Постоянные затраты | 1243,2 | 1389,4 |
| 6. Точка безубыточности (5:4) | 2184,32 | 2436,85 |
|
7. Запас финансовой прочности в стоимостном выражении (1-6) в процентах (6:1) |
920,68 70,35% |
968,15 71,57% |
Проведя расчёты, можно сделать определённые комментарии и выводы. Для нормального функционирования предприятия необходимо, чтобы размеров контрибуционной маржи хватало не только на покрытие постоянных расходов, но и на формирование прибыли. Коэффициент контрибуционной маржи не изменился на исследуемом интервале времени. То есть переменные затраты за 2-й год по отношению к 1-му году выросли так же, как и выросли продажи. Точка безубыточности (порог рентабельности) – такая выручка от реализации, при которой предприятие уже не имеет убытков, но еще не имеет и прибыли. Таким образом для покрытия всех затрат предприятию необходимо 2184,32 млн. долл. (1-й год) и 2436,85 млн. долл. (2-й год: показатель увеличился за счёт увеличения постоянных затрат). Запас финансовой прочности показывает, на сколько объем продаж превысил свое пороговое значение. Если выручка от реализации опускается ниже порога рентабельности, то это значит, что финансовое состояние предприятия ухудшается, образуется дефицит ликвидных средств. В случае исследуемого предприятия запас финансовой прочности высок, то есть предприятие способно выдержать 70-процентное снижение выручки от реализации без серьезной угрозы для своего финансового положения, что является наглядной иллюстрацией хорошего финансового положения предприятия. Однако, видно, что запас финансовой прочности вырос за 2-й год в сравнении с 1-м приблизительно на 1%, в то время как объем продаж в эти же сроки вырос почти на 10%. Такая ситуация объясняется тем, что затраты (переменные и постоянные) тоже выросли (на 9% и 12 % соответственно).
Операционный рычаг – такой феномен, в результате проявления которого изменения в продажах приводят к изменениям операционной прибыли, к тому же более существенным. Сила воздействия операционного рычага – это процентное изменение операционной прибыли как результата процентного изменения объема продаж.
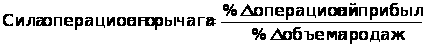 ,
где % D - процентное изменение.
Чтобы рассчитать силу операционного рычага, пользуются формулой
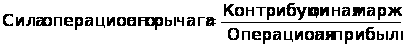 .
Финансовый рычаг проявляет свой эффект в приращении к рентабельности собственных средств, получаемой благодаря использованию кредита, несмотря на то, что кредит является платным. Предприятию, с одной стороны, выгодно использовать заемный капитал, с другой стороны, слишком большой объем выплат по процентам ликвидирует операционную прибыль, так как именно она является источником погашения этих процентов. Силу финансового рычага можно определить как
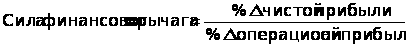 .
Чтобы рассчитать силу рычага, пользуются формулой:

Рассчитанные значения силы операционного и финансового рычагов приведены в Таблице 3.2.
Таблица 3.2
Операционный и финансовый рычаги предприятия
| Наименование | 1-й год | 2-й год |
| Сила операционного рычага | 1767,2/524=3,37 | 1941,4/552=3,52 |
| Сила финансового рычага | 524/(524-18)=1,04 | 552/(552-31)=1,06 |
Из проведенных расчётов следует, что сила операционного рычага имеет значение около трех с половиной. Это означает, например, что в случае изменения объема продаж на 10% операционная прибыль изменится на 33,7% (для 1-го года) или на 35,2% (для 2-го года). Соответственно, если объемы продаж упадут примерно на 30%, то предприятие полностью лишится прибыли. Некоторое увеличение данного показателя во 2-м году по сравнению с 1-м явилось следствием более интенсивного роста значения контрибуционной маржи по сравнению с ростом значения операционной прибыли. Сила финансового рычага выросла во 2-м году за счет того, что увеличились финансовые издержки (в данном случае проценты к уплате) более существенно, чем увеличилась операционная прибыль. Если сила финансового рычага будет продолжать расти, то может наступить такое положение предприятия, когда возросшие обязательства по кредитам не дадут предприятию получать прибыль, соответственно, оно будет не способно выплатить кредит. Хотя, в случае рассматриваемого предприятия о таком сценарии развития событий говорить преждевременно, так как финансовое состояние предприятии стабильно, о чем говорит совокупность различных финансовых показателей, которые были уже рассчитаны и проанализированы.
4. Моделирование показателей роста предприятия
Модель уровня достижимого роста (SGR) позволяет рассчитать максимально возможный темп роста объема продаж при заданных финансовых коэффициентах (g):
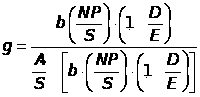 ,
где g
– потенциально
возможный рост
объема продаж,
%; b – доля
чистой прибыли,
направляемая
на развитие
предприятия
(или коэффициент
реинвестирования,
рассчитывается
как b=1–d,
где d –
коэффициент
дивидендных
выплат, равный
отношению общей
суммы дивидендов
к чистой прибыли);
NP – чистая
прибыль; S
– объем продаж;
D – общая
величина
обязательств;
E – собственный
капитал; А –
величина активов
(валюта баланса).
По сути, этот
темп роста
продаж представляет
собой отношение
прироста объема
продаж (DS)
к его исходной
величине (Sо),
т.е.
 Ч100
%. Исходной величиной
являются продажи
прошлого года.
Для оценки так
же необходимо
рассчитать
и фактический
уровень роста
продаж, который
определяется
по формуле
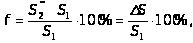
Рассчитанные параметры приведены в Таблице 4.1.
Таблица 4.1 Расчет уровня достижимого роста
| Показатели | 1-й год | 2-й год |
|
Рентабельность
продаж
|
326/3105=0,105 | 335/3405=0,098 |
|
Отношение
активов к продажам
|
1709/3105=0,550 | 1872/3405=0,550 |
|
Коэффициент
привлечения
средств
|
(615+61)/1033= 0,654 | (420+120)/1332= 0,405 |
| Коэффициент реинвестирования (b) | 1–(45/326)=0,862 | 1–(45/335)=0,866 |
| Уровень достижимого роста (g), % | 37,4% | 27,8% |
| Фактический рост продаж (f), % | (3405-3105)/3105= 9,7% | Информация отсутствует |


Рассчитанные данные показывают, что фактический рост продаж оказался в несколько раз ниже расчетного. Этому есть несколько причин: не совсем эффективное использование активов (об этом говорили и пониженные значения показателей рентабельности активов, рассчитанные ранее), не совсем высокий коэффициент привлечения средств (о том, что предприятию необходимо активнее использовать привлеченный капитал тоже отмечалось ранее), коэффициент реинвестирования тоже можно несколько повысить (сократить выплату дивидендов) с целью достижения большего роста продаж.
Выводы
На основании проведенного исследования финансовых показателей предприятия за два отчетных периода можно сделать следующие выводы:
- Чистая прибыль во 2-м отчетном периоде возросла не так существенно, как возрос объем продаж. Это связано, в основном, с ощутимым увеличением управленческих расходов (из-за приобретения зданий и сооружений).
- Валюта баланса во 2-м отчетном периоде увеличилась по сравнению с 1-м. Увеличение произошло главным образом за счет роста собственного капитала.
- Работающий капитал во 2-м году увеличился по сравнению с 1-м, что, с одной стороны, повысило текущую ликвидность, но с другой стороны, снизило рентабельность собственных средств.
- Коэффициенты финансового состояния исследуемого предприятия в большинстве своём лучше, чем средние по отрасли. Особенно выделяются показатели ликвидности и оборачиваемости запасов. Однако, показатели рентабельности и периода инкассации следует улучшать.
- В целом финансовое положение предприятия можно оценить как стабильное, с низким уровнем вероятности банкротства, что говорит о правильном курсе управления предприятием. Наряду с этим наблюдаются некоторые проблемные зоны, такие как, например, низкая рентабельность собственного капитала, в направлении которых необходимо принимать определённые меры (в частности, более активно использовать возможность привлечения заемных средств). По данным финансовых отчетов видно, что предприятие проводит (или начинает проводить) модернизацию производства, что в будущем должно положительно повлиять на положение предприятия на рынке.
- Фактический рост объема продаж за 2-й год относительно 1-го оказался ниже расчётного. Причины этого в не совсем эффективном использовании активов, не совсем высоком коэффициенте привлечения средств. Так же для повышения темпа роста продаж можно сократить объем выплачиваемых дивидендов.
Библиографический список
1. Кузнецова В.А., «Управление оборотным капиталом», учебное пособие по курсу «Финансовый менеджмент», Красноярск, 2004.
2. Финансовый менеджмент, под редакцией Е.С. Стояновой, Москва, Перспектива, 2006.
3. Бабаев Ю.А., Теория бухгалтерского учета, Москва, 2008.