Загальнодержавні податки та їх значення для бюджету
Слід зазначити, що в системі оподаткування прибутку підприємств упроваджений новий порядок визначення амортизації. Він передбачає віднесення на зменшення податкової бази витрат на придбання, виготовлення або поліпшення основних фондів шляхом нарахування амортизаційних відрахувань з часу здійснення таких витрат, а не з часу введення основних фондів в експлуатацію [3].
Основні фонди розділені на такі групи: будівлі, споруди і передавальні пристрої (1); автомобільний транспорт, меблі, прилади і інструменти, електронно-обчислювальні машини (2); будь-які інші фонди, які не включені в 1, 2 і 4 групи (3); електронно-обчислювальні машини, інші машини для автоматичної обробки інформації, пов'язані з ними засоби зчитування або друку інформації, інші інформаційні системи, комп'ютерні програми, телефони (у тому числі стільникові), мікрофони і рації, вартість яких перевищує вартість малоцінних товарів (предметів) (4).
Норми амортизації встановлені у відсотках до балансової вартості будь-якій з груп в розмірах відповідно: 2; 10; 6; 15 відсотків в розрахунку на квартал.
Платник самостійно ухвалює рішення щодо застосування прискореної амортизації основних фондів 3 групи за умови, що ціни на його товари (продукцію) не встановлюються державою.
Ставка податку на прибуток встановлена в об'ємах 25 % і є єдиною для всіх платників, включаючи підприємства, засновані на власності окремої фізичної особи, окрім окремих виключень.
Разом з цим, в механізмі стягнення податку на прибуток враховані особливості оподаткування операцій особливого вигляду і окремих платників. Це:
Ш 1. Нерезиденти – юридичні особи і суб'єкти підприємницької діяльності, які не мають статусу юридичної особи (філії, представництва і тому подібне), з місцезнаходженням за межами України, які створені і здійснюють свою діяльність. відповідно законодавству іншої держави.
Основними доходами нерезидентів, які отримані з джерел їх походження в Україні є отримані відсотки; виплачені резидентом дивіденди; лізингова (орендна) плата; доходи від здійснення спільної діяльності, отримані від продажу нерухомого майна, у вигляді добродійних внесків, виграні в гральному бізнесі; винагороди за здійснення освітньої, культурної, спортивної діяльності, а також брокерські, комісійні або агентські; внески і премії від страхування або перестраховки рисок; прибуток від здійснення операцій з цінними паперами; інші доходи.
Ставка податку на прибуток для нерезидентів складає – 15%.
Ш 2. Виробники сільськогосподарської продукції (окрім підприємств, основною діяльністю яких є виробництво і реалізація продукції квітково-декоративного рослинництва, хутряних товарів, лікерогорільчаних виробів і тому подібне). Валові доходи і витрати цих підприємств підлягають індексуванню, виходячи з офіційного індексу інфляції.
Разом з тим сільськогосподарські підприємства зменшують суму нарахованого податку на суму податку на землю, яка використовується в сільськогосподарському виробничому обороті [11, 75-77 с.].
III) прибутковий податок з громадян
Прибутковий податок з громадян є вразливим інструментом податкової політики. Як джерело доходів бюджетів цей податок твердо виконує фіскальну функцію.
Порядок обчислення і сплати прибуткового податку регулюється Декретом Кабінету Міністрів України від 26.12.92 р. № 13-92 (із змінами і доповненнями) «Про прибутковий податок з громадян».
У основу механізму прибуткового податку, що діє, покладені такі принципи як дискретність оподаткування, його прогресивний характер і значительна пільгова спрямованість. Йому властива лава інших принципів з дванадцяти визначених для системи оподаткування.
Платниками податків є громадяни України, іноземні громадяни і особи без громадянства як ті, які постійно проживають в Україні, так і ті, що не мають постійного місця проживання в країні.
Об'єктом оподаткування є:
– сукупний дохід оподаткування впродовж календарного року, отриманий з різних джерел в Україні і за її межами, – для платників, що мають постійне місце проживання;
– дохід, отриманий з джерел в Україні, – для платників, які не мають постійного місця проживання.
При визначенні сукупного доходу оподаткування враховуються доходи, отримані в грошовій і натуральній формах по вільних цінах (окрім доходів працівників підприємств сезонного виробництва, які обчислюються за фактичною собівартістю).
Спільний порядок визначення прибуткового податку з громадян має такий вигляд:
ПП =
(СДО – СЗ)
 СПП
де: ПН – прибутковий податок;
СНД – сукупний дохід оподаткування без врахування сум, які не включаються в нього;
СУ – суми зменшення;
СПП – ставки прибуткового податку.
До сукупного доходу оподаткування не відносяться: соціальні виплати, державні пенсії, компенсаційні виплати, суми з відчуження майна, виграші по державних цінних паперах, суми матеріальної допомоги і добродійна діяльність (з урахуванням обмежень), суми заощаджень на депозитних рахівницях банків України і інші виплати.
До сум, які зменшують сукупний дохід (СУ) оподаткування, відносяться: у розмірі, який дорівнює 50 відсоткам однієї мінімальної заробітної плати (з розрахунку на місяць), встановленої законом на 1 січня звітного податкового року, - для будь-якого платника податку;
Окрім цього, не відносяться до цієї групи: суми відсотків, які сплачені за користування позиками; доходи, отримані унаслідок дарування (спадкоємство); суми, які перераховані добродійним організаціям по заявах громадян в межах 12 неоподатковуваних податками мінімумів доходів громадян впродовж календарного року.
Прибутковий податок з громадян по місцю основної роботи нараховується залежно від розміру місячного СНД.
Згідно ст. 2 Закони України «Про прибутковий податок з громадян» об'єктом оподаткування у громадян, що мають постійне місце проживання в Україні, є сукупний дохід оподаткування за календарний рік, отриманий з різних джерел як на території України, так і за її межами.
Після закінчення календарного року по місцю основної роботи громадянина бухгалтерія проводить остаточний перерахунок прибуткового податку виходячи з його сукупного доходу оподаткування за календарний рік. Для цього визначається сума річного сукупного доходу оподаткування шляхом підсумовування місячних доходів. Отриманий дохід зменшується на суми виплат, які згідно ст. 5 ЗУ не включаються в дохід оподаткування, і у відповідних випадках – на суми пільг по прибутковому податку, на які має право працівник в розрахунковому періоді [8, 45-48 с.].
Прибутковий податок платиться громадянами з їх доходів, отриманих від підприємств, організацій і фізичних осіб, з якими вони мають трудові відношення відповідно законодавству про працю і за умови сплати внесків на обов'язкове соціальне і державне пенсійне страхування.
Нарахування і перерахунок податку проводять підприємства, установи, організації і фізичні особи – суб'єкти підприємницької діяльності до 1 лютого наступного за звітним роки. До 15 лютого ці відомості подаються ними до податкової адміністрації.
Щомісячно підприємства і організації не пізніше терміну отримання коштів в банках на виплату громадянам належних сум зобов'язані перерахувати податок до бюджету за минулий місяць.
Юридичні і фізичні особи, які виплачують заробітну плату працівникам з виручки, а також ті особи, які не мають рахунків в банках, перераховують податок наступного дня після здійснення відповідних виплат.
При обчисленні місячного доходу оподаткування не враховуються неоподатковуваний податками мінімум доходів громадян і пільги.
Платники податку зобов'язані:
а) вести облік доходів і витрат в об'ємах, достатніх для визначення суми спільного річного оподатковуваного податком доходу, у разі коли такий платник податку зобов'язаний цим Законом подавати декларацію або має право на таке уявлення з метою повернення надмірно сплачених податків, у тому числі при застосуванні права на податковий кредит.
Форми такого обліку і порядок його ведення визначаються центральним податковим органом за узгодженням з комітетом Верховної Ради України, відповідальним за проведення податкової політики;
б) отримувати і зберігати протягом терміну давності, встановленого законом, документи первинного обліку, на підставі яких формується податковий кредит платника податку;
в) подавати декларацію за встановленою формою в певні терміни у випадках, коли згідно нормам цього Закону таке уявлення є обов'язковим;
на вимогу податкового органу і в межах його компетенції, визначеної законодавством, пред'являти документи і відомості, пов'язані з виникненням доходу або права на отримання податкового кредиту, обчисленням і сплатою податку, і підтверджувати необхідними документами достовірність відомостей, відмічених в декларації з цього податку;
г) надавати особам, які згідно із законом цим визначені відповідальними за зміст (нарахування) і сплату податку до бюджету, документи на підтвердження прав платника податку, який отримує такі доходи, на застосування соціальних податкових пільг;
д) у порядку, визначеному законом, допускати службових осіб податкового органу на територію або до приміщень, які використовуються платником цього податку для отримання доходів від здійснення підприємницької діяльності;
е) в разі зміни отримання податкової соціальної пільги здійснювати заходи, передбачені цим Законом;
є) своєчасно платити узгоджені суми податкових зобов'язань, а також суми штрафних (фінансових) санкцій, нарахованих податковим органом, і пеню, за винятком сум, які оскаржуються в адміністративному або судовому порядку [1].
IV) податок з власників транспортних засобів і інших самохідних механізмів
Грошові кошти, які поступають від стягнення податку, прямують на фінансування будівництва, реконструкції, ремонту і зміст автомобільних шляхів спільного користування, проведення природоохоронних заходів на водосховищах. Податок перераховується до бюджетів місцевої самоврядності.
Порядок числення і сплати податку на транспортні засоби регулюється Законом України «Про податок з власників транспортних засобів і інших самохідних машин і механізмів» від 6 грудня 2006 р.
Платниками податків є підприємства, організації, установи (юридичні особи) – власники транспортних засобів і інших самохідних машин і механізмів.
Відповідно до законодавства об'єктами оподаткування є автомобілі (легкові, вантажні, спеціального призначення); колісні трактори; мотоцикли, яхти і судна парусні, човни моторні і катери.
Ставки податку визначені з розрахунку на рік: з 100 см3 об'єму двигуна, з 1 кВт потужності двигуна, з 100 см довжини транспортного засобу. Всі ставки податку встановлені по видах транспортних засобів і диференційовані залежно від потужності двигуна, виду транспортного засобу, його призначення і використання [4].
Податок з власників транспортних засобів і інших самохідних машин і механізмів платиться:
Фізичними особами – перед проведенням першої реєстрації в Україні, реєстрацією, перереєстрацією транспортних засобів, а також перед технічним оглядом транспортних засобів щорік або один раз за два роки, але не пізніше першого півріччя року, в якому здійснюється технічний огляд;
Юридичними особами – щокварталу рівними частинами до 15 числа місяця, який настає за звітним кварталом.
Податкові пільги. Від сплати податку звільняються:
а) фізичні особи, відмічені в пунктах 1 і 2 частки першої статті 14 Закону України "Про статус і соціальний захист громадян, які постраждали в результаті Чорнобильської катастрофи", статтях 4 - 11 Закону України "Про статус ветеранів війни, гарантії їх, соціального захисту", статтях 6 і 8 Закону України "О основних принципах соціального захисту ветеранів праці і інших громадян похилого віку в Україні", а також інваліди незалежно від групи інвалідності (у тому числі діти-інваліди за поданням органів соціального захисту) – щодо одного легкового автомобіля (мотоколяски) з об'ємом циліндрів двигуна до 2500 куб. см або одного мотоцикла з об'ємом циліндрів двигуна до 750 куб. см або одного човна моторного або катера (окрім спортивного) з довжиною корпусу до 7,5 м;
б) фізичні особи, відмічені в пунктах 3 і 4 частки першої статті 14 Закону України "Про статус і соціальний захист громадян, які постраждали в результаті Чорнобильської катастрофи", щодо одного легкового автомобіля з об'ємом циліндрів двигуна до 2500 куб. см або одного мотоцикла з об'ємом циліндрів двигуна до 750 куб. см або одного човна моторного або катера (окрім спортивного) з довжиною корпусу до 7,5 м до їх відселення і протягом трьох років після переселення із зони гарантованого добровільного відселення або зони посиленого радіоекологічного контролю;
в) на 50 відсотків – громадян, у власності яких знаходяться легкові автомобілі (код 8703) з об'ємом циліндрів двигуна до 2500 куб. см, узяті на облік в Україні до 1990 року включно, і вантажні автомобілі (код 8704), з об'ємом циліндрів двигуна до 6001 куб. см до 1990 року випуску включно, - щодо одного з відмічених автомобілів;
г) обличчя, які згідно законодавству є платниками фіксованого сільськогосподарського податку, - за трактори колісні (код 8701, окрім сідельних тягачів - код 8701 02) і вантажні автомобілі (код 8704).
Для підприємств встановлена достатньо висока відповідальність за сплату податку. В разі заниження податку стягується вся сума несплаченого податку і штраф в двократному розмірі від тієї ж суми. За недоліком обліку об'єктів оподаткування або за ведення обліку з порушенням встановленого порядку (ненадання, невчасне представлення розрахунків і інших документів, необхідних для числення і сплати податку) стягується штраф у розмірі 10% від суми податку, який підлягає сплаті. За невчасну сплату податку стягується пеня у розмірі 120% річних від облікової ставки Національного банку на день складання акту перевірки, від суми недоплати за кожен день прострочення платежу.
Сума податку на транспортні засоби включається до складу валових витрат платника, а значить, зменшує прибуток оподаткування і суму податку на нього. Податок на транспортні засоби включається в собівартість перевезень, яка впливає на розмір прибутку підприємства.
Аналіз механізму стягнення податку на транспортні засоби дає можливість зробити вивід, що поряд з фіскальною функцією вказаний податок виконує регулюючу функцію. Він направлений на підвищення інтенсивності використання транспортних засобів [4].
V) фіксований сільськогосподарський податок
Обличчя можуть бути зареєстровані як платники ФСП, якщо такі особи є сільськогосподарськими підприємствами різних організаційно-правових форм, передбачених законами України, селянські і інші господарства, які займаються виробництвом (вирощуванням), переробкою і збутом сільськогосподарській продукції, а також рибницькі, рибальські і риболовецькі господарства, які займаються розведенням, вирощуванням і виловом, риби у внутрішніх водоймищах (озерах, ставках і водосховищах), в яких сума, отримана від реалізації сільськогосподарської продукції власного виробництва і продуктів її переробки за попередній звітний (податковий) рік, перевищує 75 відсотків спільної суми валового доходу.
Об'єктом оподаткування для платників фіксованого сільськогосподарського податку (далі – платники податку) є майдан сільськогосподарських угідь, переданих сільськогосподарському товаровиробникові у власність або наданих йому в користування, у тому числі на умовах оренди, а також земель водного фонду, які використовуються рибницькими, рибальськими і риболовецькими господарствами для розведення, вирощування і вилову риби, у внутрішніх водоймищах (озерах, ставках і водосховищах).
Ставка фіксованого сільськогосподарського податку з одного гектара сільськогосподарських угідь встановлюється у відсотках до їх грошової оцінки, проведеної за станом на 1 липня 1995 року, відповідно до Методики, затвердженої Кабінетом Міністрів України, в таких розмірах:
для ріллі, сіножатей і пасовищ, - 0,15;
для багатолітніх насаджень - 0,09;
для земель водного фонду, які використовуються рибницькими, рибальськими і риболовецькими господарствами для розведення, вирощування і вилову риби, у внутрішніх водоймищах, - 0,45 відсотка грошової оцінки одиниці майдану ріллі по областях і Автономній Республіці Крим.
Грошова оцінка сільськогосподарських угідь у разі потреби може уточнюватися згідно законодавству.
Платники податку перераховують в певний термін спільну суму коштів на відповідний рахунок місцевого бюджету за місцем розташування земельної ділянки [10, з 65-67 с.].
Платники податку несуть відповідальність за правильність обчислення, своєчасність представлення розрахунків і сплати сум фіксованого сільськогосподарського податку згідно законодавчим актам України.
VI) податок на промисел
Платниками податку на промисел є громадяни України, іноземні громадяни і особи, без громадянства (надалі – громадяни) як ті, які мають, так і ті, які не мають постійного місця проживання в Україні, якщо вони не зареєстровані як суб'єкти підприємництва і здійснюють несистематичний, не більше чотирьох разів протягом календарного року, продаж вироблених, перероблених і куплених продукції, речей, товарів (надалі – товари).
Об'єктом оподаткування є сумарна вартість товарів за ринковими цінами, що наголошується громадянином в декларації, поданій до державної податкової інспекції по району (місту) за місцем проживання, а громадянином, який не має постійного місця проживання в Україні, - за місцем продажу товарів.
Форма декларації встановлюється Головною державною податковою інспекцією України.
Не декларується і не оподатковується продаж вирощених в особистому підсобному господарстві, на присадибній, дачній, садовій і городній ділянках продукції рослинництва, худоби, кролів, нутрій, птиці (як у жвавому вигляді, так і продукції їх забою в сирому вигляді і у вигляді первинної переробки), продукції власного бджільництва, а також продаж автотранспортних засобів, які знаходяться в приватній власності громадян, якщо вони реалізуються один раз протягом року.
Ставка податку на промисел встановлюється у розмірі 10 відсотків вказаної в декларації вартості товарів, які підлягають продажу протягом трьох календарних днів, але не менше розміру однієї мінімальної заробітної плати. В разі збільшення терміну продажу товарів до семи календарних днів ставу податку подвоюється [5].
На громадян, які здійснюють продаж товарів без придбання одноразових патентів або з порушенням терміну їх дії або здійснюють продаж товарів, не відмічених в деклараціях, начальниками державних податкових інспекцій і їх заступниками накладаються адміністративні штрафи в розмірі від одного до десяти неоподатковуваних мінімумів доходів громадян, а за ті ж дії, здійснені повторно протягом року після накладення адміністративного стягнення, - від десяти до двадцяти неоподатковуваних мінімумів доходів громадян.
Основні завдання вдосконалення податкової системи України
Для полегшення ситуації необхідно досягти стабільності податкового законодавства, яке забезпечило б: введення в дію законодавчих актів по питаннях оподаткування не раніше ніж через рік з моменту їх ухвалення; незмінність ставок пільг і правил оподаткування в перебіг мінімум 3 років з моменту введення в дію актів податкового законодавства, а також податкового законодавства відносно платників, які беруть участь в цільових державних інвестиційних програм в перебігу всього часу їх дії.
Держава повинна навчитися грамотно керувати доходами і відмовитися від жорстокої зарегульованості економіки, яка штовхає підприємця в «тінь», що діє нині. Інакше кажучи, необхідно досягти збалансованості інтересів бюджету і конкретного підприємця.
Для цього слід забезпечити гнучкість податкової системи, пристосувати її до зовнішньої і внутрішньої економічною кон’юнктури. Перш за все мова йде про делегуванні податковим органам має рацію дати відстрочення, розстрочки по оплаті податків, стягування пені, і введення штрафних санкцій залежно від фінансового положення платника податків і перспектив його розвитку з дотриманням єдиної умови – в кінці певного звітного періоду платник податків зобов'язаний повністю сплатити всю суму заборгованості. При такій схемі, можливо, використовувати і вже випробувану систему податкових кредитів.
Необхідно також враховувати чинник сезонності роботи платника і особливості окремих областей промисловості і сільського господарства.
Уряд різних держав можуть бути в яких завгодно стосунках, проте підприємці прагнуть і прагнутимуть до співпраці, якщо вона взаємна вигідно. У випадку якщо в податковому законодавстві не буде врахований цей чинник, то не лише держава, а і підприємці втратять великі доходи.
Тому досягнення узгодженості внутрішньої податкової системи з податковими системами суміжних держав, які є основними економічними партнерами України, – важливе питання сьогоднішнього дня. Створення досконалої податкової системи усередині однієї окремо узятої країни не вирішує повністю вирішення всіх проблем.
Необхідно до мінімуму довести негативний вплив на економіку країни тіньового бізнесу. Аналіз ситуації, яка склалася, свідчить про те, що тіньова діяльність заподіює збитки однаковою мірою як державі, так і кожному легально працюючому підприємцеві. Правда, ризик, на який свідомо йдуть тіньовики, не завжди виправдовується прибутком, який вони отримують.
Тіньова економіка не безпечна ще і тим, що активно приваблює до своєї сфери все нових і нових суб'єктів підприємницької діяльності. Наприклад, комерційні банки, на жаль, незвичайно зацікавлені в активній спільній роботі з фіктивними підприємствами. Тільки у одному з перевірених податковою інспекцією комерційних банків з 1000 розрахункових рахунків, що діють, 294 використовувалися фіктивними підприємствами [9, 33-35 с.].
Головне завдання, яке ставлять перед податковою поліцією, не розпиляти сили на нескінченні перевірки лотків і кіосків, а систематично відпрацьовувати найбільш значні факти ухилення від сплати податків, попереджати масові порушення податкового законодавства. Можна привести тільки дві цифри: зміст всією податковою поліцією обходиться державі в 13 млн. гривень в рік, тоді як за підлогу року бюджет поповнився на 190 млн. гривень завдяки дії податкової поліції.
Я вважаю, що само поняття податкової реформи включає не лише зміну законодавства, яке регулює розміри і процес збору податків, а і модернізацію самої податкової служби, приведення її у відповідність з вже існуючими ринковими нововведеннями, яка могла б на достатньому рівні забезпечувати доходи до бюджету.
Всі розуміють, що за бажання, за рік або два не можна створити ідеальну податкову систему. Але зараз, перш за все, потрібно думати про фінансову систему перехідного періоду.
Я розумію, що весь час податкові органи, як органи фіскальні, є і будуть одними з найбільш непопулярних державних інститутів в країні. Але хочу підкреслити, що податки – це плата за цивілізацію, і виконаються вони повинен цивілізований. Сподіваюся, що в недалекому майбутньому Україна вийде на такий рівень.
Висновки
Дана робота розкриває сутність найголовніших загальнодержавних податків в Україні, яка полягає в виконанні податками своїх функцій.
Характеристика податкової системи дає змогу оцінювати вплив усіх основних видів податків на фінансово – господарську діяльність підприємств
В процесі роботи подано детальна характеристика загальнодержавних податків, розкрита їх сутність та наведені принципи оподаткування юридичних та фізичних осіб, штрафи за несвоєчасну сплату та пільгове оподаткування.
Зрозуміти безпосередній зв'язок між бюджетом країни і добробутом кожного громадянина, у тому числі і підприємця, повинен кожен.
Недоплачуваючи податки до бюджету, кожен з нас прямо або побічно обкрадає сам себе. Уявіть собі багатого підприємця, в офісі якого (а зараз нерідко і удома) систематично вимикають електроенергію і воду, не працює опалювання. Навіть найсучасніші модифікації автомобілів стають безпорадними на наших неосвітлених дорогах, покритих ямами. Як би це ні було сумно, але це реальність нашого життя, як при всьому цьому деякі особи нерідко захоплюються тим, що вони якимсь чином відхилилися від сплати податків. Тоді дозвольте запитати: чи виграють вони від цього? На перший погляд (з урахуванням одномоментної вигоди в грошовому вираженні), можливо, і так, але якщо подивитися глибше – у жодному випадку. Держава, яка не має достатньо засобів, стає безпорадною в справі захисту своїх громадян, як в соціальному, так і в загальнодержавному плані. Вивід простій: стосунки між державою і підприємцем повинні будуватися на основах паритетності і взаємної вигоди, а регулюватися можуть тільки через збалансовану податкову систему.
Зважаючи на вищесказане, хотів би зупинитися на одній з особливостей економічної ситуації, яка склалася на Україні. Існуюча податкова база здатна забезпечити наповнення бюджету і навіть більше. Одночасне безсистемне надання пільг платникам і масове ухилення суб'єктів підприємницької діяльності від виплати податків примушує державу розширювати податкову базу і ввести жорсткішу систему стягнення податків. Створюється парадоксальна ситуація ніж більше податків намагаємося зібрати, тим менше платників їх виплачує, див. додаток А та Б.
На мій погляд, побудова такої податкової системи, яка б забезпечила створення сприятливого податкового клімату на Україні, неможлива без впровадження цілого комплексу мерів, які в корені змінили б сам підхід до виплати податків, як необхідного атрибуту держави.
Список використаної літератури
Закон України від 25.06.1991 р. № 1251-12 «Про систему оподаткування».
Закон України від 03.04.1997 р. № 168-97-ВР «Про податок на додану вартість».
Закон України від 28.12.1994 р. № 334-94-ВР «Про оподаткування прибутку підприємств».
Закон України від 11.12.1991 р. № 1963-12 «Про податок з власників транспортних засобів і інших самохідних машин і механізмів».
Декрет Кабінету Міністрів України від 26.12.1992 р. «Про податок на додану вартість».
Василік о.Д. Державні фінанси Україні: Навчальній посібник. – К.: Віща школа, 2002.
Епіфанов а.О. та ін. Бюджет і фінансова політика України. – К.: “Наукова думка”, 2004.
Кашкарова С. М. Податкова система. Навчальний посібник. – К. CIPA, 2007.
Опарін В.М. Фінанси (загальна теорія): Навчальній посібник. – К.: КНЕУ, 2001.
Стоян В.І. – Удоськоналення податкової системи Україні. //Фінанси Україні. – 2005. – № 7.
Юрій С.І., Беськид й.М. Бюджетна система Україні: навчальний посібник.–К.: НІОС. – 2000.
Фінанси підприємств: Підручник/керівник авт. кол. і наук. ред. проф.. А.М.Поддєрьогін. – К.: КНЕУ, – 2000.
Воробйов ю.М. – Податкова політика держави та її вплив на формування фінансового капіталу підприємств. // Фінанси Україні. – 2006. - № 9
sta.kmu.gov – Державна Податкова Адміністрація України
rada.gov/ - Верховна рада Україні
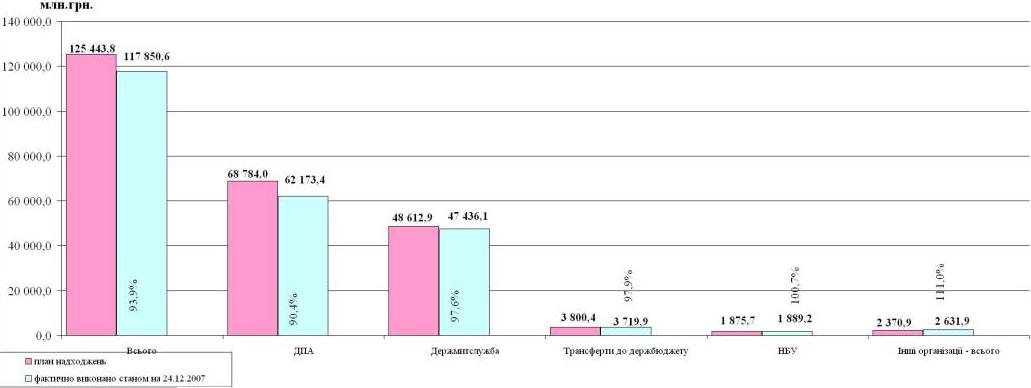
Додаток А
Виконання спільного фонду Державного бюджету України в 2007 році (станом на 24.12.2007) [13]
Додаток Б
Фінансові показники виконання державного і місцевих бюджетів [13]
(млн.грн.)
Показники |
Розпис доходів та видатків |
Фактичне виконання станом на 01.12.2007 |
|||
|
Річний (затверджено Верховною Радою України на 2006 рік) |
на період з початку року | Сума | у відсотках | ||
| річних призначень | Призначень на період з початку року | ||||
|
Державний бюджет |
|||||
|
Доходи, всього, у т.ч. |
157 287.0 |
147 425.4 |
93.7 |
||
| - загальний фонд |
125 443.8 |
109 869.4 |
111 870.4 |
89.2 |
101.8 |
| - спеціальний фонд |
31 843.2 |
35 555.0 |
111.7 |
||
|
Видатки, всього (касове виконання), у т.ч. |
174 631.5 |
149 422.9 |
85.6 |
||
| - загальний фонд |
142 768.1 |
125 392.9 |
119 800.0 |
83.9 |
95.5 |
| - спеціальний фонд |
31 863.4 |
29 622.9 |
93.0 |
||
|
Бюджети АР Крим, областей, міст Києва та Севастополя (місцеві бюджети) |
|||||
|
Доходи, всього, у т.ч. |
104 907.6 |
96 017.8 |
91.5 |
||
| - загальний фонд |
87 981.0 |
79 496.0 |
90.4 |
||
| - спеціальний фонд |
16 926.6 |
16 521.8 |
97.6 |
||
|
Видатки, всього (касове виконання), у т.ч. |
108 583.6 |
87 163.3 |
80.3 |
||
| - загальний фонд |
88 816.2 |
73 916.8 |
83.2 |
||
| - спеціальний фонд |
19 767.4 |
13 246.5 |
67.0 |
||
|
5. Кошти, що передаються: |
|||||
|
а) з державного бюджету до місцевих бюджетів (дотації, субвенції) |
47 315.0 |
41 302.6 |
87.3 |
||
|
б) з місцевих бюджетів до державного бюджету |
3 800.4 |
3 848.2 |
101.3 |
||