Организация эмиссионно-кассового регулирования
О каждом случае допущенного в РКЦ нарушения эмиссионно-кассовой дисциплины (превышение лимита оборотной кассы, не законный выпуск денег в обращение) расчетно-кассовый центр на- правляет сообщение в Банк России.
2.2 Кассовое обслуживание кредитных организаций.
Взаимоотношения учреждений Банка России с кредитными организациями строятся на основе законов Российской Федерации и нормативных документов Центрального банка. При этом главным направлением такого взаимодействия является организация работы учреждений Банка России по выдаче подкреплений операционным кассам кредитных организаций, с одной стороны, и по принятию от них излишков денежной наличности — с другой.
Порядок кассового обслуживания кредитных организаций расчетно-кассовыми центрами устанавливается Положением Банка России «О порядке ведения кассовых операций в кредитных организациях на территории Российской Федерации» № 56 и Инструкцией «По эмиссионно-кассовой работе в учреждениях Банка России» № 31.
Кассовое обслуживание кредитных организаций проводится расчетно-кассовыми центрами на основе договоров о корреспондентских отношениях, заключенных территориальными учреждениями Банка России или РКЦ с кредитными организациями. РКЦ не взимают с клиентов плату за кассовое обслуживание.
В договоре предусматривается применение кредитной организацией единого порядка обработки, формирования и упаковки денежных билетов и монеты, правил приема, передачи денег, формы доставки, предусмотренных нормативными документами Банка России. Доставку денег кредитные организации могут осуществлять как собственными силами, так и через инкассаторов Росинкассо. Важным условием договора выступает ответственность сторон по излишкам и недостачам денег.
Для обеспечения своевременной выдачи кредитными организациями наличных денег со счетов предприятий, а также со счетов но вкладам граждан территориальные учреждения Банка России или по их поручению расчетно-кассовые центры устанавливают для каждой" кредитной организации и Их "филиалов сумму минимально допустимого остатка наличных денег в операционной кассе на конец дня и осуществляют контроль за ее соблюдением. Фактический остаток денег в кассе не должен быть ниже установленного' Минимальный остаток наличных денег в операционной кассе устанавливается с учетом:
объёма оборота наличных денег, проходящих через касс;.;
графика поступления денежной наличности от клиентов;
порядка
обработки
денежной наличности
и других
особенностей
организации
налично-денежного
оборота и кассовой
работы.
Поступления и выдачи наличных денег из касс РКЦ отражаются по корреспондентским счетам (субсчетам) кредитной организации в день совершения операций.
Расчетно-кассовые центры Банка России обязаны удовлетворять потребность кредитных организаций в денежной наличности в необходимой им сумме и купюрном составе, который удобен кредитным организациям для ведения операций по выдаче наличных денег своим клиентам. При этом необходимым условием получения денег является наличие требуемой суммы на корреспондентском счете кредитной организации в день выдачи. Выдача денег может производиться по предварительной заявке кредитной организации на основании денежного чека, полученного операционным работником РКЦ от кредитной организации накануне дня выдачи.
Кредитные организации, передающие учетно-операционную информацию по каналам связи для получения наличных денег с корреспондентского счета (субкорсчета), представляют в РКЦ накануне дня выдачи платежные поручения на перечисление денежных средств с корреспондентских счетов (субкорсчетов) на специальный счет.
На практике может случиться так, что в момент составления заявки на получение денег средства на корреспондентском счете кредитной организации в РКЦ имеются, а в день получения их либо оказывается недостаточно, либо образуется дебетовое сальдо. В результате заявка не может быть удовлетворена. Поэтому Департамент эмиссионно-кассовых операций Банка России рекомендует при совершении подобных операций оформлять их платежными поручениями. В этом случае кредитная организация накануне или за несколько дней до получения наличности перечисляет необходимую сумму денег со своего корреспондентского счета на счет РКЦ.
Преимущества такого порядка совершения операции:
гарантируется получение наличных денег;
заранее
точно определяется
сумма выдаваемой
денежной
налич
ности;
РКЦ имеет
возможность
заблаговременно
подготовиться
к выда
че наличных
денег, а кредитная
организация
- к их получению.
В настоящее время Банк России не устанавливает жестких правил, сроков и порядка составления предварительной заявки на получение денежной наличности в РКЦ. Эти условия определяются в каждом конкретном случае по договоренности между РКЦ и кредитной организацией и, как правило, закрепляются в договоре на кассовое обслуживание.
Другое важное направление взаимоотношений Центрального банка
с кредитными организациями в области совершения кассовых операций
— обязанность учреждений Банка России принимать от кредитных организаций всю излишнюю денежную наличность, которая не нужна им для совершения текущих операций по обслуживанию своих клиентов.
При этом требуется соблюдение следующих условий:
деньги,
сдаваемые в
РКЦ, должны
быть сформированы,
упако
ваны
и оформлены
в соответствии
с требованиями
Положения
Банка
России № 56;
кредитная
организация
согласовывает
с РКЦ дату и
время сдачи
денег,
а также сообщает
сумму денежной
наличности,
подле
жащую
сдаче.
При кассовом/обслуживании кредитных организаций учреждениям Банка России запрещается выдавать денежные знаки таких номиналов, которые неудобны для работы кредитных организаций. Недопустимым также является отказ со стороны учреждений Банка России принимать от кредитных организаций излишнюю денежную наличность, если соблюдены все перечисленные условия.
Порядок формирования и упаковки банкнот и монеты
В кредитных организациях на территории Российской Федерации применяется единый порядок формирования и упаковки рублевой денежной наличности, установленный Положением Банка России № 56.
Банкноты сортируются по достоинствам и годам образца, монета — по достоинствам. Каждые 100 листов банкнот одного достоинства формируются в корешки и обандероливаются. Каждые 10 корешков одного достоинства формируются в полную пачку по 1000 листов, которая снабжается верхней и нижней накладками из картона со стандартными реквизитами.
Полные корешки одного достоинства, из которых нельзя сформировать полные пачки, упаковываются в неполные пачки. Полные и неполные корешки разного достоинства формируются в сборные пачки, которые не могут содержать более 1000 листов. Каждая пачка упаковывается в полиэтиленовый рукав (пакет).
Монета упаковывается в мешки без наружных швов.
Контроль за платежеспособностью денежных знаков осуществляется в соответствии с Признаками платежеспособности банкнот и монеты Банка России, установленными Центральным банком Российской Федерации, и оперативной информацией, получаемой от территориальных учреждений Банка России и органов внутренних дел.
Под платежеспособностью понимается способность денежных таков при начинай на них определенных повреждений или дефектов, установленных Признаками платежеспособности банкнот и монеты, оставаться полноценным и ничем не ограниченным платежным средством.
Признаки платежеспособности банкнот и монеты Банка России
Платежеспособными
являются
банкноты и
монета, имеющие
силу законного
средства платежа
на территории
Российской
Феде
рации,
не имеющие
признаков
подделки либо
переделки, и
не
утратившие
своей платежности.
Все
организации,
предприятия
и учреждения
независимо
от
форм собственности
и сферы деятельности
обязаны принимать
во
все виды платежей;
кредитные
организации,
кроме того,
обязаны принимать
для зачисления
па счета, во
вклады, на
аккредитивы
и к обмену; а
предприятия
связи —для
переводов:
платежеспособные
банкноты, в
том числе имеющие
незначительные
повреждения:
загрязненные,
изношенные,
надо
рванные,
имеющие потертости,
небольшие
отверстия,
про-
колы,
посторонние
надписи, пятна,
отпечатки
штампов
(если
они не препятствуют
определению
подлинности
банк-
нот и не
свидетельствуют
об их погашении),
утратившие
углы,
края или защитную
нить (для банкнот,
в оформление
которых
входит защитная
нить);
платежеспособную монету, то есть сохранившую изображение на аверсе и реверсе, в том числе имеющую незначительные повреждения.
3. Все
кредитные
организации,
осуществляющие
кассовое
обслуживание
юридических
и физических
лиц, обязаны
принимать
к
обмену,
а также для
зачисления
на счета, во
вклады и другие
платежи
от юридических
и физических
лиц подлинные
банкноты,
имеющие следующие
повреждения
или дефекты:
утратившие
значительную
часть, но не
более 45% от
своей
площади;
разорванные и склеенные, если части безусловно принадлежат одной банкноте;
изменившие
окраску и свечение
в ультрафиолетовом
свете,
на которых
отчетливо
просматриваются
изображения;
• имеющие брак предприятий Объединения «Гознак».
Плата за производимый обмен не взимается.
4. Все
кредитные
организации,
осуществляющие
кассовое обслуживание
юридических
и физических
лиц, обязаны
принимать
к
обмену,
а также для
зачисления
на счета, во
вклады и другие
платежи
от юридических
и физических
лиц подлинную
монету, |
имеющую
следующие
повреждения:
изменившую
первоначальную
форму (погнутая,
сплющенная,
надпиленная
и т.п.);
имеющую
следы воздействия
высоких температур
и агрессив
ных
сред (оплавленная,
травленая,
изменившая
цвет).
Плата за производимый обмен не взимается.
Все поступающие
в кредитные
организации
денежные знаки
с
указанными
повреждениями
отсортировываются,
в обращение
не
выпускаются
и сдаются в
учреждения
Банка России.
Банкноты
и монета, утратившие
силу законного
средства платежа,
имеющие признаки/
погашения
платежеспособности,
при
знаки
подделки
(переделки),а
также повреждения,
не указанные
в шт. 2 — 4, являются
неплатежеспособными
и обмену не
подлежат.
При затруднении
в определении
платежеспособности
денежных
знаков
кредитные
организации
направляют
их на экспертизу
в
учреждения
Банка России.
Для выяснения остаточной площади сильно поврежденных банкнот Банка России используются специальные сетки.
В РКЦ экспертизу денежных знаков проводит заведующий кассой (эксперт). В 1993 году в Банке России была образована экспертная служба, в территориальных учреждениях была введена должность эксперта. В Департаменте эмнссионно-кассовых операций проводятся обучения специалистов по проведению экспертизы денежных знаков.
Экспертиза платежеспособности сомнительных денежных знаков проводится в день их выявления или сдачи на экспертизу с использованием технических средств. Составляется соответствующий акт.
Если экспертиза признает платежеспособность денежных знаков, то на банкноте проставляется штамп «Обменено» с указанием наименования РКЦ, дата, фамилия и подпись производившего экспертизу. Обмененные денежные знаки переводятся в разряд ветхих, подбираются по достоинствам и хранятся в оборотной кассе РКЦ отдельно от других денежных знаков.
Если экспертиза признает денежные знаки подлинными, но неплатежными, на банкнотах проставляется штамп с надписью «В обмене
Показатели скорости оборота денег
1. Скорость обращения среднегодовой денежной массы. Рассчитывается как отношение ВВП (НД) к денежной массе (М2). Раскрывает взаимосвязь между денежным обращением и макроэкономическими процессами. По оценкам Банка России, скорость обращения М2 увеличилась с 6,6 на 01.04.98 до 8,4 на 01.10.98 (Для сравнения: среднегодовая скорость обращения составляла в 1995 г. — 10,4, в 1996 г. - 8,7, а в 1997 г. - 7,7 - 7,8).
Показатель
оборачиваемости
денег в платежном
обороте. Отношение
суммы переведенных
средств по
банковским
текущим счетам
к
среднегодовой
величине денежной
массы (М2).
Скорость
возврата денег
в кассы учреждений
Центрального
банка.
Отношение
суммы поступлений
денег в кассы
банка к среднегодовой
массе денег
в обращении.
Скорость
обращения
денег в налично-денежном
обороте. Деление
суммы
поступлений
и выдач наличных
денег, включая
оборот
почты
и учреждений
Сбербанка
России на
среднегодовую
денежную
массу (М2).
Изменение скорости обращения денег зависит от многих факторов. Общеэкономические факторы:
цикличность развития экономики;
темпы экономического роста;
движение
цен.
Монетарные
факторы:
структура платежного оборота;
развитие кредитных операций и взаимных расчетов;
уровень процентных ставок;
инфляционные ожидания и др.
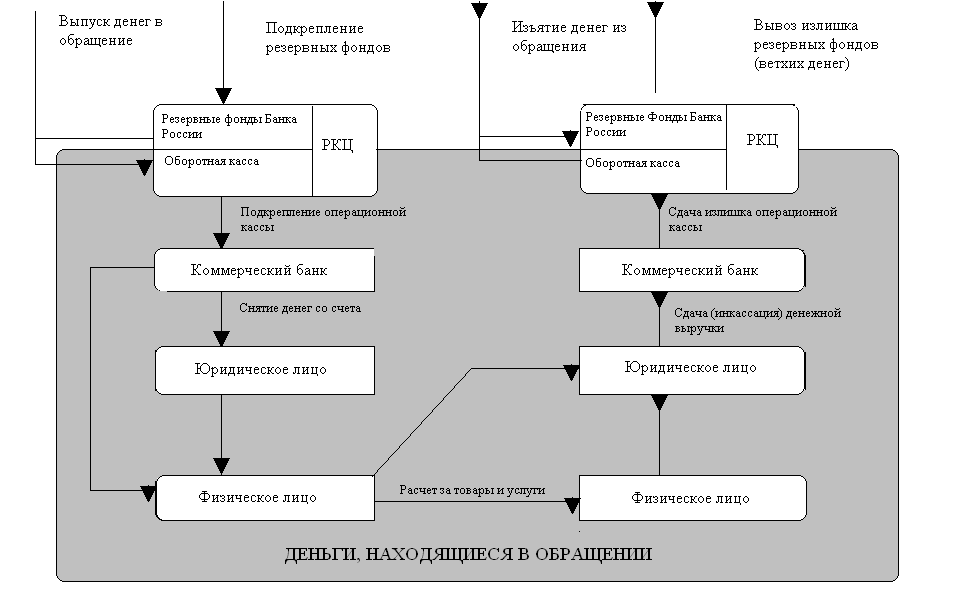
Рис. Оборот наличных денег в хозяйстве
Заключение.
Все это свидетельствует о том, что Россия еще очень далека от цивилизованных форм расчетов, характерных для большинства промышленно развитых стран.
В сфере денежного обращения необходимо предпринять следующие меры:
• укрепить и расширить сферу денежного обращения и таким об-
разом ограничить ,использование альтернативных форм расчетов (бартер, иностранная валюта, денежные суррогаты);
• уменьшить долю налично-денежного обращения на основе совершенствования безналичных форм расчетов и устранения | границы между наличным и безналичным оборотами;
• ликвидировать неплатежи, создав тем самым условия для экономического роста.
С целью стабилизации положения в налично-денежном обращении необходимо восстановить доверие населения и предприятий к банковской системе, создать условия для поступления денежных средств в кредитную систему. Одной из важных мер является обеспечение гарантирования банковских вкладов.
Необходимо осуществить комплекс мер по восстановлению платежеспособности коммерческих банков и на этой основе восстановить нормальные потоки наличных денег. Для этого необходимо активизировать работу банков, направленную на обеспечение соблюдения установленных правил работы с денежной наличностью всеми хозяйствующими субъектами и на этой основе добиться снижения спроса на наличные деньги.
Для уменьшения доли налично-денежного обращения необходимо
начать работу по введению безналичных расчетов среди физических лиц за товары и услуги и постепенно внедрять в обращение электронные деньги с использованием пластиковых карт.
Рациональную организацию наличного денежного обращения, усиление контроля за потоками наличных денег следует рассматривать как эффективные средства, способствующие решению острых проблем современного этапа развития России.
ЛИТЕРАТУРА
Конституция Российской Федерации. Ст. 75.
Федеральный закон от 26.04.95 № 65-ФЗ «О Центральном банке Российской Федерации (Банке России)» (с изменениями и дополнениями). Гл.6 «Организация наличного денежного обращения». Ст. 27 — 34.
Федеральный закон от 03.02.96 г. «О банках и банковской деятельности» (с изменениями и дополнениями.).
Приказ Банка России от 23.11.95 № 02А315 (ДСП) «О введении в действие Инструкции по эмиссионно-кассовой работе в учреждениях Банка России».
Указание Банка России от 30.05.97 N° 462 (ДСП).
Указание
Банка России
от 24.10.97 № 7-У «О порядке
составления
и
представления
отчетности
кредитными
организациями
в Центральный
банк
Российской
Федерации»
(с изменениями
и дополнениями).
Указание
Банка России
от 29.10.97 № 9-У (ДСП) «О
внесении изменений
и
дополнений
в Инструкцию
по эмиссионно-кассовой
работе в учреждениях
Банка России
от 16 ноября 1995
года № 31».
Указание
Банка России
от 14.11.97 № 27-У «О порядке
составления
и
представления
отчетности
территориальными
учреждениями
Банка России
в Центральный
банк Российской
Федерации»
(с изменениями
и дополнениями).
Указание Банка России от 22.04.98 № 216-У ДСП) «О внесении изменений и дополнений в Инструкцию по эмиссионно-кассовой работе в учреждениях Банка России от 16 ноября 1995 года № 31».
Указание Банка России от 01.12.98 № 432-У (ДСП) О внесении изменений и дополнений в Инструкцию Банка России от 16 ноября 1995 года № 31 «По эмиссионно-кассовой работе в учреждениях Банка России».
11. Указание Банка России от 02.12.98 № 436-У (ДСП) «О внесении изменений и дополнений в Инструкцию по эмиссионно-кассовой работе в учреждениях Банка России от 16 ноября 1995 года № 31».
12. Положение Банка России от 25.03.97 № 56 «О порядке ведения кассовых операций в кредитных организациях на территории Российской- Федерации» (с изменениями и дополнениями).
13. Положение Банка России от 05.01.98 № 14-П «О правилах организации наличного денежного обращения на территории Российской Федерации».
14. Антонов И.Г., Пессель М.А. Денежное обращение, кредит и банки. - М.: Финстатинформ, 1995. - С. 111 - 116.
15Банковское дело: Справочное пособие // Под ред. Ю.А. Бабичевой. — М.: Экономика, 1994. - С. 300 - 310.
Банки и банковские операции: Учебник для вузов // Под ред. Е.Ф. Жукова. - М.: Банки и биржи, ЮНИТИ, 1997.
Букато В.И., Львов Ю.И. Банки и банковские операции в России. // Под ред. М.Х. Лапидуса. — М.: Финансы и статистика, 1996. - С. 57— 59.
Зайцев С.Е., Алпатов СБ. Организация эмиссионно-кассовой работы в учреждениях банков. — М.: ЦПП ЦБ РФ, 1994. /
19. Кельманов В.П. Средства автоматизации и механизации кассовой работы в Банке России (приборы проверки подлинности денежных билетов). — М.: ЦПП Банка России, 1994.
20. Нуреев P.M. Деньги, банки и денежно-кредитная политика: Учебное пособие. — М.: «Финстатинформ», 1995.
Поляков
В.П., Московкина
Л.А. Основы
денежного
обращения и
кредита:
Учебное
пособие. - М.:
ИНФРА-М, 1995. - С. 6-30.
22.Поляков В.П., Московкина Л.А. Структура и функции центральных банков. Зарубежный опыт: Учебное пособие. - М.: ИНФРА-М, 1996. - С.42 — 58.
Российская банковская энциклопедия. — М.: ЭТА, 1995. — С. 190.
Сборник учебно-информационных материалов по теме «Эмиссионно-кассдаые операции». - М.: ЦПП Банка России, 1996.
Соколов
Ю.А., Масленников
В.В., Николаев
Д.В. Основные
принципы
организации
и направления
развития
банковской
системы России.
Иваново, Талка,
1996. - С. 63 — 66.
Беляев М., Бузуев А. Денежные агрегаты и эмиссионная политика // Банковское дело в Москве. — 1997. — № 6.
Новиков А.Н. Организация эмиссионных операций Центрального банка России // Банковское дело. - 1996. — № 3.
Новиков А.Н. Механизм операций по выпуску и изъятию наличных денег: замена ветхих и изношенных денежных знаков в обращении // Банковское дело. — 1996. — № 6.