Суть фінансового менеджменту. Альтернативні інвестиційні проекти. Грошові потоки підприємства
Розраховуючи NPV , необхідно брати до уваги те, що змінні та параметри xj, j = 1, …, m є випадковими величинами. Для оцінювання інтервалів їх змін, вироблення гіпотез щодо законів їх розподілу як випадкових величин, а також урахування та оцінювання кореляційних зв’язків між цими змінними використовують статистичну інформацію, експертні оцінки, а також методи імітаційного моделювання. Відповідний алгоритм імітаційної моделі, послідовність кроків його реалізації та їх опис подаються в низці праць. Результати імітаційного моделювання можуть бути подані у вигляді дискретного чи неперервного закону розподілу показника ефективності проекту (чистої поточної вартості) як випадкової величини. Далі здебільшого обчислюють математичне сподівання випадкової величиниNPV(m (NPV)) та середньоквадратичне відхилення (s (NPV)) як ступінь ризику. З низки згенерованих альтернативних варіантів інвестиційного проекту (припустимо, що їх кількість дорівнює K) обирають той (k0), для котрого коефіцієнт варіації (CV(NPVk)) як ще один показник вектора оцінки міри ризику досягає свого мінімального значення, тобто
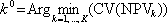
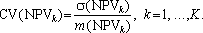
Зазначимо, що в багатьох випадках інвестиційний проект вважають ефективним, якщо сподіване значення m(NPV) є не меншим від суб’єктивно заданого (нормативного) проектного рівня m* (m* може набувати як від’ємних, так і додатних значень). Цей рівень залежить від стратегічних і тактичних цілей інвестора, від ролі, що її повинен відігравати даний проект у загальній стратегічній інвестиційній програмі тощо (в найпоширенішому випадку припускається, що m* = 0). Отже, обирається той (k0) з K альтернативних варіантів проекту, для котрого
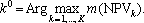
Ясно, що має виконуватись умова:

Можливий і такий випадок, коли жоден із множини варіантів Z, яка складається з K альтернативних інвестиційних проектів, не задовольняє умову:
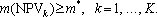
У цьому разі генеруються додаткові альтернативні варіанти проекту.
Відбір найкращого варіанта проекту k0 може також здійснюватися згідно з умовою (4.44). Але у загальному випадку може статися так, що для всіх k (k I Z), m(NPVk) < 0, якщо m* < 0. Тоді формула (4.45) не спрацьовує. Пропонується ввести модифікований коефіцієнт варіації ():
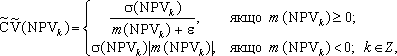
де e — задане число (e > 0).
Треба наголосити, що деякі з описаних вище підходів можна узагальнити з урахуванням того, що показники ефективності (привабливості) інвестиційних проектів, отримані в результаті імітаційного моделювання, є випадковими величинами, вони можуть мати асиметричні закони розподілу. У цих випадках для оцінювання ризику доречно враховувати лише несприятливі відхилення реалізації випадкової величини NPV від значення її математичного сподівання (m(NPV)). Одним із таких показників ступеня ризику може обиратися семіваріація (SV). Отже, на нашу думку, можна запропонувати здійснювати відбір найкращого (у певному розумінні) інвестиційного проекту з множини Z, що складається з K згенерованих альтернативних варіантів проекту, за допомогою процедури їх покрокового відбору, яка реалізується за такою послідовністю основних кроків.
Чим більше відомо про різні підходи до управління проектом, тим більше можна забракувати невдалих варіантів і перейти до детального вивчення обраного проекту.
Перша стадія проекту – ідентифікація – стосується вибору або генерування таких ґрунтовних ідей, які можуть забезпечити виконання важливих завдань розвитку. На цій стадії слід скласти перелік усіх можливих ідей, придатних для досягнення цілей економічного розвитку. Перша стадія циклу проекту виходить із чіткого формулювання цілей, порівняння альтернативних засобів його виконання та вибору найвигідніших варіантів.
На стадія розробки відбувається послідовне уточнення проекту за всіма його параметрами, а саме:
– технічні характеристики;
– врахування впливу на навколишнє середовище;
– ефективність та можливість фінансового здійснення;
– прийнятність із соціальних та культурних міркувань;
– масштабність організаційних заходів.
Розробка проекту включає звуження кола ідей шляхом їх детальнішого вивчення. Можливе проведення кількох типів досліджень, у тому числі:
– попереднє інженерне проектування;
– аналіз можливості економічного та фінансового здійснення;
– розгляд систем адміністративного управління;
– оцінка альтернативних варіантів з погляду захисту навколишнього середовища;
– оцінка впливу проекту на місцеве населення.
Чим більше відомо про різні підходи до управління проектом, тим більше можна забракувати невдалих варіантів і перейти до детального вивчення обраного проекту.
Експертиза забезпечує остаточну оцінку всіх аспектів проекту перед запитом чи рішенням про його фінансування.
На стадії експертизи увага зосереджується на оптимальному варіанті. Проводиться докладне вивчення:
– фінансово-економічної ефективності;
– факторів невизначеності й ризиків;
– окремих змін у керівництві або політиці, які можуть вплинути на успіх здійснення проекту.
На стадії переговорів інвестор і замовник, який хоче одержати фінансування під проект, докладають зусиль, щоб дійти згоди щодо заходів, необхідних для здійснення проекту. Досягнуті домовленості оформляються як документально підтверджені юридичні зобов’язання. Після проведення переговорів складається протокол намірів, меморандум або інші документи, що відображають досягнуті домовленості. Під реалізацією проекту розуміють виконання необхідних робіт для досягнення його цілей. На стадії реалізації проводиться контроль і нагляд за всіма видами робіт. Порядок проведення контролю та інспекції повинен погоджуватися на стадії переговорів. На стадії завершальної оцінки визначається ступінь досягнення цілей проекту, із набутого досвіду робляться висновки для його використання в подальших проектах. Під час цієї стадії необхідно порівнювати фактичні результати проекту із запланованими.
Ідея проекту може обумовлюватися:
– незадоволеними потребами і пошуком можливих шляхів їх задоволення;
– ініціативою приватних чи державних фірм, які прагнуть одержати переваги у використанні нових можливостей;
– наявністю невикористаних або недовикористаних матеріальних чи людських ресурсів та можливістю їх застосування у більш продуктивних галузях;
– необхідністю зробити додаткові капітальні вкладення;
– прагненням створити сприятливі умови для формування відповідної інфраструктури виробництва й управління;
– пропозиціями іноземних громадян або фірм щодо інвестицій;
– інвестиційними стратегіями, розробленими іншими країнами, а також можливостями, що виникають у зв’язку з міжнародними договорами;
– діяльністю організацій щодо надання двосторонньої допомоги і поточними проектами цих організацій у даній країні.
Щоб виявити кращий варіант проекту, треба розглянути широке коло його можливих варіантів. Дуже часто вибір певного способу чи варіанта проекту робиться передчасно. Дуже корисно внести всі можливі варіанти до початкового переліку ідей, що обговорюються, а потім шляхом використання логічної схеми відбору відкинути гірші. Початковий список альтернативних підходів може звузитися до кількох або одного варіанту. У міру відкидання альтернативних варіантів деталі й розрахунок кожного аспекту уточняються. Тим самим вдається уникнути надмірної детальної підготовчої роботи над варіантами, які, врешті-решт, відкидаються. Відмінність між стадіями ідентифікації та розробки частіше буває кількісною, ніж якісною.
Відхилення варіантів проекту відбувається на основі вибору ідей, які згодом буде прийнято і піддано детальному аналізу на стадіях розробки та експертизи проекту.
Причинами відхилення варіантів проекту можуть бути:
– недостатній попит на запропонований продукт проекту або відсутність переваг перед наявними продуктами;
– надмірні витрати проекту порівняно з очікуваними вигодами;
– відсутність політичної підтримки влади;
– непридатна для здійснення цілей проекту технологія;
– завеликий масштаб проекту, що не відповідає наявним організаційним та управлінським можливостям;
– надмірний ризик;
– зависокі витрати на експлуатацію проекту порівняно з наявними фінансовими ресурсами або альтернативними рішеннями.
3. Поняття, види та значення грошових потоків для підприємства
З трансформацією фінансового аналізу в Україні, що відбувається з початку 1990-х років, увага практиків та науковців стала зосереджуватися на новому для вітчизняних фінансистів понятті “грошовий потік”. Пояснюється це тим, що в ринкових умовах господарювання потенційний власник повинен дати відповідь на три стратегічних питання:
якими повинні бути величина та оптимальний склад активів підприємства, що дають змогу досягнути найбільшого добробуту його власників, акціонерів та трудового колективу;
де знайти джерела фінансування та якою повинна бути їх оптимальна структура;
як організувати поточне та перспективне управління фінансовою діяльністю, щоб забезпечити платоспроможність та фінансову стійкість підприємства.
В контексті розв’язку останнього питання управління грошовими потоками є одним з ключових моментів під час поточного управління підприємством з позиції оптимального співвідношення між ліквідністю та прибутковістю.
Необхідність управління ліквідністю продиктована можливістю виникнення на підприємстві трьох ситуацій, кожна з яких пов’язана з наявністю чи відсутністю грошових коштів та якістю управління грошовими потоками:
виплати перевищують надходження підприємства за певний період. В цьому випадку виникає дефіцит коштів, усунення якого вимагає залучення додаткових фінансових ресурсів, що також пов’язано з витратами;
надходження перевищують виплати, що може призвести до надлишкової ліквідності. Вільна готівка – це неприбутковий актив, тому вона повинна використовуватися для одержання додаткового доходу, що вимагає здійснення фінансових заходів по розміщенню таких коштів;
збалансованість потоків платежів забезпечує стан фінансової рівноваги (ліквідності), який гарантує існування підприємства в короткостроковому і довгостроковому періодах та задовольняє фінансові потреби зацікавлених в підприємстві груп осіб. Фінансова рівновага гарантує стабільність і є передумовою досягнення інших цілей.
Таким чином, зміст управління потоками грошових коштів залежить від оптимізації фінансових потоків і структури капіталу підприємства. Грошові потоки повинні бути узгоджені між собою таким чином, щоб зберегти ліквідність (фінансову рівновагу) і при цьому уникнути надлишкової (нерентабельної) ліквідності. Тільки за такої умови процес виробництва може відбуватися без перешкод.
Грошовий потік підприємства являє собою сукупність розподілених у часі надходжень і виплат коштів, генерованих його господарською діяльністю.
Висока роль ефективного управління грошовими потоками підприємства визначається наступними основними положеннями:
1. Грошові потоки обслуговують здійснення господарської діяльності підприємства практично у всіх її аспектах.
Образно грошовий потік можна представити як систему „фінансового кровообігу" господарського організму підприємства. Ефективно організовані грошові потоки підприємства є найважливішим симптомом його „фінансового здоров'я", передумовою досягнення високих кінцевих результатів його господарської діяльності в цілому.
2. Ефективне управління грошовими потоками забезпечує фінансова рівновага підприємства в процесі його стратегічного розвитку. Темпи цього розвитку, фінансова стійкість підприємства значною мірою визначаються тим, наскільки різні види потоків коштів синхронізовані між собою по обсягах і в часі. Високий рівень такої синхронізації забезпечує істотне прискорення реалізації стратегічних цілей розвитку підприємства.
3. Раціональне формування грошових потоків сприяє підвищенню ритмічності здійснення операційного процесу підприємства. Будь-який збій у здійсненні платежів негативно позначається на формуванні виробничих запасів сировини і матеріалів, рівні продуктивності праці, реалізації готової продукції і т.п. У той же час ефективно організовані грошові потоки підприємства, підвищуючи ритмічність здійснення операційного процесу, забезпечують ріст обсягу виробництва і реалізації його продукції.
4. Ефективне керування грошовими потоками дозволяє скоротити потреби підприємства в позиковому капіталі. Активно управляючи грошовими потоками, можна забезпечити більш раціональне й ощадливе використання власних фінансових ресурсів, сформованих із внутрішніх джерел, знизити залежність темпів розвитку підприємства від залучення кредитів. Особливу актуальність цей аспект управління грошовими потоками набуває для підприємств, що знаходяться на ранніх стадіях свого життєвого циклу, доступ яких до зовнішніх джерел фінансування досить обмежений.
5. Управління грошовими потоками є важливим фінансовим важелем забезпечення прискорення обороту капіталу підприємства. Цьому сприяє скорочення тривалості виробничого і фінансового циклів, що досягається в процесі результативного управління грошовими потоками, а також зниження потреби в капіталі, що обслуговує господарську діяльність підприємства. Прискорюючи за рахунок ефективного управління грошовими потоками оборот капіталу, підприємство забезпечує ріст суми генерованого у часі прибутку.
6. Ефективне управління грошовими потоками забезпечує зниження ризику неплатоспроможності підприємства. Навіть у підприємств, що успішно здійснюють господарську діяльність і генерують достатню суму прибутку, неплатоспроможність може виникати як наслідок незбалансованості різних видів грошових потоків у часі. Синхронізація надходження і виплат коштів, що досягається в процесі управління грошовими потоками підприємства, дозволяє усунути цей фактор виникнення його неплатоспроможності.
7. Активні форми управління грошовими потоками дозволяють підприємству отримувати додатковий прибуток, генерований безпосередньо його грошовими активами. Мова йде в першу чергу про ефективне використання тимчасово вільних залишків коштів у складі оборотних активів, а також накопичуваних інвестиційних ресурсів у здійсненні фінансових інвестицій. Високий рівень синхронізації надходжень і виплат коштів по обсягу і в часі дозволяє знижувати реальну потребу підприємства в поточному і страховому залишках грошових активів, що обслуговують операційний процес, а також резерв інвестиційних ресурсів, сформований у процесі здійснення реального інвестування. Таким чином, ефективне управління грошовими потоками підприємства сприяє формуванню додаткових інвестиційних ресурсів для здійснення фінансових інвестицій, що є джерелом прибутку.
Поняття „ грошовий потік підприємства" є агрегованим, що включає у свій склад численні види цих потоків, що обслуговують господарську діяльність. З метою забезпечення ефективного цілеспрямованого управління грошовими потоками вони вимагають визначеної класифікації. Таку класифікацію грошових потоків пропонується здійснювати за наступними основними ознаками (рис.3).
Критеріями управління потоками грошових ресурсів є ліквідність і доходність. В такому випадку є очевидним прояв класичного конфлікту між ліквідністю і доходністю: велика доходність будь-якої форми вкладення грошових коштів завжди оплачується зниженням ліквідності, а збільшення шансів на прибуток означає зростання ризику втрати капіталу.
При загрозі неплатоспроможності на перше місце виходить критерій ліквідності. Рішення, які повинні бути прийняті в такій ситуації, пов’язані з питаннями існування всього підприємства. При цьому ступінь небезпеки визначається двома моментами:
величиною дефіциту фінансових ресурсів і періодом часу, протягом якого він буде зберігатися;
можливостями керівника приймати заходи для зниження цього дефіциту і виведення підприємства з небезпечного стану неліквідності.
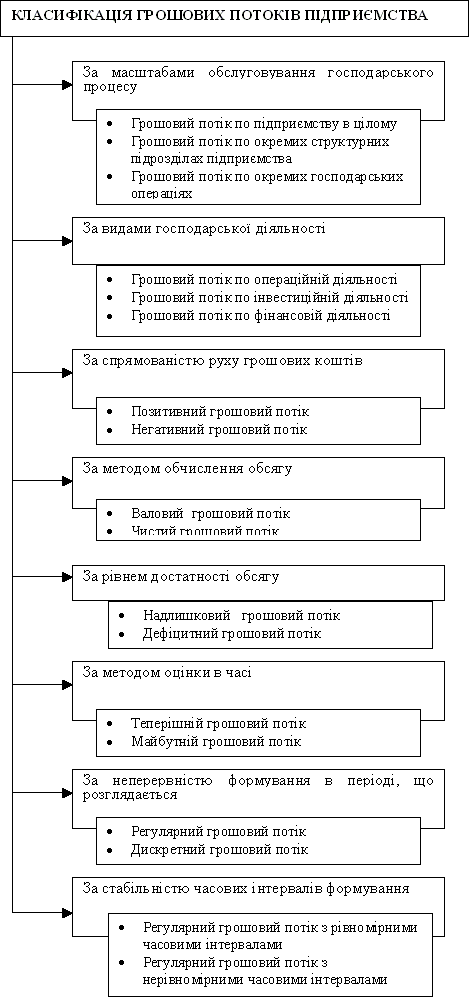
Рис. 3
У разі появи ліквідних надлишків критерій ліквідності стає другорядним, а основним завданням – ефективне використання цього надлишку. В такому випадку поряд з довгостроковими вкладеннями в інвестиції підприємства можна скористатися короткостроковими фінансовими вкладеннями у формі ліквідних цінних паперів або строкових контрактів. При прийнятті такого рішення вже постають проблеми, пов’язані з ліквідністю, доходністю і ризиком таких вкладень.
Питання сутності грошових потоків та методів управління ними з різним ступенем теоретичного та практичного висвітлення розглянуто в багатьох іноземних перекладних виданнях останнього часу: В. Ковальова, Дж. К. Ван Хорна, Є. Брігхема, Е. Нікхбахта, Є. Стоянової, І. Балабанова, Т. Райса та інших.
Так, Е. Нікбахт та А. Гроппеллі наводять спрощене визначення грошового потоку як “міри ліквідності компанії”, що складається з “чистого доходу і безготівкових витрат, таких, як амортизаційні відрахування”. Наведене тлумачення грошового потоку, з одного боку, розкриває його сутність, з іншого – основні його складові.
Більш детальне визначення грошового потоку наводить Т. Райс, який поділяє потоки на чисті, традиційні і операційні. Чистий грошовий потік представляє собою зміну грошових коштів, що знаходяться у розпорядженні підприємства, за період, що аналізується. Традиційний поток – це приблизна оцінка надходжень грошових коштів від виробничої діяльності. Він визначається з використанням припущення, що надходження коштів можна оцінити, додавши компенсаційні статті витрат до чистого прибутку (наприклад, амортизацію). Під операційним потоком розуміється сума фактичних надходжень грошових коштів від операцій за визначений період. Як правило, при цьому не враховуються фінансові виплати (якщо це не є основна діяльність підприємства). Таким чином, Т. Райс визначає загальний грошовий потік як всі грошові надходження і виплати, пов’язані не тільки з веденням операцій по основній діяльності.
Дж. К. Ван Хорн підкреслює, що поняття грошових коштів та грошових потоків можна трактувати по-різному в залежності від завдань аналізу. Як правило, грошові кошти і грошові потоки розглядають як готівку або робочий оборотний капітал, тобто у вузькому або широкому тлумаченні цього поняття.
Дійсно, той же Т. Райс для потреб аналізу кредитоспроможності виділяє наступні види грошових потоків (рис. 4).
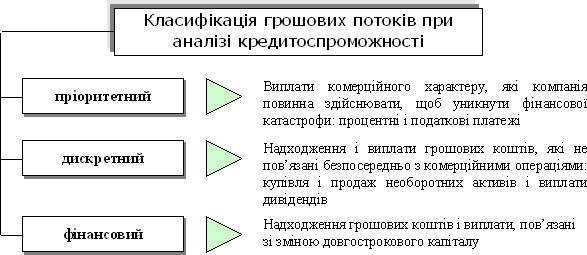
Рис.4. Класифікація грошових потоків
З позиції менеджменту підприємства з метою управління ліквідністю грошові потоки поділяють на два види: вхідні і вихідні – надходження і видатки, що знаходять своє відображення у Звіті про рух грошових коштів (П(С)БО 4).
З вищезазначеного випливає, що управління грошовими потоками передбачає комплексні заходи, тому що готівкові кошти, з одного боку, є складовою оборотних активів, з іншого – їх обсяги, шляхи надходження та вибуття залежать, в першу чергу, від зміни обсягів виробничих запасів, стану дебіторської і кредиторської заборгованості, платежів до бюджету тощо.
Наявність грошових коштів тісно пов’язана з прибутком і рухом оборотного капіталу. Якщо суб’єкт господарювання виробляє і реалізує рентабельну продукцію (товари, послуги, роботи), то це є найважливішою передумовою дотримання необхідного рівня потоку грошових коштів. З певною часткою умовності можна сказати, що приріст (зменшення) грошових коштів за певний період повинен відповідати прибутку (збитку) від діяльності підприємства.
В той же час грошовий потік і розрахунок прибутку не співпадають в часі при використанні методу визначення прибутку від реалізації продукції за моментом її відвантаження.
В цьому випадку продукція може вважатись реалізованою в одному часовому періоді, а гроші надходити в іншому. Тому орієнтація при оцінці фінансового стану тільки на дані про прибуток є в деякій мірі умовною і може призвести до підвищення фінансового ризику.
Підприємство може бути прибутковим за даними бухгалтерського обліку і звітності і в той же час відчувати певні ускладнення в оплаті своїх поточних зобов’язань.
Однією з причин такої ситуації є специфіка відображення інформації в звітності про фінансові результати, яка полягає у використанні методу нарахувань та відповідності доходів і витрат. Інформація про потоки грошових коштів формується за касовим методом, тобто за фактом їх руху на рахунках в банку і в касі підприємства. Результатом використання різних методів формування інформації є невідповідність реального потоку грошових коштів і прибутку, відображеного у звітності (рис. 5).
Розв’язати названі протиріччя призначений Звіт про рух грошових коштів. Він має вагоме значення як для менеджменту підприємства, так і для кредиторів, інвесторів, контрагентів.
Звіт про рух грошових коштів — це документ фінансової звітності, в якому відображуються надходження і витрачання грошових коштів під час поточної господарської, інвестиційної та фінансової діяльності. Ці зміни подаються таким чином, що дають змогу встановити взаємозв’язок між залишками грошових коштів на початок і кінець звітного періоду.
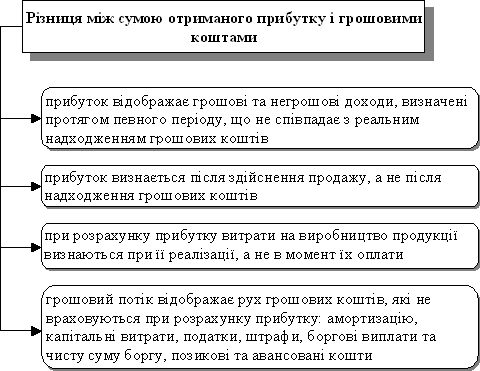
Рис. 5 Причини розбіжностей між сумами одержаного прибутку підприємства і грошових коштів
Для складання Звіту використовують показники Балансу, Звіту про фінансові результати та дані аналітичного обліку руху грошових коштів.
До Звіту про рух грошових коштів не включаються: внутрішні зміни у складі грошових коштів; негрошові операції (отримання активів шляхом фінансової оренди, бартерні операції, придбання активів шляхом емісії акцій тощо).
Грошовий потік з активів містить три компоненти: операційний потік грошей, капітальні витрати і приріст чистого робочого капіталу.
Операційний потік грошей — це потік грошей, що є результатом щоденної роботи фірми з виробництва і продажу. Витрати, пов'язані з фінансуванням фірмою своїх активів, не включаються до операційного потоку, оскільки вони не є операційними витратами.
Внаслідок того, що певна частина грошового потоку фірми, як правило, реінвестується в фірму, у фірми виникають капітальні витрати. Капітальні витрати — це чисті витрати на придбання активів без продажу активів.
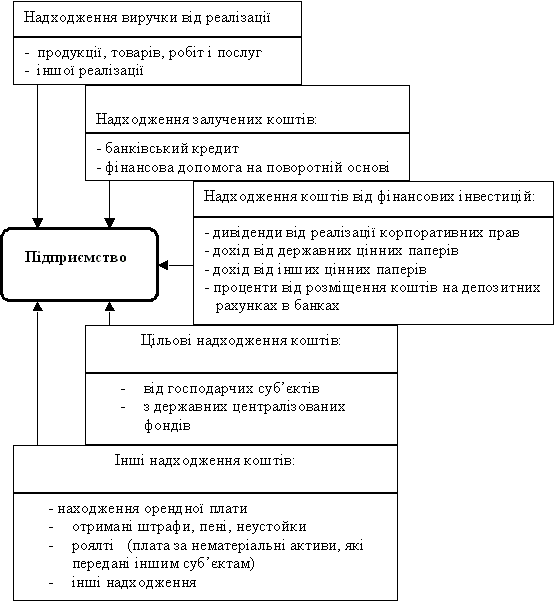
Рис.6. Структура вхідних грошових потоків на підприємстві.
Різниця між проектованим збільшенням оборотних активів і поточних зобов'язань визначається як зміна в чистому робочому капіталі. Приріст чистого робочого капіталу — це різниця між збільшенням поточних активів внаслідок реалізації нового проекту та автоматичним збільшенням кредиторських рахунків і нарахувань. Він вимірюється як зміна чистого робочого капіталу за період, що досліджується, і репрезентує чистий ріст теперішніх активів порівняно з теперішньою заборгованістю. Нижче три компоненти грошового потоку розглядаються більш детально.
Для розрахунку операційного потоку необхідно визначити різницю між доходами та витратами, причому до витрат не включаються амортизація, оскільки це — не відтік грошей, та проценти, тому що вони є фінансовими витратами.
Амортизаційні відрахування — це вид затрат, які фірма не сплачує зовнішнім постачальникам як заробітну плату, а акумулює в окремий фонд, чим зменшує суму оподаткованого доходу та створює таким чином додатковий грошовий потік. Позитивний ефект амортизаційних відрахувань полягає в тому, що їх накопичення супроводжується виникненням додаткових коштів для розширення бізнесу, що сприяє підвищенню ділової активності фірми. Таким чином, основними причинами, які роблять амортизацію важливою статтею грошового потоку, є: значна вагомість цієї статті у бюджеті інвестування, зниження податкових зобов'язань, що дозволяє збільшити чисті доходи фірми, а також негрошові витрати, які, хоча й належать до витрат, але можуть використовуватися на інші, ніж інвестиційні, цілі.
Аналіз руху потоків грошових коштів дає змогу вивчити їх динаміку, визначити суму перевищення надходжень над витратами (сплатами), виявити можливості внутрішнього самофінансування.
Для керівництва підприємства важливо знати не лише фінансовий результат діяльності, але й мати можливість аналізувати рух грошових коштів за звітний період, визначати зміни основних джерел надходження грошових коштів та напрямків їx використання. Розбіжності показників прибутку та грошового потоку обумовлені тим, що деякі статті бухгалтерського обліку відображаються не в момент надходження або сплати грошей, а в момент здійснення операції. Тому орієнтація при оцінці фінансового стану тільки на дані про прибуток є в деякій мipi умовною i може привести до підвищення фінансового ризику.
Размещено на
39