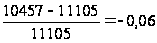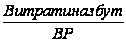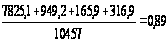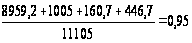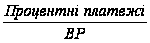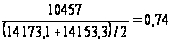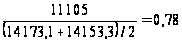Оцінка та методологія визначення фінансової діяльності підприємства
Зміст
Вступ
1. Фінансова діагностика підприємства
1.1 Дослідження даних фінансової звітності
1.1.1 Аналіз руху грошових коштів
1.2 Горизонтальний і вертикальний аналіз
1.3 Аналіз фінансових коефіцієнтів діяльності підприємства
2. Аналіз і оцінка потреби підприємства в капіталі
2.1 Визначення потреби в капіталі в рамках фінансової, операційної, інвестиційної діяльності
2.2 Потреба в капіталі для фінансування основних засобів і нематеріальних активів
2.3 Потреба в капіталі для фінансування оборотних активів
3. Оцінка вартості капіталу підприємства
Висновки
Список використаної літератури
Додатки
Вступ
Складна економічна обстановка в країні характеризується типовими для початкового етапу переходу до ринкових умов господарювання загальною фінансовою нестабільністю, інфляцією, що циклічно чергуються з фазами спаду, депресії, незначним зростанням обсягів виробництва. У цих умовах результати діяльності будь-якого господарюючого суб’єкта, що залежать від безлічі факторів, піддані істотним коливанням. Це призводить до того, що одні господарюючі суб’єкти порівняно благополучно проходять традиційні для "життєвого циклу" стадії росту. Виходячи на ринок, такі господарюючі суб’єкти, активно використовуючи ринкові регулятори, стабілізують свою діяльність. Інші ж, вичерпавши можливості протистояння тенденціям стагнації й депресії, кризі взаємних неплатежів, наближаються до банкрутства або стають банкрутами.
Необхідною умовою прибуткової діяльності будь-якого підприємства є правильна і раціональна організація його фінансів. Для того, щоб успішно функціонувати на ринку кожне підприємство зобов’язане формувати, розподіляти і використовувати фонди грошових коштів, обґрунтовано залучати зовнішні джерела фінансування.
Фінанси впливають на кількісні і якісні параметри будь-якого економічного явища чи процесу на підприємстві, а також на кінцеві результати його діяльності. Кваліфіковане управління фінансами сприяє швидкій адаптації підприємств до роботи у конкурентному ринковому середовищі, трансформації їх діяльності відповідно до змін чинного законодавства.
Тема дослідження має важливе теоретичне значення. Питання оцінки та методології визначення фінансової діяльності підприємства як основи стійкої ринкової позиції підприємства набувають особливої актуальності саме зараз, коли підприємствам важливо не тільки вийти на ринок, а і зайняти там певну, бажано, стійку позицію і розвиватися далі.
Предметом дослідження даної курсової роботи є методика оцінки фінансової діяльності підприємства та напрямки її вдосконалення.
Об’єктом дослідження є підприємство ВАТ "РВК "Деснянська Правда".
Метою даної курсової роботи є освітлення проблем визначення фінансової діяльності підприємства, вивчення методики, пошук шляхів підвищення фінансової діяльності підприємства. До основних задач дослідження і аналізу відносяться:
Фінансова діагностика підприємства;
Аналіз і оцінка потреби підприємства в капіталі;
Оцінка вартості капіталу підприємства.
В процесі виконання курсової роботи було використано прийоми та методи економічного та фінансового аналізу.
В роботі використані наукові розробки та навчальні посібники, періодична література, а також матеріали, що відображають господарську та фінансову діяльність об’єкту дослідження.
Результати курсової роботи можуть бути використані як методологічна основа фінансової діяльності підприємства, а практичні рекомендації – для ефективного використання фінансових ресурсів.
Фінансова діагностика підприємства
Дослідження даних фінансової звітності
ВАТ "Редакцiйно-видавничий комплекс "Деснянська правда" засноване
22 листопада 1996р.
Звiтнiсть складена за дiйсними даними бухгалтерського облiку та достовiрно вiдображає фактичне фiнансове становище ВАТ "РВК"Деснянська правда" за результатами операцiй за перiод з 1 сiчня 2006 року по 31 грудня 2006 року. Вона вiдповiдає вимогам чинного законодавства. Усi форми рiчної фiнансової звiтностi взаємно пов'язанi i вiдповiдають одна однiй. Товориство фiнансово стабiльне i його стан незначно покращився у порiвняннi з 2005 р.
Фiнансова звiтнiсть пiдприємства складена у вiдповiдностi з вимогами Закону України "Про бухгалтерський облiк та фiнансову звiтнiсть в Українi",прийнятого Верховною Радою України 16.07.1999р. та згiдно з Положеннями (стандартами) бухгалтерського облiку. Для нарахування амортизацiї основних фондiв та нематерiальних активiв використовувався прямолiнiйний метод. Для оцiнки вартостi запасiв застосовувався метод ФIФО. Для визначення доходу вiд реалiзацiї продукцiї,робiт та послуг пiдприємством використовувався метод нарахування.Згiдно з цим дохiд визнається в момент, коли продукцiя вiдвантажена покупцевi, а послуги надаються замовнику.
Аналіз руху грошових коштів
При аналізі руху грошових коштів використаємо форму 3 фінансової звітності «Звіт про рух грошових коштів». Розрахуємо притоки та відтоки грошових коштів за трьома видами діяльності: основною, інвестиційною та фінансовою.
В першу чергу, розглянемо основну, тобто операційну діяльність.
Таблиця 1 –Потоки грошових коштів за основною діяльністю підприємства
| Притоки, тис. грн. | Відтоки, тис. грн. | ||
| Грошова виручка від реалізації продукції | 637,1 | Платежі по рахунках постачальників і підрядників | 45,1 |
| Погашення дебіторської заборгованості | 53,6 | Виплати по заробітній платі | - |
| Відрахування в бюджет та позабюджетні фонди | 51,8 | ||
| Надходження від продажу бартеру | - | Виплата процентів за кредит | 488,3 |
| Аванси, отримані від покупців | 526,4 | Відрахування на соціальну сферу | - |
| Інші надходження від операційної діяльності | - | Інші видатки від операційної діяльності | 87,3 |
| Разом: | 1217,1 | Разом: | 672,5 |
Чистий рух грошових коштів від операційної діяльності складає:
1217,1 - 672,5 = 544,6 (тис.грн.)
Таблиця 2 – Потоки грошових коштів за інвестиційною діяльністю
| Притоки, тис. грн. | Відтоки, тис. грн. | ||
| Продаж основних засобів, нематеріальних активів | 192,3 | Придбання основних засобів, нематеріальних активів | 553 |
| Дивіденди, проценти від довгострокових фінансових вкладень | - | Капітальні вкладення | - |
| Повернення інших фінансових вкладень | - | Довгострокові фінансові вкладення | - |
| Інші надходження | - | Інші платежі | - |
| Разом: | 192,3 | Разом: | 553 |
Чистий рух коштів від інвестиційної діяльності складає:
192,3 – 553 = - 260,7 (тис.грн.)
Таблиця 3 – Потоки грошових коштів за фінансовою діяльністю
| Притоки, тис. грн. | Відтоки, тис. грн. | ||
| Короткострокові кредити й позики | - | Повернення короткострокових кредитів й позик | 305 |
| Довгострокові кредити й позики | - | Повернення довгострокових кредитів й позик | - |
| Надходження від емісії акцій | - | Виплата дивідендів | - |
| Цільове фінансування | - | Погашення векселів | - |
| Інші надходження | - | Інші платежі | - |
| Разом: | 0 | Разом: | 305 |
Чистий рух коштів від фінансової діяльності складає:
0 – 305 = - 305 (тис.грн.)
Операційна діяльність підприємства є основним джерелом прибутку. Притоки від основного виду діяльності перевищують відтоки на 544,6 тис. грн. Це є позитивним в напрямі діяльності підприємства. Дана величина більша за суму видатків (672,5 тис. грн.). Це говорить про те, що підприємство в змозі забезпечити себе своїми коштами.
Відтоки по інвестиційній діяльності перевищують притоки на суму в 260,7 тис. грн.
Рух коштів у результаті інвестиційної діяльності на аналізованому підприємстві у звітному періоді складався з придбання необоротних активів. У звітному періоді видатки від придбання необоротних активів склали 553 тис.грн.
Що стосується фінансової діяльності підприємства, то протягом року не спостерігається притоків грошових коштів. Це говорить про те, що підприємство не здійснювало короткострокових чи довгострокових кредитів та позик. Спостерігається погашення позики минулого періоду. Чистий рух коштів від фінансової діяльності складає – -305 тис.грн.
Cash-flow являє собою рух грошових коштів в результаті діяльності суб’єкта господарювання.
Отже, сash-flow = 544,6 - 260,7 - 305 = - 21,1(тис.грн.)
Розрахуємо показники сash-flow:
Показник тривалості погашення заборгованості. Визначається шляхом ділення позичкового капіталу нетто (зменшеного на суму грошових коштів, їх еквівалентів, поточних фінансових інвестицій та чистої реалізаційної вартості поточної дебіторської заборгованості) на Cash-flow операційний:
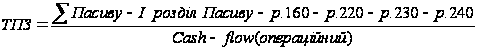 (1.1)
Отримаємо:
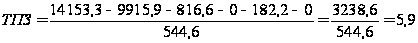 .
Цей показник показує, що підприємству необхідно майже 6 років (за даного рівня операційного Cash-flow), щоб розрахуватися зі своїми боргами за рахунок результатів операційної діяльності. Чим менший даний показник, тим швидше підприємство може розрахуватися зі своїми боргами. Даний показник свідчить про нормальну ситуацію з погляду перспектив виконання підприємством своїх зобов’язань.
Показник обернено пропорційний до тривалості погашення заборгованості. Цей показник визначається як відношення Cash-flow до заборгованості (нетто). Показує здатність підприємства розраховуватись зі своїми зобов’язаннями за рахунок грошових надходжень від операційної діяльності.
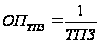 (1.2)
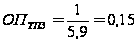
Розрахований показник не досить високий. Це свідчить про те, що дане підприємство не в змозі розрахуватися з усіма своїми боргами за допомогою лише операційних надходжень.
Показник самофінансування інвестицій, %. Визначається шляхом ділення операційного Cash-flow на величину чистих інвестицій (сума приросту нематеріальних активів, основних засобів і довгострокових фінансових інвестицій). Показує частку інвестицій, профінансовану за рахунок внутрішніх джерел. Чим вищий цей показник, тим менше підприємство вдалося до залучення зовнішніх фінансових ресурсів при фінансуванні інвестицій:
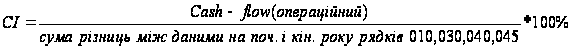 (1.3)
Отримаємо:
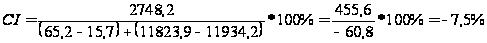
Отже, можна сказати про те, що підприємству певним чином вдавалося до залучення зовнішніх фінансових ресурсів при фінансуванні інвестицій. Від’ємне значення розрахованого показника свідчить про те, що підприємство зовсім не використовувало власні фінансові ресурси при фінансуванні інвестицій.
4. Чиста Cash-flow-маржа, % - показує відношення Cash-flow (операційного) до обороту від реалізації продукції. Характеризує величину Cash-flow, яка припадає на одиницю обороту від реалізації. Показує скільки процентів виручки від реалізації залишається на підприємстві після здійснення всіх платежів у рамках операційної діяльності:
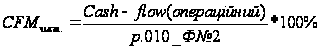 (1.4)
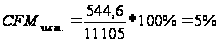
Даний показник показав, що 5 % виручки від реалізації залишається на підприємстві після здійснення всіх платежів у рамках операційної діяльності.
5. Показник відношення Cash-flow до власного капіталу. Показує чистий грошовий потік на одиницю власного капіталу:
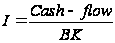 (1.5)
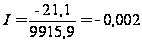 (тис.грн.)
Даний показник відношення Cash-flow до власного капіталу складає: -0,002 тис.грн. чистого грошового потоку на одиницю власного капіталу.
Таким чином, щоб розрахуватися зі своїми боргами за рахунок операційних надходжень підприємству необхідно майже 6 років.
Після здійснення всіх платежів у рамках операційної діяльності на підприємстві залишається 5% виручки від реалізації.
Дане підприємство здатне до самофінансування за рахунок залучення тільки зовнішніх фінансових ресурсів, воно зовсім не використовувало власні фінансові ресурси при фінансуванні інвестицій.
Горизонтальний та вертикальний аналіз фінансової звітності
Для проведення горизонтального та вертикального аналізу фінансової звітності необхідно скласти порівняльний аналітичний баланс.
Таблиця 9 – Порівняльний аналітичний баланс
| Найменування статей | Код рядка | Базовий період | Поточний період | Зміни | |||||||
| Абсолютні величини, тис. грн. | Відносні величини, % | Абсолютні величини, тис. грн. | Відносні величини, % | В абсолют. величинах, тис. грн. | В структурі, % | Темпи росту, % | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |||
| Актив | |||||||||||
|
1.Нематеріал. активи: -Залишкова вартість |
010 | 15,7 | 0,11 | 65,2 | 0,46 | 49,50 | 0,35 | 415,29 | |||
| -Первісна вартість | 011 | 20,2 | 0,14 | 73,1 | 0,52 | 52,90 | 0,37 | 361,88 | |||
| -Накопичена амортизація | 012 | 4,5 | 0,03 | 7,9 | 0,06 | 3,40 | 0,02 | 175,56 | |||
| Незавершене будівництво | 020 | 1,8 | 0,01 | 6 | 0,04 | 4,20 | 0,03 | 333,3 | |||
|
Основні засоби: -Залишкова вартість |
030 | 11934,2 | 84,20 | 11823,9 | 83,54 | -110,30 | -0,66 | 99,08 | |||
| -Первісна вартість | 031 | 15772,3 | 111,28 | 15695,3 | 110,89 | -77,00 | -0,39 | 99,51 | |||
| -Знос | 032 | 3838,1 | 27,08 | 3871,4 | 27,35 | 33,30 | 0,27 | 100,87 | |||
| Відстрочені податкові активи | 060 | 37,60 | 0,27 | 114,60 | 0,81 | 77,00 | 0,54 | 304,79 | |||
| Усього за розділом І | 080 | 11989,3 | 84,59 | 12009,7 | 84,85 | 20,40 | 0,26 | 100,17 | |||
|
2. Оборотні активи Виробничі запаси |
100 | 455,4 | 3,21 | 512,6 | 3,62 | 57,20 | 0,41 | 112,56 | |||
| Незавершене виробництво | 120 | 0,20 | 0,00 | 22,00 | 0,16 | 21,80 | 0,15 | 11000,00 | |||
| Готова продукція | 130 | 543,7 | 3,84 | 411,2 | 2,91 | -132,50 | -0,93 | 75,63 | |||
| Товари | 140 | 102,00 | 0,72 | 20,5 | 0,14 | -81,50 | -0,57 | 20,10 | |||
| Дебіторська заборгованість за товари, роботи, послуги: | |||||||||||
| -Чиста реаліз. вартість | 160 | 522,6 | 3,69 | 816,6 | 5,77 | 294,00 | 2,08 | 156,26 | |||
| -Первісна вартість | 161 | 531,8 | 3,75 | 818 | 5,78 | 286,20 | 2,03 | 153,82 | |||
| -Резерв сумнівних боргів | 162 | 9,2 | 0,06 | 1,4 | 0,01 | -7,80 | -0,06 | 15,22 | |||
| Дебіторська заборгованість: -за рахунками з бюджетом | 170 | 89,4 | 0,63 | 0,00 | 0,00 | -89,40 | -0,63 | 0,00 | |||
| -за виданими авансами | 180 | 28,10 | 0,20 | 9,00 | 0,06 | -19,10 | -0,13 | 32,03 | |||
| Інша поточна дебіторська заборгованість | 210 | 139,1 | 0,98 | 169,5 | 1,20 | 30,40 | 0,22 | 121,85 | |||
| Грошові кошти в нац. валюті | 230 | 303,3 | 2,14 | 182,2 | 1,29 | -121,10 | -0,85 | 60,07 | |||
| Усього за розділом ІІ | 260 | 2183,8 | 15,41 | 2143,6 | 15,15 | -40,20 | -0,26 | 98,16 | |||
| 3. Витрати майбутніх періодів | 270 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |||
| Баланс | 280 | 14173,1 | 100,00 | 14153,3 | 100,00 | -19,80 | 0,00 | 99,86 | |||
| Пасив | |||||||||||
|
1. Власний капітал Статут. капітал |
300 | 1290,2 | 9,10 | 1290,2 | 9,12 | 0,00 | 0,01 | 100,00 | |||
| Інший додатковий капітал | 330 | 7652 | 53,99 | 7396,7 | 52,26 | -255,30 | -1,73 | 96,66 | |||
| Резервний капітал | 340 | 75,5 | 0,53 | 216,6 | 1,53 | 141,10 | 1,00 | 286,89 | |||
| Нерозподілений прибуток (непокритий збиток) | 350 | 767,1 | 5,41 | 1012,4 | 7,15 | 245,30 | 1,74 | 131,98 | |||
| Усього за розділом І | 380 | 9784,8 | 69,04 | 9915,9 | 70,06 | 131,10 | 1,02 | 101,34 | |||
| Забезпечення виплат персоналу | 400 | 25,40 | 0,18 | 7,60 | 0,55 | 52,20 | 0,37 | 305,51 | |||
| Інші забезпечення | 410 | 493,70 | 3,84 | 487,00 | 3,44 | -6,70 | -0,04 | 98,64 | |||
| Усього за розділом ІІ | 430 | 519,10 | 3,66 | 564,60 | 3,99 | 45,50 | 0,33 | 108,77 | |||
|
3.Довгострокові зобов’язання Довгострокові кредити банків |
440 | 2775 | 19,58 | 2470 | 17,45 | -305,00 | -2,13 | 89,01 | |||
| Усього за розділом ІІІ | 480 | 2775 | 19,58 | 2470 | 17,45 | -305,00 | -2,13 | 89,01 | |||
| Кредиторська заборгованість за товари, роб., послуги | 530 | 636,8 | 4,49 | 424,6 | 3,00 | -212,20 | -1,49 | 66,68 | |||
| З одержаних авансів | 540 | 168,5 | 1,19 | 409 | 2,89 | 240,50 | 1,70 | 242,73 | |||
| З бюджетом | 550 | 77,5 | 0,55 | 134,5 | 0,95 | 57,00 | 0,40 | 173,55 | |||
| Зі страхування | 570 | 40,7 | 0,29 | 29,5 | 0,21 | -11,20 | -0,08 | 72,48 | |||
| З оплати праці | 580 | 107,7 | 0,76 | 142,5 | 1,01 | 34,80 | 0,25 | 132,31 | |||
| З учасниками | 590 | 0 | 0,00 | 14,6 | 0,10 | 14,60 | 0,10 | 0 | |||
| Інші поточні зобов’язання | 610 | 54,8 | 0,39 | 39,9 | 0,28 | -14,9 | -0,10 | 72,81 | |||
| Усього за розділом ІV | 620 | 1094,2 | 7,72 | 1202,8 | 8,50 | 108,60 | 0,78 | 109,93 | |||
| Баланс | 640 | 14173,1 | 100,00 | 14153,3 | 100,00 | -19,80 | 0,00 | 99,86 | |||
Після складання порівняльного аналітичного балансу і проведення необхідних розрахунків ми одержали ряд найважливіших показників, які характеризують фінансово-майновий стан підприємства. Це:
Загальна вартість майна підприємства:
Базовий період – 14173,1 тис. грн.
Звітний період – 14153,3 тис. грн.
Вартість необоротних активів:
Базовий період – 11989,3 тис. грн.
Звітний період – 12009,7 тис. грн.
Вартість мобільних (оборотних) активів:
Базовий період – 2183,8 тис. грн.
Звітний період – 2143,6 тис. грн.
Самі по собі ці показники не дають чіткого уявлення про стан майна підприємства. Для отримання об’єктивної інформації про зміни в майновому стані, дослідження структури балансу і аналізу напрямків змін балансових статей слід провести вертикальний та горизонтальний аналіз на основі порівняльного аналітичного балансу.
В першу чергу звернемо увагу на зміни в майні підприємства. Бачимо, що вартість майна у звітному періоді зменшилась на 19,8 тис.грн. у порівнянні з базовим. Таке зменшення вартості майна може свідчити про недостатньо розширений господарський оборот підприємства, що в цілому не є позитивною рисою для всього підприємства, на початок звітного періоду використання фінансових ресурсів було більш ефективним, ніж на кінець звітного періоду.
Проаналізуємо більш конкретно структуру активів ВАТ "РВК" Деснянська правда".
В структурі активу балансу найбільшу питому вагу стали займати необоротні активи. Це свідчить про те, що підприємство має потребу у великих обсягах основних фондів. Так на початок звітного періоду вартість основних засобів підприємства становила 11934,2 тис. грн., що на 110,3 тис. грн. більше ніж на кінець звітного періоду. Але при цьому зменшилась питома вага основних фондів в структурі активу, так на початок звітного періоду вони складали 84,20% структури майна, а вже на кінець звітного періоду - 83,54 %. Частка необоротних активів на кінець звітного періоду склала 84,85%, отже підприємство має важку структуру активів. Даний показник говорить про значні накладні витрати і високу чутливість до зміни виручки. Тобто дане підприємство фінансово не стійке, при зміни ситуації на ринку зазнає великих змін, відповідно, не завжди в кращу сторону.
На кінець звітного періоду спостерігається зменшення готової продукції на 132,5 тис. грн., що свідчить про зменшення підприємством на кінець звітного періоду обсягів виробництва готової продукції, що загалом не є позитивним фактором.
На кінець звітного періоду спостерігається стрімке зменшення дебіторської заборгованості за розрахунками, це пояснюється тим, що кошти, які були винні підприємству повернулися майже в повному обсязі.
Важливо в подальшому аналізі звернути увагу на зміну швидкості обігу оборотних засобів. Чим вище швидкість обігу запасів і дебіторської заборгованості, тим ефективніше працює підприємство.
Також можна сказати про стрімке збільшення дебіторської заборгованості за товари, роботи, послуги. Так на початок звітного періоду вона складала 522,6 тис. грн., а на кінець – 816,6 тис. грн. Такий стан дебіторської заборгованості свідчить про добрий стан розрахунків із споживачами. Але, якщо і в подальшому спостерігатиметься стрімке зростання дебіторської заборгованості за товари, роботи, послуги, то у підприємства можуть виникнути фінансові труднощі, і щоб дебітори швидше повертали заборгованість підприємство може розробити ряд заходів. Наприклад можна постійним клієнтам надавати знижки. А клієнтам із дуже великим строком заборгованості встановити пеню.
Частка заборгованості перевищує частку грошових коштів у структурі активу (на кінець звітного періоду частка заборгованості склала 12,89%, а частка грошових коштів – 1,29%). Це говорить про те, що підприємство має проблеми з маркетинговою політикою підприємства, а також переважно не грошовим характером розрахунків.
Великий вплив на фінансовий стан здійснює стан виробничих запасів. З метою нормального ходу виробництва і збуту продукції запаси повинні бути оптимальними. Обсяг виробничих запасів у звітному році (512,6 тис. грн.) в порівнянні з попереднім базовим роком (455,4 тис. грн.) зріс на 57,2тис. грн. В той же час обіговість оборотного капіталу у звітному році склала 11105/2143,6 = 5,18; а у базовому – 10457/2183,8 = 4,79. Таким чином обіговість капіталу зросла на 8%. Будь-який ріст вартості запасів повинен супроводжуватися таким же (або більшим) ростом обіговості оборотного капіталу. Оскільки підприємство накопичило велику кількість запасів, які не використовуються у виробництві, то це може свідчити про спад активності підприємства, уповільнення обіговості оборотного капіталу. Тобто підприємство пригальмувало випуск нової продукції, внаслідок чого використання оборотного капіталу стало меншим.
Для того щоб дати узагальнюючу оцінку руху необоротних активів необхідно розрахувати коефіцієнт зношування, коефіцієнт придатності, коефіцієнт поновлення і коефіцієнт вибуття основних засобів (дані для розрахунків коефіцієнту вибуття та коефіцієнту поновлення містяться в формі № 5 «Примітки до річної фінансової звітності»).
– Коефіцієнт зношування основних засобів (Кзн.) – характеризує частку вартості основних засобів, яка була списана на витрати в попередніх періодах, в первісній вартості. Доповненням цього показника до 100 % (або одиниці) є коефіцієнт придатності основних засобів (Кпр.):
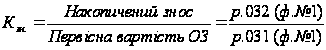 (1.6)
 .
(1.7)
Маємо:
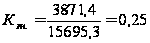
 =
1- 0,25 = 0,75.
Ці показники є умовними, оскільки вони залежать від методу нарахування амортизації. Таким чином коефіцієнт зносу не відображає фактичного зношення основних засобів, а коефіцієнт придатності не дає точної оцінки їх поточного стану. Проте являється небажаною умова:
Кзн. > 50%, а Кпр. < 50 %. На ВАТ "РВК"Деснянська правда" такої ситуації не спостерігається, а отже методи, які застосовуються для нарахування амортизації правильні.
– Коефіцієнт поновлення основних засобів (Кпон.) – визначає частину нових основних засобів на кінець звітного періоду в складі основних засобів:
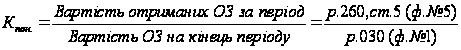 (1.8)
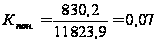 або
7 %.
З розрахунку даного показника видно, що 7% основних засобів, які були наявні на кінець звітного періоду, були отримані і введені в експлуатацію, тобто взяті на облік і баланс, протягом 2007 року.
– Коефіцієнт вибуття (Квиб.) – показує, яка частина ОЗ, з якими підприємство почало свою діяльність в звітному періоді, вибула з різних причин:
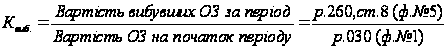 (1.9)
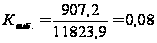 або
8%.
Тобто з вищенаведеного розрахунку ми бачимо, що невелика частина основних засобів, а саме лише 8 %, були виведені з експлуатації, тобто зняті з обліку і балансу протягом 2007 року з різних на те причин. Також можна зазначити, що з експлуатації було виведено на 1% більше основних засобів, ніж введено.
Проаналізуємо більш детально структуру пасиву балансу:
Дані пасиву балансу дозволяють визначити, які зміни відбулися у структурі власного і позичкового капіталу та скільки залучено у оборот підприємства довгострокових та короткострокових коштів. Тобто пасив балансу показує, звідки взялись кошти, спрямовані на формування майна підприємства.
1. У 2007 році відбулося зростання обсягу власного капіталу на 131,1 тис.грн., що є позитивною тенденцією.
Статутний капітал залишився незмінним. А обсяг іншого додаткового капіталу зменшився, але не значною мірою. Це може свідчити про непередбачувані витрати. А от збільшення величини нерозподіленого прибутку свідчить про зростання рівня чистого прибутку підприємства та величини резервного капіталу.
2. В структурі позикового капіталу теж відбулися зміни. Він був знижений до рівня 3672,8 тис.грн., що на 5% нижче, ніж у попередньому періоді.
- обсяг довгострокових зобов’язань у 2007 році зменшився на 305 тис.грн. за рахунок часткового погашення довгострокових кредитів банків.
- обсяг поточних зобов’язань у 2007 році був збільшений на 108,6 тис.грн. Це відбулося за рахунок збільшення поточних зобов’язань таких як одержання авансів, оплата праці, розрахунки з учасниками.
1.3 Аналіз фінансових коефіцієнтів діяльності підприємства
Таблиця 1.5. - Аналіз фінансових коефіцієнтів діяльності підприємства
| № п/п | Показники | Формула розрахунку | 2006 рік | 2007 рік | ||||||
| Напрямок аналізу: Операційний аналіз | ||||||||||
| 1. | Коефіцієнт зміни валових продаж |
|
|
|
||||||
| 2. | Коефіцієнт валового прибутку |
|
|
|
||||||
| 3. | Коефіцієнт операційного прибутку |
|
|
|
||||||
| 4. | Коефіцієнт чистого прибутку (прибутковість продаж) |
|
|
|
||||||
|
Напрямок аналізу: Аналіз операційних витрат(Аналіз дозволяє вияснити причини зміни показників прибутковості компанії і є доповненням операційного аналізу) |
||||||||||
| 5. | Коефіцієнт виробничої собівартості реалізованої продукції |
|
|
|
||||||
| 6. | Коефіцієнт витрат по реалізації |
|
|
|
||||||
| 7. | Коефіцієнт загальних і адміністративних витрат |
|
|
|
||||||
| 8. | Коефіцієнт процентних платежів |
|
|
|
||||||
| Напрямок аналізу: Управління активами | ||||||||||
| 9. | Обіговість активів |
|
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||