Финансовый менеджмент: понятия, задачи, рабочие приемы
Анализ ликвидности
Под ликвидностью подразумевается способность активов к быстрой и легкой мобилизации. Основные моменты банковской ликвидности находили свое отражение в экономической литературе, начиная со второй половины ХХ в., в связи с убыточной деятельностью государственных банков, а также с процессов образования коммерческих банков. Например, о важности соблюдения соответствия между сроками активных и пассивных операций с позиций ликвидности экономисты писали еще в конце ХIХ в.
Ликвидность - легкость реализации, продажи, превращения материальных или иных ценностей в денежные средства для покрытия текущих финансовых обязательств.
Ликвидность - способность активов превращаться в деньги быстро и легко, сохраняя фиксированной свою номинальную стоимость. Анализ ликвидности предприятия – анализ возможности для предприятия покрыть все его финансовые обязательства. Коэффициент ликвидности - показатель способности компании вовремя выполнять свои краткосрочные финансовые обязательства. Платежеспособность – это способность предприятия своевременно и в полном объеме погашать свои платежные обязательства.
Для анализа ликвидности необходимо составить платежный баланс.
Таблица 13
Платежный баланс аптечной сети «Я+» за 2005-2006 гг.
Активы |
Абсолютные показатели, тыс. руб. | Пассивы |
Абсолютные показатели, тыс. руб. | Платёжный излишек (недостаток) | |||
| 2005 год | 2006 год | 2005 год | 2006 год | 2005 год | 2006 год | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| А1 | 16 | 101 | П1 | 167 | 286 | -151 | -185 |
| А2 | 15 | 0 | П2 | 0 | 0 | +15 | 0 |
| А3 | 155 | 228 | П3 | 0 | 0 | +155 | +228 |
| А4 | 0 | 0 | П4 | 19 | 43 | -19 | -43 |
| БАЛАНС | 186 | 329 | БАЛАНС | 186 | 329 | 0 | 0 |
После составления платежного баланса рассчитывают следующие показатели:
Коэффициент абсолютной ликвидности:
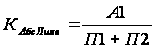 ,
норматив = 0,2 - 0,4;
(37)
Коэффициент быстрой ликвидности:
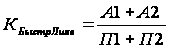 ,
норматив = 0,8 -1,0;
(38)
Коэффициент текущей ликвидности или коэффициент покрытия:
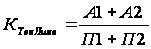 ,
(39)
Коэффициент восстановления:
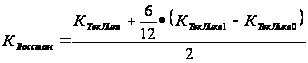 (40)
Таблица 14
Динамика коэффициентов ликвидности аптечной сети «Я+» за 2005-2006 гг.
| Наименование показателя | 2004 год | 2005 год | Изменение |
| 1 | 2 | 3 | 4 |
| Коэффициент абсолютной ликвидности | 0,10 | 0,35 | +0,25 |
| Коэффициент быстрой ликвидности | 0,19 | 0,35 | +0,16 |
| Коэффициент текущей ликвидности | 1,11 | 1,15 | +0,04 |
| Коэффициент восстановления | - | 0,59 | +0,59 |
Коэффициент абсолютной ликвидности в 2005 году находится ниже нормативного значения (0,2) и составляет 0,1, что говорит о том, что предприятие не в полной мере обеспечено средствами для своевременного погашения наиболее срочных обязательств за счет наиболее ликвидных активов, а в 2006 году данный коэффициент составляет уже 0,35.
Коэффициент промежуточной (быстрой) ликвидности показывает, какая часть краткосрочной задолженности может быть погашена за счет наиболее ликвидных и быстро реализуемых активов. Нормативное значение показателя - 0,6 - 0,8, означающее, что текущие обязательства должны покрываться на 60-80% за счет быстрореализуемых активов. В 2005 году значение данного показателя составляет 0,19, а в 2006 году – 0,35. Значения коэффициентов промежуточной ликвидности очень малы, но то, что коэффициент увеличивается можно расценивать как положительную тенденцию.
Коэффициент текущей ликвидности и в 2005 и в 2006 году находится ниже нормативного значения (2), что говорит о том, что значение коэффициента слишком низко и предприятие не в полной мере обеспечено собственными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств. В прошлом году значение показателя текущей ликвидности составило 1,11, в отчетном году значение увеличилось и составило 1,15.
Анализ вероятности банкротства
Анализ вероятности банкротства можно провести по степени критериев.
Таблица 15
Вероятность банкротства аптечной сети «Я+» по степени критериев за 2005-2006гг.
| Показатели | 2005год | 2006год |
| 1 | 2 | 3 |
| Внеоборотные активы | - | - |
| Оборотные активы | 186 | 329 |
| Капитал и резервы | 19 | 43 |
| Долгосрочные обязательства | - | - |
| Кредиторская задолженность | 167 | 286 |
| Выручка от продаж | 1655 | 1211 |
| R текущей ликвидности | 1,11 | 1,15 |
| R обеспеченности | 0,10 | 0,13 |
| R восстановления | - | 0,59 |
| R текущей платёжеспособности, мес. | 1,2 | 2,8 |
Организация Аптечная сеть «Я+» имеет не удовлетворительную структуру баланса, коэффициент восстановления меньше 1 и организация должна быть признана банкротом.
Существует много методик определения вероятности банкротства. Наибольшую известность в этой области получила работа известного западного экономиста Э. Альтмана, разработавшего с помощью аппарата множественного дискриминантного анализа (Multiple-discriminant analysis, MDA) методику расчета индекса кредитоспособности. Этот индекс позволяет в первом приближении разделить хозяйствующие субъекты на потенциальных банкротов и небанкротов.
Индекс Альтмана представляет собой функцию от некоторых показателей, характеризующих экономический потенциал предприятия и результаты его работы за истекший период. В общем виде индекс кредитоспособности (Z) имеет вид:
Z = 3,3 • К1, + 1,0 • К2 + 0,6 • К3 + 1,4 • К4 + 1,2 • К5 , (41)
где показатели К1, К2, К3, К4, К5 рассчитываются по следующим алгоритмам:
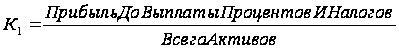 (42)
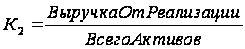 (43)
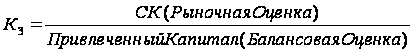 (44)
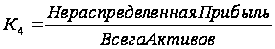 (45)
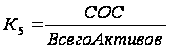 (46)
Критическое значение индекса Z рассчитывалось Альтманом по данным статистической выборки изучаемой им совокупности предприятий и составило 2,675. Расчетное значение индекса кредитоспособности каждого предприятия сопоставляется с критической величиной, и определяется степень возможного банкротства.
Если расчетный индекс анализируемого предприятия больше критического (Z > 2,675), то оно имеет достаточно устойчивое финансовое положение, если ниже критического (Z < 2,675), вероятность банкротства существенна.
Степень вероятности банкротства на основании индекса Альтмана может быть детализирована в зависимости от его уровня (см. таблицу 16)
Таблица 16
Значения Z-показателя Е. Альтмана
| Значение Z | Вероятность банкротства |
| 1 | 2 |
| менее 1,8 | очень высокая |
| от 1,81 до 2,7 | высокая |
| от 2,71 до 2,99 | средняя |
| от 3,0 | низкая |
Значения данного показателя должны изучаться в динамике.
Анализ вероятности наступления банкротства Аптечная сеть «Я+» сведен в таблицу 17.
Таблица 17
Анализ вероятности банкротства по Альтману аптечной сети «Я+» за 2005-2006 годы.
| Показатели | 2004 год | 2005 год | Изменение | Темп прироста,% |
| 1 | 2 | 3 | 4 | 5 |
| К1 | 0,17 | 0,09 | -0,08 | 53 |
| К2 | 8,90 | 3,70 | -5,2 | 42 |
| К3 | 0,11 | 0,15 | +0,04 | 136 |
| К4 | 0,05 | 0,10 | +0,05 | 200 |
| К5 | 0,10 | 0,13 | +0,13 | 130 |
| Z-счет | 9,717 | 4,383 | -5,334 | 45 |
В результате анализа вероятности банкротства с помощью Z-счета Альтмана, можно сделать вывод, что вероятность банкротства очень низкая. Большинство значений коэффициентов за анализируемый период выросло, но в итоге значение показателя «Z-счет» значительно уменьшилось. И можно сделать прогноз, что уже в следующем 2007 году значение данного показателя может составить 1,972 (4,383*45%). И если, предприятием не будут приняты меры по увеличению значений коэффициентов К1 и К2, то организация будет иметь высокую вероятность банкротства.
Также большое распространение получила четырехфакторная модель предсказания банкротства, предложенная ученым Таффлером в 1977 году. Но главным недостатком данной модели, на мой взгляд, является то, что она пригодна в основном для анализа компаний, акции которых котируются на биржах.
Выводы и предложения
Финансовый менеджмент на современном этапе рыночных отношений это один важнейших инструментов регулирования движения финансовых ресурсов уда также так же входит управление текущей деятельностью предприятия, инвестициями, управление денежными средствами, учета фактора времени в финансовых расчетах, управление финансовыми рисками, внутри фирменное финансовое планирование, финансовый анализ на предприятии, налогообложение предпринимательской деятельности, ценовая политика предприятия, управление инвестиционным портфелем, аудит на предприятии, финансовое взаимоотношения предприятия с контролирующими органами, взаимоотношение предприятия с кредитными органами и т.д.
Эффективное управление выше перечисленными разделами финансового менеджмента обеспечивает экономически эффективную деятельность предприятия, т.е. получение прибыли, что частично раскрывает поставленную тему курсовой работы.
Подводя итог, можно сказать, что за анализируемый период деятельности Аптечной сети «Я+» (2005-2006 годы) ключевыми стали следующие моменты:
1. Динамику изменения актива баланса можно назвать положительной, в первую очередь за счет увеличения валюты баланса за рассматриваемый период.
2. Изменение за анализируемый период структуры пассивов следует признать в подавляющей части негативным.
3. За анализируемый период значения большинства показателей рентабельности увеличились, что следует скорее рассматривать как положительную тенденцию.
4. Анализ типа финансовой устойчивости предприятия в динамике, показа, что финансовая устойчивость предприятия не изменилось за 2005-2006 гг. и по трехкомпонентному показателю финансовой устойчивости ее можно охарактеризовать как кризисное финансовое положение (0,0,0). Соответственных источников формирования запасов нет, и запасы формируются за счет кредиторской задолженности, которая используются не по назначению.
5. По результатам анализа трудовых ресурсов можно сделать вывод, что предприятие на данный момент полностью обеспечено трудовыми ресурсами. Но так как штатных единиц мало, то при расширении предприятия следует помнить, что потребуется дополнительная рабочая сила.
При анализе использования фонда заработной платы было выяснено, что фонд оплаты труда увеличился на 9627 руб. Влияние оказали следующие факторы:
А) При увеличении численности персонала на 3 человека фонд оплаты труда увеличился на 5475 руб.;
Б) При увеличении среднегодовой заработной платы 1 работника в месяц на 4152 руб. фонд оплаты труда увеличился на 4152 руб.
В) Фонд рабочего времени по сравнению с 2004 годом в 2005 увеличился на 6570 часов. При этом возрастание численности работников на 3 человека привело к увеличению фонда рабочего времени на 5850 часов. Но так же следует отметить, что количество дней отработанных 1 работником сократилось на 5 и это вызвало снижение анализируемого показателя на 300 часов. А увеличение средней продолжительности рабочего дня на 0,5 часа, привело к возрастанию фонда рабочего времени на 1020 часов.
В целом по курсовой работе можно сделать вывод, что управление финансами занимает одну из первых позиций в сфере управление предприятием (организацией) и дает возможность в полном объеме осуществлять предпринимательскую деятельность, будь то в производственной сфере или в сфере предоставления услуг.
Список литературы
1. Балабанов И.Т. Основы финансового менеджмента. Как управлять экономикой. – М.: Финансы и статистика, 2005. – 349 с.
2. Баканов М.И., Шеремет А.Д. Теория анализа хозяйственной деятельности: Учебник. - М.: Финансы и статистика, 2004. – 358 с.
3. Берстайн Л.А. Анализ финансовой отчетности.- М.: Финансы и статистика, 2004. – 126 .
4. Борисов Л.П. Оценка результатов финансово-хозяйственной деятельности предприятия/ Консультант, № 8, 2005. – 275 с.
5. Бороненкова С.А. Управленческий анализ: Учеб. Пособие.- М.: Финансы и статистика, 2005. – 267 с.
6. Быкадоров В.Л., Алексеев П.Д. Финансово-экономическое состояние предприятия. Практическое пособие. - М.: Издательство "ПРИОР", 2005. – 115 с.
7. Вакуленко Т. Г.. Фомина Л. Ф. Анализ бухгалтерской (финансовой) отчетности для принятия управленческих решений. – С-Пб.: Издательский торговый дом «Герда». 2004. – 288 с.
8. Ван Хорн Дж. К. Основы управления финансами. Пер. с англ. / Гл. ред. серии Я. В. Соколов. - М.: Финансы и статистика. 2005. – 180 с.
9. Вещунова И. Л., Фомина Л. Ф. Бухгалтерский учет на предприятиях различных форм собственности: Учеб.-практич. пособие. – С-Пб.: Издательский торговый дом «Герда», 2005. – 264 с.
10. Григорьев Ю.А. Проблемы определения платежеспособности предприятия// Консультант, № 23. – 2004. – 88 с.
11. Григорьев Ю.А. Рентабельность предприятия и проблемы совершенствования отчетности// Консультант. № 21. - 2005. – 83 с.
12. Донцова Л.В., Никифорова Н.А. Анализ бухгалтерской отчетности. - М.: ДИС, 2005. – 197 с.
13. Друри К. Введение в управленческий и производственный учет: пер. с англ./под ред. Табалиной С.Д. - М.: Аудит, Юнити, 2004. – 132 с.
14. Ефимова О.В. Анализ финансово-хозяйственной деятельности предприятия. - М.: Дело и Сервис, 2006. – 134 с.
15. Жминько С.И. Финансовый учет на предприятиях. - Ростов-на-Дону: изд. "Феникс", 2005. – 333 с.
16. Захарьин В. Р. Налоговый учет затрат на производство. - М.: Издательство «Дело и Сервис». 2005. – 160 с.
17. Карзаева И. К Оценка и ее роль в учетной и финансовой политике организации. - М.: Финансы и статистика. 2005. – 224 с.
18. Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. - М.: Финансы и статистика, 2005. – 213 с.
19. Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия. Учебник. - М.: ООО «ТК Велби», 2004. – 356 .
20. Ковалев В.В., Патров В.В. Как читать баланс. - М.: Финансы и статистика, 2004. – 143 с.
21. Крейнина М.Н. Финансовое состояние предприятия. Методы оценки. – М.: ДиС, 2005. – 237 с.
22. Крейнина М.Н. Финансовый менеджмент. – М.: ДиС, 2006. – 303 с.
23. Крыньский Х.Э. Математика для экономистов. / Под ред. Баренгольца М.И. - М.: Статистика, 2005. – 127 с.
24. Павлова Л.П. Финансовый менеджмент. - М.: ИНФРА-М, 2005.- 516 с.
25. Репин В.В. Внедрение управления финансами предприятия//Консультант, № 18, 2005. - 49 с .
Приложения
Приложение А Бухгалтерский
Аналитический баланс аптечной сети «Я+»
| АКТИВ | Код стр. | На конец 2003 года | На конец 2004 года | На конец 2005 года | На конец 2006 года |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||||
| Нематериальные активы | 110 | ||||
| В том числе: | |||||
| организационные расходы | 111 | ||||
| патенты, лицензии и др. | 112 | ||||
| Основные средства | 120 | 21300 | 22521 | 27027 | 46393 |
| В том числе: | |||||
| здания, машины, оборудование | 122 | 20338 | 20977 | 26283 | 46384 |
| Незавершенное строительство | 130 | 1576 | 4046 | 17735 | 46172 |
| Долгосрочные финансовые вложения | 140 | ||||
| В том числе: | |||||
| Инвестиции в дочерние общества | 141 | ||||
| Итого по разделу I | 190 | 22901 | 26590 | 44785 | 46949 |
| II. ОБОРОТНЫЕ АКТИВЫ | |||||
| Запасы | 210 | 35704 | 28639 | 26920 | 26770 |
| В том числе: | |||||
| сырье, материалы и др. | 211 | 26852 | 25717 | 20951 | 20881 |
| затраты в незавершенном производстве | 213 | 983 | 786 | 1361 | 1400 |
| готовая продукция и товары для перепродажи | 214 | 3184 | 2116 | 4514 | 4285 |
| расходы будущих периодов | 216 | 52 | 20 | 94 | 204 |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 1031 | 2132 | 6037 | 2304 |
| Дебиторская задолженность (в течение 12 месяц.) | 240 | 7911 | 12416 | 14971 | 22778 |
| В том числе: | |||||
| покупатели и заказчики | 241 | 5106 | 4377 | 6211 | 6014 |
| векселя к получению | 242 | ||||
| прочие дебиторы | 246 | 1356 | 5826 | 6472 | 6046 |
| Денежные средства | 260 | 449 | 2713 | 1411 | 263 |
| В том числе: | |||||
| касса | 261 | 7 | 2 | 2 | 6 |
| расчетные счета | 262 | 442 | 2711 | 1404 | 252 |
| валютные счета | 263 | 5 | 5 | ||
| прочие денежные средства | 264 | ||||
| Прочие оборотные активы | 270 | ||||
| задолженность федерального бюджета | 271 | ||||
| Итого по разделу II | 290 | 45095 | 45900 | 49339 | 52125 |
| Баланс | 399 | 67996 | 72490 | 94124 | 99074 |
| ПАССИВ | Код стр. | На конец 2003 года | На конец 2004 года | На конец 2005 года | На конец 2006 года |
| III. КАПИТАЛ И РЕЗЕРВЫ | |||||
| Уставной капитал | 410 | 138 | 138 | 138 | 138 |
| Добавочный капитал | 420 | 32925 | 32842 | 36367 | 42196 |
| Резервный капитал | 430 | 11 | 11 | 11 | 11 |
| В том числе: | |||||
| резервные фонды, образованные в соответствии с законодательством | 431 | ||||
| резервы, образованные в соответствии с учредительными документами | 432 | 11 | 11 | 11 | 11 |
| Фонд социальной сферы | 440 | ||||
| Целевые финансирование и поступления | 450 | ||||
| Нераспределенная прибыль прошлых лет | 460 | 1984 | 605 | 16275 | 10446 |
| Непокрытый убыток прошлых лет | 465 | ||||
| Нераспределенная прибыль отчетного года | 470 | 7232 | Х | 8102 | |
| Непокрытый убыток отчетного года | 475 | Х | |||
| Итого по разделу III | 490 | 35058 | 40828 | 52791 | 60893 |
| IV. ДОЛГОСРОЧНЫЕ ПАССИВЫ | |||||
| Заемные средства | 510 | ||||
| В том числе: | |||||
| прочие займы, подлежащие погашению более чем через 12 мес. | 512 | ||||
| Прочие долгосрочные пассивы | 520 | ||||
| Итого по разделу V | 590 | ||||
| V. КРАТКОСРОЧНЫЕ ПАССИВЫ | |||||
| Заемные средства | 610 | 4600 | 0 | 10875 | 12000 |
| В том числе: | |||||
| кредиты банков, подлежащие погашению в течение 12 мес. | 611 | 4600 | 0 | 10875 | 12000 |
| Кредиторская задолженность | 620 | 26314 | 27523 | 24783 | 22295 |
| В том числе: | |||||
| поставщики и подрядчики | 621 | 6670 | 7655 | 9410 | 8911 |
| по социальному страхованию и обеспечению | 624 | 940 | 1806 | 3643 | 4641 |
| задолженность перед дочерними и зависимыми обществами | 625 | 990 | 959 | 1398 | 1126 |
| задолженность перед бюджетом | 626 | 10982 | 6891 | 6239 | 3338 |
| авансы полученные | 627 | 1439 | 8518 | 2369 | 2798 |
| прочие кредиторы | 628 | 5293 | 1694 | 1724 | 1481 |
| Расчеты по дивидендам | 630 | 123 | 207 | 178 | 171 |
| Доходы будущих периодов | 640 | ||||
| Фонды потребления | 650 | 1901 | 3932 | 5497 | 3091 |
| Резервы предстоящих расходов и платежей | 660 | ||||
| Итого по разделу V | 690 | 32938 | 31662 | 41333 | 38181 |
| Баланс | 699 | 67996 | 72490 | 94124 | 99074 |
Приложение Б Отчет о прибылях и убытках
Отчет о прибылях и убытках
| Показатель | Код стр. | На конец 2003 года | На конец 2004 года | На конец 2005 года | На конец 2006 года |
| Выручка от реализации продукции | 10 | 161544 | 203649 | 256953 | 328061 |
| готовая продукция | 11 | 150035 | 188877 | 248384 | 319671 |
| материалы | 12 | 11162 | 14119 | 7105 | 7270 |
| Себестоимость реализованных товаров | 20 | 134425 | 167462 | 202894 | 274034 |
| готовая продукция | 21 | 125182 | 155536 | 195527 | 267390 |
| материалы | 22 | 9061 | 11329 | 6072 | 5741 |
| Валовая прибыль | 29 | 27119 | 36187 | 54059 | 54026 |
| Коммерческие расходы | 30 | 1869 | 2868 | 3699 | 4126 |
| Прибыль (убыток) от реализации | 50 | 10955 | 14780 | 22898 | 19458 |
| Проценты к уплате | 70 | ||||
| Доходы от участия в др. организациях | 80 | ||||
| Прочие операционные доходы | 90 | 11441 | 329 | 2481 | 269 |
| Прочие операционные расходы | 100 | 14249 | 1746 | 3427 | 3172 |
| Прочие внереализационные расходы | 120 | 1248 | 427 | 2349 | 1129 |
| Прочие внереализационные доходы | 130 | 766 | 3417 | 4647 | 4434 |
| Прибыль (убыток) до налогообложения | 140 | 8629 | 10373 | 19654 | 13250 |
| Налог на прибыль | 150 | 2225 | 3224 | 7691 | 3281 |
| Прибыль от обычной деятельности | 160 | 6404 | 7149 | 11963 | 8102 |
| Чистая прибыль | 190 | 6404 | 7149 | 11963 | 9969 |
Приложение В Отчет о движении денежных средств
Отчет о движении денежных средств
| Показатель | код стр. | На конец 2003 года | На конец 2004 года | На конец 2005 года | На конец 2006 года |
| Остатки денежных средств на начало года | 10 | 107 | 449 | 2713 | 1411 |
| Поступило денежных средств - всего | 20 | 82648 | 130810 | 254877 | 332800 |
| В том числе: | |||||
| выручка от реализации товаров, продукции, услуг | 30 | 62191 | 109214 | 210918 | 290397 |
| выручка от реализации основных средств и иного имущества | 40 | 0 | 0 | 0 | 0 |
| авансы, полученные от покупателей (заказчиков) | 50 | 5293 | 8518 | 2369 | 0 |
| бюджетные ассигнования и иное целевое финансирование | 60 | 93 | 70 | 108 | 0 |
| кредиты, займы | 80 | 8996 | 3000 | 16915 | 26600 |
| прочие поступления | 110 | 6075 | 10008 | 24567 | 15803 |
| Направлено денежных средств - всего | 120 | 82306 | 128546 | 256179 | 333947 |
| В том числе: | |||||
| на оплату приобретенных товаров, оплату работ, услуг | 130 | 27754 | 41326 | 95015 | 174116 |
| на оплату труда | 140 | 14277 | 23639 | 42056 | 61508 |
| отчисления на социальные нужды | 150 | 8854 | 9321 | 16725 | |
| на выдачу подотчетных сумм | 160 | 1240 | 1721 | 2174 | 1885 |
| на выдачу авансов | 170 | 0 | 0 | 0 | 0 |
| На выдачу дивидендов, процентов | 210 | 613 | 1295 | 29 | 7 |
| на расчеты с бюджетом | 220 | 18601 | 32988 | 40359 | 66808 |
| На оплату процентов и основной суммы по полученным кредитам | 230 | 4396 | 8016 | 7225 | 25621 |
| прочие выплаты | 250 | 6571 | 10240 | 52596 | 4002 |
| Остаток денежных средств на конец отчетного периода | 260 | 449 | 2713 | 1411 | 264 |
| Из строки 020 поступило по наличному расчету | 270 | 15898 | 16668 | 44626 | |
| в т.ч. По расчетам с юридическими лицами | 280 | 4658 | 29947 | ||
| Наличие денежные средства: поступило из банка | 295 | 5416 | 9360 | 24316 | |
| Сдано в банк из кассы организации | 296 | 0 | 222 | 0 | 0 |
Приложение Г Сведенья о затратах на производство и реализацию продукции
Сведения о затратах на производство и реализацию продукции
| Наименование показателей | № строки | На конец 2003 года | На конец 2004 года | На конец 2005 года | На конец 2006 года |
| Выпуск товаров и услуг (без внутреннего оборота) в фактических ценах (без НДС, акцизов и аналогичных обязательных платежей) | 1 | 153248 | 196582 | 256001 | 326981 |
| Себестоимость продукции (работ, услуг) | 2 | 140115 | 179417 | 226184 | 299827 |
| Затраты на производство и реализацию продукции (работ, услуг) (сумма строк 04,28,30,31,32,33) | 3 | 141604 | 180949 | 231003 | 304781 |
| в том числе: Материальные затраты (сумма строк 05,06,10,11,17, 22, 25) | 4 | 109464 | 133024 | 148133 | 194816 |
| в том числе: Сырье и материалы | 5 | 87065 | 97295 | 114965 | 154114 |
| Покупные комплектующие изделия, полуфабрикаты | 10 | 10396 | 20468 | 15851 | 21898 |
| Работы и услуги производственного характера, выполненные сторонними организациями | 12 | 2798 | 3604 | 1153 | 1615 |
| строительного характера | 14 | 2798 | 3604 | 1153 | 1615 |
| в том числе: текущий ремонт | 15 | 692 | 2065 | 1100 | 1615 |
| капитальный ремонт | 16 | 2106 | 1539 | 53 | 0 |
| Топливо | 17 | 2994 | 4350 | 4818 | 6238 |
| в том числе: продукты нефтепереработки | 18 | 1557 | 2194 | 2004 | 2553 |
| Энергия | 22 | 6211 | 7307 | 10556 | 9228 |
| в том числе: электрическая энергия | 23 | 6211 | 7307 | 10556 | 9228 |
| тепловая энергия | 24 | ||||
| Вода | 25 | 790 | 1723 | ||
| Затраты на оплату труда | 29 | 17828 | 30714 | 52254 | 70228 |
| из них: оплата учебных отпусков | 30 | ||||
| Единый социальный налог | 31 | 6012 | 9000 | 14592 | 20482 |
| Амортизация основных средств | 32 | 1872 | 2169 | 2459 | 4922 |
| Прочие затраты (сумма строк 33-40,42,43,57) | 33 | 6428 | 6042 | 13565 | 14333 |
| в том числе: амортизация нематериальных активов | 34 | ||||
| представительские расходы | 38 | ||||
| суточные и подъемные | 39 | 108 | 133 | 538 | 117 |
| налоги, включаемые в себестоимость продукции (работ, услуг) (без единого социального налога) | 40 | 4090 | 3089 | 6756 | 5592 |
| оплата услуг сторонних организаций | 43 | 1085 | 503 | 1769 | 2433 |
| их них: связи | 44 | 321 | 340 | 458 | 578 |
| информационно-вычислительное обслуживание | 45 | 39 | 97 | 831 | 138 |
| рекламных агентов и аудиторских организаций | 47 | 306 | 238 | ||
| пассажирского транспорта | 48 | 174 | 217 | ||
| здравоохранения | 53 | ||||
| другие затраты (указать какие) | 57 | 3523 | 5485 | ||
| ведение реестров | 58 | ||||
| оформление документов и подготовка кадров | 60 | ||||
| проверка приборов и изделий | 61 | ||||
| Остаток незавершенного производства, полуфабрикатов, инструментов и приспособлений собственной выработки, не включаемых в себестоимость продукции на начало отчетного периода | 62 | 1392 | 983 | 786 | 1361 |
| на конец отчетного периода | 63 | 983 | 786 | 1361 | 1400 |