Управление собственным капиталом организации на примере ООО "АвтоАльянс"
В целом же необходимость в собственном капитале обусловлена требованиями самофинансирования, так как собственный капитал является основой самостоятельности и независимости предприятия. Его особенность состоит в том, что он инвестируется на долгосрочной основе и подвергается наибольшему риску. Чем больше доля собственного капитала, тем выше порог, который защищает кредиторов от убытков. Однако финансирование за счет собственного капитала не всегда выгодно для предприятия. Это касается сезонных отраслей и тех периодов деятельности, когда цены на финансовые ресурсы невысокие и есть возможность более выгодно вложить деньги.
2.3 Расчет цены собственного капитала ООО «АвтоАльянс»
Цена капитала - это общая сумма средств, которую необходимо уплатить за привлечение и использование определенного объема финансовых ресурсов, выраженная в процентах к этому объему. В теории финансов и финансовой практике до сих пор остается проблемным определение цены собственного капитала предприятий. Разные специалисты предлагают разные способы расчета величины этого показателя. Каждый из них по-своему учитывает многообразие факторов, так или иначе влияющих на его размер, и обосновывает собственные подходы к решению указанной проблемы.
Традиционно цену собственного капитала определяют как отношение суммы чистой прибыли, выплаченной акционерам, к величине собственного капитала в отчетном периоде:
Цск= (ЧПAXx100)/CKqt (3)
где Цск – цена собственного капитала в отчетном периоде;
ЧП ак – сумма чистой прибыли, выплаченной акционерам (дивиденды);
СКср – средняя величина собственного капитала в отчетном периоде
Совершенно очевидно, что все предлагаемые формулы имеют ограниченное применение, поскольку в случае отсутствия дивидендов (как, впрочем, и в случае их незначительной величины), их числитель будет равен нулю. И, если предприятие не имеет акций или имеет, но не выплачивает по ним дивидендов, или на его акции отсутствует спрос (а именно такую ситуацию можно наблюдать на большинстве российских предприятий), то для оценки его собственного капитала эти формулы становятся неприменимыми, в противном случае придется признать несуществующей цену их собственного капитала, что, конечно же, если и является выводом, то выводом абсурдным. Отсутствие дивидендов, котировок акций на фондовой бирже и т.п. не могут отменить и не отменяют цену за капитал, они могут ее снизить, но не свести к нулю.
Практическая деятельность в сфере оценки бизнеса показывает, что привлекательность инвестирования в капитал конкретного хозяйствующего субъекта обычно определяется величиной трансакционных издержек на единицу собственного капитала, а дивиденды являются только незначительной статьей затрат в общей их величине. Расчет трансакционных издержек предприятия позволяет определить затратность процесса создания нормальных условий для функционирования основного производства, которые, в свою очередь, обеспечивают получение основного дохода и требуемую доходность инвестору. При этом из трансакционных издержек исключаются затраты, связанные с привлечением заемных источников финансирования, к которым относятся кредиты, займы, выпуск облигаций, оплата лизинговых и факторинговых операций, налоговый кредит, штрафы и пени за просроченную кредиторскую задолженность. Если таким образом трансформировать трансакционные издержки и обозначить их как ТИск, можно получить новую формулу для расчета цены собственного капитала предприятия:
Ц ск =ТИСК/ск, где (4)
где Цск – цена собственного капитала в отчетном периоде;
СКср – средняя величина собственного капитала в отчетном периоде;
ТИ ск – трансакционные издержки собственного капитала предприятия.
Таблица 2.8. Расчет величины собственного капитала ООО «АвтоАльянс» в 2003–2005 гг.
| № |
Показатели |
2003 г. |
2004 г. |
2005 г. |
| Активы, принимаемые к расчету: | ||||
| 1 | Нематериальные активы | 0 | 0 | 0 |
| 2 | Основные средства | 12000,00 | 16680,00 | 25680,00 |
| 3 | Незавершенное строительство | 0 | 0 | 0 |
| 4 | Долгосрочные финансовые вложения | 0 | 0 | 0 |
| 5 | Прочие внеоборотные активы | 0 | 0 | 0 |
| 6 | Запасы | 32000,00 | 47720,00 | 61000,00 |
| 7 | Дебиторская задолженность | 36880,00 | 39980,00 | 37030,00 |
| 8 | Краткосрочные финансовые вложения | 8000,00 | 20000,00 | 30000,00 |
| 9 | Денежные средства | 14000,00 | 26920,00 | 22850,00 |
| 10 | Прочие оборотные активы | 0 | 0 | 0 |
| 11 | Активы, итого | 106720,00 | 157440,00 | 188860,00 |
| Обязательства, принимаемые к расчету: | ||||
| 12 | Целевое финансирование | 0 | 0 | 0 |
| 13 | Заемные средства | 20000,00 | 28000,00 | 35000,00 |
| 14 | Кредиторская задолженность | 47660,00 | 44750,00 | 50860,00 |
| 15 | Расчеты по дивидендам | 0 | 0 | 0 |
| 16 | Резервы предстоящих расходов и платежей | 0 | 0 | 0 |
| 17 | Прочие краткосрочные обязательства | 0 | 0 | 0 |
| 18 | Обязательства, итого | 67660,00 | 72750,00 | 85860,00 |
| 19 |
Собственный капитал (строка 11 – строка 18) |
39060,00 | 84690,00 | 103000,00 |
Рассчитаем цену собственного капитала ООО «АвтоАльянс».
Для этого рассчитаем среднюю величину собственного капитала в отчетном периоде.
Итак, для расчета нам понадобятся следующие данные величина собственного капитала на начало периода, на начало 2,3 и 4-го кварталов отчетного периода и на конец отчетного периода.
Скн = 84 690,00 тыс. руб.
Ск2 = 89 523,00 тыс. руб.
Ск3 = 94 998,00 тыс. руб.
Ск4 = 100 894,00 тыс. руб.
Скк = 103 000,00 тыс. руб.
Подставим данные в формулу расчета и получим СКср = (Ѕ* 84 690 тыс. руб. + 89 523 тыс. руб. + 94 998 тыс. руб. + 100 894 тыс. руб. + Ѕ * 103 000 тыс. руб.) / 4 = (42 345 + 89 523 + 94 998 + 100 894 + 51 500) / 4 =
94 815 тыс. руб.
Рассчитаем ТИ ск – трансакционные издержки собственного капитала предприятия в отчетном периоде.
Таблица 2.9. Трансакционных издержки собственного капитала
|
Вид трансакционных издержек |
Статьи расходов |
Сумма в 2005 г. |
| Издержки поиска, обработки и хранения информации |
Расходы на рекламу Покупка периодических изданий Содержание отдела маркетинга Оплата услуг торговых агентов Командировочные расходы |
3 475,63 |
| Издержки ведения переговоров |
Расходы на заключение и оформление контрактов (представительские расходы) Содержание АУП Командировочные расходы |
1 865,05 |
| Издержки спецификации и защиты прав собственности |
Затраты на лицензирование Судебные расходы и издержки арбитражных процессов |
158,96 |
| Издержки измерения |
- Изготовление образцов - Затраты гарантийного ремонта - Формирование имиджа фирмы |
1 651,20 |
| Издержки оппортунистического поведения | Издержки на организацию контроля (содержание АУП) | 504,23 |
| Издержки политизации |
Дивиденды Издержки на проведение собраний акционеров |
736,00 |
| Издержки влияния |
Налоги Взносы в общественные организации |
7 378,00 |
| Итого ТИск | 15 769,07 |
Рассчитаем цену собственного капитала в 2005 году:
Ц ск =ТИск / СКср = 15 769,07 тыс. руб. / 94 815 тыс. руб. = 0,17
2.4 Оценка собственного капитала ООО «АвтоАльянс»
Условия формирования высоких конечных результатов деятельности предприятия в значительной степени зависят от оптимальности структуры капитала с позиций эффективного его функционирования. Структура капитала представляет собой соотношение собственных и заемных финансовых средств, используемых предприятием в процессе своей хозяйственной деятельности. Это комбинация долга и собственного капитала, которая всякий раз должна уравновешиваться с активами предприятия. Часто структуру капитала определяют в более узком смысле, как пропорцию, в которой предприятие использует собственные и долгосрочные заемные источники.
Структура капитала имеет колоссальное значение в жизни каждого предприятия. Между тем убедительного научного обоснования практической значимости структуры капитала до сих пор нет16.
Одним из основных принципов формирования капитала предприятия также является обеспечение минимизации затрат по формированию капитала из различных источников. Такая минимизация осуществляется в процессе управления стоимостью капитала.
Для определения эффективности привлечения заемных средств на предприятие в мировой практике финансового менеджмента используют эффект финансового рычага.
Уровень эффекта финансового рычага можно рассчитать по следующей формуле:
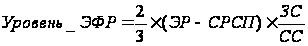 17
(5)
где ЭР – экономическая рентабельность предприятия,
СРСП – средняя расчетная ставка процента18,
ЗС – заемные средства,
СС – собственные средства.
Данная формула открывает перед финансовым менеджером широкие возможности по определению безопасного объема заемных средств, расчету допустимых условий кредитования, облегчению налогового бремени для предприятия, определению целесообразности приобретения акций предприятия с теми или иными значениями дифференциала, плеча рычага и уровня ЭФР в целом.
Попробуем применить данную формулу и рассчитать эффект финансового рычага ООО «Авто Альянс» по состоянию на 1 января 2005 года.
Сначала рассчитаем экономическую рентабельность предприятия:
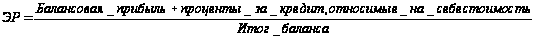
(6)
Для определения суммы процентов можно воспользоваться формулой, приведенной в учебнике Ефимовой «Финансовый анализ»19. Сумма процентов определяется по следующей формуле:
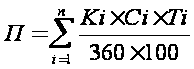 (7)
где Ki – сумма полученного i- го кредита;
Ci – процентная ставка i- го кредита;
Ti – срок предоставления i- го кредита, дней;
n – количество полученных в отчетном периоде кредитов.
П = (20 000 * 18% * 360 дней) / 360 * 100 = 36 тыс. руб.
Также можно воспользоваться расшифровкой статьи «Прочие затраты» в составе затрат предприятия, где указывается сумма процентов за кредит, отнесенных на себестоимость.
Таким образом, сумма процентов по кредитам, отнесенных на себестоимость, составила на 1 января 2005 г. - 36 тыс. руб.
Находим экономическую рентабельность предприятия:
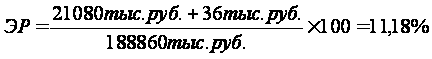
В течение года предприятие использовало рублевые кредиты (процентная ставка 18%).
Таким образом, эффект финансового рычага составит:
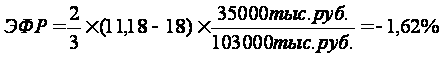
В нашем случае наблюдается отрицательный эффект финансового рычага, в результате чего происходит «проедание» собственного капитала. Предприятию следует срочно увеличить свою экономическую рентабельность, иначе последствия могут быть для него разрушительными.
Привлечение заемных средств в такой ситуации невыгодно, что характерно не только для рассматриваемого предприятия, а и для большинства предприятий РФ. Поэтому предприятию следует ограничить привлечение заемных средств при такой низкой экономической рентабельности и высокой процентной ставке. Следует искать альтернативные источники привлечения капитала.
Конечно, без притока капитала со стороны предприятие не сможет полноценно работать, и поэтому вынуждено постоянно брать кредиты. Возникает извечный вопрос: что делать? Выход из данной ситуации видится довольно простым и банальным – необходимо заемный капитал заменить собственным. Следует провести реорганизацию предприятия с привлечением инвестиций. Это может быть приватизация через акционирование с участием капитала, как находящегося в РФ, так и пришедшего из-за границы. Смена формы собственности и эмиссия акций позволит предприятию привлечь капитал со стороны, не прибегая к дорогостоящим кредитам банков. При этом в пассиве баланса значительно измениться структура капитала: возрастет доля собственных средств при снижении доли заемных. Если рассматривать актив баланса, то там увеличится удельный вес собственного оборотного капитала, что в свою очередь позволит предприятию закупить новое оборудование, технологии, сырье и материалы для более эффективной работы. Таким образом, в результате акционирования предприятию будет дан определенный «толчок» в его развитии.
3. Распределение прибыли и эффективность функционирования предприятия
3.1 Политика распределения прибыли ООО «АвтоАльянс»
Распределение прибыли является важным хозяйственным процессом, обеспечивающим покрытие потребностей руководителей и формирование доходов государства.
Механизм распределения прибыли должен быть построен таким образом, чтобы всемерно способствовать повышению эффективности производства, стимулировать развитие новых форм хозяйствования.
Анализ распределения прибыли проводится в следующем порядке:
дается оценка изменений суммы средств по каждому направлению использования прибыли по сравнению с отчетным и базисным периодом;
проводится факторный анализ образования фондов;
дается оценка эффективности использования фондов накопления и потребления в соответствии с показателями эффективности экономического потенциала.
Рассмотрим на примере ООО «АвтоАльянс» анализ распределения и использования прибыли.
На ООО «АвтоАльянс» сформирован резервный фонд. Динамика средств, поступающих в резервный фонд, за анализируемый период выглядит следующим образом (см. Приложение 8):
Основными факторами, определяющими размер отчислений в фонды накопления и потребления, могут быть изменение суммы чистой прибыли и коэффициента отчислений прибыли в соответствующие фонды.
Данные таблицы 3.1. отражают процесс формирования налогооблагаемой и чистой прибыли и распределение ее в фонды предприятия.
При сравнении фактических данных 2005 года с планом, чистая прибыль увеличилась на 2 080 тыс. рублей, это связано с ростом выручки и снижением затрат на единицу продукции.
Сумма отчислений прибыли в фонды предприятия равна произведению двух факторов чистой прибыли и коэффициента отчислений прибыли. Значит, для расчета их влияния можно использовать один из приемов детерминированного факторного анализа.
Таблица 3.1. Использование прибыли в 2005 году, тыс. руб.
| Показатель | План | Факт | Абсолютное отклонение |
| 1. Прибыль от реализации продукции | 19 000 | 21 080 | + 2 080 |
| 2. Прибыль от прочих видов деятельности | - | - | - |
| 3. Балансовая сумма прибыли | 19 000 | 21 080 | + 2 080 |
| 4. внереализационные расходы | 150 | 200 | + 50 |
| 5. Налогооблагаемая прибыль | 18 850 | 20 880 | + 2 030 |
| 6. Налог на прибыль по действующей ставке | 4 524 | 5 011 | + 487 |
| 7. Прибыль, остающаяся в распоряжении предприятия | 14 326 | 15 869 | + 1 543 |
| 8. Чистая прибыль | 14 326 | 15 869 | + 1 543 |
| 9. Распределение чистой прибыли: | |||
| в фонд накопления | 6 463 | 7 241 | + 778 |
| в фонд потребления | 2 292 | 2 600 | + 308 |
| ФМП | 1 862 | 2 028 | + 166 |
| ФСР | 1 003 | 1 000 | - 3 |
| Доля в чистой прибыли,%: | |||
| фонда накопления | 45 | 45,63 | + 0,63 |
| фонд потребления | 16 | 16,38 | + 0,38 |
| ФМП | 13 | 12,78 | - 0,22 |
| ФСР | 7 | 6,30 | - 0,70 |
При сравнении фактических данных 2005 года с планом, чистая прибыль увеличилась на 1 543 тыс. рублей, это связано с ростом выручки и снижением затрат на единицу продукции.
Распределение предполагаемой чистой прибыли в фонды сократилась в ФСР на 3 тыс. рублей.
Сумма отчислений прибыли в фонды предприятия равна произведению двух факторов чистой прибыли и коэффициента отчислений прибыли. Значит, для расчета их влияния можно использовать один из приемов детерминированного факторного анализа (см. таблицу 3.2.).
Таблица 3.2. Расчет влияния факторов на размер отчислений в фонды предприятия
| Вид фонда | Сумма отчислений, тыс. руб. | Доля отчислений, % | ||||||
| 2003 | 2004 | 2005 | 2003 | 2004 | 2005 | |||
| план | факт | план | Факт | |||||
| Накопления | 2 558 | 4 233 | 6 463 | 7 241 | 41,19 | 44,79 | 45 | 45,63 |
| Потребления | 1 023 | 1 174 | 2 292 | 2 600 | 16,47 | 12,43 | 16 | 16,38 |
| Материальной помощи | 500 | 653 | 1 862 | 2 028 | 8,05 | 6,91 | 13 | 12,78 |
| Социального развития | 569 | 700 | 1 003 | 1 000 | 9,16 | 7,41 | 7 | 6,30 |
| Чистая прибыль | 6 210 | 9 450 | 14 326 | 15 869 | 100 | 100 | 100 | 100 |
Анализируя данные таблицы 3.2., можно говорить об увеличении распределяемой чистой прибыли в фонды. Сравнивания 2005 год с 2003 годом сумма отчислений в фонды увеличилась на 8 219 тыс. рублей. Это связано с ростом чистой прибыли.
Затем надо рассчитать влияние факторов изменения чистой прибыли на размер отчислений в фонды предприятия. Для этого прирост чистой прибыли за счет каждого фактора умножим на плановый коэффициент отчислений в соответствующий фонд (см. Таблицу 3.3.).
Таблица 3.3. Расчет влияния факторов на сумму отчислений в фонды предприятия
| Фактор | Изменение суммы, тыс. руб. | ||||
| чистой прибыли | отчислений в фонд предприятия | ||||
| накопление | потребление | ФМП | ФСР | ||
| Объем продаж | +2 080 | + 936 | + 333 | + 270 | + 146 |
| Структура товарной продукции | - 480 | - 216 | - 77 | - 62 | - 34 |
| Цены реализации | + 1 000 | + 450 | + 160 | + 130 | + 70 |
| Себестоимость продукции | - 520 | - 234 | - 83 | - 68 | - 36 |
| Налог на прибыль | + 487 | + 219 | + 78 | + 63 | + 34 |
| ИТОГО: | + 2 567 | + 1 155 | + 411 | + 333 | + 180 |
Данные таблицы 3.3. показывают причины увеличения суммы отчислений в фонд предприятия, что позволяет сделать определенные выводы и разработать мероприятия, направленные на увеличение суммы прибыли. В нашем случае прирост отчислений в фонды предприятия вызван увеличением объема продаж, повышением отпускных цен. Отрицательное влияние оказали такие факторы, как повышение себестоимости, снижение структуры реализованной продукции.
Анализируя распределение чистой прибыли в фонды специального назначения, необходимо знать факторы формирования этих фондов.
Основным факторами являются:
1) чистая прибыль,
2) коэффициент отчислений прибыли,
3) нераспределенная прибыль.
Изменение отчислений в фонды специального назначения в 2005 году за счет изменения чистой прибыли можно рассчитать по формуле:
ΔФн (П) = ΔПч ∙ К0, (8)
ΔФн (П) = + 6 419 тыс. руб. * 44,79% = 2 875,07 тыс. руб. – фонд накопления
ΔФп (П) = + 6 419 тыс. руб. * 12,43% = 797,88 тыс. руб. – фонд потребления
ΔФс (П) = + 6 419 тыс. руб. * 14,32% = 919,20 тыс. руб. – фонд соц. сферы
где
ΔФн (П) - приращение фонда накопления (потребления) за счет изменения чистой прибыли;
ΔПч – приращение суммы чистой прибыли;
К0 – коэффициент отчислений от чистой прибыли в соответствующий фонд.
Для этого прирост чистой прибыли за счет каждого фактора умножаем на базисный (2004 г.) коэффициент отчислений в соответствующий фонд.
На размер отчислений в фонды оказывают влияние и изменения коэффициента отчислений от чистой прибыли. Уровень его влияния рассчитывается по формуле:
ΔФн (К) = (К1 – К0)· Пч1, где (9)
ΔФн (К) – приращение фонда потребления (накопления) от изменения коэффициента отчислений;
К1, К0 – фактический и базисный коэффициенты отчислений в фонды потребления (накопления);
Пч1 – чистая прибыль за отчетный период.
ΔФн (К) = (0,16-0,12) * 15 869 тыс. руб. = 634,76 тыс. руб. – фонд потребления
ΔФн (К) = (0,46-0,45) * 15 869 тыс. руб. = 158,69 тыс. руб. – фонд накопления
ΔФн (К) = (0,19-0,14) * 15 869 тыс. руб. = 793,45 тыс. руб. – фонд соц. сферы
Расчет влияния факторов (суммы чистой прибыли и коэффициента отчисления) на размер отчислений в фонды предприятия представлен в Таблице 3.4.
Таблица 3.4. Расчет влияния факторов (суммы чистой прибыли и коэффициента отчисления) на размер отчислений в фонды предприятия
| Вид фонда | Сумма распределяемой прибыли, тыс. руб. |
Доля отчислений, % |
Сумма отчислений, тыс. руб. | всего |
Отклонение в том числе за счет |
||||
| 2004 | 2005 | 2004 | 2005 | 2004 | 2005 | Откл. | ЧП | Котч | |
| Накопления | 9 450 | 15 869 | 44,79 | 45,63 | 4 233 | 7 241 | + 3 008 | + 2 875 | + 159 |
| Потребления | 9 450 | 15 869 | 12,43 | 16,38 | 1 174 | 2 600 | + 1 426 | + 798 | + 635 |
| Соц. сферы | 9 450 | 15 869 | 14,32 | 19,09 | 1 353 | 3 028 | + 1 675 | + 919 | + 794 |
Из приведенных в Таблице 3.4. расчетов следует, что изменения отчислений в фонд накопления увеличились за счет влияния чистой прибыли на 2 875 тыс. руб. и за счет коэффициента – на 159 тыс. руб.
Изменения отчислений в фонд потребления увеличились за счет влияния чистой прибыли на 798 тыс. руб. и за счет коэффициента на 635 тыс. руб.
Изменения отчислений в фонд социальной сферы увеличились за счет влияния чистой прибыли на 919 тыс. руб. и за счет коэффициента на 794 тыс. руб.
Соотношение использования прибыли на накопление и потребление оказывает влияние на финансовое положение предприятия. Недостаточность средств, направляемых на накопление, сдерживает рост оборота, приводит к увеличению потребности в заемных средствах.
Анализ использования прибыли выявляет, насколько эффективно распределялись средства на накопление и потребление.
Верхнюю границу потенциального развития предприятия определяет рентабельность собственных средств, которая показывает эффективность использования собственного капитала.
Рентабельность собственных средств можно представить как отношение суммы средств, направленных на накопление и потребление, к величине собственных средств.
Rcс = (Чистая прибыль / Собственный капитал) * 100%. (10)
Расчет динамики рентабельности собственного капитала представлен в Таблице 3.5.
Таблица 3.5. Расчет динамики рентабельности собственного капитала
| Рентабельность собственного капитала 2004 г,% | Рентабельность собственного капитала 2005 г.,% | Отклонение,% |
| 9 450 / 44 690 * 100% = 21,15 | 15 869 /58 000 * 100% = 27,36 | + 6,21% |
Из таблицы 3.5. видно, что рентабельность собственного капитала увеличилась, по сравнению с прошлым годом на 6,21%
Рентабельность собственных средств показывает эффективность использования собственного капитала, указывает на величину прибыли полученной с каждого рубля, вложенного в предприятия, собственниками.
Для достижения высоких темпов роста оборота нужно повышать возможности увеличения рентабельности собственных средств.
Отношение фонда накопления к величине собственного капитала определяет внутренние темпы роста, т.е. темпы увеличения активов.
Rcc= Фн / СК, (11)
где Фн – фонд накопления, СК - собственный капитал
Динамика темпов увеличения активов представлена в Таблице 3.6.
Таблица 3.6. Расчет динамики темпов увеличения активов
| Темп увеличения активов 2004 г. | Темп увеличения активов 2005 г. | Отклонение |
| 4 233 / 44 690 = 0,10 | 7 241 / 58 000 = 0,13 | + 0,03 |
Расчет, произведенный в Таблице 3.6. показывает, что внутренние темпы роста, то есть, темпы увеличения активов, возросли по сравнению 2004 г. на 0.03.
Отношение фонда потребления к размеру собственного капитала составляет уровень потребления.
Rcc= Фп / СК, (12)
Где Фп – фонд потребления, СК – собственный капитал.
Расчет динамики уровня потребления представлен в Таблице 3.7.
Таблица 3.7. Расчет динамики уровня потребления
| Уровень потребления 2004 г. | Уровень потребления 2005 г. | Отклонение |
| 1 174 / 44 690 = 0,03 | 2 600 / 58 000 = 0,05 | + 0,02 |
Данные таблицы 3.7. свидетельствуют о росте уровня потребления на 0,02 пункта в 2005 году по сравнению с 2004 годом.
Вывод: Внутренние темпы роста увеличиваются, пусть и незначительно, значит политика распределения прибыли выбрана правильно.
3.2 Расчет эффективности функционирования ООО «АвтоАльянс»
Проведем оценку финансового положения ООО «АвтоАльянс» за анализируемый период.
Приступим к анализу ликвидности деятельности предприятия. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
В зависимости от степени ликвидности, активы предприятия разделяются на следующие группы:
А-1 - Наиболее ликвидные активы – к ним относятся все статьи денежных средств предприятия и краткосрочные финансовые вложения. А-1 = стр. 250 + стр. 260
А-2 – Быстро реализуемые активы – дебиторская задолженность и прочие активы (-) иммобилизация А-2 = стр. 240
А–3 – Медленно реализуемые активы – запасы и затраты (+) расчеты с учредителями (+) долгосрочные финансовые вложения (-) НДС (-) сч.. 31
А-3 = стр. 210 + стр. 220 + стр. 230 + стр. 270
А-4 – Трудно реализуемые активы – статьи раздела 1 актива, за исключением статей этого раздела, включенных в предыдущую группу. А-4 = стр. 190
Пассивы баланса группируются по степени срочности их оплаты:
П-1 - Наиболее срочные обязательства – кредиторская задолженность и ссуды непогашенные в срок П-1 = стр. 620
П-2 – Краткосрочные пассивы – краткосрочные кредиты и заемные средства
П-2 = стр. 610 + стр. 670
П-3 - Долгосрочные пассивы – долгосрочные кредиты и займы П-3 = стр. 590 + стр. 630 + стр. 640 + стр. 650 + стр. 660
П-4 – Постоянные пассивы – 1 раздел «Источники собственных средств» пассива баланса (+) стр. 640, 650, 660 (-) сч. 31 (-) сч. 19 (-) иммобилизация.
П-4 = стр. 490 –стр. 390
Баланс считается абсолютно ликвидным, если имеют место следующие соотношения:
А-1 > П-1
А-2 > П-2
А-3 > П-3
А-4 < П-4.
Анализ ликвидности представлен в Таблице 3.8.
Таблица 3.8. Анализ ликвидности за 2005 год, тыс. руб.
| АКТИВ | На начало года | На конец года |
откло- нения |
ПАССИВ | На начало года | На конец года |
откло- нения |
| 1. Наиболее ликвидные активы | 46 920 | 52 850 | + 5 930 | 1. Наиболее срочные обязательства | 44 750 | 50 860 | + 6 110 |
| 2. Быстро реализуемые активы | 10 540 | 12 450 | + 1 910 | 2. Краткосрочные пассивы | 0 | 0 | 0 |
| 3. Медленно реализуемые активы | 83 300 | 97 880 | + 14 580 | 3. Долгосрочные пассивы | 28 000 | 35 000 | + 7 000 |
| 4. Трудно реализуемые активы | 16 680 | 25 680 | + 9 000 | 4. Постоянные пассивы | 84 690 | 103 000 | + 18 310 |
| БАЛАНС | 157 440 | 188 860 | + 31 420 | БАЛАНС | 157 440 | 188 860 | + 31 420 |
В нашем случае, анализируя показатели 2005 года (см. Таблица 3.8.), получаем следующие соотношения:
А-1 > П-1 так как 52 850 тыс. руб. > 50 860 тыс. руб.
А-2 > П-2 так как 12 450 тыс. руб. > 0
А-3 > П-3 так как 97 880 тыс. руб. > 35 000 тыс. руб.
А-4 < П-4 так как 25 680 тыс. руб. < 103 000 тыс. руб.
Это свидетельствует об абсолютной ликвидности баланса ООО «АвтоАльянс» 2005 года.
Данные таблицы 3.8. позволяют сделать следующие выводы:
Наибольший удельный вес приходится на медленно реализуемые активы, а наименьший – на быстро реализуемые. По пассиву наибольший удельный вес приходится на постоянные пассивы.
Проведем анализ платежеспособности предприятия, рассчитав следующие показатели:
Общий показатель ликвидности. Нормативное значение Lо > или = 1.
Lо2005 = (А1 + 0,5 А2 + 0,3 А3) / (П1 + 0,5 П2 + 0,3 П3) = (52 850 + 0,5 * 12 450 + 0,3 * 97 880) / (50 860 + 0,5 * 0 + 0,3 * 35 000) = 88 439 / 61 360 = 1,44
Lо2004 = (А1 + 0,5 А2 + 0,3 А3) / (П1 + 0,5 П2 + 0,3 П3) = (46 920 + 0,5 * 10 540 + 0,3 * 83 300) / (44 750 + 0,5 * 0 + 0,3 * 28 000) = 77 180 / 53 150 = 1,45
Как показывают расчеты, общий показатель ликвидности соответствует нормативному значению. Что еще раз подтверждает тезис о достаточной ликвидности баланса предприятия. Следует отметить и настораживающий момент – наметилась тенденция к снижению общего показателя ликвидности, так по сравнению с 2004 годом в 2005 году он снизился на 0,01 пункта.
Коэффициент абсолютной ликвидности – показывает, какая часть краткосрочных заемных обязательств может быть погашена немедленно за счет высоколиквидных активов.
Нормативное значение коэффициента принято считать в пределах 0,2 -0,3.
Кла2004 = А1 / (П1+П2) = 46 920 / (44 750 + 0) = 46 920 / 44 750 = 1,05
Кла2005 = А1 / (П1+П2) = 52 850 / (50 860 + 0) = 52 850 / 50 860 = 1,04
Как видим, коэффициент абсолютной ликвидности в 2005 году соответствует нормативному значению. Но опять присутствует отрицательная динамика роста по сравнению с предыдущим годом.
Промежуточный коэффициент критической ликвидности – показывает - сможет ли предприятие в установленные сроки рассчитаться по своим краткосрочным долговым обязательствам.
Кпл = (А1 + А2) / (П1 + П2)
Кпл2004 = (46 920 + 10 540) / (44 750 + 0) = 1,2840
Кпл2005 = (52 850 + 12 450) / (50 860 + 0) = 1,2839
Достаточный критерий показатели по нормативам находится в диапазоне от 0,70 до 1