Совершенствование финансовой деятельности на предприятии
В результате чистый денежный поток не имеет никаких значений.
В результате текущей, инвестиционной, финансовой деятельностей предприятие увеличило количество денежных средств к концу 2008 года – на 2305 тыс. рублей.
По результатам проведенного анализа, можно отметить, что в организации не наблюдается контроля по расходованию денежных средств со стороны руководителей, и, поэтому необходимо провести анализ по организации финансов на предприятии.
При анализе организационной структуры (приложение А) можно выделить следующие моменты.
Управление финансами на предприятии осуществляет в свою очередь главный бухгалтер.
Учет движения финансовых ресурсов осуществляется следующим образом:
1) наблюдается разделение на три основных отдела:
- учет промышленных товаров – 2 ед.;
- отдел по работе с ценными бумагами – 1 ед.;
- финансовый отдел – 3 ед.;
Причем учет продовольственных товаров и общепиту (синтетический учет) осуществляется отдельно одним бухгалтером.
Все расчеты с поставщиками ведет один бухгалтер.
Все вышеперечисленные специалисты подотчетны заместителю главного бухгалтера. А он в свою очередь – главному бухгалтеру.
Аналитический учет по комбинату общественному питанию осуществляется бухгалтером (1ед.), который подотчетен заместителю генерального директора по общепиту. Именно в этом месте можно отметить разрозненность движения денежных потоков, а именно он должен быть подотчетен заместителю главного бухгалтера.
На данный момент наблюдается учет финансовых ресурсов не ведется совместно с планированием, они работают как два разных отдела. Отсюда возникает несогласованность учет, контроля и планирования за движением финансовых ресурсов.
Поскольку эффективность работы предприятия неразрывно связана с рациональностью вложения средств в активы, необходимо провести в работе анализ его ликвидности и платежеспособности.
1.3 Оценка финансовой эффективности действующей стратегии организации
Оценка финансового состояния предприятия производится на основе финансовых показателей. Расчет финансовых коэффициентов представлен в приложении В. На основании расчетов по коэффициентам разрабатываются рекомендации для предприятия.
Таблица 6. Показатели финансовой устойчивости предприятия на 2008 год
Показатели |
на начало года |
на конец года |
Изменения |
|
| В абсолютной сумме | темп роста, % | |||
| 1. Коэффициент автономности (финансовой независимости) | 0,34 | 0,38 | +0,04 | 111,8 |
|
2. Коэффициент финансовой устойчивости (удельный вес собственного капитала и долгосрочных займов в валюте баланса) |
0,34 |
0,38 |
+0,04 |
111,8 |
|
3. Коэффициент отношения заемных и привлеченных средств к собственным |
1,91 |
1,65 |
-0,26 |
86,4 |
|
4. Коэффициент маневренности |
0,244 |
0,328 |
0,084 |
134,43 |
|
5. Коэффициент обеспеченности запасов и затрат собственными оборотными средствами |
6,06 | 4,25 | - 1,81 | 70,13 |
|
6. Коэффициент обеспеченности оборотных средств активов собственными средствами |
8,84 | 6,04 | - 2,8 | 68,33 |
По результатам расчетов можно отметить, что коэффициенты устойчивости находятся ниже нормы. Однако, к концу отчетного периода ситуация стала намного улучшаться. О чем свидетельствуют цифры:
- предприятие имеет низкий уровень финансовой независимости (норма не ниже 0,5). К концу отчетного периода увеличился на 4% - благоприятная тенденция.
- к концу отчетного периода коэффициент отношения заемных средств к собственным средствам снизился на 26% - благоприятная тенденция.
- коэффициент маневренности показывает, что на конец отчетного периода увеличился на 0,084 пункта. Это означает, что к концу года предприятие стало больше маневрировать собственными средствами в мобильной форме. Таким образом, предприятие имеет низкий удельный вес источников финансирования, которые оно может использовать в своей деятельности длительное время. В конце отчетного периода произошло незначительное снижение удельного веса этих источников.
Оценка платежеспособности предприятия производится с помощью коэффициентов платежеспособности, являющихся относительными величинами. Коэффициенты платежеспособности, приведенные ниже, отражают возможность предприятия погасить краткосрочную задолженность за счет тех или иных элементов оборотных средств.
Очень важно знать насколько предприятие платежеспособно и поэтому существуют коэффициенты, через которые это определяется. Расчеты приведены в таблице 7.
Таблица 7. Показатели платежеспособности предприятия за 2008 г.
Показатели |
на начало года |
на конец года |
Изменения |
|
|
в абсолютной сумме |
Темп роста, % |
|||
|
1. Коэффициент текущей ликвидности |
1,128 |
1,198 |
0,07 |
106,21 |
|
2. Коэффициент быстрой ликвидности |
0,0355 |
0,0495 |
0,014 |
139,44 |
| 3. Абсолютный (срочный) коэффициент ликвидности |
0,0355 |
0,0495 |
0,014 |
139,44 |
У предприятия довольно низкий уровень текущей ликвидности (норма – более 2,0). И хотя он вырос на конец года (на 0,07 пункта), это ситуацию не улучшило, т.е. стоимость текущих активов не может покрыть всей стоимости текущих пассивов. У предприятия довольно низкий показатель платежеспособности.
У предприятия низкий коэффициент быстрой ликвидности. К тому же большую часть ликвидных средств составляет дебиторская задолженность. У предприятия очень низкий коэффициент абсолютной ликвидности (менее 1-го процента), т.е. предприятие каждый день может гасить менее одного процента своих обязательств.
Далее в таблице 8 оценим ликвидность баланса.
Таблица 8. Оценка ликвидности баланса за 2008 год
Наименование показателей |
на начало года |
на конец года |
норматив коэффициента |
|
1. Коэффициент текущей ликвидности |
1,128 |
1,198 |
не менее 2 |
|
2. Коэффициент обеспеченности собственными средствами |
0,113 |
0,166 |
не менее 0,1 |
|
3. Коэффициент восстановления платежеспособности |
X |
0,6165 |
не менее 1 |
|
4. Коэффициент утраты платежеспособности |
X |
0,608 |
не менее 1 |
Так как коэффициент текущей ликвидности меньше 2, то стоимость текущих активов не может покрыть всей стоимости текущих пассивов. Т.е. у предприятия нет резервного запаса для компенсации убытков, которые может понести предприятие при размещении и ликвидации всех текущих активов, кроме наличности. Другими словами, предприятие не защищено от любого возможного снижения рыночной стоимости текущих активов, вызванного непредвиденными обстоятельствами, способными приостановить или сократить приток денежных средств.
Коэффициент восстановления платежеспособности меньше 1. Таким образом, коэффициент, рассчитанный на период, равный 6 месяцам, свидетельствует о том, что у предприятия в ближайшее время нет реальной возможности восстановить платежеспособность.
Коэффициент утраты платежеспособности меньше 1, что, свидетельствует утрате платежеспособности. Поэтому далее требуется разработка мероприятие по улучшению финансового состояния предприятия.
Расчет коэффициентов показал, что необходимо разработать мероприятия по улучшению финансового состояния предприятия.
На предприятии отсутствует четкий контроль и планирование по центрам финансовой ответственности. Поэтому необходимо в третьей главе разработать стратегию по улучшению финансовой работы на предприятии. Это позволяет осуществлять эффективный контроль путем деления ответственности на уровень отдельных структурных подразделений, проводить оперативный анализ производственных результатов и определять слабые места производства. Кроме того, этот способ даст возможность держать руководство организации в курсе того, на каких участках производства не удается достигнуть плановых показателей.
2. ПРОЕКТ МЕРОПРИЯТИЙ ПО СОВЕРШЕНСТВОВАНИЮ УПРАВЛЕНИЯ ФИНАНСАМИ ОРГАНИЗАЦИИ ОАО «ТЦ БАШКОРТОСТАН»
2.1 Цели финансового управления организации
ОАО ТЦ «Башкортостан» является крупным торговым предприятием по г.Уфе и РБ. Основной целью деятельности Общества является извлечение прибыли.
Основной стратегической целью предприятия является расширение рынков сбыта и наращивание объемов реализуемой продукции для получения большего количества прибыли.
Для достижения основной стратегической цели предприятие должно осуществлять планирование в трех основных направлениях: управление финансами, управление планированием на предприятии и управление персоналом.
В области управления персоналом руководство предприятия планирует усовершенствовать систему мотивации персонала путем введения соревнования по отделам, и по результатам работы материально поощрять сотрудников в форме надбавок к заработной плате, путевками в курортные места РБ, вещевые вознаграждения и т.п.
В области управления финансами и планирования на предприятии руководство на ближайшую перспективу предусматривает следующие мероприятия:
- усовершенствовать политику в области управления запасов товарно-материальных ценностей путем минимизации текущих затрат;
- с целью усиления контроля по расходованию денежных средств на предприятии необходимо создать финансовую службу, где будут сосредоточены отделы, отвечающие за учет и планирование движения финансовых ресурсов предприятия путем реорганизации финансового и экономического отделов, бухгалтерии.
2.2 Мероприятия по совершенствованию планирования и организации финансовой деятельности
2.2.1 Совершенствование формирования запасов товарно-материальных ценностей
Управление запасами – сложный комплекс мероприятий, в котором задачи финансового менеджера переплетаются с задачами производственного менеджмента и маркетинга.
Под управлением запасами подразумевается обеспечение непрерывности реализации товаров с наименьшим размером запасов. Это означает, что товарные запасы должны быть распределены по всем стадиям кругооборота в соответствующей форме и в минимальном, но достаточном объеме.
В современных условиях, когда предприятие находится на полном самофинансировании, правильное определение потребности имеет особое значение.
Принципиальная формула, по которой определяется необходимый объем финансовых средств, авансируемых на формирование запасов товарно-материальных ценностей, имеет вид (формула 1):
ФСз = СР * Нз –КЗ, (1)
где ФСз – объем финансовых средств, авансируемых в запасы;
СР – среднедневной объем расходов в сумме;
Нз – норматив хранения запасов, в днях (при отсутствии разработанных нормативов может быть использован показатель средней продолжительности оборота запасов в днях);
КЗ – средняя сумма кредиторской задолженности по расчетам за приобретенные товарно-материальные ценности (этот элемент включает в расчет, как правило, только по производственным запасам, при реализации готовой продукции он включает лишь при установившейся практике предоплаты за нее).
Расчет ведется по каждому из видов запасов. Суммирование результатов расчетов позволяет получить общую потребность в финансовых ресурсах, авансируемых на формирование запасов, т.е. определить размер оборотных активов, обслуживающих эту стадию производственно-коммерческого цикла.
Минимизация текущих затрат по обслуживанию запасов представляет собой оптимизационную задачу, решаемую в процессе их нормирования.
Для производственных запасов она состоит в определении оптимального размера партии поставляемого сырья и материалов. Чем выше размер партии поставки, тем ниже относительный размер текущих затрат по размещению заказа, доставке товаров и их приемке.
Расчет оптимального размера партии поставки, при котором минимизируются совокупные текущие затраты по обслуживанию запасов осуществляется по формуле 2:
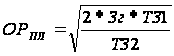 ,
(2.2)
где ОРпл – оптимальный размер партии поставки,
Зг – необходимый объем закупки товаров в квартал,
ТЗ1- размер текущих затрат по размещению заказа, доставке товаров и их приемке в расчете на одну поставляемую партию,
ТЗ2 – размер текущих затрат по хранению единицы запасов.
Таблица 9. Расчет оптимального размера заказа
| Показатель | Значение |
| Объем закупа товаров в квартал, тыс.руб. | 259388 |
| Стоимость каждого заказа, тыс.руб. | 1200 |
| Стоимость хранения единицы товара, тыс.руб. | 10 |
| Оптимальный размер партии, тыс.руб. | 7890 |
| Количество заказов в квартал | 4 |
Обеспечение своевременного вовлечения в хозяйственный оборот излишних запасов товарно-материальных ценностей осуществляется на основе текущей финансовой деятельности (сопоставления нормативного и фактического размера запасов). Мероприятия в этом случае разрабатываются совместно со службой производственного менеджмента и со службой маркетинга.
Основная цель этих мероприятий – высвобождение части финансовых средств, «затянувших» в сверхнормативных запасах.
Размер высвобождаемых финансовых средств в этом случае определяется по формуле 3:
ФСв = Зн – Зф = (ЗДн – ЗДф) * СР, (3)
где ФСв – сумма высвобождаемых финансовых средств в процессе нормализации запасов,
Зн – норматив запасов в сумме,
Зф – фактические запасы в сумме,
ЗДн – норматив запасов в днях,
ЗДф – фактические запасы в днях,
СР – среднедневной объем расходования запасов в сумме.
Таким образом, в год нам необходимы запасы в размере:
4*7890*4 = 126240 т.р.
Фактически же за данный период запасы составили 145234т.р.
Следовательно, при оптимизации партии заказов мы получим высвобождение средств в размере 18994 т.р.
2.2.2 Создание финансовой службы (бюджетной комиссии)
Финансовая служба организует взаимодействие других служб и уточнение планов, формирует сводный план и отвечает за его реализацию. координатором процесса планирования/реализации, ответственным за ход процесса, является финансовый директор. Каждая служба в явном виде фиксирует: объем отгрузки, инфляцию, курс валюты и другие необходимые факторы.
Для координации процесса распределения доходов и расходов формируется бюджетная комиссия. В ее состав входят руководители всех основных подразделений: коммерческого отдела, вспомогательных служб, финансовой службы.
Руководителем бюджетной комиссии является финансовый директор. Система финансового планирования будет функционировать, если:
1) на предприятии есть схема координации всех планов (сводный отдел финансового планирования);
2) за каждый план назначается ответственный, за выполнение данного плана отвечает соответствующее подразделение.
Второе условие выполняется благодаря организации центров финансовой ответственности или их более простой модификации – центров финансового учета.
В зависимости от распределения функций и обязанностей на предприятии включают в соответствующий план по центру финансового учета только те статьи затрат, за которые отвечает и на которые может влиять подразделение.
Под центром финансовой ответственности (ЦФО) понимается структурное подразделение предприятия, осуществляющее операции, имеющие конечной целью максимизацию прибыли, и способное оказать непосредственное воздействие на доходность и прибыльность, а также способное отвечать перед вышестоящим руководством за реализацию поставленных ему целей и соблюдение уровней расходов в пределах установленных лимитов.
Центр прибыли (ЦП) – структурное подразделение или группа подразделений, деятельность которых непосредственно связана с реализацией одного или несколько бизнес - проектов предприятия, обеспечивающих получение прибыли.
Центр затрат (ЦЗ) - структурное подразделение или группа подразделений, деятельность которых, как правило, связана с поддержкой и функционированием центров прибыли и непосредственно не приносит прибыль.
Деятельность центров финансовой ответственности регламентируется положением о центрах финансовой ответственности, договором между центрами финансовой ответственности и администрацией предприятия, положением о внутреннем ценообразовании, системой бюджетирования.
Структурные подразделения ОАО ТЦ «Башкортостан» включают центры прибыли и центры затрат (таблица 10).
Таблица 10. Расшифровка структурных подразделений, входящих в центры прибыли и затрат в ОАО ТЦ «Башкортостан»
| Код ЦФО | Наименование ЦФО | Структурные подразделения |
| Центр прибыли | ||
| 1.1 | Универмаг | отдел «Одежда-обувь» - 22 секции, 2 склада |
| отдел «Трикотаж-галантерея» - 26 секций, 3 склада | ||
| отдел «Культтовары» - 10 секций, 4 склада | ||
| отдел «Хозтовары» - 12 секций, 4 склада | ||
| 1.2 | Комбинат общественного питания | кафетерий «Экспресс» |
| бистро «Живой родник» | ||
| Бистро «Прохлада» | ||
| Кофейня | ||
| Кафетерий в ГКБ № 21 | ||
| —ресторан «Шульган-Таш» | ||
| — кафе «Седой Урал» | ||
| — рюмочная | ||
| — кафе «Пирамида» | ||
| — столовая | ||
| — бар цокольного этажа | ||
| — буфет I этажа универмага | ||
| — буфет торгового зала универсама | ||
| — бар «Голубиный грот» | ||
| — бар «Бурзянка» | ||
| — бар «Седой Урал» | ||
| — кондитерский цех | ||
| — столовая | ||
| 1.3 | Платные услуги | Подгонка одежды |
| Пошив по индив.заказам | ||
| Парикмахерская | ||
| Автостоянка | ||
| Доставка мебели и других крупногабаритных товаров | ||
| Прочие услуги | ||
| Центры затрат | ||
| 1.4 | Аппарат управления | Генеральный директор |
| Заместители генерального директора | ||
| 1.5 | Обеспечение коммерческой деятельности | Коммерческая дирекция |
| Отдел перевозок | ||
| 1.6 | Административное обеспечение | Административно-хозяйственный отдел |
| Юридический отдел | ||
| Отдел кадров | ||
| 1.7 | Управленческое обеспечение | Финансово-экономический отдел (ФЭО) |
| Управление ФЭО | ||
| Бухгалтерия | ||
| Отдел финансового контроля | ||
| Планово-экономический отдел | ||
Графическое представление финансовой структуры ОАО ТЦ «Башкортостан» представлено на рисунке 1.
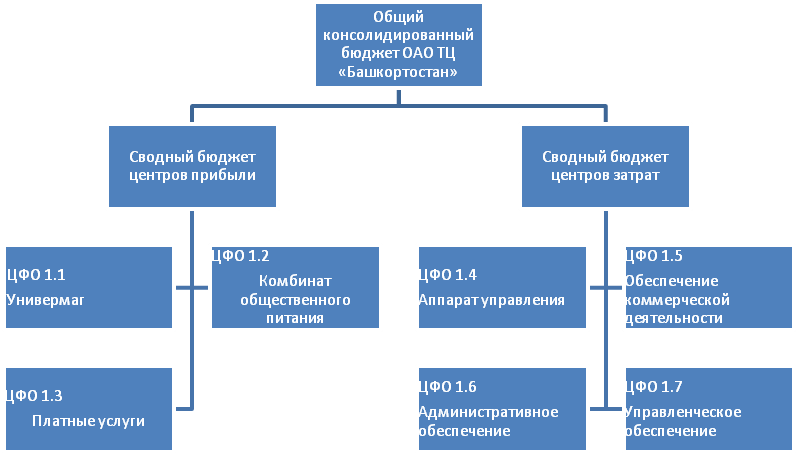
Рисунок 1. Графическая схема финансовой структуры ОАО ТЦ «Башкортостан»
Согласно проведенному анализу хозяйственной деятельности необходимо произвести реструктуризацию, а именно скоординировать деятельность в области финансов в одном финансовом отделе. В связи с тем, что на действующем предприятии невозможно определить исходную и конечную точки денежного оборота. Объем денежных средств, которым располагает предприятие, изменяется во времени и зависит от объема продаж, погашения дебиторской задолженности и др.
Процесс управления денежным оборотом в значительной мере состоит в прогнозировании на длительную перспективу движения денежных средств и оценке его влияния на финансовое состояние предприятия. Управлять денежным оборотом — значит на основе анализа всех сторон денежного оборота предприятия, кругооборота всего капитала, движения финансовых ресурсов, состояния финансовых отношений предприятия с другими участниками экономического процесса, верно, рассчитать объем и интенсивность потоков денежных средств на ближайшее время и перспективу.
Финансовая дирекция создается по распоряжению высшего органа управления хозяйствующего субъекта и, будет включать финансовый отдел и бухгалтерию. В нем будут четко отражены общие моменты организации и структуры финансовой службы, определены конкретные задачи и функции, взаимоотношения с другими подразделениями и службами предприятия, права и ответственность дирекции. Задачи, стоящие перед финансовой дирекцией и ее подразделениями, охватывают все сферы деятельности организации (предприятия).
В управлении финансовой деятельностью предприятия важную роль будут играть финансовые менеджеры. Это высококвалифицированные специалисты, обладающие знаниями в области финансов и бухгалтерского учета, кредита и денежного обращения, ценообразования, налогового законодательства и техники банковской и биржевой деятельности. Перед финансовым менеджером будут стоять многочисленные и разноплановые задачи, связанные с управлением оборотным капиталом; определением оптимальной его величины и структуры; управлением дебиторской и кредиторской задолженностью на основе их глубокого анализа; оценкой эффективности инвестиционных проектов с учетом рисков, связанных с их осуществлением; выявлением возможных источников финансирования; финансовым планированием; анализом хозяйственной деятельности и финансовым контролем. В своей работе он будет основываться на действующем законодательстве в налоговой, финансово-кредитной сферах, исходит из оценки экономической ситуации в стране и на мировых финансовых рынках. Финансовый менеджер будет нести ответственность за качество анализа финансовых проблем, за выработку рекомендаций руководству коммерческих организаций, а в отдельных случаях и за принятие решений.
Основным лицом, отвечающим за организацию финансового менеджмента предприятия будет являться вице-президент по финансовым вопросам. Он, как правило, должен входит в состав Совета директоров. Ему будут подчинены два функциональных менеджера — контролер и казначей1. Четких разграничений в работе контролера и казначея не существует, их должностные обязанности на предприятии будут различаться в зависимости от политики, проводимой руководством предприятия и персональных качеств.
Функции контролера имеют, прежде всего, внутренний характер. Они заключаются в ведении учетной документации, отслеживании документооборота и контролировании финансовых результатов по прошлой и текущей хозяйственной деятельности. Важная обязанность контролера — организация финансового и управленческого учета, подготовка отчетности, составление смет затрат, расчет заработной платы и налогов, контроль внутрихозяйственной деятельности, аудит. Контролер является, по сути, главным бухгалтером компании и ему руководство поручает составление финансовых отчетов, налоговых деклараций, годового отчета Он обычно занимается тем, что «уже имело место быть», а не тем что может или могло бы произойти.
Деятельность казначея направлена на решение глобальных вопросов по обеспечению финансовой устойчивости предприятия. Казначей управляет вверенным ему капиталом предприятия, т. е. формирует его оптимальную структуру, проводит оценку затрат на капитал, управляет денежным оборотом, привлекает краткосрочные и долгосрочные кредиты, организует расчеты с покупателями. Для привлечения краткосрочных и долгосрочных источников финансирования казначей постоянно поддерживает контакты с кредиторами, акционерами, инвесторами, страховщиками ценных бумаг и выпущенных облигаций. В функции казначея входят управление имущественными ценностями (товарно-материальными запасами) и долгами предприятия, финансовое планирование, разработка кредитной политики, управление инвестиционным портфелем. Казначей концентрирует свои усилия на поддержании ликвидности предприятия, получая денежные средства по обязательствам и приумножая фонды для достижения цели. В то время как контролер уделяет особое внимание прибыльности, казначей придает особое значение движению наличности, управляя дебиторской задолженностью и платежами предприятия. Постоянно находясь в центре этих вопросов, казначей может своевременно увидеть признаки банкротства и предупредить его.
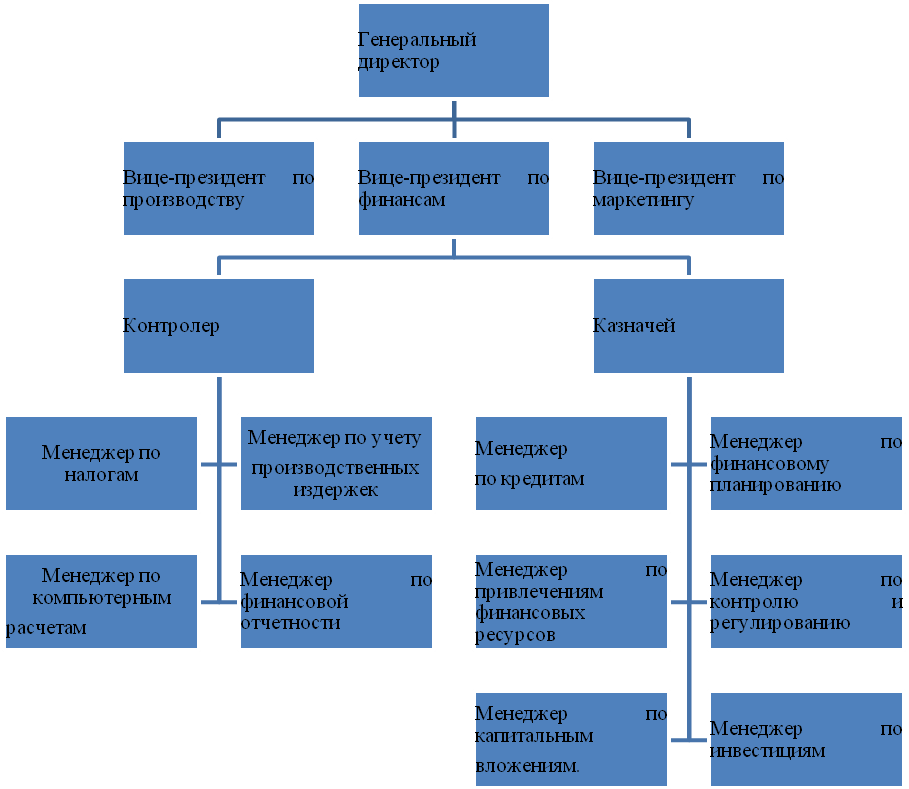
Рис. 2. Организация финансовой службы на предприятии
3. ФИНАНСОВЫЙ ПРОГНОЗ СОСТОЯНИЯ ОРГАНИЗАЦИИ ОАО «ТЦ БАШКОРТОСТАН»
3.1 Формирование прогнозной финансовой документации
Финансовое планирование – это составление комплексного плана функционирования и развития предприятия в стоимостном выражении для обеспечения бесперебойной успешной работы предприятия.
Общий финансовый план разрабатывается сквозным образом с необходимыми промежуточными согласованиями по службам и подразделениям предприятия.
Процесс планирования состоит из следующих элементов:
1. Бюджет продаж
2. Бюджет расходов
3. Бюджет движения денежных средств
4. Бюджет по балансовому листу
Процесс планирования начинается с планирования продаж. Бюджет продаж показывает, сколько будет отпущено товаров потребителю, формируемый на основании контрактов, гарантийных писем, устных договоренностей, а также заранее ожидаемых продаж без предварительного заказа. Бюджет продаж представлен в таблице 11.
Таблица 11. Бюджет продаж на 2009 год
|
Универмаг (ЦФО 1.1) |
Комбинат общепита (ЦФО 1.2) | Платные услуги (ЦФО 1.3) | |
| Январь | 60 000 | 2300 | 5500 |
| Февраль | 55000 | 2300 | 5500 |
| Март | 70000 | 3000 | 6500 |
| 1 квартал | 185000 | 7600 | 17500 |
| Апрель | 60000 | 2300 | 5300 |
| Май | 60000 | 2300 | 5400 |
| Июнь | 60000 | 2400 | 5500 |
| 2 квартал | 180000 | 7000 | 16200 |
| Июль | 65000 | 2500 | 5500 |
| Август | 70000 | 2500 | 5500 |
| Сентябрь | 70000 | 2700 | 6000 |
| 3 квартал | 205000 | 7700 | 17000 |
| Октябрь | 75000 | 3000 | 6000 |
| Ноябрь | 80000 | 3500 | 6500 |
| Декабрь | 100000 | 4500 | 7500 |
| 4 квартал | 255000 | 11000 | 20000 |
| ИТОГО | 825000 | 33300 | 70700 |
Бюджет продаж является входной информацией для составления бюджета расходов. Бюджет расходов включает в себя следующие бюджеты:
1. Бюджет аппарата управления включает заработную плату управленческого персонала, затраты на связь, канцелярские расходы, транспортные расходы и т.п.
2. Бюджет коммерческих расходов, напрямую связан с бюджетом продаж. Сюда включаются затраты на упаковку, доставку, рекламу и т.п.
3. Бюджет административного обеспечения включает заработную плату административного персонала, затраты на связь, канцелярские расходы, транспортные расходы и т.п.
4. Бюджет управленческого обеспечения включаются расходы, осуществляемые финансовой службой: налоги, отчисления во внебюджетные фонды, проценты по кредитам. Финансовая служба совместно с бухгалтерией прорабатывает план финансовых расходов, обслуживание займов и кредитов. Отдельно намечаются мероприятия по оптимизации налогов и штрафных санкций (налоговое планирование).
Для удобства всю информацию по центрам ответственности сведем поквартально. В итоге бюджет расходов будет выглядеть следующим образом (таблица 12):
Таблица 12. Бюджет расходов
| Бюджет аппарата управления (ЦФО 1.4) | Бюджет коммерческих расходов (ЦФО 1.5) | Бюджет административного обеспечения (ЦФО 1.6) | Бюджет управленческого обеспечения (ЦФО 1.7) | |
| 1 квартал | 5500 | 90000 | 3700 | 55000 |
| 2 квартал | 4700 | 85000 | 4000 | 50000 |
| 3 квартал | 6700 | 110000 | 4500 | 60000 |
| 4 квартал | 6500 | 150000 | 4700 | 92400 |
| Итого | 23400 | 435000 | 16900 | 257400 |
На основании бюджета продаж строится прогноз поступления денежных средств, т.е. прогноз оплаты реализованной продукции. Прогноз поступления денежных средств рассчитывается исходя из условия оплаты за товары: предоплата, оплата по факту получения товаров и продажа с временной отсрочкой платежа (кредит). Все расчеты будут сведены в таблицу 13.
Таблица 13. Бюджет движения денежных средств
| № | Показатели по ЦФО | квартал | |||
| 1 | 2 | 3 | 4 | ||
| 1 | Денежные средства на начало прогнозного периода | 8505 | Х | Х | Х |
| 2 | Поступление денежных средств от покупателей: | ||||
| Универмаг (ЦФО 1.1) | 185000 | 180000 | 205000 | 255000 | |
| Комбинат общепита (ЦФО 1.2) | 7600 | 7000 | 7700 | 11000 | |
| Платные услуги (ЦФО 1.3) | 17500 | 16200 | 17000 | 20000 | |
| 3 | Итого денежных средств | 210100 | 203200 | 229700 | 286000 |
| Выплаты: | |||||
| 4 | Коммерческие расходы (затраты на продажу товаров) (ЦФО 1.5) | 30000 | 35000 | 40000 | 55000 |
| 5 | Затраты на содержание управленческого аппарата (ЦФО 1.4) | 5500 | 4700 | 6700 | 6500 |
| 6 | Затраты на управленческое обеспечение (ЦФО 1.7) | 55000 | 50000 | 60000 | 92400 |
| 7 | Затраты на административное обеспечение (ЦФО 1.6) | 3700 | 4000 | 4500 | 4700 |
| Итого выплат | 94200 | 93700 | 111200 | 158600 | |
| Денежные средства на конец прогнозного периода | 115900 | 109500 | 118500 | 127400 | |
На основании сделанных расчетов прогнозная выручка составит 929000 тыс. руб., себестоимость реализуемых товаров составит 732700 тыс.руб., продукции прогнозная прибыль от продаж составит 196300 тыс. руб.
3.2 Расчет экономической эффективности от предложенных мероприятий
Прогнозный отчет о прибылях и убытках обобщает данные о прибыльных операциях предприятия. Если значение чистой прибыли мало по сравнению с объемом продаж или собственным капиталом, то необходим пересмотр всех составляющих отчета, следовательно, пересмотр всех ранее составленных операционных бюджетов. Все расчеты сведем в таблицу 14.
Таблица 14. Бюджетный счет прибылей (убытков)
| Показатель | план |
| Прогнозный объем реализации | 929000 |
| Переменные расходы | |
| Переменная стоимость продаж | 640331 |
| Переменные коммерческие и управленческие расходы | 40300 |
| Валовая маржа | 248369 |
| Постоянные расходы | |
| Коммерческие расходы | 160000 |
| Управленческие расходы | 50919 |
| Прибыль от продаж | 37450 |
| Расходы на выплату, % | 0 |
| Прибыль до налогообложения | 37450 |
| Отложенные налоговые активы | 279 |
| Отложенные налоговые обязательства | 78 |
| Налог на прибыль | 8988 |
| Прибыль чистая | 9880 |
На основании предложенных мероприятий и расчетов далее необходимо рассчитать эффективность от предложенных мероприятий.
Завершающим этапом разработки финансового плана является построение прогнозного баланса. Основой построения прогнозных балансов на периоды реализации программы являются данные о прогнозируемых финансовых результатах (таблица 14), денежных поступлениях и выплатах (таблица 13), объемах расходования различных ресурсов, прогнозируемой оборачиваемости активов по группам и средств в расчетах (таблица 11).
Логика построения прогнозного баланса сводится к следующему. Рассматривается исходный баланс активов и пассивов и их оборачиваемость в отчетном периоде. По соотношению периодов оборота текущих активов и пассивов, с учетом рассчитанной величины собственного оборотного капитала, определяется предельная величина обязательств предприятия. Таким образом задаются параметры для формирования прогнозных остатков по статьям текущих активов. Расчеты приведены в таблицах 15.
Таблица 15. Бюджет по балансовому листу
| Актив | На конец отчетного года | На конец планового года | Абсолютное изменение | % изменения |
| Внеоборотные активы | ||||
| Основные средства | 67678 | 60910 | -6768 | -10 |
| Долгосрочные финансовые вложения | 2171 | 2171 | - | - |
| Итого внеоборотные активы | 69849 | 63081 | -6768 | -9,7 |
| Оборотные активы | ||||
| Запасы | 145234 | 138864 | - 6370 | - 4,38 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 22969 | 25266 | 2297 | +10 |
| Денежные средства | 8505 | 127400 | 118895 | + 1497,9 |
| Итого по оборотные активы | 206110 | 291530 | 85420 | 41,44 |
| Итого активов | 275959 | 354611 | 78652 | + 28,5 |
| Пассив | ||||
| Капитал и резервы | ||||
| Уставной капитал | 1649 | 1649 | - | - |
| Добавочный капитал | 98422 | 217605 | 119183 | + 121,09 |
| Резервный капитал | 247 | 247 | - | - |
| Прибыль отчетного периода | 3672 | 9880 | 6208 | + 169,06 |
| Итого | 103990 | 229381 | 125391 | +120,05 |
| Долгосрочные обязательства | - | - | - | |
| Краткосрочные обязательства | ||||
| Займы и кредиты | 16943 | 0 | - 16943 | -100 |
| Кредиторская задолженность | 154918 | 125230 | - 29688 | - 38,53 |
| -поставщикам и подрядчикам | 135402 | 125126 | - 10276 | -29,7 |
| -задолженность перед бюджетом | 14265 | 0 | - 14265 | -100 |
| -прочие кредиторы | 2208 | 0 | - 2208 | -100 |
| Задолженность по выплате дивидендов | 4 | 0 | -4 | -100 |
| Доходы будущих периодов | 104 | 104 | - | - |
| Итого | 171969 | 125230 | - 76739 | - 44,62 |
| Итого пассивов | 275959 | 354611 | 78652 | + 28,5 |
Высвобожденные при этом средства не могут быть изъяты из оборота, так как находятся в запасах товарно-материальных ценностей, обеспечивающих рост реализации товаров. Относительное и абсолютное высвобождение оборотных средств имеет единую экономическую основу и значение, ибо означает для хозяйствующего субъекта дополнительную экономию средств.
Рассчитаем относительное высвобождение средств.
Фактический объем товарной продукции по себестоимости в текущем году - 618755 тыс. руб. Фактическая сумма всех оборотных средств на конец текущего года - 206110 тыс. руб. Объем товарной продукции на планируемый год - 929000 тыс. руб. при намечаемом ускорении оборачиваемости оборотных средств на 3 дня.
При этих условиях оборачиваемость оборотных средств в текущем году составит 120 дней: 206110/618755*360 = 120 дней.
Сумма оборотных средств, исходя из объема товарной продукции в предстоящем году и оборачиваемости в текущем году, будет определена в 309666 тыс.руб.: (929000*120)/360=309666 тыс.руб.
Сумма оборотных средств, исходя из объема товарной продукции в предстоящем году с учетом ускорения их оборачиваемости, составит 301925тыс. руб. : (929000*(120-3)/360 = 301925 тыс.руб.
Относительное высвобождение оборотных средств в результате ускорения оборачиваемости в предстоящем году равно 7741 тыс. руб.
(309666-301925) = 7741 тыс.руб.
Ускорение оборачиваемости оборотных средств и высвобождение в результате этого оборотных средств в любой форме позволяет предприятию направлять их по своему усмотрению на развитие предпринимательской деятельности и обойтись без привлечения дополнительных финансовых ресурсов.
На плановый период объем товарной продукции по себестоимости за прошедший период- 680631 тыс. руб. При сумме оборотных средств на конец этого года в 206110 тыс. руб. Длительность одного оборота составит 109 дней: Д =(206110 Ч360)/ 680631=109 дн.
Все расчеты сведем в таблицу 16.
Таблица 16. Эффективность предлагаемых мероприятий
| Показатели | факт | план | изменение |
| Себестоимость РП, тыс.руб. | 618755 | 680631 | 61876 |
| Запасы, тыс.руб. | 145234 | 138864 | - 6370 |
| Период обращения ТМЗ, дн. | 85 | 73 | - 12 |
| РП, тыс.руб. | 790414 | 929000 | 138586 |
| Кредиторская задолженность | 154918 | 95230 | 797312 |
| Период обращения кредиторской задолженности, дн. | 71 | 37 | 34 |
Коэффициент оборачиваемости: 206110/929000 = 0,22 руб. Следовательно, на каждый рубль оборотных средств приходилось 0,22 руб. реализованной продукции. Таким образом, можно сделать вывод о рациональном, эффективном использовании оборотных средств предприятия и о целесообразности внедрения предложенных мероприятий.
ЗАКЛЮЧЕНИЕ
Финансовая политика включает в себя все решения, меняющиеся правила игры на предприятии, основные принципы его деятельности. Поэтому она формируется на стадии разработки и принятия новой стратегии развития, например реформирования предприятия. Управление финансами реформируемого предприятия имеет целью обеспечить предприятие методиками, подходами, ресурсами, необходимыми для выхода из кризисной ситуации, а также отследить рациональное использование средств и эффективность операций и процессов, для которых эти средства предназначены.
В ходе исследования выявлены следующие моменты:
- функционирующая организационная структура способствует решению поставленных целей предприятия. Однако следует заметить, что в организации подразделений по управлению финансовыми ресурсами отсутствует четкий контроль и планирование по центрам финансовой ответственности.
- расчет коэффициентов, характеризующих финансовое положение предприятия (например, коэффициенты финансовой устойчивости находятся ниже нормы), показал необходимость разработки мероприятий по улучшению финансового положения.
Объектом исследования является торговое предприятие: Открытое Акционерное Общество Торговый Центр «Башкортостан».
ОАО ТЦ «Башкортостан» является крупным торговым предприятием по г.Уфе и РБ. Основной целью деятельности Общества является извлечение прибыли. Основными видами деятельности Общества являются:
розничная торговля продовольственных и непродовольственных товаров;
производство и реализация продукции общественного питания;
выполнение бытовых и других видов услуг для населения.
Проведенный анализ основных показателей деятельности показал, что в 2008 году можно отмечается рост розничного товарооборота на 2,9%.
В результате текущей деятельности торгового предприятия получено доходов 174498 тыс.руб., это составило 21,47% к товарообороту, против прошлого года уровень доходов возрос на 2,04%, по сумме доходы увеличились на 21034 т.р.
При проведении финансового анализа по формам бухгалтерской отчетности выявлено, что предприятие имеет низкий уровень финансовой независимости (норма не ниже 0,5). К концу отчетного периода увеличился на 4% - благоприятная тенденция. К концу 2008 года коэффициент отношения заемных средств к собственным средствам снизился на 26% - благоприятная тенденция. Предприятие имеет низкий удельный вес источников финансирования, которые оно может использовать в своей деятельности длительное время. В конце отчетного периода произошло незначительное снижение удельного веса этих источников.
Расчет коэффициентов показал, что необходимо разработать мероприятия по улучшению финансового состояния предприятия:
Так как коэффициент текущей ликвидности меньше 2, то стоимость текущих активов не может покрыть всей стоимости текущих пассивов. Т.е. у предприятия нет резервного запаса для компенсации убытков, которые может понести предприятие при размещении и ликвидации всех текущих активов, кроме наличности. Другими словами, предприятие не защищено от любого возможного снижения рыночной стоимости текущих активов, вызванного непредвиденными обстоятельствами, способными приостановить или сократить приток денежных средств.
Коэффициент восстановления платежеспособности меньше 1. Таким образом, коэффициент, рассчитанный на период, равный 6 месяцам, свидетельствует о том, что у предприятия в ближайшее время нет реальной возможности восстановить платежеспособность.
Коэффициент утраты платежеспособности меньше 1, что, свидетельствует утрате платежеспособности. Поэтому далее требуется разработка мероприятие по улучшению финансового состояния предприятия.
Это является слабой стороной у предприятия.
В 2008 году, по сравнению с 2007 годом, произошло улучшение всех показателей рентабельности, причем показатели рентабельности основных фондов, продаж, использования текущих активов и собственного капитала увеличились значительно (лист №2). Это произошло в результате увеличения объема продаж и среднегодовой величины оборотных активов.
В