Анализ платежеспособности организации на примере ОАО "Черепановский завод строительных материалов"
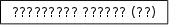



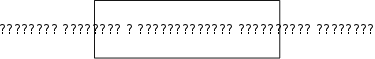
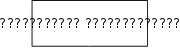
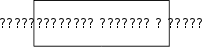
Рисунок 2 Структурно-логическая модель факторного анализа коэффициента текущей ликвидности
В первую очередь необходимо определить, как изменился коэффициент ликвидности за счет факторов первого порядка:
К т.л.0 = ОА0/КФО0 = 41600/37528 = 1,1085;
К т.л. усл = ОА1/КФО0= 83274 /37528 = 2,2190;
К т.л.1= ОА1/КФО1=83274/51201=1,6264.
Общее изменение уровня коэффициента текущей ликвидности:
1,6264 – 1,1085 = 0,5179,
в том числе за счет изменения:
суммы оборотных активов 2,2190 – 1,1085 = 1,1105
суммы текущих обязательств 1,6264 – 2,2190 = -0,5926.
Затем способом пропорционального деления эти приросты можно разложить на факторы второго порядка. Для этого долю каждой статьи оборотных активов в общем изменении их суммы нужно умножить на прирост коэффициента текущей ликвидности за счет данного фактора. Аналогично рассматривается влияние факторов второго порядка на изменение величины коэффициента ликвидности и по текущим пассивам. Результаты расчетов представлены в таблице 7.
Таблица - 7 Расчет влияния факторов второго порядка на изменение величины коэффициента текущей ликвидности
| Фактор | Абсолютный прирост, тыс.руб. | Доля фактора в общей сумме прироста, % | Расчет влияния | Уровень влияния |
|
Изменение суммы оборотных активов В том числе: запасов дебиторской задолженности денежных средств и краткосрочных финансовых вложений |
41674 17616 24594 -536 |
100,0 42,3 59,0 -1,3 |
2,2190 – 1,1085 (1,11*42,3)/100 (1,11*59)/100 (1,11*(-1,3))/100 |
+1,11 0,47 0,66 -0,03 |
|
Изменение суммы краткосрочных обязательств В том числе: займов и кредитов кредиторской задолженности |
13673 10976 2697 |
100,0 80,3 19,7 |
1,6264 – 2,2190 (-0,59*80,3)/100 (-0,59*19,7)/100 |
-0,59 0,48 0,12 |
Рассматривая показатели ликвидности, следует иметь в виду, что величина их является довольно условной, так как ликвидность активов и срочность обязательств по бухгалтерскому балансу можно определить довольно приблизительно. Так, ликвидность запасов зависит их качества (оборачиваемости, доли дефицитных, залежных материалов и готовой продукции). Ликвидность дебиторской задолженности также зависит от скорости её оборачиваемости, доли просроченных платежей и нереальных для взыскания. Поэтому радикальное повышение точности оценки ликвидности достигается в ходе внутреннего анализа на основе данных аналитического бухгалтерского учета.
Об ухудшении ликвидности активов свидетельствуют такие признаки, как увеличение доли неликвидных запасов, рост дебиторской задолженности.[13, с 654-656]
В данном случае наблюдается и рост запасов в 2010 году относительно 2007 года (темп роста составил 168,1%), и рост дебиторской задолженности за аналогичный период (темп роста составил 276,3%).
На рисунке 4 наглядно представлена структура оборотных активов ОАО «ЧЗСМ» в 2010 г. Наибольший удельный вес приходится на запасы, что скорее всего обусловлено нерационально выбранной финансовой стратегией, вследствие которой значительная часть текущих активов иммобилизована в запасы, чья ликвидность может быть не высокой.
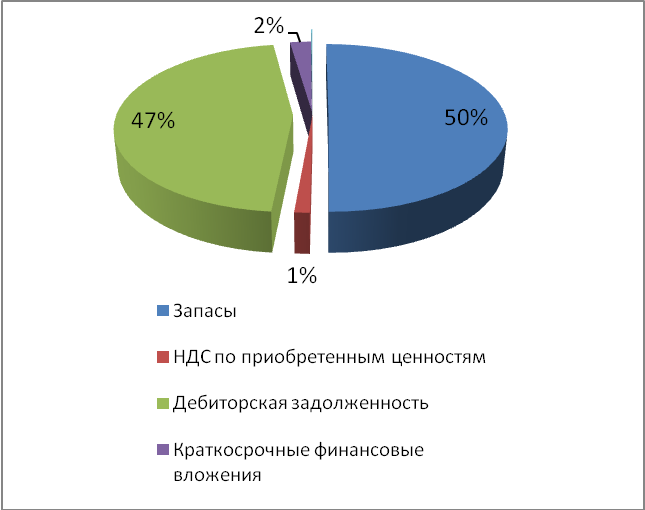
Рисунок 4 Структура оборотных активов ОАО «ЧЗСМ» за 2010 г.
Устойчивость организации и потенциальная эффективность бизнеса во многом зависят от качества управления текущими активами от того, сколько задействовано оборотных средств и каких именно, какова величина запасов и активов в денежной форме, и т.д. Следует помнить, что если организация уменьшает запасы и ликвидные средства, то оно может пустить больше капитала в оборот и, следовательно, получить больше прибыли. Но одновременно возрастает риск неплатежеспособности предприятия и остановки производства из-за недостаточности запасов. Искусство управления текущими активами состоит в том, чтобы держать на счетах предприятием лишь минимально необходимую сумму ликвидных средств, которая нужна для текущей оперативной деятельности.
В структуре оборотных активов в 2010 г. возросла краткосрочная дебиторская задолженность, поэтому замедляется рост оборачиваемости активов, ликвидности баланса. В структуре оборотных активов в 2010 г. на долю дебиторской задолженности приходится 47 %.
Управление дебиторской задолженностью предполагает:
Контроль расчетов с дебиторами по отсроченной или просроченной задолженности;
Задание условий продажи, обеспечивающих гарантийное поступление денежных средств;
Оценка реальной стоимости существующей дебиторской задолженности;
Уменьшение дебиторской задолженности на сумму безнадежных долгов;
Постоянный контроль за соотношением дебиторской и кредиторской задолженностей;
Определение конкретных размеров скидок долгосрочной оплаты. [12]
Учитывая проблемы с платежеспособностью, которые возникли у организации, ей рекомендуется контролировать структуру актива баланса, в частности, соотношение иммобилизованных и мобильных средств. Нужно увеличивать количество оборотных активов, и желательно делать это за счет краткосрочных финансовых вложений. Помимо эффективного размещения ресурсов это позволит получать доход с вложенных средств.
Организации нужно наращивать собственные средства и погашать обязательства. На этом этапе очень важно строго соблюдать платёжную дисциплину, составлять графики погашения задолженности и придерживаться их.
Заключение
В работе рассмотрены теоретические основы платежеспособности организации и банкротства, а также проведен анализ состояния платежеспособности на примере ОАО «ЧЗСМ».
В частности в работе проанализирована ликвидность баланса, рассчитаны показатели ликвидности и платежеспособности организации, проведен факторный анализ коэффициента текущей ликвидности, даны рекомендации преодоления проблем неудовлетворительной структуры оборотных активов.
Результаты наших исследований за 2008-2010 гг. показали, что ОАО «ЧЗСМ» не является финансово устойчивым и абсолютно платежеспособным.
Анализ абсолютных показателей выявил недостаток собственных оборотных средств, показал, что значения коэффициентов ликвидности не соответствуют нормативным значениям и что общество находится в зависимости от внешних инвесторов.
У организации наблюдается низкая платежеспособность, однако сохраняется возможность равновесия за счет пополнения источников собственных средств, сокращения дебиторской задолженности и ускорения оборачиваемости запасов.
Динамика активов предприятия (их рост) свидетельствует о росте стоимости имущества, что является положительной тенденцией. Кроме того, у ОАО «ЧЗСМ» сохраняется наличие собственных оборотных средств, хотя и в недостаточном количестве. У этой организации есть возможность улучшить финансовую устойчивость. Организации следует обратить внимание на привлечение дополнительных краткосрочных заемных средств и осуществлять работу по повышению эффективности использования производственных запасов.
Как показывают результаты анализа деятельности, предприятие располагает достаточными резервами для существенного улучшения своего финансового состояния. Для этого ему следует:
- улучшить материально – техническое снабжение с целью бесперебойного обеспечения производства необходимыми материальными ресурсами;
-сократить запасы;
-управлять дебиторской и кредиторской задолженностями, в частности необходимо активизировать деятельность в области улучшения расчетов с покупателями, поскольку эта задолженность увеличилась;
-Внедрять новейшие технологии, повысить производительность труда;
-Более полно использовать производственные мощности;
-Оперативно реагировать на конъюнктуру рынка, изменяя в соответствии с его требованиями ассортимент продукции и ценовую политику.
Список литературы
Федеральный закон от 26.10.2002 №127-ФЗ «О несостоятельности (банкротстве)»
Басовский Л.Е. Басовская Е.Н. Комплексный экономический анализ хозяйственной деятельности: Учеб. Пособие. – М.: ИНФРА – М, 2005.
Васильева Л.С, Петровская М.В. Финансовый анализ: учебник. – 2-е изд., перераб. и доп. – М.: КНОРУС, 2007. – 816 с. (442-490)
Вахрушина М.А. Комплексный экономический анализ хозяйственной деятельности: Учебное пособие. – М.: Вузовский учебник, 2008. – 463 с.
Володин А.А. Управление финансами: Учебник – М.: ИНФРА – М, 2004
Гаврилова А.Н. Финансы организаций (предприятий): учебное пособие / А.Н. Гаврилова, А.А. Попов. – М.: КНОРУС, 2005
Едронова В.Н. Анализ кредитоспособности заёмщика // Финансы и кредит. – М., 2001, №18
Жданов С.А. Основы теории экономического управления предприятием: Учебник. – М.: Издательство «Финпресс», 2000
Ковалев А.И., Привалов В.П. Анализ финансового состояния предприятия. – М.: Центр экономики и маркетинга, 2001
Комплексный экономический анализ хозяйственной деятельности: учебное пособие / А.И. Алексеева, Ю.В. Васильев, А.В. Малеева, Л.И. Ушвицкий. – М.: КНОРУС, 2007. – 672 с. (495-526)
Комплексный экономический анализ хозяйственной деятельности: учеб. / Л.Т. Гиляровская [и др.]. – М.: ТК Велби, Изд-во Проспект, 2006. – 360 с. (257)
Парушина Н.В. Анализ дебиторской и кредиторской задолженности // Бухгалтерский учёт. – М., 2002, №4
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учеб. пособие – 7-е изд., испр. – Мн.: Новое знание, 2002. – 704 с.
Финансы организации: Учебник для ВУЗов/ под ред. проф. Колчиной – М.: ЮНИТИ-ДАНА, 2001
Финансы организаций (предприятий) : учеб. пособие // Г.М. Кошкина, З.А. Лукьянова, Л.В. Коява; НГУЭУ – Новосибирск, 2005
Хомидова А.У. Анализ бухгалтерского баланса // Аудит и финансовый анализ – М., 2001, №1
Шеремет А.Д., Ионова А.Ф. Финансы предприятий: менеджмент и анализ: Учебное пособие – М.: ИНФРА, 2006
Шеремет А.Д., Сайфулин Р.С. Финансы предприятий: Учебное пособие. – М.: ИНФРА-М, 2001
Размещено на