Основы управления денежными потоками на предприятии
Глава 3. Управление денежными потоками в Гагаринском Райпо
3.1 Анализ управления денежными потоками на предприятии Гагаринское Райпо
Проведем анализ финансового состояния предприятия в 2007–2009 гг. на основе данных его бухгалтерской отчетности.
В таблице 1 представлен агрегированный баланс предприятия за 2007–2009 гг.
Таблица 3.1.1. Агрегированный баланс Гагаринского РАЙПО за 2007–2009 гг., тыс. руб.
| 2007 | 2008 | 2009 | Изменение 2008 к 2007 | Изменение 2009 к 2008 | |||
| тыс. руб. | % | тыс. руб. | % | ||||
| I Внеоборотные активы | |||||||
| Основные средства | 30 | 19 | 10 | -11 | -37 | -9 | -47 |
| Незавершенное строительство | 0 | 0 | 447 | 0 | 0 | 447 | |
| Итого по разделу I | 30 | 19 | 457 | -11 | -37 | 438 | 2305 |
| II Оборотные активы | |||||||
| Запасы | 27 | 28 | 189 | 1 | 4 | 161 | 575 |
| НДС | 575 | 4 | 4 | -571 | -99 | 0 | 0 |
|
Краткосрочная дебиторская задолженность в т.ч. |
3362 | 1776 | 2886 | 2676 | 20 | 1110 | 63 |
| сырье, материалы и др. | 6 | 11 | 178 | 5 | 83 | 167 | 1509 |
| расходы будущих периодов | 21 | 17 | 13 | -4 | -19 | -4 | -23 |
| Краткосрочные финансовые вложения | 0 | 1500 | 0 | 1500 | -1500 | -100 | |
| Денежные средства | 0 | 1340 | 1671 | 858 | 178 | -669 | -50 |
| Итого по разделу II | 3964 | 4648 | 4750 | 1955 | 50 | 102 | 2 |
| Актив | 3994 | 4667 | 5207 | 1994 | 49 | 540 | 12 |
| III Капитал и резервы | |||||||
| Уставный капитал | 10 | 10 | 10 | 0 | 0 | 0 | 0 |
| Нераспределенная прибыль | 325 | 427 | 605 | 102 | 23 | 178 | 29 |
| Итого по разделу III | 335 | 437 | 615 | 102 | 23 | 178 | 28 |
| IV Долгосрочные обязательства | |||||||
| Долгосрочные кредиты и займы | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Итого по разделу IV | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| V Краткосрочные обязательства | |||||||
| Кредиты и займы | 1000 | 1500 | 1242 | 500 | 50 | -258 | -17 |
| Кредиторская задолженность, в т.ч. | 2659 | 2730 | 3350 | 71 | 3 | 620 | 23 |
| поставщики и подрядчики | 2001 | 2413 | 2808 | 412 | 21 | 395 | 16 |
| задолженность перед персоналом | 33 | 133 | 62 | 100 | 303 | -71 | -53 |
| задолженность перед внебюджетными фондами | 19 | 39 | 101 | 20 | 105 | 62 | 159 |
| задолженность по налогам и сборам | 100 | 136 | 379 | 36 | 36 | 243 | 179 |
| прочие кредиторы | 506 | 9 | 0 | ||||
| Итого по разделу V | 3659 | 4230 | 4592 | 571 | 16 | 362 | 9 |
| Пассив | 3994 | 4667 | 5207 | 1994 | 49 | 540 | 12 |
В целом следует отметить увеличение величины имущества предприятия на 540 тыс. руб., или на 11,5% в 2009 г. по сравнению с 2008 г. Увеличение произошло за счет увеличения величины оборотных активов на 102 тыс. руб., или на 2,2%, при этом внеобротные активы возросли на 438 тыс. руб. или на 230,5%, что привело к изменению структуры активы баланса.
В структуре актива возросла доля внеоборотных активов с 0,4% в 2008 г. до 8,8% в 2009 г. и сократилась доля оборотных активов с 99,6% до 91,2%.
В структуре внеоборотных активов в 2009 г. возросла доля незавершенного строительства до 97,8%, сократилась доля основных средств до 2,2%. (см. рис. 1).
В структуре оборотных активов произошли следующие изменения (см. рис. 2):
– сократилась доля краткосрочной дебиторской задолженности до 60,8%;
– возросла доля денежных средств до 35,2%;
– сократилась доля НДС до 0,08%;
– доля запасов выросла до 4,0%.
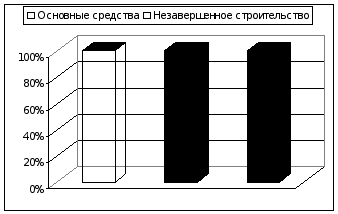
2007 2008 2009
Рис. 1. Динамика структуры внеоборотных активов предприятия
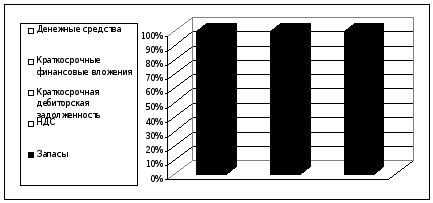
2007 2008 2009
Рис. 2. Структура оборотных активов предприятия в 2007–2009 гг.
Величина источников формирования средств предприятия выросла на 540 тыс. руб., или на 11,5% в 2009 г. по сравнению с 2008 г. Увеличение произошло за счет роста нераспределенной прибыли предприятия на 178 тыс. руб. или на 29,4%, а также за счет роста краткосрочных обязательств на 362 тыс. руб. или на 8,6%.
Рост краткосрочных обязательств был обусловлен возрастанием кредиторской задолженность на 620 тыс. руб. или на 22,7%, краткосрочные кредиты и займы сократились на 258 тыс. руб. или на 17,2%. В результате данных изменений произошли изменения в структуре пассива и кредиторской задолженности (см. рис. 3 и рис. 4).
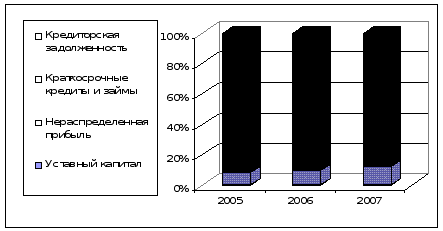
Рис. 3. Структура пассива баланса в 2007–2009 гг.
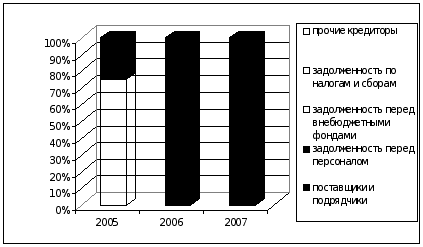
Рис. 4. Структура кредиторской задолженности в 2007–2009 гг.
В структуре кредиторской задолженности в 2009 г. произошли следующие изменения:
– возросла доля задолженности поставщикам и подрядчикам до 83,8%;
– сократилась доля задолженности перед персоналом до 1,9%;
– увеличилась доля задолженности перед внебюджетными фондами до 3,0%;
– увеличилась доля задолженности по налогам и сборам до 11,3%;
– доля прочей кредиторской задолженности сократилась до 0%.
Возрастание доля кредиторской задолженности является отрицательной тенденцией в деятельности предприятия.
3.2 Анализ динамики и факторов изменения объемов денежных потоков
Проведем анализ денежных потоков Гагаринского РАЙПО, используя данные формы №4. Результаты анализа представим в виде табл. 2. Учитывая, что операции с внеоборотными активами отражаются в инвестиционной области деятельности, денежный приток в виде выручки от продажи основных средств отразим в графе 4 табл. 2.
Кредиты и займы полученные относятся к финансовой деятельности, поскольку приводят к росту заемного капитала. Соответсвующие денежные притоки отразим в графе 5.
Отток денежных средств на оплату труда и в виде отчислений в государственные внебюджетные фонды представляет собой текущие выплаты. Поэтому разместим их в графе 3 табл. 2.
Возврат основной суммы кредитов и займов отражается как денежные оттоки от финансовой деятельности. Суммы погашенных кредитов и займов отразим в графе 5 таблицы 3.1.2.
Проведем вертикальный и горизонтальный ретроспективный анализ подготовленного отчета о движении денежных средств.
Показатели горизонтального анализа приводятся в графах 7, 8, 9 (табл. 3.1.2). За отчетный период сумма поступивших денежных средств составила 18791 тыс. руб. (100%). При этом 97,36% общего валового денежного притока приходится на текущую деятельность (18286 тыс. руб.), менее одного процента (9 тыс. руб.) – на инвестиционную и 2,66% (758 тыс. руб.) – на финансовую.
Данные вертикального анализа (графы 10,11,12) позволяют сделать вывод о том, что 99,9% валового притока денежных средств от текущей деятельности обеспечено выручкой от продажи товаров (работ, услуг), 0,04% составляет выручка от продажи иного имущества, 0,1% – прочие поступления. Существенная доля поступления денежных средств в виде выручки от продажи товаров (работ, услуг) свидетельствует о том, что анализируемое предприятие получает доход, как это и должно быть, в первую очередь от своей основной деятельности.
100% притока денежных средств от инвестиционной деятельности обеспечено в виде выручки от продажи внеоборотных активов.
Положительный денежный поток в финансовой области на 100% обусловлен ростом заемного капитала – получением кредитов. Прочие поступления денежных средств составляют в целом незначительную часть (0,1%), поэтому не требуют более детального анализа.
Отток денежных средств по всем видам деятельности составляет за отчетный год 18460 тыс. руб. (100%). Из них на текущие выплаты приходится наибольшая часть – 95,89% (17702 тыс. руб.), на финансовую деятельность – 4,11% (758 тыс. руб.).
Вертикальный анализ показал, что 86,28% всех оттоков денежных средств в ходе текущей деятельности – оплата приобретенных товаров (работ, услуг), 10,12% – оплата труда, включая отчисления в государственные внебюджетные фонды, 3,26% – расчеты с бюджетом, 0,34% – прочие выплаты. Возврат кредитов и займов составляет 100% отрицательного денежного потока в финансовой деятельности. В целом валовой денежный приток превышает отток, что обусловило прирост денежных средств за отчетный период на сумму 331 тыс. руб.
В целях получения детальной информации о денежных потоках составим развернутый аналитический отчет о движении денежных средств таким образом, как это было показано выше. Результаты оформим в виде таблицы 3.
Таблица 3.2.1. Аналитический отчет о движении денежных средств Гагаринского РАЙПО за 2009 г. (прямой метод)
|
№ п/п |
Показатели | Источники и направления использования средств | Приток денежных средств | Отток денежных средств |
| Денежные потоки по текущей деятельности | ||||
| 1 |
а) основные виды притоков денежных средств (поступление выручки от продажи, авансы полученные, полученные проценты, дивиденды и т.п.) б) Прочие поступления в ходе обычной текущей деятельности |
18266 20 |
||
| 2 |
а) Основные виды оттоков денежных средств (выплаты по счетам поставщиков и подрядчиков, авансы выданные, выплата зарплата, выплаченные проценты и т.д.) б) Прочие выплата в ходе обычной текущей деятельности |
(17065) (60) |
||
| 3 | Налоговые платежи в бюджет | (577) | ||
| 4 | Величина валового денежного потока (ВДП) по обычной текущей деятельности | 18286 | (17702) | |
| 5 | Величина чистого денежного потока (ЧДП) по обычной текущей деятельности | 584 | ||
| 6 | ЧДП по текущей деятельности | 584 | - | |
| Денежные потоки по инвестиционной деятельности | ||||
| 7 |
Внутренние источники денежных средств (дезинвестиции), В том числе: |
5 | ||
| 8 |
а) Выручка от реализации активов долгосрочного характера использования б) Прочее |
5 |
||
| 9 | Внутреннее финансирование организации | 1929 | ||
| 10 | Величина валового денежного потока по обычной инвестиционной деятельности | 5 | ||
| 11 | Величина чистого денежного потока по инвестиционной деятельности | 5 | ||
| 12 | Суммарный чистый денежный поток по текущей и инвестиционной деятельности | 589 | _ | |
| Денежные потоки по финансовой деятельности | ||||
| 13 | Уменьшение величины заемного капитал (возврат кредитов и займов) | (758) | ||
| 14 | Внешнее финансирование организации | 500 | ||
| 15 | Рост заёмного капитала | 500 | ||
| 16 | Величина валового денежного потока по обычной финансовой деятельности | (758) | ||
| 17 | Величина чистого денежного потока по финансовой деятельности | (258) | ||
| Денежные потоки в целом по организации | ||||
| 18 | Величина валового денежного потока по всем видам деятельности | 18791 | (18460) | |
| 19 | Величина чистого денежного потока по всем видам деятельности | 331 | ||
| 20 | Денежные средства на начало периода | 1340 | ||
| 21 | Денежные средства на конец периода | 1671 | ||
Выполним расчет чистой прибыли (убытка) в чистых денежный поток по текущей деятельности (ЧДПТ) косвенным методом (табл. 3.2.2.). Результаты анализа представим в виде рис. 5.
Данные таблиц свидетельствуют о том, что увеличение за год денежных средств на 331 тыс. руб. произошло за счет положительного чистого денежного потока от текущей деятельности в размере 584 тыс. руб., положительного чистого денежного потока от инвестиционной деятельности – на сумму 4 тыс. руб. и отрицательного чистого денежного потока от финансовой деятельности – в размере 258 тыс. руб. Структуру валовых денежных потоков по каждому виду деятельности мы рассмотрели выше.
Таблица 3.2.3. Аналитический отчет о движении денежных средств Гагаринского РАЙПО за 2009 г. (косвенный метод) (тыс. руб.)
| № строки | Показатели | Приток денежных средств | Отток денежных средств |
| 1 | Чистая прибыль организации | 178 | |
| 2 |
Начисленная амортизация по внеоборотным активам: а) основным средствам б) нематериальным активам |
4 |
|
| 3 | Прибыль (убыток) от реализации внеоборотных активов, ценных бумаг других эмитентов, прочие корректировки | 5 | |
| 4 |
Инвестиции и дезинвестиции, в том числе: |
Дезинвестиции | Инвестиции |
| 1285 | (1504) | ||
| 5 |
Изменение суммы производственных запасов: а) увеличение б) снижение |
167 |
|
| 6 |
Изменение расходов будущих периодов: а) увеличение б) снижение |
(4) |
|
| 7 |
Изменение величины краткосрочных финансовых вложений: а) увеличение б) снижение |
(1500) |
|
| 8 |
Изменение дебиторской задолженности: а) увеличение б) снижение |
1118 |
|
| 9 | Финансирование и дефинансирование | Финансирование | Дефинансирование |
| 10 | в том числе: | 700 | (80) |
| 11 |
Изменение величины кредиторской задолженности, в том числе: |
620 | |
| 12 |
Изменение величины задолженности перед поставщиками и подрядчиками: а) увеличение б) снижение |
395 |
|
| 13 |
Изменение величины задолженности по оплате труда: а) увеличение б) снижение |
(71) |
|
| 14 |
Изменение величины задолженности перед бюджетом: а) увеличение б) снижение |
243 |
|
| 15 |
Изменение величины задолженности перед внебюджетными фондами: а) увеличение б) снижение |
62 |
|
| 16 |
Изменение суммы прочей кредиторской задолженности: а) увеличение б) снижение |
(9) |
|
| 17 |
Изменение задолженности по авансам полученным: а) увеличение б) снижение |
||
| 18 | Величина валового денежного потока по текущей деятельности | 2168 | (15846) |
| 19 | Величина чистого денежного потока по обычной текущей деятельности | 584 | |
| 20 | Величина чистого денежного потока по текущей деятельности | 584 |
Анализ Гагаринского РАЙПО показал, что сформированный в отчетном году положительный ЧДПТ в размере 584 тыс. руб., уже учитывающий инвестиции текущего периода в оборотные активы, был частично направлен на покрытие дефицитного чистого денежного потока от финансовой деятельности. Суммарный чистый денежный поток по текущей и инвестиционной деятельности – Free Cash Flow (FСF), представляющий собой резерв для свободы действий организации при принятии в перспективе не только финансовых решений, но и будущих инвестиций в оборотные и внеоборотные активы – составил положительную величину 589 тыс. руб.
Данные таблиц дают возможность проанализировать денежные потоки не только по видам деятельности: текущей, инвестиционной и финансовой, но и в разрезе внешних и внутренних источников и направлений использования денежных средств. В целом это позволяет в ходе анализа денежных потоков оценить, с одной стороны, способность организации создавать денежные средства и их эквиваленты и, с другой – ее потребности в их использовании.
Общий объем внутренних источников финансирования за отчетный период составил 1929 тыс. руб. Структура внутренних источников анализируемой организации свидетельствует о том, что одним источником для нее является чистая прибыль 29,7%.
Доля чистого денежного потока от текущей деятельности в анализируемом периоде составила 30,27%.
При оценке структуры внутреннего финансирования следует помнить о том, что дезинвестиции (реализация внеоборотных активов) не должны доминировать в общей сумме внутреннего финансирования. Сокращение капвложений снижает будущий финансово-производственный потенциал любой организации. Целесообразна продажа только излишних или морально и физически устаревших долгосрочных активов. Поэтому в динамике доля дезинвестиций не должна быть постоянно высокой и доминирующей. Еще 69,47% приходятся на имеющиеся в наличии денежные средства. Безусловно, организации следует оценить оптимальный остаток денежных средств в кассе и на банковских счетах и уделить особое внимание росту доли ЧДПТ во внутреннем финансировании.
За отчетный год величина денежных средств и эквивалентов денежных средств изменилась на 331 тыс. руб. Данные показывают, что в разрезе источников финансирования это изменение было связано с ростом размера внутренних источников финансирования.
Позитивным является то, что большая часть денежных притоков по текущей деятельности в отчетном году (97,3%) обеспечивается поступлением выручки от продажи товаров (продукции, работ, услуг). Если в динамике удельный вес этой статьи останется высоким, а размер дезинвестиций от продажи внеоборотных активов не будет составлять значительную долю во внутренних источниках финансирования, то можно считать, что у организации стабильное внутреннее финансирование, что существенно повышает ее будущую финансовую устойчивость.
3.3 Анализ относительных показателей денежных потоков
Дальнейшим этапом анализа денежных потоков является расчет и анализ финансовых коэффициентов на базе величины чистого денежного потока от текущей деятельности.
Прежде всего следует оценить «качество» чистого денежного потока от текущей деятельности.
Оценка «качества» ЧДПТ проводится на базе анализа его структуры. Для этого чистая прибыль (убыток) пересчитывается в чистый денежный поток от текущей деятельности .
Значительная доля скрытых финансовых источников требует дополнительного анализа их состава и структуры. Углубленный анализ показывает, что для частичного финансирования роста текущих активов в размере 465 тыс. руб. (учет их изменения за отчетный период осуществляется при расчете непосредственно ЧДПТ) организации потребовалось увеличить кредиторскую задолженность, не принимая во внимание краткосрочные кредиты и займы, на сумму 395 тыс. руб. В том случае, если кредиторская задолженность не просрочена, не предусматривает уплату штрафных санкций и не ведет к возникновению процедуры банкротства в течение заданного периода, допустимо на определенном отрезке времени приравнивать ее к внутренним (собственным) источникам средств организации. И так же, как в случае определения коэффициента промежуточного покрытия и коэффициента покрытия необходим анализ «качества» принимаемой в расчет дебиторской задолженности, чтобы устранить влияние сомнительных долгов, так и для оценки «качества» ЧДПТ следует тщательно изучить кредиторскую задолженность на предмет определения сроков ее взыскания и предусмотренных по ней штрафов и пеней за несвоевременную уплату.
Структуру источников активного самофинансирования организации полезно изучить за ряд отчетных периодов, что позволит корректнее оценить «качество» ЧДПТ и, соответственно, перспективы дальнейшего развития организации. Уже предварительный анализ отчета о движении денежных средств позволяет выявить, что организация использует прежде всего источники активного самофинансирования, обеспеченные на 97,8% (178 / 182 ∙ 100) чистой прибылью и на 2,2% (4 / 182 ∙ 100) – начисленной амортизацией по внеоборотным активам.
И, наконец, для оценки «качества» ЧДПТ рассчитаем и проанализируем показатели «качества» прибыли и доли амортизационных отчислений в ЧДПТ:
Показатель «качества» прибыли = ЧДПТ / Чистая прибыль.
Показатель «качества» прибыли в 2009 равен 584 / 178 = 3,28 выявляет существенное расхождение величины чистой прибыли и ЧДПТ: на каждый рубль показанной в отчете о прибылях и убытках прибыли предприятие получало 3,28 руб. ЧДПТ.
Доля амортизационных отчислений в ЧДПТ = Амортизационные отчисления / ЧДПТ.
По данным 2009 г., доля амортизационных отчислений в ЧДПТ равен 4 / 584 = 0,01.
Совместное рассмотрение двух вышеуказанных показателей свидетельствует о том, что не амортизационные отчисления являются главной причиной отличия ЧДПТ от чистой прибыли.
В табл. 3.3.1 финансовые показатели, рассчитанные на базе денежных потоков, сведены по группам, и есть возможность проанализировать их динамику за два хозяйственных года.
Структура ОДДС для прошлого года имеет следующий вид:
– денежные средства на начало периода = 0 тыс. руб.;
– абсолютное изменение денежных средств за период = 1340 тыс. руб.; Величина ЧДПТ = (840) тыс. руб.; чистый денежный поток от инвестиционной деятельности (ЧДПИ) = (0) тыс. руб.; чистый денежный поток от финансовой деятельности (ЧДПФ) = +500 тыс. руб.;
Таблица 3.3.1 Финансовые показатели, рассчитанные на базе денежных потоков
| Показатели |
Прошедший период |
Отчетный период |
Изменение |
| 1. Показатели ликвидности | |||
| 1.1. Коэффициент платежеспособности (1) | 1,004 | 1,004 | 0,0 |
| 1.2. Коэффициент платежеспособности (2) | 1,001 | 1,001 | 0 |
| 1.3. Интервал самофинансирования (1), дни | 33,28 | 47,15 | +13,87 |
| 1.4. Интервал самофинансирования (2), дни | 17,16 | 24,41 | +7,25 |
| 1.5. Коэффициент покрытия обязательств притоком денежных средств (коэффициент Бивера) | 0,911 | 0,936 | 0,025 |
| 1.6. Коэффициент покрытия краткосрочных обязательств притоком денежных средств | 0,415 | 0,507 | -0,092 |
| 1.7. Покрытие процентов* | - | 23,6 | - |
| 1.8. Потенциал самофинансирования* | - | 0,19 | - |
| 2. Инвестиционные показатели | |||
| 2.1. Коэффициент реинвестирования денежных средств, %* | - | 100 | - |
| 2.2. Степень покрытия инвестиционных вложений | - | 0,998 | - |
| 2.3. Степень покрытия чистых инвестиций | - | 0,997 | - |
| 2.4. Степень финансирования инвестиций-нетто | - | 27,6 | - |
| 3. Показатели финансовой политики предприятия | |||
| 3.1. а) Соотношения величины внутреннего и внешнего финансирования** | - | 0,005 | - |
| б) Соотношения величины внутреннего и внешнего финансирования*** | - | 0,016 | - |
| 3.2. Доля собственных источников внешнего финансирования в общей сумме внешнего финансирования, % | - | - | - |
| 3.3. Доля заемных источников внешнего финансирования в общей сумме внешнего финансирования, % | 100 | 100 | - |
| 3.4. Соотношение собственных и заемных источников внешнего финансирования, % | - | - | - |
| 4. Показатель «качества» выручки от продажи товаров (работ, услуг) | 0,7882 | 0,8905 | +0,1023 |
| 5. Показатели рентабельности капитала | |||
| 5.1. Рентабельность всего капитала, % | - | 0,8766 | - |
| 5.2. Рентабельность собственного капитала | - | 1,67 | - |
– денежные средства на конец прошлого периода = 0 тыс. руб. Приведем расчет и проанализируем последовательно выделенные группы финансовых показателей (табл. 3.3.1).
1. Коэффициенты ликвидности.
Значения коэффициентов платежеспособности (1,004) свидетельствуют о достаточном количестве денежных средств, чтобы обеспечить требуемые выплаты. Однако у организации нет возможности повысить платежи даже на 1%.
Данные свидетельствуют о том, что анализируемая организация сможет бесперебойно осуществлять текущую деятельность за счет поступления денежных средств от ранее выполненных работ. Такой период самофинансирования (1) составлял от 33,28 до 47,15 дня. Следовательно, организация в течение двух лет была в состоянии вести основную деятельность только за счет имеющихся в наличии денежных активов и за счет поступления денежных средств за ранее отгруженные товары в течение от одного до полутора месяцев.
Коэффициент Бивера для анализируемой организации составлял 0,911 – 0,9326. Таким образом, в отчетном году притоком денежных средств может быть покрыто более 90% общей суммы краткосрочных и долгосрочных обязательств.
Организация имеет достаточно денежных средств для оплаты процентов (коэффициент покрытия процентов = 23,6).
Потенциал самофинансирования составляет 0,19, следовательно, организация в отчетном году могла погасить за счет внутреннего источника финансирования (ЧДПТ) 19 копеек из каждого рубля долгосрочной кредиторской задолженности.
В целом динамика денежных показателей ликвидности выявила финансовую зависимость данной организации от внешних источников финансирования и необходимость отслеживания показателей потенциальных сроков погашения ее долгов.
При отсутствии просроченной задолженности и неуклонном росте в течение хозяйственного года ЧДПТ можно предположить, что у анализируемой организации не снизятся возможности для самофинансирования и она будет способна своевременно осуществлять текущие платежи.
2. Инвестиционные показатели
В отчетном периоде расчет коэффициента реинвестирования денежных средств показывает, что имеет место 100%-е реинвестирование ЧДПТ.
Многократное превышение дефицитного ЧДПТ над ЧДПИ говорит о том, что при полном использовании (реинвестировании) средств от текущей деятельности покрытие оттока денежных средств от инвестиционной деятельности осуществлялось в основном за счет внутреннего финансирования.
Степень покрытия инвестиционных вложений составляет 0,998. Таким образом, в отчетном году лишь 3,6% осуществленных инвестиций во внеоборотные активы было профинансировано за счет ЧДПТ.
3. Показатели финансовой политики предприятия
Соотношение величины внутреннего и внешнего финансирования равно 0,005, где в расчете участвует как внутренний источник финансирования только ЧДПТ.
Соотношение величины внутреннего и внешнего финансирования равно 0,016, где в расчете участвуют все внутренние источники финансирования, а не только ЧДПТ.
Очевидно, что для повышения финансовой устойчивости организации размер внутреннего финансирования должен превышать общую сумму внешних финансовых источников.
Ввиду того, что в анализируемом периоде приток денежных средств за счет роста собственного капитала отсутствовал, расчеты доли собственного источника внешнего финансирования в общей сумме внешнего финансирования, доли заемного источника внешнего финансирования в общей сумме внешнего финансирования и соотношение собственных и заемных источников финансирования не проводились.
Соотношение величины внутреннего и внешнего финансирования можно рассчитать как по ОДДС, так и по балансу движения имущества и капитала (табл. 6).
Табл. 3.3.2 показывает, что за счет чистого денежного потока от текущей деятельности в размере 584 тыс. руб. и в целом внутренних источников финансирования на сумму 589 тыс. руб. организация смогла погасить часть кредитов.
Таблица 3.3.2 Анализ источников средств и их использование
| Использование средств | Источники средств | ||
| I. Внутреннее | - | I. Внутренние (финансирование из собственных средств предприятия) | 589 |
| 1. Инвестиции во внеоборотные активы | - | 1. Чистый денежный поток от текущей деятельности | 584 |
| II. Внешнее | 758 | 2. Продажа внеоборотных активов | 5 |
| Уменьшение собственного капитала | - | II. Внешние (финансирование деятельности предприятия за счет привлечения средств со стороны) | 500 |
| Уменьшение заемного капитала | 758 | 1. Увеличение собственного капитала | - |
| III. Увеличение денежных средств | 331 | 2. Увеличение заемного капитала | 500 |
Таким образом, в финансовой политике организация преимущественно старается прибегать к собственным средствам, а также к бесплатному «кредитованию» со стороны своих поставщиков и подрядчиков.
4. Показатель «качества» выручки.
В отчетном году показатель «качества» выручки от продажи товаров (работ, услуг) он составлял при продаже товара по ставке НДС 18% 0,8905.
Изучение динамики показателя «качества» выручки от продажи характеризует сравнительную стабильность доли поступления денежных средств в виде выручки к общей ее величине (в среднем около 80%). Таким образом, на условиях коммерческого кредита организация продает не более 20% своего товара, и эта доля снизилась за отчетный год на 10,23%.
5. Показатели рентабельности капитала
Для 2009 года показатели составили:
Рентабельность всего капитала составляет 0,8766. Рентабельность собственного капитала равна 1,67, что является достаточно высоким показателем.
Сделаем некоторые выводы.
Показатели горизонтального анализа денежных потоков предприятия показали, что за 2009 г. сумма поступивших денежных средств составила 18791 тыс. руб. При этом 97,36% общего валового денежного притока приходится на текущую деятельность, менее одного процента – на инвестиционную и 2,66% – на финансовую.
Вертикальный анализ показал, что 86,28% всех оттоков денежных средств в ходе текущей деятельности – оплата приобретенных товаров (работ, услуг), 10,12% – оплата труда, включая отчисления в государственные внебюджетные фонды, 3,26% – расчеты с бюджетом, 0,34% – прочие выплаты. Возврат кредитов и займов составляет 100% отрицательного денежного потока в финансовой деятельности. В целом валовой денежный приток превышает отток, что обусловило прирост денежных средств за отчетный период на сумму 331 тыс. руб.
Позитивным является то, что большая часть денежных притоков по текущей деятельности в отчетном году (97,3%) обеспечивается поступлением выручки от продажи товаров (продукции, работ, услуг).
Углубленный анализ показал, что для частичного финансирования роста текущих активов организации потребовалось увеличить кредиторскую задолженность. В том случае, если кредиторская задолженность не просрочена, не предусматривает уплату штрафных санкций и не ведет к возникновению процедуры банкротства в течение заданного периода, допустимо на определенном отрезке времени приравнивать ее к внутренним (собственным) источникам средств организации.
Анализ финансовых коэффициентов показал, что организация в течение двух лет была в состоянии вести основную деятельность только за счет имеющихся в наличии денежных активов и за счет поступления денежных средств за ранее отгруженные товары в течение от одного до полутора месяцев. В целом динамика денежных показателей ликвидности выявила финансовую зависимость данной организации от внешних источников финансирования и необходимость отслеживания показателей потенциальных сроков погашения ее долгов.
Заключение
Денежные потоки – это приток и отток денежных средств и их эквивалентов.
Денежные потоки предприятия классифицируются в разрезе текущей, инвестиционной и финансовой деятельности.
Под денежными средствами понимают остаток денежных средств и денежных эквивалентов на расчетных, валютных и специальных банковских счетах, в кассе.
Текущая деятельность – основная, приносящая доход, и прочая деятельность, кроме инвестиционной и финансовой.
Инвестиционная деятельность – приобретение и реализация долгосрочных активов и других инвестиций, не относящихся к денежным эквивалентам.
Финансовая деятельность – деятельность, которая приводит к изменениям в размере и составе собственного и заемного капитала организации (без учета овердрафтного кредитования).
Основной источник информации для анализа денежных потоков – Отчет о движении денежных средств. Анализ отчета о движении денежных средств позволяет существенно углубить и скорректировать выводы относительно ликвидности и платежеспособности организации, ее будущего финансового потенциала, полученные предварительно на основе статичных показателей в ходе традиционного финансового анализа.
В работе был проведен анализ управления денежными потоками на предприятии Гагаринского РАЙПО.
В целом следует отметить увеличение величины имущества предприятия на 11,5% в 2009 г. по сравнению с 2008 г. Увеличение произошло за счет увеличения величины оборотных активов на 2,2%, при этом внеобротные активы возросли на 230,5%, что привело к изменению структуры активы баланса. Величина источников формирования средств предприятия выросла на 11,5% в 2009 г. по сравнению с 2008 г. Увеличение произошло за счет роста нераспределенной прибыли предприятия на 29,4%, а также за счет роста краткосрочных обязательств на 8,6%.
Показатели горизонтального анализа денежных потоков предприятия показали, что за 2009 г. сумма поступивших денежных средств составила 18791 тыс. руб. При этом 97,36% общего валового денежного притока приходится на текущую деятельность, менее одного процента – на инвестиционную и 2,66% – на финансовую. Данные вертикального анализа позволяют сделать вывод о том, что 99,9% валового притока денежных средств от текущей деятельности обеспечено выручкой от продажи товаров (работ, услуг), 0,04% составляет выручка от продажи иного имущества, 0,1% – прочие поступления.
Вертикальный анализ показал, что 86,28% всех оттоков денежных средств в ходе текущей деятельности – оплата приобретенных товаров (работ, услуг), 10,12% – оплата труда, включая отчисления в государственные внебюджетные фонды, 3,26% – расчеты с бюджетом, 0,34% – прочие выплаты. Возврат кредитов и займов составляет 100% отрицательного денежного потока в финансовой деятельности. В целом валовой денежный приток превышает отток, что обусловило прирост денежных средств за отчетный период на сумму 331 тыс. руб.
Позитивным является то, что большая часть денежных притоков по текущей деятельности в отчетном году (97,3%) обеспечивается поступлением выручки от продажи товаров (продукции, работ, услуг). Если в динамике удельный вес этой статьи останется высоким, а размер дезинвестиций от продажи внеоборотных активов не будет составлять значительную долю во внутренних источниках финансирования, то можно считать, что у организации стабильное внутреннее финансирование, что существенно повышает ее будущую финансовую устойчивость.
Библиография:
Методические положения по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса. Утверждены распоряжением Федерального управления по делам о несостоятельности (банкротстве) от 12.08.94 №31-р. // Компьютерная система «Консультант Плюс».
Методические рекомендации по выявлению неплатежеспособных предприятий, нуждающихся в первоочередной государственной финансовой поддержке, а также по определению неплатежеспособных предприятий, подлежащих выводу из числа действующих в связи с неэффективностью. Утверждены Распоряжением Федерального управления по делам о несостоятельности (банкротстве) от 24.10.94. №70-р. // Компьютерная система «Консультант Плюс».
Методические указания по проведению финансового анализа организаций. Утверждены приказом Федеральной службы России на финансовому оздоровлению и банкротству от 23.01.01. №16. // Компьютерная система «Консультант Плюс».
Методические указания по реформе предприятий (организаций). Утверждены Приказом Минэкономики России от 1 октября 1997 г. №118. // Компьютерная система «Консультант Плюс».
Правила проведения арбитражным управляющим финансового анализа. Утверждены постановлением Правительства РФ от 25.06.03. №367. // Компьютерная система «Консультант Плюс».
Абрамова М.А. Финансы и кредит: Учебное пособие. / М.А. Абрамова, Л.С. Александрова – М.: ИД Юриспруденция, 2003. – 448 с.
Бабич А.М. Финансы. / А.М. Бабич. – М.: ФБК-ПРЕСС, 2000. – 759 с.
Баканов М.И. Теория экономического анализа. / М.И. Баканов, А.Д. Шеремет – М.: Финансы и статистика, 2001. – 384 с.
Балабанов И.Т. Анализ и планирование финансов хозяйствующего субъекта. / И.Т. Балабанов. – М.: Финансы и статистика., 2000. – 208 с.
Баранов В.В. Финансовый менеджмент. Механизмы финансового управления предприятиями в традиционных и наукоемких отраслях. / В.В. Баранов. – М.: Дело, – 2002. – 271 с.
Барнгольц С.Б., Мельник М.В. Методология экономического анализа деятельности хозяйствующего субъекта / С.Б. Барнгольц, М.В. Мельник – М.: Финансы и статистика, 2003. – 396 с.
Бланк И.А. Управление прибылью / И.А. Бланк – Киев: Ника-Центр, 2007. – 544 с.
Бланк И.А. Финансовый менеджмент. / И.А. Бланк. – Киев: Ника-Центр, 2009. – 553 с.
Вахрин П.И. Финансовый анализ в коммерческих и некоммерческих организациях. / П.И. Вахрин. – М.: Маркетинг, 2001. – 320 с.
Донцова Л.В. Анализ финансовой отчетности: Учебное пособие / Л.В. Донцова, Н.А. Никифорова – М.: Издательство «Дело и Сервис», 2004. – 336 с.
Ефимова О.В. Финансовый анализ.