Как банки привлекают депозиты и вклады
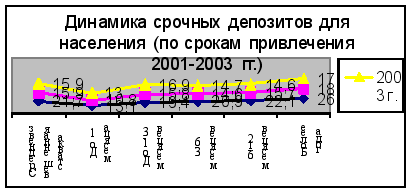
Рис.2.5. Динамика стоимости срочных депозитов для населения (физических лиц)
Рисунок 2.5. демонстррует более высоки ставки по всем группам в 2001 году и для физических лиц в национальной валюте также, и здесь уровень депозитных ставок много выше соответствующих ставок по срокам для субьетов хозяйствования (в среднем на 3-4 процентных пункта). При сравнении проценных ставок 2002 и 2003 года отмечаются следующие тенденции – средневзвешенная ставка в эти годы практически не изменилась, по вкладам до месяца имеет рост на 1,2 пункта в 2003 году, по вкладам от 1 до 3 месяцев на 1 проценную ставку выше 2003 год, небольшой рост (лишь на 0,1%) отмечается по группе привлечения от 3 до 6 месяцев. Сроки от 6 до 12 месяцев и свыше года дают отрицательные значения для роста ставок в 2003 году (в среднем на 1,1процентного пункта).
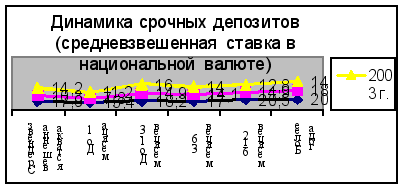
Рис.2.6. Динамика средневзвешенной ставки срочных депозитов в национальной валюте
Средневзвешенная ставка в рассматриваемые периоды была также выше в 2001 году (исключение составляют депозиты со сроком привлечения от 1 до 3 месяцев). При сравнении в группах по срокам привлечения между 2002 и 2003 годом хочется отметить стойкий рост процентных ставок почти по всем группам в 2003 году. Исключение составляет группа от 6 до 12 месяцев и более года, здесь отмечается значительное снижение процентных ставок по сравнению с 2002 годом (в среднем на 4 процентных пункта). Это свидетельствует о том, что депозиты на более длительный срок по стоимости становятся дешевле.
Перейдем к анализу основных групп депозитов в иностранной валюте. Вначале рассмотрим процентные ставки по депозитам для субьектов хозяйствования.
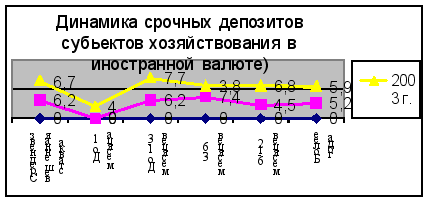
Рис.2.7. Динамика срочных депозитов субьетов хозяйствования в иностраной валюте
Для данной группы вкладчиков отмечается следующая картина. В 2001 году данные депозиты для субьетов хозяйствования не имели места. В 2002 и 2003 годах по средневзвешенной ставке различия составляют 0,5 процентного пункта (рост в 2003 году), по группе от 1 до 3 месяцев в 2003 году рост составляет 1,5 проценного пункта. Начиная с группы от 3 до 6 месяцев в 2003 году идет снижение депозитных ставок (от 1 до 3 месяцев снижение на 3,6 процентных пункта, от 6 до 12 месяцев на2,3 проценных пункта и более года на 0,7 процентного пункта).Перейдем к анализу срочных депозитов для физических лиц в иностранной валюте.
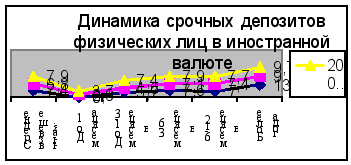
Рис.2.8. Динамика срочных депозитов физических лиц в иностраной валюте
Депозиты в иностранной валюте для физических лиц в 2001 году уже не имеют значительных отличий по стоимости с другими аналитическими периодами. Можно отметить некоторую стабильность в группах по средневзвешенной ставке (колебания от 6,8-7,9 процентных пункта) до 1 месяца 3,0-3,7 процентных пункта; от 3 до 6 месяцев (7-7,7%). Нет стабильности в группах депозитов более года (здесь выше всего депозитные ставки в 2001 году и ниже в 2002 году, с последующим ростом в 2003 году на 0,7 процентного пункта).
Динамика депозитов по средневзвешенной ставке в иностранной валюте очень похожа на динамику срочных депозитов для физических лиц (рис.2.9). Отмечаются схожие тенденции в группах по срокам првлечения.
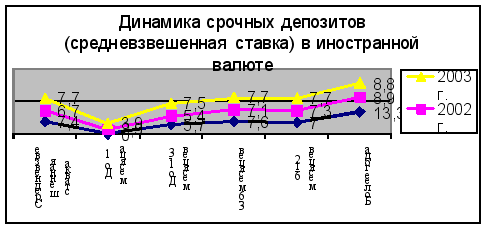
Рис.2.9. Динамика срочных депозитов (средневзвешенная ставка) в иностраной валюте
Аналитика депозитных операций на небанковском и межбанковском рынках проводитстя постоянно. При этом больщое значение уделяется причинам изменений процентных ставок.
Ниже приводится выдержка из аналитического обзора по депозитным операциям на небанковском и межбанковском рынках в октябре 2003 года.
На протяжении октября 2003 года средневзвешенная процентная ставка по депозитам возросла на 0,9 процентного пункта до 7.6% годовых. Повышение общего уровня процентных стваок по депозитам обусловлено подоражанием на 1.1. процентного пункта до 8% годовых депозитов в национальной валюте и на 0,4 процентного пункта к 6,3%годовых в национальной валюте.
Анализ процентных ставок по срочным депозитам в разрезе вкладчиков показал, что на протяжении октября 2003 года произошло увеличение средневзвешенной процентной стваки процента до 7,8% по депозитам субьетов хозяйствования, тогда как средняя стоимость депозитов физических лиц осталась на прежнем уровне (12,2%годовых).
В сентябре 2003 года в сравнении с октябрем средневзвешенная процентная ставка по депозитам в национальной валюте, полученных от субьектов хозяйствования, увеличилась на 1,7% пункта и составила 8,2 %годовых. Краткосрочные депозиты в целом увеличились на 2,1 процентного пункта до 7.7%. Наибольшее увеличение отмечено по средневзвешенной ставке по депозитам сроком до 1 месяца. Стоимость депозитом, привлеченных на срок от 3 до 6 месяцев не изменилась и осталась на среднем уровне (11% годовых).
Средневзвешенная ставка по долгосрочным депозитам за октябрь месяц увеличилась на 0,6 процентного пункта и составила 9,1% годовых.
По регионам самый низкий уровень процентных ставок по депозитам субьектов хозяйствования в национальной валюте зарегестрирован в банках Днепрпетровска (6,7% годовых) и Донецкой областей (3,8 % годовых), что на 1,5 и 4,4 процентного пункта ниже среднего показателя по банковской системе. Самой высокой осталась стоимость депозитов субьектов хозяйствования в банках Черниговской области, которая в октябре составила 15,1% годовых в сравнении с 13,9% годовых, и эта ставка была на 6.9 процентного пункта выще, чем в среднем по банковской системе Украины.
Продолжалось увеличение средней стоимости депозитов субьектов хозяйствования в иностранной валюте, которая в течении октября 2003 года увеличилась на 0,7 процентного пункта к 5,1% годовых. На срок свыше 1 года средства в иностранной валюте от субьектов хозяйствования привлекались под 7,4% годовых, что на 0,7 процентного пункта выше, чем в сентябре 2003 года.
Средневзвешенная процентная ставка по депозитам физических лиц в национальной валюте на протяжении октября 2003 года практически не изменилась (повысилась на 0,1 процентного пункта) и составила 7,6% годовых. Депозиты населения в иностранной валюте в сравнении с предыдушим месяцем подорожали на 0,3 процентгого пункта до 6,7% годовых.
Положение на межбанковском рынке депозитов в тот же период характеризовалось увеличением процентных ставок в национальной валюте. Средневзвешенная процентная ставка по этим депозитам на протяжении месяца выросла на 1.5 процентного пункта и составила 2,9% годовых.
Увеличение общего уровня стоимости гривневых депозитов произошло вследствии подорожания депозитов фактически по всем срокам привлечения вкладов. Исключение составили депозиты со сроком привлечения от 6 до 12 месяцев, средневзвешенная процентная ставка по ним снизилась на 1,8 процентного пункта и составила 8,2% годовых. Самыми дорогими средствами были средства, привлеченные на депозитные счета сроком от 2 до 7 дней, средняя стоимость этих средств в октябре составила 11,6% годовых в сравнении с 8,4% годовых в сентябре. Самыми дешевыми были были депозиты овердрафт, которые привлекались в среднем под 7.8% годовых.
В октябре 2003 года средневзвешеенные ставки по межбанковским депозитам в иностранной валюте колебались на уровне 2,0-3,4% годовых. По депозитам овердрафт банки платили в среднем 2,7% годовых, что на 0,7 процентного пункта меньше, чем в сентябре 2003 года, по средствам, привлеченным на срок до 1 месяца, - 3,4% годовых, стоимость которых за месяц возросла на 0,2 процентного пункта. Долгосрочные депозиты в иностранной валюте в течении октября 2003 года подешевели на 0,1 процентного пункта до 2.9 %годовых.
Приведенная выше аналитическая выдержка показывает, что на рынке депозитных операций имеют место колебания как в сторону роста, так и удешевления депозитных договоров.
Обратимся к вкладам, которые предлагают коммерческие банки для населения. Это особенность вкладных операций, они заключаются в основном с населением, хотя договор может заключить и юридическое лицо.
Характеристика основных вкладов, которые предлагают коммерческие банки населению может быть проведена с помощью данных приложений курсового проекта. В приложениях 1-3 приводятся действующие вклады в наиболее конкурентоспособных местных банках (по г. Симферополю).
Анализируя, предлагаемые населению вклады, можно выделить их разнообразие. Разнообразие связано с целевым названием вкладов и условиями их заключения. Наиболее разнобразными условиями выделяются вклады для населения, которые заключаются по пенсионным пргораммам, они различны по срокам привлечения средств и по расчетам с вкладчиками (ежемесячная выплата процентов, выплата в конце срока, с возможностями пополнения и без них).
Популярны вклады срочного содержания, накопительные, пенсионные, выиграшные. Эти вклады предлагаются, как правило, и в национальной и в иностранной валюте. Причем вклады в национальной валюте вегда имеют более высокую процентную ставку.
Минимальная сумма вклада, как правило, укладывается в сумму 500 грн (есть и ниже). При этом заключивщий с банком договор вкладчик имеет определеную стоимость процентов, присоединяемых к вкладу. Чем выше сумма вклада, тем выше предлагаемая банком процентная ставка, это дополнительный привлекающий момент для данного вида работы с населением.
В целом можно констатировать, что вклады мало, чем отличаются от депозитных операций, однако здесь действует определенная политика для привлечения вкладчиков (по специальным вкладам процентные ставки оказываются немного выше чем по депозитным операциям на тот же срок).
В целом, заключения экспертов о тенденциях, действующих на рынке депозитов показывают, что основной источник привлеченных ресурсов банков — депозиты — в последнее время становятся все менее привлекательными.
«За счет вкладов сейчас привлекаются главным образом «короткие» деньги, тогда как серьезных заемщиков больше интересуют «длинные» займы. Банки не готовы брать на себя процентные риски, поскольку депозитные ставки по тенденции будут снижаться», — объясняют банкиры.
Таким образом, банкам приходится отказываться от новых клиентов. А значит, отказываться и от дополнительных источников прибыли, что затрудняет наращивание капитала. Примерно такой же итог может последовать и в случае, если банк решит прибегнуть — ради будущих прибылей и будущего удешевления собственного бизнеса — к простому повышению кредитных ставок. Впрочем, данная тактика чревата не столько ростом прибыли, сколько ростом кредитных рисков.
2.3. Возможности управления и контроля по депозитным операциям коммерческого банка
Управление депозитными операциями — это совокупность стратегических и тактических мероприятий, которые проводит коммерческий банк с целью привлечения временно свободных денежных средств клиентов, и образование на этой основе кредитных ресурсов. Надежность и постоянство источников формирование кредитных ресурсов обеспечивается на основе разнообразия видов и условий (вплоть до индивидуализации) проведение депозитных операций относительно конкретных юридических и физических лиц.
Эффективное управление депозитными операциями предусматривает расширение сети и видов депозитных счетов, удовлетворение потребностей клиентов в разнообразнейший банковских услугах, обеспечение гарантий вложений через систему страхования депозитов и т.п.. Режим функционирования депозитных счетов в банка может отвечать потребностям максимального упрощения порядка проведение депозитных операций
Предпосылкой осуществления научно обоснованного управления депозитными операциями коммерческого банка есть предшествующий анализ состояния, структуры и использование ресурсной базы и пассивных операций.
Стратегические инструменты управления депозитами банка включают мероприятия, направленные на укрепление его позиций на депозитном рынке, который предусматривает учет всего комплекса факторов, которые создают внешнюю среду для банковской деятельности. Тактические инструменты управления депозитными операциями банка включают мероприятия улучшения внутренней организации депозитной работы: усовершенствование правил и порядка осуществление депозитных соглашений, улучшение работы персонала банка, который занимается пассивными операциями, поиск новых форм работы с клиентами, уменьшение вероятности риска и нерациональных решений и т.п..
В стратегическом плане управления депозитной деятельностью банка опирается на маркетинг депозитного рынка, регулирование спроса и предложения депозитных услуг. В тактическом плане управления депозитными операциями банка предусматривает, прежде всего, отладка четкого мониторинга количества и качества своего депозитного портфеля.
Специфической чертой депозитных операций является активная роль клиента банка, который самостоятельно определяет величину вклада, то есть частицу своих доходов, которую он направляет на сбережение. Меры воздействия на экономическое поведение потенциальных вкладчиков должны занять весомое место в процессе управления депозитными операциями коммерческого банка. Честность и порядочность банка относительно клиентов должны быть нормой в любых, даже самых неблагоприятных для банковской деятельности, ситуациях.
Подорожание депозитов приводит и к подорожанию кредитных ресурсов банка. Поэтому стремление банка к максимальному удовлетворению потребностей вкладчиков должны ограничиваться будущими возможностями прибыльного размещения привлеченных ресурсов под более высокий, сравнительно с депозитами, процент. Для реализации этой задачи коммерческие банки устанавливают минимальную сумму срочного депозитного вклада, минимальный срок, на который вкладываются денежные средства, годовую процентную ставку, периодичность выплаты процента (ежемесячно, ежеквартально, по окончании срока) и т.п..
Эффективное управление депозитными операциями создает условия для оптимального ресурсного регулирования в коммерческом банке. Умелое маневрирование ресурсами — важный показатель профессионализма банковского персонала.
Пассивные операции коммерческого банка органически связанные с активными операциями. Банковский менеджмент неотделимый от обеспечения эффективных взаимосвязей пассивных и активных операций банка. Привлечение денежных средств на депозиты в банк теряет любой смысл, если нет надежных каналов их следующего прибыльного размещения.
Коммерческий банк отвечает перед вкладчиком за обязательствами, которые вытекают из депозитного договора, собственным средством, имуществом и всеми надлежащими активами. Тем не менее на сегодня в Украине нет более или менее надежных гарантий вкладов, размещенных в коммерческих банках. В соответствии с нормативными актами вклады Сберегательного банка гарантируются государством, поскольку этот банк есть государственным, однако средство государственного бюджета ныне крайне ограниченные. В соответствии с Указом Президента Украины от 24 ноября 1994 г. проводилась компенсация денежных сбережений по вкладам в Сберегательном банке Украины. Денежные сбережения были увеличены соответственно индексу роста потребительских цен в 1992—1993 гг. в 2200 раз. На сумму компенсации выдавались так называемые компенсационные сертификаты.
С целью обеспечения защиты интересов вкладчиков — физических лиц, создание финансовых возможностей возмещения им средств в случае ликвидации коммерческого банка постановлениями правление НБУ от 28 мая 1996 г. № 125 и от 24 июня 1996 г. № 152 утвержден временный порядок формирования коммерческими банками фонда страхование вкладов физических лиц за счет приобретения государственных ценных бумаг и передачи их на сохранение Национальному банку. Тем не менее этот фонд страхования не сыграл положительной роли в деле гарантирования возвращение вкладов (депозитов).
Надежная и эффективная система гарантирования вкладов создает условия для защиты интересов вкладчиков на случай неплатежеспособности или банкротства банка, уменьшение риска кризисования банковской системы вследствие потери ликвидности через массовое снятие депозитов, повышение эффективности управление денежно-кредитной сферой экономики вследствие увеличения объема депозитов.
Указом Президента Украины от 10 сентября 1998 г. №996/98 утверждены Положения о порядке создания Фонда гарантирование вкладов физических лиц, формирование и использование его средства. Фонд гарантирования вкладов физических лиц есть юридическим лицом, создается и функционирует как государственная, экономически самостоятельная, специализированная организация, которое не имеет целью получения прибыли. Плательщиками собрания к нему являются коммерческие банки — юридические лица, расположенные на территории Украины. Система гарантирования вкладов вступает в действие, если вклады становятся недоступными, то есть в случае невозможности выполнение банками требований вкладчиков относительно возвращения средства и назначения ликвидатора по решению арбитражного суда или Национального банка Украины. Источниками формирования средств фонда должны стать собрание из коммерческих банков, взносы НБУ в сумме 20 млн гривен и Министерства финансов Украины. Фондом возмещается общая сумма вкладов одного вкладчика в одном коммерческом банке, включая проценты, независимо от вида валюты состоянием на день, если вклады становятся недоступными, но не больше 500 гривен — суммы, которая превышает размер среднего вклада в Украине. Размер возмещения за счет средств фонда может в дальнейшем быть увеличен.
В любом банка может быть созданная система регистрации депозитов, цель применения которой — обеспечить верную и своевременную запись в бухгалтерском учете суммы за депозитами, дать начисления и уплаты процентов, дать погашение депозитов и процентные ставки. Начисление процентов и осуществления соответствующих записей в бухгалтерском учете банка может периодически проверяться лицами, которые не причастны к начислениям. Проценты, отображенные на отдельных аналитических счетах процентных затрат (доходов), должны быть выверены с суммой процентов, уплаченных депоненту или полученные от банка.
Гарантией успешного управления депозитными операциями являются взаимовыгодное отношение между банком и клиентом. Чтобы увеличить депозитные привлечения, банк должен тщательно и постоянно изучать интересы и пожелания вкладчиков — юридических и физических лиц. Важно, чтобы банк предоставлял вкладчикам удобные формы депозитного обслуживания, которые бы сводило к минимуму затраты времени.
Западная банковская практика создала значительный опыт управления и контроля за проведением депозитных операций. Умелое использование этого опыта с учетом специфики отечественной экономики и ментальности населения имеет существенное значение для улучшения работы коммерческих банков в Украине. Важно, чтобы отечественные банки постоянно осуществляли поиск лучших методов и инструментов управления депозитними банковскими продуктами.
Заключение
В процессе работы над темой курсового проекта мной сделаны следующие основные выводы и обобщения.
Многообразие услуг, предоставляемых коммерческими банками, исчисляется в двух - трехзначных числах. Однако основной и первостепенной функцией коммерческого банка было и остается кредитование.
Кредитные ресурсы банка делятся на собственные и привлеченные. Значительная часть кредитных ресурсов коммерческих банков привлекается на основе депозитных операций и за сет рабоы с вкладами населения.
Депозитом (вкладом) считаются временно привлеченные денежные средства физических и юридических лиц или ценные бумаги, предоставленные банку на четко определенный срок и за соответствующую плату (под процент). Вклады населения, размещаются в основном в банках с целью сохранения и накопления. При этом коммерческие банки постоянно сталкиваются с серьезной конкуренцией на рынке денежных ресурсов при привлечении депозитов и вкладов. Побеждают в этой конкурентной борьбе те банки, которые предложат клиентам наиболее удобные и выгодные депозитные схемою
Настоящая макроэкономическая ситуация в Украине характеризуется увеличением темпов роста основных показателей комбанков, об этом свидетельствуют цифры консолидированной прибыли украинских банков.
Постепенно и население начало доверять все больше сбережений банкам, что позволило финансовым учреждениям существенно нарастить объемы выданных кредитов и снизить кредитные ставки, «банки начали реальное кредитование экономики не только на уровне оборотных средств, но и производства». При этом большинство банков также не испытывали в последние два года серьезных осложнений с наращиванием собственного капитала и поддержанием ликвидности.
Однако по мнению экспертов благоприятная ситуация на кредитном рынке может изменится и это связано в первую очередь стем, что за счет вкладов сейчас привлекаются главным образом «короткие» деньги, тогда как серьезных заемщиков больше интересуют «длинные» займы. Банки не готовы брать на себя процентные риски, поскольку «депозитные ставки по тенденции будут снижаться» считают банкиры.
Для дальнейшего роста вкладных и депозитных операций банки должны гарантировать вкладчикам возвратность вложенныз средств. Для регулирования этой сложной работы в каждом банке должна быть созданна система регистрации депозитов, цель применения которой — обеспечить верную и своевременную запись в бухгалтерском учете суммы по депозитам, опрелить начисления и уплаты процентов, погашение депозитов и их процентных ставок.
Западная банковская практика создала значительный опыт управления и контроля за проведением депозитных операций. Умелое использование этого опыта с учетом специфики отечественной экономики и ментальности населения может дать существенное улучшение данного вида услуг комбанков в Украине.
Список литературы:
Про банки та банківську діяльність/ Закон України від 20.03.1991.;
Денежно-кредитная система// Деньги и кредит. 1994. № 2. С. 3 — 6.;
Долгосрочная концепция развития денежно-кредитной системы// Деньги и кредит. 1993. № 1. С. 3 — 23.;
Курс экономической теории., Чепурин М.И., -Киров:«АСА», 1994г;
Лакшина О. А. Банковские резервы как условие эффективного функционирования кредитной системы // Деньги и кредит. 1999. № 7.;
Некрасова Н.И., Финансовые результаты деятельности коммерческого банка//Финансы Украины№1, 2001;
Обухов Н. П. Кредитный рынок и денежная политика // Финансы Украины. 1999. № 2.;
Ревун В.И., Аналитика проблемности коммерческих банков// Финансы Украины №8, 2001;
Симонов В. В. Кредитная система и государственное регулирование // Деньги и кредит. 1999. № 4. С. 68 — 77.;
Современная экономика./ О.Ю. Мамедов.,- Ростов-на-Дону:Феникс, 1995г.;
Чекмаева Е. Н. Межбанковский кредитный рынок и его регулирование // Деньги и кредит. 1999. № 5-6.;
Экономика и бизнес /под ред. В.Д. Камаева, - М: Изд-во МГТУ, 1996 г.;
Экономика/ под ред. А.С, Булатова,- М: «Юристь»» 2001 г.;
Усоскин В.М., Современный коммерческий банк, М Антидор,1998;
Отечественные банки увеличивают темпы роста основных показателей// Компаньон №2, 2004 г.;
Клименко И., Дефицит адекватности// Компаньон №3, 2003
Фрилов К.Н., Структура коммерческих банков Украины по состоянию на 01.01.2000 г.// Вестник НБУ, №3, 2001;
Яценюк А.П., Роль банковского сектора в экономике Украины// Актуальные проблемы экономики №11, 2003.
Приложение
Данные по депозитам и вкладам для населения (Приват-банк
г. Симферополь)
ГРИВНЯ
Депозитные вклады на:
3 мес.- 1.2,0% годовых 6 мес.- 14,10 % годовых
9 мес. - 14,0% годовых 2 мес. - 15,0 % годовых
Вклад к 18-летию - 16 % годовых
Teкyщий пeнcиoнный cчeт - 12,0%
Пенсионный карточный счет -12,0 % годовых до 5000 грн, свыше 15,5% годовых
«Срочный Пенсионный» - на 12 мес. -15,5% годовых (с ежемесячной выплатой %)
«Срочный Пенсионный» - на 12мес. - 16% годовых (переоформляющим)
«Пенсионный накопительный» - на 6 мес. - 13,7% годовых (с до вложением)
«Пенсионный накопительный» - на 12 мес. -16,5% годовых (с до вложением)
Вклад "Комби" по ПК Maestro (с ежемесячной выплатой %):
на 6 мес. -13,6% годовых, на 12 мес.- 15,3 % годовых
«Комби» на 12 мес. – 15,8 % годовых (переоформляющий вклад Комбина 12 мес.)
"Копилка" на 6 мес. -13,2 % годовых (на основе регулярных платежей с до вложением)
"Копилка" на 12 мес. - 15,5 % годовых (на основе регулярных платежей с до вложением).
Доллары США и EURO
«Приват-вклад» - 3 % годовых (min срок-1 мес; min. сумма-10$ или EURO)
Депозитные вклады на:
3 мес.- 6,0% годовых 6 мес.- 7,0 % годовых
12 мес. – 8,0 % годовых
Вклад к 16-летию - 9 % годовых
Вклад "Комби" по ПК Мaestro (USD,EURO) - с ежемесячной выплатой %:
на 6 мес. - 7,0 % годовых, на 12 мес. – 8,2 % годовых;
«Комби» на 12 мес. – 8,7 % годовые (переоформляюшим вклад Комби на 12 мес.)
"Копилка" на 6 мес. – 7,1 % годовых (на основе регулярных платежей с до вложением)
"Копилка" на 12 мес. - 8,3 % годовых (на основе регулярных платежей с до вложением)
Автоматическая пролонгация вкладов «Копилка» и «Пенсионный накопительный» по ставке = Базовая % ставка + 0,5 % годовых
Для остарбайтеров, получающих в банке компенсацию
Доллары США 12 мес. ( с ежемесячной выплатой %) - 9 % годовых
EVRO 12 мес. (с ежемесячной выплатой %) - 9 % годовых.
Приложение
Текущие тарифы депозитных вкладов (АППБ «Аваль»)
| В национальной валюте | |
|
Вклад Депозитный (с пролонгацией) |
|
| 3 месяца от 500 до 5000 грн. | 10% годовых |
| Выще 5000 грн. | 11% годовых |
| 6 месяцев от 500 до 5000 грн. | 11% годовых |
| Выще 5000 грн | 12% годовых |
| 12 месяцев от 500 до 5000 грн | 13% годовых |
| Выще 5000 грн | 14% годовых |
| Минимальная сумма 500 грн. пополнение не возможно, выплата процентов в конце срока | |
|
Вклад Накопительный (с пролонгацией) |
|
| 3 месяца от 500 до 5000 грн. | 10% годовых |
| Выще 5000 грн. | 10,5% годовых |
| 6 месяцев от 500 до 5000 грн. | 11% годовых |
| Выще 5000 грн | 11,5% годовых |
| 12 месяцев от 500 до 5000 грн | 12% годовых |
| Выще 5000 грн | 13% годовых |
| Минимальная сумма 500 грн. пополнение возможно (минимальная сумма 100 грн), проценты ежемесячно присоединяются к сумме вклада | |
|
Вклад «Срочный» с пролонгацией |
|
| 3 месяца от 500 до 5000 грн. | 9% годовых |
| Выще 5000 грн. | 10% годовых |
| 6 месяцев от 500 до 5000 грн. | 10% годовых |
| Выще 5000 грн | 11% годовых |
| 12 месяцев от 500 до 5000 грн | 12% годовых |
| Выще 5000 грн | 13% годовых |
| Минимальная сумма 500 грн. пополнение не возможно, выплата процентов ежемесячно | |
|
Вклад «Накопительный» с пролонгацией |
|
| 3 месяца | 5% годовых |
| 6 месяцев | 6% годовых |
| 12 месяцев | 7% годовых |
|
Минимальная сумма 300 долларов США, евро Пополнение возможно (минимальная сумма 50$, евро) Проценты ежемесячно присоединяются к сумме вклада |
|
Приложение
Текущие условия депозитных вкладов (АКБ «Правэкс-Банк)
|
В национальной валюте |
|
|
Минимальная сумма 500 грн.,с ежемесячной выплатой процентов |
|
| Сроки | Процентные ставки |
| 2 мес. | 8,5 |
| 3 мес. | 11,5 |
| 6 мес. | 13,5 |
| 9 мес. | 14,0 |
| 1 год и 3 дня, 15 и 18 мес. | 16,0 |
|
С выплатой процентов по окончании срока |
|
| Сроки | Процентные ставки |
| 1 мес. | 7,0 |
| 2 мес. | 9,0 |
| 3 мес. | 12,0 |
| 6 мес. | 14,0 |
| 9 мес. | 14,5 |
| 1 год и 3 дня, 15 и 18 мес. | 16,5 |
|
Для вкладов с правом пополнения |
|
| 6 мес. | 13,0 |
| 9 мес. | 13,5 |
| 1 год и 3 дня, 15 и 18 мес. | 15,5 |
|
Вклады пенсионеров, с ежемесячной выплатой процентов |
|
| Сроки | Процентные ставки |
| 2 мес. | 8,5 |
| 3 мес. | 11,7 |
| 6 мес. | 13,7 |
| 9 мес. | 14,2 |
| 1 год и 3 дня, 15 и 18 мес. | 16,2 |
|
Вклады пенсионеров, с выплатой по окнчании срока |
|
| Сроки | Процентные ставки |
| 1 мес. | 7,0 |
| 2 мес. | 9,0 |
| 3 мес. | 12,2 |
| 6 мес. | 14,2 |
| 9 мес. | 14,7 |
| 1 год и 3 дня, 15 и 18 мес. | 16,7 |
|
Вклады пенсионеров с правом пополнения |
|
| 6 мес. | 13,2 |
| 9 мес. | 13,7 |
| 1 год и 3 дня, 15 и 18 мес. | 15,7 |