Методология и методы комплексной оценки финансово-экономической деятельности хозяйствующих субъектов
где – ВА – внеоборотные активы;
СК – собственный капитал.
Недостатки такие же как и при расчётах предыдущих коэффициентов.
Коэффициент соотношения текущих активов и недвижимого имущества. Показывает какая доля собственных оборотных средств финансируется за счет текущих активов предприятия.
Стр. 290
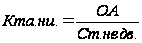 ,
(по балансу
Кта.ни. =
----------------------), (2.13)
стр.120
где – ОА – оборотные активы;
Ст.недв. – стоимость недвижимости.
Комментарий: что касается объёмов финансовых ресурсов, отраженных по стр. 290, то недостатки отражены выше, при рассмотрении предыдущих коэффициентов. Строка 120 отражает балансовую (остаточную, с учётом износа) стоимость недвижимого имущества, которая может отличаться в ту или иную сторону от рыночной (реальной) стоимости. Вместе с тем на коэффициент не может не оказывать влияние ставка рефинансирования ЦБ РФ при получении кредитов (в случае необходимости) для пополнения оборотных средств.
Коэффициент иммобилизации – характеризует соотношение оборотных и основных средств.
Стр.190
 ,
(по балансу
К им. = ----------------),
(2.14)
стр.290
где –
ВА – внеобортные активы;
ОА – оборотные активы.
Недостатки: как видно из приведённой формулы – в ней при расчетах участвуют строки, присутствующие при определении других коэффициентов, недостатки которых были рассмотрены выше. Кроме этого – следует учитывать, что, имея в виду перечисленные недостатки, сумма строк 190-й и 290-й даёт нам представление о масштабах производства, которые с их учётом могут отличаться от валюты баланса (стр.300 либо стр.700).
Коэффициент износа – измеряет в какой степени профинансированы за счет износа, замен и обновление основных средств.
 ,
(2.15)
где – изн.ос. – износ основных средств;
ст.ос. – первоначальная стоимость основных средств.
Структура финансовых источников организации и его финансовая независимость характеризуется:
Коэффициентом автономии (финансовой независимости)
Стр.490
 ,
( по балансу
Ка = -----------------),
(2.16)
стр.300
где – СК – собственный капитал;
ФК – финансовый капитал (валюта баланса).
Этот коэффициент свидетельствует о перспективах изменения финансового положения в ближайший период. Оптимальное его значение – 0,5, когда сумма собственных оборотных средств организации составляет 50% от суммы всех источников финансирования. Рост коэффициента отражает тенденцию к снижению зависимости организации от заемных источников финансирования. Высокий уровень коэффициента автономии отражает стабильное финансовое положение организации, благоприятную структуру его финансовых источников и низкий уровень финансового риска для кредиторов. При снижении уровня коэффициента автономии до значений, меньших, чем 0,5, вероятность финансовых затруднений возрастает. Достижение этого коэффициента значений 0,5 и выше означает, что организация может пользоваться заемным капиталом.
Коэффициентом финансовой зависимости (финансовый рычаг предприятия)
Стр.300
 ,
(по балансу
Кф.з. =-------------),
(2.17)
стр.490
где - ФК – финансовый капитал (валюта баланса);
СК – собственный капитал.
Данный показатель
является обратным
показателю
коэффициента
автономии.
Нормативное
значение коэффициента
 2.
Рост этого
показателя
означает увеличение
доли заемных
средств в
финансировании
предприятия.
Так как при определении коэффициентов автономии и финансовой зависимости в расчётах участвуют строки 300 и 490 (либо стр.190 + стр.290 и 490), то реальная их величина будет отличаться от величины, рассчитанной традиционным методом.
Коэффициент долговой нагрузки («плечо финансового рычага») показывает долю привлеченных средств на каждый рубль собственных, вложенных в активы организации:
Стр.590 + стр.610
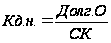 ,
(по балансу
Кд.н. = -------------------------),
(2.18)
стр.490
где – Долг.О – долговые обязательства (раздел 5 + займы и кредиты);
СК – собственный капитал.
Рост его свидетельствует об усилении зависимости от заемного капитала и снижении финансовой устойчивости.
Комментарий к традиционному расчёту: относительно строки 490 следует принимать во внимание недостатки, отмеченные выше. Если же учитывать реальную действительность, то в подавляющем большинстве случаев отечественные предприятия долгосрочными кредитами и займами не пользуются в следствии их дороговизны, и, поэтому стр.590 будет равна нулю. Строка 610 при определенных обстоятельствах также может быть обращена в ноль (см. гипотетически построенный график динамики дебиторской задолженности) и в этом случае расчет данного коэффициента теряет смысл т.к. числитель будет равен нулю.
Поэтому, представляется логичным предположить, что при расчетах наличия кредиторской задолженности за какой-либо период времени следует использовать трендовый анализ с учётом движения финансовых средств на регистрах бухгалтерского учета, принимая во внимание объёмы ссудного процента и инфляционную составляющую.
Коэффициент финансовой устойчивости показывает удельный вес всех источников финансирования, которые предприятие может использовать в своей деятельности длительное время:
Стр.490 + стр.590
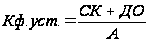 ,
(по балансу
Кф.уст. =
----------------------- ), (2.19)
стр.120+стр135
где – СК – собственный капитал
ДО – долгосрочные обязательства;
А – активы (имущество).
Предполагается, что чем выше этот коэффициент, тем выше финансовая устойчивость, тем ниже доля краткосрочных обязательств, работа с которыми требует постоянного оперативного контроля за своевременным их возвратом и привлечением других капиталов.
Представляется уместным здесь сделать некоторые пояснения, а именно:
поскольку, как уже отмечалось выше, стр. 590 бухгалтерского баланса (форма №1) практически не работает, то величина числителя напрямую зависит исключительно от объёмов собственного капитала (стр.490) с учётом инфляционной составляющей, объёмов торгов и котировок (рыночных цен) на свои акции;
наличие в знаменателе строки 135 весьма условно, т.к. её значение определяется сдачей в аренду части имущества (возможен лизинг – с последующей реализацией этого имущества), и эти доходы не могут считаться стабильными, и. поэтому требуется постоянный контроль, расчёты и корректировки размеров знаменателя. При существующей системе бухгалтерской отчетности сделать это весьма проблематично.
Коэффициент соотношения собственных и заемных средств
Стр.590 +стр690
 ,
(по балансу
Кф =--------------------------),
(2.20)
стр.490