Анализ финансового состояния промышленного предприятия
где СА – сумма активов.
Платежеспособность предприятия означает возможность погашения им в срок и в полном объеме своих долговых обязательств. Для анализа платёжеспособности необходимо рассчитать следующие показатели:
степень платежеспособности общая
К1= , (11)
где СЗС - сумма заёмных средств,
СВ – среднемесячная выручка.
коэффициент задолженности по кредитам банков и займам
К2= , (12)
где СДП - сумма долгосрочных пассивов
ККБ – краткосрочные кредиты банков.
коэффициент внутреннего долга
К3=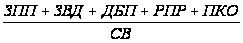 , (13)
где ЗПП - задолженность перед персоналом организации;
ЗВД - задолженность участникам по выплате доходов;
ДБП - доходы будущих периодов;
РПР - резервы предстоящих расходов;
ПКО - прочие краткосрочные обязательства.
коэффициент задолженности фискальной системе
К4= ,
(14)
где ЗГВФ - задолженность перед государственными внебюджетными фондами;
ЗБ - задолженность перед бюджетом.
Таким образом, чтобы оценить финансовое положение предприятия, следует воспользоваться таким инструментом как финансовый анализ, при помощи которого можно объективно оценить внутренние и внешние отношения анализируемого объекта: охарактеризовать его платежеспособность, эффективность и доходность деятельности, перспективы развития, а затем по его результатам принять обоснованные решения. Финансовое состояние характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования предприятия, целесообразностью их размещения и эффективностью использования, финансовыми взаимоотношениями с другими юридическими и физическими лицами, платежеспособностью и финансовой устойчивостью. Основными задачами анализа финансового состояния предприятия являются: оценка динамики состава и структуры активов, их состояния и движения, оценка динамики состава и структуры источников собственного и заемного капитала, их состояния и движения, анализ абсолютных относительных показателей финансовой устойчивости предприятия оценка изменения ее уровня, анализ платежеспособности предприятия и ликвидности активов его баланса.
2 АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ ОАО «АВТОАГРЕГАТ»
2.1 Технико-экономическая характеристика ОАО «Автоагрегат»
ОАО «Автоагрегат» - крупнейший производитель фильтров и фильтрующих элементов очистки масла, воздуха и топлива В России и СНГ.
Номенклатура выпускаемой ОАО «Автоагрегат» продукции постоянно увеличивается, в настоящее время она составляет свыше 400 наименований фильтров и фильтрующих элементов. Выпуск такой номенклатуры стал возможен благодаря имеющимся производственным мощностям, высокотехнологичному импортному оборудованию и слаженной работе технических служб предприятия.
Процесс производства продукции включает в себя разнообразные операции: по штамповке, сварке, сборке, окраске, механической обработке металлов резанием, гальванопокрытиям и др. Возросшая за последние годы конкуренция на рынке автокомпонентов предъявляет жесткие требования к качеству продукции, ее внешнему виду и другим характеристикам.
С целью обеспечения бесперебойной работы основного производства существует инфраструктура вспомогательного производства.
На предприятии действуют цеха по производству нестандартного оборудования, изготовлению и ремонту спецоснастки и специнстумента, ремонту оборудования. Ответственность за обеспечение ритмичной работы производства электроэнергией, производство пара и горячей воды, система подачи сжатого воздуха лежит на службе энергомеханического отдела. Силами транспортного цеха осуществляется большая часть всех грузоперевозок.
Одновременно с производственным оборудованием ОАО "Автоагрегат" предприятие было оснащено уникальными испытательными установками, потому что производство фильтров невозможно без их контроля и испытания.
Лаборатория - гордость предприятия. Ее оснащенности и возможностям (все испытательные стенды японской фирмы KAWASAKI) позавидует иной исследовательский центр, а у большинства конкурирующих производств таких лабораторий вообще нет.
В 1939 году в городе Ливны началось строительство мотороремонтной тракторной мастерской (МТМ). В 1941 году строительство в основном было закончено, но вероломное нападение фашистской Германии прервало планы мирного строительства. В 1941 году все было разрушено и сожжено. Остались одни стены мастерской. В 1943 году в трудных условиях началось восстановление мастерской. Приказом по Орловскому земельному отделу от 17 марта 1945 года, во исполнение постановления Исполкома Облсовета депутатов трудящихся и Бюро Обкома ВКП(б) от 10 марта 1945 г. и приказа Наркомзема СССР от 30 января 1945 г. №70, было принято решение об организации Ливенского моторно - ремонтного завода (МРЗ) на базе восстанавливаемой мотороремонтной тракторной мастерской. Эта дата является датой основания Ливенского Автоагрегатного завода, началом его трудовой летописи.
До 1960 года МРЗ производил капитальный ремонт автомобильных и тракторных моторов, изготавливал запасные части к тракторам, диски для кольчатых колес, конуса крышек насоса и насосы ГН-200, ГН-500, фильтры для очистки горючего при заправке тракторов, бороны, сеялки для лесного хозяйства, кольчатые катки для сельскохозяйственной техники.
В августе 1960 года Ливенский Мотороремонтный завод переименован в Завод маслонасосов.
На протяжении последующих десятилетий предприятие динамично развивалось, увеличивалась номенклатура выпускаемой продукции.
В начале 90-х годов ОАО «Автоагрегат» преобразовано в акционерное общество в результате приватизации государственного предприятия «Ливенский автоагрегатный завод». Перед предприятием возникли проблемы, связанные с изменением общественного строя государства, становлением рыночных отношений, развитием новых форм собственности.
С 2002 года ОАО «Автоагрегат» входит в холдинг ОАО «Орловская промышленная компания».
На деятельности ОАО «Автоагрегат» отражаются все изменения в области автомобилестроения и машиностроения, происходящие в России. Конкурентная борьба, недавний спад в области производства отечественной автомобильной техники привели к уменьшению потребности выпускаемых изделий на сборочных конвейерах автогигантов: АО «АвтоВАЗ», ОАО «КамАЗ», АМО ЗИЛ, ОАО «ГАЗ» и др. В то же время, появление на рынке импортных грузовых и легковых автомобилей, импортной сельскохозяйственной техники, а также переориентация отечественных автомобилестроителей на новые современные технологии, позволили предприятию осваивать на имеющихся мощностях и площадях производство фильтров и фильтрующих элементов очистки масла, топлива и воздуха для легковых и грузовых автомобилей, тракторов, комбайнов, автобусов, судовых двигателей, дорожно-строительной техники, погрузчиков, газокомпрессорных станций как отечественного, так и импортного производства. Произошел рост номенклатуры товарной продукции в основном за счет освоения новых фильтров и фильтрующих элементов для сельхозмашин, тракторов, импортных машин и мотоциклов.
Основными потребителями производимой предприятием продукции являются предприятия: ОАО «КамАЗ», АО «АвтоВАЗ», ОАО «Автомобильный завод «Урал», г. Миасс, ОАО ПО «Алтайский моторный завод», г. Барнаул, ООО «Комбайновый завод «Ростсельмаш», г. Ростов- на - Дону, ОАО «Красноярский комбайновый завод» г. Красноярск, Волгоградский тракторный завод, ОАО «Промтрактор», г. Чебоксары, АМО ЗИЛ, г. Москва, ОАО ГАЗ, г. Нижний Новгород, Волгоградский моторный завод и другие автомобильные и тракторные заводы, технические центры сервиса перечисленных предприятий. С 2003 года ОАО «Автоагрегат» поставляет фильтрующие элементы очистки воздуха двух наименований на сборочный конвейер «FORD MOTOR COMPANY ZAO» в г. Всеволжске Ленинградской области. [Приложение Д]
Анализ финансово-хозяйственной деятельности проведем, рассчитав показатели хозяйственной деятельности ОАО «Автоагрегат» и показатели финансового состояния организации. . В расчетах используем данные за 2007 и 2008 годы. Анализ хозяйственной деятельности ОАО «Автоагрегат» включает расчет многих показателей, первым из которых является товарная продукция. Данные за базовый и отчетный год говорят об увеличении данного показателя на 225 481тыс.руб., что отражает 24,6% прироста по отношению к 2007 году.
Следующим рассматриваемым показателем выступают материальные затраты на выпуск товарной продукции. На ОАО «Автоагрегат» данный показатель увеличился в 2008 году до уровня 623 025 тыс.руб., что говорит об увеличении материальных затрат на 123 710 тыс.руб. (или на 26,3%).
Следующим рассматриваемым показателем выступает валовая прибыль. Она выступает разностью между выручкой от продажи и себестоимостью проданной продукции. В 2007 г. прибыль была 217 197 тыс.руб., а в 2008 г. уже 276 081 тыс. руб., что на 58 884 тыс. руб. больше (или же на 27,1 %).
Среднегодовая стоимость имущества ОАО «Автоагрегат» так же как и вышеперечисленные показатели увеличивается. По сравнению с 2007 г. на 100 753 тыс. руб. (или на 19,8%)
Среднегодовая стоимость основных средств (многократно участвующие в производственном процессе, но сохраняющие свою натуральную форму до полного изнашивания; свою стоимость переносят на стоимость вновь созданной продукции по частям в виде амортизационных отчислений). Данный показатель определяется как среднее между стоимостью основных фондов на начало и на конец года. В 2007 г. данная стоимость составила 200 601 тыс. руб., в 2008 г. – 245 926 тыс. руб.(наблюдается увеличение на 23,1%).
Следующие три показателя (фондоотдача, фондоемкость, фондовооруженность) считаются показателями, характеризующими эффективность использования основных средств на предприятии. На ОАО «Автоагрегат» фондоотдача – показатель, характеризующий выпуск продукции в денежном выражении на 1 руб. стоимости основных фонтов, рассчитывается по формуле:
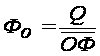 ,
(15)
где Q – объем выпущенной продукции;
 – среднегодовую
стоимость
основных средств.
Тогда получаем, что:
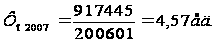
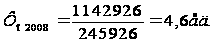
Согласно данным расчетов, можем сказать о сравнительно небольшом увеличении выпуска продукции в денежном выражении на 1 руб. стоимости основных фонтов в 2008 г. по сравнению с 2007г.
Фондоемкость – показатель, отражающий потребность предприятия в основных фондах для выпуска определенного объема продукции. Данный показатель рассчитывается по формуле:
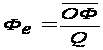 (16)
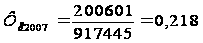
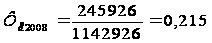
Таким образом, в 2006 г. на 1 руб. выпущенной продукции приходится 0,218 ед. стоимости основных средств, а в 2008 г. этот показатель незначительно снизился, всего на 0,003 ед. и составил 0,215 ед.
Фондовооруженность, - показывает стоимость основных фондов, приходящихся на одного работника. Рассчитывается по следующей формуле:
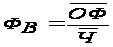 ,
(17)
где
 - среднесписочная
численность
работников.
Тогда для ОАО «Автоагрегат» имеем:
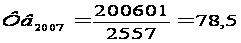
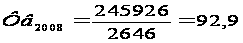
Таким образом, на одного работника в 2007 г. приходится 78,5 тыс. руб. основных средств, а в 2008 г. – 92,9 тыс. руб., абсолютное изменение составляет 14,4 тыс.руб.
Большое значение для эффективности использования оборотных средств имеет расчет относительного высвобождения оборотных средств.
Рассчитаем производительность труда рассчитаем по формуле:
 ,
(18)
где ТП – товарная продукция;
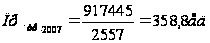
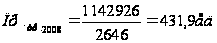
Тогда, производительность труда в 2008 г. по сравнению с 2007 г. возросла на 73,1 ед.
Таким образом фонд оплаты труда на «ОАО «Автоагрегат» увеличился на 100 314 тыс. руб. по сравнению с 2007 годом и составил 307 229 тыс. руб. в 2008 г. Соответственно при росте фонде оплаты труда, должна возрастать и заработная плата рабочих. Об этом может говорить такой показатель как среднемесячная зарплата одного работника. Она увеличилась на 2 934 руб. или на (43,5% по сравнению с базовым периодом).
2.2 Анализ платёжеспособности ОАО «Автоагрегат»
Анализ платежеспособности определяет возможность предприятия своевременно расплачиваться по краткосрочным обязательствам с помощью ликвидных оборотных активов и одновременно продолжать бесперебойную деятельность. Это предполагает, что оборотные активы в форме дебиторской задолженности и части запасов могут быть превращены в денежные средства, достаточные для погашения краткосрочных долгов числящихся на балансе предприятия.
Положительная разница между стоимостью ликвидных оборотных активов и величиной краткосрочной задолженности должна быть не менее стоимости запасов, необходимых для продолжения бесперебойной деятельности, т. е. для обеспечения одного цикла кругооборота средств. Следовательно, оценка платежеспособности на определенную дату - это сопоставление стоимости оборотных активов и краткосрочной задолженности. Одним из условий, позволяющих считать предприятие платежеспособным, является превышение стоимости оборотных активов над суммой краткосрочной задолженности. Показатель, оценивающий уровень платежеспособности предприятия, - коэффициент общей ликвидности как частное от деления стоимости оборотных активов на сумму краткосрочных долгов.
Одним из важнейших критериев финансового положения предприятия является оценка платежеспособности предприятия, под которым принято понимать способность предприятия рассчитываться по своим долгосрочным обязательствам.
Оценка платежеспособности предприятия осуществляется на основе показателей ликвидности.
Коэффициент текущей ликвидности показывает общую обеспеченность предприятия оборотным капиталом для ведения финансово-хозяйственной деятельности и своевременности погашения текущих обязательств.
Коэффициент текущей ликвидности показывает долю оборотного капитала, сформированного из текущих обязательств. Нормативное значение коэффициента текущей ликвидности равно 2.
Рассчитаем данный показатель по формуле (1) на основе бухгалтерской отчётности ОАО «Автоагрегат» за 2007 и 2008 годы (Приложение Б,В):
2007 год:
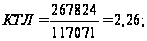
2008 год:
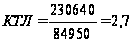
Исходя из расчета видно, что на 1 рубль текущих обязательств приходится 2,26 руб. оборотного капитала в 2007 году, и 2,7 руб. в 2008 году;
Коэффициент обеспеченности собственными оборотными средствами характеризует степень участия собственного капитала в формировании оборотных средств.
Согласно Постановлению, коэффициент обеспеченности собственными оборотными средствами ≥ 1/10, что означает, что хотя бы на 10% оборотный капитал должен состоять из собственных денег.
Рассчитаем данный показатель по формуле (3) на основе бухгалтерской отчётности ОАО «Автоагрегат» за 2007 и 2008 годы (Приложение А):
2007 год:
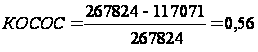 ;
2008 год:
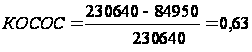 .
Из расчетов следует, что в период 2007-2008г. ОАО «Автоагрегат» был обеспечен оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств.
Доля денежных средств в выручке характеризует финансовый ресурс организации с точки зрения его качества (ликвидности). Доля денежных средств отражает уровень бартерных (зачетных) операций в расчетах и в этой части дает представление о конкурентоспособности и степени ликвидности продукции организации, а также об уровне менеджмента и эффективности работы маркетингового подразделения организации.
От величины этого показателя в значительной мере зависит возможность своевременного исполнения организацией своих обязательств, в том числе исполнение обязательных платежей в бюджеты и внебюджетные фонды.
Произведем анализ платежеспособности ОАО «Автоагрегат» в 2007-2008 г. на основании Приложения Б, В (таблица 1).
Таблица 1 – Анализ платежеспособности ОАО «Автоагрегат» за 2007-2008 гг.
| Наименование показателей | 2007г. | 2008г. |
| 1 | 2 | 3 |
| Коэффициент абсолютной ликвидности | 0,26 |
0,34 |
| Доля оборотных средств в активах | 0,68 | 0,62 |
| Доля собственных оборотных средств в их общей сумме | 0,56 | 0,63 |
| Доля запасов в оборотных активах | 0,6 | 0,68 |
| Мобильность собственного оборотного капитала | 0,2 |
0,2 |
| Среднемесячная выручка,тыс.руб. | 48356 |
51235 |
| Доля денежных средств в выручке | - |
- |
| Степень платежеспособности общая |
2,5 |
1,6 |
| Коэффициент задолженности по кредитам банков и займам | 0,61 | 0,32 |
| Коэффициент задолженности другим организациям | 0,92 | 0,9 |
| Коэффициент задолженности фискальной системе | 0,77 | 0,09 |
| Коэффициент внутреннего долга | 0,27 | 0,34 |
Из таблицы 1 видно, что коэффициент абсолютной ликвидности в 2007 году на 0,08 меньше по сравнению с 2008 годом и составляет 0,26. Коэффициент абсолютной ликвидности показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Нормальное значение коэффициента абсолютной ликвидности находится в пределах 0.2-0.25.
Доля денежных средств в выручке характеризует финансовый ресурс организации с точки зрения его качества (ликвидности). Доля денежных средств отражает уровень бартерных (зачетных) операций в расчетах и в этой части дает представление о конкурентоспособности и степени ликвидности продукции организации, а также об уровне менеджмента и эффективности работы маркетингового подразделения организации. От величины этого показателя в значительной мере зависит возможность своевременного исполнения организацией своих обязательств, в том числе исполнение обязательных платежей в бюджеты и внебюджетные фонды.
Финансовые результаты и эффективность деятельности предприятий характеризуют показатели рентабельности и прибыльности. Под рентабельностью понимается отношение прибыли, полученной за определенный период, к объему капитала, инвестированного в предприятие. Экономический смысл значения рентабельности: показатель рентабельности характеризует прибыль, полученную вкладчиками капитала с каждого рубля средств (собственных или заемных), вложенных в предприятие.
2.3 Анализ финансовой устойчивости ОАО «Автоагрегат»
Идея расчета показателя финансовой устойчивости (или финансового левериджа) предприятия состоит в том, чтобы оценить риски, связанные с финансированием его деятельности с помощью привлеченных источников средств.
Финансовая устойчивость - это способность предприятия маневрировать средствами, финансовая независимость. Степень устойчивости состояния предприятия условно разделяется на 4 типа (уровня):
- абсолютная устойчивость предприятия. Все займы для покрытия запасов полностью покрываются собственными оборотными средствами, то есть нет зависимости от внешних кредиторов;
- нормальная устойчивость предприятия. Для покрытия запасов используются нормальные источники покрытия;
- неустойчивое состояние предприятия. Для покрытия запасов требуются источники покрытия, дополнительные к нормальным;
- кризисное состояние предприятия. В дополнение к предыдущему условию предприятие имеет кредиты и займы, не погашенные в срок или просроченную кредиторскую и дебиторскую задолженность.
Произведем анализ и оценку финансовой устойчивости ОАО «Автоагрегат» в 2007-2008 г. на основании Приложения Б, В (таблица 2 ).
Таблица 2 – Анализ финансовой устойчивости предприятия за 2007-2008 гг.
| Наименование показателей | 2007г. | 2008г. |
| 1 | 2 | 3 |
| Коэффициент соотношения заемных и собственных средств | 0,47 | 0,3 |
| Коэффициент обеспеченности собственным оборотным капиталом | 0,53 | 0,62 |
| Маневренность собственного ОК | 0,54 | 0,51 |
| Доля текущих обязательств в итоге баланса | 0,3 | 0,23 |
| Доля заемного капитала в итоге баланса | 0,32 | 0,23 |
| Коэффициент финансовой устойчивости | 0,69 | 0,76 |
| Собственный капитал в обороте,тыс.руб. | 142364 | 144483 |
| Коэффициент автономии | 0,67 | 0,76 |
Из таблицы 2 видно, что коэффициент соотношения заемных и собственных средств в 2007 году составил 0,39, что на 0,04 меньше по сравнению с 2008 годом (0,43).
Устойчивость финансового состояния характеризует также и коэффициент маневренности. Высокие значения коэффициента маневренности положительно характеризуют финансовое состояние.
При отсутствии жестко установленных ограничений по этому коэффициенту иногда рекомендуется использовать его значение в размере 0,5, как оптимальное.
Результат расчета данного коэффициента показал, что в 2007 году она составил 0,58, что свидетельствует о положительном финансовом состоянии ОАО «Автоагрегат».
По данным таблицы 2 видно, что коэффициент автономии в 2007 году составляет 0,7, в 2008 году 0,64 это свидетельствует что предприятие ОАО «Автоагрегат» финансово устойчиво.
Следовательно, ОАО «Автоагрегат» является финансово устойчивым и платежеспособным, имеющим возможности дальнейшего роста, то есть, оно вовремя расплачивается по своим долгам и обязательствам перед кредиторами. Большая часть деятельности предприятия финансируется за чет собственных средств. На снижение некоторых показателей в большей степени влияет нестабильность экономической ситуации в стране.
Таким образом, исследование финансового состояния ОАО «Автоагрегат» показало, что в период 2007-2008 годы предприятие ОАО «Автоагрегат» было обеспечено оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств.
Рост прибыли создаёт финансовую базу для самофинансирования, расширенного производства, решение проблем социальных и материальных потребности трудового коллектива. ОАО «Автоагрегат» является финансово устойчивым и платежеспособным, имеющим возможности дальнейшего роста, то есть, оно вовремя расплачивается по своим долгам и обязательствам перед кредиторами. Большая часть деятельности предприятия финансируется за чет собственных средств. На снижение некоторых показателей в большей степени влияет нестабильность экономической ситуации в стране.
3. СОВЕРШЕНСТВОВАНИЕ АНАЛИЗА ФИНАНСОВОГО СОСТОЯНИЯ ОАО «АВТОАГРЕГАТ»
3.1 Выявление резервов улучшения финансового состояния ОАО «Автоагрегат»
ОАО «Автоагрегат» относится к числу платежеспособных и ликвидных предприятий с некоторым «запасом прочности», тем не менее, предприятию необходимо постоянно анализировать свою платежеспособность и принимать меры, способствующие стабилизации финансового положения.
Систематическое получение прибыли является необходимой целью предпринимательской деятельности любого предприятия. Поэтому доминирующей проблемой для ОАО «Автоагрегат» является выявление резервов улучшения финансового состояния и максимизация прибыли, что означает разработку стратегии на систематическое увеличение прибыли и минимизацию издержек. Данная задача многоплановая, вот почему для своего решения она требует системного подхода.
Для предприятия максимизация прибыли заключается в выборе такого объема реализации продукции, при котором предельные издержки предприятия в производстве и при реализации равнялись бы рыночной цене. Иными словами, на рынке свободной конкуренции доход равен рыночной цене.
На рассматриваемом предприятии существуют следующие резервы увеличения прибыли:
- увеличение объема производства и реализации выпускаемой продукции;
- снижение себестоимости выпускаемой продукции;
- повышение качества выпускаемой продукции.
Для улучшения финансового состояния на ОАО «Автоагрегат» рекомендуется осуществлять следующие конкретные мероприятия:
1. Строгое соблюдение заключенных договоров на выполнение работ. Для предприятия особо важно найти заказчиков на выполнение престижных и наиболее нужных для рынка работ.
2. Проведение масштабной и эффективной политики в области подготовки персонала, что представляет собой особую форму вложения капитала.
3. Повышение эффективности деятельности предприятия по сбыту продукции. Прежде всего, необходимо больше внимания уделять повышению скорости движения оборотных средств, сокращению всех видов запасов, добиваться максимально быстрого продвижения готовых изделий от производителя к потребителю.
4. Улучшать качество выполняемых работ, что приведет к конкурентоспособности и заинтересованности выбора данного предприятия заказчиками работ.
5. Так же не последнюю роль занимает увеличение объема производства выполняемых работ за счет более полного использования производственных мощностей предприятия.
6. Сокращение затрат на производство за счет повышения уровня производительности труда, экономичного использования сырья, материалов, топлива, электроэнергии, оборудования
7.Сокращение непроизводственных расходов и производственного брака.
8. Применение самых современных механизированных и автоматизированных средств для выполнения работ.
9. Рассмотреть и устранить причины возникновения перерасхода финансовых ресурсов на управленческие и коммерческие расходы.
10. Повысить в составе реализации удельного веса мелкооптовой продукции.
11. Совершенствовать рекламную деятельность, повышать эффективность отдельных рекламных мероприятий.
12. Осуществлять эффективную ценовую политику, дифференцированную по отношению к отдельным категориям покупателей.
13. Осуществить мероприятия, направленные на улучшение материального климата в коллективе, что в конечном итоге отразиться на повышении производительности труда.
14. Осуществлять постоянный контроль за условиями хранения и транспортировки сырья и готовой продукции.
Выполнение этих предложений значительно повысит получаемую прибыль на предприятии. Необходимо, чтобы предприятие гораздо больше времени уделяло таким сферам, как реализация и сбыт продукции, так как нужды и запросы потребителей становятся чрезвычайно индивидуализированными, а рынки очень разнообразными по своей структуре. Максимальное получение прибыли в основном связывается со снижением производственных издержек. Однако, в условиях, когда самими затратами предприятие может управлять, в основном только расход их количества, а цена на каждый входной материал (ресурс) практически неуправляемая, а в условиях не замедляющейся инфляции и бесконтрольности, предприятие крайне ограничено в возможности снижать производственные издержки, добиваясь таким путем увеличения прибыли. Поэтому, здесь возникает необходимость переоценки других качественных характеристик, влияющих на увеличение доходов предприятия. Современное производство должно соответствовать следующим параметрам:
1. Обладать большой гибкостью, способностью быстро менять предлагаемые услуги, так как неспособность постоянно приспосабливаться к запросам потребителей, обречет предприятие на банкротство.
2. Технология производства осложнилась на столько, что требует совершенно новые формы контроля, организации и разделения труда.
3. Требования к качеству не просто возросли, а совершенно изменили характер. Мало выполнять хорошо работы, необходимо еще думать о поиске новых заказчиков, о предоставлении потребителям дополнительных фирменных услуг.
4. Резко изменилась структура издержек производства. Одновременно все более возрастает доля издержек, связанных с реализацией продукции. Все это требует принципиально новых подходов к управлению и организации производства, непосредственно касается и управления прибылью. Более того, они должны найти достойное место в разработке управления ею в рамках предприятия в целом.
5. Особой проблемой является и повышение эффективности деятельности предприятия по поиску заказчика. Прежде всего необходимо больше внимания уделять повышению скорости движения оборотных средств, сокращения всех видов запасов, добиваться максимально быстрого выполнения работ.
К резервам улучшения финансового состояния можно отнести возможность данного предприятия эффективно использовать все имеющиеся в его распоряжении ресурсы.
Как свидетельствуют данные за последнее десятилетие, одним из важнейших резервов себестоимости продукции и получения прибыли является снижение непроизводственных расходов и потерь. Непроизводственные расходы и потери ведут к понижению эффективности общественного производства.
Состав непроизводственных расходов и потерь весьма разнообразен. Их характер и отношение к производственному процессу тоже различны. Поэтому для правильного их отчисления, организации и контроля необходима научно-обоснованная классификация непроизводственных расходов и потерь. Предлагаемые классификации построены по ряду признаков:
Так по характеру потерь ресурсов непроизводственных расходы и потери подразделяются на потери рабочей силы, потери средств труда и предметов труда (подразделением на потери сырья, материалов и готовой продукции).
По видам непроизводственных расходов и потерь представлена группировка по следующим признакам: от неполного использования ресурсов, от нерационального их использования, от непроизводственного использования.
В зависимости от принадлежности к процессу производства непроизводственные расходы и потери группируются по следующим признакам: расходы и потери в процессе производства продукции, ее распределения и обращения и потери, не связанные с этими процессами.
По источникам возмещения непроизводственные расходы и потери подразделяются на возмещенные за счет произведенного национального дохода и включаемые в продукт. К первому подразделению относятся непроизводительные расходы и потери, возмещаемые из прибыли и бюджета.
Сюда относятся штрафы, пени, неустойки и другие непроизводительные расходы. Ко второму подразделению относятся непроизводные расходы и потери, которые включены в состав затрат, образующих себестоимость продукции. Сюда включают непроизводственные расходы и потери в сфере материального производства, которые представляют собой расход рабочей силы, предметов и средств труда, в результате которого не была получена продукция и уничтожение или снижение качества (порча) уже произведенной продукции
. К таким расходам относится потери от простоев, от недостачи и порчи предметов и средств труда, потери от брака, потери отходов. Созданную продукцию, имеющую материально-вещественную форму, иногда уничтожают, портят, либо переводят в другую категорию качества из-за длительного хранения. Разница между ее первоначальной стоимостью и ценой использования также относится к непроизводственным расходам и потерям.
Таким образом, основными факторами сокращения и ликвидации непроизводственных расходов и потерь ОАО «Автоагрегат» являются:
1. Совершенствование организации учета непроизводственных расходов и потерь.
2. Введение новых систем оплаты и премирования.
3. Повышение организационно-технического уровня производства. Снижение и ликвидация непроизводственных расходов и потерь в дальнейшем окажет положительное влияние на снижение себестоимость продукции, увеличения спроса на него и, соответственно, на повышение прибыли.
3.2 Анализ финансового состояния ОАО «Автоагрегат» по методике ФСФО РФ
Анализ финансового состояния предприятия по методике ФСФО РФ проводится с использованием коэффициентного анализа. При этом показатели, характеризующие различные аспекты деятельности предприятия, разбиваются на 6 групп:
1.Общие показатели: среднемесячная выручка (К1);доля денежных средств в выручке (К2); среднесписочная численность работников. (К3)
2. Показатели платёжеспособности (К4)
3. Показатели эффективности использования оборотного капитала, деловой активности (К5 – К7).
4. Показатели рентабельности (К8 – К9).
5. Показатели интенсификации процесса производства (К10 ,К11).
6. Показатель инвестиционной активности (К12).
Показатель среднемесячной выручки равен:
К1= (19)
где Вр – выручка от реализации продукции.
Доля денежных средств в выручке организации (К2) рассчитывается как доля выручки организации, полученная в денежной форме, по отношению к общему объему выручки:
К2= (20)
где ДС - денежные средства в выручке;
Nво – валовая выручка организации.
Данный показатель дополнительно характеризует финансовый ресурс организации с точки зрения его качества (ликвидности). Доля денежных средств отражает уровень бартерных (зачетных) операций в расчетах и в этой части дает представление о конкурентоспособности и степени ликвидности продукции организации, а также об уровне менеджмента и эффективности работы маркетингового подразделения организации. От величины этого показателя в значительной мере зависит возможность своевременного исполнения организацией своих обязательств, в том числе исполнение обязательных платежей в бюджеты и внебюджетные фонды.
Среднесписочная численность работников (К3). Данный показатель определяется в соответствии с представленными организацией сведениями о среднесписочной численности работников в формах статистической отчетности.
Степень платежеспособности общая (К4) определяется как частное от деления суммы заемных средств (обязательств) организации на среднемесячную выручку:
К4 =
 (21)
где ДО – долгосрочные обязательства;
КО – краткосрочные обязательства.
Данный показатель характеризует общую ситуацию с платежеспособностью организации, объемами ее заемных средств и сроками возможного погашения задолженности организации перед её кредиторами.
Коэффициент обеспеченности оборотными средствами К5 вычисляется делением оборотных активов организации на среднемесячную выручку и характеризует объем оборотных активов, выраженный в среднемесячных доходах организации, а также их оборачиваемость:
К5= (22)
где ОА – оборотные активы.
Этот показатель оценивает скорость обращения средств, вложенных в оборотные активы. Он дополняется коэффициентами оборотных средств в производстве и в расчетах, значения которых характеризуют структуру оборотных активов организации.
Коэффициент оборотных средств в производстве К6 вычисляется как отношение стоимости оборотных средств в производстве к среднемесячной выручке. Оборотные средства в производстве определяются, как средства в запасах с учётом НДС минус стоимость товаров отгруженных;
К6=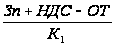 (23)
где Зп – запасы;
ОТ – отгруженные товары.
Коэффициент оборотных средств в производстве характеризует оборачиваемость товарно-материальных запасов организации. Значения данного показателя определяются отраслевой спецификой производства, характеризуют эффективность производственной и маркетинговой деятельности организации.
Коэффициент оборотных средств в расчетах К7 вычисляется как отношение стоимости оборотных средств