Фінансовий стан ВАТ "Донрибкомбінат"
Размещено на /
ЗМІСТ
Вступ
1.Загальна характеристика об’єкта практики
2.Характеристика основних показників виробничої діяльності підприємства
3.Характеристика фінансового стану підприємства за оснвними показниками
4. Організація бухгалтерського обліку
5. Ревізія і контроль на підприємстві
Висновки
ДОДАТКИ
Перелік посилань
ВСТУП
Фінансовий стан - це найважливіша характеристика економічної діяльності підприємства в зовнішнім середовищі. Воно визначає конкурентноздатність підприємства, його потенціал у діловому співробітництві, оцінює, у якому ступені гарантовані економічні інтереси самого підприємства і його партнерів по фінансовим і іншим відносинам. Тому можна вважати, що основна задача аналізу фінансового стану - показати стан підприємства для внутрішніх та зовнішніх споживачів, кількість яких при розвитку ринкових відносин значно зростає. Зовнішніх користувачів фінансової інформації можна розбити на дві великі групи:
- особи й організації, що мають безпосередній фінансовий інтерес - засновники, акціонери, потенційні інвестори, постачальники і покупці продукції (послуг), різні кредитори, працівники підприємства, а також держава, насамперед в особі податкових органів. Так, зокрема, фінансовий стан підприємства є головним критерієм для банків при вирішенні питання про доцільність чи недоцільності видачі йому кредиту, а при позитивному рішенні цього питання - під які відсотки і на який термін;
- користувачі, що мають непрямий (опосередкований) фінансовий інтерес, - аудиторські і консалтингові фірми, органи державного управління, різні фінансові інститути (біржі, асоціації і т.д. ), законодавчі органи й органи статистики, преса й інформаційні агентства.
Актуальність задач, пов'язаних із прогнозуванням фінансового стану підприємства, відбита в одному з використовуваних визначень фінансового аналізу, відповідно до якого фінансовий аналіз являє собою процес, заснований на вивченні даних про фінансовий стан підприємства і результати його діяльності в минулому з метою оцінки майбутніх умов і результатів діяльності. Таким чином, головною задачею фінансового аналізу є зниження неминучої невизначеності, пов'язаної з прийняттям економічних рішень, орієнтованих у майбутнє. При такому підході фінансовий аналіз може використовуватися як інструмент обґрунтування короткострокових і довгострокових економічних рішень, доцільності інвестицій; як засіб оцінки майстерності і якості управління; як спосіб прогнозування майбутніх фінансових результатів. Фінансове прогнозування дозволяє в значній мірі поліпшити управління підприємством за рахунок забезпечення координації усіх факторів виробництва і реалізації, взаємозв'язки діяльності всіх підрозділів, і розподілу відповідальності.
Об’єктом дослідження даної роботи є відкрите акціонерне товариство «Донрибкомбінат».
Метою дослідження є вивчення економічних процесів та результатів роботи даного комбінату через ознайомлення з виробничим станом підприємства, дослідження та аналіз фінансової звітності.
Інформативною базою виступили первинні документи, річна фінансова звітність, калькуляції.
1. ЗАГАЛЬНА ХАРАКТЕРИСТИКА ОБ’ЄКТА ПРАКТИКИ
Відкрите акціонерне товариство «Донрибкомбінат» існує з 1938 року. Підприємство має сільськогосподарську направленість, займається розведенням та реалізацією ставкової риби ( карп, товстолобик, білий амур, карась). На початковій стадії розведення сома канального та осетрових. Також підприємство має мету востановлення цеху рибокопчення.
Спосіб виробництва – повносистемне, головним завданням якого є вирощування товарної риби – від ікринки до товарної маси. Оборот дво- і трирічний за інтенсивною, рідше екстенсивною формою ведення господарства.
Комбінат складається з рибхозів у Олександрівському, Краснолиманському, Дебальцевському, Костянтинівському, Ізюмському, Мар’їнському районах та рибхозами і головним відділенням у Слов’янському районі. Бухгалтерський облік ведеться централізовано. Тобто, щомісячно з рибхозів звозяться первині документи для подальшої обробки у центральній бухгалтерії.
За часів Радянського Союзу комбінат, що тоді називався Експерементально-виробничим риборозвідним підприємством, був одним з найкращих «кузниц кадров» молодих спеціалістів у рибному господарстві. Мав зв’язки з зарубіжними партнерами.
На даний час комбінат переживає не найкращі часи, чому посприяло багато обставин (становлення України незалежною, і як результат, економічні проблеми, багатозмінність керівництва, непрофесіональність молодих кадрів, тощо).
Місцезнаходження ВАТ «Донрибкомбінат»: Україна, Донецька область, Слов’янський р-н, сел.. Мирне.
До складу комбінату входять підвідомчі йому рибхози, що безпосередньо підкоряються Голові правління ВАТ «Донрибкомбінат»:
а) рибхоз «Червона Долина»;
б) рибхоз «Маячка»;
в) рибхоз «Олександрівський;
г) рибхоз «Миронівський»;
д) рибхоз «Краснолиманський -Нітріус»;
є) рибодільниця «СлавТЕС»;
ж) рибодільниця «Клебан-Бик».
Структуру управління ВАТ «Донрибкомбінат» надано на рис.1.
| Наглядова Рада | |||||||
| Голова правління | |||||||
| Адміністративно-господарчий відділ | |||||||
| Відділ кадрів | Служба головного енергетика | ||||||
| Бухгалтерія | Служба головного інженера | ||||||
| Ревізійний відділ | Служба охорони | ||||||
| Комерційний відділ | Виробничий відділ | ||||||
| Підпорядковані рибхози | |||||||
Рисунок 1. Структура управління ВАТ «Донрибкомбінат».
Предметом діяльності ВАТ «Донрибкомбінат» є:
а) розведення і реалізація рибопосадкового матеріалу (лічинок, мальків, цьоголіток, річників, дволіток);
б) вирощування та реалізація товарної риби;
в) вирощування ячміня, пшениці та соняшника на вигодування риби.
Майно підприємства складають основні фонди, оборотні засоби, інші цінності, придбане майно. Є орендовані основні засоби.
ВАТ «Донрибкомбінат» сплачує податки, обов’язкові платежі та збори, згідно з чинним законодавством України.
Комбінат є підприємством сезонного виробництва, отже планує свою діяльність шляхами розробки техніко-економічних норм, що є основою для планування господарської діяльності. Матеріально-технічне забезпечення підпорядкованих рибхозів здійснюється комбінатом централізовано та самостійно (ПММ, запчастини, МШП, матеріали) згідно затвердженого плану вирощування рибо продукції і замовлень. Реалізують продукцію згідно затверджених на підприємстві цін.
Рибництво - це складний біотехнічний процес, який характеризується високим рівнем ризику при одержанні продукції і можливістю управління процесом, сформованим з декількох самостійних, але взаємоповязаних стадій вирощування рибопосадкового матеріалу та товарної риби. Біотехнічні особливості обовязково повинні враховуватись при організації документообігу, обліку витрат на виробництво. ВАТ «Донрибкомбінат» здійснює оперативний і бухгалтерський звіт результатів своєї роботи, веде статистичну звітність. Комбінат будує управління на принципах: використання прогресивних виробничих та управлінських технологій; модернізація й розвиток потужностей; оптимізація існуючих процесів виробництва; постійний моніторинг витрати коштів; розвиток персоналу та поліпшення умов праці; дбайливе ставлення до водних ресурсів та екологічна безпека. Будь-які нові капітальні вкладення ґрунтуються на фінансових розрахунках. Для цього необхідна розроблена номенклатура витрат на виробництво. У рибництві постає проблема наявності багатьох факторів, які не підлягають обліку, оскільки рибницькі господарства страждають від високого рівня ризику. Сам цей факт необхідно враховувати при розрахунках. Малоймовірно, що процес вирощування риби відбуватиметься відповідно до наміченого, оскільки такі фактори, як „погодні умови”, „поведінка риби”, не підлягають законам обліку. У зв’язку з цим організація та побудова високоефективної системи обліку витрат сприятиме своєчасному надходженню та якісній обробці облікової інформації.
Ринками збуту рибопродукції є оптові замовники, великі супермаркети («Ашан», «Амстор», «Фуршет», «Метро» тощо), розничні покупці, ринки міст Луганської, Донецької, Харківської, Сумської, Полтавської областей.
Конкурентами комбіната у вирощуванні ставкової риби є ВАТ «Полтаварибхоз», «Сумириба», «Ізюмриба».
Контроль за якістю продукції достатньо високий. Інженери лабораторії комбінату ретельно обстежують рибу на предмет захворювань, перевіряють чистоту ставів.
2 ХАРАКТЕРИСТИКА ОСНОВНИХ ПОКАЗНИКІВ ВИРОБНИЧОЇ ДІЯЛЬНОСТІ ПІДПРИЄМСТВА
В сучасних економічних умовах діяльність кожного господарюючого суб’єкта являється предметом уваги широкого кола учасників ринкових відносин (організацій і осіб), які зацікавленні в результатах його функціонування. На основі доступної їм звітно-облікової інформації вказанні особи намагаються оцінити фінансове положення підприємства. Основним інструментом для цьогослугує економічний аналіз, за допомогою якого можна об’єктивно оцінити внутрішні і зовнішні відносини об’єкта, що аналізують : охарактеризувати його платоспроможність, ефективність і прибутковість діяльності, перспективи розвитку, а потім по його результатам прийняти обгрунтовані рішення.
Економічний аналіз являє собою процес, побудований на вівченні даних про фінансовий стан підприємства і результатах його діяльності в минулому з метою оцінки майбутніх умов і результатів діяльності. Таким чином, головною метою економічного аналізу є зниженя неминучої невідомості, пов’язаної з прийняттям економічних рішень, орієнтованих на майбутнє.
Намагаючись вирішити конкретні питання і отримати кваліфіковану оцінку фінансового положення, керівники підприємств все частіше прибігають до допомоги економічного аналізу. При цьому, як правило, вже незадовільняються констатуванням виличини показників звітності, а розраховують отримати конкретне заключення про дотатність платіжних засобів, нормальних співвідношень власного і залученого капіталу,швидкості обігу капіталу і причинах її зміни, типах фінансування тих чи інших видів діяльності.
Вирішальне значення для успішного аналізу мають чіткі організаційні форми його проведення. На сьогоднішній день на кожному підприємстві є необхідні передумови для того, щоб аналіз став постійним і основним змістом економічної роботи.
В умовах ринку економічний аналіз на підприємстві вимагає обов’язкового системного, комплексного підходу, бо тільки так можливо дати повну характеристику та здійснити якісний аналіз завдань, визначених у меті аналізу.
Саме тому значної ролі на ВАТ «Донрибкомбінат», як важливого інформаційного джерела набуває звітність. Звітність - це система узагальнюючих взаємопов'язаних показників, які відображають стан і використання господарських засобів суб'єкта підприємницької діяльності, їх призначення, джерела формування, фінансових результати, напрями використання прибутку тощо. Вона дозволяє визначити загальну вартість майна, вартість мобільних (оборотних) засобів, величину власних і залучених коштів підприємства. Звітність можна назвати своєрідною інтерпретацією інформації про результати діяльності, фінансовий стан господарюючого суб'єкта в певній системі показників. Останні призначені спростити та прискорити використання зазначеної інформації з метою оперативного управління підприємством. Крім того, звітність забезпечує виконання головних функцій бухгалтерського обліку. Так, складання звітності повинно сприяти збереженню майна суб'єкта підприємницької діяльності, його раціональному використанню. Це можливо за наявності інформації про стан і вартість господарських засобів підприємства. Закономірно, що звітність забезпечує управлінський персонал інформацією, необхідною для ефективного керівництва діяльністю господарюючого суб'єкта.
Для характеристики основних показників діяльності підприємства необхідно мати відповідну інформацію, а саме: обсяг випуску продукції; дохід від різних видів діяльності підприємства; витрат підприємства; фінансового результату; рентабельності та ін.
Розглянемо таблицю 2.1, яка відобразить загальний стан підприємства за 2008-2010 роки. Таблицю побудуємо за даними фінансово-господарських показників (додаток ).
Таблиця 2.1 –Динаміка основних техніко – економічних та фінансових показників діяльності ВАТ «Донрибкомбінат» за 2008 – 2010 роки.
| Показники | Факт 2008 | Факт 2009 | Факт 2010 | Базисні темпи зростання % | Абсолютні відхилення | ||
| 2010 / 2008 | 2010 / 2009 | 2010 / 2008 | 2010 / 2009 | ||||
| Обсяги виробництва в оптових цінах без ПДВ, тис.грн. | 9 540 | 26 995 | 33 620 | 352,42 | 124,54 | +24 080 | +6 625 |
| Собівартість реалізованої продукції, тис. грн. | 8 086 | 11 944 | 12 961 | 160,29 | 108,51 | +4 875 | +1 017 |
| Витрати на 1 грн. реалізованої продукції | 1,08 | 0,85 | 0,69 | 63,9 | 81,2 | - 0,39 | - 0,16 |
| Чистий дохід від реалізованої продукції, тис.грн. | 7 460 | 14 017 | 18 762 | 251,50 | 133,85 | +11 302 | +4 745 |
| Прибуток (збиток) від реалізації, тис.грн. | (626) | 2 073 | 5 801 | 926,68 | 279,84 | +6 427 | +3 728 |
| Чистий прибуток | (903) | (570) | (1 336) | 147,95 | 234,39 | -433 | -766 |
| Середньооблікова чисельність працюючих, чол. | 389 | 359 | 399 | 102,57 | 111,14 | +10 | +40 |
| Середня чисельність працюючих, чол. | 421 | 433 | 444 | 105,46 | 102,54 | +23 | +11 |
| Фонд оплати праці, тис.грн | 5 423 | 5 823 | 7907,5 | 145,81 | 135,81 | +2 485 | +2 085 |
| Середньомісячна заробітна плата,грн. | 1 073 | 1 121 | 1484,1 | 138,26 | 132,44 | +411 | +364 |
| Продуктивність праці, тис.грн/1 чол. | 22,66 | 38,49 | 51,21 | 225,99 | 133,05 | +29 | +13 |
| Інвестиції у основні фонди | 0 | 611 | 465 | ###### | 76,10 | +465 | -146 |
| Матеріальні витрати на вироблену продукцію, тис.грн. | 2 492 | 16 833 | 20 809 | 835,03 | 123,62 | +18 317 | +3 976 |
| Валова рентабельність реалізованої продукції, % | (8,4) | 14,8 | 30,9 | (368,46) | 209,06 | +39 | +16 |
| Власний капітал | 27 547 | 26 880 | 25 468 | 92,45 | 94,75 | -2 079 | -1 412 |
| Первісна вартість основних фондів | 66946 | 66774 | 65418 | 97,72 | 97,97 | -1 528 | -1 356 |
| Залишкова вартість основних фондів | 16 463 | 15 498 | 14 235 | 86,47 | 91,85 | -2 228 | -1 263 |
| Знос | 50 483 | 51 276 | 51 183 | 101,39 | 99,82 | 700 | -93 |
| Фінансові результати від операційної діяльності | -216 | 970 | -376 | 174,07 | -38,76 | -160 | 594 |
| Дебіторська заборгованість за товари, послуги | 856 | 713 | 1 047 | 122,31 | 146,84 | +191 | +334 |
2.1 Аналіз трудових ресурсів та фонду оплати праці
Для характеристики стану використання на підприємстві трудових ресурсів і виявлення резервів збільшення обсягу виробництва та підвищення рентабельності роботи треба проаналізувати такі показники, пов'язані з рухом, якістю робочої сили, її продуктивністю, а також її вартістю:
чисельність персоналу підприємства з точки зору динаміки, категорійної структури, професійної підготовленості, плинності працівників;
використання робітниками і службовцями робочого часу, стан трудової дисципліни;
продуктивність праці;
фонд оплати праці, динаміка середньої заробітної плати працівників і трудомісткості продукції.
Якщо за незмінних (або змінених незначною мірою) виробничих потужностей на підприємстві з року в рік скорочуються чисельність персоналу і, пропорційно, обсяг випуску продукції, тобто коли скорочення чисельності персоналу не компенсується зростанням продуктивності праці, а отже, відбувається зниження показника використання виробничої потужності підприємства, це однозначно свідчить про недоліки в організації виробництва, маркетингової служби, про неспроможність власників і керівників підприємства утримати його «на плаву», зберегти трудовий колектив. Така ситуація потребує з'ясування конкретних причин відпливу робочої сили і розробки рекомендацій для стабілізації становища.
Продуктивність праці - головний фактор зростання обсягів виробництва, найважливіша характеристика ефективності використання трудових ресурсів підприємства. Аналіз її стану і динаміки має на меті виявити резерви зростання продуктивності праці на підприємстві, у його цехах, бригадах, на кожному робочому місці, намітити шляхи мобілізації резервів. Аналіз продуктивності праці розпочинається із загальної характеристики динаміки цього показника, а також з оцінки виконання бізнес-планових накреслень щодо зростання продуктивності праці.
Скористуємося даними попередньої таблиці 2.1 - Динаміка основних техніко – економічних та фінансових показників діяльності ВАТ «Донрибкомбінат» за 2008 – 2010 роки і розрахуємо показники продуктивності праці одного працівника підприємства за формулою 2.1.1. Отримані дані занесемо до вихідної таблиці.
 ,
грн./чол., (2.1.1)
де ОВ – об’єм випуску продукції, тис.грн.;
Ч – середньооблікова чисельність, чол.
За 2008 рік продуктивність праці одного працівника становить:
| ПР = | 8815 | = 22,66 |
| 389 |
тис. грн./чол
За 2009 рік продуктивність праці одного працівника становить:
| ПР = | 13818 | = 38,49 |
| 359 |
тис. грн./чол
За 2010 рік продуктивність праці одного працівника становить:
| ПР = | 20433 | = 51,21 |
| 399 |
тис. грн./чол.
За період 2008 - 2010 років середня чисельність працівників зросла на 105 %, збільшився фонд оплати праці, і, як слідство середньомісячна заробітна плата на 138 %, продуктивність праці на 226 %. Цей показник був отриманий за рахунок зацікавленості виробничих працівників.
2.2 Аналіз виробництва, собівартості та реалізації продукції
Виробництво.Вивчення показників роботи ВАТ «Донрибкомбінат» показали, що нині становлення рибного господарства, як і всього агропромислового комплексу, відбувається в умовах перехідної економіки, що все ще несе наслідки ігнорування об'єктивних економічних законів, порушення стійкості господарських зв'язків, впливу певних стереотипів суспільної свідомості. Втім, на сучасному етапі розвиток рибопродуктивного підкомплексу є одним із важливих стратегічних напрямів, який сприяє виходу України з кризового стану, стабілізації виробництва та подальшому нарощуванню його обсягів, а також інтеграції країни у світове господарство.
За результатами досліджень встановлено, що починаючи з 1990 р. обсяги вилову риби в Україні почали поступово зменшуватись і в 1998 р. становили лише 30,6 тис. тонн (36,3 % від рівня 1990 р.). Нажаль, такі наслідки зниження обсягів виробництва торкнулися і комбінат. З 1998 р. падіння обсягів виробництва припинилось і стабілізувалось завдяки розробці заходів, спрямованих на підвищення економічної ефективності на основі інтенсифікації розвитку виробництва аквакультури, оптимізації витрат на виробництво, створення умов для відтворення водних біоресурсів, які безпосередньо впливають на фінансові результати діяльності.
У таблиці 2.2.1 показано обсяги вилову товарної риби у ВАТ «Донрибкомбінат». Для цього скористаємося даними факту вилову (виробництва) продукції зі звіту виробничого відділу та форми №1-риба (додаток )
Таблиця 2.2.1. Обсяги вилову товарної риби в ВАТ «Донрибкомбінат».
| Найменування стратегічної продукції | Вилов по роках, тн | Абсолютні відхилення ("+","-") | |||
| 2008 | 2009 | 2010 | 2010/2008 | 2010/2009 | |
| Площа ставів, га | 1905,2 | 2398,2 | 2107,3 | + 202,1 | –290,9 |
| Товарний товстолоб (в т.ч. білий амур) | 1064,3 | 1075 | 1307 | + 242,7 | + 232 |
| Карп | 126,3 | 423 | 734 | + 607,7 | + 311 |
| Інші види | 153,5 | 162,2 | 128 | - 25,5 | -56 |
| Всього | 1344,1 | 1683 | 2169 | 825 | 486 |
Як видно з данних таблиці 2.2.1. у 2010 році вилов товарної риби збільшився на 825 тн у порівнянні з 2008 роком та на 486 тн у 2009 році. Превалює товстолоб, тому що ця риба має найменші витрати при вирощуванні, скоріше набирає навіску. Значно виросло вирощування карпа: +607,7 тн (2010/2008 р.р.) та + 311 тн (2010/2009 р.р.). Напроти інші види у порівняних періодах мають зменшення – 25,5 тн та – 56 тн .
Асортимент продукції є незмінним – карп, товстолоб ( до якого прирівнюють білого амура), карась, лящ, щука, судак. Причому лящ, судак,щука – це риба, яка розводиться побічно. Тому в основному плані виробництва вона не показана.
Вибір асортименту невипадковий. Це пояснюється тим, що ці види риб самі годуються, так би мовити природньо. Основою є водорості. Для підвищення приросту навіски їх підкормлюють зерном та комбікормом. На комбінаті при вирощувані карпа використовують екстенсивний засіб, тобто карп годується, що значно удорожчує карпа.
Як звісно, попит – це кількість продукту, яку споживачі бажають і спроможні купити на ринку за певну ціну за певний проміжок часу. Якщо аналізувати реалізацію, то у великих супермаркетах та великих містах більшим попитом користується карп (що пояснює збільшення його вирощування), менше товстолоб. На базарах більше реалізується товстолоб та інші ставкові риби.
Характерні особливості рибної галузі – безперервний цикл технологічного процесу, складність організаційної структури виробництва, сезонність, значні розміри незавершеного виробництва, спеціалізація – суттєво впливають на методику обліку та аналізу фінансових результатів діяльності підприємства.
організаційно-технологічним особливостям, які безпосередньо впливають на побудову обліку витрат в рибницьких господарствах:
- характер виробництва (рибницькі господарства внутрішніх водойм України відносяться до сільського господарства, так як за суттю виробничих процесів ставове рибництво має багато спільного з методами вирощування сільськогосподарських тварин);
- вид діяльності (на господарствах, крім основної, може здійснюватись фінансово-інвестиційна та інші види діяльності);
- форма спеціалізації (характеризується вирощуванням рибопосадкового матеріалу, товарної живої риби, виловом риби, виробництвом харчової продукції з риби);
- складність організаційної структури виробництва (чітке виділення ряду відділів (інкубаційно-селекційний цех, виробничі дільниці, кожен із яких хоч і не має замкнутого циклу, проте може бути обєктом обліку);
- пряма залежність галузі від сезонності;
- безперервний цикл технології вирощування продукції рибництва;
- наявність великої питомої ваги незавершеного виробництва;
- рівень автоматизації обліку.
На початок року виробничий відділ у складі інженера з інкубіції та інженерів-виробників аналізують звіт минулого періоду з вирощування товарної риби, баланс рибопосадкового матеріалу, прораховують кількість продукції на новий період, витрати на корми, медичні препарати, хімічні препарати. Технологічної карти зараз у «Донрибкомбінаті» як такової не складають.
Собівартість продукції – один з найважливіших показників економічного аналізу. У ньому фокусуються у грошовому вираженні витрати матеріально – технічних, трудових та фінансових ресурсів у зв’язку з підготовкою, організацією, веденням виробництва та реалізацією продукції. Собівартість належить до вирішальних чинників, що впливають на прибуток підприємств і показники рентабельності. У процесі господарської діяльності аграрні підприємства несуть різні витрати. Проте не всі вони включаються у собівартість продукції. З метою забезпечення єдиних методологічних засад формування в бухгалтерському обліку інформації про витрати підприємства та її розкриття у фінансовій звітності, а також дотримання однакових підходів до визначення складу витрат і віднесення їх на собівартість продукції в 2000 р. прийнято Положення (стандарт) бухгалтерського обліку 16 «Витрати», в якому названі питання знайшли своє відображення і врегулювання.
В загальноекономічному розумінні витрати звітного періоду, згідно з вказаним стандартом, визнаються або як зменшення активів, або як збільшення зобов’язань, що призводить до зменшення власного капіталу підприємства (за винятком зменшення капіталу внаслідок його вилучення або розподілу власниками), за умови, що ці витрати можуть бути достовірно оцінені.
Витрати, які несуть підприємства в процесі здійснення всіх видів своєї діяльності, є надзвичайно різноманітними. За характером виникнення і функціональним призначенням усі витрати можна поділити на такі групи:
операційні витрати, що виникають в процесі операційної діяльності підприємства;
фінансові витрати;
витрати, що виникають в процесі звичайної діяльності і не є операційними та фінансовими;
надзвичайні витрати.
Склад операційних витрат є також різноманітним, тому не всі вони включаються до виробничої собівартості продукції (рис. 2.2.1).
фінансовий трудовий ресурс
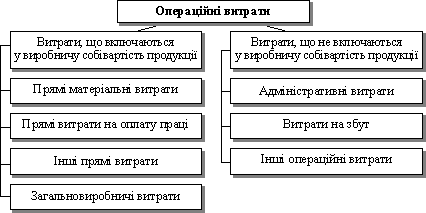
Рис. 2.2.1 Склад операційних витрат.
Витрати, що збираються за час операційного циклу відображаються на бухгалтерському рахунку 23 «Виробництво». Більш відкриту інформацію можна почерпнути з аналізу рахунку 23 за субконто «Основна діяльність сільгоспвиробництва. Види витрат» (додаток ). Витрати які кореспондуються з цим рахунком: рахунок 20 «Виробничі запаси» за субрахунками 201, 302, 205, 207; рахунок 22 «МШП»; рахунки 66 «Розрахунки з оплати праці», 65 «Розрахунки за страхуванням»; субрахунком 6852 «Розрахунки з іншими кредиторами» за спожиту електроенергію; рахунком 91 «Загальновиробничі витрати».
Облік, а також калькулювання собівартості риби, доцільно вести за двома переділами і стадіями вирощування: вирощування рибопосадкового матеріалу (перші три стадії) і вирощування товарної риби (четверта стадія).
Відповідно до цього облік витрат на першій стадії ведеться на рахунку 23 за субконто «Основна діяльність сільгоспвиробництва. Види витрат: «Витрати на вирощування рибопосадкового матеріалу» . Перша стадія складається з трьох розділів: вирощування мальків, вирощування цьогорічки, утримання цьогорічки в зимувальних ставах.
На аналітичному рахунку 23 «Витрати на вирощування мальків”» облічують витрати на утримання маточних, нерестових і малькових ставів, інкубаційних цехів та на утримання плідників у маточних і нерестових ставах (витрачання кормів, органічних і мінеральних добрив для внесення в маточні й нерестові стави, оплата праці по догляду за плідниками тощо).
На рахунку «Витрати на вирощування мальків» витрати відображають за заданою номенклатурою витрат, за винятком статті «Сировина». Витрати за статтею «Сировина», що відносяться до стадій «Витрати на вирощування мальків», «Вирощування цьогорічки”, для полегшення обліку доцільно відображати лише на стадії «Вирощування цього річки». При цьому до окремих стадій вирощування відносять витрати на утримання плідників, на сировину, матеріали, знос і ремонт знарядь лову, промислового спорядження і промислового інвентарю, основну і додаткову заробітну плату виробничих робочих з відрахуванням на соціальне страхування, витрати на утримання та експлуатацію машин і обладнання, транспортні витрати. Коли неможливо віднести прямим шляхом транспортні витрати й витрати на знос і ремонт знарядь лову, промислового спорядження і промислового інвентарю, вони розподіляються між стадіями вирощування пропорційно масі товарної риби і рибопосадкового матеріалу.
Отже, за статтею «Матеріали» відображають кількість і вартість кормів, мінеральних, органічних і органо-мінеральних добрив, а також витрати на виготовлення кормів і добрив, внесених у маточні, нерестові й малькові стави.
За статтею «Знос і ремонт знарядь лову, промислового спорядження і промислового інвентарю» фіксують знос і витрати на ремонт знарядь лову, промислового спорядження та промислового інвентарю, що використовується в маточних, нерестових і малькових ставах.
За статтею «Витрати на оплату праці» відображають відповідно основну і додаткову заробітну плату виробничих робочих, які займаються обслуговуванням плідників, проведенням нересту, інкубацією ікри, іншими роботами, пов’язаними з одержанням мальків, а також виловом і посадкою їх із нерестових у вирощувальні стави.
За статтею «Відрахування на соціальне страхування» облічують відрахування за встановленими нормами на соціальне страхування від загальної суми основної і додаткової заробітної плати виробничих робочих.
Статтю «Транспортні витрати» формують витрати власного і залученого зі сторони транспорту, що займається перевезенням плідників із маточного в нерестові стави і назад, мальків із нерестового (малькового) у вирощувальні стави, підвезенням кормів, добрив та інших матеріальних цінностей із центральних складів підприємства до маточних, нерестових і малькових ставів.
Стаття «Витрати на утримання та експлуатацію машин і обладнання” включає витрати на утримання та експлуатацію машин і обладнання, інкубаційних цехів та іншого обладнання (кормороздавачі, очеретокосарки аератори тощо), що використовуються у процесі отримання і вирощування мальків (у маточних, нерестових і малькових ставах). «Загальновиробничі витрати» складаються з витрат, пов’язаних із обслуговуванням виробництва і управлінням цехом, що належать до даної стадії риборозведення (із загальної їх суми виділяють також амортизацію і витрати на поточний ремонт гідротехнічних споруд та інших основних засобів).
Стадія «Вирощування мальків» закінчується після нерестового періоду і посадки мальків у вирощувальні стави. Такі операції оформляються актом про зарибнення вирощувального ставу. Після зарибнення всіх вирощувальних ставів, виходячи з актів про ці дії, складається звіт про зарибнення вирощувальних ставів, який є підставою для визначення загальної кількості мальків, посаджених у ці стави, їх середньої маси, щільності посадки та інших даних. Після завершення виробничого циклу «Вирощування мальків» усі витрати, пов’язані з утриманням плідників, отриманням мальків і їх посадкою у вирощувальні стави, списуються з аналітичного рахунка стадії «Вирощування мальків» на аналітичний рахунок «Вирощування цьогорічки» та відображаються за статтею «Сировина» на рахунку 25.
Такі ж стадії проходять цьогорічки до дволіток та дволітки до товарної риби.
Усі перелічені статті витрат складають виробничу собівартість, яка виражається у виді калькуляції (додаток ). Собівартість рибної продукції розраховується таким чином : зібрані витрати за операційний період ділять на вилов товарної риби, або на вихід рибопосадкового матеріалу.
Аналіз собівартості товарної продукції починають із загальної оцінки виконання плану собівартості, визначають відхилення звітних показників від планових, їх динаміку, виявляють фактори, що вплинули на це відхилення, роблять відповідні висновки.
Розглянемо таблицю 2.2.2 для зрівняння даних з собівартості.
Проаналізуємо дані таблиці 2.2.2. Як було сказано раніше, виробнича собівартість товарної риби або рибо посадкового матеріалу розраховується щляхом ділення витрат на вагу виходу рибопродукції (ПСБО 16 «Витрати»). З таблиці видно, що у 2008 та 2009 роках на відхилення собівартості план/факт впливали більш відхилення у виході продукції:
визначаємо рівень виконання плану продукції за собівартістю:
2008 рік 9261,86/9182,15*100 = 100,86 %
2009 рік 13723,3/13088,3*100 = 104,85 %
2010 рік 21804/18516,8*100 = 117,85 %
Розглянемо ще одну таблицю 2.2.3 для аналізу випуску товарної продукції.
визначаємо рівень виконання плану виробництва товарної продукції:
2008 рік 9540/9600*100 = 99,38 %
2009 рік 26995/24530*100 = 110,04 %
2010 рік 33620/28700*100 = 117,14 %
підраховуємо собівартість фактичного випуску продукції за плановими нормами і структурою:
2008 рік 9194,15*99,38/100 = 9137,15 тис.грн.
2009 рік 13123,22*110,04/100 = 14440,8 тис.грн.
2010 рік 18563,11*117,14/100 = 21744,83 тис.грн.
визначаємо вплив зміни обсягу товарної продукції на собівартість:
2008 рік 9137,5 – 9194,15 = - 56,65 тис.грн.
2009 рік 14440,8 – 13123,22 = 1317,57 тис.грн.
2010 рік 21744,83 – 18563,11 = 3181,72 тис.грн.
визначаємо вплив зміни структури на собівартість:
2008 рік 9600 – 9137,15 = 462,85 тис.грн.
2009 рік 24530 – 14440,8 = 10089,2 тис.грн.
2010 рік 28700 – 21744,83= 6955,17 тис.грн.
визначаємо вплив зміни рівня витрат на собівартість:
2008 рік 9275,9 – 9194,15 = 81,75 тис.грн.
2009 рік 14129,54 – 13123,22 = 1006,32 тис. грн..
2010 рік 22144,2 – 18563,11 = 3581,09 тис.грн.
Загальне відхилення становить
2008 рік - 56,65+462,85+81,75 = 487,95 тис. грн.
2009 рік 1317,57+10089,2+1006,32 = 12413,09 тис. грн.
2010 рік 3181,72+6955,17+3581,09 = 13717,98 тис. грн.
За період 2008-2010 років на підприємстві зросла собівартість у середньому на 1518,65 тис. грн. за рахунок погіршення структури, за рахунок зміни рівня витрат – у середньому на 8873 тис.грн.
Витрати на 1 грн. продукції розраховується:
В1грн = С/в / ОП,
де С/в – собівартість планова, фактична,
ОП – обсяг продукції плановий, фактичний.
2008 рік В1грн.пл = 9194,15/9600 = 0,96 коп.
В1грн.ф = 9275,9/9540 = 0,97 коп.
2009 рік В1грн.пл = 13123,22/24530 = 0,53 коп.
В1грн.ф = 14129,54/26995 = 0,52 коп.
2010 рік В1грн.пл = 18563,11/28700 = 0,65 коп.
В1грн.ф = 22144,2/33620 = 0,66 коп.
Темпи зростання не випереджали темпи зростання продукції, що свідчить про продуктивність та обдуманість витрат на підприємстві.
У 2010 році наглядався зліт цін на сировину та матеріали, пальне тощо. За оцінками статистичних даних індекс інфляції з 2008 року до 2010 року рівнявся 342,8 % ( ). Тому, не дивлячись на збільшення виходу риби собівартість не зменшується. (таб.2.2.2)
У процесі аналізу необхідно вивчати зміни не лише в обсязі виробництва товарної продукції, але і в обсязі реалізації, бо від цього залежать фінансові результати підприємства, його фінансовий стан, платоспроможність і т.п.
Для визначення ціни реалізації, як правило, комерційний відділ співпрацює з планово-економічним відділом. Для цього аналізуються фактична виробнича собівартість продукції, витрати на збут минулого періода, планова калькуляція нового періода з обліком планових комерційних витрат.
Щоб проаналізувати результати реалізації у комбінаті скористуємося статистичною формою 1-підприємництво річна, формами 1-Баланс річна, №2- Фінансовий результат (додатки ). На даних цих форм побудуємо таблицю 2.2.4 «Аналіз динаміки виручки від реалізації продукції».
Таблиця 2.2.4 Аналіз динаміки від реалізації продукції.
| Показники | 2 008р. | 2 009р. | 2010 | Відхилення | ||||||
| План | Факт | |||||||||
| від 2008р. | від 2009р. | від плану | ||||||||
| абсо-лютне | % | абсо-лютне | % | абсо-лютне | % | |||||
| Доход від реалізова-ної продукції | 7460 | 14017 | 26300 | 18762 | +11302 | 251,5 | +4745 | 133,9 | -7538 | 71,3 |
| Собіварті-сть реалізова-ної продукції | 8086 | 11944 | 18563 | 12961 | +4875 | 160,3 | +1017 | 108,5 | -5602 | 69,8 |
| Валовий прибуток від реалізації | -626 | 2073 | 7737 | 5801 | +6427 | -926,7 | +3728 | 279,8 | -1936 | 75,0 |
За даними таблиці 2.2.4 у 2008 році собівартість продукції була вище ніж доход від реалізації. Доход склав лише 92,26 % від собівартості, тобто у цьому періоді результатом був збиток - 626 тис. грн. Зі збільшенням обсягів продукції та покращенням рівня керівництва контролю за витратами у 2009 та 2010 роках валовий прибуток збільшився. Але у порівнянні план/факт 2010 року показники негативні.
Повернемся до даних таблиці 2.1. і на основі них розрахуємо рентабельність.
Рентабельність підприємства знаходиться за допомогою формули 2.2.
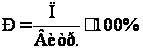 ,
(2.2)
де П – прибуток підприємства, тис.грн.;
Витр. – витрати підприємства, грн.
Рентабельність підприємства за період 2008 року склала:
Р = - 216 / 9529 х 100% = - 2,3 %
Рентабельність підприємства за період 2009 року склала:
Р = 970 / 26994 х 100% = 3,6 %
Рентабельність підприємства за період 2010 року склала:
Р = -1336 / 33472 х 100% = - 4 %
Як висновок до другого розділу, можна сказати, що економічне положення ВАТ «Донрибкомбінат» зараз переживає не найкращі часи. Це, насамперед, зв’язано з нестабільністю економіки у країні, людським чинником тощо. У