Непрямі податки з підприємств
завезення (пересилання) товарів на митну територію України, виконання робіт (послуг), що здійснюється нерезидентами для використання або споживання цих робіт (послуг) на митній території України; завезення (пересилання) майна згідно з договорами оренди (лізингу), застави, іпотеки;
вивезення (пересилання) товарів за межі митної території України і виконання робіт, надання послуг для споживання за межами митної території України.
Отже, об'єктом оподаткування є операції, зв'язані з продажем товарів (робіт, послуг) усередині держави, їхнім імпортом чи експортом.
Слід звернути увагу, що законодавчо визначено поняття продажу товарів (робіт, послуг). Продаж товарів - це будь-які операції, що здійснюються згідно з договорами купівлі-продажу, іншими цивільно-правовими договорами та передбачають передачу права власності на товари за компенсацію, а також операції з безоплатного надання товарів3.
Не є продажем операції з передачі товарів згідно з договорами комісії (консигнації), поруки, відповідального зберігання, довірчого управління, оренди (лізингу) та інших громадянсько-правових договорів, що не передбачають передачу права власності на товари іншій особі.
Продаж послуг (робіт) - це будь-які операції цивільно-правового характеру з надання послуг (робіт) з передачею права користування або розпоряджання товарами, у тім числі нематеріальними активами, за компенсацію, а також операції з безкоштовного надання послуг.
Продаж послуг (результатів робіт) включає надання права користування або розпоряджання товарами згідно з договорами оренди (лізингу), продажу, ліцензування, установлених законом способів передачі права інтелектуальної власності.
Не вважаються об'єктами оподаткування такі операції, здійснювані суб'єктами господарювання:
випуск, розміщення і продаж цінних паперів, емітованих суб'єктами підприємницької діяльності, Національним банком України, Міністерством фінансів України, органами місцевого самоврядування, включаючи сертифікати, житлові чеки, земельні бони та деривативи;
обмін указаних цінних паперів на інші цінні папери, депозитарна, реєстраторська та розрахунково-клірингова діяльність на ринку цінних паперів;
передача
майна в оренду
і його повернення
після закінчення
терміну договору
оренди, сплата
орендних платежів
відповідно
до договорів
фінансової
оренди;
- надання
послуг зі
страхування
й перестрахування,
із соціального
та пенсійного
страхування;
обіг валютних цінностей;
надання послуг з інкасації, розрахунково-касового обслуговування, за кредитними і депозитними договорами;
виплата заробітної плати, інших грошових виплат, дивідендів;
надання брокерських, дилерських послуг з укладанням контрактів на торгівлю цінними паперами і деривативами на ринку цінних паперів;
передача основних фондів у формі внecкiв у статутні фонди юридичних осіб в обмін на їхні корпоративні права.
База оподаткування для нарахування ПДВ залежить від сфери та виду діяльності суб'єкта господарювання. Розглянемо можливі варіанти визначення бази оподаткування.
База оподаткування з продажу товарів (робіт, послуг) визначається, виходячи з договірної (контрактної) вартості цих товарів (робіт послуг), розрахованої за вільними або регульованими цінами (тарифами). У базу для розрахунку ПДВ включається акцизний збір та інші загальнодержавні податки і збори. Місцеві податки і збори в базу оподаткування ПДВ не включаються.
Приклад 2.
Договірна (контрактна) ціна виробу 120 грн. Виріб є підакцизним. Акцизний збір (включений у відпускну ціну) - 20 грн. Відпускна ціна, включаючи акцизний збір, - 140 грн. Сума ПДВ, включена в ціну, - 28 грн. (140 грн. х 0,2). Відпускна ціна виробу, включаючи акцизний збір і ПДВ, становитиме 168 грн. (140 грн. + 28 грн.).
Сьогодні в практиці роботи суб'єктів господарювання поширені бартерні операції і натуральні виплати в рахунок оплати праці фізичним особам. У такому разі база оподаткування визначається виходячи з фактичної ціни вказаних операцій, але не нижче за звичайну ціну.
Звичайна ціна - ціна реалізації товарів (робіт, послуг) продавцем, включаючи суми нарахованих (сплачених) відсотків, вартість іноземної валюти, яка може бути отримана у разі їх продажу особам, котрі не пов'язані з продавцем за звичайних умов ведення господарської діяльності.
Для
товарів, які
ввозяться на
митну територію
України, база
оподаткування
включає митну
вартість, ввізне
мито, акцизний
збір.
Певні
особливості
оподаткування
підприємницької
діяльності
пов'язані з
комісійною
торгівлею. Щодо
товарів, котрі
були в користуванні
та отримані
від осіб, що не
зареєстровані
як платники
податків, базою
оподаткування
є сума комісійної
винагороди
платника податку.
Вартість тари, що згідно з договором (контрактом) є поворотною, у базу оподаткування не включається. Однак якщо протягом встановленого законодавством терміну тара не повертається відправнику, її вартість включається в базу оподаткування покупця товару.
Сфера і види діяльності суб'єктів господарювання дуже різноманітні. Тому в процесі їхньої діяльності важливо враховувати, які операції звільнено від податку на додану вартість. Згідно з чинним законодавством від ПДВ звільнено такі операції суб'єктів господарювання.
Операції з продажу:
вітчизняних продуктів дитячого харчування молочними кухнями і спеціалізованими магазинами;
товарів спеціального призначення для інвалідів (відповідно до переліку, встановленого Кабінетом Міністрів України);
лікарських засобів і виробів медичного призначення, що зареєстровані в Україні в установленому порядку (в тому числі надання послуг з їх продажу аптечними закладами);
книг вітчизняного виробництва, періодичних видань, друкованих засобів масової інформації вітчизняного виробництва (включаючи їх доставку), учнівських зошитів, підручників та інших навчальних посібників;
путівок для санаторно-курортного лікування та відпочинку дітей;
товарів, робіт, послуг для власних потреб дипломатичних представництв, консульських установ і представництв міжнародних організацій в Україні;
товарів, робіт, послуг (за винятком підакцизних товарів, грального бізнесу) підприємствами, що засновані всеукраїнськими громадськими організаціями інвалідів. На цих підприємствах інвалідів має бути не менше 50% від загальної кількості працівників, а фонд оплати їхньої праці має становити не менше 25% суми загальних витрат на оплату праці.
Операції з надання послуг:
перевезення пасажирів міським транспортом (за умови, що тарифи на такі перевезення регулюються законодавчо);
ремонт шкіл, дошкільних установ, інтернатів, установ охорони здоров'я (в сільській місцевості);
обробка землі сільськогосподарськими виробниками багатодітним сім'ям, інвалідам, ветеранам, самотнім особам і особам, що постраждали від Чорнобильської катастрофи, школам, дошкільним установам, інтернатам, установам охорони здоров'я в сільській місцевості;
послуги освіти, які надаються установами освіти, що мають відповідний дозвіл;
послуги, що надаються установами охорони здоров'я, які мають спеціальний дозвіл на надання таких послуг;
доставка пенсій і грошової допомоги населенню.
Операції з виконання робіт:
будівництво за рахунок коштів інвесторів житла для військовослужбовців, ветеранів війни, членів сімей військовослужбовців, що загинули, виконуючи службові обов'язки;
будівництво житла, що здійснюється за рахунок коштів фізичних осіб за умови передачі його у власність тим самим фізичним особам;
фундаментальні дослідження, науково-дослідні і дослідно-конструкторські роботи, що здійснюються за рахунок державного бюджету.
Операції з передачі:
земельних ділянок під об'єктами нерухомості або незабудованої землі;
безкоштовної передачі рухомого складу однією залізницею або підприємством залізничного транспорту іншим залізницям або підприємствам залізничного транспорту загального користування державної форми власності.
Операції завезення на митну територію України продуктів морського промислу, виловлених суднами України.
Як уже зазначалося, на фінансовий стан суб'єктів господарювання справляє вплив сплата ПДВ у зв'язку з придбанням товарів (робіт, послуг). При цьому важливим для покупця - суб'єкта господарювання є визначення джерела сплати і наступного відшкодування ПДВ (вхідного ПДВ), включеного в ціну.
Для придбаних товарів (робіт, послуг), вартість яких відноситься до складу валових витрат виробництва, вхідний ПДВ відшкодовується за рахунок сум ПДВ, які надходять від реалізації продукції (робіт, послуг) суб'єктом господарювання, а також із коштів державного бюджету.
Такий самий порядок відшкодування вхідного ПДВ встановлений щодо придбаних основних фондів і нематеріальних активів, котрі підлягають амортизації. Сплачений вхідний ПДВ включається в податковий кредит. В обліку суми вхідного ПДВ відносять на дебет 68 рахунка "Розрахунки з бюджетом (субрахунок - розрахунки з бюджетом за ПДВ)" (схема 2.1).
Податковий кредит виникає (формується) в суб'єктів господарювання, що здійснюють операції з продажу товарів (робіт, послуг), які оподатковуються ПДВ. При цьому в суму податкового кредиту включається та частина сплаченого ПДВ за придбані товари (роботи, послуг), які використано для виробництва і реалізації оподаткованих ПДВ товарів (робіт, послуг).
Схема 2.1.
Структурно-логічна схема функціонування рахунок 641.
Розрахунки за податки. Субрахунок – розрахунки з бюджетом за ПДВ.


Згідно із Законом "Про податок на додану вартість" застосовуються дві ставки оподаткування: 20% і нульова. Нульова ставка оподаткування ПДВ застосовується до таких операцій:
продаж товарів, що були вивезені (експортовані) платником податку за межі митної території України;
продаж робіт (послуг), призначених для використання і споживання за межами митної території України;
продаж товарів (робіт, послуг) підприємствами роздрібної торгівлі, що розміщені на території України в зонах митного контролю (безмитних магазинах);
надання транспортних послуг з перевезення пасажирів і вантажів за межами митного кордону України;
продаж вугілля та продуктів його збагачення, вугільних і торф'яних брикетів, електроенергії, імпортованого газу.
Не дозволяється застосування нульової ставки ПДВ до операцій, що пов'язані з вивезенням (експортом) товарів (робіт, послуг), у тих випадках, коли ці операції звільнені від оподаткування на митній території України.
Таким чином, застосування нульової ставки оподаткування ПДВ до перелічених вище операцій уможливлює включення в суму податкового кредиту ПДВ, сплаченого на придбані товари (роботи, послуги), що були використані для продажу товарів (робіт, послуг), які оподатковуються за нульовою ставкою.
Підставою для включення ПДВ у податковий кредит є податкова накладна, що передається покупцеві продавцем товарів (робіт, послуг). Податкову накладну складають у двох примірниках у момент виникнення податкових зобов'язань продавця. Оригінал податкової накладної передається покупцеві, а копія залишається в продавця. Податкова накладна є важливим розрахунковим і податковим документом. У разі звільнення від податку на додану вартість у податковій накладній робиться запис "Без ПДВ" з посиланням на відповідні законодавчі документи.
Не дозволяється включати в податковий кредит витрати на сплату ПДВ, що не підтверджені податковою або митною декларацією. За імпортування робіт (послуг) підтвердженням факту виникнення податкового кредиту є акт прийняття робіт (послуг) або банківський документ, що свідчить про переказ грошей на оплату таких робіт (послуг).
Коли на час перевірки платника податку податковим органом включені до складу податкового кредиту суми не підтверджуються відповідними документами, до платника податку застосовуються фінансові санкції на суму непідтвердженого документами податкового кредиту.
Слід звернути увагу на дату виникнення права платника податку на податковий кредит. Вона залежить від виду операцій, що здійснюються, форми розрахунків. Можливі такі варіанти визначення дати виникнення податкового кредиту.
Для звичайних операцій, пов'язаних із продажем товарів (робіт, послуг), - це дата списання коштів із банківського рахунка платника податку для оплати товарів (робіт, послуг), підтверджена податковою накладною, або дата отримання товарів.
Для бартерних (товарообмінних) операцій - це дата здійснення заключної балансуючої операції.
Для операцій, зв'язаних із завезенням (імпортом) товарів, - це дата оформлення ввізної митної декларації з указаною в ній сумою податку.
За імпортування робіт (послуг) - це дата списання коштів з поточного рахунка платника податку для їх оплати або дата оформлення документа, що підтверджує факт виконання робіт (послуг) нерезидентом.
Погашення (відшкодування) податкового кредиту здійснюється насамперед за рахунок сум ПДВ, що надходять від реалізації товарів (робіт, послуг) платника податку. Суми ПДВ, що надходять від реалізації продукції (робіт, послуг), в обліку відносять на кредит рахунка 68 "Взаємовідносини з бюджетом (субрахунок - розрахунки з бюджетом за ПДВ)" (схема 2.1).
Сума ПДВ, що підлягає сплаті в бюджет суб 'єктом господарювання - платником податку, визначається як різниця між загальною сумою його податкових зобов'язань, що виникли у зв'язку з продажем товарів (робіт, послуг) протягом звітного періоду, і сумою податкового кредиту, що сформувався протягом того самого періоду.
Якщо за результатами звітного періоду сума податкового кредиту перевищує суму податкових зобов'язань платника ПДВ, різниця підлягає відшкодуванню платнику податку з державного бюджету.
Сума ПДВ, що підлягає сплаті в бюджет або сума податкового кредиту, що відшкодовується з бюджету, визначається на підставі податкової декларації за звітний період. Відшкодування з бюджету податкового кредиту платнику ПДВ має бути здійснене після подачі звіту через три звітні періоди (крім оподаткування за нульовою ставкою). На вимогу платника податку сума бюджетного відшкодування може бути повністю або частково зарахована в суму наступних платежів з ПДВ або інших податків, які зараховуються до державного бюджету.
Суми податкового кредиту, не відшкодовані платнику податку в установлений термін, є бюджетною заборгованістю. На суму цієї бюджетної заборгованості нараховується пеня в розмірі 120% від облікової ставки Національного банку України, що діяла на час виникнення заборгованості. Пеня на користь платника податку нараховується за кожний день бюджетної заборгованості, включаючи день її погашення.
Терміни сплати ПДВ у бюджет. Вибираючи податковий період, платник має врахувати можливість отримання бюджетного відшкодування податкового кредиту. Таке відшкодування безпосередньо пов'язане з податковим періодом.
Для платників податку, у котрих обсяг операцій, що оподатковуються, за попередній календарний рік перевищує 7200 неоподаткованих мінімумів доходів громадян, оподатковуваний (звітний) період дорівнює календарному місяцю. При цьому сплата ПДВ має здійснюватися не пізніше 20 числа місяця, що настає за звітним періодом.
Платники податку, що в них обсяг оподатковуваних операцій є меншим, ніж указано вище, самі визначають податковий період. Він може дорівнювати календарному місяцю або кварталу. Заяву про своє рішення платник податку подає в податковий орган за місяць до початку календарного року. Протягом календарного року можлива заміна квартального податкового періоду на місячний за заявою платника податку.
Платник ПДВ, що використовує квартальний податковий період, але здійснює експортні операції з продажу товарів (робіт, послуг), може одержати бюджетне відшкодування частини податкового кредиту за результатами двох перших місяців кварталу.
Здійснення розрахунків з бюджетом щодо ПДВ, можливість отримання бюджетного відшкодування податкового кредиту, яке впливає на фінансовий стан підприємства, залежать від часу виникнення податкових зобов'язань.
Час (дата) виникнення у платника податкових зобов'язань унаслідок продажу ним товарів (робіт, послуг) має деякі особливості, залежно від умов продажу, учасників цього процесу, форми розрахунків:
За звичайного продажу товарів (робіт, послуг) датою виникнення податкових зобов'язань є дата, що припадає на податковий період, протягом якого відбулося зарахування коштів від покупця, замовника на банківський рахунок постачальника в оплату за продані товари (роботи, послуги), або дата відвантаження товарів;
2. У разі здійснення бартерних (товарообмінних) операцій дата виникнення податкового зобов'язання - це:
дата відвантаження товару, а для робіт (послуг) - дата оформлення документа, що підтверджує факт виконання робіт (послуг);
дата одержання товарів, а для робіт (послуг) - дата оформлення документа, що підтверджує факт отримання робіт (послуг).
За продажу товарів (робіт, послуг) з оплатою за рахунок бюджетних коштів датою виникнення податкових зобов'язань є дата надходження коштів на поточний рахунок платника податку або дата отримання відповідної компенсації в будь-якому вигляді, включаючи зменшення заборгованості платника податку за його зобов'язаннями перед бюджетом.
У разі імпорту товарів датою виникнення податкових зобов'язань є дата оформлення ввізної митної декларації з указаною в ній сумою податку, що підлягає сплаті. За імпорту робіт (послуг) датою виникнення податкових зобов'язань є дата списання коштів з розрахункового рахунка платника податку в оплату робіт (послуг) або дата оформлення документа, що підтверджує факт виконання робіт (послуг) нерезидентом.
Відтак можна дійти висновку, що між формуванням вхідного ПДВ (виникнення податкового кредиту) та його відшкодуванням минає час. Цей період є періодом іммобілізації оборотних коштів на сплату вхідного ПДВ. Чим він триваліший, тим більш тривалою є іммобілізація оборотних коштів, тобто негативний вплив на фінансовий стан підприємств (схема 2.2).
Час іммобілізації оборотних коштів підприємства - платника податку на сплату вхідного ПДВ залежить від часу списання коштів з його банківського рахунка за куплені товари (роботи, послуги) і часу надходження ПДВ від продажу продукції (робіт, послуг), тобто зарахування коштів від покупця, замовника на банківський рахунок платника податку, а також від часу отримання відшкодування з державного бюджету.
Час перерахування коштів для сплати вхідного ПДВ і час надходження ПДВ від продажу продукції (робіт, послуг) залежить від форм розрахунків, що застосовуються, умов купівлі товарів, напрямків продажу продукції, платоспроможності покупця.
Час іммобілізації оборотних коштів підприємства на сплату вхідного ПДВ також залежить від умов його відшкодування з бюджету (виплата компенсації з бюджету або залік у наступні платежі в бюджет). Впливає також тривалість податкового періоду.
Коли ПДВ, сплачений підприємством під час купівлі товарів (робіт, послуг), включається до складу витрат виробництва, реальне відшкодування вхідного ПДВ відбувається не після його віднесення на собівартість продукції (робіт, послуг), а тільки після реалізації цієї продукції. Отже, збільшується період іммобілізації оборотних коштів.
З метою скорочення заборгованості (недоїмки) платників податків дозволено зарахувати суму бюджетного відшкодування ПДВ у рахунок інших податків і зборів, що сплачуються відповідним платником податків до державного бюджету. Згідно із Законом про ПДВ використання суми бюджетного відшкодування було можливим лише в рахунок платежів за ПДВ. Така зміна може позитивно вплинути на фінансовий стан підприємств.
3.Недоліки та перспективи непрямого оподаткування в Україні.
Вплив непрямих податків на фінансову-господарську діяльність підприємств – суб’єктів господарювання є досить суттєвим, а водночас складним і недостатньо вивченим.
По-перше, як уже зазначалося вище, непрямі податки включаються в ціну реалізації споживачам товарів, робіт, послуг. Отже, на суму вказаних податків зростає ціна реалізації. За певних обставин це може негативно впливати на обсяги виробництва і реалізації продукції, призводити до зростання її залишків.
По-друге, сплата непрямих податків підприємствами в процесі здійснення господарської діяльності, а також до бюджету суттєво і негативно впливає на фінансовий стан суб’єктів господарювання.
У процесі господарської діяльності підприємства виробничої сфери закуповують для своїх потреб сировину, матеріали, обладнання, в ціну яких входять непрямі податки (в основному ПДВ). Отже, на суму непрямих податків зростають витрати підприємств, а значить і їх потреба у фінансових ресурсах (оборотних коштах, на фінансування капітальних вкладень).
Якщо сплачений у ціні придбаних матеріальних цінностей ПДВ підлягає відшкодуванню, то негативний вплив на діяльність підприємств проявлятиметься в іммобілізації коштів до їх відшкодування і залежатиме від суми іммобілізації коштів та тривалості періоду іммобілізації.
Якщо сплачений у ціні придбаних матеріальних цінностей ПДВ не відшкодовується, то на його суму зростають витрати на виробництво (собівартість продукції), а також витрати на фінансування капітальних вкладень.
Негативний вплив на діяльність підприємств, їх фінансовий стан проявляється при сплаті непрямих податків до бюджету, оскільки можлива іммобілізація оборотних коштів підприємств для сплати податків. Це обумовлено тим, що терміни сплати непрямих податків до бюджету встановлені за подією, яка відбулася першою: відвантаження товарів або надходження коштів за відвантажені (передані) товари на банківський рахунок платника податків. Якщо має місце затримка надходження коштів від покупців за відвантажену продукцію, платники непрямих податків сплачують їх зі своїх оборотних коштів.
У разі закупівлі товарів за імпортом сплата непрямих податків до бюджету здійснюється при їх розмитненні. Відшкодування (повернення) суб’єкту господарювання сплачених при розмитненні товару непрямих податків відбудеться після реалізації імпортованих товарів споживачами. Отже, іммобілізація оборотних коштів підприємства матиме місце протягом указаного періоду.
Вплив непрямих податків на фінансово-господарську діяльність суб’єктів підприємництва залежно від сфери їхньої діяльності виявляється по-різному. Тому є певні особливості впливу непрямих податків на діяльність підприємств виробничої сфери (з урахуванням галузі), тих, які ведуть торгово-посередницьку діяльність, і тих, що надають послуги (у тім числі фінансові).
Як і будь-яке явище, непрямі податки мають свої переваги й недоліки.
Серед переваг можна виділити:
бюджетні: регулярність та великі суми надходжень до бюджету;
економічні: стимулювання (стримування) деяких виробництв, регулювання процесу споживання;
фіскально-технічні: для кінцевого споживача непрямі податки зручніші. Вони визначаються розміром споживання, не мають примусового характеру, не потребують накопичення значних сум, їх зручно сплачувати і територіально;
психологічні: непрямий податок входить до ціни товару (послуги) і якщо платник і усвідомлює, що ціна підвищена через податок, він усе одно отримує натомість необхідний продукт;
територіальні: споживання більш-менш рівномірне у територіальному розрізі, а тому непрямі податки знімають напруження у міжрегіональному розподілі доходів. Якщо ж доходи бюджету базуються на доходах підприємств, то внаслідок нерівномірності економічного розвитку постає проблема нерівноцінності дохідної бази різних бюджетів. Оскільки ніде у світі ще не вдалося досягти збалансованого розвитку усіх регіонів, то без застосування непрямих податків виникають труднощі і в збалансуванні місцевих бюджетів.
Таким чином, непрямі податки мають досить багато переваг, а тому використання їх цілком доцільне. Водночас непряме оподаткування має ряд суттєвих недоліків. Головним із них є те, що їх сплата не залежить від розміру доходів платників. Зважаючи на те, що рівень споживання має певний мінімум, питома вага цих податків у доходах громадян тим вища, чим нижчий рівень доходів.
Нині у бюджетах низки європейських країн непрямі податки мають досить високу питому вагу, про що свідчать дані таблиці 3.1.
Таблиця 3.1
Динаміка частки непрямих податків у податкових надходженнях європейських країн.
| Країни | 1965 | 1970 | 1975 | 1980 | 1985 | 1990 |
| Німеччина | 31,1 | 30,0 | 25,3 | 25,9 | 24,5 | 23,4 |
| Франція | 37,6 | 34,8 | 32,1 | 29,2 | 28,6 | 28,3 |
| Великобританія | 30,9 | 26,4 | 23,5 | 27,7 | 29,8 | 30,2 |
| Італія | 36,6 | 35,9 | 27,9 | 25,3 | 23,6 | 23,1 |
| Ірландія | 49,1 | 49,4 | 44,4 | 43,1 | 42,6 | 42,1 |
| Греція | 37,1 | 41,0 | 43,9 | 37,2 | 38,7 | 38,9 |
| Португалія | 39,9 | 41,0 | 36,4 | 43,4 | 41,0 | 40,0 |
Як переконує досвід багатьох європейських країн, непрямим податкам відводиться значне місце, а їхня структура характеризується найбільшою питомою вагою специфічних акцизів, тобто податків на окремі види (групи) товарів (послуг), і універсальних акцизів, якими обкладають валовий оборот комерційного підприємства. Найпоширенішою формою універсального акцизу є податок на додану вартість, який у загальній сумі непрямих податків становить близько 90% надходжень.
Однією з найважливіших і найвагоміших змін, що відбулися у структурі податків європейських країн, є зменшення відносної частки непрямих податків. Упродовж тривалого періоду питома вага двох найважливіших непрямих податків — специфічних і універсальних акцизів — у податкових доходах держав невпинно зменшувалася.
Таке становище пояснюється двома головними причинами . По-перше, у податкових надходженнях зростає частка податків на соціальне страхування; по-друге, розширюється податкова база для індивідуального прибуткового податку. У країнах із ринковою економікою практично вся наймана робоча сила сплачує ці податки, а тому вони стають масовими. Найбільша питома вага непрямих податків у малих країнах Західної Європи, де вони є основою оподаткування. Слід зазначити, що надходження непрямих податків в абсолютних сумах зростає внаслідок зростання споживання і збільшення обсягу товарообороту.
Практика непрямого оподаткування в Україні має ще коротку історію. Податок на додану вартість було запроваджено у 1992 році замість раніше чинних податку з обороту та податку з продажу, справляння яких будувалося на системі планово-централізованих цін. Справляння ПДВ регламентувалося Декретом КМУ №14—92 від 26.12.92 р. "Про податок на добавлену вартість" та Інструкцією ГДПІУ №3 від 10.02.93 р. "Про порядок обчислення і сплати ПДВ". Акцизний збір також було запроваджено у 1992 році, який разом з ПДВ замінив податки з обороту і з продажу. Порядок обчислення і сплати акцизного збору регламентувався: Декретом КМУ " Про акцизний збір" № 18—92 від 26.12.92 р. та Інструкцією ГДПІУ № 24 від 22.06.93 р. Закони України "Про внесення змін до декретів КМУ "Про податок на добавлену вартість" та "Про акцизний збір" було запроваджено тільки 19.11.93 р.
Упровадження нових видів непрямих податків (ПДВ й акцизного збору) пов'язане з необхідністю забезпечення достатніх та стабільних доходів бюджету в умовах ринкової трансформації економіки і було економічно виправданим.
Питома вага непрямих податків та їхня динаміка у податкових надходженнях до зведеного бюджету України за кілька років свідчить про стабільність цього джерела доходів (див. таблицю 3.2 та діаграму 3.1.).
Таблиця 3.1
Динаміка обсягу податкових надходжень за 1993-2001 рр. у податкових надходженнях
| Рік | 1993 | 1994 | 1995 | 1996 | 1997 | 1998 | 1999 | 2000 | 2001 |
| Частка непрямих податків у податкових надходженнях | 61,64 | 47,38 | 44,60 | 40,03 | 82,27 | 78,52 | 79,76 | 63,7 | 71,65 |
Діаграма 3.1
Динаміка обсягу і структури податкових надходжень за 1993-2001 роки.
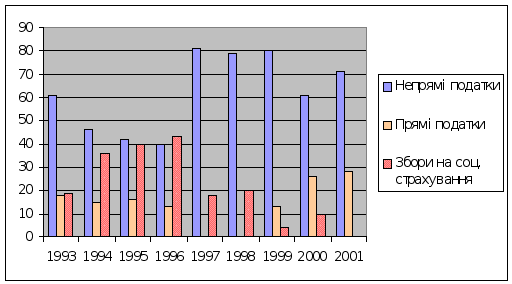
В Україні спостерігається тенденція до збільшення частки непрямих податків у загальних податкових доходах держави. Постійно, починаючи з 1993 року, у структурі податків в Україні переважали непрямі податки. У 1994—1996 роках їхня питома вага падала і в 1996 році становила 40,03% податкових доходів. Значні зміни відбулися у 1997 році, питома вага непрямих податків у податкових доходах державного бюджету становила 82,27%, у 1998-му - 78,52%, у 1999-му - 79,76%, у 2000-му - 63,7%, у 2001-му - 71,65%.
Таким чином, аналіз структури податкових надходжень дає змогу зробити висновок, що в умовах падіння реальних доходів підприємств, зростання кількості збиткових підприємств, недосконалості податкового законодавства, низького рівня доходів громадян, неможливо забезпечити переважання у структурі податкової системи прямих податків.
Отже, структура податкової системи України, в якій відносно велику роль відіграють непрямі податки, у цілому відповідає загальним закономірностям, які притаманні розвитку податкових систем. Зміни у цій структурі можливі лише за умови усунення причин, що їх зумовлюють, тобто зміни окремих параметрів соціально-економічної системи України.
На сучасному етапі розвитку пропонуються такі основні напрями удосконалення непрямого оподаткування в Україні.
Заходи щодо правильного вибору ставки податку на додану вартість, яка є надмірно високою (20%). Є підстави стверджувати, що в умовах ринкової трансформації економіки України максимальна ставка податку повинна бути на рівні 15%. Це зумовить розширення сукупного попиту та пожвавлення ділової активності, що збільшить податкові надходження до бюджету.
Особлива увага до перегляду пільг з непрямих податків, які забезпечують необгрунтований перерозподіл доходів між підприємствами і населенням, де формують вартісні пропорції у галузях економіки, порушують рівність умов у конкурентному середовищі.
Зниження ставок мита, виходячи з наявного рівня цін і середніх рівнів прибутку від зовнішньоекономічних операцій.
Виважені загальнодержавні заходи протекціоністського характеру з метою оптимізації регулювальної ролі акцизу, а саме: посилений контроль за виробництвом і імпортом підакцизних товарів, встановлення державної монополії на виготовлення окремих із них. підвищення відповідальності за ухилення від оподаткування4.
Одним з найбільш суперечливих питань у оподаткуванні є податок на додану вартість, враховуючи його важливе місце у бюджеті. Існує декілька думок щодо цього податку – починаючи з механізму його дії, закінчуючи обґрунтуванням недоцільності його існування. Спробуємо виміряти усі “за” та “проти” податку на додану вартість.
Головними аргументами “за” ПДВ є:
краще збалансовує національну податкову систему;
нейтральний щодо трудомістких і капіталоємних виробництв, як рентабельних, так і збиткових підприємств, акціонерної і особистої форм власності, фінансування акціями чи облігаціями;
найбільш ефективний і прийнятний спосіб збільшення бюджетних доходів;
мінімально створює ділові рішення, не перешкоджає ефективному вирішенню ресурсів.
Щодо “проти”, то найпоширенішим запереченнями є:
виявляє регресивний характер, послаблює загальну структуру прогресивного оподаткування;
порушує справедливість, визначеність, звичність для платників існуючої податкової системи;
не надає жодних переваг національному підприємству в міжнародній торгівлі та зовнішньоекономічних зв’язках;
на загальнонаціональному рівні більш прийнятним є податок з роздрібного товарообороту, а не ПДВ.
Що ж до вирішення цих недоліків, існують різні теорії та пропозиції. Деякі автори пропонують ліквідувати ПДВ, не вводячи інших податків. Головними аргументами на користь цього висновку є:
скасування ПДВ призведе до зниження цін;
втрати бюджету можна поповнити за рахунок інших надходжень, наприклад приватизації;
йти шляхом Європи, котра ввела ПДВ лише у 1968р5.
Дійсно, з першим аргументом не можна не погодитися. Але зі зниженням цін одночасно значно знизяться і зарплата бюджетників. До того ж втрати за рахунок НДС (а це більше 10 млдр. грн..) у 2003р. можуть бути відновлені доходами від приватизації – велике питання, оскільки на 2002 р. заплановано надходження до бюджету від приватизації біля 6 млрд. грн. До того ж план не виконано на 100%. Більш того, деякі економісти вважають, що гроші від приватизації не мають йти на поповнення бюджету6.
Пропонується також замінити ПДВ податком з обороту (податком з продажу). Така б заміна спростила би обчислення податку. Але тоді виникає проблема з тим, що в такому випадку