Анализ финансового состояния предприятия
Данные таблицы 2.4, свидетельствуют о том, что в 2007 году по сравнению с 2006 годом произошло увеличение источников формирования имущества ОАО «НКНХ», что было обусловлено в первую очередь ростом собственного капитала на 3098715 тыс. руб. или на 12,33%, на изменение величины которого большое влияние оказал рост нераспределенной прибыли на 3129311 тыс. руб. или на 24,18%. Получение ОАО «Нефтекамскнефтехим» прибыли явилось положительным фактором в работе предприятия. Одновременно произошло уменьшение величины добавочного капитала на 30596 тыс. руб. или на 0,3%.
В 2007 году произошло также увеличение заемного капитала на 1550134 тыс. руб. или 7,46% при этом, долгосрочные обязательства уменьшились на 1312814 тыс. руб. или на 10,03%.
Увеличение краткосрочных обязательств ОАО «НКНХ» на 2862948 тыс. руб. или на 37,23% было вызвано ростом краткосрочных займов и кредитов на 2248885 тыс. руб. или на 429,76%, ростом прочих краткосрочных обязательств на 121718 тыс. руб. или на 101,43%. Одновременно произошло уменьшение кредиторской задолженности на 36147 тыс. руб. или на 0,53%.
В структуре источников формирования имущества преобладает собственный капитал, доля которого повысилась на 1,09 пункта в 2007 году по сравнению с 2006 годом и составила 55,84%, то есть большую часть всех источников формирования активов ОАО «НКНХ». В составе собственного капитала произошло увеличение доли нераспределенной прибыли с 28,18% до 31,77% на 3,6 пункта. Одновременно произошло уменьшение доли добавочного капитала, с 22,34% до 20,23% или на 2,11 пункта, доли уставного капитала с 3,99% до 3,62% или на 0,37 пункта. Доля резервного капитала в 2007 году изменилась незначительно.
В 2007 году доля долгосрочных обязательств снизилась с 28,51% до 23,29% или на 5,22 пункта.
На увеличение удельного веса краткосрочных обязательств значительное влияние оказало увеличение доли краткосрочных займов и кредитов с 1,14% до 5,48% или на 4,34 пункта. Одновременно произошло увеличение доли прочих краткосрочных обязательств с 0,26% до 0,48% или на 0,22 пункта и снижение доли кредиторской задолженности с 14,93% до 13,49 %, или на 1,44 пункта.
Таблица 2.5 - Аналитическая группировка статей актива баланса ОАО «Нефтекамскнефтехим» за 2007–2008 годы
| Актив | На конец 2007 года | На конец 2008 года | Изменения | ||||
| тыс. руб. | % к итогу | тыс. руб. | % к итогу | тыс. руб. | к величине на конец 2007 года, % |
в структуре, % |
|
|
Внеоборотные активы, в т. ч. |
35 725 184 | 70,64 | 42 479 437 | 74,2 | 6 754 253 | 18,91 | 3,56 |
| Основные средства | 23 229 792 | 45,93 | 32 599 646 | 56,94 | 9 369 854 | 40,34 | 11,01 |
| Незавершенное строительство | 5 493 505 | 10,86 | 2 195 962 | 3,84 | (3 297 543) | (60,03) | (7,02) |
| Долгосрочные финансовые вложения | 6 892 057 | 13,63 | 6 833 435 | 11,94 | (58 622) | (0,85) | (1,69) |
| Оборотные активы, в т. ч. | 14 846 790 | 29,36 | 14 772 524 | 25,8 | (74 266) | (0,5) | (3,56) |
| Запасы и НДС | 6 751 436 | 13,35 | 5 538 784 | 9,67 | (1 212 652) | (17,96) | (3,68) |
| Дебиторская задолженность | 7 738 261 | 15,30 | 7 564 915 | 13,21 | (173 346) | (2,24) | (2,09) |
| Краткосрочные финансовые вложения | 168 915 | 0,33 | 1 092 922 | 1,9 | 924 007 | 4,91 | 1,57 |
| Денежные средства | 188 178 | 0,37 | 575 903 | 1 | 387 725 | 206,04 | 0,63 |
| Прочие оборотные активы | - | - | - | - | |||
| Имущества предприятия, всего | 50 571 974 | 100 | 57 251 961 | 100 | 6 679 987 | 13,21 | |
Анализ валюты баланса свидетельствует об увеличении имущества ОАО «Нефтекамскнефтехим» на 6679 987 тыс. руб. или на 13,21%. Это произошло за счет роста внеоборотных активов на 6 754 253 тыс. руб. или на 18,91%. Одновременно уменьшилась величина оборотных активов на 74 266 тыс. руб. или на 0,5%.
Увеличение внеоборотных активов ОАО «Нефтекамскнефтехим» произошло за счет роста основных средств на 9 369 854 тыс. руб. или 40,34%. Одновременно, произошло уменьшение долгосрочных финансовых вложений на 58 622 тыс. руб. или на 0,85% и незавершенного строительства на (3 297 543) тыс. руб. или на (60,03)% в связи с введением в действие новых заводов, что увеличивает производственный потенциал ОАО «Нефтекамскнефтехим».
Уменьшение величины оборотных активов ОАО «Нефтекамскнефтехим» в 2008 году произошло, главным образом за счет уменьшения дебиторской задолженности на 173 346 тыс. руб. или на 2,24%, что можно охарактеризовать позитивно. Краткосрочные финансовые вложения ОАО «Нефтекамскнефтехим» увеличились на 924 007 тыс. руб. или на 4,91%. Вместе с тем произошло уменьшение производственных запасов на 1 212 652 тыс. руб. или на 17,96%. Таким образом, в составе активов ОАО «Нефтекамскнефтехим» увеличилась величина абсолютно ликвидных и быстрореализуемых активов, что должно положительно повлиять на платежеспособность предприятия.
Структура имущества ОАО «Нефтекамскнефтехим» в 2007-2008 годах, характеризуется преобладанием доли внеоборотных активов, которая увеличилась с 70,64% до 74,2% или на 3,56 пункта. Соответственно произошло снижение удельного веса оборотных активов с 29,36% до 25,8% или на 3,56 пункта.
Наибольший удельный вес в структуре активов занимают основные средства, их удельный вес увеличился с 45,93% до 56,94% или на 11,01 пункта, и дебиторская задолженность, ее удельный вес уменьшился с 15,30% до 13,21% или на 2,09 пункта. В структуре активов ОАО «Нефтекамскнефтехим» произошло значительное увеличение доли денежных средств с 0,37% до 1% или на 0,63 пункта. Одновременно, произошло сокращение доли незавершенного строительства с 10,86% до 3,84% или на 7,02 пункта, доли долгосрочных финансовых вложений с 13,63% до 11,94% или на 1,69 пункта, и уменьшение доли запасов и НДС с 13,35% до 9,67% или на 3,68 пункта.
Итак, можно отметить, что с ростом величины высоколиквидных активов происходит увеличение их удельного веса, что положительно может повлиять на ликвидность баланса ОАО «Нефтекамскнефтехим».
Таким же образом проведем анализ статей пассива баланса ОАО «НКНХ» за 2007-2008 годы, результаты представим в таблице 2.6.
Таблица 2.6 - Анализ динамики и структуры пассива баланса ОАО «Нефтекамскнефтехим» за 2007–2008 года
| Пассив | На конец 2007 года | На конец 2008 года | Изменения | ||||
| тыс. руб. | % к итогу | тыс. руб. | % к итогу | тыс. руб. | к величине на конец 2007года, % |
в структуре, % |
|
| Капитал и резервы, всего | 28 239 960 | 55,84 | 28 463 531 | 49,72 | 223 571 | 0,79 | (6,12) |
| Уставный капитал | 1 830 240 | 3,62 | 1 830 240 | 3,2 | 0 | 0,00 | (0,42) |
| Добавочный капитал | 10 228 345 | 20,23 | 10 186 355 | 17,79 | (41 990) | (0,41) | (2,44) |
| Резервный капитал | 112 445 | 0,22 | 112 445 | 0,2 | 0 | 0,00 | (0,02) |
| Нераспределенная прибыль (непокрытый убыток) | 16 068 930 | 31,77 | 16 334 491 | 59,94 | 265 561 | 1,65 | 28,17 |
| Долгосрочные обязательства | 11 779 419 | 23,29 | 19 851 532 | 34,67 | 8 072 113 | 68,53 | 11,38 |
|
Краткосрочные обязательства, в т. ч. |
10 552 595 | 20,87 | 8 936 898 | 15,61 | (1 615 697) | (15,31) | (5,26) |
| Займы и кредиты | 2 772 173 | 5,48 | 1 067 099 | 1,86 | (1 705 074) | (61,51) | (3,62) |
| Кредиторская задолженность | 6 821 239 | 13,49 | 7 258 022 | 12,68 | 436 783 | 6,4 | (0,81) |
| Прочие краткосрочные обязательства | 241 722 | 0,48 | 31 654 | 0,06 | (210 068) | (86,9) | (0,42) |
| Источники формирования имущества | 50 571 974 | 100 | 57 251961 | 100 | 6 679 987 | 13,21 | |
Анализируя изменение статей пассива баланса ОАО “Нефтекамскнефтехим” за 2007-2008 годы, видно, что рост источников формирования имущества предприятия произошел за счет увеличения собственного капитала ОАО «Нефтекамскнефтехим» на 223 571 тыс. руб. или на 0,79%. Прирост собственного капитала произошел за счет увеличения нераспределенной прибыли на 265 561 тыс. руб. или на 1,65%, что следует оценивать положительно. Одновременно произошло уменьшение величины добавочного капитала на 41 990 тыс. руб. или на 0,41%.
Заемный капитал уменьшился на1 705 074 тыс. руб. или на 61,51%, в том числе долгосрочные обязательства увеличились на 8 072 113 тыс. руб. или на 68,53%, краткосрочные обязательства на 1 615 697 тыс. руб. или на 15,31%. Изменение величины долгосрочных обязательств связано с уменьшением долгосрочных займов и кредитов ОАО «Нефтекамскнефтехим» на 1 705 074 тыс. руб. или на 61,51%.
Уменьшение краткосрочных обязательств ОАО «Нефтекамскнефтехим» в 2008 году вызвано сокращением прочих краткосрочных обязательств на 210 068 тыс. руб. или на 86,9%. Одновременно произошло уменьшение краткосрочных займов и кредитов на 1 705 074 тыс. руб. или на 61,51% и появление прочих краткосрочных обязательств в сумме 31 654 тыс. руб.
Необходимо отметить, что структура источников формирования имущества ОАО «Нефтекамскнефтехим» изменилась. Снизилась доля собственного капитала с 55,84% до 49,72%. В 2008 году произошло значительное увеличение доли нераспределенной прибыли с 31,77% до 59,94%. Несмотря на уменьшение величины добавочного капитала, его удельный вес в структуре источников формирования имущества составил 2,44%.
В 2008 году произошло увеличение доли долгосрочных обязательств с 23,29% до 34,67%. На сокращение доли краткосрочных обязательств с 20,87% до 15,61%, значительное влияние оказало снижение удельного веса кредитов и займов с 5,48% до 1,86%.
Представим графически динамику структуры активов ОАО «Нефтекамскнефтехим» за период 2006 - 2008 годы.
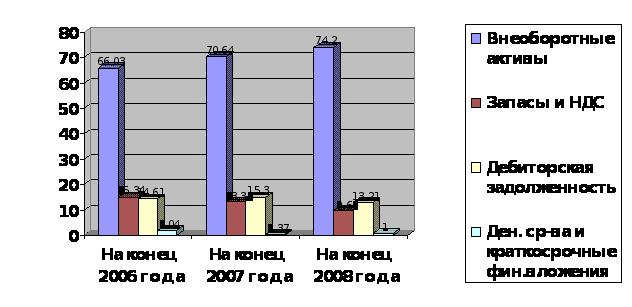
Рисунок 4 - Динамика структуры активов ОАО «Нефтекамскнефтехим» за 2006 - 2008 годы
Информация, представленная на рисунке 4, свидетельствует о том, что в целом за анализируемый период в структуре актива баланса ОАО «Нефтекамскнефтехим» преобладают внеоборотные активы, их доля в 2006 году составляла 66,03% и повысилась до 74,2% в 2008 году. Так как внеоборотные активы медленнее, чем оборотные, приносят доход на каждый рубль произведенных в них вложений, то в 2005-2007 годы рост их доли в общей величине имущества ОАО «Нефтекамскнефтехим» привел к замедлению оборачиваемости всех активов. Однако, в последующие периоды наращение доходов, основой которых является рост объемов производства ОАО «Нефтекамскнефтехим» и продажи полипропилена, полиэтилена, полистирола, позволит компенсировать произведенные в 2006–2008 годы капитальные затраты на строительство и ввод в эксплуатацию производства полипропилена завода Полиолефинов, третьей очереди завода Полистиролов и получить дополнительную прибыль. В целом структура активов ОАО «НКНХ» за 2006 - 2008 годы несколько ухудшилась, произошло увеличение неликвидных активов, и сокращение ликвидных активов в структуре баланса.
Представим графически динамику структуры пассивов ОАО «НКНХ» на рисунке 5. Как показывает рисунок 5, основную долю в структуре источников финансирования ОАО «НКНХ» занимает собственный капитал. За анализируемый период его удельный вес снизился с 54,75% до 49,72%, соответственно увеличилась доля заемных источников с 45,25% до 50,28%, в том числе долгосрочных обязательств с 49,72% до 34,67%, при этом удельный вес краткосрочных обязательств понизился с 16,74% до 15,61%.
В связи с увеличением долгосрочных обязательств при уменьшении величины краткосрочных обязательств, ОАО «НКНХ» на конец 2008 года присуще неустойчивое финансовое положение, так как с капиталами краткосрочного использования необходима постоянная оперативная работа, направленная на контроль их своевременного возврата и привлечения в оборот на непродолжительное время других капиталов.
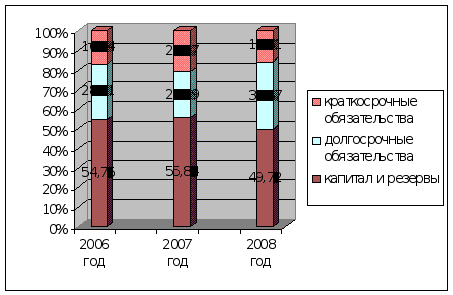
Рисунок 5 - Динамика структуры пассива ОАО «НКНХ» за 2006–2008 годы
После проведения горизонтального и вертикального анализа активов и пассивов ОАО «НКНХ» перейдем к анализу платежеспособности и финансовой устойчивости предприятия.
2.3 Анализ платежеспособности и финансовой устойчивости предприятия
Для анализа платежеспособности предприятия мы воспользуемся двумя методами:
групповой метод;
метод кэффициентов.
Рассмотрим каждый метод подробнее на примере данных баланса ОАО “Нефтекамскнефтехим”. Для оценки изменения степени платежеспособности и ликвидности ОАО “НКНХ” необходимо сравнить показатели балансовых отчетов за 2006-2008 годы по разным группам активов и обязательств, по рассмотренной методике. Для этого сгруппируем статьи актива и пассива в группы и составим таблицу.
Таблица 2.7 - Анализ ликвидности баланса ОАО «НКНХ» за 2006-2007 годы (тыс. руб.)
|
Актив |
На конец 2006 года |
На конец 2007 года |
Пассив |
На конец 2006 года |
На конец 2007 года |
Платёжный излишек(+) или недостаток(-) |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7=2-5 |
8=3-6 |
|
1.Наиболее ликвидные активы (А1) |
938707 |
357093 |
1.Наиболее срочные обяза-тельства (П1) |
6857386 |
6821239 |
-5918679 |
-6464146 |
|
2.Быстро реализуемые активы (А2) |
6587311 |
7610079 |
2.Кратко-срочные пассивы (П2) |
789837 |
3692220 |
5797474 |
3917859 |
|
3.Медленно реализуемые активы (А3) |
8073837 |
6879618 |
3.Долгосрочные пассивы (П3) |
13092233 |
11779419 |
-5018396 |
-4899801 |
|
4.Трудно реализуемые активы (А4) |
30323270 |
35725184 |
4.Постоянные пассивы (П4) |
25183669 |
28279096 |
5139601 |
7446088 |
|
Баланс |
45923125 |
50571974 |
Баланс |
45923125 |
50571974 |
- |
- |
Результаты расчетов по данным таблицы 2.7 показывают, что в ОАО «НКНХ» сопоставление итогов групп по активу и пассиву имеет следующий вид:
на конец 2006 года { А1 < П1; А2 > П2; А3 < П3; А4 > П4 }
на конец 2007 года { A1 < П1; А2 > П2; А3 < П3; А4 > П4 }
У хозяйствующего субъекта низкая текущая ликвидность, то есть наиболее ликвидные средства А1 не перекрывают наиболее срочные обязательства П1. Платежный недостаток наиболее ликвидных активов увеличился с 5918679 тыс. руб. до 6464146 тыс. руб., то есть на 545467 тыс.руб.
Быстрореализуемые активы А2 превышают краткосрочные пассивы, что является положительным моментом, однако, платежный излишек быстрореализуемых активов снизился на 1879615 тыс. руб. и составил 3917859 тыс. руб. Медленнореализуемые активы А3 меньше долгосрочных пассивов П3, то есть наблюдается недостаток медленнореализуемых активов, как в 2006 так и в 2007 годах, что свидетельствует об отсутствии перспективной платежеспособности. Положительным моментом в 2007 году можно считать снижение платежного недостатка на 118595 тыс. руб. Что касается группы пассива П4, то постоянные пассивы меньше труднореализуемых активов, при этом недостаток постоянных пассивов увеличился с 5139601 тыс. руб. до 7446088 тыс. руб., то есть недостаток собственных оборотных средств вырос на 2306487 тыс. руб.
Теперь проведем анализ ликвидности баланса за 2007-2008 годы по данным таблицы 2.8.
Таблица 2.8 - Анализ ликвидности баланса ОАО «НКНХ» за 2007-2008 годы
|
Актив |
На конец 2007 года |
На конец 2008 года |
Пассив |
На конец 2007 года |
На конец 2008 года |
Платёжный излишек(+) или недостаток(-) |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7=2-5 |
8=3-6 |
|
1.Наиболее ликвидные активы (А1) |
357093 |
1668825 |
1.Наиболее срочные обяза-тельства (П1) |
6821239 |
7258022 |
-6464146 |
-5589197 |
|
2.Быстро реализуемые активы (А2) |
7610079 |
7432566 |
2.Кратко-срочные пассивы (П2) |
3692220 |
1644384 |
3917859 |
5788182 |
|
3.Медленно реализуемые активы (А3) |
6879618 |
5406435 |
3.Долгосрочные пассивы (П3) |
11779419 |
19851532 |
-4899801 |
-14445097 |
|
4.Трудно реализуемые активы (А4) |
35725184 |
42744135 |
4.Постоянные пассивы (П4) |
28279096 |
28498023 |
7446088 |
14246112 |
|
Баланс |
50571974 |
57251961 |
Баланс |
50571974 |
57251961 |
- |
- |
Результаты расчетов по данным таблицы 2.8 показывают, что в ОАО «НКНХ» сопоставление итогов групп по активу и пассиву имеет следующий вид:
на конец 2007 года { A1 < П1; А2 > П2; А3 < П3; А4 > П4 }
на конец 2008 года { А1 < П1; А2 > П2; А3 < П3; А4 > П4 }
У хозяйствующего субъекта по-прежнему низкая текущая ликвидность, то есть наиболее ликвидные средства А1 не перекрывают наиболее срочные обязательства П1. Платежный недостаток наиболее ликвидных активов уменьшился с 6464146 тыс. руб. до 5589197 тыс.руб., то есть на 874949 тыс.руб.
Быстрореализуемые активы А2 превышают краткосрочные пассивы, что является положительным моментом, однако, платежный излишек быстрореализуемых активов снизился на 177513 тыс. руб. и составил 7432566 тыс. руб. Медленнореализуемые активы А3 меньше долгосрочных пассивов П3, то есть наблюдается недостаток медленнореализуемых активов, как в 2007 так и в 2008 годах, что свидетельствует об отсутствии перспективной платежеспособности. Что касается группы пассива П4, то постоянные пассивы меньше труднореализуемых активов, при этом недостаток постоянных пассивов увеличился с 28279096 тыс. руб. до 28498023 тыс.руб., то есть недостаток собственных оборотных средств вырос на 14246112 тыс.руб.
Далее перейдем ко второй стадии анализа платежеспособности предприятия.
Вторая стадия анализа – расчет финансовых коэффициентов, характеризующих платежеспособность. Рассчитаем коэффициенты ликвидности за 2006-2008 год по формулам, представленным в параграфе 1.3. Результаты представим в таблице 2.9.
Анализируя данные таблицы 2.9, делаем следующие выводы. За анализируемый период произошло снижение платежеспособности ОАО «НКНХ». Коэффициент абсолютной ликвидности за 2007 год снизился на 0,088, за 2008 год на - 0,154. На конец 2008 года составил 0,188, что указывает на увеличение платежеспособности, то есть 11,8% краткосрочной задолженности ОАО «НКНХ» может погасить в ближайшее время.
Таблица 2.9 - Динамика коэффициентов платежеспособности ОАО «НКНХ» за 2006-2008 годы
| Показатель | Реко-мендуе-мое значе-ние | Значение показателя на конец | Отклонение (+, -) | |||
| 2006 года | 2007 года | 2008 года | 2007 г. по сравне-нию с 2006 г. | 2008 г. по сравне-нию с 2007 г. | ||
| 1. Коэффициент абсолютной ликвидности | ≥ 0,2 | 0,122 | 0,034 | 0,188 | (0,088) | 0,154 |
| 2. Коэффициент срочной ликвидности | 0,7-1,0 | 0,979 | 0,755 | 1,022 | (0,224) | 0,267 |
| 3. Общий коэффициент покрытия | ≥ 2 | 2,029 | 1,407 | 1,63 | (0,622) | 0,223 |
Несмотря на уменьшение краткосрочных обязательств на 1 615 697 тыс. руб., коэффициент срочной ликвидности в 2008 году увеличился на 0,267. Также на увеличение данного коэффициента повлияло увеличение денежных средств и краткосрочных финансовых вложений на 924007 тыс. руб., краткосрочной дебиторской задолженности на 10300555 тыс. руб. На конец 2006 года коэффициент срочной ликвидности составил 0,979, значение показателя находится в пределах норм и отражает прогнозируемую платежеспособность ОАО «Нефтекамскнефтехим» не только за счет наличности, но и за счет ожидаемых поступлений от дебиторов за отгруженную продукцию, при условии своевременных расчетов.
В 2007 году коэффициент срочной ликвидности имел отрицательную динамику, за 2007 год снизился на 0,224. Это в основном произошло за счет увеличения краткосрочных обязательств на 2862948 тыс. руб., краткосрочной дебиторской задолженности на 1022768 тыс. руб. и уменьшения денежных средств и краткосрочных финансовых вложений на 581614 тыс. руб. На конец 2007 года коэффициент срочной ликвидности составил 0,755, что указывает на необходимость постоянной работы с дебиторами, чтобы обеспечить возможность обращения наиболее ликвидной части оборотных активов в денежную форму для расчетов.
Общий коэффициент покрытия за 2006 год снизился на 0,333, и составил 2,029, то есть величина оборотных активов ОАО «НКНХ» достаточна для покрытия его краткосрочных обязательств. В 2007 году общий коэффициент покрытия снизился на 0,622, и составил 1,407, что свидетельствует о том, что оборотных активов ОАО «Нижжнекамскнефтехим» не достаточно для покрытия его краткосрочных обязательств.
Таким образом, можно сделать вывод о нарушении платежеспособности ОАО «Нефтекамскнефтехим», так как в анализируемом периоде у предприятия наблюдался недостаток денежных средств и краткосрочных финансовых вложений для покрытия его краткосрочных обязательств.
Обобщая вышесказанное, можно сделать вывод, что ОАО «Нефтекамскнефтехим» находится в неустойчивом финансовом состоянии, все показатели платежеспособности не удовлетворяют нормативным значениям, это свидетельствует о высокой доли медленнореализуемых элементов (производственных запасов дебиторской задолженности) в составе текущих активов. В 2008 году прослеживается тенденция снижения ликвидности баланса по сравнению с 2006 годом.
Для наглядности, представим графически динамику коэффициентов платежеспособности ОАО «Нефтекамскнефтехим» за анализируемый период на рисунке 6.
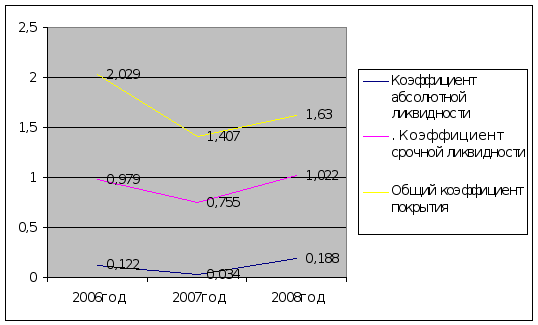
Рисунок 6 - Динамика коэффициентов платежеспособности ОАО «НКНХ» за 2006 – 2008 годы
Анализ платежеспособности позволяет перейти к анализу финансовой устойчивости ОАО «Нефтекамскнефтехим».
Используя формулы, приведенные в параграфе 1.3, дадим приближенную оценку финансовой устойчивости ОАО «НКНХ». Расчеты, произведенные по бухгалтерскому балансу, дали следующие результаты:
На конец 2006 года 15599808 < (25141245 х 2) – 30363317; +∆ 4319365 тыс. руб.
На конец 2007 года 14846790 < (28239960 х 2) – 35725184; +∆ 5907946 тыс. руб.
На конец 2008 года 14772524 > (28463531 х 2) – 42479437; -∆ 324899 тыс. руб.
Полученные результаты показывают, что указанное выше условие не соблюдается в 2008 году, в 2006 и 2007 годах данное условие соблюдается, следовательно, ОАО «НКНХ» является финансово независимым.
Для оценки финансовой устойчивости предприятия используются абсолютные и относительные показатели. Анализ по абсолютным показателям строится на выявлении достаточности (излишка или недостатка) источников средств для формирования запасов и затрат предприятия. В зависимости от того, какого вида источники средств используются для формирования запасов, можно судить об уровне финансовой устойчивости предприятия.
В таблице 2.10 представлена классификация типов финансовой устойчивости ОАО «Нефтекамскнефтехим».
Таблица 2.10 - Классификация типов финансовой устойчивости ОАО «Нефтекамскнефтехим» за 2006-2008 годы (тыс.руб.)
| Наименование показателя | На конец года 2006 | На конец года 2007 | На конец года 2008 |
| Собственные средства | 25141245 | 28239960 | 28463531 |
| Внеоборотные активы | 30363317 | 35725184 | 42479437 |
| Собственные оборотные средства (СОС) | -5222072 | -7485224 | -14015906 |
| Собственные и долгосрочные заемные источники (СДИ) | 7870161 | 4294195 | 5835626 |
| Общая величина основных источников формирования запасов (ОИ) | 8393449 | 7066368 | 6902725 |
| Общая величина запасов (З) | 7045453 | 6751436 | 5538784 |
|
|
-12267525 | -14236660 | -8477122 |
|
|
824708 | -2457241 | 296842 |
|
|
1347996 | 314932 | 1363941 |
| Трехкомпонентный показатель типа финансовой устойчивости М (∆СОС; ∆СДИ; ∆ОИ) | {0;1;1} |
{0;0;1} |
{0;1;1} |
 СОС
= СОС – З
Из данных таблицы 2.10 видно, что в течении всего анализируемого периода в ОАО «Нефтекамскнефтехим» наблюдался недостаток собственных оборотных средств, то есть его постоянные пассивы недостаточны для финансирования текущих активов. Недостаток собственных оборотных средств составил в 2006 году 5222072 тыс.руб., в 2007 году 7485224 тыс.руб., в 2006 году 14015906 тыс.руб., то есть происходит увеличение недостатка собственных оборотных средств, что оценивается как негативное явление для предприятия, но вполне возможная ситуация, когда уменьшение собственных оборотных средств вызвано опережающим ростом внеоборотных активов по сравнению с ростом собственного капитала.
Общая величина основных источников формирования запасов предприятия за анализируемый период снизилась, что является негативной тенденцией.
Показатель запасов и затрат не может характеризоваться однозначно, его значение должно быть оптимальным для предприятия.
Характеристика финансовой устойчивости в долгосрочном плане на основе расчета абсолютных показателей дает лишь общую оценку. Для более детального анализа финансовой устойчивости необходимо использовать систему финансовых коэффициентов, способ расчета которых был рассмотрен в параграфе 1.3.
Аналогично произведем расчет данных коэффициентов за 2006- 2008 годы. Результаты расчетов представим в таблице 2.11.
Таблица 2.11 - Динамика относительных показателей финансовой устойчивости ОАО «Нефтекамскнефтехим» за 2006 - 2008 годы
|
Показатель |
Реко-мендуе-мое значе-ние |
Значение показателя на конец |
Отклонение (+, -) |
|||
|
2006 года |
2007 года |
2008 года |
||||
| 2007 г. по сравне-нию с 2006 г. | 2008 г. по сравне-нию с 2007 г | |||||
| 1. Коэффициент независимости | 0,5 | 0,548 | 0,559 | 0,497 | 0,011 | (0,062) |
| 2. Коэффициент финансовой напряженности | 0,4 - 0,5 | 0,452 | 0,441 |
0,503 |
(0,011) | 0,092 |
| 3. Коэффициент самофинансирования | ≥ 1 | 1,214 | 1,269 | 0,989 | 0,055 | (0,28) |
| 4. Коэффициент финансового риска | ≤ 1 | 0,824 | 0,788 | 1,01 | (0,036) | 0,222 |
| 5. Коэффициент финансовой устойчивости | 0,833 | 0,791 | 0,844 | (0,042) | 0,053 | |
| 6. Коэффициент обеспеченности собственными оборотными средствами | ≥ 0,1 | (0,332) | (0,504) | (0,949) | 0,172 | (0,445) |
| 7. Коэффициент соотношения оборотных и внеоборотных активов | 0,513 | 0,416 | 0,348 | (0,097) | (0,068) | |
| 8. Коэффициент имущества производственного назначения | 0,6 – 0,8 | 0,815 | 0,84 | 0,839 | 0,025 | (0,001) |
| 9. Удельный вес дебиторской задолженности в стоимости имущества | 0,165 | 0,153 | 0,132 | (0,012) | (0,021) | |
| 10. Коэффициент текущей задолженности | 0,167 | 0,209 | 0,156 | 0,042 | (0,053) | |
Из данных таблицы 2.11, можно сделать вывод о финансовой независимости ОАО «Нефтекамскнефтехим». Наблюдается уменьшение доли собственного капитала в 2008 году по сравнению с 2006 годом с 0,548 до 0,497, это свидетельствует о том, что величина собственных средств ОАО “Нефтекамскнефтехим” уменьшается. Уменьшилось соотношение собственного и заемного капитала, если в 2006 году на 1 рубль заемного капитала приходилось 1,21 копеек собственного, то в 2008 году это соотношение составило 0,99 руб. Значение коэффициента финансовой напряженности повысилось с 0,452 до 0,503. На конец 2008 года ОАО «Нефтекамскнефтехим» на 1 рубль собственного капитала привлекло 101 коп. заемного капитала против 82,4 рубля на конец 2006 года. В 2007 году произошло незначительное повышение уровня финансовой устойчивости ОАО «Нефтекамскнефтехим» с 0,833 до 0,844.
Коэффициент обеспеченности собственными оборотными средствами в течение всего анализируемого периода имеет отрицательное значение, это свидетельствует о том, что большая часть собственного капитала используется для финансирования внеоборотных активов, предприятие не имеет собственных оборотных средств.
На ОАО «Нефтекамскнефтехим» довольно высокий удельный вес имеет имущество производственного назначения. В 2006 году доля внеоборотных активов и запасов в валюте баланса составила 81%, на конец 2008 года повысилась до 83%. Это привело к снижению уровня мобильности имущества: коэффициент соотношения оборотных и внеоборотных активов в 2008 году снизился с 0,513 до 0,348, что говорит об уменьшении средств, авансированных в оборотные активы и может отрицательно сказаться на финансовой устойчивости ОАО «Нефтекамскнефтехим».
Доля дебиторской задолженности в стоимости имущества ОАО «Нефтекамскнефтехим» неуклонно снижается. Если на каждый рубль имущества ОАО «Нефтекамскнефтехим» в 2006 году приходилось 16,5 коп. дебиторской задолженности, то в 2008 году эта величина составила 13,2 коп., что является положительным фактором. Коэффициент текущей задолженности ОАО «Нефтекамскнефтехим» в 2008 году понизился с 0,167 до 0,156, что свидетельствует о снижении доли краткосрочных обязательств в источниках формирования активов ОАО «Нефтекамскнефтехим».
Динамика относительных показателей финансовой устойчивости ОАО «Нефтекамскнефтехим» за 2006 – 2008 годы представлена на рисунке 7, из которого видно, что с 2006 по 2008 годы ОАО «Нефтекамскнефтехим» собственным оборотным капиталом не располагает, так как большая часть собственного капитала используется во внеоборотных активах. То есть ОАО «Нефтекамскнефтехим» присуще неустойчивое финансовое положение в связи с ростом его производственной мощности.
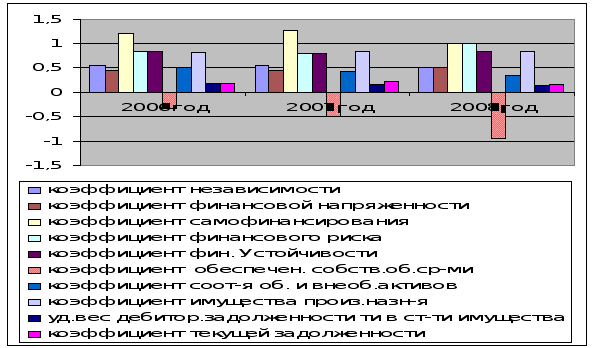
Рисунок 7 – Динамика относительных показателей финансовой устойчивости ОАО «Нефтекамскнефтехим» за 2006 – 2008 годы
Выход из неустойчивого финансового положения для ОАО «Нефтекамскнефтехим» в ближайшее время возможен при дополнительном привлечении новых стратегических инвесторов.
Проведенный анализ позволяет сделать вывод, что показатели финансовой устойчивости ОАО «Нефтекамскнефтехим» в основном соответствуют нормативным значениям, при этом относительные показатели платежеспособности ниже рекомендуемых.
Проведя практический анализ по данным ОАО «Нефтекамскнефтехим», необходимо разработать рекомендации по повышению платежеспособности и финансовой устойчивости предприятия.
3 Направление повышения эффективности финансово-хозяйственной деятельности в условиях кризиса
3.1 Механизм антикризисного управления в Российской экономике и в зарубежных странах
Термин «антикризисное управление» возник в нашей стране сравнительно недавно. В широком смысле слова антикризисное управление — это: диагностика причин возникновения кризисных ситуаций в экономике и финансах предприятия; комплексный анализ финансово-экономического состояния предприятия для установления методов его финансового оздоровления; бизнес-планирование финансового оздоровления предприятия; выработка процедур антикризисного управления и контроль за их проведением. Проблема антикризисного управления несостоятельным предприятием вытекает из самой природы проводимых в стране экономических реформ. Воздействие на предприятие с помощью института банкротства позволяет перестроить не только работу самого предприятия, но и улучшить финансово-экономический климат других хозяйствующих субъектов, снизить объем неплатежей.
Мировой опыт, да и российская практика свидетельствуют, что поведение промышленных предприятии в период кризиса подчиняется вполне определенным закономерностям. При этом кризисная реальность принципиально отличается от