Инвестиционный проект по производству и реализации программного обеспечения фирмы "Квестор плюс"
Коэффициент покрытия = 2560 ч 4200 = 0,6
Пороговая выручка = 1980 ч 0,6 = 3300 (руб.)
Пороговый объем производства (продаж)= 3300 ч 4200 = 0,8 (шт.)
Запас прочности = (4200 – 3300) ч 4200 Ч 100 % = 21,4 %.
Если в силу изменения рыночной ситуации выручка предприятия сократится менее чем на 21,4%, то предприятие будет получать прибыль, если более чем на 21,4% - окажется в убытке.
Цена безубыточности (на единицу продукции) = 3300 (руб.).
Цена безубыточности (на 2 единицы продукции) = 3300 ч 2 = 1650.
То есть цена на единицу продукции Планирование перевозок должна быть 1650 руб. для получения прибыли от его реализации.
Эффект производственного рычага = 2560 ч 580 = 4,4.
То есть при снижении выручки на 1%, прибыль сократится на 4,4%. Что говорит о том, что при реализации программы серии Планирование перевозок, положение предприятия, с точки зрения изменчивости прибыли, является наименее рискованным.
На рис. 2.4. построен график для определения точки безубыточности.
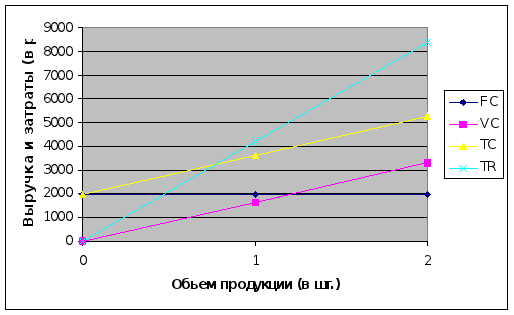
Рис. 2.4. Графический способ нахождения точки безубыточности для программы Планирование перевозок
Точка безубыточности в этом случае имеет координаты (3300;0,8). Для получения прибыли от реализации данного вида продукции необходимо иметь объем продаж выше 0,8 шт. и совокупной выручке выше 3300 руб. Максимальный уровень предпринимательского риска определяется значениями, при которых совокупная выручка и переменные затраты менее 1980 руб.
По результатам определения точки безубыточности для каждого вида продукции фирмы «Квестор плюс» можно сделать следующие выводы:
наименьший показатель уровня предпринимательского риска при реализации продукции относится к показателям программы Планирование перевозок (1980 руб.);
наименьшая выручка, в зависимости от объема продаж (со значением больше 0,8 шт. для всех исследованных программных продуктов), при которой реализация продукции прибыльна, относится к показателям программы Планирование перевозок;
при реализации программы серии Планирование перевозок, положение предприятия, с точки зрения изменчивости прибыли, является наименее рискованным;
процент запаса прочности выше у программы серии Планирование перевозок;
наличие самой большой суммы покрытия у программы серии Квестор+, определяет так же и наличие самого высокого уровня рентабельности.
Рассчитаем точку безубыточности реализации всей продукции фирмы «Квестор плюс».
В таблице 2.6. приведены суммарные данные по фирме «Квестор плюс».
Табл. 2.6. Показатели по всей продукции фирмы «Квестор плюс»
| Цена на единицу программных продуктов | 21280 |
| Переменные затраты на единицу программных продуктов | 8472 |
| Постоянные затраты на единицу программных продуктов | 10520 |
| Прибыль | 2288 |
Сумма покрытия (для всей продукции) = 21280 – 8472 = 12808 (руб.)
Коэффициент покрытия = 12808 ч 21280= 0,6
Пороговая выручка = 10520 ч 0,6 = 17533,3 (руб.)
Пороговый объем производства (продаж)= 17533 ч 21280 = 0,8 (шт.)
Запас прочности = 21280 -17533 ч 21280 Ч 100 % = 17,6 %.
Что определяет тот процент сокращения выручки, при котором предприятие будет получать прибыль.
Эффект производственного рычага= 12808 ч 2288 = 5,6.
Это значение коэффициента предполагает, что при снижении выручки на 1% прибыль сократится на 5,6%.
Графически расчет точки безубыточности отражается на рис. 2.5.
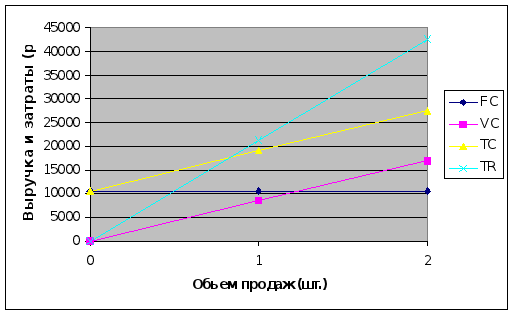
Рис. 2.5. Графический способ определения точки безубыточности для всех видов программного продукта фирмы «Квестор плюс»
Точка безубыточности реализации всех видов продукции фирмы «Квестор плюс» имеет координаты (17533;0,8). Соответственно прибыльной реализация продукции фирмы становится при значениях совокупной выручки и совокупных издержек больше 17533 руб. и объем прибыли больше 0,8 шт. При этом значения переменных издержек и совокупной выручки меньше 10520 руб. при соответствующих объемах продаж относятся к значениям предпринимательского риска.
Если предприятие получает выручку больше той, которая соответствует точке безубыточности, оно работает с прибылью. ООО «Квестор плюс» может позволить себе понизить выручку до 17,6%, не оказываясь в убытке.
Таким образом можно заключить, что затраты на производство и реализацию программного обеспечения фирмы «Квестор плюс» окупятся и принесут прибыль при достижении необходимого объема производства, как и вложение инвестиций в деятельность фирмы.
На основании выше изложенного можно сделать вывод, что программа серии Планирование перевозок при продвижении на рынок и увеличении объема продаж будет приносить хорошую прибыль. Программы серии Квестор + уже сейчас имеют самый высокий уровень рентабельности, что говорит о прибыльности их реализации. Программы серии Квестор нуждаются в изменении калькулирования затрат, а так же технической модификации в связи с низким спросом.
Необходимо заняться расширением дилерской сети, заинтересовать в сотрудничестве дистрибьюторов. Расширить рекламную деятельность, создать новый вид услуг.
2.10 Анализ рынка ПО как сегмента ИКТ рынка
2.10.1 Жизненный цикл программного продукта
Программы любого вида характеризуются жизненным циклом, состоящих из отдельных этапов:
- маркетинг рынка программных средств, спецификация требований к программному продукту,
- проектирование структуры программного продукта,
- программирование (создание программного кода), тестирование, автономная и комплексная отладка программ,
- документирование программного продукта, подготовка эксплуатационной и технологической документации,
- выход на рынок программных средств, распространение программного продукта,
- эксплуатация программного продукта пользователями,
- сопровождение программного продукта,
- снятие программного продукта с продажи, отказ от сопровождения.
Эти этапы отражены на рис. 2.6.
Рис. 2.6. Этапы жизненного цикла и их временное соответствие друг другу
На данном этапе необходимо выполнить формализованную постановку задачи.
Если программный продукт создаётся не под заказ и предполагается выход на рынок программных средств, маркетинг выполняется в полном объёме: изучаются программные продукты — конкуренты и аналоги, обобщаются требования пользователей к программному продукту, устанавливается потенциальная ёмкость рынка сбыта, даётся прогноз цены и объёма продаж. Кроме того, важно оценить необходимые для разработки программного продукта материальные, трудовые и финансовые ресурсы, ориентировочные длительности основных этапов жизненного цикла программного продукта.
Если программный продукт создаётся как заказное программное изделие для определённого заказчика, на данном этапе также важно правильно сформулировать и документировать задание на его разработку. Ошибочно понятое требование к программному продукту может привести к нежелательным результатам в процессе его эксплуатации.
Выход программного продукта на рынок программных средств связан с организацией продаж массовому пользователю. Этот этап должен по возможности быть коротким, для продвижения программных продуктов применяются стандартные приёмы маркетинга: реклама, увеличение числа каналов реализации, создание дилерской и дистрибьюторской сети, ценовая политика — продажа со скидками, сервисное обслуживание и др.
Требуется постоянная программа маркетинговых мероприятий и поддержки программных продуктов. Как правило, для каждого программного продукта существует своя форма кривой продаж, которая отражает спрос.
Вначале продажа программного продукта идёт вверх - возрастающий участок кривой. Затем наступает стабилизация продаж программного продукта. Фирма-разработчик стремится к максимальной длительности периода стабильных продаж на высоком уровне.
Далее происходит падение продаж, что является сигналом к изменению маркетинговой политики фирмы в отношении данного программного продукта, требуется модификация данного продукта, изменение цены или снятие с продажи.
Эксплуатация программного продукта идёт параллельно с его сопровождением, при этом эксплуатация программ может начинаться и в случае отсутствия сопровождения или продолжаться в случае завершения сопровождения ещё какое-то время. После снятия программного продукта с продажи, определённое время также может выполняется его сопровождение. В процессе эксплуатации программного продукта производится устранение обнаруженных ошибок.
Снятие программного продукта с продаж и отказ от сопровождения происходят, как правило, в случае изменения технической политики фирмы — разработчика, неэффективности работы программного продукта, наличия в нём неустранимых ошибок, отсутствия спроса.
Особенность разработки программного продукта заключается в том, что на начальных этапах принимаются решения, реализуемые на последующих этапах. Допущенные ошибки, например, при спецификации требований к программному продукту, приводят к огромным потерям на последующих этапах разработки или эксплуатации программного продукта и даже к неуспеху всего проекта. Так, при необходимости внесения изменений в спецификацию программного продукта следует повторить в полном объеме все последующие этапы проектирования и создания программного продукта.
2.10.2 Применение прикладного программного обеспечения в профессиональной деятельности бухгалтера
Необходимость автоматизации такой деятельности, как бухгалтерский учет, обусловлена не только причинами все большего усложнения и трудоемкости ведения бухгалтерского учета, но и общей тенденции к компьютеризации всего общества, которое призвано облегчить работу человека в области обработки больших объемов информации.
Методы ведения бухгалтерского учета, как и другие отрасли человеческой деятельности, постоянно совершенствуются и развиваются. Но вместе с тем, у бухгалтеров появляются трудности уже с самим учетом хозяйственной деятельности, ведь экономические отношения в нынешнее время настолько усложнились, что для учета всех операций, совершенных кем-либо, приходится тратить чуть ли не тонны бумаги (каждое действие — будь то покупка той же ручки или приход станков на склад — приходится документировать). Что также послужило бурному развитию индустрии компьютерных программ для ведения учета и отчетности в хозяйствующих субъектах.
Широкое использование средств вычислительной техники привело к появлению новых приемов и способов организации учета. Разработаны машиноориентированные формы бухгалтерского учета. Отличительной их особенностью является возможность составления в автоматическом режиме отчетов, обобщающих учетную информацию в разрезах, необходимых для управления, контроля, анализа и составления бухгалтерской отчетности.
Относительная простота освоения и эксплуатации позволяют использовать компьютеры в качестве персональной техники, оснащать ими бухгалтеров и на их основе создавать автоматизированные рабочие места (АРМ) бухгалтера. Одним из обязательных условий автоматизации и учета является наличие программы регистрации и обработки бухгалтерских данных. Они включают разработку технологий автоматизированного получения и обработки информации, в их числе:
- первичные документы, приспособленные к их автоматизированной обработке,
- документооборот, рассчитанный на обработку учетных данных на компьютерах,
- коды,
- отчеты, получаемые автоматически,
- программы работ вычислительной техники,
технологические и инструментальные карты, формализующие порядок выполнения работ на всех этапах технологического процесса обработки информации, включая использование полученных отчетов.
При этом программы обработки бухгалтерской информации должны быть адаптированы к правилам ведения бухгалтерского учета. Это относится к представлению бухгалтерских регистров в удобном для чтения виде, защите от несанкционированных исправлений в записях и др.
Организации самостоятельно выбирают формы и методы бухгалтерского учета исходя из объема учетных работ, наличия вычислительной техники и других условий. Они могут не только использовать рекомендованные формы, но и разрабатывать свои, включая формы бухгалтерских регистров, программа регистрации и обработки информации. Вместе с тем они должны соблюдать общие методологические принципы, установленные в централизованном порядке, а также технологию обработки учетных данных.
С переходом к прогрессивным формам учета кардинально меняются характер и содержание бухгалтерской работы, сокращается удельный вес технических процессов, основанных на ручном труде. Главными для учетного персонала становятся функции организаторов процесса обработки экономической информации.
2.10.4 Анализ рынка ИТ
По оценке РБК, объем продаж на рынке информационных технологий (ИТ) в России в 2008 году достиг 5,8 млрд. долл. Таким образом, рост отрасли по отношению к 2007 году составил около 25%. Рост рынка даже превзошел оптимистичные прогнозы, во многом благодаря неувядающему спросу на компьютерное оборудование.
2.10.5 Структура рынка ИТ
Несмотря на явные успехи отрасли, сама структура российского рынка ИТ по сравнению со странами Западной Европы пока остается довольно примитивной. Если рынок ИТ в Западной Европе несколько больше рынка телекоммуникаций, то в России он меньше почти в два раза. Если в Западной Европе доля оборудования в общей структуре рынка составляет около 30-50% в зависимости от страны, то в России эта цифра — 63%.
Очевидно, что сейчас наша страна все еще завершает первый этап информатизации, который предполагает элементарное оборудование рабочих мест компьютерами, объединение их в сети, подключение к интернету, закупки ПК домашними пользователями, ведь только 70% жителей России имеют домашние компьютеры.
Следующий этап, который нам еще предстоит преодолеть, — это переход на более высокий технологический уровень, где ключевое значение имеет не «железо», а программные решения, услуги и заметная невооруженным глазом электронная коммерция. Разговоры об этом переходе ко «второму этапу» идут давно и надо отметить, что по сравнению с предыдущим годом в 2007 году Россия сделала несколько шагов в этом направлении. Так, в общем объеме продаж, с учетом серого импорта, (3,37 млрд. долл.) доля компьютеров, комплектующих и периферии снизилась с 65% (2,7 млрд. долл.) до 58% , а вот доходы от услуг, разработки ПО и заказного программирования, напротив, возросли с 35% (1,66 млрд. долл.) до 42% (2,43 млрд. долл.).
2.10.6 Тенденции на рынке ИТ
Достаточно интересны тенденции на рынке компьютерного оборудования и комплектующих. Поскольку прибыль компаний на рынке в зависимости от направлений колеблется в диапазоне 3—5%, крупнейшие игроки изыскивают способы оптимизации бизнеса и увеличения его прибыльности. Не случайно многие дистрибьюторы сейчас активизируют работу с конечными потребителями. Соответственно, снижается роль каналов в бизнесе дистрибьюторов, вендоры стараются увеличивать продажи путем создания собственных сервисных центров и поставок продукции в обход каналов, дистрибьюторы увеличивают «серые» поставки для повышения привлекательности своих продуктовых линеек. Дилеры же создают псевдолокальные бренды на местах путем простого маркирования продукции noname-производителей.
На рынке услуг наиболее заметны тенденции укрупнения сервисных компаний, а также ориентация на реализацию комплексных и сложных проектов. Причем все чаще для реализации проектов для крупнейших холдингов или госструктур приходится прибегать к проектным альянсам или даже слияниям. Клиенты же предпочитают более дорогие, но зарекомендовавшие себя в мире и России, решения известных западных разработчиков.
В настоящий момент в российской ИТ-отрасли активно идут процессы консолидации. ИТ-рынок уже перерос из стадии формирования в стадию структуризации и оптимизации. Тенденция к консолидации, заметная на российском рынке дистрибуции ИТ-товаров и на мировом ИТ-рынке услуг, распространится и на российский ИТ-рынок услуг.
В результате данных трансформаций возникают такие крупные холдинги, как «Verysell», «IBS», «НКК». Прогнозируется приход на рынок крупных иностранных компаний, что также стимулирует процессы консолидации и рыночной конкуренции.
В последние годы страну посетили представители высшего менеджмента крупнейших мировых ИТ-компаний, таких, как «HP», «Microsoft», «Intel», «Cisco Systems» и ряда других, что свидетельствует об интересе со стороны крупных иностранных компаний, которые видят в России перспективный, динамично развивающийся рынок.
2.10.7 Перспективы роста рынка ИТ
Рынок ИТ вступил в фазу солидного роста, когда, с одной стороны, нет взрывного увеличения новых сегментов и появления серьезных конкурентов, а с другой, продолжается довольно стабильный рост. Кризис 1998 года забыт, топ менеджеру ИТ-компании не составит труда спрогнозировать тенденции развития рынка на ближайшие несколько лет, что раньше вызывало серьезные затруднения. Согласно общим прогнозам, рынок ИТ имеет все шансы для интенсивного роста в течение нескольких ближайших лет. Определяющую роль на рынке играют дюжина холдингов, которые постепенно путем слияний или роста бизнеса превращаются в компании, играющие заметную роль в экономике России.
Подводя итоги 2007 года можно констатировать, что еще несколько лет назад рынок информационных технологий был нестабильным, слабо консолидированным, не умел лоббировать свои интересы. Теперь руководители этих холдингов наконец-то могут позволить себе заняться стратегическим развитием бизнеса, консолидацией отрасли, лоббированием.
Важнейшими задачами для руководителей холдингов и для всего рынка ИТ в целом на ближайшие годы будет:
- совместная с правительством разработка стратегии развития рынка,
- разработка и реализация законотворческих инициатив, протекционизма на мировых рынках,
- разработка алгоритмов перераспределения инвестиций из сырьевых сфер в инновационные.
Следует ожидать, что в случае успешной политики государства и стабильного общеэкономического климата рынок информационных технологий обеспечит себе стабильные темпы роста, в 3-5 раз превышающие рост ВВП на долгие годы.
2.10.8 Государство на рынке ИТ
Самый глобальный проект власти в сфере ИТ — это, безусловно, программа «Электронная Россия» (которая, как предполагалось, даст качественно новый толчок развитию ИТ-рынка). Несмотря на то, что денег на глобальную информатизацию государство выделяет гораздо меньше, чем первоначально запланировано, динамика роста затрат все-таки внушает оптимизм. В федеральном бюджете расходы по статье «Электронная Россия» возросли более чем в два раза
Российские региональные органы власти (около трети из 89 субъектов Российской Федерации) приняли по примеру федерального центра аналогичные программы развития регионов на долгосрочную перспективу (например, «Электронная Москва», «Электронный Санкт-Петербург» и другие).
Данными программами декларируется:
- совершенствование законодательства и системы государственного регулирования в сфере информационных и коммуникационных технологий (что направлено на создание благоприятных условий для развития ИТ-отрасли в России),
- обеспечение открытости в деятельности органов государственной власти и общедоступности государственных информационных ресурсов (создание и поддержание всевозможных порталов органов государственной власти, обеспечение к ним доступа),
- создание условий для эффективного взаимодействия между органами государственной власти и гражданами на основе использования информационных и коммуникационных технологий (оказание государством ИТ-услуг населению — G2C),
- совершенствование деятельности органов государственной власти и органов местного самоуправления на основе использования информационных и коммуникационных технологий (внедрение в деятельность органов власти современных ИТ-технологий),
- совершенствование взаимодействия органов государственной власти и органов местного самоуправления с хозяйствующими субъектами и внедрение информационных и коммуникационных технологий в реальный сектор экономики (оказание государством ИТ-услуг бизнесу — G2В),
- развитие системы подготовки специалистов в области информационных и коммуникационных технологий и квалифицированных пользователей (обеспечение ИТ-отрасли России квалифицированными кадрами),
- развитие телекоммуникационной инфраструктуры и создание пунктов подключения к открытым информационным системам (создание ИТ-инфраструктуры).
Кроме того, последние высказывания представителей органов власти, отвечающих за реализацию последних инициатив в ИТ-сфере, характеризуют тесную привязку реализации данных программ к начинающейся в России административной реформе, которую президент России провозгласил одной из приоритетных государственных задач. В результате внедрение ИКТ-технологий в деятельность органов государственной власти должно существенно повлиять на эффективность их деятельности.
Таким образом, существующие тенденции показывают, что российское государство в ближайшие 3-5 лет будет играть активную роль заказчика различных решений в сфере ИТ, вливать на ИТ-рынок бюджетные средства. Тем самым, косвенно стимулировать развитие российской ИТ-отрасли.
Также одна из самых важных тенденций в сфере государственной политики Российской Федерации в данной отрасли — это желание государства идти на открытый диалог с представителями бизнес-сообщества, научных и общественных организаций. Так, при активном участии бизнеса в России начались процессы по гармонизации российского законодательства сферы ИКТ с международным законодательством. Начаты процессы по дебюрократизации и дерегулированию данной сферы, направленные на обеспечение прозрачности для бизнеса процедур получения лицензий, сертификатов, разрешений и т.д., а также на снижение административной нагрузки на предприятия данного сектора в России.
В том числе и с целью стимулирования указанных процессов, в России начинают создаваться специальные условия для ведения бизнеса:
с целью совершенствования прозрачности деятельности компаний внедряются международные стандарты финансовой отчетности (МСФО);
создаются специальные технопарки, бизнес-инкубаторы и др. (как площадки по стимулированию внедрения бизнес-решений в сфере ИКТ).
Учитывая вышеизложенное, следует отметить, что ИТ-отрасль России становится одним из секторов, привлекательных для инвестиций. И, как отрасль, интересна трем типам инвесторов: стратегическим инвесторам (стараются расширить свое присутствие на международных рынках, например, «CHS-Merisel»); венчурным инвесторам (инвестируют во внедренческие компании); инвесторам, инвестирующим в процессы консолидации.
2.10.9 Инвестирование на рынке ИТ
Последние 3 года экономики страны ознаменовались профицитом бюджета и стабильным ростом макроэкономических показателей. Оценка темпов роста ВВП и инвестиций в 2007 году составляет 6,8 % и 12% соответственно; темпов роста промышленного производства — 7%.
Это существенно выше темпов развития мировой экономики (для сравнения, темпы роста ВВП в ЕС составили 1,4%, в США — 2,5%, в Южной Азии — 5,3%, в странах тихоокеанского и восточно-азиатского региона — 6,4%).
По данным Госкомстата России, минувший год был лучшим для российских компаний за последние 8 лет. Сальдированная прибыль (прибыль минус убыток) российских предприятий выросла на 49% по отношению к 2006 г. и достигла $43,9 млрд. Реальный рост (с поправкой на инфляцию), по мнению экспертов, составил 25%.
Во многом это связано с благоприятной мировой конъюнктурой на рынке энергоресурсов и металлов, а также снижением налогооблагаемой базы. Однако, кроме указанных российских отраслей, существенными темпами роста отличается российская ИТ-отрасль как по сравнению с мировыми темпами развития ИТ-отрасли, так и по сравнению с остальными вертикальными рынками России.
2.10.10 Анализ рынка ПО в России
Начиная обзор рынка программного обеспечения в России, сразу следует оговориться, что точных цифр о положении дел в софтверной индустрии нашей страны сегодня нет. Общие темпы роста рынка ПО в России составляют около 25% в год, хотя оборот лидеров превосходит этот показатель (рост «1С» в 2005г. составил 40%, российского отделения «Microsoft» — 80%).
2.10.11 Обзор рынка ПО в России
На рынке делового ПО зафиксирован рост интереса к системам защиты информации, антивирусам, который вызван общей компьютеризацией рынка (есть что защищать, информация на компьютере уже важна для работы даже в мелких фирмах). Определенное влияние оказывает и распространение интернет-технологий, что делает защиту необходимой. В последнее время все более отчетливым в России становится рост интереса к многопользовательским продуктам, лицензиям, дополнительным местам.
Важной тенденцией является рост регионального спроса, в том числе на «тяжелые» софтверные решения. Любопытную формулировку дает Борис Нуралиев росту спроса на программы с открытым исходным кодом: «Чаще стали спрашивать разные “Линуксы”». Заявления подобного рода от одного из крупнейших дистрибуторов ПО в России, говорят о том, что данная тенденция действительно набирает силу.
Общий рост платежеспособного спроса позволяет отечественным разработчикам создавать программные продукты мирового уровня. Достижения отечественных специалистов в данной сфере привели к тому, что государство обратило серьезное внимание на ИТ-бизнес. Руководство страны рассматривает информационные технологии как отрасль, которая может вывести страну на передовые рубежи.
2.10.12 Рынок систем управления предприятием
Enterprise Resource Planning (ERP) — система управления ресурсами предприятия. Она представляет собой интегрированную компьютерную систему, охватывающую все области деятельности предприятия: планирование (прогнозирование), управление продажами, планирование производства, управление структурой изделий (при дискретном производстве), управление запасами, планирование потребности в материалах (MRP), планирование производственных мощностей (CRP), управление производством, управление закупками, управление финансами (бухгалтерией), финансовый анализ.

Рис. 2.7. Потребности рынка в CRM-системах
Стремясь с одной стороны минимизировать расходы, а с другой стороны повысить производительность, увеличить объем продаж и, в конечном счете — прибыль, предприятия вновь пересматривают свои маркетинговые стратегии. Современный рынок требует проявлять не только гибкость, но также демонстрировать максимальное расположение по отношению к потенциальным клиентам. Критичным становится уже даже не спектр предоставляемых услуг, а сама форма их предоставления. В условиях постоянно растущей конкуренции предприятия вновь вспомнили об эффективных методах построения и регулирования взаимоотношений с клиентами.
Результаты проведенного “CNews” исследования обнаруживают ряд фактов относительно существующих аспектов и дальнейших перспектив внедрения решений класса CRM на российском рынке. Большинство участников опроса утверждают, что на данный момент CRM-системы в первую очередь актуальны для таких отраслей как торговля, банковские услуги и страхование (рис. 2.8.).
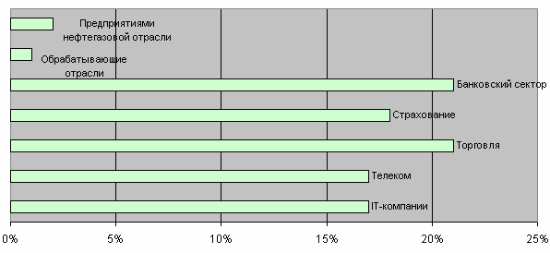
Рис. 2.8. Отрасли, где решения класса CRM наиболее востребованы
По результатам внедрения CRM предположительно будет констатироваться повышение рентабельности продаж в первую очередь в страховании, банковском секторе и торговле (рис. 2.9). Именно эти сегменты рынка проявляют в настоящий момент активный интерес к решениям данного класса. Напомним, что по данным “Accenture” (2003 г.), на западном рынке CRM в наибольшей степени оказывает влияние на сектор высоких технологий, химическую и фармацевтическую отрасли.
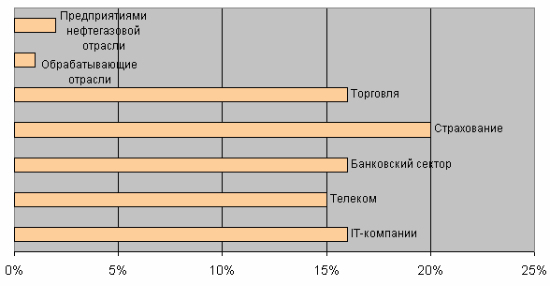
Рис. 2.9 Отрасли, в которых внедрение CRM-решений оказывает наибольшее влияние на рентабельность продаж
42% опрошенных “CNews” экспертов утверждают, что основным преимуществом по результатам внедрения CRM-системы будет возможность персонализации обслуживания клиентов, что в перспективе должно привести к общему повышению продуктивности и увеличению объема продаж компании (рис. 2.10). Приблизительно в равной степени участники исследования оценивают возможность оптимизации работы предприятия за счет сокращения административных, операционных затрат и кроме того, временных затрат на проведение транзакций.
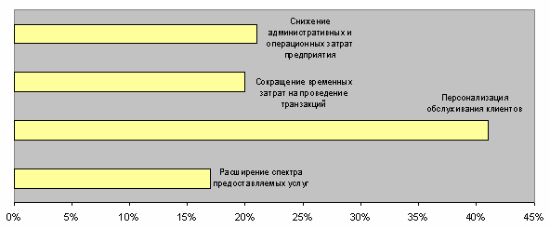
Рис. 2.10. Основные преимущества от внедрения CRM-решений
По статистическим данным, риск неудачного — нерентабельного — внедрения CRM достаточно велик: 42% опрашиваемых считают наиболее критичным фактором риска неподготовленность персонала компании, планирующей переход к новой технологии построения взаимоотношений с клиентами (рис. 2.11). 27% выражают обеспокоенность фактом не установленной потребности в инновационных способах ведения бизнеса, в частности, недостаточно развитой инфраструктуры предприятия и неадекватным уровнем информатизации.
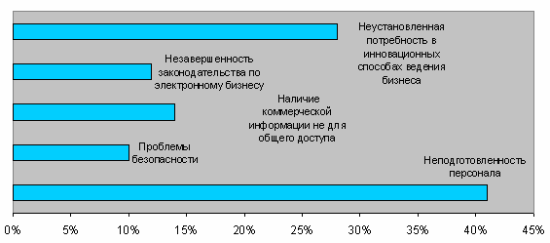
Рис. 2.11. Факторы риска при внедрении решений класса CRM
Среди факторов, обеспечивающих успешное внедрение CRM, опрошенные “CNews” эксперты, в первую очередь выделяют вопрос интеграции системы с используемым корпоративным ПО и комплексное развитие CRM программы в рамках компании (рис. 2.12).
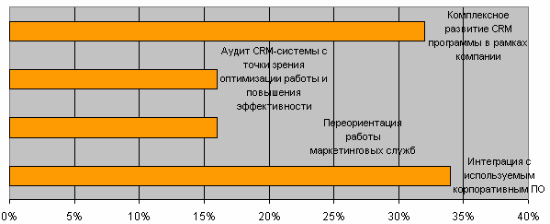
Рис. 2.12. Факторы, обеспечивающие успешное внедрение CRM в корпоративной среде
При всей неоднозначности оценок ситуации, сложившейся на российском рынке CRM, 74% участников опроса констатируют возрастание спроса на решения этого класса в течение прошедшего года (рис. 2.13). В свою очередь, игроки рынка, по-прежнему, склонны оценивать перспективы развития CRM в России достаточно оптимистично. На смену радужным прогнозам «бума» теперь приходят взвешенные, подкрепленные практическим опытом, утверждения о динамичном развитии рынка.
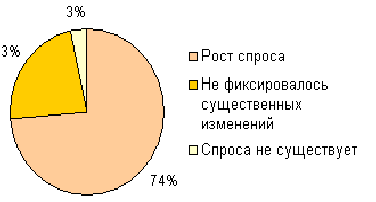
Рис. 2.13. Динамика спроса на CRM-приложения за последний год
Следует, впрочем, учитывать, что в настоящий момент CRM — далеко не единственный из используемых методов удержания клиентов. В условиях ужесточения рынка производители все больше начинают фокусироваться на послепродажном обслуживании. Расширяющие свои программы послепродажной поддержки клиента предприятия отмечают необходимость разработки новых решений, позволяющих оптимизировать бизнес-процессы в этом направлении.
2.10.13 Рынок систем послепродажных услуг
Объем рынка систем послепродажных услуг (Product Service Management, PSM), включающего целый ряд корпоративных решений по обеспечению послепродажного сервиса, в 2007 г. составил около $650 млн. Ожидается, что в ближайшие 5 лет он увеличится в три раза и составит $2 млрд. Показатель ежегодного роста в этот период, таким образом, составит почти 25% (рис. 2.14., прогноз «ARC Advisory Group»).
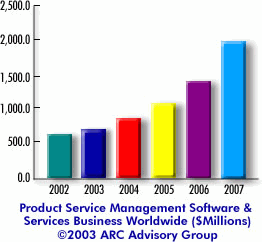
Рис.
2.14. Специализированное
ПО в области
послепродажных
услуг
(Product
Service
Management),
млн. долл.
Стратегия PSM представляет собой интеграцию широкого спектра программных решений, позволяющих координировать деятельность по обеспечению разного рода сервисов, в рамках которой можно выделить 6 традиционных сегментов решений:
системы поддержки клиентов (Customer Support Management), системы управления услугами (Field Service Management),
системы контроля гарантийного обслуживания (Depot & Repair Centre Management),
системы оптимизации рабочих мест (Field Workforce Optimization), системы оптимизации использования инвентаря (Parts Inventory Optimization),
системы оптимизации предоставления информации (Service Information Optimization).
Модули поддержки послепродажного обслуживания могут входить в расширенную программу гарантийного обслуживания, либо же оплачиваться отдельно, по факту обращения к операторам.
Специалисты «ARC» подтверждают, что развитие рынка послепродажных сервисов может стать источником повышения конкурентоспособности и соответственно, продаж. Очевидно, что рост данного сегмента зависит от внедрения современных ИТ-решений, а дефицит соответствующих инвестиций уже сейчас негативно сказывается на реализации программ послепродажного обслуживания клиентов. Помимо недостатка выделяемых на новые проекты бюджетных средств массовому распространению корпоративных решений этого класса препятствует существующее пока что на рынке недоверие к продукту. С другой стороны, спрос на подобные решения будет, безусловно, увеличиваться, во-первых, за счет доминирующей сейчас сервисно-ориентированной стратегии и, во вторых, ввиду развития рынка аутсорсинга услуг.
Подводя итоги 2008 года можно констатировать, что еще несколько лет назад рынок информационных технологий был нестабильным, слабо консолидированным, не умел лоббировать свои интересы. В случае успешной политики государства и стабильного общеэкономического климата рынка информационных технологий руководители фирм смогут позволить себе заняться стратегическим развитием бизнеса, консолидацией отрасли, лоббированием.
Существующие тенденции показывают, что российское государство в ближайшие 3-5 лет будет играть активную роль заказчика различных решений в сфере ИТ, вливать на ИТ-рынок бюджетные средства. Тем самым, косвенно стимулировать развитие российской ИТ-отрасли.
3. Инвестиционный бизнес-план
3.1 Понятие инвестиций
Термин инвестиции происходит от латинского слова "invest", что означает "вкладывать".
Инвестиции, согласно действующему российскому законодательству, – денежные средства, ценные бумаги, целевые банковские вклады, кредиты, технологии, машины, лицензии, другие имущественные права и интеллектуальные ценности, выгодно вкладываемые предпринимателями и бизнесменами в дело для получения полезного социально-экономического эффекта.
Каждой фирме (компании) в процессе её функционирования требуются определённые финансовые средства на замену и обновление основных фондов, наращивание имеющегося потенциала, увеличение мощностей, диверсификацию и расширение масштабов производства, проведение определённых организационно-технических мероприятий с целью совершенствования хозяйственной деятельности и улучшения её