Издержки производства и финансовые источники их возмещения
5. По возможностям отнесения затрат на конкретные результаты производственно-хозяйственной деятельности предприятия.
Исходя из данного признака классификации, выделяют прямые и непрямые расходы предприятия:
а) прямыми являются такие виды затрат, которые в полном объеме могут быть отнесены к тому или иному конкретному результату деятельности предприятия (например, на изготовление того или иного вида продукции);
б) непрямыми являются такие виды затрат, которые в связи с комплексностью их осуществления не могут быть в полном объеме отнесены
6. По экономическому содержанию затрачиваемых ресурсов.
В действующей финансовой практике выделяют следующие группы расходов по данному признаку:
а) материальные затраты. К ним относят стоимость сырья, материалов, покупных комплектующих изделий и полуфабрикатов, работ и услуг производственного характера, выполняемых сторонними организациями или предприятиями, не относящимися к основному виду деятельности, стоимость топлива, энергии, затраты предприятия на приобретение тары и упаковки;
б) расходы на оплату труда. К ним относят все виды выплат основной и дополнительной заработной платы штатных и внештатных работников предприятия;
в) отчисления на социальное страхование. К ним относят все виды обязательных отчислений предприятия в различные внебюджетные фонды, обеспечивающие реализацию государственных социальных программ (фонд государственного социального страхования, государственный Пенсионный фонд, фонд ликвидации последствий Чернобыльской катастрофы);
г) другие расходы. К ним относят все прочие виды затрат.
В целом же следует заключить, что структура отрасли зависит не только от условий формирования долгосрочных средних издержек, характерных именно для данной отрасли, но и от роли государственной экономической политики, места национальной экономики в системе международного разделения труда и ряда других факторов. [19]
Финансовые источники возмещения издержек производства
Все затраты, связанные с производством и продажей продукции, предприятия производят, как правило, значительно раньше их возмещения из дохода за проданную продукцию. В связи с этим у предприятия постоянно возникает потребность в средствах на покупку необходимых видов сырья, основных и вспомогательных материалов, полуфабрикатов, топлива, на оплату труда работников предприятия и ряд других расходов на производство и продажу продукции.
Основными источниками финансирования затрат предприятия являются собственные средства предприятия (уставный фонд, прибыль) и заемные средства (кредиты банка, бюджетные ассигнования). Средства, авансированные для формирования запасов товарно-материальных ценностей, заделов незавершенного производства, готовой продукции на складе и осуществление расчетов, восстанавливаются после поступления на расчетный счет предприятия дохода от продажи продукции. [14, с. 95]
Вследствие того, что процесс производства совершается в определенной технологической последовательности, когда непрерывно происходят стадии приобретения сырья и подготовки его к производству — превращение сырья в полуфабрикаты, затем в незавершенное производство, и, наконец, в готовую продукцию, потребность в средствах на покрытие производственных расходов на каждой из этих стадий возникает у предприятия одновременно. Взамен ранее купленного сырья и израсходованного на изготовление полуфабрикатов, предприятию необходимо приобрести новую партию сырья; запас полуфабрикатов, использованный в незавершенном производстве, необходимо пополнить за счет новой партии полуфабрикатов. А запасы готовой продукции на складе предприятия в ходе ее реализации восполняются за счет незавершенного производства. В результате такой последовательности и непрерывности процесса производства средства, вложенные в эти затраты, переходят из одной стадии в другую, совершают кругооборот. После завершения кругооборота они, как правило, полностью возмещаются из валового дохода предприятия. Следовательно, они не расходуются безвозвратно, а лишь авансируются, постоянно находясь в обороте предприятия.
В связи с этим каждое предприятие для нормального осуществления своей хозяйственной деятельности должно располагать определенной суммой таких средств. Предприятия в момент их создания наделяются такими средствами путем формирования уставного фонда, как за счет собственных источников, так и привлеченных, заемных средств.
Основой для определения нужной суммы таких средств являются объем производства, сметы затрат на производство, длительность производственного цикла, условия заготовки и приобретения сырья, топлива и других необходимых материалов. В последующие годы деятельности предприятия необходимый прирост средств покрывается за счет его собственных ресурсов (прибыли) или кредитов банка.
Затраты на формирование и воспроизводство основных фондов, т.е. на создание, реконструкцию, расширение и восстановление основных фондов производственного назначения также осуществляются за счет собственных средств предприятия (уставного фонда, амортизационных отчислений, прибыли) или за счет заемных и привлеченных средств (кредитов банка, долгосрочных ассигнований из бюджета, выпуска ценных бумаг).
Предприятия осуществляют также затраты на социально-культурные мероприятия, направленные на повышение квалификации работников, подготовку кадров, улучшение социально-культурных и жилищно-бытовых условий работников предприятия. Сюда же относятся затраты на создание и реконструкцию основных фондов непроизводственного назначения, содержание клубов, детских дошкольных учреждений, лагерей отдыха детей, функционирование медицинских учреждений и т.д. Эти расходы, имеющие значение для социального развития коллектива частично включаются в состав валовых расходов, частично осуществляются за счет прибыли, бюджетных и целевых поступлений, средств профсоюзных организаций, доходов от клубов, поступления от родителей в виде платы за содержание детей в дошкольных учреждениях и др.
Так же финансовым источником возмещения убытков могут выступать государственные субсидии и дотации связанные улучшением экологического состояния производства на предприятии(приобретение очистительных средств, сооружений). [15]
Нормативно-правовое регулирование
Необходимость проведения черты, разделяющей понятия Затраты на производство и Валовых расходов предприятия возникла после принятия нового Закона Украины о налогообложении прибыли предприятий. Развитие экономики Украины, необходимость обоснования и отражения финансовых результатов деятельности предприятий разных форм собственности потребовали кардинальных изменений в существующей организации и методологии бухгалтерского учета, которые были нормативно закреплены в Законе о бухгалтерском учете. [2,3]
В целях переориентации бухгалтерского учета на интересы основных потребителей учетной информации внешних и внутренних инвесторов было принято решение перейти на Национальные стандарты бухгалтерского учета (НСБУ). Принятие и внедрение всех НСБУ должно привести к созданию системы финансового учета, которая наряду с системами налогового, статистического и управленческого учета призвана всесторонне отражать результаты деятельности предприятий.
В нашем отечественном учете в настоящее время складывается довольно непростая ситуация, при которой бухгалтера предприятий вынуждены вести практически два разрозненных учета: бухгалтерский и налоговый, причем между Затратами, включаемыми в состав себестоимости (издержки обращения) и Валовыми расходами (ВР) можно проследить с одной стороны, связь, а с другой – различия (см. рис.8).
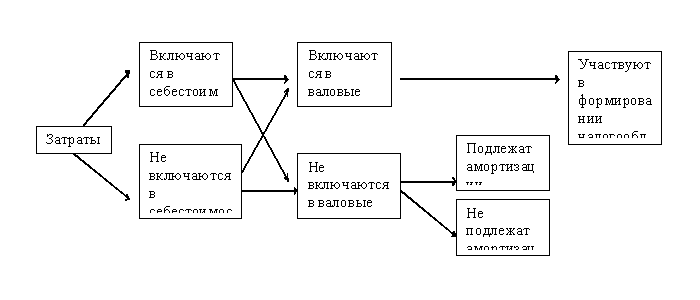
Рис.8. Схема бухгалтерского и налогового учёта затрат
Самым существенным отличием между затратами, отражаемыми в составе ВР, и затратами, включаемыми в издержек обращения, является то, что ВР отражаются по любому первому из событий оплата или начисление, затраты в составе издержек обращения - только по мере производства и сбыта продукции, работ, услуг.
В связи с принятием нового нормативного налогового законодательства перед всеми бухгалтерами Украины встала нелегкая задача привести бухгалтерский учет на своих предприятиях в соответствие этим Законам. Для облегчения этого процесса Министерство финансов Украины выпустило в свет свои методологические инструкции по нововведениям в бухгалтерском учете: по учету валовых доходов и расходов, по учету налога на добавленную стоимость, по учету балансовой стоимости групп основных средств. Этими нормативными документами практически был введен в действие налоговый учет в экономике нашей страны. [13]
Изменения, которые возникли при этом в бухгалтерском учете предприятия - наглядно можно продемонстрировать на примере изменения учета материальных ценностей при отнесении их стоимости в уменьшение налогооблагаемой прибыли предприятий.
В соответствии с ПСБУ №3 - "Отчет о финансовых результатах" все затраты, включаемые в состав элементов операционных расходов на производство и сбыт, управление и другие операционные расходы, которые понесло предприятие в процессе своей деятельности, по-старому - себестоимость произведенной продукции, выполненных работ, оказанных услуг; следует подчеркнуть, что понятие издержек обращения в НСБУ отсутствует, после отражения их в бухгалтерском учете приводятся в разделе "II. Элементы операционных расходов" формы №2 "Отчет о финансовых результатах" по следующим показателям: материальные затраты; затраты на оплату труда; отчисления на социальные мероприятия; амортизация; другие операционные затраты. На первый взгляд состав этих затрат соответствует составу затрат, приведенному в разделе III старой формы № 2, но при внимательном изучении НСБУ становиться ясно, что изменился подход к отражению в учете этих затрат, в соответствии с п. 16 ПСБУ №9 - "Запасы": "При отпуске запасов в производство, продажу и другом выбытии оценка их осуществляется по одному из следующих методов: идентифицированной себестоимости, соответствующей единице запасов; средневзвешенной себестоимости; себестоимости первых по времени поступления запасов (ФИФО); себестоимости последних по времени поступления запасов (ЛИФО); нормативных затрат; цены продажи".
Приобретение и учет на балансе предприятием сырья, материалов, покупных товаров, готовой продукции, производится через счета, которые классифицируются в бухгалтерском учете как " Инвентарные счета ", относящиеся к группе активных счетов.
Причем метод списания материалов на производство с течением времени предприятие может выбирать произвольно в соответствии с принятой на предприятии учетной политикой. Процедура отнесения стоимости материалов на производство строго регламентирована согласно первичным документам: "Лимитно - заборным картам", "Требованиям на отпуск материалов", "Товарным отчетам", " Расходным накладным". Списание стоимости реализованных покупных товаров и готовой продукции к себестоимости продукции никакого отношения ранее не имела :
На валовые расходы предприятия сразу же после приобретения одномоментно относится стоимость товарно-материальных ценностей и покупных товаров, даже если они не расходовались предприятием в отчетном периоде. Этим необоснованно завышаются валовые расходы, и уменьшается налогооблагаемая прибыль предприятия.
Принимая во внимание, что метод учета запасов по цене продажи используется в основном в розничной торговле, а метод учета запасов по нормативным запасам при оценке материальных затрат в составе незавершенного производства и готовой продукции, остановимся на влиянии остальных методов учета запасов на ВР.
Рассмотрим методы учета запасов в соответствии с п. 16 ПСБУ №9 и сравним первые четыре из них на примере:
Промышленным предприятием в январе оплачены и получены материалы в количестве 10 шт. по цене 200 грн. за штуку на общую сумму 2000 грн. (без НДС), в феврале - 20 шт. по цене 220 грн. за штуку на общую сумму 4400 грн. (без НДС), в марте - 15 шт. по цене 240 грн. за штуку на общую сумму 3600 грн. (без НДС). В марте истрачено 20 шт. из приобретенных материалов на изготовление продукции, которая затем отгружена. Остаток материалов на 1 января отчетного года составляет 5000,00 грн. Реализация продукции за 1 квартал составляет 18000,00 грн. (в том числе НДС 20% или 3000,00 грн.)
Метод списания затрат по идентифицированной себестоимости, соответствующей единицы запасов предусматривает списание материалов на производство по цене приобретения конкретных изделий конкретно предающихся на производство.
В производство переданы изделия, приобретенные в феврале 20 шт. по цене 220 грн на сумму 4400,00 грн
Метод списания затрат по средневзвешенной себестоимости регламентирует списание материалов на производство по средневзвешенной цене
Списаны материалы: (10 200+20 220+15 240):(10+20+15) 20шт=4444,44 грн.
Метод списания затрат по себестоимости первых по времени поступления запасов (ФИФО) обязывает списывать материалы на производство в независимости от их цены приобретения и времени поступления по цене первых по времени поступивших материалов.
Списаны материалы: 10 200+10 220 = 4200,00 грн.
Метод списания затрат по себестоимости последних по времени поступления запасов (ЛИФО) обязывает списывать материалы на производство в независимости от их цены приобретения и времени поступления по цене последних по времени поступивших материалов.
Списаны материалы: 15 240 + 5 220 = 4700,00 грн.
Тут следует вспомнить о ст. 5.9. Закон о прибыли : "Плательщик налога ведет учет прироста (убыли) балансовой стоимости покупных товаров (кроме активов подлежащих амортизации, ценных бумаг и деривативов), материалов, сырья, комплектующих изделий и полуфабрикатов на складах, в незавершенном производстве и остатках готовой продукции.
В случае если балансовая стоимость таких запасов на конец отчетного квартала превышает их балансовую стоимость на начало того же отчетного квартала, разница вычитается из суммы валовых расходов плательщика налога в таком отчетном квартале.
В случае если стоимость таких запасов на начало отчетного квартала превышает их стоимость на конец того же отчетного квартала, разница прибавляется к составу валовых расходов плательщика налога в таком отчетном периоде".
Следует обратить внимание на то, что корректировка ВР в конце отчетного квартала в соответствии с Порядком ведения учета прироста (убыли) балансовой стоимости товаров (кроме активов, подлежащих амортизации, ценных бумаг и деривативов), материалов, сырья (топлива), комплектующих изделий и полуфабрикатов на складах, в незавершенном производстве и остатках готовой продукции ведется на основании данных бухгалтерского учета.
Рассмотрим влияние различных методов учета запасов на предприятии на корректировку Валовых расходов (табл. 2) и определение налогооблагаемой прибыли предприятия (табл. 3).
Таблица 2. Корректировка ВР предприятии при различных методах учета запасов, грн.
| Бухг.счета | Метод списания затрат по идентифициров. себестоим. | Корректировка | Метод списания затрат по средневзвешен. себестоим. | Корректировка | ||
| С-до на начало | С-до на конец | С-до на начало | С-до на конец | |||
| Материалы и сырье | 5000 | 10600 | -5600 | 5000 | 10555,56 | -5555,56 |
| Бухг.счета | Метод ФИФО | Корректировка | Метод ЛИФО | |||
| С-до на начало | С-до на конец | С-до на начало | С-до на конец | Корректировка | ||
| Материалы и сырье | 5000 | 10800 | -5800 | 5000 | 10300 | -5300 |
Таблица 3.Определение налогооблагаемой прибыли предприятия при различных методах учета запасов, грн.
| Методы | Валовый доход | Валовый расход | Корректировка | Налогооблагаемая прибыль |
| Идентифицированной себестоимости | 15000 | 10000 | -5600 | 10600 |
| Средневзвешенной себестоимости | 15000 | 10000 | -5555,56 | 10555 |
| ФИФО | 15000 | 10000 | -5800 | 10800 |
| ЛИФО | 15000 | 10000 | -5300 | 10300 |
Как видно из таблиц налогооблагаемая прибыль в зависимости от принятого на предприятии метода учета запасов при одних и тех же исходных данных может достаточно существенно отличаться.
Такая сложная взаимосвязь между Себестоимостью производства продукции, работ, услуг и Валовыми расходами предприятия существенным образом осложняет ведение параллельно бухгалтерского и налогового учета, что усложняет конечным потребителям информации о финансовом состоянии предприятия составить свое мнение о точности, с которой в финансовых отчетах представлены финансовое положение, результаты операций и движение денежных средств экономической единицы в соответствии с общепринятыми бухгалтерскими принципами.
На данный момент в Украине деятельность субъектов хозяйствования осуществляется и регулируется на основании Хозяйственного кодекса Украины, законом «О предпринимательстве» и соответствующих нормативных актах. Учёт деятельности предприятий ведётся на основании положение (стандарт) бухгалтерского учета 1- 34.
Издержки производства формируются и учитываются в соответствие с нормами П(С)БУ №7 «Основные средства», №9 «Запасы», №16 «Расходы».
Источники финансового возмещения издержек производства (распределение прибыли и создание специальных фондов, для покрытия расходов) регулируются Хозяйственным кодексом Украины, а именно ст.75 «Особенности хозяйственной деятельности государственных, коммерческих предприятий».
2. АНАЛИЗ ИЗДЕРЖЕК ПРОИЗВОДСТВА ЧП «Элегант 2000»
2.1 Краткая характеристика ЧП «Элегант 2000»
ЧП «Элегант 2000» расположено в г. Киев. В 1999 г. бывший текстильный цех был приватизирован, а в 2000г. реорганизован. ЧП «Элегант 2000» занимается выпуском тканей, а также готовой продукции из данных тканей, кроме того при предприятии действует ателье. Отчет о финансовых результатах ЧП «Элегант 2000» смотреть в таб.2.1 (Приложение А). Виды тканей, которые выпускаются ЧП «Элегант 2000» :
шелк, шириной 140 см. (10 оттенков);
шерсть, шириной 110 см. (4 оттенки);
лен, шириной 150 см. (5 оттенков);
трикотаж, шириной 140 см. (7 оттенков);
ситец, шириной 80 см. (6 оттенков);
фланель, шириной 80 см. (6 оттенков);
бязь, шириной 80 см. (5 оттенков).
К готовой продукции, которая выпускается ЧП «Элегант 2000», относятся:
комплекты постельного белья (2 простыни, 2 наволочки, 2 пододеяльники) - 8 разновидностей;
кухонные комплекты (фартук, 2 прихватки, полотенце, скатерть) - 4 разновидности;
кухонные подарочные комплекты (2 фартуки, полотенце, скатерть, 4 салфетки) - 4 разновидности;
полотенце, размер 30х50 см. - 4 разновидности;
салфетки, размер 14х20 см. - 4 разновидности;
фартук, 2 виды - 4 разновидности;
халат домашний - 8 разновидностей.
Организационная структура предприятия представлена на рис. 7.
Рис.7. Организационная структура ЧП «Элегант 2000»
На схеме сплошными линиями показаны взаимодействия непосредственного подчинения.
Полномочие учредительного собрания и директора общества определяются уставом общества.
К функциям технического директора относятся:
он является заместителем генерального директора;
контроль над соблюдением техники безопасности и требований к охране труда на предприятии;
контроль над состоянием оборудования, обеспечение своевременного ремонта и профилактических работ;
контроль качества материалов, мониторинг запасов материалов, своевременная доставка запасов со склада.
К функциям экономиста - маркетолога относятся:
является заместителем главного бухгалтера;
мониторинг, анализ и планирование текущей деятельности предприятия;
проведение маркетинговых исследований по возможным привлечением специалистов на временную работу;
планирование и управление запасами предприятия;
предоставление ежегодного отчета в органы управления общества.
К функциям главного бухгалтера относятся:
ведение бухгалтерского и налогового учета соответственно национальным стандартам и нормативных актов, которые действуют в Украине;
предоставление налоговой, финансовой и статистической отчетности в сроки и органы, установленные действующим законодательством;
предоставление ежегодного отчета в органы управления общества.
Предпринимательство - это самостоятельный, инициативная, систематическая, на собственный риск хозяйственная деятельность, которая осуществляется субъектами хозяйствования (предпринимателями) с целью достижения экономических и социальных результатов и получение прибыли.
Хозяйственными обществами законом «О хозяйственных обществах» № 1576-ХІІ признаются предприятия, учреждения, организации, созданные на принципах соглашения между юридическими лицами и гражданами путём объединения их имущества и предпринимательской деятельности с целью получения прибыли. [1]
2.2 Структурно-динамический анализ издержек производства
На основании отчёт о финансовых результатах ЧП «Элегант 2000» проведём анализ структуры и динамики статей отчёта о финансовых результатах, дополнив несколькими расчётными графами.
Как показывают данные табл. 2.2, чистая прибыль предприятия в 2009 году по сравнению с 2008 годом увеличилась на 7,6 тыс. грн., или на 16,89 %, и составила 52,6 тыс. грн. Этот прирост полностью обусловлен ростом прибыли от обычной деятельности. В частности, темп роста прибыли от операционной деятельности в отчетном периоде по сравнению с базисным составил 125 %. Финансовые результаты от чрезвычайных событий не оказали влияния на прибыль ни в базисном, ни в отчетном периодах. Обращает на себя внимание увеличение в отчетном периоде по сравнению с базисным доли себестоимости реализованной продукции в выручке от реализации на 1,11 процентных пункта. Для того чтобы можно было сделать более конкретные выводы, необходимо проведение дальнейшего анализа. На следующем этапе выявляют причины изменения размера прибыли. Для этого проводится детальное изучение влияния различных факторов на финансовые результаты.
Таблица 2.2 Структурно-динамический анализ отчёта о финансовых результатах ЧП «Элегант 2000», тыс. грн.
|
Наименование статей |
Код строки |
Абсолютные величины, тыс. грн. | Удельный вес статей в выручке от реализации, % | Изменение | ||||
| За 2008 год | За 2009 год | За 2008 год | За 2009 год | В абсолютных величинах | В структуре | Темпы роста, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7=4-3 | 8=6-5 | 9=4:3х100% |
| I. Финансовые результаты | ||||||||
| Доход от реализации продукции | 10 | 300 | 360 | 100,00 | 100,00 | 60 | 0,00 | 120,0 |
| Налог на добавленную стоимость | 15 | 50 | 60 | 16,67 | 16,67 | 10 | 0,00 | 120,0 |
| Чистый доход от реализации продукции | 35 | 250 | 300 | 83,33 | 83,33 | 50 | 0,00 | 120,0 |
| Себестоимость реализованной продукции | 40 | 80 | 100 | 26,67 | 27,78 | 20 | 1,11 | 125,0 |
| Валовые: | ||||||||
| - прибыль | 50 | 170 | 200 | 56,67 | 55,56 | 30 | -1,11 | 117,65 |
| - убыток | 55 | |||||||
| Административные расходы | 70 | 45 | 52 | 15,00 | 14,44 | 7 | -0,56 | 115,56 |
| Расходы на сбыт | 80 | 20 | 18,9 | 6,67 | 5,25 | -1,1 | -1,42 | 94,5 |
| Другие операционные расходы | 90 | 23 | 26,5 | 7,67 | 7,36 | 3,5 | -0,31 | 115,22 |
| Финансовые результаты от операционной деятельности: | ||||||||
| - прибыль | 100 | 82 | 102,6 | 27,33 | 28,5 | 20,6 | 1,17 | 125,12 |
| - убыток | 105 | |||||||
| Прочие финансовые доходы | 120 | 6 | 2,5 | 2,00 | 0,69 | -3,5 | -1,31 | 41,67 |
| Финансовые расходы | 140 | 25 | 30 | 8,33 | 8,33 | 5 | 0,00 | 120,0 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7=4-3 | 8=6-5 | 9=4:3х100% |
| Финансовые результаты от обычной деятельности до налогооблажения: | ||||||||
| - прибыль | 170 | 63 | 75,1 | 21,00 | 20,86 | 12,1 | -0,14 | 119,21 |
| - убыток | 175 | |||||||
| Налог на прибыль от обычной деятельности | 180 | 18 | 22,5 | 6 | 6,25 | 4,5 | 0,25 | 125,0 |
| Финансовые результаты от обычной деятельности: | ||||||||
| - прибыль | 190 | 45 | 52,6 | 15 | 14,61 | 7,6 | -0,39 | 116,89 |
| - убыток | 195 | |||||||
| Чистые: | ||||||||
| - прибыль | 220 | 45 | 52,6 | 15 | 14,61 | 7,6 | -0,39 | 116,89 |
| I I. Элементы операционных расходов | ||||||||
| Материальные затраты | 230 | 23 | 25 | 7,67 | 6,94 | 2 | 0,73 | 108,7 |
| Расходы на оплату труда | 240 | 54,6 | 56,6 | 18,2 | 15,72 | 2 | -2,48 | 103,66 |
| Отчисления на социальные мероприятия | 250 | 20,5 | 21,2 | 6,83 | 5,89 | 0,725 | -0,94 | 103,41 |
| Амортизация | 260 | 75,5 | 80,1 | 25,17 | 22,25 | 4,6 | -2,92 | 106,09 |
| Другие операционные расходы | 270 | 19,4 | 14,5 | 6,47 | 4,03 | -4,9 | -2,44 | 74,74 |
| Вместе | 280 | 193,0 | 197,4 | 64,33 | 54,83 | 4,425 | -9,49 | 102,28 |
Как видно из таб.2.2 по всем статьям II «Элементы операционных расходов», кроме статьи «Другие операционные расходы» за 2009 год в сравнении с 2008 в динамике наблюдается увеличение. А точнее по статье «Материальные затраты» - затраты на сырье, основные и вспомогательные материалы, топливо, энергию и другие затраты, приравниваемые к материальным, увеличились на 8,7%, в абсолютном выражении на 2 тыс. грн.; по статье «Расходы на оплату труда» увеличились на 3,66%, в абсолютном выражении на 2 тыс. грн.; по статье «Отчисления на социальные мероприятия» увеличение произошло на 3,41%, в абсолютном выражении на 0,725 тыс. грн.; по статье «Амортизация» рост составил 6,09%, в абсолютном выражении на 4,6 тыс. грн.; по статье «Другие операционные расходы» произошло уменьшение расходов на 25,26%, в абсолютном выражении на 4,9 тыс. грн. Вместе по всем статьям II «Элементы операционных расходов» произошло увеличение расходов, которое составило 197,4 тыс. грн., на 2,28% больше чем за 2008 год, то есть на 4,425 тыс. грн.
Так как удельный вес всех статей II «Элементы операционных расходов» в выручке от реализации уменьшился на 9,49%(за 2008 год – 64,33%, за 2009 год – 54,83%) можно сделать вывод, что увеличение операционных расходов в основном связано с увеличением объёма выпуска продукции. В этом можно убедится, определив влияние факторов на изменение выручки от реализации и себестоимости продукции. Зная, что цены на продукцию в 2009 году возросли на 5 %, т. е. индекс цен (Іц) составил 1,05, определим общие изменения. Общее изменение выручки от реализации находим по формуле:
ΔВобщ = В1 - В0 = 300 - 250 = 50 (тыс. грн.), (1.1)
То есть за отчетный период выручка от реализации продукции увеличилась на 50 тыс. грн. Это изменение является результатом влияния двух факторов: цены реализации и объема реализованной продукции (с учетом структуры). Расчет влияния этих факторов можно определить следующим образом:
ΔВц = В1 - В1: Іц = 300 -300 : 1,05 = 300 -285,71 = 14,29 (тыс. грн.), (1.2)
ΔВNУД = В1: Іц - В0 = 300 : 1,05 - 250 = 285,71 - 250 = 35,71 (тыс. грн.), (1.3)
Таким образом, рост цен способствовал увеличению выручки от реализации на 14,29 тыс. грн., а увеличение объема выпуска — на 35,71 тыс. грн. Как следует из расчетов, на предприятии наблюдается расширение производства..
Аналогично рассчитывается влияние факторов на изменение себестоимости реализованной продукции:
ΔСобщ = С1 - С0 =100 - 80= 20 (тыс. грн.), (1.4)
Предположим, что себестоимость единицы продукции изменилась лишь за счет внешних факторов, а именно за счет общего изменения цен, тогда:
ΔСЦ(3пер)= С1 - С1 : Іц = 100-100:1,05=4,76 (тыс. грн.), (1.5)
ΔС NИУД = С1 : Іц - С0= ΔСобщ- ΔСЦ(3пер)= 20 – 4,76 = 15,24 (тыс. грн.), (1.6)
Таким образом, за счет увеличения объема выпуска себестоимость продукции увеличилась на 15,24 тыс. грн., за счет изменения цен — на 4,76 тыс. грн.
2.3 Финансовые источники возмещения издержек производства ЧП «Элегант 2000»
Так как чистая прибыль является финансовым источником возмещения издержек производства, то рассмотрим какие факторы на неё влияют. В этом случае влияние факторных показателей на прибыль (результативный показатель) можно представить в виде аддитивной модели:
ЧП = В - С -АР- СР - ДОР + ФД - ФР – ННП, (1.7)
Как известно, размер выручки от реализации зависит от таких факторов, как цена реализованной продукции, удельный вес каждого вида продукции в общем объеме реализации и количество реализуемой продукции. Такую зависимость можно записать в виде следующей формулы:
В = Ц х УД х М, (1.8)
где Ц— цена продукции;
УД— показатель структуры реализованной продукции;
N — объем реализации продукции.
Факторную модель себестоимости реализованной продукции можно представить в виде такого выражения:
С = N х УД х 3пер,(1.9)
где УД— показатель структуры произведенной продукции;
N — объем производства продукции;
З пер — переменные затраты на производство единицы продукции (себестоимость единицы).
Как следует из расчетов, изменение цен повлияло на чистую прибыль в составе двух показателей: выручки и себестоимости. Причем влияние изменения цен на размер чистой прибыли в составе выручки и себестоимости носит разнонаправленный характер: рост выручки от реализации способствует росту чистой прибыли, а рост себестоимости способствует уменьшению прибыли. Учитывая это, влияние изменения цен на размер чистой прибыли можно определить следующим образом:
ΔПЦ = ΔВЦ - ΔСЦ(3пер)= 14,29 -4,76 = 9,53 (тыс. грн.), (2.1)
За счет увеличения цен чистая прибыль предприятия увеличилась на 9,53 тыс. грн.
А теперь рассчитаем влияние остальных факторов на изменение размера чистой прибыли. Влияние изменения размеров административных расходов, расходов на сбыт и прочих операционных расходов.
При определении влияния данного фактора следует учесть, что это фактор обратного влияния по отношению к прибыли. В связи с этим в расчетную формулу добавляется знак «-»:
ΔПр= - [(АР1 + СР1 + ДОР1 ) – (АР0+ СР0 + ДОР0)], (2.2)
где Пр — изменение чистой прибыли за счет изменения величины указанных расходов.
В нашем примере это влияние составило:
ΔПр = - [ (52 + 18,9 + 26,5) - (45 + 20 + 23)] = - (97,4 -88) = -9,4 (тыс. грн.),
Это означает, что перерасход по косвенным расходам привел к снижению прибыли в отчетном году на 9,4 тыс. грн.
Влияние изменения величины финансовых доходов
Расчет влияния данного фактора на изменение размера чистой прибыли описывается формулой:
ΔПФД= ФД1 – ФД0 , (2.3)
где ΔПФД — изменение чистой прибыли за счет изменения суммы финансовых доходов.
В нашем примере степень влияния этого показателя определяется следующим образом:
ΔПФД = 2,5 - 6 = -3,5 (тыс. грн.),
Размер чистой прибыли снизился за счет уменьшения суммы финансовых доходов на 3,5 тыс. грн.
Влияние изменения величины финансовых расходов.
Для расчета влияние этого фактора используем формулу:
ΔПФР= - (ФР1 - ФР0), (2.4)
где ΔПФР — изменение чистой прибыли за счет изменения размера финансовых расходов,
В нашем примере это влияние составило:
ΔПФР = - (30- 25) = -5 (тыс. грн.).
То есть чистая прибыль снизилась за счет увеличения суммы понесенных финансовых расходов на 5 тыс. грн. Влияние величины расходов по налогу на прибыль
В этом случае справедлива следующая формула:
ΔПННП = - (ННП1 - ННП0), (2.5)
где ΔПННП — изменение чистой прибыли за счет изменения величины расходов по налогу на прибыль. В нашем примере это влияние составило:
ΔПННП = - (22,5 - 18) = -4,5(тыс. грн.)
Увеличение размера расходов по налогу на прибыль повлекло снижение размера чистой прибыли на 4,5 тыс. грн.
Обобщим в табл. 2.4 влияние факторов, воздействующих на размер чистой прибыли.
Таб. 2.4 Влияние факторов на чистую прибыль отчетного периода
| Показатели | Сумма, тыс. грн. |
| Изменение цен | 9,53 |
| Объем реализованной продукции | 35,71 |
| Объем произведенной продукции | -15,24 |
| Административные расходы, расходы на сбыт, другие [операционные расходы | -9,4 |
| Финансовые доходы | -3,5 |
| Финансовые расходы | -5 |
| Налог на прибыль | -4,5 |
| ВСЕГО | 7,6 |
Наблюдается рост операционной деятельности с одновременным снижением валовой и чистой прибылью от продаж. Уменьшение в динамике показателя валовой прибыли обусловлено превышением темпов роста себестоимости продукции (125%) над темпами роста выручки от реализации (120%). Увеличение показателей операционной деятельности свидетельствует об экономии на постоянных расходах (административных расходах, расходах на сбыт, прочих операционных расходах).
Финансовым источником возмещения издержек производства так же является собственный капитал (СК) и на основании баланса ЧП «Элегант 2000» проанализируем динамику структуры собственного капитала(Приложение Б).
Данные, приведенные в таб. 2.5, показывают изменения в структуре СК. Доля уставного капитала снизилась на 1,9%.В тоже время увеличилась доля дополнительного, резервного капитала и нераспределённой прибыли. Такие изменения свидетельствуют об эффективной работе предприятия. Увеличение доли нераспределённой прибыли свидетельствует также о расширенном типе воспроизводства.
Таб. 2.5 Динамика структуры собственного капитала, тыс. грн.
| Наименование статей | На начало отчетного периода | На конец отчетного периода | Изменение | ||||
| абсолютные величины | относительные величины (доля в оборотных активах) | абсолютные величины | относительные величины (доля в оборотных активах) | в абсолютных величинах | в структуре | темпы роста, % | |
| Уставный капитал | 3600 | 98,67 | 3600 | 96,76 | 0 | -1,91 | 1 |
| Прочий дополнительный капитал | - | - | 19,2 | 0,52 | 19,2 | -0,52 | - |
| Резервный капитал | - | - | 20 | 0,54 | 20 | 0,54 | - |
| Нераспределенная прибыль | 48,7 | 1,33 | 81,3 | 2,19 | 32,6 | 0,86 | 166,94 |
| Итого | 3648,7 | 100,00 | 3720,5 | 100,00 | 71,8 | 0,00 | 101,97 |
Следующий финансовый источник возмещения издержек производства, который рассмотрим будет заёмный капитал. Проанализируем динамику и структуру заемного капитала(таб. 2.6).
Таблица 2.6 Динамика структуры заёмного капитала, тыс. грн.
| Наименование статей | На начало отчетного периода | На конец отчетного периода | Изменение | ||||
| абсолютные величины | относительные величины (доля в оборотных активах) | абсолютные величины | относительные величины (доля в оборотных активах) | в абсолютных величинах | в структуре | темпы роста, % | |
| Долгосрочные обязательства | - | - | 150,00 | 42,40 | 150,00 | 42,40 | - |
| Текущие обязательства, в том числе: | 59,80 | 100,00 | 203,80 | 57,60 | 144,00 | -42,4 | 340,8 |
| — текущая задолженность по долгосрочным обязательствам | - | 0,00 | 30,00 | 8,48 | 30,00 | 8,48 | - |
| — кредиторская задолженность за товары, работы, услуги | 8,00 | 13,38 | 99,50 | 28,12 | 91,50 | 14,75 | 1243,75 |
| — текущие обязательства по расчетам | 51,80 | 86,62 | 74,30 | 21,00 | 22,50 | -65,62 | 143,44 |
| Итого | 59,80 | 100,00 | 353,80 | 100,00 | 294,00 | 0,00 | 591,64 |
На начало отчетного периода обязательства предприятия на 100% состояли из текущих, что являлось негативным фактом, свидетельствующим о нерациональной структуре баланса и о высоком риске потери финансовой устойчивости. В течение отчетного периода доля текущих обязательств снизилась на 42,4% с одновременным увеличением доли долгосрочных обязательств (также на 42,4%). Такая тенденция способствует снижению риска потери финансовой устойчивости. Привлечение долгосрочных кредитов для формирования имущества предприятия свидетельствует о продуманной финансовой стратегии предприятия. Положительный эффект при этом усиливается, если