Особенности бухгалтерского и налогового учета на малом предприятии
При этом схема записей на них за период будет иметь следующий вид:
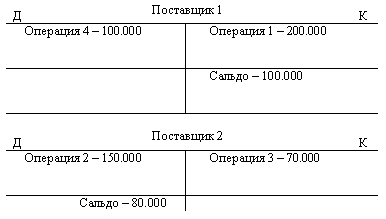
Рисунок 2.2.4
В отличие от договорных, обязательства, непосредственным основанием которых выступает закон, отражаются в бухгалтерском учете с момента их возникновения независимо от степени исполнения. Наиболее ярким примером отражаемых в бухгалтерском учете обязательств такого рода являются обязательства предприятия по уплате налогов и обязательства государства перед предприятием по возмещению (зачету) сумм налоговых платежей.
Таким образом, в бухгалтерском учете отражается сам факт возникновения обязательства, источником которого является налоговое законодательство, независимо от его (обязательства) исполнения.
Деликт является основанием возникновения обязательства только в том случае, когда деликтный ущерб подлежит возмещению лицом, его причинившим, или кем-либо за это лицо. При этом сумма обязательства определяется не размерами ущерба, а размером его возмещения.
Отсюда, обязательство, основанием которого является деликт, возникает с момента признания обязанности возместить деликтный ущерб либо нанесшим его лицом, либо судом на основании иска лица, которому был нанесен ущерб.
Так, например, утрата товарно-материальных ценностей по вине материально-ответственного лица, т.е. собственно факт деликта, отразится в бухгалтерском учете предприятия записью:
Дебет 94 «Недостачи и потери от порчи ценностей» / Кредит 41 «Товары» - на учетную стоимость ценностей.
Обязательство же материально-ответственного лица по возмещению ущерба должно быть отражено в учете с момента выражения им согласия на возмещение ущерба, либо присуждения его судом. На основании соответствующего документа в этом случае составляется запись:
Дебет 73/2 «Расчеты по возмещению материального ущерба» / Кредит 94 «Недостачи и потери от порчи ценностей» - на учетную стоимость утраченных ценностей или сумму, причитающуюся к получению.
Как было отмечено выше, сумма возмещения ущерба, как правило, отличается от его оценки в учетных ценах утраченного имущества. Так, если трудовой договор с нанесшим ущерб лицом не содержит условия о его полной материальной ответственности, возмещаемая сумма ущерба ограничится среднемесячным окладом работника. Если же с работником подписано соглашение о полной материальной ответственности, стоимость утраченных товаров по решению руководителя организации может быть взыскана, исходя из их продажных цен.
В первом случае разница между полной сумой ущерба и его возмещаемой величиной как убыток предприятия будет списана записью:
Дебет 91/2 «Прочие расходы» / Кредит 94 «Недостачи и потери от порчи ценностей»
Во втором случае на разницу между обязательством материально ответственного лица и суммой ущерба в оценке по учетной стоимости утраченных товаров составляется запись:
Дебет 73/2 «Расчеты по возмещению материального ущерба» / Кредит 91/1 «Прочие доходы»
Если с юридической точки зрения, отражаемые в бухгалтерском учете дебиторская и кредиторская задолженность представляют собой суммы обязательств по уплате денежных средств или передаче имущества (выполнению работ, оказанию услуг), то с экономической точки зрения, данные величины отражают объем, соответственно, предоставленного и полученного предприятием кредита.
С позиций экономики актив бухгалтерского баланса трактуется как средства производства, а пассив - как источник формирования этих средств. Любое отвлечение средств из оборота в пользу контрагентов на условиях их последующего возврата представляет собой предоставленный этим лицам кредит. Соответственно, любое получение от контрагентов средств на условиях их последующего возврата представляет собой кредит, который получило предприятие.
По завершении каждого месяца производится разноска по счетам бухгалтерского учета. По завершении разноски, подсчитывается сумма дебетового оборота по каждому счету, который должен быть равен дебетовому обороту, отраженному по данному счету в соответствующей ведомости.
Выявленные суммы по дебету каждого счета суммируются, и их общий итог должен быть равен общей сумме оборотов по кредиту счетов.
Дебетовые и кредитовые обороты по каждому применяемому счету переносятся в оборотную ведомость, в которой подсчитывается сальдо по каждому счету по состоянию на первое число месяца, следующего за отчетным.
Оборотная ведомость составляется на основании шахматной ведомости по форме № В-9 Приложение.
На основании заполненной оборотной ведомости бухгалтер малого предприятия составляет бухгалтерский баланс Форма №1 Приложение.
2.3 Учет финансовых результатов
Финансовый результат – это итог хозяйственной деятельности предприятия за отчетный период. Финансовый результат может выражаться в форме прибыли (превышения доходов над расходами) или в форме убытка (превышения расходов над доходами). Модель формирования и использования результата деятельности организации представлена на рисунке 1 (Приложение 1).
В современных условиях сводных (интегрирующий) показатель, характеризующий финансовый результат деятельности организации - валовая (балансовая) прибыль или убыток. Конечный результат деятельности предприятия - это балансовая прибыль или убыток, что представляет собой алгебраическую сумму полученных результатов от финансово-хозяйственной деятельности и прочих внереализационных операций.
Конечный финансовый результат - это прирост или уменьшение капитала организации в процессе финансово-хозяйственной деятельности за отчетный период, который выражается в форме общей прибыли или убытка.
Прибыль (убыток) отчетного периода определяется ежемесячно путем сопоставления всех доходов и расходов, принятых к учету. Если полученные доходы превышают произведенные в отчетном периоде расходы, то получена прибыль, иначе - убыток.
Основными источниками информации при анализе реализации продукции и прибыли являются накладные на отгрузку продукции, данные аналитического бухгалтерского учета по счету 90, 91 и 99, финансовой отчетности Форма № 2 «Отчет о прибылях и убытках», а также соответствующие таблицы плана экономического и социального развития предприятия.
Информация о доходах и расходах ООО «ВетКор» от торговой деятельности обобщается на балансовом счете 90 «Продажи». Этот счет предназначен и для определения финансового результата. В бухгалтерском учете доходы и расходы делят на:
доходы и расходы от обычных видов деятельности;
прочие доходы и расходы.
Для ООО «ВетКор» торговля — обычный вид деятельности. Доходом от торговой деятельности является товарооборот (без вычитаемых налогов, то есть НДС, акцизов). Расходами от торговой деятельности являются затраты на приобретение товаров (себестоимость товаров) и затраты, связанные с продажей товаров (расходы на продажу).
Структура доходов и расходов от торговой деятельности отражается на балансовом счете 90 «Продажи».
Счет 90 «Продажи» на конец месяца сальдо не имеет. По окончании месяца сравнивают дебетовый (Дт) и кредитовый (Кт) обороты. Если сальдо получается кредитовым, то это означает, что организация получила прибыль от торговой деятельности. На последнюю дату отчетного месяца делают проводку:
Дт 90 «Продажи», субсчет «Прибыль/убыток от продаж»
Кт 99 «Прибыли и убытки».
Доход от торговой деятельности в бухгалтерском учете признается при следующих условиях:
организация имеет право на получение этого дохода, вытекающее из конкретного договора или подтвержденное иным соответствующим образом;
сумма дохода может быть определена;
есть уверенность в том, что в результате конкретной операции произойдет увеличение экономических выгод организации;
право собственности (владения, пользования и распоряжения) на товар перешло от организации к покупателю;
расходы, которые произведены или будут произведены в связи с продажей товара, могут быть определены.
Расходы признаются в бухгалтерском учете при наличии следующих условий (ПБУ 10/99):
расход производится в соответствии с конкретным договором, требованием законодательных и нормативных актов, обычаями делового оборота;
сумма расходов может быть определена;
есть уверенность в том, что в результате конкретной операции произойдет уменьшение экономических выгод организации.
Доходы, отличные от доходов от обычных видов деятельности, считаются прочими поступлениями. В ООО «ВетКор» к прочим доходам относятся:
поступления, связанные с предоставлением за плату во временное пользование (временное владение и пользование) активов организации;
проценты, начисленные банком на остаток денежных средств на депозитном счете;
штрафы, пени, неустойки за нарушение условий договоров;
активы, полученные безвозмездно;
поступления в возмещение причиненных организации убытков;
прибыль прошлых лет, выявленная в отчетном году;
суммы кредиторской и депонентской задолженности, по которым истек срок давности;
суммы дооценки активов;
прочие внереализационные доходы.
С 2007 г. такие доходы отражаются на балансовом счете 91 «Прочие доходы и расходы», а не на счете 99 «Прибыли и убытки», как было ранее.
Расходы, отличные от расходов по обычным видам деятельности, являются прочими расходами. В ООО «ВетКор» к ним относятся:
расходы, связанные с предоставлением за плату (во временное пользование) активов организации;
расходы, связанные с продажей, выбытием и прочим списанием основных средств и иных активов, отличных от денежных средств (кроме иностранной валюты), товаров, продукции;
проценты, уплачиваемые организацией за предоставление ей в пользование денежных средств (кредитов, займов);
расходы, связанные с оплатой услуг, оказываемых кредитными организациями;
прочие операционные расходы, например за бухгалтерские услуги;
штрафы, пени, неустойки за нарушение условий договоров (принимаются к бухгалтерскому учету в суммах, присужденных судом или признанных должником);
возмещение причиненных организацией убытков;
убытки прошлых лет, признанные в отчетном году;
суммы дебиторской задолженности, по которой истек срок исковой давности;
суммы долгов, нереальных для взыскания;
суммы уценки активов;
перечисление средств, связанных с благотворительной деятельностью;
С 2007 г. такие расходы отражаются на балансовом счете 91 «Прочие доходы и расходы», а не на счете 99 «Прибыли и убытки», как было ранее.
Информация о прочих доходах и расходах собирается на балансовом счете 91 «Прочие доходы и расходы». Счет 91 «Прочие доходы и расходы» также не имеет сальдо на конец отчетного месяца.
По окончании месяца сравнивают дебетовый и кредитовый обороты. Если сальдо получается кредитовым, то на последнюю дату отчетного месяца бухгалтер делает проводку:
Дт 91 «Прочие доходы и расходы», субсчет 9
кт 99 «Прибыли и убытки» — отражена прибыль от прочих операций.
Если сальдо получается дебетовым, то на последнюю дату отчетного месяца делают проводку:
Дт 99 «Прибыли и убытки»
Кт 91 «Прочие доходы и расходы», субсчет 9 — отражен убыток по прочим операциям.
Сальдо по счету 99 «Прибыли и убытки» на конец отчетного периода дает информацию о финансовых результатах работы организации за отчетный период. Кредитовое сальдо по счету означает прибыль, а дебетовое — убыток.
По окончании отчетного года все субсчета, открытые к счетам 90 «Продажи» и 91 «Прочие доходы и расходы», закрывают внутренними записями на субсчета 90-9 и 91-9 соответственно.
Закрытие субсчетов к счету 90 и 91 в ООО «ВетКор» производится следующим способом:
| Дебет | Кредит | Сумма за отчетный год |
| 90-1 | 90-9 | Выручка от продаж |
| 90-9 | 90-2 | Себестоимость проданного товара Расходы на продажу |
| 91-1 | 91-9 | Прочие доходы |
| 91-9 | 91-2 | Прочие расходы |
Таким образом, на начало следующего года входящие остатки на счетах 90 «Продажи» и 91 «Прочие доходы и расходы» по всем субсчетам равны нулю.
Для обобщения информации о формировании конечного финансового результата деятельности ООО «ВетКор» предназначен синтетический счет 99 «Прибыли и убытки». По отношению к балансу счет является активно-пассивным. По кредиту отражают суммы полученной прибыли, по дебету – убытки. На основе сопоставления дебетового и кредитового оборотов за отчетный период выводят финансовый результат деятельности предприятия – чистую прибыль или чистый убыток.
Учет финансовых результатов на счете 99 ведут в разрезе трех источников: финансовые результаты от обычных видов деятельности; финансовые результаты от прочих доходов и расходов; финансовые результаты от внереализационных доходов и расходов.
В течение отчетного года указанные доходы и потери на счете 99 накапливаются нарастающим итогом с начала года (по кумулятивному принципу). При этом составляются следующие проводки:
| Дт | Кт | Наименование операции |
| 90 | 99 | списана прибыль от продаж на финансовый результат отчетного года |
| 99 | 90 | списан убыток от продаж на финансовый результат отчетного года |
| 91 | 99 | отнесены прочие доходы на финансовый результат отчетного года |
| 99 | 91 | отнесены прочие расходы на финансовый результат отчетного года |
По окончанию отчетного года при составлении годовой бухгалтерской отчетности счет 99 «Прибыли и убытки» закрывается. При этом записью 31 декабря в Журнале операций делается заключительная проводка: сумма чистой прибыли списывается со счета 99 – Дт 99 - Кт 84 «Нераспределенная прибыль»; при наличии на счете 99 убытка он списывается следующей записью Дт 84 – Кт 99. После этого счет 99 закрывается и в балансе на 1 января следующего года сальдо не имеет.
Счет 84 «Нераспределенная прибыль (непокрытый убыток)» предназначен для обобщения информации прошлых лет. Этот результат оформляется 31 декабря по реформации баланса. К счету открывают следующие субсчета:
84.1 Прибыль, подлежащая распределению
84.2 Нераспределенная прибыль
84.3 Непокрытый убыток
Чистая прибыль может быть использована на расширение предприятия (для этого производится накапливание нераспределенной прибыли на 84.2)
| Дт | Кт | Наименование операции |
| 84.1 | 84.2 | по решению часть прибыли не распределяется |
| 84.1 | 84.3 | покрытие убытков прошлых лет |
малый предпринимательство налоговый учет
Аналитический учет по счету 84 «Нераспределенная прибыль (непокрытый убыток)» строится по направлениям использования средств распределения прибыли и покрытия убытка.
В конце каждого месяца составляется Ведомость учета реализации по счету 90 «Продажи». Ежеквартально на основе данных документов заполняется «Отчет о прибылях и убытках» (форма № 2) Приложение. Порядок заполнения строк формы следующий:
По строке 010 показывается выручка (нетто) от продажи готовой продукции, товаров, работ, услуг, учитываемая на счете 90 «Продажи» (за минусом НДС, акцизов и аналогичных обязательных платежей). В ООО «ВетКор» по этой строке в 2009 году показана сумма 108145 тыс. руб. (К-т счета 90.1 «Выручка»).
Графа 4 (показатели за аналогичный период предыдущего года) отчета заполняется на основе данных графы 3 (показатели за отчетный период) отчета за предыдущий год.
По статье «Себестоимость реализации товаров, продукции, работ, услуг» (строка 020) отражаются затраты, связанные с приобретением продукции для перепродажи.
В отчете о прибылях и убытках строка 020 заполняется следующим образом: 91282тыс. руб.
По статье «Валовая прибыль» (строка 029) отражается разница между показателями строк 010 и 020 по торговым операциям: 16863тыс. руб. (108145тыс. руб. – 91282тыс. руб.).
По статье «Коммерческие расходы» (строка 030) ООО «ВетКор» отражает затраты по реализации (учитываемые на счете 44 «Расходы на продажу» и относящиеся к реализованной продукции (работам, услугам): 8975тыс.руб.
По статье «Управленческие расходы» (строка 040) отражаются суммы, учтенные на счете 26 «Общехозяйственные расходы», в том случае, если учетной политикой предприятия установлено, что указанные суммы при формировании себестоимости выпускаемой продукции (работ, услуг) и определении финансовых результатов списываются с кредита счета 26 непосредственно на дебет счета 90 «Продажи». ООО «ВетКор» отражает расходы по сдаче в аренду нежилых помещений. Поэтому в отчете о прибылях и убытках управленческие расходы по строке 040 находят свое отражение. В отчете о прибылях и убытках строка 020 заполняется следующим образом:
По строке 050 показывается прибыль (или убыток) от продаж:
16863 тыс. руб. – 8975тыс. руб. – 4832 тыс.руб.= 3056 тыс. руб. (строки 029 – 030 - 040)
Прочие доходы и расходы в отчете о прибылях и убытках отражены по строкам 090 и 100. В составе прочих доходов (строка 090) и прочих расходов (строка 100) отражаются суммы учитываемые на счете 91 «Прочие доходы и расходы».
В строке 090 отражается кредитовый оборот счета 91- 1 «Прочие доходы» - 20601тыс.руб., по строке 100 отражается дебетовый оборот счета 91- 2 «Прочие расходы» - 17387 тыс.руб.
По статье «Прочие расходы» (строка 100) так же показываются убытки прошлых лет, выявленные в отчетном году (по оборотам по счету 99 «Прибыли и убытки»).
По строке 140 показывается прибыль (или убыток) до налогообложения:
3056 тыс. руб. + 20601 тыс. руб. – 17387 тыс.руб. = 6270 тыс. руб. (прибыль) (строки 050 + 090 – 100).
По статье «Налог на прибыль и иные аналогичные обязательные платежи» (строка 150) показывается отраженная в бухгалтерском учете сумма налога на прибыль, исчисленная организацией в соответствии с порядком, установленным законодательством Российской Федерации, подлежащая перечислению в бюджет. Так как ООО «ВетКор» находится на специальном режиме налогообложения и освобождается от налога на прибыль, то в строке 150 ставится прочерк.
Сумму ЕНВД, а также единого налога по УСН в Отчете о прибылях и убытках нужно показать после строки «Текущий налог на прибыль» по свободной строке 160 – 5966 тыс.руб.
По строке 190 указывается чистая прибыль (убыток) отчетного периода (показатель строки 140 - 160) – 304 тыс.руб.
Подводя итог всему написанному выше можно сделать вывод о том, экономическое состояние ООО «ВетКор» устойчивое, но в целях повышения прибыльности предприятия предлагается рассмотреть следующие резервы увеличения балансовой прибыли.
1. Снижение себестоимости в части материальных затрат - основной путь увеличения прибыли от реализации продукции.
2. Так же резервом увеличения балансовой прибыли может быть прибыль, полученная от реализации основных фондов и иного имущества предприятия. Если раньше операции, связанные с выбытием основных фондов, не оказывали заметного влияния на финансовые результаты, то теперь, когда предприятия вправе распоряжаться своим имуществом, имеет смысл освободиться от излишнего и не установленного оборудования, предварительно взвесив, что выгоднее – продать его или сдать в аренду.
3. Другие операции, например безвозмездная передача основных средств предприятию, не относятся на балансовую прибыль, а возмещаются из чистой прибыли, предназначенной на накопление.
4. Необходимо уделить внимание также таким факторам, как: снижение материалоемкости и трудоемкости; внедрение новых технологий и оборудования; усовершенствование организационной структуры предприятия, снижение трудовых затрат; повышение качества продукции и оптимизация ассортимента; увеличение оборачиваемости оборотных средств.
ГЛАВА 3. ДЕЙСТВУЮЩАЯ ПРАКТИКА НАЛОГООБЛОЖЕНИЯ ООО «ВЕТКОР»
3.1 Налоговый учет при применении упрощенной системы налогообложения
С 01 января 2003 года вступила в силу Глава 26.2 НК РФ. Она устанавливает новые правила применения упрощенной системы налогообложения (УСНО).
В новой редакции гл.26.2 НК РФ решаются налоговые проблемы малого бизнеса. За основу при подготовке гл. 26.2 «Упрощенная система налогообложения» был взят утративший силу Федеральный закон № 222 – ФЗ «Об упрощенной системе налогообложения, учета и отчетности субъектов малого предпринимательства». Сохранилась добровольность перехода. Преимущество этого налога заключается в том, что он заменяет одним единым налогом уплату основных налогов.
Краткая характеристика применения упрощенной системы налогообложения представлена в таблице 3.1.1. Приложения.
Упрощенная система налогообложения организациями и индивидуальными предпринимателями применяется наряду с общей системой налогообложения, предусмотренной законодательством РФ о налогах и сборах.
Для этого нужно подать в период с 1 октября по 30 ноября года, предшествующего году, начиная с которого налогоплательщик хочет перейти на упрощенную систему, в налоговый орган по месту нахождения, заявление. При этом организации в заявлении указывают размер доходов за 9 месяцев, который не должен превышать 45 млн. рублей (без учета НДС). Величина предельного размера доходов организации, ограничивающая право перейти на упрощенную систему налогообложения, подлежит индексации на коэффициент-дефлятор, устанавливаемый ежегодно на каждый следующий календарный год и учитывающий изменение потребительских цен на товары (работы, услуги) в Российской Федерации за предыдущий календарный год, а также на коэффициенты - дефляторы, которые применялись ранее. Коэффициент - дефлятор определяется и подлежит официальному опубликованию в порядке, установленном Правительством Российской Федерации (см. таблица 3.1.2 Приложение).
Для целей применения главы 26.2 части второй Налогового кодекса Российской Федерации величина предельного размера доходов организации, ограничивающая право организации перейти на упрощенную систему налогообложения, применяется с 1 октября 2012 года по 31 декабря 2013 года включительно в размере, который с учетом индексации действовал в 2009 году, величина предельного размера доходов налогоплательщика, ограничивающая право налогоплательщика на применение упрощенной системы налогообложения, применяется с 1 января 2013 года по 31 декабря 2013 года включительно в размере, который с учетом индексации действовал в 2009 году (см. таблица 3.1.3 Приложение).
Применение упрощенной системы налогообложения, предусмотренной главой 26.2 Налогового кодекса РФ, подразумевает замену единым налогом целого ряда налогов.
Уплата страховых взносов на обязательное пенсионное страхование регулируется Федеральным законом от 15.12.01 № 167-ФЗ «Об обязательном пенсионном страховании в РФ», а взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний – Федеральным законом от 24.07.98 № 125-ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний».
Уплата страховых взносов на обязательное пенсионное страхование производится в соответствии с законодательством РФ, а иные налоги (таможенные пошлины, государственные пошлины, лицензионные сборы и т.п.) уплачиваются, в соответствии с общим режимом налогообложения.
Сохраняется порядок ведения кассовых операций, предоставление статистической отчетности, также организации и предприниматели не освобождаются от исполнения обязанностей налоговых агентов.
В целях увеличения прибыли, на собрании учредителей общества было принято решение о внесении нового вида экономической деятельности (код по ОКВЭД - 70.20 «Сдача внаем собственного недвижимого имущества») который предполагает общий режим налогообложения.
В ноябре 2005 года ООО «ВетКор» было подано «Заявление о переходе на упрощенную систему налогообложения» по форме 26.2-1. Рассмотрев заявление и руководствуясь положениями статей 346.12 и 346.13 главы 26.2. НК РФ, Межрайонная ИФНС России №5 по Сахалинской области выдало Уведомление о возможности применения упрощенной системы налогообложения с объектом налогообложения – «доходы» (Приложение). С первого января 2006 года, ООО «ВетКор» перешло на упрощенную систему налогообложения.
Все доходы определяются кассовым методом. Датой получения доходов признается день поступления средств на счета в банках и (или) в кассу, получения иного имущества и (или) имущественных прав.
Доходы могут быть выражены не только в рублях, но и в иностранной валюте (или в условных единицах). В этом случае, валюта пересчитывается в рубли по курсу Банка России, установленному на дату, когда были получены доходы.
Во избежание возможных разногласий с налоговыми органами в ООО «ВетКор» ведется раздельный учет доходов по основным видам деятельности, не попадающим под УСН и доходов от сдачи в наем собственных нежилых помещений. Порядок расчета выручки от реализации должен соответствовать порядку предусмотренному статье 249 и статьей 250 НК РФ.
Датой получения доходов ООО «ВетКор» признается день поступления средств на счета в банках и в кассу, получение иного имущества (работ, услуг) и имущественных прав – это значит, что в отличие от общей системы налогообложения при упрощенной системе используется только кассовый метод определения доходов.
При определении налоговой базы, доходы определяются нарастающим итогом с начала налогового периода.
Сумма налога (квартальных авансовых платежей по налогу), исчисленная за налоговый (отчетный) период, уменьшается налогоплательщиками, у которых объектом налогообложения являются доходы, на сумму страховых взносов на обязательное пенсионное страхование за этот же период. При этом сумма налога не может быть уменьшена более чем на 50%.
В ООО «ВетКор» объектом налогообложения являются доходы, налоговая ставка устанавливается в размере 6 %.
Налогоплательщики обязаны вести налоговый учет показателей своей деятельности, необходимых для исчисления налоговой базы и суммы налога, на основании книги учета доходов и расходов. Форма этой книги утверждается Министерством РФ по налогам и сборам по согласованию с Министерством финансов РФ.
Форма книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих УСН, и порядок отражения хозяйственных операций в книге учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих УСН, утверждены Приказом №БГ-3-22/606. Форма книги и порядок отражения в ней хозяйственных операций ООО «ВетКор» приведена в Приложении.
Регистрация книги учета доходов и расходов в налоговых органах главой 26.2 НК РФ не предусмотрена, однако в Приказе МНС РФ такая обязанность установлена. До начала ведения книги она должна быть прошнурована и пронумерована. На последней странице пронумерованной и прошнурованной налогоплательщиком Книги учета доходов и расходов указывается число содержащихся в ней страниц, которое подтверждается подписью руководителя организации (индивидуального предпринимателя) и печатью организации (индивидуального предпринимателя - при ее наличии), а также заверяется подписью должностного лица налогового органа и скрепляется печатью. Кроме того, подпись должностного лица налогового органа должна быть и на титульном листе книги.
Налоговый учет призван обеспечить формирование необходимых для целей исчисления единого налога показателей, он схематично показан на Рисунке 3.1. приложение.
Основанием для отражения операций в налоговом учете служат первичные документы, дата и номер которых должны быть отражены в соответствующей графе Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения. Под первичными документами понимаются оправдательные документы, которыми оформляются хозяйственные операции.
Согласно статье 346.21 НКРФ, налогоплательщик самостоятельно исчисляет и уплачивает налог в бюджет. Определяется сумма налога по итогам налогового периода - календарного года.
По итогам каждого отчетного периода бухгалтер ООО «ВетКор» исчисляет сумму авансового платежа по налогу, исходя из ставки налога в размере 6% и фактически полученных доходов, рассчитанных нарастающем итогом с начала налогового периода окончания соответственно первого квартала, полугодия, девяти месяцев с учетом ранее исчисленных сумм авансовых платежей по налогу. Сумма налога (авансовых платежей по налогу), исчисленная за налоговый (отчетный) период, уменьшается указанными налогоплательщиками на сумму страховых взносов на обязательное пенсионное страхование, обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, обязательное медицинское страхование, обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний, уплаченных (в пределах исчисленных сумм) за этот же период времени в соответствии с законодательством Российской Федерации, а также на сумму выплаченных работникам пособий по временной нетрудоспособности. При этом сумма налога (авансовых платежей по налогу) не может быть уменьшена более чем на 50%.
Расчет уплаты ООО «ВетКор» авансовых платежей по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения в период 2009 года представлен в таблице 3.1.1.
Таблица 3.1.1 – Расчет уплаты авансовых платежей по налогу, уплачиваемому в связи с применением УСН за 2009г.
| Период | Сумма дохода, тыс. руб. | Сумма уплаченных страховых взносов, б/л, тыс. руб. | Сумма платежа по налогу, тыс. руб. | Период | Сумма дохода, тыс.руб. | Сумма уплаченных страховых взносов, б/л, тыс. руб. | Сумма платежа по налогу, тыс. руб. |
| Январь | 1 725 | 35,6 | Июль | 1 828 | 43,3 | ||
| Февраль | 1 622 | 40,3 | Август | 1 706 | 37,5 | ||
| Март | 1 842 | 45,6 | Сентябрь | 1 698 | 40,6 | ||
| Итого за I кв. | 5 189 | 121,5 | 189,84 | Итого за 9 мес. | 15 685 | 350,5 | 590,6 |
| Апрель | 1 711 | 28,9 | Октябрь | 1 800 | 29,5 | ||
| Май | 1 698 | 41,2 | Ноябрь | 1 504 | 33,3 | ||
| Июнь | 1 855 | 37,5 | Декабрь | 1 612 | 49,1 | ||
| Итого за I полугодие | 10 453 | 229,1 | 398,08 | Итого за год | 20 601 | 462,4 | 773,66 |
Уплачиваются авансовые платежи не позднее 25-го числа месяца, следующего за кварталом. Суммы налога зачисляются на счета органов Федерального казначейства для их последующего распределения в бюджеты всех уровней и бюджеты государственных внебюджетных фондов в соответствии с бюджетным законодательством РФ.
Бухгалтером ООО «ВетКор» в 2009году были произведены следующие платежи в бюджет:
1) 10.04.2009 Платежное поручение № 45 на сумму 190 тыс.руб.;
КБК 18210501010 011000110 - Налог, взимаемый с налогоплательщиков, выбравших в качестве объекта налогообложения доходы;
Назначение платежа: Авансовый платеж по УСН за первый квартал 2009года;
2) 10.07.2009 Платежное поручение № 112 на сумму 208 тыс.руб.;
КБК 18210501010 011000110 - Налог, взимаемый с налогоплательщиков, выбравших в качестве объекта налогообложения доходы;
Назначение платежа: Авансовый платеж по УСН за второй квартал 2009года;
3) 11.10.2009 Платежное поручение № 189 на сумму 193 тыс.руб.;
КБК 18210501010 011000110 - Налог, взимаемый с налогоплательщиков, выбравших в качестве объекта налогообложения доходы;
Назначение платежа: Авансовый платеж по УСН за третий квартал 2009года;
Окончательный расчет делается в декларации за год. Декларация представляется в налоговую инспекцию не позднее 31 марта следующего года. Разницу между суммой налога за год и квартальными авансовыми платежами перечисляют в бюджет тоже не позднее 31 марта следующего года.
4) 10.04.2010 Платежное поручение № 251 на сумму 183 тыс.руб.;
КБК 18210501010 011000110 - Налог, взимаемый с налогоплательщиков, выбравших в качестве объекта налогообложения доходы;
Назначение платежа: Платеж по УСН за 2009год;
Образец заполнения налоговой декларации по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, представлен в Приложении.
Составляя декларацию по единому налогу, бухгалтер ООО «ВетКор» заполняет Раздел 2. За 2009 год предприятие получило доходы, которые признаются объектом налогообложения. Они отражены в Книге учета доходов и расходов в размере 20 601 тыс. руб. Отражаем эту величину по строкам 210 и 240 раздела 2. Сумма единого налога составила 1 236 тыс. руб. (20 601 тыс. руб. х 6 %). Отражается данная сумма строке 260. За отчетный период бухгалтер ООО «ВетКор» перечислил взносы на обязательное пенсионное страхование в виде фиксированного платежа и выплатил пособий по временной нетрудоспособности в указанном периоде на общую сумму 462 тыс. руб. Уменьшать единый налог будет сумма страховых взносов и пособий, которая не больше половины этого налога. Рассчитывается она следующим образом. Сумма единого налога, рассчитанная за 2009 года, равна 1 236 тыс. руб. Максимальная величина, на которую можно уменьшить начисленный платеж, составляет 618 тыс. руб. (1 236 тыс. руб. х 50%). Сравним сумму уплаченных страховых взносов и пособий и максимальную сумму, на которую можно уменьшить налог. Размер уплаченных страховых взносов и больничных меньше, значит, единый налог, который подлежит уплате в бюджет, можно уменьшить на всю сумму 462 тыс. руб. (строка 280).
Таким образом, сумма единого налога, подлежащая уплате за 2009 год, составит:
1 236 тыс. руб. – 462