Валютное регулирование
Валютные ограничения — это совокупность регулятивных мероприятий, которые предусматривают установление законодательных или нормативных правил относительно запрета, лимитирования и регламентации операций резидентов и нерезидентов с валютой и валютными ценностями [12, c.118].
Валютные ограничения - один из важнейших инструментов реализации валютной политики государства. Его ключевой задачей являются формирование правового поля реализации субъектами валютного рынка валютных операций прежде всего путем регламентирования порядка их осуществления через систему законодательных и нормативных актов.
В Украине основными законодательными актами, которые регламентируют деятельность валютного рынка и валютные операции экономических агентов, являются прежде всего Декрет Кабинета Министров Украины «О системе валютного регулирования и валютного контроля», а также законы Украины «О Национальном банке Украины», «О банках и банковской деятельности», «О внешнеэкономической деятельности», «О порядке осуществления расчетов в иностранной валюте», кроме того, нормативную базу, которая формирует систему валютных ограничений, образовывает совокупность соответствующих постановлений Национального банка Украины [2, c.12].
Кроме формирования правового поля для организации операций резидентов и нерезидентов с валютными ценностями на территории страны, важными задачами валютных ограничений являются: 1) поддержание обменного курса национальной валюты на заданном уровне; 2) выравнивание платежного баланса; 3) увеличение объемов официальных золотовалютных резервов. Реализация этих задач предусматривает усиление административного влияния государства в лице центрального банка на порядок осуществления тех или других валютных операций путем лимитирования возможностей их осуществления субъектами рынка. Потребность в таких мероприятиях может быть обусловлена неэффективностью или недейственностью традиционных экономических инструментов реализации валютной политики Центробанка в случае нарушения нормального хода экономических процессов (например, в периоды валютных кризисов, возникновение значительного диспаритета во внешней торговле, рост объемов внешней задолженности и т.п.).
Регламентация отдельных видов операций с валютными ценностями на внутреннем валютном рынке страны может осуществляться по таким основным направлениям:
1) определение порядка использования иностранной валюты на территории страны, которая предусматривает, как правило, внедрение разного рода ограничений на использование иностранной валюты как средства расчетов и платежей;
2) регулирование сроков осуществления платежей по экспортным и импортным операциям, которое может стать рычагом влияния на величину валютных потоков, поступающих и вывозящих из страны;
3) установление требований относительно обязательной продажи всей или части валютной выручки экспортеров-резидентов на внутреннем валютном рынке страны;
4) ограничение прав физических лиц или субъектов хозяйствования владеть и распоряжаться иностранной валютой (вводится большей частью при условиях установления валютной монополии государства на внешнеэкономическую деятельность);
5) внедрение ограничений на получение резидентами внешних кредитов;
6) регулирование вывоза капиталов за границу, а также репатриации прибылей отечественными экспортерами и зарубежными инвесторами;
7) ограничение прав банков на осуществление срочных (форвардных, фьючерсных, опционных) операций по приобретению валюты, которая служит средством предотвращения спекулятивного давления на динамику обменного курса национальной валюты;
8) определение порядка осуществления зарубежных инвестиций резидентами и условий инвестирования капиталов внутри страны зарубежными инвесторами;
9) регламентация способов использования валютных счетов в уполномоченных банках, а также порядка открытия резидентами счетов в банковских учреждениях за границей.
Конкретный перечень и объем внедряемых валютных ограничений зависят от экономической ситуации в стране, развития внешнеэкономической сферы, степени интегрированности национальной экономики в мировую экономическую систему, стабильности ситуации на внутреннем валютном рынке страны. Соответственно этим моментам направленность валютных ограничений, внедряемых правительством и центральным банком страны, может изменяться от более жесткой к более либеральной форме регламентации операций с валютными ценностями, и наоборот.
В международной сфере экономических отношений валютные ограничения могут использоваться как инструмент структурной валютной политики. В этом случае валютные ограничения могут приобретать форму валютной блокады.
Валютная блокада — это система экономических санкций в форме валютных ограничений, которые накладываются одной страной или группой стран на другую страну, с целью препятствования использованию ею своих валютных ценностей ради реализации определенных экономических или политических требований. Процесс реализации валютной блокады может осуществляться в таких основных формах: 1) замораживание валютных ценностей данной страны, которые сохраняются в иностранных банках через лишение владельцев счетов права свободно распоряжаться средствами на них; 2) прекращение иностранной помощи правительства данной страны; 3) внедрение запрета национальным компаниям относительно реализации инвестиционных проектов на территории страны, которая является объектом валютной блокады; 4) отказ в предоставлении кредитов, в том числе и кредитов международных валютно-кредитных организаций [16, c.493].
Раздел 2. Анализ валютно-курсовой политики Украины за 2004-2007 годы
2.1 Стабилизационные эффекты валютно-курсовой политики Украины
Уже третий год подряд официальный курс гривны к доллару США равняется 5,05. Это может формировать упрощенное представление о курсовой динамике украинской валюты. На самом деле же через постоянную динамику стоимости американского доллара относительно других мировых валют соответствующие изменения наблюдаются и в курсе гривны. Так, с начала 2006 года гривна обесценилась относительно евро на 15,1 %, а относительно русского рубля — на 12,2 % (по состоянию на 1 сентября 2007 года), хотя при этом ее официальный курс относительно доллара США оставался неизменным (рис. 2.1.1)
А в целом, если принять во внимание взвешенную корзину валют 21-ой страны, которые имеют теснейшие торговые отношения с Украиной, номинальный эффективный обменный курс (НЭОК) гривны после ее 2, 7-процентной ревальвации 21 апреля 2005 года снизился на 8 %. При этом НЭОК гривны постоянно колебался: если в 2005 году его прирост составлял 11,4%, то в следующем, 2006-м, он снизился на 8,2%, а на протяжении января-августа текущего года - еще на 3,8 %.
Стоит вопрос относительно целесообразности удержания неизменного официального курса гривны относительно доллара США, которое наблюдается начиная с июля 2005 года. При рассмотрении этого вопроса следует учитывать, что в Украине американский доллар исторически доминирует в структуре не только валютных расчетов (как официальных, так и неформальных), а и частных сбережений [17, c.112].
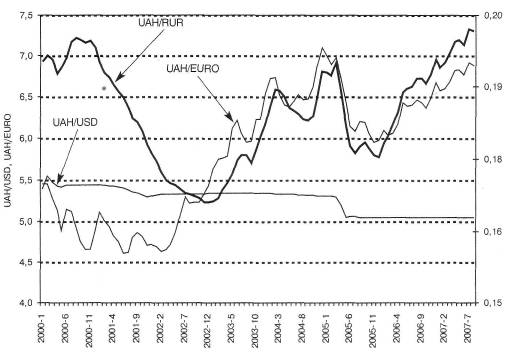
Рис. 2.1.1. Динамика официального курса гривны к доллару США, евро и российского рубля, 2000-2007 годы
Например, согласно статистике платежного баланса в 2005-2006 годах средний вес доллара в расчетах по разным операциям текущего счета колебался от 72 % до 78 % против 9-20 % и 6-12 %, что приходились на долю евро и русского рубля соответственно (табл. 2.1.1).
Таблица 2.1.1.
Валютная структура расчетов по операциям текущего счета платежного баланса Украины, 2005—2006 годы
| Статьи платежного баланса | Доллар США | Российский рубль | Евро | Гривна | Другие валюты | |||||
| 2005 | 2006 | 2005 | 2006 | 2005 | 2006 | 2005 | 2006 | 2005 | 2006 | |
|
Текущий счет —поступление — выплаты |
78,4 74,0 |
77,8 71,9 |
12,0 6,3 |
11,1 6,6 |
8,6 18,1 |
10,0 19,9 |
0,4 0,4 |
0,5 0,4 |
0,6 1,2 |
0,6 1,2 |
|
Товары и услуги —поступление — выплаты |
78,6 73,6 |
77,5 70,8 |
12,9 6,6 |
12,0 7,0 |
7,7 18,4 |
9,6 20,6 |
0,4 0,4 |
0,5 0,4 |
0,4 1,0 |
0,4 1,2 |
Указанное обстоятельство дает возможность предположить, что приблизительно такое соотношение имеет место и в структуре частных сбережений иностранной валюты. В связи с этим показательно, что текущее обесценение гривны относительно евро фактически не сопровождается публичной реакцией ни предпринимателей, ни населения. Этот факт выразительно диссонирует с тем социальным ажиотажем, который был спровоцирован в позапрошлом году ревальвацией гривны. Чрезвычайно показательно, что амплитуда последней была намного меньшей, чем текущие темпы обесценения гривны относительно европейских валют. Но еще более симптоматически то, что в 2005 году состоялось укрепление национальной валюты.
Таким образом, одинаковые курсовые изменения американского доллара и, например, британского фунта имеют в украинской экономике довольно разные стоимостный и структурный эффекты. Именно поэтому национальные регуляторы дифференцируют уровень внимания к колебаниям разных иностранных валют.
Относительно неизменности официального курса гривны к доллару США следует заметить, что в этом вопросе необходимо учитывать специфику условий, в которых находилась отечественная экономика в течение последних трех лет. В частности, высокую экономическую неопределенность, которая возникла из-за внутриполитической напряженности и обострения "энергетических" отношений с Россией. При этом практически любое ухудшение рыночных ожиданий отмечалось заметным повышением спроса на иностранную денежную наличность с одновременным ослаблением гривны относительно доллара США (рис. 2.1.2).
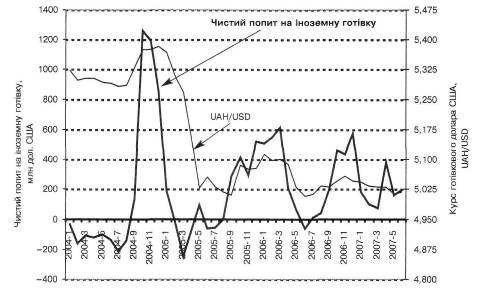
Рис.
2.1.2. Чистый спрос
на иностранную
денежную наличность
и рыночный курс
наличного
доллара США
в Украине, 2004-2007
годы
Как видим, валютные колебания были особенно значительными во время проведения первого этапа президентских выборов. Если к сентябрю 2004 года в Украине явным образом доминировало предложение иностранной денежной наличности, чистые объемы которой ежемесячно достигали 100-200 млн долл. США (в эквиваленте), то уже в октябре чистый спрос на иностранную денежную наличность превысил 1200 млн долл. США. В ноябре он равнялся 1200, а в декабре - 850 млн долл. США. Соответствующим образом подскочил и курс наличного доллара: от 5,29 грн в августе до 5,38 грн в декабре. Обесценение гривны было бы еще большим, если бы не интенсивные интервенции Национального банка и введение им срочных ограничений на снятие средств с банковских счетов [6, c.34].
Следующий всплеск спроса на наличную иностранную валюту наблюдался в сентябре-октябре 2005 года (280-410 млн долл. США), во время кризиса во властной коалиции, отставки правительства и формирования его нового состава. В декабре того же года чистый спрос на наличную валюту превысил 520 млн долл. США, а в марте 2006-го - уже 610 млн долл. Показательно, что именно в эти месяцы максимально заострился конфликт в правящей коалиции, Россия начала повышать цены на газ, который экспортируется в Украину, а в последней состоялись предвыборные гонки и выборы в парламент. При этом цена наличного доллара снова выросла - от 5 грн в сентябре 2005 года до 5,11 грн в течении 2006-го. Со своей стороны, Нацбанк был вынужден активно поддерживать курс гривны, повышая предложение иностранной валюты на межбанковском рынке (январь-март 2006 года).
Рост чистого спроса на иностранную денежную наличность состоялся снова в сентябре-декабре 2006 года (до 460-570 млн долл. США) и совпал с развертыванием конфликта между президентской и правительственной ветвями власти, отставкой двух оппозиционных министров (внутренних и иностранных дел) и увеличением отрицательных ожиданий на фоне непрозрачных и напряженных переговоров с Российской Федерацией относительно объемов и цены поставок газа в 2007 году.
В конце концов, последний более или менее значительный всплеск спроса на иностранную наличную валюту наблюдался в апреле текущего года (380 млн долл. США), после заявления о роспуске парламента и проведения внеочередных выборов [22, c.57].
Характерно, что все указанные колебания на валютном рынке происходили при условии довольно положительной динамики платежного баланса: хотя в 2006 году чистый экспорт товаров и услуг и вошел в зону отрицательных значений, они практически полностью компенсировались поступлениями от прямых иностранных инвестиций. А по другим статьям платежного баланса, в частности внешними заимствованиями, объективных внешних факторов для обесценения гривны фактически не было.
Если бы при таких условиях Национальный банк предоставил валютному курсу гривны большей гибкости, он не нивелировал бы, а лишь ухудшил отрицательные рыночные ожидания, которые в течение последних трех лет находились в постоянном напряжении через циклическое обострение внутренних и внешних политических противостояний. Оценить возможную эффективность советов по внедрению в то время более гибкого курсообразования довольно тяжело. Прежде всего из-за того, что они фактически предусматривали не стабилизацию, а целенаправленное расшатывание не только валютного рынка, а и всей макроэкономической среды страны.
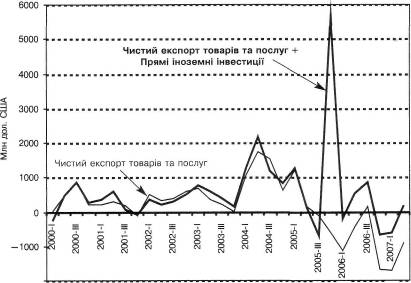
Рис.
2.1.3. Украина: динамика
чистого экспорта
товаров и услуг
и прямых иностранных
инвестиций,
2000-2007 года
В частности, ситуативное, спровоцированное полуажиотажными ожиданиями обесценения гривны вызвало бы искусственное уменьшение ее НЭОК, что неизбежно ускорило бы инфляцию - в секторе как частного потребления, так и оптового производства. Такой вывод базируется не только на общеэкономических соображениях, а и на статистических сопоставлениях, согласно которым в Украине четко прослеживается обратно пропорциональная взаимосвязь между динамикой номинального курса гривны и инфляцией. На рис. 2.1.4 последняя представлена изменениями индекса оптовых цен производителей промышленности (ИЦП), которые с определенным лагом отображаются в динамике индекса потребительских цен (ИПЦ) (рис. 2.1.5).
Показательно, что необходимость нивелирования трехлетних рыночных возмущений, спровоцированных политической и энергетической неопределенностью, заставила Национальный банк обратиться к курсовой поддержке гривны не только через валютные интервенции, а и стерилизационные операции. Так, в прошлом году их объем составлял 6,8 млрд грн, а в январе-сентябре текущего года - 58,7 млрд грн.
При этом, если в прошлом году прямые эффекты курсовой политики ощущались прежде всего в замедлении ценовой динамики, то в 2007-м они проявились преимущественно в поддержке экономической динамики. На протяжении января-сентября текущего года объем валютных интервенций Национального банка, значительная часть которых поступила в форме внешних кредитов и займов, превысил 6,9 млрд долл. США. Большая курсовая гибкость при этих условиях провоцировала бы номинальное и реальное усиление гривны, которое, с одной стороны, формировала бы курсовые преимущества иностранным производителям, а со второй – увеличивала бы внешние заимствования, ускоряя накопление внешнего долга страны, объем которого с начала 2005 года и без того удвоился: состоянием на 1 июля 2007 года он составлял 65,4 млрд долл. США против 30,6 млрд долл. в 2005-м.
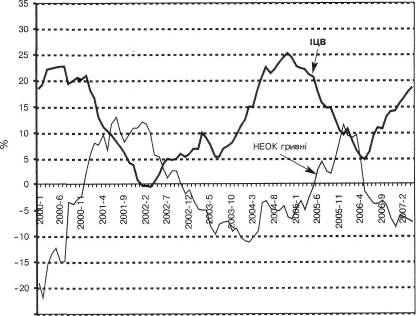
Рис. 2.1.4. Динамика НЭОК гривны и инфляции (ИЦП), 2000-2007 годы
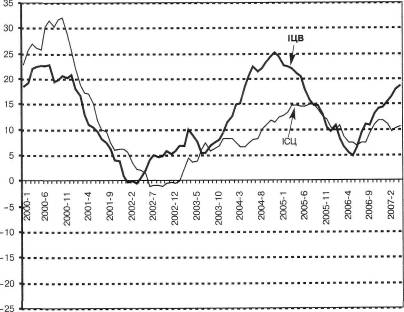
Риc. 2.1.5. Динамика инфляции за ИЦП и ИПЦ ( 12-месячные текущие) в Украине, 2000-2007 годы
Наличие очевидной взаимосвязи между динамикой реального эффективного обменного курса (РЭОК) гривны и объемами внешней торговли демонстрируют рисунки 2.1.6 и 2.1.7. В частности, на них изображен классический рост экспорта и торгового баланса при условиях снижения реального курса национальной валюты [17, c.119].
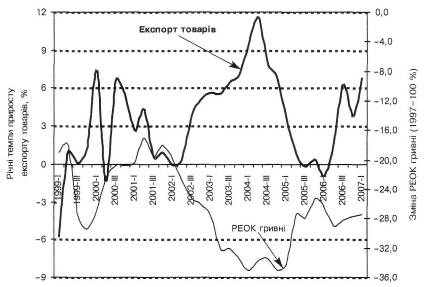
Рис.
2.1.6. Динамика РЭОК
гривны и экспорта
товаров, 2004-2007 годы
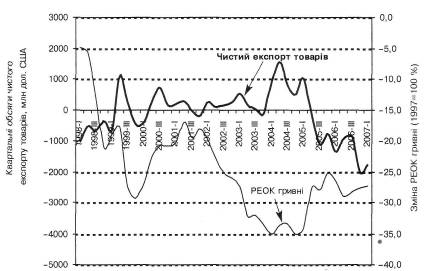
Рис.
2.1.7. Динамика РЭОК
гривны и чистого
экспорта товаров,
2004-2007 годы
Указанная курсовая поддержка гривны стоила международным резервам Национального банка 2,7 млрд долл. США в 2004 году и 2,1 млрд долл. в 2006-м. Тем не менее их ситуативную потерю навряд ли можно считать напрасной — как в контексте улучшения рыночных ожиданий и общей экономической динамики, так и с точки зрения дальнейшего роста международных резервов. Относительно первого, то вопреки господству отрицательных предположений начала 2006 года темпы прироста показателей украинской экономики в 2006—2007 годах оказались довольно приличными: в случае ВВП они превышают 7 % и равняют 6-10 % в промышленности (табл. 2.1.1). При этом реальные имеющиеся доходы населения также увеличиваются на 12-14% на год — результат, которого практически никто не ожидал после повышения импортных цен на газ от 50- ти до 135 долл. США за 1000 м3. Не менее показательной является и стойкая тенденция к снижению долговой нагрузки государственных обязательств - с 29,0% ВВП в 2003 году до 12,6% в сентябре текущего года. На этом уровне 9- 12-процентная инфляция, хотя и остается высокой, едва ли может считаться сверхъестественной. Особенно если учесть почти трехкратное подорожание импортированного газа.
Таблица 2.1.1.
Динамика отдельных показателей состояния экономики Украины, 2003-2007 годы
| Показатели | 2003 год | 2004 год | 2005 год | 2006 год |
2007 год (январь- сентябрь) |
| ВВП, % | 9,6 | 12,1 | 2,7 | 7,1 | 7,3 |
| Промышленное производство, % | 15,8 | 12,5 | 3,1 | 6,2 | 10,7 |
| Инфляция (ИПЦ),% | 5,2 | 9,0 | 13,5 | 9,1 | 11,9 |
| Реальные имеющиеся доходы населения, % | 9,1 | 19,6 | 23,9 | 13,4 | 11,7 |
| Сальдо Сведенного бюджета, % ВВП | 0,2 | —3,2 | -1,8 | -0,7 | 1,2 |
| Сальдо текущего счета, % | 5,8 | 10,6 | 2,9 | -1,5 | -3,4 |
| Государственный долг, % ВВП | 29,0 | 24,8 | 18,4 | 14,98 | 12,6 |
| Валовой внешний долг, % ВВП | 47,5 | 47,2 | 47,1 | 51,2 | 53,6 |
Январь-июнь 2007 года. Состояние на 1 апреля 2007 года.
Рост абсолютных и относительных показателей внешнего долга, бесспорно, нуждается в специальных мероприятиях по повышению эффективности полученных займов. Вместе с тем уровень внешней долговой нагрузки - по всем международным сопоставлениям - остается довольно воздержанным. При этом заметно улучшается структура внешних обязательств страны через усиление позиций ее национального бизнеса. Так, начиная с 2003 года относительный уровень внешних государственных обязательств снизился с 21,6% до 11,8% ВВП, а частных, наоборот, увеличился - с 25,9% до 41,8% ВВП (рис. 2.1.8).
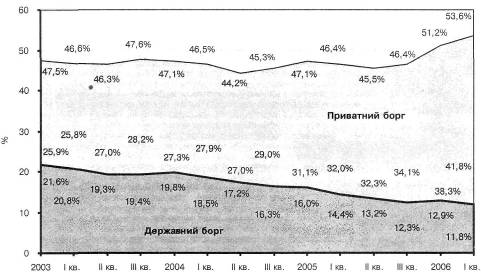
Рис. 2.1.8. Валовой внешний долг Украины и его состав по типу заемщика в 2003-2007 годах, в процентах к ВВП
Принципиальным является то, что вместе с тем происходит улучшение срочной структуры внешнего долга. Это также свидетельствует о повышении международных рейтингов украинской экономики. Например, с начала 2003 года отношения внешнего краткосрочного долга Украины к ее ВВП уменьшилось с 18 % до 15,2 % с одновременным ростом относительного уровня долгосрочного долга — с 29,5 % до 38,4 % ВВП (рис.2.1.9).
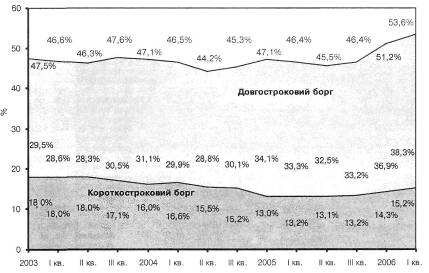
Рис. 2.1.9. Валовой внешний долг Украины и его сроковые составляющие в 2003-2007 годах, в процентах к ВВП
Говоря о результатах курсовой политики последних трех лет, можно констатировать, что она довольно эффективно стабилизировала не только валютный рынок, а и общие рыночные ожидания, нивелируя при этом их самые негативные проявления, которые формировались под влиянием повышенной экономической неопределенности. Это оказывало содействие замедлению ценовой динамики и поддержке относительных преимуществ отечественного производства как на внутреннем, так и на внешнем рынках. В конце концов, указанные эффекты дали возможность не только компенсировать потери международных резервов, которые имели место в 2004-м и 2006 годах, а и существенным образом повысить их объемы: если максимум последних в 2004-м кое-что превышал 12 млрд долл. США, то в конце августа 2007 года объем накопленных резервов уже приближался до 29 млрд долл. США.
Дальнейшее развитие валютно-курсовой политики в значительной мере будет зависеть от качества внутреннего компромисса между президентской и парламентской ветвями власти, уровня согласованности правительственной политики и определенных законом задач центрального банка, скорости и результативности структурных реформ, их способности обеспечить права всех владельцев, безотносительно к степени их близости к разным центрам политической власти, прозрачности экономической политики и уровня ее поддержки конкурентной средой. При этих условиях определения дальнейших целей курсовой политики будет зависеть от имеющихся конкурентных преимуществ украинской экономики, определение ее стратегических задач и средств их реализации. При этом, очевидно, должны учитываться то, что валютный курс - не самоцель, а лишь отдельный инструмент экономической политики, применение которого может варьировать в зависимости от специфики национального выбора [20, c.33].
2.2 Оптимизация валютно-курсовой политики в Украине
Задачами Правительства и НБУ на ближайшие годы является согласование курсовых соотношений с объективными процессами, которые происходят в реальной экономике, и постепенное приближение относительных цен к экономически обоснованному уровню. Как мы выяснили, эталонный уровень относительных цен для Украины, исходя из уровня среднедушевых доходов, внешнего долга страны и сальдо текущего счета платежного баланса, превышает 40%.
Однако при установлении целевого показателя уровня относительных цен для отдельной страны необходимо учитывать не только его среднее значение для стран с подобным уровнем экономического развития, но и возможность развертывания валютного кризиса в нестабильной валютно-финансовой среде. Так, важная ревальвация РОК (реального обменного курса) может привести к ухудшению торгового баланса и "бегству" капитала вследствие снижения меры доверия субъектов рынка к стабильности курсовой позиции национальной валюты.
Для избежания такой был проанализирован опыт стран, в которых, начиная с 1997 г., имели место валютные кризисы. Среднее значение уровня относительных цен в кризисных странах достигало 50%. Тем не менее в Болгарии, Индонезии и на Филиппинах уровень относительных цен накануне валютного кризиса составлял 30% (см. табл. 2.2.1). И хотя основные факторы развертывания валютного кризиса в этих странах связаны с нестабильностью потоков капитала, при составлении стратегии валютно-курсовой политики в Украине мы не можем оставлять без внимания опыт стран, в которых валютный курс оказался неустойчивым [6, c.34].
Тем временем известно, что способность валюты противостоять валютному кризису в значительной мере зависит от обеспеченности денежной базы валовыми валютными резервами. Соотношение валовых валютных резервов и денежной базы считается действующим индикатором приближения валютного кризиса. В большинстве стран, которые пережили валютный кризис (Финляндии, Чили, Бразилии, Малайзии, Кореи, Индонезии, Болгарии, России, Мексике, Таиланде, Швеции, Великобритании), данное соотношение накануне отвесной девальвации было ниже чем 80%.
Таблица 2.2.1
Уровень относительных цен в странах, которые пережили валютный кризис
| Страны | Года кризиса | Уровень относительных цен накануне кризиса |
| Аргентина............. |
2001 1997 1999 1999 1997 1997 1998 1997 1998 1997 1997 |
0,6 0,3 0,7 0,5 0,3 0,6 0,7 0,5 0,4 0,3 0,5 0,5 |
| Болгария.............. | ||
| Бразилия.............. | ||
| Эквадор............... | ||
| Индонезия............. | ||
| Малайзия............. | ||
| Россия.................... | ||
| Таиланд................ | ||
| Украина............... | ||
| Филиппины............ | ||
| Чехия.................... | ||
| Среднее значение |
В Украине, состоянием на 31 июля 2004 г., соотношение валовых валютных резервов и денежной базы составляло 117%, что свидетельствует о возможности важной ревальвации РОК без возникновения угрозы валютной дестабилизации. Однако для обеспечения достаточного запаса прочности валютная обеспеченность денежной базы не должна быть ниже 80%, а потому суммарные темпы ревальвации РОК в средне-срочной перспективе не могут превышать 50%.
Учитывая приведенные обоснования, считаем, что целевой показатель уровня относительных цен для Украины должнен находиться на уровне около 30%. Ревальвация РОК с целью его приближения к указанному целевому ориентиру будет обеспечивать преодоление финансово-экономических деформаций, связанных с занижением курса национальной валюты, и будет гарантировать определенный запас прочности для избежания потрясений на валютном рынке.
В таблице 2.2.2 представлены результаты расчетов желательной динамики РОК до 2009 г. для достижения целевого показателя уровня относительных цен. Мы предусматривали, что уровень относительных цен должен постепенно и равномерно повышаться в 2005-2009 гг. В таком случае приближения уровня относительных цен до 30% будет требовать ревальвации РОК гривни относительно СПЗ (специальных прав заимствования) с такими темпами: в 2005 г. - 10,9%, в 2006 г. - 8,3%, в 2007 г. -7,7%, в 2008 г. - 7,1% и в 2009 г. - 6,7%.
Как базовую валюту для мониторинга курсовых соотношений и корректировку нежелательных ценовых перекосов мы предлагаем использовать СПЗ, а не доллар, курсовая позиция которого характеризуется высокой нестабильностью. Как известно, курс СПЗ определяется на основе "корзины валют", который состоит из евро, доллара, японской иены и английского фунта. А потому использования СПЗ как валюты привязки будет гарантировать украинской гривне равномерное повышение ее покупательной способности относительно валют ведущих стран мира.
Осуществление политики повышения стоимости национальной валюты до 5,07 грн. за СПЗ в реальном вычислении будет обеспечивать приближение Украины к целевому показателю уровня относительных цен и будет создавать условия для комплексного развития отечественного производства и достижения сбалансированности внутреннего рынка [6, c.35].
Таблица 2.2.2
Целевые ориентиры для валютно-курсовой политики в Украины на 2005-2009 гг.
| Года |
Целевое значение уровня относительных цен (%) |
Реальный курс гривна/СПЗ (на конец года) |
% ревальвации РОК гривна/СПЗ (за год) |
| 2004 | 20 | 7,75 | - |
| 2005 | 22 | 6,91 | 10,85 |
| 2006 | 24 | 6,33 | 8,33 |
| 2007 | 26 | 5,85 | 7,69 |
| 2008 | 28 | 5,43 | 7,14 |
| 2009 | 30 | 5,07 | 6,67 |
Ревальвация РОК может происходить как через повышение внутренних цен, так и через укрепление номинального обменного курса. Если повышение потребительских цен в Украине будет происходить с темпами, которые не будут обеспечивать реализацию предложенных нами ориентиров РОК, то достижение целевого показателя уровня относительных цен будет требовать незначительной ревальвации номинального обменного курса. За опытом России, такая политика адекватно воспринимается участниками валютного рынка и не вызывает важных отрицательных последствий: в 2003 г. обменный курс рубля относительно доллара номинально ревальвировал на 7,9%, а реально - на 18,9% .
Основным инструментом ревальвации обменного курса гривны должно выступать изменение целевой направлености интервенций НБУ на валютном рынке. Они должны направляться на сглаживание краткосрочных колебаний спроса и предложения относительно иностранной валюты. Сокращение спроса на иностранную валюту со стороны денежной власти будет оказывать содействие укреплению курсовой позиции гривны, а также послаблению перекосов в валютно-финансовой системе и реальном секторе экономики Украины. В таком случае объемы совокупных расходов в экономике будут выравниваться с объемами стоимости, создаваемой отечественными экономическими агентами [20, c.33].
Снижению спроса на иностранную валюту будет оказывать содействие и сокращение масштабов "бегства" отечественного капитала в форме долларовых сбережений населения, хозяйственных расчетов в валюте и вкладов в заграничных банках. Применение экономических рычагов и административных мер по решению этой задачи будет оказывать содействие как повышению стоимости национальной валюты, так и активизации инвестиционных процессов в рамках украинской экономики.
Итак, если РОК будет ревальвировать с ежегодным темпом 6,7-10,9%, то через 5 лет относительные цены в Украине повысятся к экономически обоснованному уровню в 30%. Ревальвация будет иметь своими результатами, прежде всего, повышение покупательной способности населения и снижение затратности производства относительно импортированных сырья и материалов. Ревальвация приведет также к удешевлению импортированных машин и оборудования, которые, в свою очередь, повысят интенсивность процессов технологической модернизации производства.
По результатам исследования, проведенного Экономической экспертной группой в России, укрепление курса национальной валюты положительно влияет на те области экономики, которые работают исключительно на внутренний рынок; не испытывают особого давления конкуренции со стороны импорта; активно используют в производстве импортированные компоненты. Воздержанная и постепенная ревальвация обменного курса не будет создавать серьезных препятствий для развития экспортного сектора экономики, поскольку отечественные производители будут иметь возможность приспосабливаться к новой ценовой ситуации, повышая собственную производительность.
Усиление курсовой позиции национальной валюты обусловит расширение внутреннего инвестиционного и потребительского спроса. Основными каналами реализации этого влияния будут выступать удешевление импортированной продукции и повышение доходов