Разработка стратегии финансового оздоровления предприятия

Отношение текущих активов(оборотных средств) к текущим пассивам (краткосрочным обязательствам)
1 КП2
Нижняя граница указывает на то, что оборотных средств должно быть достаточно, чтобы покрыть свои краткосрочные обязательства. Превышение оборотных активов над краткосрочными обязательствами более чем в два раза считается нежелательным, поскольку это свидетельствует о нерациональном вложении своих средств и неэффективном их использовании
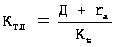
Отношение денежных средств и краткосрочных финансовых вложений плюс суммы мобильных средств в расчетах с дебиторами к текущим пассивам
ККЛ 1
Низкое значение указывает на необходимость постоянной работы с дебиторами, чтобы обеспечить возможность обращения наиболее ликвидной части оборотных средств в денежную форму для расчетов

Отношение денежных средств и краткосрочных финансовых вложений к текущим пассивам
КАЛ0,2 0,5
Низкое значение указывает на снижение платежеспособности предприятия
Таблица 2.13
Расчет и анализ коэффициентов ликвидности тыс.руб.
| Показатель | На начало периода | На конец периода | Изменение | ||||
| Денежные средства | 318 | 148 | -170 | ||||
| Краткосрочные финансовые вложения | - | - | - | ||||
| Итого денежных средств и краткосрочных финансовых вложений, (Д) | 318 | 148 | -170 | ||||
| Дебиторская задолженность | 1647 | 2526 | 879 | ||||
| Прочие оборотные активы | - | - | - | ||||
| Итого дебиторской задолженности и прочих активов, (ra) | 1647 | 2526 | 879 | ||||
| Итого денежных средств, финансовых вложений и дебиторской задолженности, (Д+ra) | 1965 | 2674 | 709 | ||||
| Запасы и затраты (без расходов будущих периодов), (Z) | 5398 | 4246 | -1152 | ||||
| Итого оборотных средств, (Ra) | 7363 | 6920 | -443 | ||||
| Краткосрочные пассивы | 5493 | 5296 | -197 | ||||
| Коэффициент | Интервал оптимальных значений |
На начало периода |
На конец периода | Измене-ние | |||
| Покрытия (КП) [9:10] |
|
1,34 | 1,31 | -0,03 | |||
| Критической ликвидности (ККЛ) [7:10] |
|
0,36 | 0,50 | 0,15 | |||
| Абсолютной ликвидности (КАЛ) [3:10] |
|
0,06 | 0,03 | -0,03 | |||
2.3. Оценка анализа и деловой активности. Деловую активность предприятия можно представить как систему качественных и количественных критериев.
Качественные критерии — это широта рынков сбыта (внутренних и внешних), репутация предприятия, конкурентоспособность, наличие стабильных поставщиков и потребителей и т.п. Такие неформализованные критерии необходимо сопоставлять с критериями других предприятий, аналогичных по сфере приложения капитала.
Количественные критерии деловой активности определяются абсолютными и относительными показателями. Среди абсолютных показателей следует выделить объем реализации произведенной продукции (работ, услуг), прибыль, величину авансированного капитала (активы предприятия). Целесообразно учитывать сравнительную динамику этих показателей. Оптимальное соотношение
TП > TВ > TАК > 100%,
где: TП — темп изменения прибыли;
TВ — темп изменения выручки от реализации продукции
(работ, услуг);
TАК — темп изменения активов (имущества) предприятия.
Приведенное соотношение получило название «золотого правила экономики предприятия»: прибыль должна возрастать более высокими темпами, чем объемы реализации и имущества предприятия. Это означает следующее: издержки производства и обращения должны снижаться, а ресурсы предприятия использоваться более эффективно. Однако на практике даже у стабильно прибыльного предприятия в некоторых случаях возможно отклонение от этого соотношения. Причины могут быть разные: крупные инвестиции, освоение новых технологий, реорганизация структуры управления и производства (стратегические изменения, организационное развитие), модернизация и реконструкция и др. Эти мероприятия зачастую вызваны влиянием внешней среды (внешнего окружения) и требуют значительных финансовых вложений, которые окупятся и принесут выгоду в будущем.
Относительные показатели деловой активности характеризует уровень эффективности использования ресурсов (материальных, трудовых и финансовых). Предлагаемая система показателей деловой активности (табл. 2.14) базируется на данных бухгалтерской (финансовой) отчетности предприятий. Это обстоятельство позволяет по данным расчета показателей контролировать изменения в финансовом состоянии предприятия.
Для расчета применяются абсолютные итоговые данные за отчетный период по выручке, прибыли и т.п. Но показатели баланса исчислены на начало и конец периода, т.е. имеют одномоментный характер. Это вносит некоторую неясность в интерпретацию данных расчета. Поэтому при расчете коэффициентов применяются показатели, рассчитанные к усредненным значениям статей баланса. Можно также использовать данные баланса на конец года.
Пример расчета показателей деловой активности приведен в табл. 2.15.
Условные обозначения (табл. 2.14 и 2.15):
FСР — средняя за период стоимость внеоборотных активов;
ВСР — средний за период итог баланса;
 — средняя
за период величина
оборотных
активов;
ZСР — средняя за период величина запасов и затрат;
 — средняя
за период дебиторская
задолженность;
 — средняя
за период
кредиторская
задолженность;
 — средняя
за период величина
собственного
капитала
резервов.
Таблица 2.14
Система показателей деловой активности предприятия
| Показатель | Формула расчета | Комментарий |
| 1 | 2 | 3 |
| Выручка от реализации (V) | - | - |
| Чистая прибыль (PЧ) | Прибыль отчетного года минус налог на прибыль (ф.№2,140-150) | Чистая прибыль — это прибыль, остающаяся в распоряжении предприятия после расчетов с бюджетом по налогу на прибыль |
| Производительность труда (ПТ) |
|
Рост показателя свидетельствует о повышении эффективности использования трудовых ресурсов. Численность работников — ф.№5, разд.8 (стр. 850) |
| Фондоотдача производственных фондов (Ф) |
|
Отражает эффективность использования основных средств и прочих внеоборотных активов. Показывает, сколько на 1 руб. стоимости внеоборотных активов реализовано продукции |
| Коэффициент общей оборачиваемости капитала (ОК) |
|
Показывает скорость оборота всех средств предприятия |
| Коэффициент оборачиваемости оборотных средств (ООБ) |
|
Отражает скорость оборота материальных и денежных ресурсов предприятия за анализируемый период, или сколько рублей оборота (выручки) приходится на каждый рубль данного вида активов |
| Коэффициент оборачиваемости материальных оборотных средств (ОМ.СР) |
|
Скорость оборота запасов и затрат, т. е. число оборотов за отчетный период, за который материальные оборотные средства превращаются в денежную форму |
| Средний срок оборота дебиторской задолженности (СД/З) |
|
Показатель характеризует продолжительность одного оборота дебиторской задолженности в днях. Снижение показателя — благоприятная тенденция |
| Коэффициент оборачиваемости дебиторской задолженности (ОД/З) |
|
Показывает число оборотов за период коммерческого кредита, предоставленного предприятием. При ускорении оборачиваемости происходит снижение значения показателя, что свидетельствует об улучшении расчетов с дебиторами |
| Средний срок оборота материальных средств (СМ.СР) |
|
Продолжительность оборота материальных средств за отчетный период |
| Коэффициент оборачиваемости кредиторской задолженности (ОК/З) |
|
Показывает скорость оборота задолженности предприятия. Ускорение неблагоприятно сказывается на ликвидности предприятия: если ОК/З < ОД/З. Возможен остаток денежных средств у предприятия |
| Продолжительность оборота кредиторской задолженности (СК/З) |
|
Показывает период, за который предприятие покрывает срочную задолженность. Замедление оборачиваемости, т. е. увеличение периода, характеризуется как благоприятная тенденция |
| Коэффициент оборачиваемости собственного капитала (ОСК) |
|
Отражает активность собственных средств или активность денежных средств, которыми рискуют акционеры или собственники предприятия. Рост в динамике означает повышение эффективности используемого собственного капитала |
| Продолжительность операционного цикла (ЦО) |
|
Характеризует общее время, в течение которого финансовые ресурсы находятся в материальных средствах и дебиторской задолженности. Необходимо стремиться к снижению значения данного показателя |
| Продолжительность финансового цикла (ЦФ) |
|
Время, в течение которого финансовые ресурсы отвлечены из оборота. Цель управления оборотными средствами — сокращение финансового цикла, т. е. сокращение операционного цикла и замедление срока оборота кредиторской задолженности до приемлемого уровня |
| Коэффициент устойчивости экономического роста (КУР) |
|
Характеризует устойчивость и перспективу экономического развития предприятия. Определяет возможности предприятия по расширению основной деятельности за счет реинвестирования собственных средств. Показывает, какими темпами в среднем увеличивается экономический потенциал предприятия |


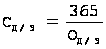

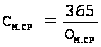

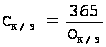

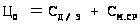
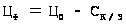
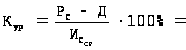
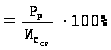
Таблица 2.15
Расчет показателей деловой активности
| Показатель | Расчет и значение |
| Выручка от реализации, руб. | V=5812,9 |
| Чистая прибыль, руб. | PЧ=421,6-143,2=278,4 |
| Фондоотдача производственных фондов | Ф=5812,9/0,5(13001+13954)=0,43 |
| Коэффициент общей оборачиваемости капитала | ОК=5812,9/0,5(22197+22124)=0,26 |
| Коэффициент оборачиваемости оборотных средств | ООБ=5812,9/(7363+6920)=0,81 |
| Полный коэффициент оборачиваемости дебиторской задолженности | ОД/З=5812,9/0,5(1647+2526)=2,79 |
| Коэффициент оборачиваемости материальных оборотных средств | ОМ.СР=5812,9/0,5(5398+4246)=1,21 |
| Средний срок оборачиваемости дебиторской задолженности, дн. | СД/З=365/2,79=131 |
| Средний срок оборота материальных средств, дн. | СМ.СР=365/1,21=302 |
| Коэффициент оборачиваемости кредиторской задолженности | ОК/З=5812,9/0,5(5493+5296)=1,08 |
| Средняя продолжительность оборота кредиторской задолженности, дн. | СК/З=365/1,08=338 |
| Оборачиваемость собственного капитала | ОСК=5812,9/0,5(15465+15589)=0,37 |
| Продолжительность операционного цикла, дн. | ЦО=131+302=433 |
| Продолжительность финансового цикла, дн. | ЦФ=433-338=95 |
Анализ финансового состояния предприятия показал, что предприятие по итогам отчётного периода получило чистую прибыль в размере 123,6 тыс.руб., объём реализации продукции составил 5812,9 тыс.руб. При этом основная деятельность предприятия убыточна и прибыль получена за счёт внереализационных операций. Что касается других показателей, характеризующих финансовое состояние данного предприятия, то имущество предприятия за отчётный период уменьшилось на 73 тыс.руб.; предприятие имеет убытки в размере 1239 тыс.руб. (5,6% в валюте баланса); испытывает недостаток общей величины источников формирования запасов и затрат 2622 тыс.руб.; общий коэффициент ликвидности равен 0,51, то есть предприятие может погасить только 51% своих обязательств; рентабельность капитала 0,02 руб., то есть на 1 вложенный рубль предприятие получает 2 копейки прибыли в год; предприятие имеет неудовлетворительную структуру баланса (КТЛ<2).
Перед предприятием стоит проблема выживания. Для предприятия характерна «реактивная» форма управления финансами. Она базируется на принятии управленческих решений как реакция на текущие проблемы, т.е. «латание дыр», которые сводятся, как правило, к обеспечению любой ценой наиболее срочных текущих платежей и приводит к существенным нарушениям интересов собственников и менеджеров, интересов коллективов предприятий и фискальных интересов государства, что во многом обуславливается отсутствием финансовой стратегии.
ГЛАВА 3. Разработка стратегии финансового оздоровления.
3.1. Финансовое оздоровление предприятия.
Финансовое оздоровление процедура банкротства, применяемая к должнику в целях восстановления его платежеспособности и погашения задолженности в соответствии с графиком погашения задолжности (Приложение 2).
Финансовое оздоровление вводится с момента вынесения арбитражным судом соответствующего определения и продолжается по общему правилу до окончания его срока, который не может быть более двух лет. В течение финансового оздоровления действует руководство должника, ограниченное в своей компетенции полномочиями административного управляющего, который не имеет права вмешиваться в хозяйственную деятельность должника. Соответственно, должник в ходе финансового оздоровления исполняет требования кредиторов в соответствии с планом финансового оздоровления и графиком погашения задолженности.
Финансовое оздоровление урегулировано нормами гл. V Закона (см. коммент. к ней, а также коммент. ст. 75 Закона).
Разработаем финансовую стратегию предприятия, используя результаты финансового анализа рассматриваемого предприятия, изложенные в главе 2. В ходе финансового анализа было выявлено, что рассматриваемое предприятие практически находится на грани банкротства. Для выхода из сложившейся ситуации необходимо улучшить финансовое состояние предприятия по всем проанализированным показателям.
Разберём возможность улучшения финансовой устойчивости данного предприятия. По результатам анализа финансовой устойчивости установлено, что предприятие на начало и конец рассматриваемого периода находится в кризисном финансовом состоянии (табл. 2.7).
Цель предложения к формированию финансовой стратегии - вывести предприятие из кризисного финансового состояния. Предложения к разработке финансовой стратегии по выводу предприятия из кризисного финансового состояния содержатся в табл. 2.16. Они сформированы по объектам финансовой стратегии с вариантами оптимизации составляющих финансовой стратегии.
По трём предложенным вариантам оптимизации составляющих финансовой стратегии, изложенным в табл.16, рассчитываем показатели финансовой устойчивости предприятия. Результаты расчёта оптимизации показателей финансовой устойчивости приводятся в табл. 2.17.
3.2. Формирование, расчеты и оценка финансовой стратегии по
выводу предприятия из кризисного состояния.
Предложения к формированию финансовой стратегии предприятия по выводу предприятия из кризисного финансового состояния представлены в табл. 2.16. Суть предложений заключается в следующем:
1) Предприятие реализует 10% основных средств; сокращает затраты в незавершённом производстве (за счёт уменьшения производственного цикла) на 5%; снижает затраты на производство продукции на 20%; направляет 100% прибыли на развитие производства; добивается получения краткосрочного бюджетного кредита в виде отсрочки по уплате налогов и платежей в размере 448 тыс.руб.(182 тыс.руб. по социальному страхованию и обеспечению, 266 тыс.руб. по задолженности перед бюджетом).
2) Предприятие реализует 10% основных средств; сокращает затраты в незавершённом производстве (за счёт уменьшения производственного цикла) на 5%; снижает затраты на производство продукции на 20%; направляет 100% прибыли на развитие производства; добивается получения долгосрочного бюджетного кредита в виде отсрочки по уплате налогов и платежей в размере 448 тыс.руб.(182 тыс.руб. по социальному страхованию и обеспечению, 266 тыс.руб. по задолженности перед бюджетом).
3) Предприятие реализует 5% основных средств; сокращает затраты в незавершённом производстве (за счёт уменьшения производственного цикла) на 5%; снижает затраты на производство продукции на 5%; выпускает привилегированные акции для своих работников в размере 1 % от уставного капитала; добивается получения финансирования за счёт зарубежного гранта на создание новых технологий производства 1500 тыс.руб.; направляет 100% прибыли на развитие производства.
Таблица 3.16
Предложения к формированию финансовой стратегии по выводу предприятия из кризисного финансового состояния
| Объекты финансовой стратегии | Составляющие финансовой стратегии |
Предложения |
Влияние на разделы баланса | |||
| Наименование предложения |
Количественная оценка по вариантам, тыс. руб. |
|||||
| #1 | #2 | #3 | ||||
| 1. Доходы и поступления | 1.1. Оптимизация основных и оборотных средств | 1.1.1. Продажа части основных средств |
1395,4 |
1395,4 |
697,7 |
-А1 |
| 1.1.2. Сокращение затрат в незавершённом производстве (за счёт уменьшения производственного цикла) |
194,6 |
194,6 |
194,6 |
-3 |
||
| 1.1.3. Снижение затрат на производство продукции |
849,2 |
849,2 |
212,3 |
-3 |
||
| 1.2. Политика в области ценных бумаг | 1.2.1. Выпуск привилегированных акций для своих работников |
- |
- |
221,2 |
+П4 |
|
| 1.3. Внешнеэкономическая деятельность | 1.3.1. Получение финансирования за счёт зарубежных грантов на создание новых технологий производства и обработки резинотехнических изделий |
- |
- |
1500,0 |
+П4 |
|
| 2. Расходы и отчисления | 2.1. Оптимизация распределения прибыли | 2.1.1. Направить прибыль на развитие производства |
123,6 |
123,6 |
123,6 |
+П4 |
| 3. Взаимоотношения с бюджетом | 3.1. Оптимизация основных и оборотных средств | 3.1.1. Получение краткосрочного бюджетного кредита |
448,0 |
- |
- |
+П6 |
| 3.1.2. Получение долгосрочного бюджетного кредита |
- |
448,0 |
- |
+П5 |
||
Результаты расчета по предложениям выведения предприятия из кризисного состояния. Можно с определённой степенью условности выделить следующие три типа финансовой ситуации характерные для рассматриваемого предприятия и охарактеризовать их.
1) Абсолютно устойчивая финансовая ситуация характеризуется тем, что все запасы полностью покрываются собственными оборотными средствами, т.е. предприятие не зависит от внешних кредиторов. Такая ситуация встречается крайне редко. Более того, она вряд ли может рассматриваться как идеальная, поскольку означает, что администрация не умеет, не желает или не имеет возможности использовать внешние источники средств для основной деятельности.
2) Нормально устойчивая финансовая ситуация характеризуется тем, что предприятие использует для покрытия запасов различные «нормальные» источники средств - собственные и привлечённые (собственные оборотные средства; краткосрочные ссуды и займы; кредиторская задолженность по товарным операциям).
3) Неустойчивая финансовая ситуация характеризуется тем, что предприятие для покрытия части своих запасов вынужденно привлекать дополнительные источники покрытия, не являющиеся в известном смысле «нормальными», т.е. обоснованными.
Таблица 3.17
Результаты расчёта по предложениям выведения предприятия из кризисного состояния
| Показатели | Значение, тыс. руб. | ||
| по вариантам | |||
| #1 | #2 | #3 | |
| 1. Источники собственных средств (Капитал и резервы) | 15712,6 | 15712,6 | 17433,8 |
| 2. Внеоборотные активы | 12569,9 | 12569,9 | 13267,3 |
| 3. Наличие собственных оборотных средств | 3143,0 | 3143,0 | 4166,5 |
| 4. Долгосрочные заёмные средства | 0 | 448,0 | 0 |
| 5. Наличие собственных и долгосрочных заёмных оборотных средств | 3143,0 | 3591,0 | 4166,5 |
| 6. Краткосрочные заёмные средства | 448,0 | 0 | 0 |
| 7. Общая величина источников формирования запасов | 3591,0 | 3591,0 | 4166,5 |
| 8. Запасы и НДС | 3202,2 | 3202,2 | 3839,1 |
| 9. Излишек (+) или недостаток (-) собственных оборотных средств | -59,2 | -59,2 | 327,4 |
| 10. Излишек (+) или недостаток (-) собственных и долгосрочных заёмных оборотных средств | -59,2 | 388,8 | 327,4 |
| 11. Излишек (+) или недостаток (-) общей величины источников формирования запасов (собственные, долгосрочные и краткосрочные заёмные источники) | 388,8 | 388,8 | 327,4 |
| Тип финансовой ситуации | Неустойчивая | Нормально устойчивая | Абсолютно устойчивая |
Оценка влияния предложений к формированию финансовой стратегии предприятия на структуру баланса. Рассмотрим влияние предложений к формированию финансовой стратегии предприятия на структуру баланса по вариантам:
1) Продажа части основных средств приводит к уменьшению внеоборотных активов (раздел 1) и увеличению оборотных активов (раздел 2) на 1395,4 тыс.руб.; сокращение затрат в незавершённом производстве и снижение затрат на производство продукции не изменяет величины оборотных активов (раздела 2), а приводит к перераспределению средств внутри раздела; направление прибыли на развитие производства приводит к увеличению капитала и резервов (раздела 4) и увеличению внеоборотных активов (раздела 1) на 123,6 тыс.руб.; получение краткосрочного бюджетного кредита не изменяет величины краткосрочных пассивов (раздела 6), а приводит к перераспределению средств внутри раздела (табл. 18).
2) Продажа части основных средств приводит к уменьшению внеоборотных активов (раздел 1) и увеличению оборотных активов (раздел 2) на 1395,4 тыс.руб.; сокращение затрат в незавершённом производстве и снижение затрат на производство продукции не изменяет величины оборотных активов (раздела 2), а приводит к перераспределению средств внутри раздела; направление прибыли на развитие производства приводит к увеличению капитала и резервов (раздела 4) и увеличению внеоборотных активов (раздела 1) на 123,6 тыс.руб.; получение долгосрочного бюджетного кредита приводит к увеличению долгосрочных пассивов (раздела 5) и уменьшению краткосрочных пассивов (раздел 6) на 448 тыс.руб. (табл.19).
3) Продажа части основных средств приводит к уменьшению внеоборотных активов (раздел 1) и увеличению оборотных активов (раздел 2) на 697,7 тыс.руб.; сокращение затрат в незавершённом производстве и снижение затрат на производство продукции не изменяет величины оборотных активов (раздела 2), а приводит к перераспределению средств внутри раздела; выпуск привилегированных акций для своих работников приводит к увеличению капитала и резервов (раздел 4) и увеличению оборотных активов (раздела 2) на 221,2 тыс.руб.; получение финансирования за счёт зарубежных грандов на создание новых технологий производства и обработки резинотехнических изделий приводит к увеличению капитала и резервов (раздела 4) и увеличению внеоборотных активов (раздела 1) на 1500 тыс.руб.; направление прибыли на развитие производства приводит к увеличению капитала и резервов (раздела 4) и увеличению внеоборотных активов (раздела 1) на 123,6 тыс.руб. (табл. 20).
Таблица 3.18
Структура баланса (вариант №1)
| АКТИВ | ПАССИВ | ||||
| Внеоборотные активы | ВА | 12693,2 | Источники собственный средств | КР | 15712,6 |
| Оборотные активы | ОА | 8315,4 | Краткосрочные пассивы | КЗ | 5296 |
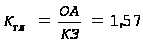
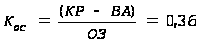
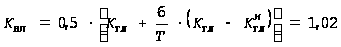
Таблица 3.19
Структура баланса (вариант №2)
| АКТИВ | ПАССИВ | ||||
| Внеоборотные активы | ВА | 12693,2 | Источники собственный средств | КР | 15712,6 |
| Оборотные активы | ОА | 8315,4 | Долгосрочные пассивы | ДП | 448 |
| Краткосрочные пассивы | КЗ | 4848 | |||
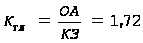
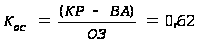
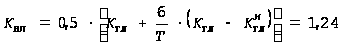
Таблица 3.20
Структура баланса (вариант №3)
| АКТИВ | ПАССИВ | ||||
| Внеоборотные активы | ВА | 14890,9 | Источники собственный средств | КР | 17433,8 |
| Оборотные активы | ОА | 7838,9 | Краткосрочные пассивы | КЗ | 5296 |
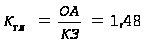
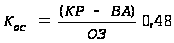
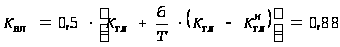
С точки зрения влияния предложений к формированию финансовой стратегии предприятия на структуру баланса, лучшим по результатам анализа является вариант №2, при котором имеется реальная возможность восстановления в ближайшее время (в течение двух кварталов, следующих за отчётной датой) платёжеспособности предприятия (КВП = 1,24), также этот вариант имеет наиболее высокие значения коэффициентов текущей ликвидности и обеспеченности собственными средствами (КТЛ = 1,72; КОС = 0,62).
Количественная оценка финансовой устойчивости предприятия при выполнении предложений к финансовой стратегии по всем вариантам указывает на возможность выведения предприятия из кризисного финансового состояния. При выполнении предложений к формированию финансовой стратегии по первому варианту предприятие обеспечивает запасы и затраты, используя все источники формирования запасов и затрат, т.е. переходит в неустойчивое финансовое состояние; по второму варианту запасы и затраты обеспечиваются собственными и долгосрочными заёмными источниками -предприятие переходит в нормально устойчивое финансовое состояние; по третьему варианту запасы и затраты обеспечиваются собственными источниками - предприятие переходит в абсолютно устойчивое финансовое состояние. Реализация того или иного варианта зависит от внешних условий, в частности сможет ли предприятие реализовать свои акции, получить краткосрочный или долгосрочный бюджетный кредит, получить зарубежный грант на создание новых технологий.
Для вывода предприятия из кризисного финансового состояния рациональнее всего воспользоваться вторым вариантом предложения к формированию финансовой стратегии, так как оно обеспечивает нормальную финансовую устойчивость и лучше остальных влияет на структуру баланса предприятия.
В условиях рыночных отношений, самостоятельности предприятия, ответственности за результаты своей деятельности возникает объективная необходимость определения тенденций финансового состояния, ориентации в финансовых возможностях и перспективах (получения банковского кредита, привлечение иностранных инвестиций), оценки финансового состояния других хозяйствующих субъектов. Решению этих вопросов служит финансовая стратегия предприятия.
Основной целью дипломной работы является разработка мер по выводу предприятия из кризисного финансового состояния. В качестве объекта исследования используется ПРЕДПРИЯТИЕ. Предметом исследования являются финансовые ресурсы предприятия (т.е. все источники денежных средств, аккумулируемые предприятием для формирования необходимых ему активов в целях осуществления всех видов деятельности, как за счет собственных доходов, накоплений и капитала, так и за счет различного вида поступлений) и основные методы, позволяющие их увеличить. В соответствии с поставленной целью в дипломной работе были рассмотрены следующие основные вопросы:
1) Определён имеющийся в литературе методический подход к разработке финансовой стратегии предприятия;
2) Для определения основных направлений разработки финансовой стратегии выполнен анализ финансового состояния предприятия (для выполнения финансового анализа в соответствии с поставленной целью была выбрана и обоснована методика его проведения);
3) На основе проведённого анализа разработаны меры по повышению финансовой устойчивости предприятие.
Стратегия экономической организации - это совокупность её главных целей и основных способов достижения данных целей. Другими словами, разрабатывать стратегию действия фирмы - значит, определять общие направления её деятельности.
Стратегия должна исходить из реальных возможностей развития фирмы. Поэтому стратегия - это, прежде всего реакция организации на объективные внешние и внутренние обстоятельства её деятельности.
Процесс формирования стратегии заключает в себе три этапа:
- формирование общей стратегии организации;
- формирование конкурентной (деловой) стратегии;
- определение функциональных стратегий фирмы.
Общая стратегия организации формируется высшим руководством. Разработка общей стратегии решает две главные задачи:
должны быть отобраны и развернуты основные элементы общей стратегии фирмы;
необходимо установить конкретную роль каждого из подразделений фирмы при осуществлении стратегии и определить способы распределения ресурсов между ними.
Варианты общих стратегий можно свести к трем основным типам: стратегия стабильности, роста, сокращения. Организация может выбрать один из них или применять определённые сочетания различных типов (что обычно бывает характерно для крупных, диверсифицированных компаний).
Деловая (конкурентная) стратегия организации нацелена на достижение конкурентных преимуществ. Если фирма занята только одним видом бизнеса, деловая стратегия является частью общей стратегии фирмы. Если организация включает несколько деловых единиц (стратегических подразделений), каждая из них разрабатывает собственную целевую стратегию. Варианты деловых стратегий: преимущество в издержках; дифференциация, фокусирование.
Функциональные стратегии разрабатываются специально для каждого функционального пространства организации. Они включают следующие элементы: стратегия НИОКР, производственная стратегия, маркетинговая стратегия, финансовая стратегия, многие организации разрабатывают стратегию управления персоналом.
Финансовая стратегия - это генеральный план действий по обеспечению предприятия денежными средствами. Она охватывает вопросы теории и практики формирования финансов, их планирования и обеспечения, решает задачи, обеспечивающие финансовую устойчивость предприятия в рыночных условиях хозяйствования. Теория финансовой стратегии исследует объективные закономерности рыночных условий хозяйствования, разрабатывает способы и формы выживания в новых условиях подготовки и ведения стратегических финансовых операций.
Различают генеральную финансовую стратегию, оперативную финансовую стратегию и стратегию выполнения отдельных стратегических задач (достижение частных стратегических целей).
Генеральной финансовой стратегией называют финансовую стратегию, определяющую деятельность предприятия (взаимоотношения с бюджетами всех уровней, образование и использование дохода предприятия, потребности в финансовых ресурсах и источниках их формирования) на год.
Оперативная финансовая стратегия - это стратегия текущего маневрирования финансовыми ресурсами (стратегия контроля за расходованием средств и мобилизацией внутренних резервов, что особенно актуально в современных условиях экономической нестабильности), разрабатывается на квартал, месяц. Оперативная финансовая стратегия охватывает валовые доходы и поступления средств (расчеты с покупателями за проданную продукцию, поступления по кредитным операциям, доходы по ценным бумагам) и валовые расходы (платежи поставщикам, заработная плата, погашение обязательств перед бюджетами всех уровней и банками), что создает возможность предусмотреть все предстоящие в планируемый период обороты по денежным поступлениям и расходам. Нормальным положением считается равенство расходов и доходов или небольшое превышение доходов над расходами. Оперативная финансовая стратегия разрабатывается в рамках генеральной финансовой стратегии, детализирует её на конкретном промежутке времени.
Стратегия достижения частных целей заключается в умелом исполнении финансовых операций, направленных на обеспечение реализации главной стратегический цели.
Схема разработки финансовой стратегии предприятия представлена на рис. 1.
Предложения к формированию финансовой стратегии предприятия разрабатываются по объектам и составляющим генеральной финансовой стратегии в нескольких вариантах (не менее трех) с обязательной количественной оценкой предложений и оценкой их влияния на структуру баланса предприятия.
Разработке финансовой стратегии предприятия предшествует анализ финансового состояния предприятия. Предметом финансового анализа являются финансовые ресурсы и их потоки.
Основная цель финансового анализа - оценка финансового состояния и выявление возможностей повышения эффективности функционирования предприятия.
Основная задача - эффективное управление финансовыми ресурсами предприятия.
Информационная база - бухгалтерская отчетность предприятия, как правило, годовая; баланс предприятия - форма 1, отчет о финансовых результатах - форма 2.
Для анализа применяется большое количество схем. Практически каждый аналитик отдаёт предпочтение какой-либо одной из них.
Составляющие финансового анализа предприятия: общий анализ финансового состояния, анализ финансовой устойчивости, анализ ликвидности баланса, анализ финансовых коэффициентов, анализ финансовых результатов, рентабельности и деловой активности.
Анализ финансового состояния предприятия показал, что предприятие по итогам отчётного периода получило чистую прибыль в размере 123,6 тыс.руб., объём реализации продукции составил 5812,9 тыс.руб. При этом основная деятельность предприятия убыточна и прибыль получена за счёт внереализационных операций. Что касается других показателей, характеризующих финансовое состояние данного предприятия, то имущество предприятия за отчётный период уменьшилось на 73 тыс.руб.; предприятие имеет убытки в размере 1239 тыс.руб. (5,6% в валюте баланса); испытывает недостаток общей величины источников формирования запасов и затрат 2622 тыс.руб.; общий коэффициент ликвидности равен 0,51, то есть предприятие может погасить только 51% своих обязательств; рентабельность капитала 0,02 руб., то есть на 1 вложенный рубль предприятие получает 2 копейки прибыли в год; предприятие имеет неудовлетворительную структуру баланса