Анализ эффективности диятельности предприятия
Наименование
Обозначение
Алгоритм расчета
Финансовые
числитель, тыс. руб.
знаменатель, тыс. руб.
коэффициенты
факт
прогноз
факт
прогноз
факт
прогноз
1
2
3
4
5
6
7
8
Коэффициент оборачиваемости капитала (деловая активность предприятия)


Чистые доходы от
реализации продукции (ФР010)
Среднегодовая стоимость
капитала (активов)
(П700 =А300)
1.824
1.750
620060
700000
Коэффициент оборачиваемости основного капитала (фондоотдача)
ФО
Выручка (нетто) от
продажи товаров
(ФР010)
Среднегодовая стоимость основного имущества (А120)
3.999
3.796
620060
700000
Коэффициент оборачиваемости оборотного капитала
Объем реализации товаров
(работ, услуг) (ФР010)
Среднегодовая стоимость оборотных активов (А290)
3.791
3.623
620060
700000
Коэффициент оборачиваемости перманентного капитала
Выручка от продаж
(ФР010)
Перманентный капитал предприятия (П490+П590)
3.480
3.302
620060
700000
178160
212006
Таблица 27. Факторный анализ показателей оборачиваемости
|
Наименование |
факт |
прогноз |
изменение |
|
1 |
2 |
3 |
4 |
|
Среднегодовая стоимость капитала (активов) |
340000 |
400000 |
60000 |
|
Коэф.оборачиваемости капитала |
1.824 |
1.750 |
-0.074 |
|
Чистые доходы от реализации продукции |
620060 |
700000 |
80000 |
|
Метод цепных доставок |
Условное значение |
Изменение за счет фактора а |
Изменение за счет фактора b |
|
595000 |
105000 |
-25000 |
|
|
Метод абсолютных разниц |
109411.765 |
-29411.765 |
|
|
Среднегодовая стоимость основного имущества) |
155040 |
184400 |
29360 |
|
Фондоотдача |
3.999 |
3.796 |
-0.203 |
|
Выручка (нетто) от продажи товаров |
620060 |
700000 |
80000 |
|
Метод цепных доставок |
Условное значение |
Изменение за счет фактора а |
Изменение за счет фактора b |
|
588547 |
111453 |
-31453 |
|
|
Метод абсолютных разниц |
117409.701 |
-37409.701 |
|
|
Среднегодовая стоимость оборотных активов |
163540 |
193200 |
29660 |
|
Коэффициент оборачиваемости оборотного капитала |
3.791 |
3.623 |
-0.168 |
|
Объем реализации товаров (работ, услуг) |
620060 |
700000 |
80000 |
|
Метод цепных доставок |
Условное значение |
Изменение за счет фактора а |
Изменение за счет фактора b |
|
592536 |
107464 |
-27464 |
|
|
Метод абсолютных разниц |
112444.662 |
-32444.662 |
Таблица 28. Оценка рентабельности хозяйственной деятельности
|
Наименование |
Обозначение |
Алгоритм расчета |
Финансовые коэффициенты |
||||
|
числитель, тыс. руб. |
знаменатель, тыс. руб. |
||||||
|
факт |
прогноз |
факт |
прогноз |
факт |
прогноз |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
Рентабельность основной деятельности (рентабельность издержек) |
|
Валовая прибыль (ФР029) |
Себестоимость продукции (ФР020) |
||||
|
250000 |
300000 |
370000 |
400000 |
83.3% |
81.1% |
||
|
Рентабельность оборота (продаж) |
|
Прибыль от продаж (ФР050) |
Выручка от реализации продукции (ФР010) |
||||
|
120060 |
160000 |
620060 |
700000 |
19.4% |
22.9% |
||
|
Норма прибыли (коммерческая маржа)
|
|
Чистая прибыль (ФР190) |
Чистая выручка от продаж (ФР010) |
||||
|
55300 |
69300 |
620060 |
700000 |
8.9% |
9.9% |
||
|
Уровень самоокупаемости предприятия |
Выручка от продаж (ФР010) |
Себестоимость проданных товаров (ФР020) |
1.676 |
1.750 |
|||
|
620060 |
700000 |
370000 |
400000 |
||||


 =

Таблица 29. Оценка рентабельности использования капитала (активов)
|
Наименование |
Обозначение |
Алгоритм расчета |
Финансовые коэффициенты |
||||
|
числитель, тыс. руб. |
знаменатель, тыс. руб. |
||||||
|
факт |
прогноз |
факт |
прогноз |
факт |
прогноз |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
Экономическая рентабельность (ROI)
|
|
Валовая прибыль (ФР029) |
Денежный капитал (П700) |
0.735 |
0.750 |
||
|
250000 |
300000 |
340000 |
400000 |
73.5% |
75.0% |
||
|
Финансовая рентабельность (ROE)
|
|
Чистая прибыль (ФР190) |
Собственный капитал (П490) |
0.317 |
0.332 |
||
|
55300 |
69300 |
174420 |
208800 |
31.7% |
33.2% |
||
|
Фондорентабельность (рентабельность основного капитала) |
Прибыль до налогообложения (ФР140) |
Основной капитал (А120) |
0.451 |
0.488 |
|||
|
70000 |
90000 |
155040 |
184400 |
45.1% |
48.8% |
||
|
Рентабельность перманентного капитала |
Прибыль до налогообложения (ФР140) |
Перманентный капитал (П490+П590) |
0.393 |
0.425 |
|||
|
70000 |
90000 |
178160 |
212006 |
39.3% |
42.5% |
||


Таблица 30. Факторный анализ показателей рентабельности
|
Наименование |
факт |
оценка |
изменение |
|
1 |
2 |
3 |
4 |
|
Денежный капитал |
340000 |
400000 |
60000 |
|
Экономическая рентабельность |
0.735 |
0.750 |
0.015 |
|
Валовая прибыль |
250000 |
300000 |
50000 |
|
Метод цепных доставок |
Условное значение |
Изменение за счет фактора а |
Изменение за счет фактора b |
|
255000 |
45000 |
5000 |
|
|
Метод абсолютных разниц |
44118 |
5882 |
|
|
Собственный капитал |
174420 |
208800 |
34380 |
|
Финансовая рентабельность |
0.317 |
0.332 |
0.015 |
|
Чистая прибыль |
55300 |
69300 |
14000 |
|
Метод цепных доставок |
Условное значение |
Изменение за счет фактора а |
Изменение за счет фактора b |
|
57889 |
11411 |
2589 |
|
|
Метод абсолютных разниц |
10900 |
3100 |
|
|
Основной капитал |
155040 |
184400 |
29360 |
|
Фондорентабельность |
0.451 |
0.488 |
0.037 |
|
Прибыль до налогообложения |
70000 |
90000 |
20060 |
|
Метод цепных доставок |
Условное значение |
Изменение за счет фактора а |
Изменение за счет фактора b |
|
75670 |
14330 |
5670 |
|
|
Метод абсолютных разниц |
13256 |
6744 |
Таблица 31. Оценка коммерческой эффективности предприятия
|
Наименование |
Алгоритм расчета |
Финансовые коэффициенты |
Примечание |
||||
|
числитель, тыс. руб. |
знаменатель, тыс. руб. |
||||||
|
факт |
прогноз |
факт |
прогноз |
факт |
прогноз |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
Коэффициент покрытия процентных платежей |
Прибыль от продаж (ФР050) |
Финансовые издержки по обслуживанию долга (ФР070) |
2.400 |
2.286 |
Оценка рейтинга кредитоспособности предприятия |
||
|
120060 |
160000 |
50000 |
70000 |
||||
|
Коэффициент обслуживания долга (коммерческая платежеспособность) |
Чистая прибыль (ФР190) |
Проценты к выплате (ФР050) |
1.106 |
0.990 |
Определение класса кредитоспособности заемщика |
||
|
55300 |
69300 |
50000 |
70000 |
||||
|
Рентабельность совокупных вложений |
Чистая прибыль и процентные выплаты |
Совокупные вложения (П490+П590+П610) |
0.476 |
0.534 |
|||
|
105300 |
139300 |
221000 |
260800 |
||||
|
Рентабельность процесса самофинансирования |
Потенциал самофинансирования (Табл. 8) |
Собственный капитал (П490) |
0.430 |
0.482 |
|||
|
74988 |
100687 |
174420 |
208800 |
||||
Коэффициент деловой активности показывает, что 1 рубль инвестируемого капитала приносит 1 рубль 82 копейки выручки. Или в течение года инвестированный капитал совершает 1,824 оборота. В динамике происходит снижение показателя (1,750), что свидетельствует об ухудшении оборачиваемости.
Фондоотдача. 1 рубль капитала, инвестируемого в основное имущество, формирует 3 рубля 99 копеек выручки. В прогнозном году этот показатель снизился до 3 рублей 79 копеек.
Коэффициент оборачиваемости оборотного капитала. Оборотные средства предприятия в течении отчетного периода совершает 2,375 оборота. В динамике этот показатель снижается. Это отрицательное явление для предприятия, т. к. от объема оборачиваемости оборотного капитала зависит операционный цикл предприятия. Предприятие стремиться его минимизировать.
Коэффициент оборачиваемости перманентного капитала. Перманентный капитал в течение отчетного периода 3,623 оборотов.
Факторами ускорения оборачиваемости оборотного капитала является оптимизация производительности запасов, снижение расходных коэффициентов при использовании материально сырьевых, топливно-энергетических ресурсов, сокращение длительных операционных циклов предприятия, ускорение расчетов с дебиторами, по отгруженной, но не оплаченной продукции.
В течении отчетного периода чистые доходы от реализации продукции увеличиваются на 80000 тыс. руб., в том числе за счет увеличения среднегодовой стоимости капитала на 105000 тыс. руб., а за счет снижения коэффициента оборачиваемости капитала чистые доходы от реализации снижаются на 25000 тыс. руб.
Рентабельность основной деятельности. Каждый рубль, который мы затрачиваем на производство и реализацию продукции в течение года позволяет получить 83,3 копеек прибыли. В динамике показатель снижается до 81,1 копейки.
Рентабельность оборота. 1 рубль выручки от реализации формирует 19 копеек прибыли от продаж. В динамике этот показатель увеличивается до 22 копейки, что говорит, либо о повышении цены на продукцию при постоянных затратах, либо о повышении спроса. Также этот показатель показывает долю прибыли в выручке от реализации, а, следовательно, соотношение в ней прибыли и полной себестоимости продукции. Именно с помощью данного показателя предприятие может выбрать пути для увеличения прибыли:
Снижение себестоимости
Увеличение объема производства
Норма прибыли показывает, что 1 рубль выручки приносит 8,9 копеек чистой прибыли. В динамике этот показатель увеличивается до 9,9 копейки.
Уровень самоокупаемости предприятия. Означает, что каждый вложенный рубль окупается 1 рублем 53 копейками.
1. Экономическая рентабельность. 1 рубль инвестируемого капитала приносит прибыль в размере 67 копеек. Данный показатель помогает судить о платежеспособности предприятия. В динамике показатель увеличивается, что является положительным фактором.
2. Финансовая рентабельность. 1 рубль собственного капитала приносит 4,4 копеек чистой прибыли. Этот коэффициент отражает:
Эффективность использования собственного капитала
Степень риска предприятия, отражающего рост данного предприятия.
На основе этого показателя предприятие может прогнозировать темпы роста своей прибыли. В динамике показатель снижается (негативный фактор).
3. Фондорентабельность.1 рубль основного капитала формирует 32 копейки прибыли. В прогнозе данный показатель увеличивается, и это хорошо, т. к. чем выше этот показатель, тем лучше для предприятия.
4. Рентабельность перманентного капитала. На 1 рубль перманентного капитала приходится 39,3 копеек прибыли до налогообложения. В прогнозном году этот показатель увеличивается до 42,5 копеек, это положительный фактор для предприятия, т. к. чем эффективнее используется перманентный капитал, тем в меньшей степени предприятию придется привлекать краткосрочные заимствования.
Оценивая эффективность работы предприятия можно отметить, что большинство показателей имеют тенденцию к увеличению, а значит, у предприятия повышается деловая активность, более эффективно используется капитал.
В течении отчетного периода валовая прибыль увеличивается на 50000 тыс. руб., в том числе за счет увеличения денежного капитала на 45000 тыс. руб., за счет увеличения экономической рентабельности валовая прибыль увеличивается на 5000 тыс. руб.
В течении отчетного периода чистая прибыль вырастает на 14000 тыс. руб., в том числе за счет увеличения собственного капитала на 11411 тыс. руб., а за счет увеличения финансовой рентабельности чистая прибыль увеличивается на 2589 тыс. руб.
Рентабельность процесса самофинансирования. В каждом рубле собственного капитала 43 копейки мы направляем на свое экономико-социальное развитие.
Потенциал самофинансирования должен использоваться на:
Реинвестиции в реальные активы предприятия (восстановление основных и оборотных средств);
Дивидендные выплаты;
Социальное стимулирование работников предприятия (создание фонда потребления);
Погашать финансовые издержки по обслуживанию заемных средств.
В прогнозном году данный коэффициент практически не изменяется. Это не очень хорошо, так как эффективность деятельности предприятия зависит от уровня его развития.
2. Коэффициент обслуживания долга (коммерческая платежеспособность). Позволяет оценить кредитоспособность заемщика. В отчетном году данный показатель составляет 110 копеек, в прогнозном – происходит его снижение до 99 копеек.
4. Рентабельность совокупных вложений. В прогнозном году показатель составил 0,476, в динамике он вырос и составил 0, 534
6. Комплексные оценки финансового состояния предприятия и прогнозирование «кризисных ситуаций»
Прогнозирование вероятности банкротства
Формула Альтмана (факт)
Таблица 31
|
К1 |
|
1,2К1=0,018 |
|
К2 |
|
1,4К2=0,564 |
|
К3 |
|
3,3К3=1,165 |
|
К4 |
|
0,6К4=0,072 |
|
К5 |
|
К5=1,823 |
|
Z = 1,2 К1 +1,4 К2 + 3,3 К3 + 0,6 К4 + К5=3,642 |
||
|
Вероятность банкротства незначительна |
||
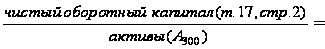 0,015
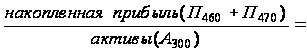 0,403
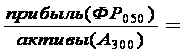 0,353
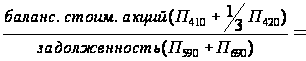 0,120
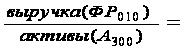 1,823
Формула Таффлера (прогноз)
Таблица 32
|
К1 |
|
0,53К1=0,451 |
|
К2 |
|
0,13К2=0,131 |
|
К3 |
|
0,18К3=0,085 |
|
К4 |
|
0,16К4=0,280 |
|
Z = 0,53 К1 + 0,13 К2 + 0,18 К3 + 0,16 К4=0,947 |
||
|
Вероятность банкротства невелика |
||
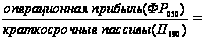 0,851
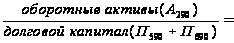 1,010
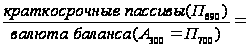 0,470
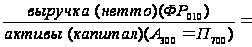 1,750
Таблица 35. Определение класса кредитоспособности предприятия как заёмщика
|
№ п/п |
Финансовые коэффициенты |
Весовой ранг |
факт |
прогноз |
||||
|
Значение |
Класс кредито-способнос-ти |
Сводная оценка (3х4) |
Значение |
Класс кредитоспособности |
Сводная оценка (6х7) |
|||
|
0 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
1 |
Коэффициент текущей ликвидности |
0,1 |
1,023 |
4 |
0,4 |
1,052 |
4 |
0,4 |
|
2 |
Коэффициент быстрой ликвидности |
0,25 |
0,483 |
5 |
1,25 |
0,481 |
5 |
1,25 |
|
3 |
Уровень перманентного капитала |
0,15 |
0,524 |
2 |
0,3 |
0,530 |
2 |
0,3 |
4 |
Коэффициент обеспеченности запасов |
0,2 |
0,022 |
5 |
1 |
0,055 |
5 |
1 |
5 |
Коэффициент покрытия процентных платежей |
0,05 |
2,400 |
5 |
0,25 |
2,286 |
5 |
0,25 |
6 |
Коэффициент обслуживания долга |
0,05 |
1,106 |
5 |
0,25 |
0,990 |
5 |
0,25 |
7 |
Рентабельность оборота |
0,2 |
2,194 |
4 |
0,8 |
0,229 |
4 |
0,8 |
|
ИТОГО, средневзвешенная оценка |
1,00 |
4,25 |
4,25 |
|||||
|
Класс кредитоспособности |
5 |
5 |
||||||
Вывод: в течение рассматриваемого периода класс кредитоспособности предприятия не менялся. Предприятие относится к неплатежеспособным предприятиям.
Формула Альтмана и формула Таффлера
Для выполнения прогнозирования вероятности банкротства предприятия используется 4 х и 5 ти факторные модели Тафлера, Альтмана.
Прогнозируя вероятность банкротства по Альтману, видим, что вероятность банкротства в течении двух лет незначительная. Прогнозирования осуществляется по пяти основным показателям:
К1 – доля чистого оборотного капитала в активах;
К2 – отношение накопленной прибыли к активам;
К3 – экономическая рентабельность;
К4 – отношение стоимости эмитированных акций к заемным средствам предприятия;
К5 – оборачиваемость активов.
Показатель вероятности банкротства по Альтману (z счет) составляет 3,642 Таким образом, предприятие относится к 5 группе, вероятность банкротства данного предприятия незначительна.
В методике оценки вероятности банкротства по Тафлеру существуют следующие показатели:
К1 – операционная прибыль / краткосрочные обязательства;
К2 – оборотные активы / сумма обязательств;
К3 – краткосрочные обязательства / сумма активов;
К4 – выручка от реализации / сумма активов.
Прогнозируя вероятность банкротства по Тафлеру можно сделать вывод, что диагностируется высокая вероятность банкротства, т.к. значение вероятности банкротства составляет – 0,947, что свидетельствует о платежеспособности предприятия.
Список использованной литературы
Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие. М.: ИНФРА М, 2007.
Белолипецкий В.Г. Финансы фирмы: Курс лекций. М.:ИНФРА М, 2004.
Бланк И.А. Основы финансового менеджмента: В 2 ч. Киев: «Ника-Центр», 2005.
Бригхэм Юджин Ф. Энциклопедия финансового менеджмента: Сокр. пер. с англ. / Ред. кол.: А.М. Емельянов, В.В. Воронов, В.И. Кушлин и др. 5 е изд. М.: РАГС; ОАО «Изд-во «Экономика», 2004.
Донцова Л.В. Анализ бухгалтерской отчетности / Л.В. Донцова, Н.А. Никифорова. М.: ДиС, 2008.
Ефимова О.В. Финансовый анализ. М.: Изд–во «Бухгалтерский учет», 2008.
Ковалева А.М. Финансы фирмы: Учебник / А.М. Ковалева, М.Г. Лапуста, Л.Г. Скамай. М.: ИНФРА М, 2006.
Ковалев В.В. Введение в финансовый менеджмент: Учеб. пособие. М.: Финансы и статистика, 2005.
Маркарьян Э.А. Финансовый анализ: Учеб. пособие / Э.А. Маркарьян, Г.П. Герасименко, С.Э. Маркарьян. М.: ИД ФБК-ПРЕСС, 2008.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. 4 е изд., перераб. и доп. Минск: ООО «Новое знание», 2006.
Финансовый менеджмент: Учеб. пособие / Под. Ред. Б.И. Шохина. М.: ИД ФБК-ПРЕСС, 2008.
Шеремет А.Д. Финансы предприятий: Учеб. пособие / А.Д. Шеремет, Р.С. Сайфуллин. М.: ИНФРА М, 2003.