Анализ состояния ликвидности предприятия ОАО "Биробиджаноблгаз"
ОАО «Биробиджаноблгаз» не укладывается в установленный норматив.
2. Коэффициент обеспеченности текущих активов собственным оборотным капиталом. Показатель характеризует уровень самофинансирования на предприятии и его финансовую устойчивость, т. е. независимость от внешнего финансирования.
Коэффициент рассчитывается по следующей формуле:
Ктаоб = СОК/ТА,
где СОК – собственный оборотный капитал
СОК = СК + ДКЗ + СПС – ВА,
где СК – собственный капитал;
ДКЗ – долгосрочная кредиторская задолженность;
СПС – средства, приравненные к собственным;
ВА – внеоборотные активы.
Рассчитаем данный коэффициент на начало и конец 2008 года по данным бухгалтерской отчетности ОАО «Биробиджаноблгаз»:
На начало года: 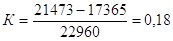
На конец года: 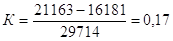
На начало и конец года собственных средств достаточно для финансовой устойчивости предприятия.
Данный коэффициент показывает, какую часть оборотных активов приобретает предприятие за счет собственных источников и приравненных к ним средств.
Норматив по данному коэффициенту установлен очень низкий, меньше самого низкого уровня мировых стандартов, он равен 10 %.
На начало и конец года собственных средств достаточно для финансовой устойчивости предприятия.
Коэффициент текщей активности ниже нормативного значения, предприятие нельзя признать финансово устойчивым, платежеспособным, а структуру его баланса рациональной. Однако необходимо учитывать, что оценка финансового состояния осуществляется по балансу, который составлен на определенную дату. Поэтому полученная оценка финансового состояния может оказаться случайной только на короткий промежуток времени. Чтобы установить, случайна она или нет, рассчитывают прогнозный показатель: коэффициент восстановления платежеспособности в течение следующих 6 месяцев. Он рассчитывается по формуле:
Квост = (Л1 + 6/Т*(Л1 – Л0))/Лн,
где Л1 и Л0 - соответственно коэффициенты текущей ликвидности на конец и на начало отчетного периода;
Лн - норматив по коэффициенту текущей ликвидности, равен 2;
Т - отчетный период, мес.;
6 - период восстановления платежеспособности предприятия, мес.
Кутр = (1,23 + 6/12*(1,23 – 1,25))/2 = (1,23 – 0,01)/2 = 0,61
Норматив по коэффициенту восстановления платежеспособности установлен не менее 1,0, т. е. предприятие не сможет восстановить свою платежеспособность в течение следующих 6 месяцев.
2.3 Анализ платежеспособности и ликвидности предприятия
Для оценки платёжеспособности все активы предприятия необходимо делить на группы в зависимости от их ликвидности. Кроме того, все обязательства предприятия различаются между собой по срокам наступления их оплаты. Все обязательства также делят на группы в зависимости от срочности их погашения.
Наиболее ликвидные активы (А1) на начало года = 180 тыс. рублей
Наиболее ликвидные активы (А1) на конец года = 988 тыс. рублей
Быстро реализуемые активы (А2) на начало года = 16392 тыс. рублей
Быстро реализуемые активы (А2) на конец года = 16227 тыс. рублей
Медленно реализуемые активы (А3) на начало года = 6387 тыс. рублей
Медленно реализуемые активы (А3) на конец года = 11952 тыс. рублей
Труднореализуемые активы (А4) на начало года = 17365 тыс. рублей
Труднореализуемые активы (А4) на конец года = 16181 тыс. рублей
Наиболее срочные обязательства (П1) на начало года = 2219 тыс. рублей
Наиболее срочные обязательства (П1) на конец года = 3262 тыс. рублей
Краткосрочные пассивы (П2) на начало года = 16077 тыс. рублей
Краткосрочные пассивы (П2) на конец года = 20384 тыс. рублей
Долгосрочные пассивы (П3) на начало года = 556 тыс. рублей
Долгосрочные пассивы (П3) на конец года = 546 тыс. рублей
Постоянные пассивы (П4) на начало года = 21473 тыс. рублей
Постоянные пассивы (П4) на начало года = 21163 тыс. рублей
Далее оценим ликвидность баланса:
- на начало года
180 < 2219
16227 ≥ 20384
11952 ≥ 546
17365 < 21163
- на конец года
988 < 3262
16392 ≥ 16077
6387 ≥ 556
16181 < 21473
Невыполнение какого-либо из первых трех неравенств свидетельствует о том, что ликвидность баланса в большей или меньшей степени отличается от абсолютной.
Наиболее срочные обязательства превышают наиболее ликвидные активы, что означает, что ОАО «Биробиджаноблгаз» не имеет возможности своевременно погасить свои наиболее срочные обязательства.
Для оценки срочной платежеспособности построиим баланс срочной ликвидности.
Таблица 2.3 - Баланс срочной платежеспособности (ликвидности)
| Высоколиквидные активы | на начало периода | на конец периода | Наиболее срочные обязательства | на начало периода | на конец периода |
| 1. средства в кассе | 10 | 17 | 1. задолженность поставщикам | 1760 | 3029 |
| 2. средства на расчётном счёте | 170 | 220 | 2. сумма кредитов и займов | 2011 | 3000 |
| 3. краткосрочные финансовые вложения | 751 | 3. задолженность перед ВБФ | 166 | 719 | |
| 4. задолженность по налогам и сборам | 3175 | 5165 | |||
| 5. задолженность по заработной плате | 979 | 2051 | |||
| Итого высоколиквидных активов | 180 | 988 | Итого срочных обязательств | 10417 | 15975 |
| Платежный недостаток, % | 98,3 | 93,8 | Платежный излишек, % | ||
| коэффициент срочной ликвидности | 0,02 | 0,06 |
Коэффициент абсолютной ликвидности показывает, какую часть краткосрочных обязательств предприятие может погасить в ближайшее время. Считается, что значение этого коэффициента не должно опускаться ниже 20 % и должно находиться в пределах от 0,2 до 0,7.
На начало и конец 2008 года предприятие испытывает недостаток высоколиквидных средств для того, чтобы погасить краткосрочные обязательства, на начало года у предприятия есть возможность заплатить 2% долгов. На конец года ситуация немного улучшилась: коэффициент срочной ликвидности составил 6%.
Далее рассчитаем абсолютные показатели платежеспособности:
Данные показатели рассчитывают по следующей формуле:
И(Н) = ВЛА - НСО,
где И - платежный излишек;
Н - платежный недостаток;
ВЛА - сумма высоколиквидных активов;
НСО - сумма наиболее срочных обязательств.
На начало 2008 года платежный недостаток составил:
Н = 180 - 10417 = - 10237 тыс. рублей
На конец 2008 года платежный недостаток составил
Н = 988 - 15975 = -14987 тыс. рублей
Далее рассчитаем коэффициенты ликвидности.
Таблица 2.4 - Оценка ликвидности предприятия в 2008 году
| Показатель | Начало года | Конец года | Отклонение | |
| абсолют. | темп роста, % | |||
| Величина собственных оборотных средств | 4108 | 4982 | ||
| Коэффициент текущей ликвидности | 1,25 | 1,23 | ||
| Коэффициент быстрой ликвидности | 0,91 | 0,72 | ||
| Коэффициент абсолютной ликвидности | 0,02 | 0,06 | ||
| Доля оборотных средств в активах | 0,57 | 0,64 | ||
| Доля собственных оборотных средств в общей их сумме | 0,18 | 0,17 | ||
| Доля дебиторской задолженности в оборотных активах | 0,71 | 0,56 | ||
| Доля запасов в оборотных активах | 0,28 | 0,41 | ||
| Доля собственных оборотных средств в покрытии запасов | 0,64 | 0,42 | ||
Коэффициент текущей ликвидности на конец отчетного периода незначительно, но сократился, его значения ниже нормативного. Нормальным для него считается ограничение Ктл > 2 .
Коэффициент абсолютной ликвидности показывает,