Предложения по совершенствованию применения лизинга в компании
Результаты расчета общей суммы дисконтированных расходов при лизинге и кредитовании приведены в таблице.
Приведенные расчеты доказывают, что наиболее экономически эффективными являются варианты приобретения оборудования в лизинг.
С учетом рассчитанных платежей по кредиту рассчитаем лизинговые платежи (см. табл.17):
Таблица 17 - Расчет лизинговых платежей, руб.
| Период, мес. | Остаточная стоимость имущества | Погашение стоимости имущества, переданного в лизинг | Проценты по кредиту | Маржа | Налог на имущество | Отчетный месяц | ВСЕГО лизинговых платежей без задатка | Распределение задатка | НДС в лизинговом платеже | ВСЕГО лизинговых платежей с задатком |
| 17,0% | 3,0% | 2,2% | 01.01.2003 | 18,0% | ||||||
| 1 | 593 220,34 | 16 478,34 | 7824,66 | 2118,64 | 0,00 | Январь 2004 | 31177,54 | 8333,33 | 6027,08 | 39510,87 |
| 2 | 576 742,00 | 16 478,34 | 9826,10 | 2118,64 | 0,00 | Февраль 2004 | 33539,25 | 8333,33 | 6387,34 | 41872,58 |
| 3 | 560 263,65 | 16 478,34 | 8929,53 | 2118,64 | 4466,81 | Март 2004 | 37752,12 | 8333,33 | 7029,98 | 46085,45 |
| 4 | 543 785,31 | 16 478,34 | 9264,61 | 2118,64 | 0,00 | Апрель 2004 | 32876,69 | 8333,33 | 6286,27 | 41210,02 |
| 5 | 527 306,97 | 16 478,34 | 8694,06 | 2118,64 | 0,00 | Май 2004 | 32203,44 | 8333,33 | 6183,58 | 40536,77 |
| 6 | 510 828,63 | 16 478,34 | 8703,12 | 2118,64 | 4272,60 | Июнь 2004 | 37255,79 | 8333,33 | 6954,27 | 45589,13 |
| 7 | 494 350,28 | 16 478,34 | 8150,68 | 2118,64 | 0,00 | Июль 2004 | 31562,25 | 8333,33 | 6085,77 | 39895,59 |
| 8 | 477 871,94 | 16 478,34 | 8141,63 | 2118,64 | 0,00 | Август 2004 | 31551,57 | 8333,33 | 6084,14 | 39884,90 |
| 9 | 461 393,60 | 16 478,34 | 7860,88 | 2118,64 | 4078,39 | Сентябрь 2004 | 36032,79 | 8333,33 | 6767,71 | 44366,12 |
| 10 | 444 915,25 | 16 478,34 | 7335,62 | 2118,64 | 0,00 | Октябрь 2004 | 30600,47 | 8333,33 | 5939,06 | 38933,81 |
| 11 | 428 436,91 | 16 478,34 | 7299,39 | 2118,64 | 0,00 | Ноябрь 2004 | 30557,73 | 8333,33 | 5932,53 | 38891,06 |
| 12 | 411 958,57 | 16 478,34 | 6792,24 | 2118,64 | 2718,93 | Декабрь 2004 | 33167,62 | 8333,33 | 6330,65 | 41500,95 |
| 13 | 395 480,23 | 16 478,34 | 6737,90 | 2118,64 | 0,00 | Январь 2005 | 29895,17 | 8333,33 | 5831,47 | 38228,50 |
| 14 | 379 001,88 | 16 478,34 | 6457,15 | 2118,64 | 0,00 | Февраль 2005 | 29563,89 | 8333,33 | 5780,93 | 37897,22 |
| 15 | 362 523,54 | 16 478,34 | 5578,69 | 2118,64 | 2913,14 | Март 2005 | 31964,80 | 8333,33 | 6147,17 | 40298,13 |
| 16 | 346 045, 20 | 16 478,34 | 5895,66 | 2118,64 | 0,00 | Апрель 2005 | 28901,33 | 8333,33 | 5679,86 | 37234,66 |
| 17 | 329 566,85 | 16 478,34 | 5433,79 | 2118,64 | 0,00 | Май 2005 | 28356,32 | 8333,33 | 5596,73 | 36689,65 |
| 18 | 313 088,51 | 16 478,34 | 5334,17 | 2118,64 | 2718,93 | Июнь 2005 | 31447,10 | 8333,33 | 6068, 20 | 39780,43 |
| 19 | 296 610,17 | 16 478,34 | 4890,41 | 2118,64 | 0,00 | Июль 2005 | 27715,13 | 8333,33 | 5498,92 | 36048,46 |
| 20 | 280 131,83 | 16 478,34 | 4772,68 | 2118,64 | 0,00 | Август 2005 | 27576,21 | 8333,33 | 5477,73 | 35909,54 |
| 21 | 263 653,48 | 16 478,34 | 4491,93 | 2118,64 | 2524,72 | Сентябрь 2005 | 30224,09 | 8333,33 | 5881,64 | 38557,43 |
| 22 | 247 175,14 | 16 478,34 | 4075,34 | 2118,64 | 0,00 | Октябрь 2005 | 26753,35 | 8333,33 | 5352,21 | 35086,68 |
| 23 | 230 696,80 | 16 478,34 | 3930,44 | 2118,64 | 0,00 | Ноябрь 2005 | 26582,37 | 8333,33 | 5326,12 | 34915,70 |
| 24 | 214 218,46 | 16 478,34 | 3531,96 | 2118,64 | 1165,25 | Декабрь 2005 | 27487,16 | 8333,33 | 5464,14 | 35820,49 |
| 25 | 197 740,11 | 16 478,34 | 3368,95 | 2118,64 | 0,00 | Январь 2006 | 25919,81 | 8333,33 | 5225,06 | 34253,14 |
| 26 | 181 261,77 | 16 478,34 | 3088, 20 | 2118,64 | 0,00 | Февраль 2006 | 25588,53 | 8333,33 | 5174,52 | 33921,86 |
| 27 | 164 783,43 | 16 478,34 | 2535,77 | 2118,64 | 1359,46 | Март 2006 | 26540,82 | 8333,33 | 5319,79 | 34874,15 |
| 28 | 148 305,08 | 16 478,34 | 2526,71 | 2118,64 | 0,00 | Апрель 2006 | 24925,96 | 8333,33 | 5073,45 | 33259,30 |
| 29 | 131 826,74 | 16 478,34 | 2173,52 | 2118,64 | 0,00 | Май 2006 | 24509, 19 | 8333,33 | 5009,88 | 32842,53 |
| 30 | 115 348,40 | 16 478,34 | 1965,22 | 2118,64 | 1165,25 | Июнь 2006 | 25638,40 | 8333,33 | 5182,13 | 33971,74 |
| 31 | 98 870,06 | 16 478,34 | 1630,14 | 2118,64 | 0,00 | Июль 2006 | 23868,01 | 8333,33 | 4912,07 | 32201,34 |
| 32 | 82 391,71 | 16 478,34 | 1403,73 | 2118,64 | 0,00 | Август 2006 | 23600,84 | 8333,33 | 4871,32 | 31934,18 |
| 33 | 65 913,37 | 16 478,34 | 1122,98 | 2118,64 | 971,05 | Сентябрь 2006 | 24415,40 | 8333,33 | 4995,57 | 32748,73 |
| 34 | 49 435,03 | 16 478,34 | 815,07 | 2118,64 | 0,00 | Октябрь 2006 | 22906,23 | 8333,33 | 4765,36 | 31239,56 |
| 35 | 32 956,69 | 16 478,34 | 561,49 | 2118,64 | 0,00 | Ноябрь 2006 | 22607,00 | 8333,33 | 4719,71 | 30940,34 |
| 36 | 16 478,34 | 16 478,34 | 271,69 | 2118,64 | -388,42 | Декабрь 2006 | 21806,70 | 8333,33 | 4597,63 | 30140,04 |
|
ИТОГО |
593 220,34 |
181 416,1 |
76 271, 19 |
27 966,1 |
1 037 071,04 |
300 000 |
203 959,99 |
1 337 071 |
||
В конечном итоге удорожание объекта лизинга получается за 3 года 33,707% (делится общая сумма лизинговых платежей на стоимость приобретенного имущества), или 11,236% в среднем за год.
К тому же лизингополучатель возместит из бюджета 203 959,99 рублей НДС, уменьшит платежи по налогу на прибыль на 267 414,21 рублей (умножаем сумму лизинговых платежей без НДС на ставку налога на прибыль - 24%). Суммарная экономия на налогах лизингополучателя равна 243 980,55 р. (снижение налога на прибыль минус налог на имущество). Таким образом, поквартальные платежи лизинговой сделки с учетом экономии от налогов будут выглядеть следующим образом (см. табл.18)
Таблица 18 - Расчет потоков лизинговых платежей с учетом экономии по налогам, руб.
| Период, кв. | Оплата по договору | НДС к зачету | Лизинговые платежи, относимые на себестоимость у клиента | Уменьшение налога на прибыль | Суммарный денежный поток | Денежный поток, скорректированный на сумму уменьшения налога на прибыль |
| -300 000,00 | -300 000,00 | -300 000,00 | ||||
| 1 | -102 468,91 | 19 444,41 | 108 024,50 | 25 925,88 | -83 024,50 | -57 098,62 |
| 2 | -102 335,92 | 19 424,12 | 107 911,80 | 25 898,83 | -82 911,80 | -57 012,96 |
| 3 | -99 146,61 | 18 937,62 | 105 208,99 | 25 250,16 | -80 208,99 | -54 958,83 |
| 4 | -94 325,82 | 18 202,24 | 101 123,57 | 24 269,66 | -76 123,57 | -51 853,92 |
| 5 | -91 423,85 | 17 759,57 | 98 664,28 | 23 679,43 | -73 664,28 | -49 984,85 |
| 6 | -88 704,74 | 17 344,79 | 96 359,95 | 23 126,39 | -71 359,95 | -48 233,56 |
| 7 | -85 515,43 | 16 858,29 | 93 657,14 | 22 477,71 | -68 657,14 | -46 179,43 |
| 8 | -80 822,88 | 16 142,47 | 89 680,40 | 21 523,30 | -64 680,40 | -43 157,11 |
| 9 | -78 049,15 | 15 719,36 | 87 329,79 | 20 959,15 | -62 329,79 | -41 370,64 |
| 10 | -75 073,56 | 15 265,46 | 84 808,10 | 20 353,95 | -59 808,10 | -39 454,16 |
| 11 | -71 884,25 | 14 778,95 | 82 105,30 | 19 705,27 | -57 105,30 | -37 400,02 |
| 12 | -67 319,93 | 14 082,70 | 78 237,23 | 18 776,94 | -53 237,23 | -34 460,30 |
| ИТОГО |
-1 337 071,04 |
203 959,99 |
1 133 111,05 |
271 946,65 |
-1 133 111,0 |
-861 164,4 |
Итоговая сумма лизинговых платежей с учетом экономии по налогам, без НДС составит 861 164,40 рублей.
Теперь рассмотрим варианты приобретения имущества напрямую и в кредит.
В первую очередь, изменится сумма налога на имущество - с 27 966,10 рублей при лизинге она возрастет в 3 раза - до 83 898,31 рублей.
Во-вторых, сумма НДС к возмещению составит 152 542,37 рублей в первом месяце приобретения имущества. Снижение налога на прибыль будет обеспечиваться начисляемой амортизацией и налогом на имущество и в итоге составит (за 9 лет) 223 525,42 рублей, а при кредите - 262 967,43 рублей. Проценты по кредиту включаются в расходы на общих условиях. Платежи по погашению кредита будут выплачиваться из чистой прибыли. Суммарная экономия на налогах лизингополучателя при прямой покупке за срок полезного пользования имуществом равна 139 627,12 р. (снижение налога на прибыль минус налог на имущество), а при кредите - 179 069,12 рублей (с учетом отнесения на затраты процентов в размере 1,1 от ставки рефинансирования - 14% на 01 июня 2004 г.).
Таблица 19-Сравнительные характеристики денежных потоков при прямой покупке, кредите, лизинге, руб.
| Годы | Покупка | Покупка в кредит | Лизинг | |||
| Денежный поток | С учетом дисконтирования | Денежный поток | С учетом дисконтирования | Денежный поток | С учетом дисконтирования | |
| 0 | -1 000 000 | -1 000 000 | -300 000,00 | -300 000,00 | -300 000,00 | -300 000,00 |
| 1 | 161 758,95 | 127 369,25 | -154 724,82 | -121 830,57 | -220 924,33 | -173 956,16 |
| 2 | 10 790,96 | 6 690,41 | -273 977,99 | -169 866,69 | -187 554,95 | -116 284,30 |
| 3 | 12 365,35 | 6 036,64 | -239 027,60 | -116 690,87 | -152 685,12 | -74 539,34 |
| 4 | 13 939,74 | 5 358,46 | 13 939,74 | 5 358,46 | ||
| 5 | 15 514,12 | 4 695,79 | 15 514,12 | 4 695,79 | ||
| 6 | 17 088,51 | 4 072,70 | 17 088,51 | 4 072,70 | ||
| 7 | 18 662,90 | 3 502,30 | 18 662,90 | 3 502,30 | ||
| 8 | 20 237,29 | 2 990,35 | 20 237,29 | 2 990,35 | ||
| 9 | 21 811,68 | 2 537,79 | 21 811,68 | 2 537,79 | ||
|
-707 830,51 |
-836 746,32 |
-860 476,18 |
-685 230,75 |
-861 164,40 |
-664 779,81 |
|
Таким образом, судя по абсолютным величинам денежных потоков, приобретение имущества в лизинг дороже приобретения с помощью кредита на 688,22 руб., дороже прямой покупки на 153,33 тыс. рублей. Но с учетом дисконтирования лизинг выгоднее кредита на 20,451 тыс. руб. и выгоднее прямой покупки на 171,967 тыс. руб. Однако, и данные показатели не в полном объеме показывают преимущества лизинга. Помимо значительной экономии на налогообложении лизинг выгоднее прямой покупки тем, что отпадает необходимость "отрыва" из оборотных средств значительных сумм на приобретение имущества (вместо 100% при полной оплате, при лизинге достаточно внести задаток 20-30%), лизинг выгоднее приобретения имущества с использованием кредита более низкой ставкой по кредиту и более простым процессом (лизинговая компания имеет длительную кредитную историю, соответственно большой опыт в оформлении документов, более низкая ставка по кредиту объясняется тем, что лизинговая компания выступает дополнительным гарантом погашения кредита). Так, например, в Удмуртской республике малое или среднее предприятие, обратившись в банк, получит в среднем 18%, а, обратившись в лизинговую компанию, получающую кредит в том же банке, ставка по кредиту составит 17%.
В качестве объекта анализа эффективности лизинговых проектов выберем лизинговые сделки с УНП как одного из основных клиентов лизинговой компании (см. табл. 20).
Таблица 20 - Экономия ОАО "УНП" по лизинговым сделкам по состоянию на 2006г.
| Показатель | Сумма, млн. руб. |
| Общая сумма лизинговых платежей | 49,2 |
| Общая сумма НДС к возмещению | 8,12 |
| Общая экономия на налоге на прибыль | 9,86 |
| Общая сумма экономии на налоге на имущество | 1,38 |
Итак, лизинг является эффективным инструментом инвестиционной политики прибыльной компании, обеспечивающий не только оперативное приобретение основных средств с отвлечением малых сумм из оборотных средств, но и значительную оптимизацию налогообложения лизингополучателя.
3.3 Предложения по совершенствованию использования лизинга в компании
На мой взгляд, необходимо в ближайшее время доля транспортных средств в имуществе, приобретаемом для передачи в лизинг, должна неуклонно возрастать. Связано это, прежде всего, с тем, что лизинг автотранспортных средств является очень перспективным направлением, что обусловлено тем, что, во-первых, автомобиль является наиболее ликвидным имуществом (быстро реализуется, теряет в цене максимум по 5-10% в год), которое может использоваться в качестве залога; во-вторых, самого автомобиля в качестве объекта залога хватает для реализации лизинговой сделки с 50-60% финансированием за счет кредитного ресурса (это могут быть средства и самой лизинговой компании), что вполне приемлемо для большинства клиентов; в-третьих, лизинговая компания имеет возможность очень эффективно вкладывать свои временно свободные денежные средства.
Финансирование мелких сделок компанией начало осуществляться с 2006 года. Причем темпы роста профинансированных средств весьма впечатляют (см. Рис.18).
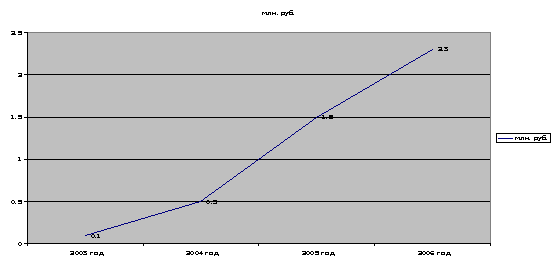
Рис.18. Динамика профинансированных собственных средств МЛК, млн. руб.
Практика финансового планирования может значительно улучшить работу компании. Четко зная прогноз притока денежных средств, можно финансировать мелкие лизинговые сделки из собственных источников. К тому же малая прибыль от мелких сделок сможет увеличиться за счет инвестирования собственных средств - к 5% компания сможет получить еще 25-30% (при малых суммах процентная ставка для клиента не имеет большого значения), эффективно управляя собственными средствами. Данной стратегии может способствовать тот факт, что большинство конкурентов отказываются от мелких лизинговых сделок (их ограничения - от 500 или 1000 тысяч руб.).
Исходя из рисунка 18 можно сделать прогноз величины профинансированных собственных средств МЛК - порядка 7,5 млн. руб. за 2006 год. Следует хотя бы 50% от 5,6 млн. рублей, предназначенных для 2007 г., финансировать в мелкие сделки преимущественно по лизингу автомобилей (стоимость объекта лизинга колеблется в пределах 300 тыс. руб., а оптимальный срок лизинга составляет 13 месяцев) по следующей схеме. Поскольку сумма сделки невелика, а желание приобрести автомобиль в лизинг является показателем развития фирмы, для лизингополучателя не составляет больших сложностей выплачивать лизинговые платежи (следовательно, определение платежеспособности лизингополучателя сводятся лишь к просмотру его бухгалтерских балансов), соответственно следует устанавливать срок возврата вкладываемых денежных средств лизинговой компании - до 6 месяцев, оставляя в составе следующих лизинговых платежей только маржу и налог на имущество. Таким образом, реально финансируя лизинговую сделку на 6 месяцев, лизинговая компания обеспечивает себе поступление маржи на еще как минимум 7 месяцев, причем маржа за весь срок лизинга сопоставима с процентами, получаемыми за 6 месяцев - лизинговая сделка на таких условиях обеспечит поступление процентов в течение 6 месяцев в размере 6,85% от вложенных средств и поступление маржи в течение 13 месяцев в размере 6,56% от вложенных средств. То есть, каждое вложение собственных средств в финансирование лизинговой сделки сроком на 6 месяцев будет обеспечивать доход в размере 13,4%. Таким образом, в среднем ставка доходности вложенных средств составит 51,1% в год.
Если же вкладывать высвобождающиеся каскадом денежные средства в новые сделки, то каждая вложенная сумма будет обеспечивать поступления дополнительно в размере 13,4%.
Вложив на таких условиях 1 млн. руб. в 10 сделок по 100 тыс. руб., вкладывая ежемесячно возвращаемые от первых лизингополучателей 166,7 тыс. руб. в новые сделки, компания обеспечит себе поступление помимо процентов по вложенным средствам маржи в размере как минимум 131 тыс. рублей (13,1% от вложенных первоначально средств).
Экономический эффект от применения такой структуры финансирования мелких лизинговых сделок за счет собственных средств в размере хотя бы 3 млн. рублей составит как минимум 0,4 млн. рублей.
Также одним из предложений является усовершенствование структуры управления (см. рис. 19)
Рис. 19. Предлагаемая структура управления лизинговой компании
В заключение хотелось бы выделить все предложения по дальнейшему совершенствованию применения лизинга в компании, а также эффект от их реализации на практике в таблице 21.
Таблица 21.
Предложения по дальнейшему совершенствованию применения лизинга в компании, ожидаемый эффект от их внедрения
| № п/п | Предложения по дальнейшему совершенствованию применения лизингов компании | Ожидаемый эффект от их реализации |
| 1 | Изменить структуру управления лизинговой компанией (см. рис.22) | Лизинговая компания станет более гибкой в управлении, более конкурентоспособной, появится база для активизации рекламной деятельности, привлечения новых клиентов, реализации автолизинга |
| 2 | Ввести в лизинговой компании финансовое планирование, внедрить специализированную программу по автоматизации лизинга (либо разработать собственными силами) | Появится возможность полного и точного владения информацией для высшего менеджмента компании, улучшится качество принимаемых управленческих решений |
| 3 | Перейти к собственному финансированию мелких лизинговых сделок по оптимальной структуре финансирования, разработанной в разделе 3.3, особенно по направлению "автолизинг" | Значительное увеличение эффективности использования временно свободных денежных средств, при вложении таким образом хотя бы 3 млн. руб. экономический эффект составит 400 тыс. руб. |
| 4 | Необходимо по направлению "автолизинг" изготовить буклеты с рекламой компании, с указанием возможных лизинговых платежей и с кратким перечнем необходимого для оформления сделки списка документов; разместить буклеты в автосалонах | Резкое увеличение количества лизинговых сделок по автомобилям (примерно в 2-3 раза), диверсификация лизингового портфеля, появится возможность высокоэффективного вложения временно-свободных собственных средств, увеличение прибыли |
| 5 | Проводить мероприятия, направленные на создание имиджа компании, участвовать в проведении симпозиумов и научных семинаров с широким привлечением потенциальных клиентов, организовывать публикации в печати и демонстрации по телевидению, планировать и проводить рекламные кампании | Формирование брэнда лизинговой компании, привлечение новых клиентов |
| 6 | Повысить материальное стимулирование труда работников в компании путем разработки и внедрения новой системы премирования сотрудников (для всех сотрудников базой для расчета премии должны стать объемы заключенных договоров лизинга в целом по компании, для отдельных служб ввести уточняющие коэффициенты - сумма полученных кредитов, количество и качество заключенных договоров и т.д.) | Повышение мотивации сотрудников, увеличение производительности, сплочение корпоративного духа. |
| 7 | Выпуск собственных облигаций с целью привлечения "дешевых и длинных денег" | Удешевление лизинговых сделок для лизингополучателей, увеличение количества клиентов |
4. Нормативно-законодательная база
4.1 Обзор нормативно-законодательной базы в сфере лизинговых сделок
Финансовая аренда (лизинг) в России имеет сравнительно непродолжительную историю развития. В истории развития законодательства о лизинге условно можно выделить 3 (три) основных этапа. [37]
Первый этап (конец 80-х годов - 1994 год) характеризуется отсутствием специального правового регулирования лизинговых правоотношений. По сути, лизинговые правоотношения в этот период регулировались общими нормами об аренде.
Второй этап (сентябрь 1994 г. - октябрь 1998 г.) характеризуется активным формированием специальной нормативной базы лизинговых правоотношений.
Его начало ознаменовалось принятием Указа Президента РФ от 17.09.94 г. № 1929 “О развитии финансового лизинга в инвестиционной деятельности” (утратил силу). Указ впервые дал определение лизинга и обозначил объекты, которые могут сдаваться в лизинг. Своей целью Указ объявил поддержку и развитие малого и среднего предпринимательства, дальнейшее развитие частного бизнеса, повышение эффективности предпринимательской деятельности в сфере производства. Все это предполагалось осуществить с помощью лизинга.
Во исполнение Указа Президента РФ Правительство РФ 29 июля 1995 г. приняло постановление № 633 "О развитии лизинга в инвестиционной деятельности", которым было утверждено Временное положение о лизинге (утратило силу). Во Временном положении давались понятие лизинга, понятия субъектов и объектов лизинга, права и обязанности сторон, общая сумма лизинговых платежей. Однако, хотя во Временное положение периодически и вносились изменения, очень большой круг вопросов остался неурегулированным.
Важной правовой основой лизинговых операций в России является часть вторая Гражданского Кодекса РФ (далее ГК РФ), где в § 6 гл.34 "Финансовая аренда (лизинг)" имеется шесть статей, непосредственно посвященных лизингу.
Постановлением Правительства РФ от 26 февраля 1996 г. № 167, утвердившим "Положение о лицензировании лизинговой деятельности в Российской Федерации", был детально регламентирован процесс лицензирования лизинговой деятельности. Данное Положение применялось в части, не противоречащей Федеральному закону "О лицензировании отдельных видов деятельности" от 25 сентября 1998 года № 158-ФЗ. Однако 1 февраля 2001 года Постановлением Правительства РФ № 80 было утверждено новое "Положение о лицензировании финансовой аренды (лизинга) в Российской Федерации", в соответствии с которым предыдущее Положение признавалось утратившим силу. В настоящее время в связи с принятием Федерального закона "О лицензировании отдельных видов деятельности" от 08.08.01 года № 128-ФЗ, и в связи с внесением изменений и дополнения в Федеральный закон “О лизинге" лизинговая деятельность в России перестала быть лицензируемым видом деятельности.
Третий этап (1998 г. - по настоящее время) характеризуется принятием специального закона “О лизинге" от 29.10.1998 г. № 64-ФЗ (в настоящее время наименование Закона изложено в следующей редакции: “О финансовой аренде (лизинге) ”).
Изменения, внесенные ФЗ от 29.01.02 г. № 10-ФЗ “О внесении изменений и дополнений в Федеральный закон “О лизинге" должны положительно сказаться на дальнейшем развитии финансовой аренды в России. Закон в новой редакции:
Рассмотрим теперь подробнее изменения, внесенные в Закон о лизинге 23.12.2003 г.
Исключены положения, противоречащие действующему законодательству. Уточнены термины и определения, используемые в Законе о лизинге, что позволяет избежать "терминологической" путаницы и получить четкое представление о сути лизинга. Дано новое определение лизинга, а также понятий "лизинговый договор" (вместо лизинговой сделки) и "лизинговая деятельность".
Исключены положения, которые пересекаются с нормами налогового законодательства: определение структуры лизингового платежа, состава вознаграждения лизингодателя, дохода и прибыли лизинговой компании. Благодаря этому устранены противоречия между законодательством о лизинге и налоговым законодательством.
Исключены положения, которые противоречили законодательству, регулирующему деятельность акционерных обществ и обществ с ограниченной ответственностью. Теперь лизингодатель не имеет права на назначение аудиторских проверок деятельности лизингополучателя и на участие без права голоса в общих собраниях учредителей и органов управления лизингополучателя.
Исключено понятие оперативного лизинга, существовавшее в прежней редакции Закона о лизинге. При такой форме лизинга лизингодатель не был обязан приобретать имущество для последующей его передачи во владение и пользование. Эта форма лизинга по своей правовой природе являлась не чем иным, как арендой в общепринятом понимании этого термина. Именно поэтому налоговые органы справедливо оспаривали правомерность применения к оперативному лизингу налоговых преимуществ, предоставляемых участникам лизингового договора, применяя штрафные санкции.
Хотя в Законе о лизинге отсутствует понятие возвратного лизинга, одно и то же лицо по-прежнему может выступать одновременно и как продавец оборудования, и как лизингополучатель (п.1 ст.4 Закона о лизинге). Иначе говоря, в данном случае исключено лишь понятие, но осуществление указанной процедуры не запрещено.
Из текста Закона о лизинге исключены положения, предусматривающие возможность бесспорного изъятия лизингодателем предмета лизинга в случае нарушения лизингополучателем обязательств, принятых им по договору лизинга. Имущество лизингодателю может быть возвращено, если он договорится об этом с лизингополучателем. Если такая договоренность не была достигнута, лизингодатель вправе забрать имущество только при условии расторжения договора. Действующим российским законодательством предусмотрено два основания для прекращения обязательств в данной ситуации: расторжение договора в судебном порядке и односторонний отказ от исполнения договора (в случаях, прямо предусмотренных договором). Для разъяснения этого вопроса обратимся к арбитражной практике, касающейся аренды.
Пленум Высшего Арбитражного Суда РФ разъяснил в своем информационном письме вопросы расторжения договора аренды, а следовательно, и договора лизинга.
Наибольшее количество споров, связанных с досрочным расторжением договора лизинга, обусловлено нарушением условий об уплате лизинговых платежей. Если арендные (лизинговые) платежи не внесены более двух раз подряд (по истечении установленного договором срока), то это является основанием для досрочного расторжения договора аренды (лизинга) (ст.619 ГК РФ). В информационном письме (п.26) суд уточнил, что стороны вправе предусмотреть в договоре возможность его досрочного расторжения по требованию арендодателя в случае однократного невнесения арендатором арендной платы в установленный договором срок, внесения арендной платы не в полном объеме, а также в иных случаях неисполнения арендатором принятых им обязательств. Кроме того, по мнению суда, если указанные условия включены в текст договора, они могут являться основанием для одностороннего отказа от исполнения договора со стороны арендодателя (п.27 информационного письма).
В случаях, установленных законом или договором между банком и клиентом, допускается бесспорное (без согласия клиента) списание денежных средств (в нашем случае - средств лизингополучателя), находящихся на банковском счете (ст.854 ГК РФ). Списание денежных средств в бесспорном порядке допускается только в пределах сумм просроченных платежей. Нужно иметь в виду, что банки крайне неохотно идут на бесспорное списание денежных средств со счета лизингополучателя, затягивая процесс и давая возможность клиенту самому перевести денежные средства со счета. Поэтому эффективность данного способа защиты прав лизингодателя существенно уменьшается.
Срок действия договора лизинга может быть меньше срока полной амортизации. В Законе о лизинге отсутствуют какие-либо ограничения, связанные с определением срока, на который может быть заключен договор лизинга. Однако если договор лизинга заключен на заведомо короткий срок (существенно меньший, чем срок амортизации предмета лизинга), существует риск, что сделка будет признана притворной как прикрывающая сделку купли-продажи с рассрочкой платежа, а, следовательно, недействительной. В этом случае использование налоговых преимуществ, которые дает лизинговая сделка (возможность применения механизма ускоренной амортизации), будет признано неправомерным.
В то же время судебная практика признания договоров лизинга притворной сделкой отсутствует, что не позволяет сделать однозначный вывод о том, какой срок договора является достаточным для избежания рисков, связанных с признанием сделки притворной. Учитывая, что доказать притворность сделки достаточно сложно, на мой взгляд, достаточным является срок договора, превышающий 50% от срока полной амортизации имущества (с учетом возможного ее ускоренного списания).
Ранее согласно Закону о лизинге лизингополучатель не мог быть кредитором лизингодателя в рамках отношений по конкретному предмету лизинга, за исключением возвратного лизинга (ст.9). Это обстоятельство не позволяло включать в договор лизинга положения о внесении авансовых платежей, поскольку ГК РФ классифицирует такие платежи, как предоставление коммерческого кредита в виде аванса (п.1 ст.823 ГК РФ). В то же время большинство лизинговых компаний требует от лизингополучателя внесения авансового платежа в размере 20-30% от стоимости предмета лизинга. Ранее это требование противоречило Закону о лизинге, теперь же в договор лизинга можно включать авансы, поскольку ст.9 исключена из текста Закона.
До внесения изменений в законодательство о лизинге при пересмотре размера лизинговых платежей стороны лизингового договора руководствовались ГК РФ (ст.614), согласно которому они могли осуществлять такой пересмотр не чаще одного раза в год. Это усложняло работу обеих сторон лизингового договора, так как большинство договоров содержало оговорку о праве лизингодателя на пересмотр размера лизинговых платежей в связи с инфляцией, изменением курса доллара и т.д., то есть потребность в таких изменениях возникала чаще одного раза в год. Новой редакцией Закона о лизинге установлено право на пересмотр размера лизинговых платежей не чаще одного раза в три месяца, если иное не предусмотрено договором лизинга (п.2 ст.28 Закона).
Подводя итог, можно сказать, что с внесением изменений в Закон о лизинге устранены многие проблемы, препятствовавшие развитию лизинга в России.
Необходимо отметить и международно-правовые документы. В 1988 г. в Оттаве была заключена Конвенция УНИДРУА о международном финансовом лизинге. Россия к данной Конвенции присоединилась только в 1998 г. в связи с принятием Федерального закона "О присоединении Российской Федерации к Конвенции УНИДРУА о международном финансовом лизинге" от 8 февраля 1998 г.
Таким образом, в настоящее время права и обязанности сторон договора лизинга регулируются гражданским законодательством Российской Федерации, Федеральным законом “О финансовой аренде (лизинге) ” и договором лизинга. При международном лизинге они устанавливаются в соответствии с Федеральным законом "О присоединении Российской Федерации к Конвенции УНИДРУА о международном финансовом лизинге" от 8 февраля 1998 г.
Помимо вышеуказанных нормативных актов был принят целый ряд нормативных документов, регулирующих различные аспекты лизинга (налоговые, таможенные, бухгалтерские, антимонопольные, в области предоставления информации в Комитет РФ по финансовому мониторингу (КФМ России), в области поддержки агропромышленного производства и авиации, и так далее), а также определяющих его особенности в различных отраслях (например, Постановление Правительства РФ от 27 июня 1996 г. № 752 "О государственной поддержке развития лизинговой деятельности в Российской Федерации" или Постановление Правительства РФ от 21 июля 1997 г. № 915 "О мероприятиях по развитию лизинга в Российской Федерации на 1997-2000 годы").
Наиболее значимым в свете лизинговых правоотношений является налоговое законодательство. Так, 6 августа 2001 года Президентом РФ был подписан Федеральный закон "О внесении изменений и дополнений в часть вторую Налогового кодекса РФ о налогах и сборах, а также о признании утратившими силу отдельных актов законодательства РФ о налогах и сборах". В соответствии с пунктом 14 данного закона с 1 января 2002 года вступила в силу Глава 25 "Налог на прибыль организаций" Налогового кодекса РФ (далее НК). Принятая Глава "Налог на прибыль" сохраняет за лизингом преимущества и делает его эффективным источником финансирования капитальных вложений предприятий. По-прежнему данный способ финансирования будет позволять минимизировать затраты предприятия в сравнении с другими источниками.
Что касается взаимодействия лизинговых компаний с Комитетом РФ по финансовому мониторингу, то в этой сфере существует целый блок нормативных актов. Основополагающими актами являются:
Федеральный закон от 7 августа 2001 г. N 115-ФЗ "О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма" - в соответствии с которым операция с денежными средствами или иным имуществом подлежит обязательному контролю, если сумма, на которую она совершается, равна или превышает 600 000 рублей либо равна сумме в иностранной валюте, эквивалентной 600 000 рублей, или превышает ее, а по своему характеру данная операция относится к операции, связанной с получением или предоставлением имущества по договору финансовой аренды (лизинга);
Указ Президента РФ от 01.11.01 г. № 1263 “Об уполномоченном органе "Об уполномоченном органе по противодействию легализации (отмыванию) доходов, полученных преступным путем" - в соответствии с которым этим органом является Комитетом РФ по финансовому мониторингу;
Постановление Правительства РФ от 17 апреля 2002 г. N 245 "Об утверждении Положения о представлении информации в Комитет Российской Федерации по финансовому мониторингу организациями, осуществляющими операции с денежными средствами или иным имуществом" - которым утверждено Положение о представлении информации в Комитет Российской Федерации по финансовому мониторингу организациями, осуществляющими операции с денежными средствами или иным имуществом;
Распоряжение Правительства РФ от 17 июля 2002 г. N 983-р Об утверждении Рекомендаций по разработке организациями, совершающими операции с денежными средствами или иным имуществом, правил внутреннего контроля в целях противодействия легализации (отмыванию) доходов, полученных преступным путем - утвердившее Рекомендации по разработке организациями, совершающими операции с денежными средствами или иным имуществом, правил внутреннего контроля в целях противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма;
Постановление Правительства РФ от 8 января 2003 г. N 6 "О порядке утверждения правил внутреннего контроля в организациях, осуществляющих операции с денежными средствами или иным имуществом" - в соответствии с которым правила внутреннего контроля утверждаются руководителями организаций в течение 1 месяца. Правила внутреннего контроля представляются на согласование в соответствующий надзорный орган, а в случае отсутствия надзорных органов в сфере деятельности таких организаций - в Комитет Российской Федерации по финансовому мониторингу в течение 5 рабочих дней с даты их утверждения;
Постановление Правительства РФ от 18 января 2003 г. N 28 "Об утверждении Положения о постановке на учет в Комитете Российской Федерации по финансовому мониторингу организаций, осуществляющих операции с денежными средствами или иным имуществом, в сфере деятельности которых отсутствуют надзорные органы" - которое определяет порядок постановки на учет в Комитете Российской Федерации по финансовому мониторингу организаций, осуществляющих операции с денежными средствами или иным имуществом, в