Еволюція міжнародної валютно-фінансової системи в останні десятиріччя
Відношення США і Японії до створення Європейської валютної спілки в цілому можна охарактеризувати як скептичне. “Більшість американських бізнесменів нічого не чули про ЕВС, а ті, хто дізнався про нього, не додали значення. Навіть серед інтелектуальної банківської еліти ЕВС (англійською: EMU) частіше асоціювався з тією великою птицею, що водиться в Австралії, ніж із валютною спілкою”. Японія, орієнтуючись насамперед на американські й британські фондові ринки, ще в меншому ступені стурбована створенням ЕВС [4, с. 103].
У цілому, сумніви щодо доцільності валютної спілки великі навіть всередині країн-членів ЄС. У Німеччині оптимізм у цьому плані дуже стриманий. Цілком виправдане побоювання, пов'язане з тим, що заради сумнівної євровалюти довелося відмовитися від самої стабільної у світі національної валюти, якою є німецька марка. Населення Німеччини в цілому не схвалює скасування своєї валюти. Негативне відношення до валютної спілки і Великобританії. Очевидну стриманість виявляють і інші країни-члени ЄС за винятком Франції, яка самою рішучою уявою стояла за створення ЕВС.
Розглядаючи економічні відносини між Україною і Європейським Союзом у контексті введення євро, слід здійснити аналіз можливих вигод та переваг, які Україна може здобути завдяки орієнтації на європейський ринок. Позитивний вплив від поширення євро на країни з перехідною економікою, до яких відноситься й Україна, полягає в тім, що із запровадженням євро в країнах, котрі не входять до Європейського валютного союзу, для них відкриваються нові перспективи. ЄС стане головним партнером держав Східної Європи, в тому числі й України, в сфері укладання комерційних і фінансових угод, а також здійснення безготівкових операцій.
Отже, використання євро в країнах з перехідною економікою може відбуватися в межах таких функцій грошей, як:
– засіб платежу (укладання комерційних і фінансових угод з країнами-членами ЄС);
– розрахункова одиниця (прив'язка до євро та деномінація фінансових інструментів у євро);
– засіб накопичення (приватні інвестиційні портфелі та валютні резерви центральних банків).
Позитивний вплив євро на країни, що мають тісні економічні і торговельні зв'язки з ЄС, буде ефективним з огляду на дві причини:
– по-перше, завдяки використанню єдиної валюти в розрахунках з ЄС експортери та імпортери лише виграють від зниження ризиків і витрат при здійсненні валютних трансакцій;
– по-друге, країни, які вирішать прив'язати свої національні валюти до євро, зроблять перші кроки до стабільності, використовуючи як орієнтир стабільність ЄВС.
Запровадження євро також справлятиме позитивний вплив на країни з перехідною економікою, які мають зовнішній борг, деномінований у доларах США: підвищення в ціні євро буде вигідним, наприклад, для України, якщо буде вирішено прив'язати гривню до євро. Це пов'язано з тим, що зменшаться витрати в національній валюті на обслуговування зовнішнього державного боргу, деномінованого в доларах США. А оскільки проблема зовнішнього боргу є однією з основних для України, то валютна курсова політика потребує пильної уваги й розгляду можливих позитивних змін для забезпечення стабільного валютного курсу. Отже, зважаючи на перспективи розвитку співробітництва та інтеграції з ЄС, ідею й умови прив'язки національної валюти України до євро доцільно вивчати.
ІІ. Еволюція міжнародної фінансової системи в останні десятиріччя
2.1. Трансформація міжнародного фінансового середовища
Світова фінансова система сьогодні є малоконтрольованою і перебуває у стані хаотичної структуризації й оновлення. На часі — перегляд наявної системи контролю, яку має заступити координувальна архітектура. Роль інституцій у цій архітектурі полягає у напрацюванні й проведенні спільної стратегії регулювання та координації світового ринку на міжнародному рівні. Насамперед ідеться про розробку загальних правових норм, що мають регулювати функціонування фінансових структур [9, с. 41].
Найбільших успіхів у справі спільного координування й управління досяг Європейський Союз, у якому не лише створено єдину валютну систему, а й закладено основи гармонізації фінансової і, в ширшому плані, економічної політики країн-членів. Не чекаючи регіонального чи наднаціонального рішення, а виходячи з сучасної ситуації у фінансовій сфері, фондові біржі Європи продемонстрували новітні тенденції закладення основ/бази нової світової фінансової архітектури. В кінці березня 2000 p., намагаючись створити достойну конкуренцію глобальній фондовій біржі, яка успішно функціонує в Інтернеті, три європейські фондові біржі — Паризька, Амстердамська та Брюссельська — оголосили про своє злиття. В результаті досить швидко сформується найбільший у єврозоні торговельний фондовий ринок. На континенті він поступатиметься за розмірами лише Лондонській фондовій біржі, яка не втратила своїх провідних позицій навіть після невходження Англії в єврозону. Рішенню трьох бірж передувала зустріч представників усіх 11 країн — членів єврозони. Очікувалося, що ця зустріч покладе початок створенню базової архітектури панєвропейської фондової біржі. Після завершення зустрічі прес-секретар Паризької фондової біржі заявив, що мова йшла не стільки про злиття, скільки про союз. Це об'єднання (Французької, Голландської та Бельгійської фондових бірж) дістало назву Euro-next і почало операції наприкінці 2000 р.
Не встигли вщухнути пристрасті навколо злиття трьох бірж, як 26 квітня 2000 р. було оприлюднено плани злиття двох найпотужніших фондових бірж Європи — Лондонської й Франкфуртської. В результаті об'єднання мав сформуватися єдиний ринок для німецьких і британських компаній, обсяг якого оцінювався приблизно в 6 трлн. дол. США. Він більше ніж удвоє перевищував би розміри аналогічного утворення Euronext і поступався б лише Нью-Йоркській фондовій біржі (обсяг 12 трлн. дол. США).
Нове утворення мало дістати назву IX («Ай-Ікс») і належати обом партнерам у рівних частках. Однак вже у квітні під питанням опинилася концепція злиття Лондонської та Франкфуртської бірж як «фузії рівних», запропонована Вернером Зайфертом – головою правління Німецької біржі. Акціонери Лондонської фондової біржі (ЛФБ) дали зворотний хід, побоюючись надмірного контролю з боку Німецької біржі. Своєю чергою, у Франкфурті побоювалися втратити свої позиції і перетворитися на філію Лондона, оскільки якщо торгівлю стандартними цінностями «blue chips» буде перенесено в Лондон, то Франкфурт втратить від 80 до 90 % торговельного обсягу. Ще одна прикрість спіткала Лондонську біржу у серпні 2000 p.: шведська технологічна та біржова компанія «ОМ-груп» зробила принизливу для ЛФБ спробу купити її без згоди акціонерів. Після тогорічних потрясінь ЛФБ у будь-якому випадку потребуватиме союзників або злиття з іншими біржами. Однак у січні 2001 р. нова директриса однозначно проголосила: «кооперація, а не злиття».
У той час як злиття Лондонської та Франкфуртської бірж відкладене, об'єднання бірж Брюсселя, Парижа та Амстердама було успішно проведено. 22 вересня 2000 р. президенти трьох бірж юридичне оформили нову організацію Euronext. Тому три названі біржі зникнуть і функціонуватимуть лише як філії Euronext. Тим самим буде завершено найзначніше дотепер злиття бірж у Європі, і Euronext посяде друге місце в Європі після Лондона перед Франкфуртом за обсягами торгівлі акціями [7, с. 83].
Як бачимо, континентальна Європа, виходячи з сучасних тенденцій економічної глобалізації, демонструє хороший приклад не стільки безболісних інтеграційних процесів, скільки посилення та укрупнення фінансового капіталу з метою посісти в майбутньому не лише достойне, а й належне їй місце в новітній архітектурі світової валютно-фінансової системи.
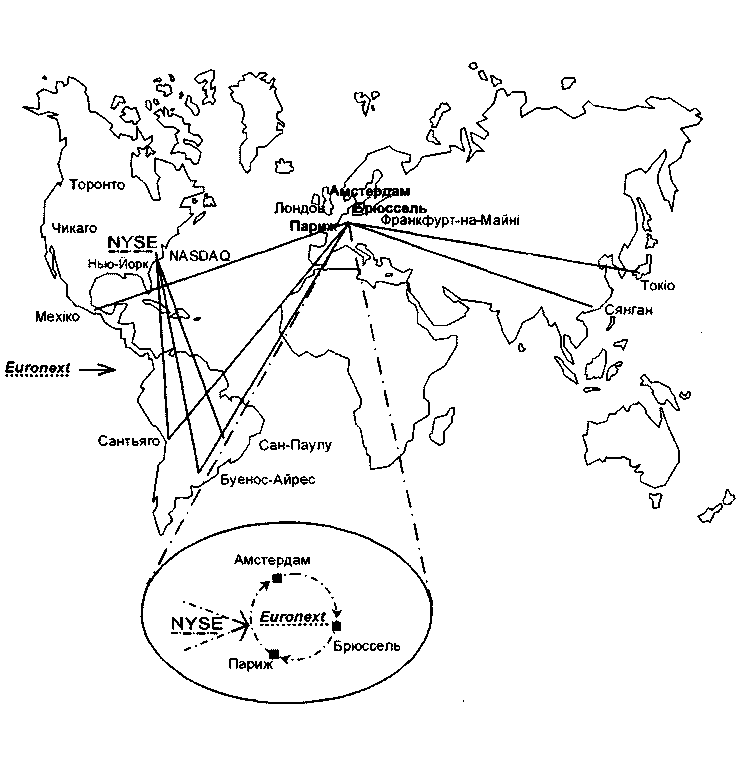
Наприкінці травня 2000 p. New York Stock Exchange (NYSE) розпочала переговори з низкою потужних європейських бірж про можливе злиття. Конкуренція, що загострюється, змушує одну з найбільших світових фондових бірж потурбуватися про своє майбутнє. NYSE має намір створити союз з альянсом європейських бірж Euronext. До новоутворення можуть приєднатися декілька провідних світових торговельних площадок, серед яких — фондові біржі майже в усіх світових регіонах. Голова NYSE Piчард Грассо вже заявив, що всередині нового союзу не буде жодних внутрішніх адміністративних бар'єрів і торгуватимуть, найімовірніше, лише первинними фінансовими інструментами. Альянс робить ставку не тільки на стабільні європейські й американські фондові ринки, а й на найбільш перспективні нові ринки в Латинській Америці. Південно-Східній Азії, Східній Європі та Росії (рис. 2.1).
Консолідація ринків капіталів по обидва боки Атлантики є наслідком конкуренції, що дедалі більше посилюється та загострюється. В умовах лібералізації і дерегулювання фінансових ринків конкуренція стимулює об'єднавчі процеси (злиття, укрупнення). Нинішній процес створення потужних біржових структур, укрупнених концернів, суперконцернів, банківських та промислових конгломератів як у Західній Європі, так і в Сполучених Штатах можна вважати передоднем формування інфраструктури глобального ринку та упорядкування світового фінансового середовища з урахуванням новітніх потреб усієї валютно-фінансової архітектури. Контури такого ринку окреслилися — це формування міжатлантичного торговельного простору, де ключовими елементами будуть Німецька, Лондонська фондові біржі, Chicago Board of Trade та NASDAQ, Euronext та NYSE з чітким розподілом спрямованості роботи.
Вагомість таких процесів визначається високим ступенем світової мобільності капіталу в епоху глибоких зрушень в інформаційних, телекомунікаційних, комп'ютерних технологіях. У цих умовах необхідно шукати способи розумного регулювання міжнародних капіталопотоків, щоб звести до мінімуму їхні руйнівні наслідки [2, с. 102].
Дедалі чіткіше проявляється троїстість фінансової впливовості в сучасному економічному середовищі таких силових центрів, як США, Європа, Японія. Подібно до економічних циклів, їхній вплив може бути як синхронним, так і асинхронним. Головна небезпека, яка загрожує сьогодні фінансовим ринкам, за словами французького економіста Паскаля Бланке, полягає саме в синхронності циклів у США, Європі та Японії. Аналіз подій періоду 1970—1999 pp. показує, що рівень синхронізації циклів у цих основних економічних регіонах світу є одним із ключових факторів, які визначають організацію і ступінь нестійкості ринків облігацій. Характерні для 90-х років значне зменшення рівня інфляції, зниження довгострокових процентних ставок, посилення міжрегіональних розбіжностей у процентних ставках, різке зниження гнучкості цих показників можна суттєвою мірою віднести на рахунок відставання в економічному зростанні Європи та Японії порівняно зі США. Зміна довгострокових процентних ставок у 90-ті роки була значно меншою, ніж у 80-ті (середньомісячні коливання знизилися з 25 — 50 до 20 — 30 базових пунктів). Особливо помітним зниження мінливості грошових ринків було в англосаксонських країнах, хоча найнижчою вона залишилась у Німеччині (в інших промислове розвинутих країнах, за винятком Японії, показник змінності фактично не перевищував рівень початку 70-х років). Коли економічне зростання в Європі та Японії прискорилося і відставання цих регіонів від США скоротилося, показники ставок процента та їхня зміна продемонстрували тенденцію до підвищення, оскільки зростаючі потреби у фінансуванні реального сектора забезпечили поглинання надлишкових коштів у формі як заощаджень, так і збільшення грошової маси (1979, 1982. 1985, 1988, 1990, 1994 pp.). І навпаки, за збільшення розбіжностей у темпах зростання між Європою, Японією та США спостерігалося сповільнення зміни як довгострокових ставок процента, так і ножиць між ними (1981, 1984, 1987, 1989, 1992 рр.).
2.2. Кризи новітньої міжнародної фінансової системи. Проблеми реформування МВФ та СБ
Першою фінансовою кризою, що була продуктом новітньої світової фінансової системи, стала криза в Мексиці 1995 p. Вона виявилась тут не просто хворобою, а справжньою катастрофою, поставивши країну перед загрозою краху всієї економіки. Це мало б руйнівний вплив на весь Американський континент.
Президент Клінтон спочатку звернувся по допомогу до конгресу. Проте для ухвали ним рішення потрібен був час. З огляду на надзвичайну небезпеку зволікання Клінтон прийняв рішення на власний розсуд у межах своїх повноважень. Для подолання кризи 20 млрд. дол. було надано з Фонду валютної стабілізації, 25 млрд. — із спеціального пулу для підтримки американських інвесторів. І це тільки у сфері акційного капіталу. Збитки власників облігацій і нерухомості значно збільшують цю суму.
Під час розгортання фінансової кризи в Японії у світі переважала думка, що вона матиме найвагоміші негативні наслідки тільки у країнах Південно-Східної Азії і дуже незначною мірою відіб'ється на США, Латинській Америці, Західній Європі, перехідних економіках. І справді, після Японії криза дуже відчутно вразила Корею, Таїланд, Малайзію, Індонезію.
Проте, як констатує директор федеральної резервної системи США А. Грінспен, «ми ще недостатньо обізнані з комплексною динамікою нашої високотехнологічної фінансової системи з огляду на її безперервний розвиток». Уже влітку – восени 1998 p. дедалі частіше стало чути авторитетні думки, що «азійська» хвороба може поширитися на весь світ. Вибух фінансової кризи в Росії в серпні–вересні 1998 p. прискорив події. Інфекційний процес уже досяг Латинської Америки. Бразилія підвищила норму відсотка до 50 %, щоб ослабити негативні тенденції в економіці. Колумбія здійснила девальвацію своєї валюти. Кризові явища загрожують стабільності ЄВС (євро, запроваджена з 1 січня 1999 p., задумана як сильна, стабільна світова валюта).
Таким чином, фінансова криза поширюється на всю глобалізовану фінансову систему. Дедалі частіше висловлюються побоювання, що можуть повторитися події 20—30-х років XX ст., коли фінансово-грошова криза стала каталізатором, а то й причиною катастрофічного ходу історії. Втім, більшість дослідників сходяться в тому, що азійська криза позначила завершення певного етапу розвитку світової економіки і відмову від стереотипів економічної й політичної думки.
Звернімося до проблем подолання сучасних фінансових криз. Процес розгортання фінансової кризи стосується насамперед комплексу «позикодавець – позичальник». На думку більшості аналітиків, за умов розгортання фінансової кризи як позикодавці, так і боржники в країнах, що змушені звертатися за підтримкою до Міжнародного валютного фонду (МВФ), мають уміло й дипломатичне пом'якшувати славнозвісні «кондиціоналітіс» (обов'язкові умови, які має виконувати країна —реципієнт допомоги від МВФ), що передбачають жорстку макроекономічну політику. Нині стає панівною думка, що лібералізація руху капіталів не повинна бути самометою. Перш ніж перейти до неї, в умовах розгортання кризи необхідно здійснити інституційні реформи з перебудови економіки і рекапіталізації банківської системи. Саме це має бути пріоритетним напрямом подолання фінансової кризи. Загалом політики багатьох країн вважають, що кредити, надані на здійснення програм МВФ, спроможні завдати більше шкоди, аніж принести користі [6, с. 48].
У світових наукових колах та серед політиків давно поширилася думка, що із запровадженням у світову фінансову систему дериватів, які дають змогу відкладати виконання нинішніх угод на будь-який невизначений час у прийдешньому, в неї було закладено елементи невизначеності й великого ризику. Ірраціональний «дух звіра» (Дж. Кейнс) дістав можливість реалізовувати себе в живильному середовищі нинішньої фінансової спекулятивної системи, що є своєрідним тоталізатором для небагатьох спритних гравців фінансового ринку. Однак про цю можливість у впливових колах воліють мовчати: надто могутні сили живляться соками фінансової системи-тоталізатора. Принагідне зауважимо, що більшість хедж-фондів — головних спекулянтів сучасної фінансової системи.—є американськими.
Нині вже стало очевидним, що рецепти МВФ, його «кондиціоналітіс» є недоречними не тільки в країнах Східної Азії. Вимоги підвищення процентної ставки і здійснення жорсткої монетарної політики, фіскальна строгість, лібералізація цін, руху капіталів, відкритість економіки за пасивності держави, закриття неприбуткових підприємств, банків, фінансових установ за умов фінансової кризи — цей стандартний набір «кондиціоналітіс» нині ніде не може бути впроваджений без значних застережень.
Замість цих стандартних порад нині висуваються рекомендації, які, однак, ні самі собою зокрема, ні разом узяті не можуть гарантувати країні імунітету від фінансової кризи. Чимало аналітиків і політиків вважають, що дедалі повніша інформація про фінансову систему, її прозорість є переконливою гарантією проти кризових явищ. Тим часом відомо, що Швеція, Фінляндія, Норвегія є «найпрозорішими» країнами щодо діяльності банків, фінансових інституцій. А проте за останнє десятиріччя у цих країнах сталися найглибші кризи їх фінансових систем. І навпаки, відомо, що система інформації, контролю у німецькій фінансовій системі дає вкрай обмежену інформацію про її інститути та діяльність. За обсягом її не порівняти з інформацією про американські та британські фірми. Однак Німеччина – одна з країн, де в останні часи не було великих банківських та фінансових криз. Німеччина нині найменше піддається епідемії настроїв, що випливають з поведінки отари, інстинкту, «духу звіра». До речі, портфель німецьких банків є таким же диверсифікованим, як і англосаксонських фінансових установ. Відомо й інше: фондова біржа не відіграє тут тієї ролі, що в країнах, які прийняли англосаксонську фінансову систему.
Загалом слід визнати, що на нинішньому етапі імунітету щодо фінансової кризи не має ні світова фінансова система, ні фінансова система будь-якої країни. Це, однак, не означає, що слід відмовитись від економічного регулювання у сфері міжнародних і національних фінансів. Відомий західний економіст Й. Стігліц вважає, що, навпаки, це диктує «необхідність досліджувати шляхи, які дають змогу зменшити вразливість країни до кризових явищ, мінімізувати розмах кризи, якщо вона все ж прийде».
І хоча чимало економістів-лібералів роблять ставку на вільний ринок, гору бере переконання, що в наш час необхідне саме державне і міжнародне регулювання. Певна річ, ідеться про регулювання ринку там, де це потрібно, а не про неефективний всеосяжний жорсткий урядовий контроль. Тут дуже важливо знайти міру регулювання обсягів виробництва, процентної ставки, валютного курсу, торговельного і платіжного балансів (макроекономіки) і поведінки підприємств у середовищі поточної фінансової системи (мікроекономіки). Неприпустимі спрощені рішення. Візьмімо зв'язок валютного курсу й експорту. За нормальних умов девальвація сприяє збільшенню експорту. За умов кризи, коли ланцюг банкрутств фірм, фінансових установ стає звичним явищем, нема підстав вважати, що зміни валютного курсу достатні для стимулювання експорту. За таких умов необхідні реструктуризація фінансового сектора, відновлення його кредитоспроможності.
Нині дедалі більше утверджується переконання, що без регулювання і контролю міжнародних потоків капіталів украй важко запобігти кризовим явищам, а тим більше зменшити збитки від їхньої дії. Тут теж потрібні велика обережність і розважливість. У структурі потоків капіталів слід розрізняти короткострокові капітальні активи, портфельні інвестиції та прямі іноземні інвестиції. Нині головною загрозою для фінансових систем є короткострокові потоки «гарячих грошей», що відповідають ірраціональним очікуванням і легко спричинюють паніку. Саме вони мають бути в центрі заходів із регулювання руху капіталів, щоб не зашкодити рухові й обсягам прямих іноземних інвестицій, без яких не може обійтися більшість молодих ринкових економік світу [2, с. 102].
У світі панує майже всезагальна конвертованість валют із поточних рахунків. А тому МВФ виявляється просто непотрібним розвинутим ринковим країнам. Тож його парафія — в основному країни, що розвиваються, і країни з перехідними економіками. Економічний застій в Україні й Росії, які дружньо співпрацюють із МВФ і Світовим банком (СБ), на тлі Китаю, який без сприяння МВФ затьмарив своїми успіхами найкращі перехідні економіки, свідчить про недостатню ефективність допомоги МВФ.
Світовий банк було створено для розв'язання проблем відбудови зруйнованих війною країн. Потім він сконцентрувався на проблемах країн, що розвиваються, виділяв кредити на інфраструктурні проекти. Нині важко чітко визначити, чим відрізняються функції МВФ і СБ. На порядку денному стоїть питання реформування постбреттон-вудських фінансових інституцій, щоб привести їх діяльність у відповідність із потребами світової фінансової системи, яка, здається, вступила у смугу тривалих кризових процесів.
Окреме питання — перехідні економіки України, Росії, інших держав колишнього Радянського Союзу. Вже очевидно, що для них непридатні рекомендації МВФ, які передбачають існування до початку реформування бодай зародкових ринкових процесів і структур. У цих країнах не було бази — початкових ринкових передумов, щоб програма МВФ під назвою «вашингтонський консенсус» спрацювала. Ситуація вимагає радикальної переоцінки стратегії МВФ і СБ у цих країнах. Й. Стігліц — віце-президент і головний економіст. Світового банку —у своїй річній лекції (1998) в Університеті ООН, Світовому інституті досліджень розвитку поставив завдання радикальної зміни підходів МВФ, СБ, наукових кіл і політичної еліти Заходу до трактування проблем перехідних економік. На його думку, потрібна нова доктрина — «поствашингтонський консенсус» — як перегляд поглядів, що панували в економічній науці й політиці Заходу впродовж останніх двадцяти років. До нього приєднався Т. Колодко, відомий польський реформатор, який зумів під час свого віце-прем'єрства забезпечити швидкий розвиток Польщі на основі «терапії без шоку» й розумної еволюції.
На завершення належить чітко сказати, що перспектива реформування світової фінансової системи може стати реальністю завдяки тому, що США нагромадили значні ресурси, у тому числі й фінансові, аби прийти на допомогу країнам і регіонам світу, які зазнали кризових явищ. Якби фінансова криза в Південно-Східній Азії та Росії припала на час, коли самі США були б у фінансово-економічній скруті, як-от наприкінці 70-х і у 80-х роках, то сьогодні можна було б чекати неминучого розповзання по світу валютно-фінансового й економічного лихоліття за найгіршими сценаріями прогнозистів. Неабияке значення має й те, що ЄС теж нині перебуває у стані відносно доброго економічного здоров'я. Можливо, МВФ і СБ частково будуть об'єднані, щоб утворити одну інституцію з урегулювання світової економічної системи. Необхідно виробити й прийняти кодекс фіскальної та фінансової поведінки, додержання якого буде умовою отримання допомоги від МВФ. Цей кодекс, зокрема, може зобов'язати країни щомісяця друкувати звіти про сукупні валютні ризики країни, а також матеріали про розбіжності між короткостроковою і довгостроковою заборгованістю. Доцільно уніфікувати системи обліку та звітності для всіх країн, банківський і фондовий сектори мають дотримуватися однакових правил розважливої поведінки. А втім, за збереження «кондиціоналітіс» МВФ усі ці заходи не означатимуть його докорінного реформування.
Таким чином, світова фінансова система й у XXI ст. розвивається через суперечності між її дедалі глобальнішим характером і інтересами держав, регіонів, ТНК. Актуальними залишаться проблема інтеграції всіх елементів світової економіки, а також потреба її зв'язку з реальною економікою, виробництвом, нейтралізації фінансових криз.
Висновки
Підводячи підсумки даної роботи слід відмітити, що міжнародна валютно-фінансова система в останні десятиріччя являла собою сукупність способів, інструментів і міждержавних органів, за допомогою яких здійснюється платіжно-розрахунковий оборот у рамках світового господарства.
Міжнародна валютно-фінансова система містить у собі ряд конструктивних елементів, серед яких можна назвати наступні: світовий грошовий товар і міжнародна ліквідність; валютний курс; валютні ринки; міжнародні валютно-фінансові організації; міждержавні домовленості.
Міжнародний валютний ринок являє собою сукупність операцій із купівлі-продажу іноземної валюти, і надання позичок на конкретних умовах (сума, обмінний курс, процентна ставка) з виконанням на визначену дату. Основними учасниками валютного ринку є: комерційні банки, валютні біржі, центральні банки, фірми, які здійснюють зовнішньоторговельні операції, інвестиційні фонди, брокерські компанії; постійно зростає особиста участь у валютних операціях приватних осіб.
Характер функціонування і стабільність міжнародної валютно-фінансової системи залежать від ступеня її відповідності структурі світового господарства. При зміні структури світового господарства і співвідношенні сил на світовій арені відбувається заміна існуючої форми валютно-фінансової системи на нову.
Міжнародний валютний ринок сьогодні ґрунтується на режимі валютних курсів, які плавають: ціну валюти визначає насамперед ринок.
При утворенні Європейської валютної системи було визначено правило «валютної змії», за яким всі країни-учасниці запроваджують фіксовані валютні курси з допустимою нормою коливань у межах ±2,25%.
Водночас слід враховувати, що рівень і режим функціонування валютних курсів стосується не лише експортно-імпортних операцій, а й переливу приватного капіталу, міграції робочої сили, грошових переказів громадян, що працюють за кордоном, а також інших операцій, що зачіпають інтереси широких верств населення.
Україна як відносно невелика, але невід'ємна частина світового господарства так чи інакше взаємодіє і буде взаємодіяти зі світовими фінансовими ринками. Україна сьогодні майже не представлена на міжнародних валютних ринках.
Через це Національний банк України змушений тримати гривню на «короткому повідку», оскільки послаблення багатьох обмежень на торгівлю національною валютою, які ще застосовуються у прямій чи непрямій формі, можуть мати негативні наслідки для її стабільності.
Список використаних джерел:
Авдокушин Е. Ф. Мировая экономика; Экономика зарубежных стран: Учебник для студ. экон. спец. вузов / Академия педагогических и социальных наук; Московский гос. ун-т им. М.В.Ломоносова. Экономический факультет / В.П. Колесов (ред.), М.Н. Осьмова (ред.). — М. : Флинта, 2000. — С.480.
Алгульян Д. В. Современные международные отношения: Учебник / Московский гос. ин-т международных отношений (Университет) / А.В. Торкунов (ред.). — М. : РОССПЭН, 2000. — С. 107.
Бондарев А. К. Конспект лекций по курсу "Международные экономические отношения" / Санкт- Петербургский ун-т экономики и финансов. Кафедра международных экономических отношений. — СПб., 2000. — С.31.
Буглай В. Б., Ливенцев Н. Н. Международные экономические отношения: Учеб. пособие для студ. экон. спец. вузов / Николай Николаевич Ливенцев (ред.). — М. : Финансы и статистика, 2000. — С.160.
Герасимчук З. В., Горбач Л. М. Міжнародні економічні відносини: Навч. посіб. для студ. екон. спец. вищ. навч. закл. / Луцький держ. технічний ун-т. — Луцьк : Надстир'я, 2001. — С.328.
Капусткин В. И. Международные экономические отношения: Учеб. пособие для студ. вузов, обуч. по напр. и спец. "Экономика" / Санкт- Петербургский гос. ун-т / С.Ф. Сутырин (ред.), В.Н. Харламова (ред.). — 2-е изд., перераб. и доп. – СПб., 2000. — С.248.
Киреев А. П. Международная экономика: Учебник: В 2 ч. – М.: Международ. отношения, 2001. – С. 417.
Козик В. В. Міжнародні економічні відносини: Навч. посіб.. — К. : Знання-Прес, 2000. — С.277.
Коршун В. Світовий валютний ринок в умовах ірако-американського конфлікту // Робітн. газета. - 2003. - 28 лют. - С.3.
Кошовий Д. Захід узяв кредитну паузу // Галицькі Контракти. – 2002. – 14 лист. – С. 14.
Максимова Л. М., Носкова И. Я. Международные экономические отношения: Учеб. пособие для студ. экон. спец. вузов. — 2-е изд., перераб. и доп. – М. : Банки и биржи, 2001. — С.152.
Ніколаєв В. Міжнародні валютні ринки: сучасний стан та основні тенденції // Економічний часопис. – 2003. – №3. – С. 21.
Рокоча В. В. Міжнародна економіка: Навч. посіб. – 2-е вид. – К.: Таксон, 2002. – С. 339.
Світова економіка: Підручник / А. С. Філіпенко, О. І. Рогач, О. І. Шнирков та ін. – К.: Либідь, 2000. – С. 44.
Цыганков П. А.. Международные отношения / Институт "Открытое общество". – 2-е изд. перераб. и доп. — М. : Новая школа, 1996. — С.320.
Що нового на світовому валютному ринку // Робітн. газета. - 2003. - 2 березн. - С. 4.
ДОДАТКИ
Додаток 1.
(до розділу І)
Таблиця 1. Структура екю до 2000 року.
| Грошова одиниця | Питома вага |
| німецька марка | 30, 1% |
| французький франк | 19,0% |
| англійський фунт стерлінгів | 13,0% |
| італійська ліра | 10,15% |
| голландський гульден | 9,4% |
| бельгійський франк | 7,6% |
| іспанський песет | 5,3% |
| інші валюти | 5,45% |
Таблиця 2. Кількісний вміст 1 млн. екю до 2000 року.
| Грошова одиниця | Кількісний вміст |
| бельгійські франки | 3 301 000 |
| голландські гульдени | 219 800 |
| грецькі драхми | 1 440 000 |
| датські крони | 197 600 |
| ірландські фунти | 5 552 |
| іспанські песети | 6 885 000 |
| італійські ліри | 151 800 000 |
| люксембурзькі франки | 130 000 |
| німецькі марки | 627 200 |
| португальські ескудо | 1 393 000 |
| французькі франки | 1 332 000 |
| англійські фунти стерлінгів | 87 840 |
Додаток 2.
(до розділу ІІ)
Мал. 2.1. Об'єднання фондових бірж