Совершенствование управления оборотным капиталом в организации
Затраты на сырье и топливно-энергетические ресурсы являются основными составляющими себестоимости. В 2009 году доля этих затрат составила около 70%. Также в 2009 году произошел значительный рост затрат на амортизацию, что вызвано вводом нового оборудования и реконструкцией уже существующего, а также увеличение доли прочих расходов, в числе которых рост в себестоимости ж/д тарифа в части коммерческих расходов и ремонтных работ и услуг.
Рис. 2.2
Структура себестоимости продукции за 2007-2009 год (%)
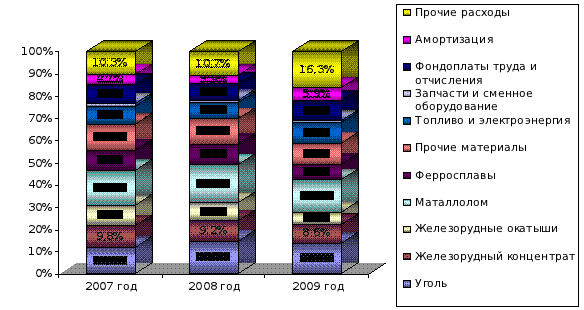
Затраты на сырье и топливно-энергетические ресурсы являются основными составляющими себестоимости продукции. За рассматриваемый период их доля колеблется от 68% до 77,2%.
Рис. 2.3
График чистой прибыли за 2007-2009 год (тыс.руб.)
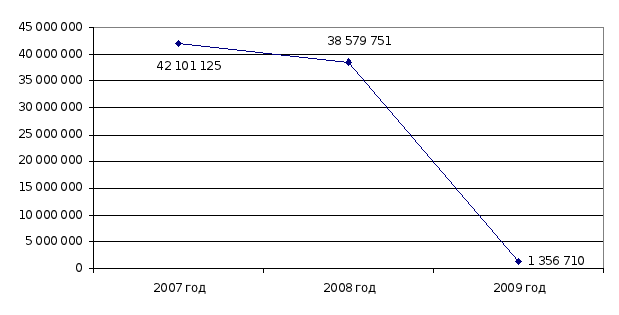
Чистая прибыль предприятия по итогам 2009 года существенно уменьшилась по сравнению с показателем за 2008 год на 37.2 миллиарда руб., главным образом за счет снижения прибыли от продаж, и составила 1.4 миллиардов рублей.
За 12 месяцев 2009 г. имущество предприятия увеличилось на 12 млрд. руб. или на 2% за счет внеоборотных активов (увеличение на 16 млрд. руб. или
5%). По оборотным активам произошло снижение на 5 млрд. руб. или на 4%. В целом можно отметить тенденцию к сокращению доли оборотных активов в структуре имущества предприятия.
Рис 2.3
Структура активов баланса за 2007-2009 год (тыс. руб.)
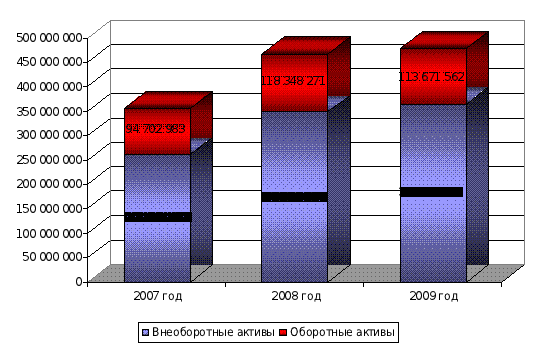
Основную долю в общей стоимости имущества составляют внеоборотные активы. В составе внеоборотных активов наибольший прирост в 2008, 2009 году произошел по долгосрочным финансовым вложениям (6%) за счет увеличения инвестиций в дочерние общества и прочие организации. Также следует отметить, что долгосрочные финансовые инвестиции занимают наибольшую долю в составе внеоборотных средств, в 2009 году она достигла 80%. В 2008 году произошел рост количества основных средств (до 63629 млн.руб.), что связано с вводом в эксплуатацию нового оборудования.
Таблица 2.2
Показатели уровня использования основных средств
| Показатели уровня использования ос.с. | 2007 год | 2008 год | 2009 год | Относительное отклонение (%) |
| Фонодоотдача | 3,40 | 3,83 | 2,39 | -29,78 |
| Фонодоемкость | 0,29 | 0,26 | 0,42 | 42,41 |
Фондоотдача — обобщающий показатель, характеризующий уровень эффективности использования производственных основных фондов предприятия. Фондоотдача показывает уровень отдачи капитала, вложенного в приобретение основных средств предприятия. В 2009 году в ОАО «Северсталь» на 1 руб. приходиться 2,39 руб. продукции.
Фондоемкость — показатель, обратный фондоотдаче; характеризует стоимость производственных основных фондов, приходящуюся на 1 руб. продукции. В 2009 году этот показатель составил 0,42 руб. основных средств на 1 рубль выпущенной продукции.
За анализируемый период показатель фондоотдачи уменьшился на 29,78%, а фондоемкости увеличился на 42,41%, что связанно с уменьшением количества выпускаемой продукции и вводом в эксплуатацию нового оборудования.
В течение 2009 года доля оборотных активов в структуре имущества уменьшилась с 25,4% до 23,8%. Снижение стоимости оборотных активов произошло главным образом за счет дебиторской задолженности (-15%) и денежных средств (-8%). Этот факт в совокупности с ростом краткосрочных долговых обязательств повлиял на снижение коэффициентов ликвидности.
В структуре пассивов в 2008, 2009 году произошли существенные изменения. Доля заемных средств увеличилась более чем в два раза с 14% до 34,8%, что связано с ухудшением финансового состояния компании и падением спроса на продукцию.
Основной прирост в составе заемных средств связан с увеличением долгосрочных займов и кредитов, их сумма выросла с 21913 млн.руб. в 2007 году до 122864 млн.руб., т.е в 6 раз. Также отмечает существенный рост краткосрочных займов и кредитов с 4336 млн.руб. до 18244 млн.руб., т.е. в 4 раза. Увеличение суммы краткосрочных и долгосрочных обязательств отрицательно сказалось на показателях финансовой устойчивости компании.
Рис. 2.4.
Структура пассивов баланса за 2007-2009 год (тыс. руб.)
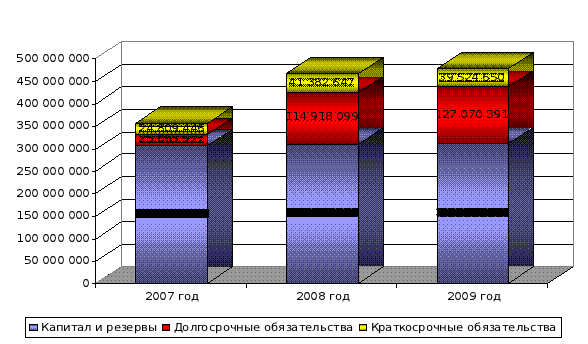
Экономический кризис оказал существенное влияние на деятельность предприятия, из-за падения цен на продукцию, впускаемую предприятием, резко снизились суммы выручки (-26%) и чистой прибыли (-97%). Однако в целом ситуацию можно охарактеризовать позитивно, поскольку компании удалось справиться с непростой экономической ситуацией в России и за рубежом и заложить потенциал для дальнейшего роста.
2.2 Финансовая характеристика
2.2.1 Анализ ликвидности
Способность предприятия платить по своим краткосрочным обязательствам называется ликвидностью. Предприятие считается ликвидным, если оно в состоянии выполнить свои краткосрочные обязательства, реализуя оборотные активы.
Проанализируем ликвидность баланса ОАО «Северсталь». Для этого составим агрегированный баланс.
Таблица 2.3.
Агрегированный баланс (тыс.руб.)
| Активы | 2007 год | 2008 год | 2009 год | Относительное отклонение (%) |
| А1 наиболее ликвидные активы | 46 596 319 | 68 960 604 | 67 622 243 | 45,12 |
| А2 быстро реализуемые активы | 25 834 624 | 27 414 560 | 24 058 087 | -6,88 |
| А3 медленно реализуемые активы | 21 657 080 | 21 269 812 | 20 895 498 | -3,52 |
| А4 трудно реализуемые активы | 261 759 832 | 348 728 671 | 365 449 045 | 39,61 |
| Итого | 355 847 855 | 466 373 647 | 478 024 873 | 34,33 |
| Пассивы | 2007 год | 2008 год | 2009 год | |
| П1 наиболее срочные обязательства | 16 473 171 | 17 708 069 | 19 762 973 | 19,97 |
| П2 краткосрочные обязательства | 5 698 355 | 19 896 644 | 19 592 429 | 243,83 |
| П3 долгосрочные обязательства | 27 703 897 | 118 695 812 | 127 239 639 | 359,28 |
| П4 постоянные пассивы | 305 972 432 | 310 073 122 | 311 429 832 | 1,78 |
| Итого | 355 847 855 | 466 373 647 | 478 024 873 | 34,33 |
Проводя анализ данных агрегированного баланса можно о том, что баланс не обладает абсолютной ликвидностью, т.к. А1>П1, А2>П2, А3<П3, А4>П4. Наиболее близки к идеальным показателям суммы активов и пассивов а в 2007 году. В 2008 и в 2009 году сумма медленно реализуемых активов полностью покрывается за счет долгосрочных обязательств, а сумма трудно реализуемых обязательств не покрывается постоянными пассивами, что говорит о том, что часть внеоборотных активов финансируется за счет заемных средств. Все это негативно сказывается на показателях ликвидности предприятия.
Наибольший удельный вес в структуре активов занимают трудно реализуемые активы - около 75%, большую часть которых составляют внеобротные средства. Наиболее сильный прирост отмечается в сумме высоко ликвидных активов (45,12%), их средний удельный вес в сумме активов составляет около 14%. Также нельзя не отметить отрицательную динамику быстро реализуемых активов (-6,88), что связанно с сокращением дебиторской задолженности.
Большую часть пассивов занимают постоянные пассивы, т.е собственные средства предприятия, их удельный вес составляет 65% в 2009 году. Однако из-за опережающих темпов прироста краткосрочных и долгосрочных обязательств, 243% и 359% соответственно, общие показатели платежеспособности предприятия ухудшаются.
Более подробно о расскажем в 6 главе данной курсовой работы, при анализе оборотных средств предприятия.
2.2.2 Анализ финансовой устойчивости
Финансовое состояние предприятий (ФСП), его устойчивость во многом зависят от оптимальности структуры источников капитала (соотношения собственных и заемных средств) и от оптимальности структуры активов предприятия, в первую очередь — от соотношения основных и оборотных средств, а также от уравновешенности отдельных видов активов и пассивов предприятия.
Таблица 2.4
Доля собственного и заемного капитала в структуре пассива (тыс. руб.)
| Доля СК и ЗК | 2007 год | 2008 год | 2009 год |
| Собственный капитал | 85,98 | 66,49 | 65,15 |
| Заемный капитал | 14,02 | 33,51 | 34,85 |
Если рассматривать простое соотношение собственных и заемных средств на ОАО «Северсталь» можно говорить о хорошей финансовой устойчивости предприятия. Количество заемных средств по отношению к валюте баланса не превышает 35%. Однако, за последние три года сумма заемных средств выросла более чем в 2 раза, в то время как количество собственного капитала выросло всего на 1,78%, что говорит об возникших материальных трудностях.
Таблица 2.5
Абсолютные показатели финансовой устойчивости (тыс. руб.)
| Абсолютные показатели ФУ | 2007 год | 2008 год | 2009 год | Относительное отклонение (%) |
| Наличие собственные об.с | 212 631 801 | 193 786 032 | 199 106 230 | -6,36 |
| Наличие функционирующего капитала | 237 697 778 | 308 704 131 | 326 176 621 | 37,22 |
| Величина источников формир-я ЗЗ | 242 033 781 | 326 539 594 | 344 421 090 | 42,30 |
| Величина запасов и затрат | 25 087 841 | 24 024 569 | 24 337 387 | -2,99 |
| Излишек СОС для функционирования ЗЗ | 187 543 960 | 169 761 463 | 174 768 843 | -6,81 |
| Излишек ФК для функционировая ЗЗ | 212 609 937 | 284 679 562 | 301 839 234 | 41,97 |
| Общая величина источников формир-я ЗЗ | 216 945 940 | 302 515 025 | 320 083 703 | 47,54 |
Исходя из данных таблицы 2.5., можно говорить об абсолютной финансовой устойчивости предприятия. {1;1;1}
Фс= 174 768 843 тыс. руб. > -> 1
Фк= 301 839 234 тыс. руб. > -> 1
Фо= 320 083 703 тыс. руб. > -> 1
Такой тип финансовой устойчивости характеризуется тем, что все запасы предприятия покрываются собственными оборотными средствами, т. е. организация не зависит от внешних кредиторов. Такая ситуация встречается крайне редко. Более того, она вряд ли может рассматриваться как идеальная, поскольку означает, что руководство компании не умеет, не желает или не имеет возможности использовать внешние источники средств для основной деятельности.
Таблица 2.6
Относительные показатели финансовой устойчивости
| Относительные показатели ФУ |
Нормативное зничение |
2007 год | 2008 год | 2009 год | Абсолютное отклонение |
| Коэф фин независимости | ≥ 0,5 | 0,86 | 0,66 | 0,65 | -0,21 |
| Коэф фин напреженности | < 0,5 | 0,14 | 0,34 | 0,35 | 0,21 |
| Коэф текущей задолженности | < 0,5 | 0,07 | 0,09 | 0,08 | 0,01 |
| Коэф долгосрочной финансовой независ-ти | > 0,5 | 0,93 | 0,91 | 0,92 | -0,01 |
| Коэф самофинансирования | ≥ 1 | 6,13 | 1,98 | 1,87 | -4,27 |
| Коэф финансового левириджа | < 0,5 | 0,16 | 0,50 | 0,53 | 0,37 |
Относительные показатели подтверждают хорошую финансовую устойчивость предприятия.
Коэффициент финансовой независимости представляет собой одну из важнейших характеристик финансовой устойчивости предприятия. Он характеризует долю собственного капитала в общем объёме пассивов.
Кф.нез.=0,65 > 0,5 – В общем объеме пассивов собственный капитал составляет 65 %, за анализируемый период его доля снизилась на 21%, но показатель по-прежнему выше нормативного значения в 50%.
Коэффициент финансовой напряженности - финансовый коэффициент, характеризующий зависимость фирмы от заемных средств. Коэффициент финансовой напряженности рассчитывается как отношение величин долгосрочных и краткосрочных обязательств.
Кф.нап.=0,35 < 0,5 - В общем объеме пассивов заемный капитал составляет 35 %, за анализируемый период его доля увеличилась на 21%, но показатель по-прежнему ниже нормативного значения в 50%.
Коэффициент самофинансирования показывает, какая часть деятельности предприятия финансируется за счёт собственных средств, а какая из заёмных.
Ксамоф.=1,87 > 1 – Коэффициент самофинансирования в 2009 году составил 187%, что говорит о том, что большая часть имущества предприятия сформирована за счет собственных средств.
Такая ситуация является позитивной для инвесторов и кредиторов, т.к. исключает финансовый риск.
За последние 3 года коэффициенты финансовой независимости, самофинансирования и долгосрочной финансовой независимости снизились, а коэффициенты финансовой напряженности, текущей задолженности и финансового левириджа наоборот увеличились, что говорит о тенденции к ухудшению финансовой устойчивости предприятия и связанно со значительным увеличением заемных средств.
Таким образом, предприятие показывает высокие показатели финансовой устойчивости даже, несмотря на существенное увеличение краткосрочных и долгосрочных обязательств.
2.2.3 Анализ деловой активности
При анализе хозяйственной деятельности предприятия, во время проведения финансового анализа, для оценки интенсивности использования активов применяют коэффициент оборачиваемости активов. Он характеризует эффективность использования активов с точки зрения объёма продаж. Показывает количество оборотов одного рубля активов за анализируемый период.
Таблица 2.7
Показатели оборачиваемости активов
| Показатели оборачиваемости активов | 2007 год | 2008 год | 2009 год | Относительное отклонение (%) |
| Коэф оборачиваемости | 0,54 | 0,52 | 0,30 | -44,76 |
| Длительность оборота | 1,84 | 1,91 | 3,33 | 81,03 |
В 2009 году на 1 рубль средств вложенных в активы предприятия приходилось 0,3 рублей выручки от реализации продукции, при этом показатель за исследуемый период уменьшился на 44,76%. В свою очередь длительность 3, 33 дня и увеличилась на 81,03%. Отрицательная тенденция показателей оборачиваемости свидетельствует об ухудшении деловой активности предприятия и связана с уменьшением выручки от реализации продукции.
Рентабельность характеризует результативность деятельности промышленного предприятия. Показатели рентабельности позволяют оценить, какую прибыль имеет промышленное предприятие с каждого рубля средств, вложенных в активы. Рентабельность выступает как экономическая категория, оценочный результативный показатель, целевой ориентир, инструмент расчета чистого дохода общества, источник формирования различных фондов.
Экономическое содержание рентабельности тождественно понятию «прибавочная стоимость». Как экономическая категория рентабельность отражает совокупность отношений субъектов хозяйствования, участвующих в формировании и распределении национального дохода.
Таблица 2.8
Показатели рентабельности
| Показатели рентабельности | 2007 год | 2008 год | 2009 год | Абсолютное отклонение |
| Рентабельность продукции | 0,55 | 0,55 | 0,37 | -0,17 |
| Рентабельность продаж | 0,30 | 0,30 | 0,18 | -0,12 |
| Рентабельность активов | 0,118 | 0,083 | 0,003 | -0,12 |
| Рентабельность внеоб. средств | 0,161 | 0,111 | 0,004 | -0,16 |
| Рентабельность об. средств | 0,44 | 0,33 | 0,01 | -0,43 |
| Рентабельность СК | 0,138 | 0,124 | 0,004 | -0,13 |
| Рентабельность ЗК | 0,84 | 0,25 | 0,01 | -0,84 |
Рентабельность продаж (оборота) рассчитывается делением прибыли от реализации продукции, работ и услуг до выплаты процентов и налогов на сумму полученной выручки. Характеризует эффективность производственной и коммерческой деятельности. Рентабельность продаж на ОАО «Северсталь за рассматриваемый период снизилась на 12 % и в 2009 году на составила 18%, т.е. с 1 рубль проданной продукции предприятие получила 18 рублей прибыли, что связано с падением цен на продукцию на мировом рынке стали.
Рентабельность продукции (коэффициент окупаемости затрат) исчисляется путем отношения прибыли от реализации до выплаты процентов и налогов к сумме затрат по реализованной продукции. Коэффициент окупаемости затрат на исследуемом предприятии снизился и в 2009 году составил 37%, т.е. на 1 рубль затрат вложенных в изготовление продукции предприятие получило 37 рублей прибыли, что также объясняется снижением цен на реализованную продукцию.
Рентабельность активов — относительный показатель эффективности деятельности, частное от деления чистой прибыли, полученной за период, на общую величину активов организации за период. Один из финансовых коэффициентов, входит в группу коэффициентов рентабельности. Показывает способность активов компании порождать прибыль. Рентабельность активов — индикатор доходности и эффективности деятельности компании, очищенный от влияния объема заемных средств. Из-за резкого снижения чистой прибыли ОАО «Северсталь» показатель рентабельности активов снизился до всего 3%. На 1 рубль средств вложенных в активы предприятия в 2009 году приходиться лишь 0,3 рубля чистой прибыли. Также произошло сильное снижение рентабельности оборотных и внеоборотных средств.
Рентабельность собственного капитала — относительный показатель эффективности деятельности, частное от деления чистой прибыли, полученной за период, на собственный капитал организации. Показывает отдачу на инвестиции акционеров с точки зрения учетной прибыли. Рентабельность собственного капитала ОАО «Северсталь» также существенно уменьшилась и в 2009 году составила 0,4 %, что снижает инвестиционную привлекательность компании.
Рентабельность заемного капитала - характеризует стоимость привлеченных заемных средств. Из-за снижения чистой прибыли показатель эффективности использования заемных средств также уменьшился и на конец анализируемого периода составил всего 1%.
В целом можно отметить тенденцию к снижению показателей рентабельности, что связано с негативной ситуацией на внешнем и внутреннем рынке в 2009 году, существенным снижением цен на продукцию производимую ОАО «Северсталь», все это оказало влияние на сумму чистой прибыли и на показатели доходности предприятия.
3. Меры по улучшению эффективности управления оборотных средств ОАО «Северсталь»
3.1 Экономический анализ оборотных активов
Эффективное использование оборотных средств на предприятии имеет исключительно важное значение, поскольку оказывает большое влияние на общую эффективность всей совокупности средств, привлеченных предприятием. Это объясняется тем, что продолжительность оборота основных и оборотных средств существенно отличается из-за принципиальных различий по характеру участия в производственном процессе основных фондов и оборотных фондов. Если первые многократно участвуют в процессе производства, то оборотные фонды - однократно, полностью потребляясь в каждом его цикле. Оборот основных фондов исчисляется годами, в то время как оборотные фонды и фонды обращения в течение года совершают, как правило, несколько оборотов. Следовательно, оборотные средства, обслуживающие оборот оборотных фондов и фондов обращения, во многом предопределяют общие темпы и эффективность производства.
В первую очередь изучим изменение состава и динамики оборотных активов, от состояния которых в значительной степени зависит финансовое состояние предприятия.
Рис. 3.1
Структура оборотных средств (тыс. руб.)
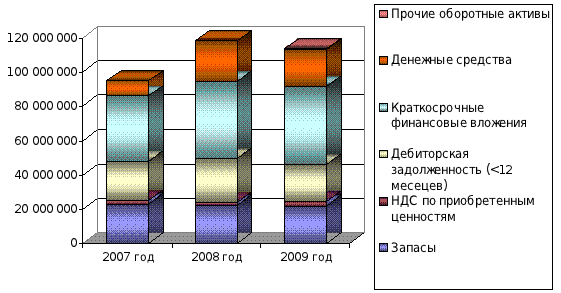
Оборотные средства являются неотъемлемой частью активов любого предприятия. Их абсолютная величина и доля в структуре активов влияют на эффективность работы и на финансовую устойчивость фирмы. Наибольшей суммы оборотные активы достигли в 2008 году. (118 348 271 тыс. руб.) В 2009 году их сумма уменьшилась на 4%, при этом в целом за рассматриваемый период сумма оборотных средств выросла на 20%.
Структура оборотных средств представляет собой соотношение отдельных элементов оборотных производственных фондов и фондов обращения, то есть показывает дол каждого элемента в общей сумме оборотных средств.
Основная часть оборотных активов приходиться на краткосрочные финансовые вложения, удельный вес которых составляет около 40%, с 2007 года они выросли на 20%.
Существенную часть в структуре оборотных активов занимают запасы, их удельный вес в 2009 году составил 19%. Предприятие стремиться к сокращению запасов и с 2007 года их сумма уменьшилась на 4%.
Рис. 3.2
Структура запасов (тыс. руб.)
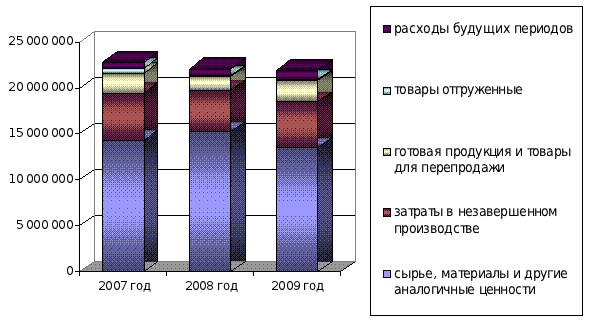
Наибольший удельный вес в структуре запасов занимают сырье, материалы и другие аналогичные материалы – 61,5% в 2009 году и затраты в незавершенном производстве – 23%, что естественно для промышленного предприятия. Уменьшение данных статей рационально, так как за счет них увеличивается оборачиваемость оборотных средств. Доля отгруженных товаров сократилась на 81,2%. Данный показатель можно объяснить уменьшением товарооборота, снижением остатков на складах. Также следует отметить, что расходы будущих периодов увеличились на 78,2% или на 480 774 тыс. руб., их доля в структуре запасов в 2009 году составила 5%, этот факт негативно сказывается на показателях ликвидности предприятия.
Дебиторская задолженность, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты, имеет тенденцию к сокращению. За анализируемый период она уменьшилась на 6,25% и в 2009 году составила 21 588 309 тыс. руб. Долгосрочная дебиторская задолженность на предприятии отсутствует. Это является положительным моментом, т.к. дебиторская задолженность всегда отвлекает средства из оборота, препятствует их эффективному использованию.
Наиболее высокий рост показали денежные средства. За исследуемые 3 года они увеличились на 158,1% и в 2009 году составили 21 947 427 тыс. руб., а их доля в структуре оборотных активов заняла 19,3%. Этот факт положительно влияет на ликвидность оборотных средств и баланса в целом.
В целом за исследуемый период отмечается положительные тенденции в структуре оборотных активов. Уменьшилось количество запасов и дебиторской задолженности и увеличилось количество краткосрочных финансовых вложений и денежных средств, что положительно влияет на показатели ликвидности и оборачиваемости оборотных активов. Однако в 2009 году отмечается отрицательная динамика денежных средств, дебиторской задолженности и оборотных активов в целом, что говорит об ухудшении деловой активности предприятия.
3.2 Финансовый анализ оборотных активов
Поскольку оборачиваемость оборотных средств тесно связана с их отдачей и является одним из важнейших показателей, которые характеризуют эффективность использования средств предприятия и его деловую активность, в процессе анализа необходимо дать оценку фактически достигнутой скорости оборачиваемости средств на предприятии.
Эффективное управление оборотными средствами на предприятии имеет исключительно важное значение, поскольку оказывает большое влияние на общую эффективность всей совокупности средств, привлеченных предприятием.
Критерием эффективности управления оборотными средствами служит фактор времени. Чем дольше оборотные средства пребывают в одной и той же форме (денежной или товарной), тем при прочих равных условиях ниже эффективность их использования, и наоборот. Оборачиваемость оборотных средств характеризует интенсивность их использования.
Таблица 3.1.
Показатели оборачиваемости оборотных активов
| Показатели оборачиваемости об.а. | 2007 год | 2008 год | 2009 год | Относительное отклонение (%) |
| Коэф оборачиваемости | 2,04 | 2,06 | 1,26 | -38,18 |
| Длительность оборота | 0,49 | 0,49 | 0,79 | 61,75 |
Коэффициент оборачиваемости характеризует число кругооборотов, совершаемых оборотными средствами предприятия за определенный период (год), или показывает объем реализованной продукции, приходящийся на 1 руб. оборотных средств. В ОАО «Северсталь этот показатель за исследуемый период уменьшился на 38,18%, и в 2009 году на 1 рубль затраченных оборотных средств приходилось 1,26 рублей реализованной продукции, что связано с уменьшением выручки от реализации и свидетельствует об ухудшении экономической эффективности использования оборотных средств. Длительность же одного оборота 0,79 дней и увеличилась за три года на 61,75%, что повлияло на увеличение материалоемкости продукции.
Из всех активов организации наиболее ликвидными являются оборотные активы, а из всех оборотных активов абсолютно ликвидны денежные средства, краткосрочные финансовые (ценные бумаги, депозиты и т.п.), а также не просроченная дебиторская задолженность, срок оплаты которой наступил, или счета, акцептированные к оплате. Другую часть оборотных активов нельзя с большей уверенностью назвать высоколиквидными активами (например, запасы, просроченная дебиторская задолженность, задолженность по выданным авансам и средств в подотчет).
Рассмотрим основные показатели ликвидности баланса.
Таблица 3.2
Абсолютные показатели ликвидности
| Абсолютные показатели ликвидности |
Нормативное значение |
2007 год | 2008 год | 2009 год | Относительное отклонение (%) |
| текущая ликвидность | > 0 | 50 259 417 | 58 770 451 | 52 324 928 | 4,11 |
| перспективная ликвидность | > 0 | -6 046 817 | -97 426 000 | -106 344 141 | 1658,68 |
Текущая ликвидность – характеризует платежеспособность компании на ближайший период времени. Показатель текущей ликвидности выше 0, что говорит о платежеспособности компании. Относительное отклонение за рассматриваемый период составило всего 4%, столь небольшая цифра связана с сокращением количества быстро реализуемых активов.
Перспективную ликвидность - это прогноз платежеспособности на основе будущих поступлений и платежей. Темп прироста долгосрочных обязательств значительно опережает темп прироста активов, вследствие чего, в будущем предприятию угрожает неплатежеспособность, что подтверждает показатель перспективной ликвидности предприятия. В 2009 году он составил -106 344 141 тыс.руб.
Проведем анализ относительных показателей ликвидности.
Таблица 3.3
Относительные показатели ликвидности
| Относительные показатели ликвидности |
Нормативное значение |
2007 год | 2008 год | 2009 год | Относительное отклонение (%) |
| коэф абсолютной ликвидности | > 0,1 | 2,10 | 1,83 | 1,72 | -18,24 |
| коэф критической ликвидности | ≥ 1 | 3,27 | 2,56 | 2,33 | -28,69 |
| коэф текущей ликвидности | ≥ 2 | 4,24 | 3,13 | 2,86 | -32,59 |
| коэф обеспеченности собственными об.с | ≥ 0,1 | 0,47 | -0,33 | -0,48 | -202,12 |
Коэффициент абсолютной ликвидности показывает, какая часть текущей задолженности может быть погашена на дату составления баланса, или другую конкретную дату. ОАО «Северсталь» показывает высокий показатель абсолютной ликвидности. Несмотря на то, что за три года он снизился на 18,24%, его значение в 2009 году значительно выше нормативного – 1,72>0,1, из чего следует, что в ближайшее время предприятие сможет погасить краткосрочную задолженность за счет денежных средств компании и краткосрочных финансовых вложений.
Коэффициент критической ликвидности или, как его ещё называют, «промежуточной ликвидности» показывает, какая часть краткосрочных обязательств может быть погашена не только за счёт имеющихся денежных средств, но и за счёт ожидаемых поступлений. Этот показатель в ОАО «Северсталь» также выше нормативного значения (2,33>1), что говорит о том, что в ближайшее время предприятию не угрожает неплатежеспособность. Однако и это показатель имеет отрицательную тенденцию, что объясняется высокими темпами прироста краткосрочной задолженности.
Коэффициент текущей ликвидности позволяет установить, в какой степени оборотные активы покрывают краткосрочные обязательства. Текущие обязательства ОАО «Северсталь» по кредитам и расчетам можно погасить, мобилизовав все оборотные средства. Это показатель также имеет отрицательную тенденцию, относительное отклонение за три анализируемых года составило 32,59%, однако в 2009 году коэффициент текущей ликвидности превысил нормативное значение (2) и составил 2,86.
Коэффициент обеспеченности собственными оборотными средствами – характеризует наличие собственных средств предприятия. На анализируемом предприятии этот показатель в 2008, 2009 году имеет отрицательное значение, что говорит о том, что оборотные средства сформированы полностью за счет заемных средств. Данный факт негативно сказывается на платежеспособности предприятия.
Показатель рентабельности оборотных активов за рассматриваемый период (Таблица 8) снизился на 43% и в 2009 году составил 1%, что говорил об ухудшении эффективности использования оборотных средств предприятия.
В целом можно говорить, об отрицательной тенденции во всех финансовых показателях оборотных активов ОАО «Северсталь», что говорит об ухудшении финансового состояния предприятия. Из-за снижения выручки от реализации, вследствие понижения цены на продукцию и ухудшения внешней и внутренней экономической ситуации, предприятие было вынуждено существенно увеличить количество заемных средств, что неблагоприятно сказалось на платежеспособности предприятия и может угрожать его эффективной деятельности в будущем.
3.3 Мероприятия по улучшению эффективности управления оборотными средствами и их обоснование
Эффективность использования оборотных средств зависит от многих факторов. Среди них можно выделить внешние факторы, оказывающие влияние независимо от интересов и деятельности предприятия, и внутренние, на которые предприятие может и должно активно влиять.
К внешним факторам относятся: общая экономическая ситуация, особенности налогового законодательства, условия получения кредитов и процентные ставки по ним, возможность целевого финансирования, участие в программах, финансируемых из бюджета. Учитывая эти и другие факторы, предприятие может использовать внутренние резервы рационализации движения оборотных средств.
ОАО «Северсталь» может достичь улучшения эффективности использования путем решения следующих задач:
1. Повышение оборачиваемости оборотных средств
Повышение эффективности использования оборотных средств обеспечивается ускорением их оборачиваемости на всех стадиях кругооборота.
Значительные резервы повышения эффективности использования оборотных средств заложены непосредственно в самом предприятии. В сфере производства это относится, прежде всего, к производственным запасам. Запасы играют важную роль в обеспечении непрерывности процесса производства, но в то же время они представляют ту часть средств производства, которая временно не участвует в производственном процессе. Эффективная организация производственных запасов является важным условием повышения эффективности использования оборотных средств. Основные пути сокращения производственных запасов сводятся к их рациональному использованию; ликвидации сверхнормативных запасов материалов; совершенствованию нормирования; улучшению организации снабжения, в том числе путем установления четких договорных условий поставок и обеспечения их выполнения, оптимального выбора поставщиков, налаженной работы транспорта. Важная роль принадлежит улучшению организации складского хозяйства.
Сокращение времени пребывания оборотных средств в незавершенном производстве достигается путем совершенствования организации производства, улучшения применяемых техники и технологии, совершенствования использования основных фондов, прежде всего их активной части, экономии по всем стадиям движения оборотных средств.
В связи с приобретением оборудования, на предприятии было проведено улучшение применения техники и технологий и проведена оптимизация нормирования запасов. В ходе этих мероприятий удалось сократить сумму запасов на 2 971 272 тыс.руб.
Организации, работающие на коммерческом расчете, заинтересованы в сокращении размера ненормируемых оборотных средств, так как это влечет ускорение оборачиваемости оборотных средств в сфере обращения, а следовательно, более эффективное использование оборотных средств в целом. В сфере обращения оборотные средства не участвуют в создании нового продукта, а лишь обеспечивают его доведение до потребителя. Излишнее отвлечение средств в сферу обращения – отрицательное явление. Важнейшими предпосылками сокращения вложений оборотных средств в сферу обращения являются рациональная организация сбыта готовой продукции, применение прогрессивных форм расчетов, своевременное оформление документации и ускорение ее движения, соблюдение договорной и платежной дисциплины.
Согласно, данным отдела планирования на предприятии стала более широко применяться расчеты плановыми платежами, как более прогрессивная политика форм расчетов. Это привело к ускорению расчетов, снижению взаимной дебиторско-кредиторской задолженности, упростило технику расчетов, дало возможность предприятию заранее планировать свой платежный оборот, в следствии чего удалось высвободить из оборота 12 662 243 тыс. руб.
Таким образом, при сохранении текущих объемов производства коэффицент оборачиваемости составит:
Коб.= (113671562-2971272-12662243)/ 143568222=1,46, что выше текущего уровня коэффициента оборачиваемости на 16%.
Ускорение оборота оборотных средств позволит высвободить значительные суммы и таким образом увеличить объем производства без дополнительных финансовых ресурсов, а высвобождающиеся средства использовать в соответствии с потребностями предприятия.
2. Повышение ликвидности оборотных средств
Важной составляющей рациональной политики управления оборотными средствами является определения оптимального сочетания собственных и заемных средств предприятия. В ходе проведенного анализа было выявлено, что опережающие темпы прироста заемных средств оказали негативное влияние на показатели перспективной ликвидности предприятия и сохранение столь высоких сумм долгосрочных обязательств может угрожать платежеспособности предприятия.
Чтобы исправить сложившуюся ситуацию предприятие должно вести политику по сокращению долгосрочной задолженности. Для того, чтобы показатель перспективной задолженности стал выше нормативного значения предприятие должно сократить сумму долгосрочных займов и кредитов минимум на 106 344 142 тыс.руб.
ПЛ= 127239639-106344142-20895498=1
В тоже время необходимо увеличение повышение количества оборотных средств финансируемых за счет собственных средств. В 2009 году этот показатель был отрицательным, что негативно влияет на платежеспособность предприятия. Для повышения данного показателя нужно увеличить количество собственных средств путем увеличения уставного капитала за счет эмиссии акции на 65 276 796 тыс. руб.
Ксос=(311429+65276796-365449045)/(67622243+24058087+20895498)=0,1
Таблица 3.4
Эффект от предлагаемых мероприятий по данным 2009 г. (тыс. руб.)
| Экономические показатели | До мероприятий | После мероприятий | Относительное отклонение (%) |
| Среднегодовая сумма собственного капитала | 311429832 | 376 706 628 | 21 |
| Среднегодовая сумма долгосрочных обяз-в | 127070391 | 20 726 249 | -84 |
| Финансовые показатели | До мероприятий | После мероприятий | Абсолютное отклонение |
| Коэф перспективной ликвидности | -106 344 141 | 1 | 106 344 142 |
| Коэф обесп-и собственными об.с | -0,48 | 0,1 | 0,58 |
Движение в направлении описанных мер позволит улучшить показатели ликвидности предприятия и избежать нехватки средств для покрытия обязательств в будущем.
Заключение
Оборотные средства – это стоимость, авансированная в виде собственных, заемных и привлеченных средств для формирования оборотных производственных фондов и фондов обращения с целью обеспечения непрерывности кругооборота в процессе расширенного воспроизводства.
Повышение экономической эффективности использования оборотных средств следует проводить с учетом сущности оборотных средств как экономической категории.
Политика управления оборотным капиталом получает свое отражение в системе разработанных в организации нормативов. Особенности нормирования оборотного капитала в условиях рыночной экономики проявляются в следующем:
- руководство организации теперь может само устанавливать экономически обоснованные нормы запасов по всей