Бюджетное планирование и бюджетный процесс
Бюджетный период - это время, в течение которого проходят все стадии бюджетного процесса. В соответствии с БК (Бюджетным Кодексом РФ), бюджетный период составляет 3,5 года. Соотношение бюджетного периода и бюджетного года: бюджетный период более широкое понятие, чем бюджетный год, бюджетный год равен всего одной стадии бюджетного периода [12].
Средства, полученные бюджетными учреждениями от предпринимательской деятельности и не использованные по состоянию на 31 декабря, зачисляются в тех же суммах на вновь открываемые соответствующим бюджетным учреждением лицевые счета. Стадии бюджетного процесса следуют строго последовательно, и этот порядок изменению не подлежит. В то же время каждый раз работа с новым бюджетом начинается снова, поскольку ежегодно изменяется объем национального дохода государства, по-разному перераспределяются средства в зависимости от задач, решаемых государством в данный период.
Ежегодно изменяются потребности в денежных средствах каждой республики, области и других субъектов РФ, органов местного самоуправления в зависимости от того, как будет развиваться хозяйство и социальная сфера данной территории в следующем году. Однако порядок, предполагающий последовательность стадий составления, рассмотрения, утверждения бюджета, исполнения бюджета, составления, рассмотрения и утверждения отчета об исполнении бюджета, остается неизменным.
Основные задачи бюджетного процесса заключаются в следующем: выявление материальных и финансовых резервов государства; максимально приближенный к реальности расчет доходов бюджетов; максимально точный расчет расходов бюджетов; обеспечение максимальной сбалансированности бюджетов; согласование бюджетов с реализуемой экономической программой; осуществление бюджетного регулирования в целях перераспределения источников доходов между бюджетами разного уровня, отраслями хозяйства, экономическими регионами и др.
В основе бюджетного процесса лежат определенные принципы, соблюдение которых дает возможность изначально правильно составить, утвердить и исполнить бюджет, чтобы средства государства были использованы экономно и с максимальной пользой для развития общества. В настоящее время в бюджетном законодательстве РФ для всей бюджетной системы предусмотрены следующие общие принципы:
- единства бюджетной системы;
- принцип разграничения доходов и расходов бюджетов;
- принцип самостоятельности;
- сбалансированности;
- гласности;
- достоверности;
- адресности и целевого характера бюджетных средств.
Все эти принципы в той или иной мере присущи и бюджетному процессу. Однако некоторые из них имеют в бюджетном процессе свою интерпретацию и, кроме того, бюджетному процессу присущи также свои собственные принципы.
1. Принцип последовательности вступления в бюджетный процесс органов исполнительной и представительной власти. Стадии бюджетного процесса делятся примерно поровну между органами исполнительной власти (они составляют проект бюджета и исполняют бюджет) и представительной власти (а они рассматривают и утверждают проект бюджета и после исполнения бюджета, рассматривают и утверждают отчет об исполнении бюджета - в этом и выражается последовательность).
2. Принцип ежегодности бюджета - бюджет должен быть утвержден до начала планируемого бюджетного года. Кроме того, ежегодность дает возможность более точно выявить тенденции рыночного развития, более полно учесть происходящие изменения в темпах роста производства, внутреннего валового продукта, национального дохода, курса рубля и т.д.
3. Принцип публичности и гласности - имеет особое значение, т.к. бюджетный процесс, процедура абсолютно публичная и гласная, бюджет обсуждается в представительных органах открыто, освещается в СМИ, существует необходимость опубликовать закон "О бюджете" того или иного уровня, а также закон "Об исполнении бюджета" того или иного уровня. Гласным должно быть и отклонение бюджета. В случае принятия решения об отклонении проекта бюджета или о неутверждении отчетов об исполнении бюджетов в средствах массовой информации должны быть опубликованы необходимые сведения о причинах принятия такого решения.
4. Принцип специализации бюджетных показателей - он основан на бюджетной классификации, на документе, который группирует все доходы и расходы бюджета по определенным основаниям. В состав бюджетной классификация РФ входят:
- классификация доходов бюджетов РФ;
- функциональная классификация расходов бюджетов РФ;
- экономическая классификация расходов бюджетов РФ;
- классификация источников внутреннего финансирования дефицитов бюджетов РФ;
- классификация источников внешнего финансирования дефицитов федерального бюджета и бюджетов субъектов РФ;
- классификация видов государственных внутренних долгов РФ и субъектов РФ, видов, муниципального долга;
- классификация видов государственных внешних долгов РФ и субъектов РФ, а также государственных внешних активов РФ;
- ведомственная классификация расходов РФ.
Принцип специализации показателей бюджета осуществляется на всех стадиях бюджетного процесса. Бюджетная классификация - специальный юридический акт, лежащий в основе всей бюджетной деятельности финансовых органов. Следует иметь в виду, что бюджетная классификация имеет значение не только для процессуальных норм бюджетного права, но и лежит в основе материальных норм бюджетных права.
Бюджетный процесс - это регламентируемая нормами права деятельность органов государственной власти, органов местного самоуправления и участников бюджетного процесса по составлению, рассмотрению проектов бюджетов, утверждению и исполнению бюджетов, а также по контролю за их исполнением [7].
В основе организации бюджетного процесса лежат определенные принципы, соблюдение которых дает возможность правильно и в сроки, установленные законодательством, составить, утвердить и исполнить бюджет. Основными принципами организации бюджетного процесса являются:
- единство и полнота охвата всех доходов и расходов бюджета, которые состоят в том, что бюджетная система России должна объединять все бюджетные доходы и расходы в федеральном бюджете, территориальных бюджетах и местных бюджетах в соответствии с законодательством;
- реальность планируемых бюджетных доходов, которая достигается как обоснованием размеров всех источников доходов, так и социально-экономическим обоснованием расходов бюджетов;
- гласность и публичность разработки проектов и утверждения бюджетов выражаются в том, что на всех стадиях бюджетного процесса проектные показатели подвергаются всестороннему обсуждению;
- соблюдение бюджетной классификации выражается в том, что при организации бюджетного процесса следует руководствоваться единой бюджетной классификацией на всех уровнях бюджетной системы;
- периодичность бюджетов, которая заключается в ежегодном составлении бюджета на календарный финансовый год;
- отражение в бюджете на очередной финансовый год социально-экономической политики, изложенной в Бюджетном послании Президента РФ.
Бюджетный процесс в Российской Федерации строится в соответствии с законодательством Российской Федерации - Законом РФ "Об основах бюджетного устройства и бюджетного процесса в РСФСР" и Бюджетным кодексом Российской Федерации, а также законами республик в составе России.
Бюджетный процесс в Российской Федерации состоит из следующих стадий бюджетной деятельности: составление проекта бюджета; рассмотрение проекта бюджета и утверждение бюджета; исполнение бюджета; составление и утверждение отчета об исполнении бюджета. Стадии бюджетного процесса РФ показаны на схеме (рис. 1).
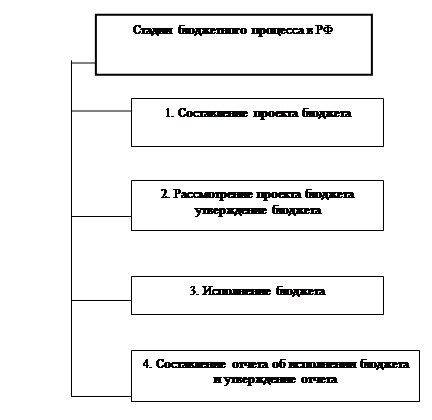
Рис. 1. Схема бюджетного процесса по стадиям
 В соответствии с Бюджетным кодексом
РФ (Федеральный закон от 31 июля 1998 г. № 145-ФЗ) составлению проектов
бюджетов предшествует разработка прогнозов социально-экономического развития
России, субъектов Федерации, муниципальных образований и отраслей экономики, а
также подготовка перспективного финансового плана, баланса ресурсов, на
основании которых органы исполнительной власти и участники бюджетного процесса
осуществляют разработку проектов бюджетов [2].
Участниками бюджетного процесса являются:
- Президент Российской Федерации;
- органы законодательной (представительной) власти;
- органы исполнительной власти (высшие должностные лица субъектов РФ, главы местного самоуправления, финансовые органы, органы, осуществляющие сбор доходов бюджетов, другие уполномоченные органы);
- органы денежно-кредитного регулирования;
- органы государственного и муниципального финансового контроля;
- государственные внебюджетные фонды;
- главные распорядители и распорядители бюджетных средств;
- иные органы, на которые законодательством РФ, субъектов РФ возложены бюджетные, налоговые и иные полномочия;
- бюджетные учреждения, государственные и муниципальные унитарные предприятия, другие получатели бюджетных средств, а также кредитные организации, осуществляющие операции со средствами бюджетов.
Состав участников бюджетного процесса шире, чем состав органов, обладающих бюджетными полномочиями. К ним помимо органов, обладающих бюджетными полномочиями, относятся: Президент РФ, органы законодательной (представительной) и исполнительной власти, органы управления государственными внебюджетными фондами, главные распорядители и распорядители бюджетных средств, бюджетные учреждения, государственные и муниципальные унитарные предприятия как бюджетополучатели, а также кредитные организации, осуществляющие отдельные операции со средствами бюджетов. Вместе с тем, следует еще раз подчеркнуть, что в соответствии со ст. 153 и 154 Бюджетного Кодекса РФ органы законодательной и исполнительной власти обладают бюджетными полномочиями, хотя они и не включены в состав органов, обладающих бюджетными полномочиями в соответствии со ст. 151.
В состав участников бюджетного процесса, исходя из расширительной трактовки бюджетной системы РФ, входят и органы управления соответствующими государственными внебюджетными фондами (Пенсионным фондом РФ, Фондом социального страхования РФ, Федеральным и территориальными фондами обязательного медицинского страхования РФ). Они составляют проекты бюджетов соответствующих фондов, представляют их для утверждения в Федеральное Собрание РФ и законодательные органы власти субъектов РФ (по территориальным внебюджетным фондам), составляют отчеты об исполнении бюджетов фондов с последующим утверждением Федеральным Собранием РФ в форме федерального закона.
II. Практическая часть.
Анализ исполнения бюджета Республики Марий Эл2.1. Анализ бюджета Республики Марий Эл на 2005 год
Рассмотрим основные показатели бюджета субъекта Российской Федерации - Республики Марий Эл в аспекте федерального бюджета на 2005 год [3].
Структура доходов и расходов бюджета каждого уровня, с точки зрения математических отношений, интересна не сама по себе. Она позволяет судить об устойчивости бюджета; отражает степень реализации концептуальных основ финансово-бюджетной политики, приоритетные направления при финансировании расходов; характеризует уровень отношений центрального бюджета и бюджетов субъектов РФ, другие важные моменты.
Основной функцией бюджета субъекта РФ является регулирование доходов местных бюджетов, которое осуществляется через перераспределение бюджетных ресурсов. Расходы на финансовую помощь местным бюджетам составляют более одной четвертой всех расходов бюджета.
Приоритетными направлениями расходов бюджета являются расходы на промышленность, транспорт, строительство, здравоохранение и физкультуру, сельское хозяйство и социальную политику, при этом значительная сумма расходов приходится на прочие расходы.
Республиканский бюджет Республики Марий Эл на 2005 год был принят Государственным Собранием Республики Марий Эл 25 ноября 2004 года и подписан Президентом Республики Марий Эл Л.Маркеловым 2 декабря 2004 года.
Республиканский бюджет Республики Марий Эл утвержден на 2005 год по расходам в сумме 5923377 тыс. рублей, по доходам в сумме 5512976 тыс. рублей. Предельный размер дефицита республиканского бюджета Республики Марий Эл на 2005 год установлен в сумме 410401 тыс. рублей; предельный размер государственного внутреннего долга Республики Марий Эл на 1 января 2006 г. - в сумме 954844 тыс. рублей, в том числе предельный объем обязательств по государственным гарантиям в сумме 60000 тыс. рублей; предельный объем обязательств по государственным гарантиям Республики Марий Эл, предоставляемым в 2005 году, в сумме не более 40000 тыс. рублей; лимит объема предоставляемых бюджетных кредитов на сроки, выходящие за пределы финансового года, в сумме 5000 тыс. рублей.
Источниками финансирования дефицита республиканского бюджета Республики Марий Эл являются:
- государственные займы, осуществляемые путем выпуска ценных бумаг от имени Республики Марий Эл, в сумме 400000 тыс. рублей;
- бюджетные кредиты, полученные от федерального бюджета, в сумме 1801 тыс. рублей;
- кредиты, полученные от кредитных организаций, в сумме минус 7000 тыс. рублей;
- поступления от продажи имущества, находящегося в государственной собственности Республики Марий Эл, в сумме 15600 тыс. рублей.
С 1 января 2005 г. упраздняется дорожный фонд Республики Марий Эл.
В составе расходов республиканского бюджета Республики Марий Эл утвержден объем финансовой помощи муниципальным образованиям Республики Марий Эл на 2005 год в сумме 2028625 тыс. рублей.
Из них:
- дотации на выплату заработной платы работникам бюджетной сферы в сумме 268020 тыс. рублей;
- республиканский фонд финансовой помощи муниципальным образованиям Республики Марий Эл в сумме 434576 тыс. рублей;
- республиканский фонд компенсаций муниципальным образованиям Республики Марий Эл в сумме 1326029 тыс. рублей.
Объем поступлений доходов республиканского бюджета Республики Марий Эл на 2005 год представлен в таблице 1.
Таблица 1
Объем поступлений доходов республиканского бюджета Республики Марий Эл на 2005 год (тыс. рублей)
| Наименование дохода | Сумма |
| Доходы | 2736010 |
| Налоги на прибыль, доходы | 1775757 |
| Налог на прибыль организаций | 639668 |
| Налог на доходы физических лиц | 1136089 |
| Налоги на товары (работы, услуги), реализуемые на территории Российской Федерации, в том числе | 596496 |
| акцизы на алкогольную продукцию | 345012 |
| акцизы на нефтепродукты | 251484 |
| Налоги на совокупный доход | 34829 |
| Налоги на имущество | 236327 |
| Налоги, сборы и регулярные платежи за пользование природными ресурсами | 4085 |
| Задолженность по отмененным налогам, сборам и иным обязательным платежам | 14810 |
| Доходы от использования имущества, находящегося в государственной и муниципальной собственности | 44223 |
| Платежи при пользовании природными ресурсами | 22286 |
| Доходы от оказания платных услуг и компенсации затрат государства | 4994 |
| Административные платежи и сборы | 2203 |
| Безвозмездные поступления | 2776966 |
| Всего |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |