Налоговое регулирование инновационной деятельности (на примере предприятий Железнодорожного района г. Витебска)
Сумма высвобожденных средств в связи с получением льготы по республиканскому единому платежу в 2007 году составила 672,5 млн. р., в 2008 году – 1386,7 млн. р.
Экологический налог. ОАО «Доломит» является одним из самым крупным плательщиком налога за использование природных ресурсов (экологического налога) Железнодорожного района г. Витебска. Доля поступлений экологического налога от ОАО «Доломит» в общем объеме поступления экологического налога в бюджет Железнодорожного района г. Витебска составляет 15–16%.
Указом от 07.06.2007 №265 Советам депутатов областного и базового территориального уровней предоставлено право устанавливать для организаций реализующих инвестиционные проекты по модернизации производства с целью выпуска конкурентоспособной продукции, созданию рабочих мест, льготы по налогу на недвижимость, земельному налогу и экологическому налогу.
Витебским горисполкомом льгота по экологическому налогу ОАО «Доломит» не предоставлена.
Земельный налог и налог на недвижимость. Предприятием земельный налог исчисляется исходя из площади земельных участков, находящихся в пользовании ОАО «Доломит», и ежегодно устанавливаемым ставкам налога.
Налог на недвижимость в 2006–2008 гг. исчислялся предприятием исходя из остаточной стоимости основных средств и ставки налога 1%. С 2009 года налог на недвижимость исчисляется исходя из стоимости зданий и сооружений, и ставки налога в размере 1%.
Как указывалось выше, местным Советам депутатов предоставлено право устанавливать льготы по земельному налогу и налогу на недвижимость в соответствии с Указом от 07.06.2007 №265.
Витебским горисполкомом предоставлены льготы по налогу на недвижимость и земельному налогу для ОАО «Доломит» в размере 50%.
Сумма высвобожденных средств в связи с получением льготы по земельному налогу и налогу на недвижимость в 2007 году составила 221,5 млн. р., в 2008 году – 483,6 млн. р.
Местные целевые сборы. Налоговая база для обложения местными целевыми сборами (транспортный сбор, сбор на содержание и развитие инфраструктуры г. Витебска в 2006–2007 гг.) является налоговая база для налога на прибыль, уменьшенная на сумму налога на прибыль. Льготы по местным целевым сборам предприятие не использует. Особенности в исчислении местных целевых сборов при осуществлении предприятием инновационной деятельности отсутствуют.
Отчисления в инновационный фонд. ОАО «Доломит» является плательщиком отчислений в инновационный фонд Министерства архитектуры и строительства Республики Беларусь. При производстве и реализации строительных материалов (доломитовый наполнитель, минеральный порошок, доломитовый щебень) предприятие уплачивает отчисления в инновационный фонд в размере 4,5% от себестоимости данных материалов. В 2006 году предприятием перечислено в инновационный фонд 54,3 млн. р. Отчисления, перечисленные ОАО «Доломит» в инновационный фонд в полном объеме возвращены предприятию. Сумма отчислений за 2007 год составила 779,2 млн. р., сумма средств, полученная предприятием из инновационного фонда, составляет 795 млн. р. Сумма отчислений за 2008 год составила 88,4 млн. р., сумма средств, полученная предприятием из инновационного фонда, составляет 5412 млн. р. Таким образом, сумма средств, полученная предприятием из инновационного фонда Министерства архитектуры и строительства, значительно превышает отчисления ОАО «Доломит» в этот фонд.
В связи с тем, что уплаченные суммы отчислений возвращены предприятию в полном объеме, можно говорить о том, что по данным отчислениям предприятием также получена своеобразная налоговая льгота.
Проанализировав уплаченные ОАО «Доломит» налоги, можно определить суммы финансовых ресурсов, полученные предприятием в виде «инновационных» налоговых льгот.
Таблица 2.3 – Суммы налоговых льгот, полученные ОАО «Доломит» в связи с осуществлением инновационной деятельности, за 2006–2008 гг.
| Наименование платежа | Сумма льгот, млн. р | |||
| Всего | 2006 г. | 2007 г. | 2008 г. | |
|
1. Налог на прибыль, в том числе за счет: – включения в состав затрат расходов на НИОКР уменьшения ставки |
1124,8 81,6 1043,2 |
35,6 35,6 - |
361,7 20,3 341,4 |
727,5 25,7 701,8 |
| 2. Республиканский единый платеж | 2059,2 | - | 672,5 | 1386,7 |
| 3. Земельный налог | 124,2 | - | 62,3 | 61,9 |
| 4. Налог на недвижимость | 580,9 | - | 159,2 | 421,7 |
|
Итого |
3889,1 |
35,6 |
1255,7 |
2597,8 |
| 5. Отчисления в инновационный фонд | 922,1 | 54,5 | 779,2 | 88,4 |
|
Итого с учетом отчислений в инновационный фонд |
4811,2 |
90,1 |
2034,9 |
2686,2 |
Таким образом, сумма финансовых ресурсов, высвободившаяся в связи с предоставлением «инновационных» налоговых льгот ОАО «Доломит» за 2006–2008 гг., составила 4811,2 млн. р. Данные средства направлены предприятием на цели развития инновационной деятельности.
2.3.2 ЧПУП «Витебская биофабрика»
ЧПУП «Витебская биофабрика» была основана в начале 1930-х годов и входила в состав 30 подобных предприятий Главного управления биологической промышленности Министерства сельского хозяйства СССР. На фабрике в больших количествах, в основном для северо-западного региона страны, производились гипериммунные сыворотки для животных и жидкие вакцины.
Для создания нормальных санитарно-гигиенических условий, реорганизации технологических процессов на современном уровне, а также наиболее полного удовлетворения потребностей животноводства в 1985 году началась реконструкция Витебской биофабрики. Но в 1990-х гг. из-за отсутствия финансирования реконструкция была приостановлена.
За относительно короткий период времени был построен ряд объектов производственного, вспомогательного и складского назначения, наружные инженерные сети. Также был построен главный производственный корпус – восьмиэтажное здание. Но из-за недостатка финансовых ресурсов корпус не был оснащен оборудованием.
В сложных экономических условиях 90-х гг. Витебская биофабрика не только не допустила снижения объемов производства, но и увеличила ассортимент продукции.
За период с 1995 по 2005 гг. Витебской биофабрикой было освоено производство препаратов более 20 наименований.
В 2004 году на уровне Правительства было принято решение о завершении реконструкции биофабрики.
Для завершения реконструкции УП «Витебская биофабрика» был разработан инвестиционный проект «Расширение УП «Витебская биофабрика». Проектом предусматривается организация производства новых импортозамещающих ветеринарных препаратов, а также препаратов, соответствующих международным требованиям.
В рамках реализации проекта в июне 2007 года введен в эксплуатацию первый пусковой комплекс. В восьмиэтажном здании сданы площади первого этажа. Закончена реконструкция котельной, проложены новые сети водо- и пароснабжения, канализации, введена в строй станция обезжелезивания воды. Благодаря реконструкции создано 20 рабочих мест.
Завершение второй очереди (2, 3, 4 и 5 этажи главного производственного корпуса, административно-бытового корпуса, прачечной, цеха питательных сред, очистка биопрудов и других объектов вспомогательного назначения) планируется к концу второго квартала 2009 года.
Строительство третьей очереди (6, 7, 8 этажи главного производственного корпуса и ряд вспомогательных объектов) полностью завершит технологический процесс и даст возможность наладить производство всего запланированного спектра ветеринарных препаратов. После реконструкции численность работников предприятия увеличится на 80 человек.
Основным видом экономической деятельности ЧПУП «Витебская биофабрика» является производство фармацевтических препаратов и материалов для ветеринарии, исследования и разработки в области естественных и технических наук.
Основной целью производственной деятельности предприятия является обеспечение потребности животноводческих хозяйств Республики Беларусь в ветеринарных препаратах отечественного производства.
Функционирование биофабрики по производству ветпрепаратов имеет стратегическое значение, т. к. обеспечение животноводства страны предполагает ее продовольственную безопасность в виде производства здоровых и полезных продуктов питания для всех слоев населения и возрастных групп.
В настоящее время фабрика выпускает 40 наименований ветеринарных препаратов: вакцины, сыворотки, диагностикумы, антибиотики, настойки, консерванты. Препараты реализуются на территории Республики Беларусь, экспортируются в Российскую Федерацию, страны Закавказья, Средней Азии.
Производство препаратов организуется в недостроенном 8-этажном здании. Производственная мощность первого этажа составляет 20000 дм3 гипериммунных сывороток против бактериальных болезней в год. Препараты производятся на оборудовании, поставленном из Польши, Италии, Германии.
Производственная зона 1-го этажа главного корпуса, в связи с жесткими требованиями к чистоте помещений, разделена на отдельные помещения в зависимости от назначения (для каждого определяется категория чистоты). Чистые помещения – одно из главных требований производственного процесса предприятия. Помещения являются практически изолированными – ограждающие конструкции выполнены из отдельных панелей, герметично соединенных между собой, что исключает попадание инородных тел.
В отдельно стоящем здании располагается производственная лаборатория с виварием, главное назначение которой – контроль качества сырья и готовой продукции, соблюдение технологического процесса, обеспечение санитарного состояния цехов, рабочих мест и оборудования. Микробиологическая и вирусологическая лаборатории включают в свой состав боксы, предбоксовые и термальные комнаты.
Разработка современных средств защиты животных отличается высокой наукоемкостью. На предприятии функционирует отдел инновационного развития, в составе которого работают 5 специалистов.
Кроме того, освоение производства новых препаратов обеспечивается специалистами фабрики совместно с сотрудниками РНИУП «Институт экспериментальной ветеринарии им. С.Н. Вышелесского» НАН Республики Беларусь и Витебской государственной академии ветеринарной медицины.
В таблице 2.4 представлены данные об объеме производства на биофабрике в 2006–2008 гг.
Таблица 2.4 – Выпуск продукции в натуральном выражении в 2006–2008 гг.
| Наименование продукции | Год | ||
| 2006 | 2007 | 2008 | |
|
1. Лечебные сыворотки, л, в т.ч. новая продукция |
16766 3811 |
15146 5840 |
23805 9350 |
|
2. Вакцины жидкие, л в т.ч. новая продукция |
61394 - |
52302 - |
62023 515 |
|
3. Вакцины сухие, тысяч доз в т.ч. новая продукция |
4274 1107 |
6772,3 3202,3 |
9585,9 4941,9 |
|
4. Диагностикумы, тысяч доз в т.ч. новая продукция |
4287 4287 |
5326 5326 |
4680 4680 |
|
5. Растворы, л в т.ч. новая продукция |
24815 - |
39256 6856 |
70562 22373 |
|
6. Биологический консервант, л в т.ч. новая продукция |
61348 61348 |
82420 82420 |
98037 98037 |
|
7. Гинекологический препарат «Эриметрин», л в т.ч. новая продукция |
- - |
- - |
2504 2504 |
|
8. Мази, кг в т.ч. новая продукция |
2017 - |
2359 - |
3991 - |
|
9. Суппозитории, шт. в т.ч. новая продукция |
49500 - |
14800 - |
70400 - |
|
10. Кормовая добавка «Цинковет», кг в т.ч. новая продукция |
- - |
- - |
100 100 |
Как видно из таблицы 2.4 ежегодно выпуск продукции в натуральном выражении на Витебской биофабрике увеличивается. Увеличение объема производства на фабрике связано в первую очередь с постепенным вводом в эксплуатацию новых площадей. Увеличение объемов производства соответственно влечет за собой и увеличение налоговых поступлений в бюджет.
На рисунке 2.2 представлена динамика уплаченных биофабрикой налогов с момента начала реконструкции и ввода в эксплуатацию обновленных производственных площадей.
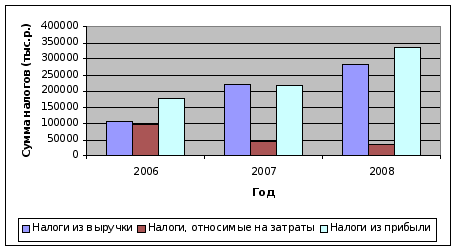
Рисунок 2.2 – Динамика уплаченных УП «Витебская биофабрика» налогов
Дальнейший ввод в эксплуатацию реконструированных производственных площадей позволит предприятию увеличивать объемы производства. А увеличение объемов производства на Витебской биофабрике имеет важное значение не только для самой фабрики, но и для Витебского региона и республики в целом, т. к. в настоящее время в стране производится лишь 10–12% необходимого количества ветпрепаратов.
Бизнес-планом производственной деятельности УП «Витебская биофабрика» на 2009 год предусматривается значительный рост объемов товарной продукции – 151%. Увеличение объемов товарной продукции произойдет за счет выпуска новых видов продукции: витаминно-минеральных комплексов, стерильных и нестерильных антибиотиков, антигельминтиков, гинекологических препаратов, мазей, суппозиториев, растворов для инъекций и других.
Удельный вес новых видов продукции в прогнозируемом объеме товарной продукции на 2009 год должен составить 39,7%. Причем значительное увеличение удельного веса новых видов продукции должно произойти во втором полугодии 2009 года, после ввода в эксплуатацию производственных мощностей второго пускового комплекса.
Основной целью развития агропромышленного комплекса является формирование эффективного, устойчивого и конкурентоспособного производства сельскохозяйственной продукции и продовольствия, обеспечение продовольственной безопасности страны, наращивание экспортного потенциала и сокращение импорта.
Для устойчивого развития аграрной отрасли стратегическим приоритетным направлением должна стать интенсификация производства на основе внедрения достижений научно-технического прогресса, инновационной деятельности.
Государственной программой инновационного развития Республики Беларусь на 2007–2010 годы запланировано создание на базе ЧПУП «Витебская биофабрика» экспериментального производства, целью которого является налаживание выпуска около 70 принципиально новых, высокотехнологичных ветеринарных препаратов для лечения животных и профилактики болезней.
В рамках реализации государственной программы на предприятии, как указывалось выше, выполняется проект по реконструкции производственных мощностей.
Для обоснования необходимости реализации инвестиционного проекта «Расширение УП «Витебская биофабрика» специалистами ОАО «Белзооветснаб» были проанализированы сведения о закупках ветеринарных препаратов в Республике Беларусь.
В таблице 2.5 представлены данные об объеме закупок ветеринарных препаратов в Беларуси по состоянию на 01.01.2006.
Таблица 2.5 – Закупки ветеринарных биопрепаратов в Республике Беларусь по данным на 01.01.2006
| Вид животных | Общий объем закупок, млн. руб. | Отечественные препараты | Импортные препараты | ||
| млн. руб. | % | млн. руб. | % | ||
| Крупный рогатый скот | 1865 |
188 |
10,1 |
1677 |
89,9 |
| Свиньи | 2938 | 290 | 9,9 | 2648 | 90,1 |
| Птица | 6480 | - | - | 6480 | 100 |
| Другие животные | 127 | - | - | 127 | 100 |
| Итого | 11410 | 478 | 4,2 | 10932 | 95,8 |
Таким образом, по состоянию на 01.01.2006 потребность республики в ветпрепаратах отечественной продукцией удовлетворялась лишь на 4,2%. Потребность в препаратах для птицы и других животных удовлетворялась только за счет импорта. В 2005 году в Беларуси была принята государственная программа развития производства ветеринарных препаратов на 2005–2008 гг. Основной целью программы является дальнейшее развитие производства ветеринарных препаратов для обеспечения животноводства республики в объеме на менее 70 процентов от их потребности.
Для обеспечения республики ветпрепаратами необходимо не только увеличивать объемы производства, но и улучшать их качество, создавать новые эффективные препараты, внедрять технологии, позволяющие быстро реагировать на появление новых разновидностей заболеваний.
Существовавшие на Витебской биофабрике основные производственные фонды не позволяли внедрить на ней современные стандарты для фармакологических производств. Износ активной части основных фондов до начала реконструкции составлял 86,7%, т.е. значительно превышал 60-процентный уровень изношенности, считающийся критическим для промышленных предприятий.
В основе технического перевооружения Витебской биофабрики лежало завершение строительства главного производственного корпуса предприятия и новых производственных площадей современным технологическим оборудованием, соответствующим требованиям GMP (Good Manufacturing Practice).
Основными отличительными чертами GMP являются:
стандарты GMP обязательны для всех участников производства фармацевтической продукции, тогда как стандарты ISO таковыми не являются;
стандарты GMP являются более узко специализированными и более жесткими по сравнению со стандартами ISO;
только стандарт GMP может являться свидетельством надежности и качества продукции фармацевтического предприятия.
В основу стандарта GMP положены принципы и требования руководства по надлежащей производственной практике Европейского Союза. Стандарт отражает общую тенденцию к устранению барьеров в международной торговле лекарственными средствами.
GMP является частью обеспечения качества не только готовой продукции, но и всего технологического цикла. Решение такого рода задач обеспечивается рядом мероприятий, среди которых важное место занимают требования к производственным помещениям и оборудованию.
Планировка и устройство имевшихся производственных зданий не позволяло устанавливать в них современные технологические линии. Основной задачей инвестиционного проекта «Расширение УП «Витебская биофабрика» является организация высокотехнологичного производства ветеринарных препаратов, отвечающего современным требованиям.
Новые технологические линии позволят сертифицировать производство и продукцию в соответствии с международными требованиями GMP и тем самым повысить культуру производства, обеспечить экологическую и эпидемическую безопасность, существенно повысить качество продукции, расширить ее ассортимент – освоить производство новых видов препаратов, не производимых в настоящее время в республике.
Проведение сертификации по стандартам GMP значительно повысит экспортный потенциал выпускаемых на предприятии препаратов.
GMP даст возможность экспортировать продукцию, т. к. во всех странах предполагаемого экспорта ввоз препаратов возможен при наличии у производителя сертификата GMP. Что касается внутреннего рынка, то все вакцины, которые планируется производить на предприятии, будут импортозамещающими.
Так, в проект государственной программы импортозамещения на 2009 год включены следующие виды продукции: «Вакцина против сальмонеллеза свиней поливалентная» – 500 тыс. доз, «Вакцина антирабическая «Лисвульпен» – 1000 тыс. доз., препараты для лечения анемии и возникающих на ее фоне иммунодефицитов. Ранее на закупку аналогов за пределами Республики Беларусь расходовались средства в размере более 2 млрд. долларов США. Импортозамещающая продукция в планируемом объеме общего выпуска биопрепаратов в 2009 году должна составить 15%.
Производственная программа по выпуску продукции на период реализации проекта предусматривает увеличение общего объема производства и реализации продукции к 2015 году в 30 раз по сравнению с 2005 годом, при этом доля новых видов продукции в общем объеме составит 90%.
За период реализации инвестиционного проекта «Расширение УП «Витебская биофабрика» освоено 96,2 млрд. руб. Данные об источниках и размерах финансирования представлены в таблице 2.6.
Таблица 2.6 – Финансирование инвестиционного проекта «Расширение УП «Витебская биофабрика»
| Источник финансирования | Период | ||
| 2006 год | 2007 год | 2008 год | |
| Фонд поддержки производителей сельскохозяйственной продукции, продовольствия и аграрной науки, млрд. р. | 10 | 45,7 | |
| Фонд охраны природы, млрд. р. | 40,5 | ||
Как видно из таблицы 2.6 финансирование инвестиционного проекта в полном объеме осуществляется за счет государственных фондов. Собственные средства предприятия при реализации проекта не используются.
УП «Витебская биофабрика» является плательщиком следующих налоговых платежей: налог на прибыль, НДС, республиканский единый платеж, экологический налог, земельный налог, налог на недвижимость, транспортный сбор, сбор на содержание и развитие инфраструктуры.
Рассмотрим порядок исчисления налогов Витебской биофабрикой.
В таблице 2.7 представлены данные об исчисленных и уплаченных предприятием налогах за 2006–2008 гг.
Таблица 2.7 – Налоги, уплаченные УП «Витебская биофабрика» за 2006–2008 гг.
| Наименование показателя | Год | ||
| 2006 | 2007 | 2008 | |
| 1. Выручка от реализации, тыс. р. | 3288317,7 | 5261587,5 | 7030447,7 |
| 2. Затраты, тыс. р. | 2651374,6 | 4364268,9 | 5946546,7 |
| 2.1 в т.ч. затраты на НИОКР | 104040,0 | 117360,0 | 132600,0 |
|
3. Налоги из выручки, тыс. р |
107412,6 |
217791,8 |
283345,3 |
| 3.1 НДС (к уплате) | 9600,6 | 61177,1 | 120590,2 |
| 3.2 Республиканский единый платеж | 97812,0 | 156614,7 | 162755,1 |
|
4. Налоги, относимые на затраты, тыс. р. |
97916,5 |
45556,1 |
36482,6 |
| 4.1 Чрезвычайный налог | 28356,7 | - | - |
| 4.2 Экологический налог | 41423,4 | 20208,0 | 18529,2 |
| 4.3 Земельный налог | 28136,4 | 25348,1 | 17953,4 |
|
5. Налоги, исчисляемые из прибыли, тыс. р. |
177784,5 |
214086,9 |
334809,9 |
| 5.1 Налог на недвижимость | 55853,4 | 102973,9 | 105642,6 |
| 5.2 Налог на прибыль | 111417,1 | 104381,3 | 212800,9 |
| 5.3 Транспортный сбор (местный) | 7056,4 | 6731,7 | - |
| 5.4 Сбор на содержание и развитие инфраструктуры (местный) | 3457,6 | 3329,5 | - |
| 5.5 Местные целевые сборы | 16366,4 | ||
|
Итого налогов, тыс. р. |
379656 |
477434,8 |
654637,8 |
| Доля налогов в выручке от реализации (итого налогов / выручка от реализации), % | 11,5 | 9,1 | 9,3 |
Рассмотрим порядок исчисления налогов предприятием.
Налог на прибыль. Налоговая база по налогу на прибыль предприятием определяется по следующей формуле: выручка от реализации + доходы от внереализационных операций – затраты по реализации продукции – расходы по внереализационным операциям – НДС – республиканский единый платеж – налог на недвижимость.
Из таблицы 2.7 видно, что в состав затрат, учитываемых при определении налогооблагаемой прибыли, входят и затраты на НИОКР, которые в 2006 году составили 104,0 млн. р., в 2007 году – 117,4 млн. р., в 2008 году – 132,6 млн. р. При отсутствии возможности включения затрат на НИОКР в состав учитываемых при налогообложении, предприятию необходимо было бы уплатить в бюджет дополнительно налога на прибыль в 2006 году в сумме 24,9 млн. р. (104,0 млн. р. х 24%), в 2007 году 28,2 млн. р. (117,4 млн. р. х 24%), в 2008 году – 31,8 млн. р. (132,6 млн. р. х 24%).
Льготы по налогу на прибыль предприятие в 2006–2008 гг. не использовало. Особенности в исчислении налога на прибыль при осуществлении предприятием инновационной деятельности отсутствуют.
НДС. В соответствии с п.п. 2.1 ст. 3 Закона Республики Беларусь от 19.12.1991 №1319-XII (с изменениями и дополнениями) обороты по реализации на территории Республики Беларусь изделий ветеринарного назначения по перечню, утвержденному Президентом Республики Беларусь, освобождаются от обложения налогом на добавленную стоимость. Все производимые предприятием изделия ветеринарного назначения включены в данный перечень. Налог на добавленную стоимость исчисляется предприятием по ставке 10% при реализации продукции животноводства. Кроме того, предприятием исчисляется НДС при ввозе товаров из Российской Федерации по ставе 18% от стоимости ввозимых товаров.
Республиканский единый платеж, экологический налог, земельный налог, налог на недвижимость, местные целевые сборы в 2006–2008 гг. исчислялись предприятием в общеустановленном порядке. Особенности в исчислении данных налогов при осуществлении предприятием инновационной деятельности отсутствуют.
Таким образом, суммы финансовых ресурсов, полученные предприятием в виде «инновационных» налоговых льгот составили 84,9 млн. р. – такую сумму налога на прибыль необходимо было бы уплатить предприятию при отсутствии возможности включить в состав учитываемых при налогообложении затрат на НИОКР.
2.3.3 ОДО «Витсофт»
Общество с дополнительной ответственностью «Витсофт» создано в 1999 году тремя учредителями.
Предметом
деятельности
Общества являются:
-
построение
электронных
документальных
хранилищ и
электронных
архивов;
организация корпоративного, ведомственного, территориального информационного взаимодействия;
управление административными процессами. Интеграция разнородных информационных систем;
построение систем документооборота;
программное обеспечение информационных систем.
На момент создания предприятия количество работников составляло 4 человека, из них 3 программиста и 1 бухгалтер.
В первые два года деятельности предприятие оказывало услуги юридическим лицам по установке программного обеспечения. Высокий спрос на подобные услуги в те годы обусловил достаточно быстрый экономический рост предприятия и, соответственно, расширение производственной деятельности.
Так, в 2002 году на предприятии работало уже 9 человек, из которых 8 – программисты.
Рост конкуренции в сфере установки программного обеспечения, а также высокий спрос на индивидуальное программное обеспечение, подтолкнул руководство предприятия к решению о необходимости расширения видов оказываемых услуг. Так, в 2003 году руководством было решено оказывать новый для предприятия вид услуг – разработка и внедрение программного обеспечения. Программные продукты ОДО «Витсофт» начали внедряться на крупных промышленных предприятиях Витебска, государственных учреждениях, банках.
В настоящее время на ОДО «Витсофт» работают 56 человек. Непосредственно разработками программного обеспечения занимаются 44 специалиста.
Как говорилось выше, основным видом деятельности ОДО «Витсофт» является проектирование, разработка, поставка и документирование информационных систем и индивидуального программного обеспечения.
ОДО «Витсофт» поставляет различные программные продукты, особое внимание в разработке которых уделяется интеграции бизнес-процессов, обеспечению эффективного взаимодействия с клиентами и между подразделениями предприятия. ОДО «Витсофт» поставляет многократно используемое модульное программное обеспечение и инструментальные средства обработки, которые могут быть интегрированы в среду заказчика. Это дает предприятию возможность сразу приступать к разработке, сокращать время разработки и обеспечивать высокое качество результата.
Опыт многих компаний показывает, что успешный бизнес сегодня – это бизнес, построенный на четких процессах. Существует немало примеров, когда бизнес-процессы автоматизированы, но при этом их сопровождают сопутствующие документы в печатной и электронной форме, которые не интегрированы с другими процессами и материальными потоками в единую информационную среду. Отсутствие связи между бизнес-процессами, материальными потоками и документами влечет за собой ряд проблем, таких как несоответствие действительного состояния материальных потоков документам, документально незафиксированные изменения в материальных потоках, отсутствие целостной картины состояния дел и проблематичность прогнозирования и принятия управленческих решений, непрозрачность бизнес-процессов разработки, согласования, утверждения и контроля выполнения документов.
В связи с этим, программные продукты, направленные на решение этих сложностей, являются востребованными на рынке IT-слуг.
Предприятием поставляются программные продукты для планирования производства, контроля и оптимизации распределения продаж, для автоматизации учета задолженности, для стратегического управления, для построения системы управления программами, для автоматизации управления нормативно-справочной информацией, для автоматизации финансового документооборота и др.
Ежегодное увеличение выручки от реализации ОДО «Витсофт» говорит о правильном выборе предприятием направления деятельности.
Являясь субъектом инновационной деятельности, ОДО «Витсофт» обеспечивает, пусть и в небольших объемах, внедрение современных технологий обработки информации в промышленных и других организациях.
Рассмотрим порядок налогообложения ОДО «Витсофт». В таблице 2.8 представлены сведения об исчисленных ОДО «Витсофт» налогах за 2006–2008 гг.
Таблица 2.8 – Налоги, уплаченные ОДО «Витсофт» за 2006–2008 гг.
| Наименование показателя | Год | ||
| 2006 | 2007 | 2008 | |
| 1. Выручка от реализации, тыс. р. | 658291,2 | 2896523,0 | 4696580,3 |
| 2. Затраты, тыс. р | 493718,4 | 2201357,5 | 3193674,6 |
|
3. Налоги из выручки, тыс. р |
59501,7 |
240475,2 |
394376,5 |
| 3.1 НДС (к уплате) | 48782,0 | 197763,1 | 349463,1 |
| 3.2 Республиканский единый платеж | 10719,6 | 42712,1 | 44913,4 |
|
4. Налоги, относимые на затраты, тыс. р. |
6447,3 |
292,5 |
61,5 |
| 4.1 Чрезвычайный налог | 6369,6 | 0,0 | 0,0 |
| 4.2 Экологический налог | 77,7 | 292,5 | 61,5 |
|
5. Налоги, исчисляемые из прибыли, тыс. р. |
11729,4 |
51781,2 |
220875,5 |
| 5.1 Налог на недвижимость | 388,4 | 877,6 | 1230,5 |
| 5.2 Налог на прибыль | 10331,2 | 47685,5 | 208570,4 |
| 5.3 Транспортный сбор (местный) | 699,1 | 2047,8 | 0,0 |
| 5.4 Сбор на содержание и развитие инфраструктуры (местный) | 233,0 | 877,6 | 0,0 |
| 5.5 Местные целевые сборы | 0,0 | 0,0 | 11074,5 |
|
Итого налогов, тыс. р. |
77678,4 |
292548,9 |
615313,5 |
| Доля налогов в выручке от реализации (сумма налогов / выручка от реализации), % | 11,8 | 10,1 | 13,1 |
Все отраженные в таблице 2.8 налоги предприятие исчисляет в общеустановленном порядке, налоговыми льготами не пользуется.
2.3.4 ООО «Волат»
Общество с ограниченной ответственностью «Волат» создано в 2001 году двумя гражданами Республики Беларусь. До 2007 года ООО «Волат» занималось оптовой торговлей грузоподъемным оборудованием. Основными покупателями грузоподъемного оборудования являлись строительно-монтажные организации Беларуси. Численность работников предприятия составляла 6 человек.
В связи с ростом числа предприятий, торгующих аналогичными видами оборудования, руководством ООО «Волат» было принято решение об организации нового вида деятельности – производства сухих строительных смесей на территории ОАО «Доломит».
Предпосылками для организации производства сухих строительных смесей является следующее:
в настоящее время имеет место тенденция организовывать производство строительных смесей непосредственно на местах, т. к. невыгодно возить продукцию, состоящую в основном из песка, цемента, наполнителей и модифицирующих добавок за тысячи километров;
развивающаяся строительная отрасль республики обуславливает устойчивый спрос на данную продукцию;
большие запасы основных сырьевых составляющих на территории Витебска и Витебского района (песок, доломитовый наполнитель).
В 2007 году предприятием был заключен лицензионный договор, получена франшиза для производства сухих строительных смесей «Профикс».
Таким образом, в 2007 году предприятие имело хорошую перспективу для создания производства импортозамещающей продукции.
Общая стоимость реализации проекта составляла 592,8 млн. р. Собственными средствами предприятие обеспечило финансирование на сумму 372,8 млн. р., что составило 62,9% от общей стоимости проекта. На недостающую сумму предприятием была получена государственная бюджетная ссуда на срок 3 года под гарантию приобретенного оборудования.
Сведения об исчисленных ООО «Волат» налогах отражены в таблице 2.9.
Таблица 2.9 – Налоги, уплаченные ООО «Волат» за 2006–2008 гг.
| Наименование показателя | Год | ||||
| 2006 | 2007 | 2008 | |||
| 1. Выручка от реализации, тыс. р. | 241562,3 | 215693,3 | 1838898,8 | ||
| 2. Затраты, тыс. р. | 191568,1 | 146252,2 | 1360925,6 | ||
|
3. Налоги из выручки, тыс. р. |
3544,1 |
6538,2 |
320653,3 |
||
| 3.1 НДС (к уплате) | 2262,2 | 4592,7 | 274785,2 | ||
| 3.2 Республиканский единый платеж | 1281,9 | 1945,5 | 45868,1 | ||
|
4. Налоги, относимые на затраты, тыс. р. |
1492,8 |
68,2 |
54900,3 |
||
| 4.1 Чрезвычайный налог | 1441,0 | - | - | ||
| 4.2 Экологический налог | 51,8 | 68,2 | 658,7 | ||
| 4.3 Отчисления в инновационный фонд | 115,1 | 109,3 | 54241,6 | ||
|
5. Налоги, исчисляемые из прибыли, тыс. р. |
302,9 |
8704,3 |
31890,2 |
||
| 5.1 Налог на недвижимость | 38,2 | 36,9 | 564,2 | ||
| 5.2 Налог на прибыль | 242,1 | 7920,0 | 28608,2 | ||
| 5.3 Транспортный сбор (местный) | 15,2 | 501,6 | - | ||
| 5.4 Сбор на содержание и развитие инфраструктуры (местный) | 7,4 | 245,8 | - | ||
| 5.5 Местные целевые сборы | - | - | 2717,8 | ||
|
Итого налогов, тыс. р. |
5339,8 |
15310,7 |
407443,8 |
||
| Доля налогов в выручке от реализации (сумма налогов / выручка от реализации), % | 2,2 | 7,1 | 22,1 | ||
Как видно из таблицы 2.9 доля налогов в выручке предприятия после начала осуществления инновационной деятельности резко возросла с 2,2% в 2006 году до 22,1% в 2008 году. Это говорит о том, что предприятия, осуществляющие производственную деятельность (в том числе и инновационную), находятся в худшем положении при налогообложении по сравнению с торговыми предприятиями (в 2007 году ООО «Волат» осуществляло только торговую деятельность).
ООО «Волат» уплачивает все налоги в общеустановленном порядке.
Остановимся на отчислениях в инновационный фонд Министерства архитектуры и строительства. Данные отчисления производятся предприятием по ставке 4,5% от себестоимости произведенных строительных материалов. Сумма отчислений за 2008 год составила 54241,6 тыс. р., которая включена в состав себестоимости продукции. По отчислениям в инновационный фонд Министерства архитектуры и строительства предусмотрена льгота в виде пониженной ставки 0,25% от себестоимости произведенной продукции, отвечающей критериям, предъявляемым к импортозамещающей продукции, зарегистрированной в соответствии с действующим законодательством. В настоящее время предприятием готовятся документы для регистрации продукции в качестве импортозамещающей. Такая регистрация позволит высвободить значительные суммы финансовых ресурсов и снизить себестоимость продукции.
3 Необходимость и пути совершенствования налогообложения инновационной деятельности
Выделяемые государством средства на науку всегда ограничены и не удовлетворяют все существующие потребности в финансировании. Для осуществления инновационной деятельности предприятиям необходимы свободные финансовые ресурсы, которые могут у них появиться благодаря снижению уровня налоговой нагрузки.
Формирование эффективной системы налогообложения должно основываться, с одной стороны, на классических принципах налогообложения, а с другой – учитывать социально-экономическое положение страны и модель макроэкономического регулирования, определенную национальной программой экономического развития.
Смысл налоговых инноваций заключается в усовершенствовании экономико-правовых принципов действующей налоговой системы государства, подведении их к уровню, соответствующему государственной политике экономического развития.
Определение в 2006 году главным приоритетом страны – перевод национальной экономики в режим интенсивного развития – обуславливает объективную необходимость совершенствования налогообложения в сфере инноваций.
Формирование стратегии налоговой реформы, ориентированной на устойчивый экономический рост, невозможно без эффективного механизма налогового регулирования, обеспечивающего инновационную активность субъектов хозяйствования всех форм собственности.
Государство имеет устойчивую базу развития лишь в том случае, если оно осуществляет налоговую политику, стимулирующую развитие производства, и использует при этом закономерность зависимости между уровнем налоговых ставок (изъятием доходов) и ростом налогооблагаемой базы (ростом производства). Успешное решение стратегических задач ускорения экономического и социального развития Республики Беларусь требует перевода национальной экономики на инновационный путь развития.
В Республике Беларусь созданы основы нормативно-правовой базы, регулирующей отношения в сфере инновационной деятельности. Действующее законодательство содержит ряд норм, предусматривающих налоговые льготы, привлечение научно-исследовательских инвестиций, создание и внедрение инновационных технологий. Государственная поддержка инвестиционной деятельности, в том числе производств, основанных на новых и высоких технологиях, регламентирована Инвестиционным кодексом Республики Беларусь.
Современная нормативно-правовая база достаточно полно определяет принципы, цели, направления и механизмы инновационной политики государства. Хотя условия функционирования инновационной системы очерчены достаточно четко, конкретные направления, формы и методы государственного воздействия, включающие налогообложение инновационной сферы, меры государственной поддержки и стимулирования этой области нуждаются в дальнейшем совершенствовании. И прежде всего необходимо реформирование налогового законодательства.
Несмотря на имеющиеся льготы для научной и инновационной деятельности, налоговая нагрузка в отрасли «Наука и научное обслуживание» выше, чем в промышленности и народном хозяйстве в целом. Такая система не стимулирует активизацию и повышение эффективности инновационной деятельности экономики, вложение средств в исследования, разработки, развитие инновационного предпринимательства, не препятствует оттоку квалифицированных кадров.
Высокий уровень налогообложения в инновационной сфере обусловлен тем, что данная сфера носит трудоемкий характер, а налогообложение фонда оплаты труда является наиболее высоким. Т.е. стандартные для всех начисления на фонд оплаты труда в большей степени, чем для других отраслей, увеличивают относительную налоговую нагрузку.
В связи с этим одним из направлений совершенствования налогообложения инновационной деятельности должно стать снижение уровня налоговой нагрузки за счет налогообложения оплаты труда.
Развитие белорусской экономики по инновационному пути определяет новые приоритеты формирования налоговой политики. Создание благоприятного налогового климата, привлечение инвестиций и поддержка инновационной деятельности требуют разработки определенных мероприятий в сфере налогообложения и прямой государственной помощи. Применение различных государственных инструментов позволит стимулировать инновационную деятельность не только в государственной, но и частной сфере. Активное воздействие на функционирование национальной инновационной системы оказывает также предпринимательская среда.
Инновационная деятельность требует существенных вложений, сопряжена с большим риском, часто имеет длительный срок окупаемости инновационных проектов, что не привлекает коммерческого инвестора. Возможность его заинтересовать инновационной деятельностью может быть реализована через систему налогового регулирования.
Главной целью совершенствования налогообложения инновационной деятельности является создание макроэкономических условий, обеспечивающих формирование социально ориентированной инновационной, конкурентоспособной национальной экономики.
Совершенствование налогообложения должно основываться на следующих направлениях:
– Формирование системной законодательно-правовой базы, регулирующей экономические отношения рыночного типа;
– снижение уровня централизации доходов бюджета;
– разработка налогового приоритета стратегических отраслей национальной экономики, обеспечение развития инвестиционного и природно-ресурсного потенциала;
– обоснование налоговой концепции инновационного развития, предусматривающей стимулирование научно-инновационной сферы путем усиления целевой ориентации инструментов налогового регулирования на решение приоритетных задач для развития науки, инновационной деятельности и системы образования; создание механизмов мотивации и стимулирования научной и общеобразовательной деятельности;
– обеспечение налоговой стратегии внешнеэкономической деятельности, направленной на развитие внешнеэкономического комплекса страны, повышение конкурентоспособности отечественного производителя, проведение согласованной налоговой политики международного сотрудничества для создания равных условий налогообложения для налогообложения субъектов хозяйствования и граждан;
– разработка комплекса мероприятий в области налогового администрирования, направленных на стабилизацию и упрощение налоговой системы, сокращение расходов по ведению бизнеса, повышение уровня информационных технологий в области учета и контроля за деятельностью плательщиков.
Обеспечение устойчивого экономического роста страны предусмотрено осуществлять на основе модернизации и реструктуризации отраслей реального сектора, технологического и организационного обновления производств с целью их приспособления к условиям рынка. Основным принципом реструктуризации предприятий должны стать рыночная самоорганизация и конкурентоспособность на внутреннем и внешнем рынках.
3.1 Пути совершенствования налогообложения инновационной деятельности
Возможность увеличения прибыли субъектов хозяйствования за счет инструментов налогообложения может быть реализована путем:
а) Отмены 1%-го сбора в республиканский фонд поддержки производителей сельскохозяйственной продукции, продовольствия и аграрной науки, включаемого в цену продукции.
б) Освобождения от уплаты отчислений в инновационные фонды с направлением данных средств на инновационную деятельность – т.е. предприятия исчисляют отчисления, но не уплачивают их в бюджет, а направляют на развитие собственной инновационной деятельности. Предприятия, не осуществляющие инновационную деятельность, производят отчисления в действующем порядке.
в) Снижения ставки налога на прибыль на 50% для всех предприятий, направляющих средства на развитие инновационной деятельности, с использованием высвободившихся средств на данные цели.
Такие мероприятия позволят увеличить прибыль до налогообложения, что в свою очередь, создаст условия для формирования собственной ресурсной базы, увеличит поступления от налога на прибыль в бюджет, повысит конкурентоспособность предприятий реального сектора за счет уменьшения влияния косвенных налогов как ценового фактора.
Влияние этих мероприятий на финансовое состояние предприятия рассмотрим на