Экологическое налогообложение в России
Итак, можно констатировать тот факт, что в развитых странах, постепенно пересматриваются базовые основы механизма экологического регулирования, происходит смещение центра тяжести в сторону усиления экономических рычагов. Правовая установка институтов экологического управления на поддержание устойчивого хозяйственного развития и одновременное обеспечение взаимной безопасности в сосуществовании природы и общества должна ориентировать все управленческие структуры на разработку упреждающей экологической политики и на своевременную ее адаптацию к новым условиям жизнедеятельности населения.
1.3 Правовая природа природоресурсных платежей. Налог Пигу
Итак, экологическим налогом (платежом, сбором) можно назвать налог (платеж, сбор), базой налогообложения которого является физическая единица, если в процессе ее производства осуществляется негативное воздействие на окружающую природную среду. Причем указанные налоги (сборы, платежи) направлены на уменьшение использования ресурсов и загрязнения окружающей среды. Систему природоресурсных платежей в нашей стране представим на рисунке. (Рис.1)
Рисунок 1 - Система природоресурсных платежей

Источник - Ялбуганов А.А. Правовое регулирование природоресурсных платежей: схемы, таблицы, анализ судебно-арбитражной практики
По правовой природе различают платежи, имеющие налоговую и неналоговую природу (Рис.2). Соответственно, налоговые платежи предусматриваются Налоговым кодексом РФ. Неналоговые устанавливаются иными нормативными актами.
Рисунок 5 - Правовая природа природоресурсных платежей
Источник - Ялбуганов А.А. Правовое регулирование природоресурсных платежей: схемы, таблицы, анализ судебно-арбитражной практики
Уточним, какие платежи носят налоговый характер, а какие неналоговый. (Рис.3,4)
Рисунок 5 - Природоресурсные платежи, имеющие налоговую природу
Источник - Ялбуганов А.А. Правовое регулирование природоресурсных платежей: схемы, таблицы, анализ судебно-арбитражной практики
Рисунок 5 - Природоресурсные платежи, имеющие неналоговую природу
Источник - Ялбуганов А.А. Правовое регулирование природоресурсных платежей: схемы, таблицы, анализ судебно-арбитражной практики
(Более
подробно указанные
платежи за
пользование
природными
ресурсами будут
рассмотрены
в следующей
главе.)
Следует различать понятия плата, налог и сбор. Плата - это денежное возмездное вознаграждение, например оплата права получения чего-либо, в том числе и услуги. Налог - это обязательный платеж, взимаемый государством с физических и юридических лиц по установленным правилам без получения этими лицами каких-либо материальных выгод в целях финансового обеспечения деятельности государства и (или) муниципальных образований. Сбор - понимается обязательный взнос, взимаемый с юридических и физических лиц, уплата которого является одним из условий совершения в отношении плательщиков сборов государственными органами юридически значимых действий. [17]
Кроме того, платежи могут иметь налоговую и неналоговую природу. Поэтому должна существовать юридическая определенность финансовых обязательств граждан перед государством. А значит, необходимо установить четкие критерии отличия налогов от "неналогов". А.А. Сергеев в своей работе "Разграничение налоговых и неналоговых платежей: конституционно-правовой объект" полагает, что налоговые платежи от неналоговых отличаются следующими аспектами:
1. Неналоговые платежи имеют определенную специфику, обусловленную их объектом.
2. Неналоговые платежи в отличие от налоговых не отвечают признаку индивидуальной безвозмездности, поскольку именно их плательщики получают соответствующие блага (право на вылов водных биологических ресурсов).
3. Возникновение обязанности уплаты неналогового платежа основано на несвойственной налоговому платежу свободе выбора (покупатель вправе, но не обязан заключать сделку купли-продажи прав на вылов водных биологических ресурсов).
4. Обязанность уплаты неналогового платежа обусловлена дополнительными затратами публичной власти, возникающими в связи с получением плательщиком соответствующего блага. Такие дополнительные затраты публичной власти должны возмещаться не за счет налогоплательщиков, а за счет лиц, получающих соответствующие блага.
5. Последствием неуплаты неналогового платежа является не принудительное изъятие соответствующих денежных средств в виде налоговой недоимки, а отказ в предоставлении соответствующего блага (отказ в предоставлении прав на вылов водных биологических ресурсов, что влечет невозможность вылова).
Итак, указанные выше критерии отделяют налоги от неналоговых платежей. Такое разграничение является очень важным, поскольку нормативных актов, устанавливающих различные сборы и платежи существует большое количество и они постоянно обновляются, а оценить, насколько правомерно взимается плата за выполнение определенных функций органами публичной власти и создаваемыми ими организациями, бывает весьма затруднительно. Перечисленные условия помогают правильно установить характер платежа и возможные действия в связанных с ним правоотношениях.
При рассмотрении теоретических основ экологического налогообложения нельзя не упомянуть о налоге Артура Пигу, поскольку он большое внимание уделял реформированию налогообложения, а также снижению внешних эффектов на окружающую среду.
Налог Пигу
На окружающей природной среде наиболее явно отражаются внешние эффекты, как положительные, так и отрицательные (Их называют экстерналиями). Они возникают в процессе деятельности и потребителей, и производителей. Причем положительные экстерналии представляют собой эффект внешнего воздействия одной стороны, которые приводят к возникновению некомпенсируемых выгод у другой стороны, а отрицательные экстерналии - к возникновению некомпенсируемых издержек у другой стороны. [18] Изучением влияния экстерналий на производство товаров занимался А. Пигу.
Ученик и последователь Маршалла английский экономист Артур Сесил Пигу (1877-1959) изложил свою концепцию в работе "Экономика благосостояния" (1920г.). Во своих произведениях он попытался охватить весь круг экономических проблем. Основной его принцип: наибольшее благо для наибольшего числа людей. [19]
Пигу обосновывает необходимость реформирования налогообложения.
В связи с этим он излагает ряд положений:
формулирует принцип справедливого обложения. Для этого, по его мнению, государство должно обеспечить равенство в пределе, а взимаемые налоги должны быть равными для лиц, живущих в одинаковых условиях ("равное из равных");
определяет основным "принцип наименьшей совокупной жертвы";
влияние налогов двояко. Налоги оказывают уведомляющее (информационное) влияние, поскольку функционирование налога вызывает определенные изменения в экономике, а также влияние, воздействующее на доходы, потому что налоги оставляют плательщику меньше ресурсов в его распоряжении;
выступает за прогрессивное налогообложение, используя принцип "наименьшей жертвы". Он отмечает, что в современном обществе вполне обоснованным является прогрессивное обложение, учитывающее размер семьи и тип дохода;
предлагает ввести различные виды налоговых льгот при взимании подоходного налога с тем, чтобы достичь "наименьшей совокупной жертвы". Он классифицирует их следующим образом: первоначальные скидки, которые предполагают исключение минимального дохода, равного прожиточному минимуму для налогоплательщика и иждивенцев; сокращающиеся (стремящиеся к нулю) льготы-вычеты, которые исчезают по мере роста дохода; сохраняющиеся скидки, которые представляют собой постоянную сумму при любом уровне дохода; налоговый кредит, посредством которого постоянная сумма сберегается. [20]
Итак, налог Пигу - это корректирующий налог на выпуск продукции, который применяется при отрицательных внешних эффектах и поднимает предельные частные затраты до уровня общественных.
Различают прямой и аппроксимированный пигуанские налоги. Прямой налог предусматривает получение государством платежей (налоговых) от загрязнителей в прямой зависимости от фактического объема загрязнения окружающей среды, а аппроксимированный - в опосредованной зависимости от условного (расчетного) объема загрязнения окружающей среды посредством увеличения существующих косвенных налогов. [21]
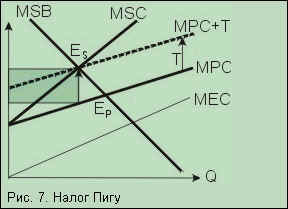
Рисунок 5 - Налог Пигу
Источник - inventech
Т - налог Пигу;
MSC - предельные общественные издержки; MPC - предельные частные издержки или кривая предложения товара; MЕC - предельные внешние издержки;
MSB - предельные общественные выгоды (включают MPB - предельные частные выгоды и предельные внешние выгоды - MЕВ) или кривая спроса на товар, производство которого наносит вред окружающей среде;
Еp - точка эффективного распределения ресурсов до введения налога Пигу.
Еs - точкa эффективного распределения ресурсов после введения налога Пигу.
Получается, что разрыв между MSC и MPC возникает из-за образования отрицательной экстерналии, а величина этого разрыва соответствует дополнительным экологическим издержкам производства с отрицательной экстерналией.
До введения налога Пигу равновесие на рынке достигалось в точке Еp с определенным уровнем производства товара и его ценой. Введение пигуанского налога вызвало повышение MPC до уровня MSC (MPC+T, T - налог Пигу). [22] Вследствие этого, производство и предложение товара и его негативное влияние на окружающую природную среду снизилось. Цель введения налога была достигнута.
В результате установления такого налога на единицу производимой продукции частные издержки возрастают на его величину, кривая предложения перемещается влево вверх, и внешние издержки переводятся во внутренние. В том случае, если величины налога и внешних затрат совпадают, равновесие достигается в точке эффективного распределения ресурсов, другими словами, фирмы и домашние хозяйства принимают свои решения в соответствии с общественными затратами и выгодами, вызванными их частными действиями. Теоретически такое решение проблемы экстерналий представляется достаточно убедительным. Однако на практике часто возникают непреодолимые трудности определения величины и способов взимания соответствующего налога.
Пигу предлагал также использовать финансовое вознаграждение для стимулирования деятельности, приносящей пользу другим людям. Например, в Японии воспользовались этим методом и стали в крупных городах материально поощрять пожилых людей, сделавших прививку от гриппа. Было подсчитано, что чистая выгода для японского общества от такого шага составляет 1,08 млрд. долл. [23]
Вопрос о том, эффективны или нет такие средства сдерживания, стал недавно предметом обсуждения, когда многие эксперты по проблемам изменения климата выступили за обложение дополнительным налогом компаний, ответственных за выбросы парниковых газов. Они утверждают, что стремление компаний платить меньше налогов станет для них более мощным стимулом менять свои технологии, чем необходимость покупать квоты на загрязнение. В последние годы налоги на выбросы диоксида углерода ввели Швеция, Дания и Финляндия. Франция рассматривает сейчас возможность принятия аналогичных мер. В этом случае она стала бы крупнейшей страной, отважившейся на такой шаг. В России, по нашему мнению, стоит тщательно проработать вопрос о пигуианских налогах. Безусловно, такие налоги необходимы, но остается неразрешенным вопрос о том, что будет являться объектом обложения - сам продукт (например, бензин), или вред, который он наносит окружающей среде. Однако здесь возникает проблема - нужно максимально точно измерить объем выбросов. Хотя не стоит забывать о том, что ресурсы в наш век расходуются в огромных количествах, а они отнюдь не безграничны. Поэтому потребность в налогах Пигу очевидна.
Глава 2. Система существующих в рф экологических платежей и порядок их взимания
2.1 Виды экологических платежей и их характеристика
Природоресурсные платежи, несмотря на небольшую долю в общем объеме доходных поступлений на федеральном уровне, выступают в качестве важного источника формирования доходной части бюджетов субъектов Российской Федерации и местных самоуправляющихся единиц.
Итак, на основе нормативных актов в области экологического налогообложения и НК РФ, рассмотрим экологические платежи, в настоящее время существующие в России.
Рассмотрим представленные платежи более подробно на основе ранее представленного разделения их на налоговые и неналоговые.
Налоговые платежи
Водный налог - один из видов федеральных налогов; введен с 1 января 2005 г. вместо платы за воду; регулируется гл.25.2 НК РФ.
Пользование водными объектами в России является платным. За пользование водными объектами взимается водный налог, направляемый на восстановление и охрану водных объектов.
Глава 25.2 НК РФ устанавливает, что объектом налогообложения признаются пользование водными объектами с применением сооружений, технических средств или устройств в целях:
осуществления забора воды из водных объектов;
использование акватории водных объектов, за исключением лесосплава в плотах и кошелях;
использование водных объектов без забора воды для целей гидроэнергетики;
использование водных объектов для целей сплава древесины в плотах и кошелях.
Налогоплательщиками водного налога по Налоговому кодексу РФ признаются организации и физические лица, осуществляющие специальное и (или) особое водопользование в соответствии с законодательством РФ, признаваемое объектом налогообложения в соответствии со статьей 333.9 НК РФ.
Налоговый кодекс РФ устанавливает налоговую базу водного налога рассчитывается несколькими способами:
Объем воды;
Площадь предоставленного пространства;
Количество произведенной за налоговый период электроэнергии;
Произведение объема древесины и расстояния сплава.
Налоговый период водного налога - квартал. Налоговые ставки установлены в зависимости от вида объекта обложения и выражены в рублях.
Налогоплательщик исчисляет сумму налога самостоятельно. Сумма налога исчисляется как произведение налоговой базы и соответствующей ей налоговой ставки. Общая сумма налога представляет собой сумму, полученную в результате сложения сумм налога, исчисленных в отношении всех видов водопользования. [24]
Общая сумма налога, исчисленная в соответствии с п.3 ст. 333.13 НК РФ, уплачивается по местонахождению объекта налогообложения. Налог подлежит уплате в срок не позднее 20-го числа месяца, следующего за истекшим налоговым периодом.
Рассмотрим сборы за пользование объектами животного мира
Объектами животного мира признаются объекты животного мира согласно перечня, приведенного в главе 25.1 Налогового Кодекса РФ, изъятие которых из среды их обитания осуществляется на основании разрешения на добычу объектов животного мира. Плательщиками сбора признаются организации и физические лица, в том числе индивидуальные предприниматели, получающие в установленном порядке лицензию (разрешение) на пользование объектами животного мира на территории Российской Федерации.
Ставки сбора за каждый объект животного мира устанавливаются в размерах, предусмотренных в ст.333.3 НК РФ.
Ставки сбора за каждый объект животного мира устанавливаются в размере 0 рублей, когда их использование осуществляется в целях:
охраны здоровья населения, устранения угрозы для жизни человека, предохранения от заболеваний сельскохозяйственных и домашних животных, регулирования видового состава биологических ресурсов, предотвращения нанесения ущерба экономике, животному миру и среде его обитания, а также в целях воспроизводства объектов водных биологических ресурсов;
изучения запасов, а также в научных целях в соответствии с законодательством [25]
Сумма сбора за пользование объектами животного мира определяется в отношении каждого объекта животного мира. Она равна произведению соответствующего количества объектов на ставку сбора, установленную для соответствующего объекта животного мира. Плательщики сначала получают разрешение на добычу объектов животного мира, а затем уплачивают сумму сбора за пользование объектами животного мира.
Уплата сбора за пользование объектами животного мира производится плательщиками по месту нахождения органа, выдавшего разрешение.
Сборы за пользование объектами водных биологических ресурсов (Относится к платежам за пользование ресурсами континентального шельфа)
Плательщиками сбора признаются организации и физические лица, в том числе индивидуальные предприниматели, получающие в установленном порядке разрешение на добычу (вылов) водных биологических ресурсов во внутренних водах, в территориальном море, на континентальном шельфе РФ и в исключительной экономической зоне РФ, в Азовском, Каспийском, Баренцевом морях и в районе архипелага Шпицберген. [26]
Объектами обложения являются объекты животного мира в соответствии с перечнем, установленным пунктом 1 статьи 333.3 НК РФ. Ставки сбора устанавливаются за каждый объект водных биологических ресурсов в соответствии с п.4 ст.333.3 НК. Ставки в 0% устанавливаются за рыболовство в целях воспроизводства и акклиматизации водных биологических ресурсов, а также в научно-исследовательских и контрольных целях. Сумма сбора за пользование объектами водных биологических ресурсов определяется в отношении каждого объекта водных биологических ресурсов, как произведение соответствующего количества объектов водных биологических ресурсов и ставки сбора, установленной для соответствующего объекта водных биологических ресурсов на дату начала срока действия разрешения. [27]
Сумма сбора за пользование объектами водных биологических ресурсов уплачиваются в виде разового (доля исчисленной суммы сбора в 10%) и регулярных взносов (определяется как разность между исчисленной суммой сбора и суммой разового взноса, уплачивается равными долями ежемесячно не позднее 20-го числа). [28]
Физические лица, кроме индивидуальных предпринимателей, уплачивают сбор по месту нахождения органа, выдавшего разрешение на добычу (вылов) водных биологических ресурсов, а организации и индивидуальные предприниматели - по месту их учета.
Налог на добычу полезных ископаемых (НДПИ) (Относится к платежам за пользование ресурсами континентального шельфа)
Налог на добычу полезных ископаемых был установлен главой 26 Налогового кодекса РФ, которая была включена в Налоговый кодекс Федеральным законом от 8 августа 2001 г. "О внесении изменений и дополнений в часть вторую Налогового кодекса Российской Федерации и некоторые другие акты законодательства Российской Федерации, а также о признании утратившими силу отдельных актов законодательства Российской Федерации", который вступил в силу 1 января 2002 г.
В законодательстве о налогах и сборах налог на добычу полезных ископаемых определяется как обязательный, индивидуально безвозмездный платеж, взимаемый с организаций и индивидуальных предпринимателей, которым в пользование были предоставлены участки недр в целях разведки и оценки месторождений полезных ископаемых, а также их разработки, в форме отчуждения принадлежащих им на праве собственности, хозяйственного ведения или оперативного управления денежных средств в целях финансового обеспечения деятельности государства и муниципальных образований.
Налогоплательщиками НДПИ являются организации и индивидуальные предприниматели, признаваемые пользователями недр. [29]
Объект налогообложения - полезные ископаемые, добытые из недр на территории РФ, извлеченные из отходов (потерь) добывающего производства, если такое извлечение подлежит отдельному лицензированию, добытые из недр за пределами РФ на территориях, находящихся под юрисдикцией РФ (а также арендуемых). [30]
Налоговая база определяется как стоимость добытых полезных ископаемых, за исключением нефти обезвоженной, обессоленной и стабилизированной, попутного газа и газа горючего природного из всех видов месторождений углеводородного сырья. Налоговая база при добыче нефти обезвоженной, обессоленной и стабилизированной, попутного газа и газа горючего природного из всех видов месторождений углеводородного сырья определяется как количество добытых полезных ископаемых в натуральном выражении. [31]
Календарный месяц - налоговый период НДПИ. Налоговые ставки устанавливаются в зависимости от вида полезного ископаемого и способа определения налоговой базы (выражается в процентах от стоимости или рублях за количество), определяются в соответствии с таблицами, представленными в ст.342 НК РФ. [32]
Сумма налога по добытым полезным ископаемым, исчисляется как соответствующая налоговой ставке процентная доля налоговой базы, кроме налога по нефти обезвоженной, обессоленной и стабилизированной, попутному газу и газу горючему природному из всех видов месторождений углеводородного сырья, по ним - исчисляется как произведение соответствующей налоговой ставки и величины налоговой базы. [33]
Налог исчисляется по итогам каждого налогового периода по каждому добытому полезному ископаемому.
Налог уплачивается не позднее 25-го числа месяца, следующего за истекшим налоговым периодом по месту нахождения каждого участка недр. По полезным ископаемым, добытым за пределами РФ, налог уплачивается по месту нахождения организации или месту жительства индивидуального предпринимателя.
Со вступлением в силу 1 января 2002 г. главы 26 Налогового Кодекса РФ, которым был установлен рассматриваемый налог, в системе налогов и сборов произошли следующие изменения:
были упразднены отчисления на восстановление минерально-сырьевой базы;
изменились условия взимания регулярных платежей за пользование недрами и акцизов на минеральное сырье.
Налогу на добычу полезных ископаемых присущи следующие основные функции:
фискальная, которая выражается в том, что налог на добычу полезных ископаемых является одним из источников формирования доходной части федерального бюджета, бюджетов субъектов РФ и местных бюджетов;
регулирующая, которая предполагает, что рассматриваемый налог выступает в качестве инструмента распределения и перераспределения валового внутреннего продукта. [34]
Со вступлением в силу главы 26 НК РФ внесены изменения в ст.48 Бюджетного кодекса РФ в части распределения налога на добычу полезных ископаемых по бюджетам разных уровней: сумма налога, подлежащего уплате по итогам налогового периода, а также авансовые платежи по данному налогу поступают в доход федерального бюджета, бюджета субъекта Российской Федерации, соответствующего местного бюджета.
Рассмотрим, например, какую долю составляет НДПИ в структуре доходов Федерального бюджета за 2010 год (01-09.2010)
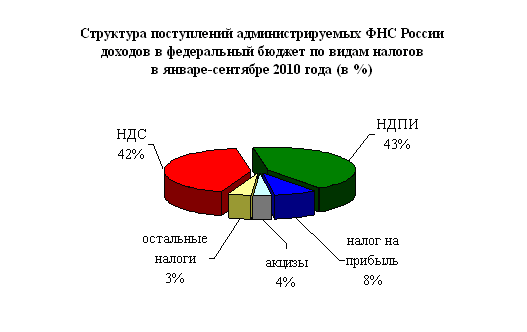
Рисунок 5 - НДПИ в структуре поступлений доходов в федеральный бюджет РФ за январь-сентябрь 2010 года.
Источник: Федеральная налоговая служба - www.nalog
Отметим, что налога на добычу полезных ископаемых в январе-сентябре 2010 года поступило 1 004,2 млрд. рублей, в том числе на добычу нефти - 922,4 млрд. рублей, газа горючего природного - 63,3 млрд. рублей, газового конденсата - 7,4 млрд. рублей. По сравнению с январем-сентябрем 2009 года поступления НДПИ выросли в полтора раза, что обусловлено повышением цены на нефть (с 53,2$ в декабре 2008 года - августе 2009 года до 75,3$ в декабре 2009 года - августе 2010 года, или в 1,4 раза).
Земельный налог
Земельный налог - основная форма платы за пользование земельными ресурсами, вид местного налога, действует в РФ с 1991 г. [35] С 1 января 2005 года в соответствии со ст.388 гл.31 НК РФ плательщиками земельного налога признаются только организации и физические лица, обладающие земельными участками на праве собственности, праве постоянного (бессрочного) пользования или праве пожизненного наследуемого владения. Обладающие на праве безвозмездного срочного пользования и на праве договора аренды налог не платят.
Объектом налогообложения признаются: земельные участки, расположенные в пределах муниципального образования (а также городов федерального значения Москвы и Санкт-Петербурга), на территории которого введен налог. Не признаются объектами: участки, изъятые из оборота; ограниченные в обороте, занятые особо ценными объектами культурного наследия народов; ограниченные в обороте предоставленные для обеспечения обороны, безопасности и таможенных нужд; участки из состава земель лесного фонда; занятые находящимися в государственной собственности водными объектами участки не признаются объектами обложения. [36]
Налоговой база - кадастровая стоимость земельных участков, признаваемых объектом налогообложения, по состоянию на 1 января года, являющегося налоговым периодом. Налоговая база определяется отдельно в отношении долей в праве общей собственности на земельный участок, в отношении которых налогоплательщиками признаются разные лица либо установлены различные налоговые ставки. Налогоплательщики - организации и ИП определяют налоговую базу самостоятельно на основании сведений государственного кадастра недвижимости о каждом земельном участке, принадлежащем им на праве собственности или праве постоянного (бессрочного) пользования. Налоговая база может быть уменьшена на не облагаемую налогом сумму в размере 10 000 рублей на одного налогоплательщика, если он относится к льготной категории налогоплательщиков в соответствии с п.5 ст.391 НК РФ. Налоговая база в отношении земельных участков, находящихся в общей долевой собственности, определяется для каждого из налогоплательщиков, являющихся собственниками данного земельного участка, пропорционально его доле в общей долевой собственности, а участков, находящихся в общей совместной собственности, - в равных долях. [37]
Налоговый периодом признается календарный год, а отчетными - первый, второй и третий кварталы календарного года. [38]
Налоговые ставки устанавливаются нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения) и не могут превышать:
0,3 процента - для земельных участков, отнесенных к землям сельскохозяйственного назначения или к землям в составе зон сельскохозяйственного использования в населенных пунктах и используемых для сельскохозяйственного производства, а также занятых жилищным фондом и объектами инженерной инфраструктуры жилищно-коммунального комплекса (за исключением доли в праве на земельный участок, приходящейся на объект, не относящийся к жилищному фонду и к объектам инженерной инфраструктуры жилищно-коммунального комплекса) или приобретенных (предоставленных) для жилищного строительства;
1,5 процента - в отношении прочих земельных участков.
Освобождаются от налогообложения организации и учреждения уголовно-исполнительной системы Министерства юстиции РФ, организации - в отношении земельных участков, занятых государственными автомобильными дорогами общего пользования; религиозные организации, общероссийские общественные организации инвалидов; организации народных художественных промыслов; физические лица, относящиеся к коренным малочисленным народам Севера, Сибири и Дальнего Востока РФ; организации - резиденты особой экономической зоны; организации, признаваемые управляющими компаниями в соответствии с ФЗ "Об инновационном центре "Сколково". Допускается установление дифференцированных налоговых ставок в зависимости от категории земель. [39]
Сумма налога исчисляется по истечении налогового периода как соответствующая налоговой ставке процентная доля налоговой базы. Организации и индивидуальные предприниматели исчисляют сумму налога самостоятельно, а для физических лиц - налоговыми органами. [40]
Налог и авансовые платежи по налогу подлежат уплате налогоплательщиками в порядке и сроки, которые установлены нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения).
Налог и авансовые платежи по налогу уплачиваются в бюджет по месту нахождения земельных участков, признаваемых объектом налогообложения. Физические лица, уплачивают налог и авансовые платежи по налогу на основании налогового уведомления, направленного налоговым органом. [41]
Неналоговые платежи
В соответствии со ст.20 ФЗ РФ от 19 декабря 1991 г. "Об охране окружающей природной среды", платность природопользования включала плату за природные ресурсы (земля, недра, вода, лес и иная растительность, животный мир, рекреационные и другие природные ресурсы), за загрязнение окружающей природной среды и за другие виды воздействия.
При этом плата за природные ресурсы в названном законе классифицировалась на: плату за право пользования природными ресурсами в пределах установленных лимитов; плату за сверхлимитное и нерациональное использование природных ресурсов; плату на воспроизводство и охрану природных ресурсов. [42]
В свою очередь плата за загрязнение окружающей природной среды подразделялась на: выбросы, сбросы загрязняющих веществ, размещение отходов и другие виды загрязнения в пределах установленных лимитов; выбросы, сбросы загрязняющих веществ, размещение отходов и другие виды загрязнения сверх установленных лимитов.
(В ранее действовавшем законодательстве все природоресурсные платежи четко делились на два относительно самостоятельных блока: платежи за пользование и платежи за загрязнение.)
Плата за негативное воздействие на окружающую среду (за загрязнение ОС)
Исходя из положений действующего природоохранного законодательства негативное воздействие на окружающую среду в общем виде можно определить как воздействие хозяйственной и иной деятельности человека на совокупность компонентов природной среды, последствия которой приводят к негативным изменениям состояния окружающей среды во взаимосвязи ее физических, химических, биологических и иных показателей. Негативное воздействие на окружающую среду представляет собой разновидность природопользования. При этом использование природных ресурсов включает в себя все виды воздействия на природные ресурсы в процессе хозяйственной и иной деятельности - как собственно негативное, так и иные виды воздействия.
Все предусмотренные ФЗ виды негативного воздействия так или иначе связаны с понятиями "загрязнение окружающей среды", "загрязняющее вещество", определения которых также содержатся в общих положениях Федерального закона "Об охране окружающей среды" от 10 января 2002 г. Согласно ст.1 загрязнение окружающей среды представляет собой поступление в окружающую среду вещества или энергии, свойства, местоположение или количество которых оказывают негативное воздействие на окружающую среду. Для определения пределов и степени негативного воздействия используется такие инструменты природоохранного законодательства, как нормативы допустимого воздействия, нормативы и лимиты допустимых выбросов и сбросов, нормативы предельно допустимых концентраций. Все они так или иначе связаны с конечной целью введения ограничений - с сохранением и поддержанием качества окружающей среды, ее благоприятного состояния.
Таким образом, Федеральным законом "Об охране окружающей среды" не предусмотрено, как это было ранее, взимание платы за деятельность, не приводящую к ухудшению состояния окружающей среды. В ст.3 сохранился лишь принцип платности природопользования, а сами виды платы за природопользование закреплены иными федеральными законами, Законом РФ "О плате за землю", Федеральным законом "О плате за пользование водными объектами", Лесным кодексом РФ и другими.
Основными нормативно-правовыми актами в сфере взимания платы за негативное воздействие на окружающую среду являются:
Федеральный закон от 10 января 2002 г. N 7-ФЗ "Об охране окружающей среды"; постановление Правительства РФ от 28 августа 1992 г. N 632 "Об утверждении Порядка определения платы и ее предельных размеров за загрязнение окружающей природной среды, размещение отходов, другие виды вредного воздействия" (с изм. внесенными решением Верховного Суда РФ от 12.02.2003 N ГКПИ 03-49); постановление Правительства РФ от 12 июля 2003 г. N 344 "О нормативах платы за выбросы в атмосферный воздух загрязняющих веществ стационарными и передвижными источниками, сбросы загрязняющих веществ в поверхностные и подземные водные объекты, размещение отходов производства и потребления"; Инструктивно-методические указания по взиманию платы за загрязнение окружающей природной среды (утв. Минприроды РФ 26 января 1993 г., с изм. и доп. от 15 февраля 2000 г.).
Отдельные виды платы регулируются также следующими актами:
Федеральным законом от 24 июня 1998 г. N 89-ФЗ "Об отходах производства и потребления"; Федеральным законом от 4 мая 1999 г. N 96-ФЗ "Об охране атмосферного воздуха" (с изм. от 30 декабря 2008 г.); постановлением Правительства РФ от 31 декабря 1995 г. N 1310 "О взимании платы за сброс сточных вод и загрязняющих веществ в системы канализации населенных пунктов" и др.
Плата за негативное воздействие на окружающую среду объединяет собой несколько платежей, взимаемых за различные виды вредного воздействия. Закон предусматривает следующие виды: выбросы в атмосферный воздух загрязняющих веществ и иных веществ; сбросы загрязняющих веществ, иных веществ и микроорганизмов в поверхностные водные объекты, подземные водные объекты и на водосборные площади; загрязнение недр, почв; размещение отходов производства и потребления; загрязнение окружающей среды шумом, теплом, электромагнитными, ионизирующими и другими видами физических воздействий.
Расчет платы за негативное воздействие представляется плательщиками в территориальные органы Ростехнадзора по местонахождению стационарного объекта негативного воздействия и по месту государственной регистрации передвижного объекта негативного воздействия. По каждому субъекту РФ представляется отдельный расчет.
Расчет платы за негативное воздействие на окружающую среду представляется плательщиками не позднее 20-го числа месяца, следующего за истекшим отчетным кварталом.
Своевременное представление расчета платы за негативное воздействие на окружающую среду и внесение платы за загрязнение не освобождает природопользователей от выполнения мероприятий по охране ОС, а также уплаты штрафных санкций за экологические правонарушения и возмещение вреда ОС.
Невнесение в установленные сроки экоплатежей влечет наложение административного штрафа на должностных лиц в размере от трех тысяч до шести тысяч рублей; на юридических лиц - от пятидесяти тысяч до ста тысяч рублей в