Механизм формирования доходной части местных бюджетов за счет налоговых поступлений
Рисунок 3.8 – Динамика доходов бюджета города Саяногорска
Собственные доходы в 2006 году составили 468,1 миллионов рублей, темп прироста к 2005 году составил 13,5% или 55,8 миллионов рублей.
Рост собственных доходов обусловлено изменениями в федеральном и республиканском законодательстве и в 2006 году составили за счет:
налога на прибыль, доходы – 286,1 миллионов рублей (увеличение относительно к 2005 году на 164,5 миллиона рублей);
налога на совокупный доход – 32,4 миллиона рублей (увеличение относительно к 2005 году на 17,2 миллионов рублей);
налога на имущество – 97,5 миллионов рублей (снижение относительно к 2005 году на 65,4 миллионов рублей);
доходы от использования имущества, находящегося в муниципальной собственности, – 23,6 миллиона рублей (снижение относительно к 2005 году на 0,3 миллион рублей);
доходы от продажи материальных и нематериальных активов – 6,8 миллион рублей (увеличение относительно к 2005 году на 6,6 миллионов рублей).
Удельный вес собственных доходов в общей сумме доходов местного бюджета муниципального образования города Саяногорск в 2006 году составил 76,6%, удельный вес финансовой помощи от бюджетов других уровней – 18,4%.
Удельный вес основных доходных источников местного бюджета муниципального образования город Саяногорск в 2006 году выражен следующим образом:
Налоги на прибыль – 46,8% (в том числе налог на доходы физических лиц – 31,5%).
Налог на совокупный доход – 5,3%.
Налог на имущество – 15,9% (в том числе налог на имущество физических лиц – 0,5%, налог на игорный бизнес – 1%, земельный налог – 14,5%).
Доходы бюджета муниципального образования город Саяногорск по предварительным оценкам на 2008 год составят 787,5 миллионов рублей.
В 2007 год собственные доходы уменьшились на 24,0 миллиона рублей или на 5,1% по сравнению с 2006 годом. По предварительной оценке в 2008 году собственные доходы увеличатся на 126 миллионов рублей или на 28% относительно 2007 года.
Удельный вес собственных доходов в общей сумме доходов бюджета города составил в 2007 году 60,5%, в 2008 году составит 72,4%.
Удельный вес финансовой помощи от бюджетов других уровней в общей сумме доходов бюджета муниципального образования город Саяногорск составил в 2007 году – 32,9%, в 2008 году – 27,6%. Снижение объясняется отсутствием в проекте Закона Республики Хакасия «О республиканском бюджете Республики Хакасия на 2008 год и на плановый период 2009 и 2010 годов» сумм субвенций на предоставление субсидий гражданам на оплату жилого помещения и коммунальных услуг, субвенций на выполнение государственных полномочий по выплате компенсаций части родительской платы за содержание ребенка в муниципальных образовательных учреждениях, реализующих основную образовательную программу дошкольного образования.
В подведение итогов проведенного анализа можно отметить следующее.
Основными, значимыми статьями доходов местного бюджета города Саяногорска являются налоговые поступления по налогу на прибыль предприятий и налогу на доходы физических лиц, также велика доля межбюджетных трансфертов в бюджет муниципального образования. Данные регулирующие и собственные налоговые поступления образуют значительную часть доходов бюджета города. Это связано с тем, что город Саяногорск насчитывает более 1000 предприятий промышленности, энергетики, среди которых есть и сверх крупные: ОАО «САЗ», ОАО «Саяно-Шушенская ГЭС», ЗАО «Саянстрой», ОАО «Саянал». В отчете об исполнении бюджета, бюджет муниципального образования город Саяногорск более чем на ѕ пополняется за счет налоговых поступлений от данных предприятий.
На требование местного бюджета города Саяногорска предоставить ему большую автономность в бюджетном планировании и в системе местных финансов вышестоящий бюджет Республики Хакасия отвечает усилением системы контроля местного бюджета посредством управления регулирующими доходами и системой трансфертов.
По большому счету такая тенденция характерна для всего государства на сегодняшнем этапе его развития: многие аналитики, политики, специалисты говорят о реформе и упрощении системы местных финансов, предоставлении местным бюджетам большей самостоятельности, но на практике как видно происходит все наоборот. Вышестоящие органы управления за счет законодательно закрепленных полномочий регулирования налогового бремени полностью стараются подчинить себе местный бюджет.
Одним из важных направлений проводимой налоговой политики муниципального образования город Саяногорск является мобилизация собственных доходов бюджета на основе экономического роста и развития налогового потенциала [13].
В результате реализации комплекса мероприятий, направленных на увеличение доходной части бюджета муниципального г. Саяногорск, общий объем доходов бюджета в 2007 году возрос по сравнению с уровнем 2005 года [14].
При формировании бюджета муниципального образования г. Саяногорск были приняты нормативные правовые акты о введении на территории муниципального образования г. Саяногорск земельного налога, исчисляемого от кадастровой стоимости земельных участков, налога на имущество физических лиц и системы налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности, а также утверждена методика расчета годовой арендной платы за пользование объектами муниципальной собственности муниципального образования г. Саяногорск и принят порядок перечисления муниципальными унитарными предприятиями, расположенными на территории муниципального образования г. Саяногорск части прибыли в местный бюджет.
На увеличение доходов бюджета муниципального образования город Саяногорск существенно повлияла совместная работа администрации города Саяногорска и налоговых органов.
Установление на долговременной основе единых для всех муниципальных образований Республики Хакасия нормативов отчислений от федеральных и региональных налогов и сборов, налогов, предусмотренных специальными налоговыми режимами, позволило осуществлять перспективное планирование доходных источников бюджета муниципального образования город Саяногорск, повысило заинтересованность в увеличении уровня собираемости налогов и сборов, развитии налогового потенциала.
В целях эффективного использования муниципальной собственности в 2007 году была проведена инвентаризация муниципального имущества, выявлены объекты первоочередной приватизации, разработан и утвержден прогнозный план приватизации муниципального имущества на 2008 год.
Развитие налоговой базы будет способствовать формированию положительного имиджа муниципального образования город Саяногорск. Посредством повышения прозрачности налогового и бюджетного процесса должно усилиться и позитивное восприятие общественным мнением деятельности органов местного самоуправления, что будет способствовать укреплению социальной и экономической стабильности в муниципальном образовании город Саяногорск.
2.3 Оценка социально-экономического положения города Саяногорска
Социально-экономическое развитие муниципального образования является управляемым процессом качественного изменения социальной и экономической сфер, приводящим к улучшению условий жизни населения и не ухудшающим состояние окружающей среды. В качестве интегрального показателя и главной цели социально-экономического развития муниципального образования г. Саяногорск – постоянное повышение качества жизни населения.
Основой стабильного качества жизни населения в городе, бесспорно, может быть лишь эффективная, мобильная, развитая многоотраслевая экономика, в которой постоянное повышение производительности труда сопровождается расширением рынков сбыта и возникновением новых продуктов и услуг, позволяя сохранять стабильно высокую занятость населения.
Саяногорск – самый молодой и быстрорастущий город в Хакасии. Он образован на основании Указа Президиума Верховного Совета РСФСР на базе рабочего поселка Означенное, обладает статусом города областного подчинения с 6 ноября 1975 года. В настоящее время входит в состав Республики Хакасия и является городом республиканского значения [15].
Муниципальное образование г.Саяногорск на протяжении многих лет занимает особые позиции в экономике Республики Хакасия и ее социальной сфере.
На долю города Саяногорска приходится 58,7% объема отгруженных товаров, выполненных работ, услуг по Республике Хакасия, 59,4% объема инвестиций в основной капитал, 10,5% объема розничной торговли республики, 29,2% оборота общественного питания, 13,1% предоставляемых населению платных услуг, 22,3% объема бытовых услуг населению и 77,9 % прибыли крупных и средних организаций.
В муниципальном образовании г.Саяногорск по итогам за 2007 года темпы роста индекса промышленного производства сложились выше, чем в аналогичном периоде 2006 года. Индекс промышленного производства за 2007 год по полному кругу организаций муниципального образования г.Саяногорск составил 104,5 по сравнению с 2006 г. (в целом по Республике Хакасия индекс промышленного производства за 2007 г. составил 101,4).
Значительно увеличились: объем отгруженных товаров, работ и услуг, строительство жилых домов, оборот розничной торговли, оборот общественного питания, реализация платных услуг населению. В отчетном периоде снизился объем инвестиций в основной капитал.
Сегодня промышленность Саяногорска представлена такими крупными предприятиями, как ОАО «Саяно-Шушенская ГЭС им. П.С.Непорожнего», ОАО «РУСАЛ САЗ», ОАО «Хакасский Алюминиевый Завод», ОАО РУСАЛ «Саянал», ОАО «МКК – Саянмрамор», ЗАО «Саянстрой».
За 2007 год объем отгруженных товаров собственного производства, выполненных работ и услуг собственными силами предприятий и организаций (по крупным и средним организациям) муниципального образования г. Саяногорск достиг 39597,15 миллионов рублей и увеличился на 8637,39 миллионов рублей (или на 27,9%) по сравнению с 2006 годом, в том числе объем промышленного производства составил 33014,1 миллионов рублей (увеличился на 4355,22 миллионов рублей или на 15,3%). Динамика объема отгруженных товаров представлена в таблице 3.12.
Таблица 3.12 – Динамика объема отгруженных товаров собственного производства, выполненных работ и услуг собственными силами предприятий и организаций (по крупным и средним организациям)
| Наименование | 2006 г. | 2007 г. | Рост, снижение | |||
| млн.руб. | Доля, % | млн.руб. | Доля, % | млн.руб. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Объем отгруженных товаров (по крупным и средним организациям согласно статистике): | 30 959,76 | 100,00 | 39 597,15 | 100,00 | 8 637,39 | 27,90 |
| Из них: | ||||||
| сельское хозяйство, охота и лесное хозяйство | 2,40 | 0,01 | 2,78 | 0,01 | 0,38 | 15,67 |
| рыболовство и рыбоводство | 13,14 | 0,04 | 8,46 | 0,02 | -4,68 | -35,65 |
| добыча полезных ископаемых | 29,18 | 0,09 | 36,41 | 0,09 | 7,23 | 24,78 |
| Окончание табл. 3.12 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| обрабатывающие производства | 24 067,02 | 77,74 | 28 029,32 | 70,79 | 3 962,30 | 16,46 |
| производство и распределение электроэнергии, газа и воды | 4 216,16 | 13,62 | 4 581,85 | 11,57 | 365,70 | 8,67 |
| строительство | 1 415,26 | 4,57 | 854,11 | 2,16 | -561,15 | -39,65 |
| оптовая и розничная торговля; ремонт автотранспортных средств, мотоциклов, бытовых изделий и предметов личного пользования | 36,26 | 0,12 | 5,67 | 0,01 | -30,59 | -84,37 |
| гостиницы и рестораны | 40,32 | 0,13 | 52,19 | 0,13 | 11,88 | 29,46 |
| транспорт и связь | 361,91 | 1,17 | 423,12 | 1,07 | 61,21 | 16,91 |
| операции с недвижимым имуществом, аренда и предоставление услуг | 540,51 | 1,75 | 5 315,43 | 13,42 | 4 774,92 | 883,42 |
| государственное управление и обеспечение военной обязанности; обязательное социальное обеспечение | 63,60 | 0,21 | 75,22 | 0,19 | 11,62 | 18,28 |
| образование | 59,72 | 0,19 | 76,28 | 0,19 | 16,56 | 27,74 |
| здравоохранение и предоставление социальных услуг | 52,82 | 0,17 | 55,82 | 0,14 | 3,00 | 5,68 |
| предоставление прочих коммунальных, социальных и персональных услуг | 61,48 | 0,20 | 80,50 | 0,20 | 19,02 | 30,94 |
Объем отгруженных товаров собственного производства, выполненных работ и услуг собственными силами предприятий и организаций (по крупным и средним организациям) города Саяногорск по виду экономической деятельности – «Обрабатывающие производства» в 2007 году составил 28029,32 миллионов рублей и увеличился на 3962,30 миллионов рублей (или на 16,5%) по сравнению с 2006 годом.
По итогам 2007 года на территории города Саяногорска объём инвестиций в основной капитал за счёт всех источников финансирования (по полному кругу предприятий) составил 9901,7 миллион рублей и снизился на 30,4% по сравнению с 2006 годом.
Появилась тенденция увеличения доли инвестиций в вид экономической деятельности – промышленность. Из них 89,2% - обрабатывающие производства, 7,8% - производство электроэнергии. Однако доля инвестиций в непроизводственные виды экономической деятельности остаётся значительно ниже.
Финансовый результат деятельности крупных и средних организаций муниципального образования г.Саяногорск на 1 января 2008 года составил 6105 миллионов рублей и увеличился на 569,39 миллионов рублей (или на 10,3%) по сравнению с предыдущим годом.
Прибыль прибыльных организаций, изображенная на рисунке 3.9, составила 6327,4 миллионов рублей и увеличилась на 739,8 миллионов рублей (или на 13,2%) по сравнению с 2006 годом.
Убыток организаций составил 222,4 миллиона рублей и увеличился на 170,4 миллионов рублей (или в 4 раза) по сравнению с 2006 годом.
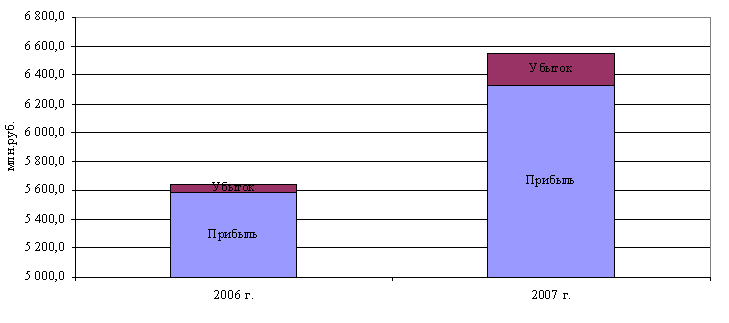
Рисунок 3.9 – Сальдированный финансовый результат крупных и средних предприятий города Саяногорска за 2006-2007 гг.
Фонд заработной платы 2005 года составил 3018,5 миллионов рублей, тогда как в 2006 году данный показатель был равен 3801 миллион рублей; темп роста 126%. Фонд заработной платы 2007 года составил 4541 миллион рублей, темп роста 119%.
Средняя численность работающих в промышленности в 2005 году составляет 10352 человека, в 2006 году - 10178 человека, в 2007 году – 10522 человека. Из этого следует, что ежегодно происходит рост численности работающих в промышленности в среднем на 1,6%.
Для оценки позиции города в республике необходимо проанализировать поступление налогов в консолидированный бюджет по основным отраслям экономики за период с 2005 по 2007 год. Динамика представлена в таблице 3.13.
Таблица 3.13 - Динамика поступления налогов в консолидированный бюджет по основным отраслям экономики
| Наименование отрасли | 2005г. | 2006г. | 2007г. | |||
| Всего, млн. руб. | Доля, % | Всего, млн. руб. | Доля, % | Всего, млн. руб. | Доля, % | |
| ВСЕГО | 2169 | 100,0 | 1556 | 100,0 | 2449 | 100,0 |
| в том числе: | ||||||
| Промышленность - всего | 1160 | 53,5 | 402 | 25,8 | 923,0 | 37,7 |
| Электроэнергетика | 1067 | 49,2 | 1309 | 84,1 | 1347 | 55,0 |
| Топливная промышленность | 119 | 5,5 | 123 | 7,9 | 132 | 5,4 |
| из неё: угольная промышленность | 119 | 5,5 | 123 | 7,9 | 132 | 5,4 |
| Черная и цветная металлургия | -140 | -6,5 | -1184 | -76,1 | -720 | -29,4 |
| Лесная, деревообрабатывающая промышленность | 6 | 0,3 | 10 | 0,6 | 11 | 0,4 |
| Промышленность строительных материалов | 13 | 0,6 | 6 | 0,4 | 12 | 0,5 |
| Пищевая промышленность | 5 | 0,2 | 6 | 0,4 | 8 | 0,3 |
| Другие отрасли промышленности | 88 | 4,1 | 132 | 8,5 | 145 | 5,5 |
| Транспорт | 90 | 4,1 | 45 | 2,9 | 51 | 2,1 |
| Строительство | 304 | 14,0 | 389 | 25,0 | 425 | 17,4 |
| Торговля и питание | 30 | 1,4 | 59 | 3,8 | 63 | 2,6 |
| ЖКХ | 14 | 0,6 | 13 | 0,8 | 14 | 0,6 |
| Сельское хозяйство | 25 | 1,2 | 26 | 1,7 | 26 | 1,1 |
Снижение поступления налогов в консолидированный бюджет в 2006 году (темп роста 71%) связано с возмещением налога на добавленную стоимость. Возмещение произошло по причине того, что крупным предприятиям города предоставлен в 2006 году вычет, заявленный в декларациях по НДС, в связи с возросшими объемами строительно-монтажных работ и вводом в эксплуатацию новых объектов.
Тенденция снижения отчисления налогов в консолидированный бюджет в 2006 году нашла своё отражение и в расчете налоговой нагрузки. В таблице 3.14 представлена налоговая нагрузка на рубль произведенной и реализованной продукции по основным отраслям промышленности.
Таблица 3.14 - Налоговая нагрузка на рубль произведенной и реализованной продукции по основным отраслям промышленности
| Наименование отрасли | 2005 год | 2006 год | 2007 год | |||
| Налоговая нагрузка на рубль произведенной продукции, руб. | Налоговая нагрузка на рубль реализованной продукции, руб. | Налоговая нагрузка на рубль произведенной продукции, руб. | Налоговая нагрузка на рубль реализованной продукции, руб. | Налоговая нагрузка на рубль произведенной продукции, руб. | Налоговая нагрузка на рубль реализованной продукции, руб. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| ВСЕГО | 0,11 | 0,12 | 0,08 | 0,09 | 0,12 | 0,14 |
| в том числе: | ||||||
| Промышленность - всего | 0,06 | 0,07 | 0,03 | 0,03 | 0,05 | 0,07 |
| Электроэнергетика | 0,44 | 0,37 | 0,54 | 0,60 | 0,55 | 0,59 |
| Топливная промышленность | 0,25 | 0,24 | 0,25 | 0,28 | 0,27 | 0,30 |
| из неё: угольная промышленность | 0,25 | 0,24 | 0,25 | 0,28 | 0,27 | 0,30 |
| Черная и цветная металлургия | х | х | х | х | х | х |
| Лесная, деревообрабатывающая и целлюлозно-бумажная промышленность | 0,05 | 0,07 | 0,10 | 0,11 | 0,14 | 0,12 |
| Окончание табл. 3.14 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Промышленность строительных материалов | 0,13 | 0,13 | 0,06 | 0,06 | 0,12 | 0,12 |
| Пищевая промышленность | 0,02 | 0,02 | 0,02 | 0,03 | 0,02 | 0,03 |
Для расчета налоговой нагрузки использовались данные приложения Б.
В целом по городу Саяногорску в 2006 году наблюдается снижение налоговой нагрузки на рубль произведенной и реализованной продукции по основным отраслям промышленности. Однако в 2007 году отмечается рост налоговой нагрузки по сравнению с 2005 годом: на 10% по произведенной продукции и на 16% по реализованной продукции. По предприятиям топливной промышленности, электроэнергетики, лесной, деревообрабатывающей и целлюлозно-бумажной промышленности в рассматриваемом периоде наблюдается рост налоговой нагрузки на рубль произведенной и реализованной продукции в динамике. Вследствие ежегодного повышения тарифа на электроэнергию предприятиями электроэнергетики, увеличиваются платежи по налогу на прибыль в бюджет, в результате этого наблюдается динамическое увеличение налоговой нагрузки по этой отрасли.
Анализ поступления налогов в бюджеты разных уровней в разрезе видов налогов глубже выявит причины изменения поступления налогов в консолидированный бюджет по основным отраслям экономики.
В приложении В представлена динамика отчисления налогов в бюджеты трёх уровней по видам налогов.
В 2006 году наблюдается положительная динамика роста налоговых поступлений по территориальному бюджету (темп роста 142%) и снижение доли федерального бюджета (темп роста 5,8%), связанное с возмещение налога на добавленную стоимость. В 2007 году темп роста по территориальному бюджету составляет 141%, по федеральному бюджету – 865%.
Темп роста поступления налога на прибыль в 2007 году в республиканский и местный бюджеты составляет в среднем 156%. В 2006 году, так же как и в 2007 году, налог на прибыль, поступивший в консолидированный территориальный бюджет, распределился следующим образом: 90% налога поступившего в консолидированный бюджет Республики Хакасия зачислен в республиканский бюджет, 10% - в бюджет города Саяногорска.
По налогу на доходы физических лиц наблюдаются следующие темпы роста: в 2006 году по республиканскому бюджету – 161%, по местному бюджету – 158%; в 2007 году по республиканскому бюджету – 158%, по местному бюджету – 96%.
По налогу на имущество в 2005 году в консолидированный территориальный бюджет перечислено 410678 тысяч рублей, из них с республиканский бюджет поступило 60,3%, в местный бюджет – 39,7%. В 2006 году в консолидированный территориальный бюджет поступило 438192 тысяч рублей (темп роста по сравнению с предыдущим годом 106,7%), из них 77,8% поступления налога на имущества перечислено в республиканский бюджет, 22,2% - в местный бюджет. В 2007 году в консолидированный территориальный бюджет поступило 619209 тысяч рублей (темп роста 141%), из них 96% поступило в республиканский бюджет, 4% - в местный бюджет.
Темп роста налога на имущество в республиканский бюджет составляет: в 2006 году – 137%, в 2007 году – 175%. Темп роста налога на имущество в местный бюджет в 2006 году составил 60%, в 2007 году – 22,7%.
Тенденция сокращения поступления налога на имущество в местный бюджет объясняется тем, что с 1 января 2006 года вступил в силу Закон Республики Хакасия от 05.07.2005 №37-ЗРХ «О нормативах отчислений от федеральных и региональных налогов, налогов, предусмотренных специальными налоговыми режимами, в местные бюджеты в Республике Хакасия». Данным Законом не предусмотрено отчисление налога на имущество организаций в местные бюджеты.
В целом в консолидированный территориальный бюджет в 2005 году поступило 1704929 тысяч рублей, из них в республиканский бюджет зачислено 84%, в бюджет города Саяногорска – 16%. В 2006 году в республиканский бюджет зачислено 86% от поступления налогов в консолидированный территориальный бюджет, в местный бюджет – 14%. В 2007 году в бюджет Республики Хакасия зачислено 88% налогов, поступивших в консолидированный территориальный бюджет, в бюджет города Саяногорска – 12%. Таким образом, наблюдается тенденция сокращения доли поступления налогов в бюджет города Саяногорска в сравнении с республиканским бюджетом. Это прослеживается также при рассмотрении налогового бремени на душу населения.
При расчете, представленном в таблице 3.15, используется среднегодовая численность постоянного населения за период 2005-2007 гг.
Таблица 3.15 – Расчет величины налогов, приходящихся на душу населения в городе Саяногорске
| Год | Среднегодовая численность постоянного населения, чел. | Величина налогов на душу населения, тыс. руб. |
из
них поступило
|
в местный бюджет, тыс. руб. |
| 2005 | 63930 | 7,15 | 5,06 | 2,09 |
| 2006 | 63900 | 11,18 | 7,94 | 3,24 |
| 2007 | 63800 | 15,82 | 12,66 | 3,15 |
Расчет величины налогов, приходящихся на душу населения в городе Саяногорске показал, что ежегодно налоговая нагрузка увеличивается. Величина налогов, приходящаяся на душу населения: в 2006 году составила 11 180 рублей, темп роста к предыдущему году 56%, в 2007 году составила 15 820 рублей, темп роста 41%. При этом доля местного бюджета в налоговой нагрузке ежегодно уменьшается, если в 2005 году на местный бюджет приходилось 16% налоговой нагрузки, то уже в 2007 году она составила 12%
И все же доходы бюджета города Саяногорска ежегодно растут (темп роста налоговых доходов в 2006 году – 127%, в 2007 году – 117%), и это примечательно на социально-экономическом развитии города. Успехи политики экономического роста в муниципальном образовании город Саяногорск нашли свое отражение в конечном результате - в степени повышения качества жизни населения.
Ежегодно вместе с бюджетом на очередной финансовый год утверждается Перечень муниципальных целевых программ, предусмотренных к финансированию за счет средств бюджета муниципального образования город Саяногорск. В перечень включено около 20 целевых программ. К основным и в большей мере финансируемым относятся следующие программы:
Капитальное строительство, реконструкция и модернизация объектов муниципального образования г. Саяногорск на 2007 - 2009 гг.
Комплексное выполнение мероприятий по пожарно-охранной безопасности в муниципальных учреждениях муниципального образования г. Саяногорск на 2005 - 2009 гг.
Развитие учреждений муниципальной системы здравоохранения муниципального образования г. Саяногорск в рамках реализации приоритетного национального проекта в сфере здравоохранения.
Необходимо отметить, что увеличивается сумма финансирования по целевым программам. Если в 2006 годов было профинансировано на сумму 19 миллионов рублей, но в 2007 году эта объем финансирования увеличился в 3 раза и составил 65 миллионов. По предварительной оценке в 2008 году объем финансирования муниципальных целевых программ составляет 74 миллиона рублей, темп роста составляет 113%.
В целях сохранения тенденции социально-экономического развития муниципального образования наиболее вероятным решением проблемы является дальнейшее реформирование межбюджетных отношений на региональном уровне и проведение ряда мер по совершенствованию системы пополнения доходов местного бюджета.
3 Совершенствование системы пополнения бюджетов муниципальных образований
3.1 Пути увеличения налогооблагаемой базы муниципальных образований
Как было отмечено ранее, дальнейшее реформирование местного самоуправления вкупе с проводимой реформой бюджетного процесса в стране предопределяют высокую актуальность проблем создания прочной финансовой базы муниципалитетов, основу которой составляют местные бюджеты [16].
В первую очередь проблемы эти связаны с увеличением доходной части местных бюджетов преимущественно за счет налогов как необходимого условия сбалансированности бюджетов и реализации принципа самостоятельности местной бюджетной системы [17].
Следует отметить, что в результате реформ межбюджетных отношений достигнута определенная стабильность в формировании доходов бюджетов всех уровней, произошел значительный рывок в росте доходов [18]. Но до конца вопрос о межбюджетных отношениях все же не отработан. Особенно это касается бюджетной системы местного уровня, о чем свидетельствует такое положение, когда в общей структуре доходов местных бюджетов Российской Федерации к 2007 году налоговые доходы составляли порядка 30%, межбюджетные трансферты из субъектов Российской Федерации — 26%, делегированные полномочия — 33%. Из этих полномочий большая часть, почти 94%, — это те, которые делегированы муниципалитетам субъектами Российской Федерации.
Основная часть бюджетов муниципальных образований высокодотационна. Так, 63% всех таких образований имеют дотационность от 50% до 100% и всего лишь 9% муниципальных образований — от 0 до 10% [19]. Это связано, прежде всего, и больше всего с тем, что различия в уровне социально-экономического развития между муниципалитетами, также как и между субъектами Российской Федерации, довольно значительны, что особенно сильно проявляется в муниципальных бюджетах [3].
Разветвленная система бюджетного регулирования, организуемая государством, не в полной мере обеспечивает сбалансированность местных бюджетов. Реализация же их собственных прав и обязанностей в данном вопросе непосредственно связана с возможностями наращивания собственного налогового потенциала, что и должна учитывать бюджетно-налоговая политика государства.
В данной связи заслуживают внимания, прежде всего, такие перспективные налоговые источники, как налоги на совокупный доход, на имущество и на доходы физических лиц.
Муниципальные власти заинтересованы в росте налоговых поступлений в местные бюджеты за счет расширения и увеличения налогооблагаемой базы, увеличения числа лиц, занятых предпринимательской деятельностью, роста дохода граждан, проживающих на той или иной территории [20]. Преимущества налогообложения малого бизнеса наиболее ощутимы именно на местном уровне, поскольку создание всех необходимых условий и стимулов для его развития находится в ведении именно муниципалитетов. Примерной моделью для обложения малых предприятий могут служить промысловые налоги, применяемые в Германии и Франции.
Малые предприятия представляют собой, как правило, быстрореализуемые инвестиционные проекты, требующие гораздо меньших по сравнению с крупными предприятиями первоначальных капиталовложений. Это та сфера деятельности, в которую легче привлечь сравнительно мелкие сбережения на селения при минимальной поддержке местной администрации [21].
Как представляется, существует необходимость конституирования в качестве местных налогов единого налога на вмененный доход для отдельных видов деятельности и единого налога, уплачиваемого по упрощенной системе налогообложения, имея в виду, что именно органы местного самоуправления лучше всех знают специфику малого бизнеса на собственных территориях, на которые будет распространяться действие указанных двух налогов. И, что немаловажно, передача на муниципальный уровень этих налогов (ныне используемых в рамках специальных налоговых режимов) способствовала бы честной и добросовестной конкуренции между территориями по развитию малого бизнеса [22].
Переход на уплату единого налога на вмененный доход позволил многим субъектам малого предпринимательства легализовать свою деятельность, высвободить финансовые средства для расширения и модернизации производства, повышения заработной платы работникам. Поэтому одной из мер по увеличению налогооблагаемой базы по единому налогу на вмененный доход явилось бы расширение перечня видов предпринимательской деятельности, подлежащих обложению данным налогом. В перечень целесообразно было бы включить такие виды деятельности, по которым существует значительная вероятность представления недостоверных показателей финансово-хозяйственный деятельности (речь, в частности, об оказании ритуальных и обрядовых услуг, услуг аптек по изготовлению лекарственных средств (препаратов) и изделий медицинского назначения).
Как показал анализ налогообложения в зарубежных странах, основу доходов муниципальных бюджетов в развитых демократических государствах составляют, как правило, поимущественные налоги. Так, в США и Канаде доходы в этих бюджетах формируются в основном за счет поземельного налога от стоимости земли и собственности, местных налогов, а также тарифов за услуги. Применительно к составу налоговой системы в России поземельный налог следует рассматривать как синтез двух составляющих — налога на имущество и платы за землю [23].
Согласно статьи 15 Налогового кодекса Российской Федерации в бюджеты муниципальных образований подлежат зачислению два местных налога, а именно: налог на землю и налог на имущество физических лиц [6]. Однако сегодня данные налоги дают лишь примерно 5-15% доходов местных бюджетов. Между тем существуют определенные резервы увеличения их объема в доходах муниципальных бюджетов.
Переход к исчислению земельного налога в зависимости от кадастровой стоимости земельных участков вместо установления фиксированных платежей за единицу земельной площади позволил увеличить размер данного налога и усилить заинтересованность местных органов власти в его поступлении в муниципальные бюджеты. Однако обращают на себя серьезное внимание вопросы масштаба предоставления льгот субъектам хозяйствования без соответствующей компенсации выпадающих доходов местным бюджетам. Увеличению поступлений в них земельного налога способствовало бы решение вопроса о сокращении перечня льгот, в частности по земельным участкам, занятым объектами использования атомной энергии, пунктами хранения ядерных материалов и радиоактивных веществ, находящимся в федеральной собственности, своевременная и полная компенсация средств местным бюджетам по предоставленным льготам.
В рассматриваемой связи важно и совершенствование методики кадастровой оценки земельных участков, периодическое её уточнение, с целью максимально достоверного определения реальной их стоимости, исключения различных технических ошибок, искажающих такую оценку [22].
Возможность повышения доходов местных бюджетов за счет налога на имущество физических лиц в значительной степени может быть реализована при условии наиболее полного учета в целях налогообложения рыночной стоимости этого имущества. По оценкам налоговых органов, поступления отданного вида налога при выполнении указанного условия должны в среднем увеличиться в 10 раз, а если при этом и ставка налога будет установлена в размере одного процента от рыночной стоимости строений, принадлежащих физическим лицам, то доля поступлений в доход местных бюджетов от рассматриваемого налога должна возрасти до 32% общего объема их доходов.
Вместе с тем требуют существенной проработки вопросы о социальных последствиях увеличения данного налога, системе льгот и скидок по нему. Сохранение за налогом на имущество физических лиц статуса местного налога заинтересовывает муниципалитеты оперативно учитывать особенности состояния объектов недвижимости, конъюнктуру на их рынке в разрезе отдельных территорий для максимально достоверного определения размеров налогооблагаемой базы [24].
Таким образом, развитие имущественного обложения в России в современных условиях и с точки зрения пополнения доходов муниципальных бюджетов имеет весьма неплохие реальные перспективы.
В связи со сказанным как преждевременная и неоправданная расценивается на местах отмена доли налога на имущество организаций в пользу местных бюджетов [25]. Между тем в пользу такой доли говорят и такие факторы, как стабильность его поступлений, низкая мобильность налоговой базы и экономическая эффективность. Поскольку организации используют местную инфраструктуру (в частности, дороги и коммунальные услуги), то логично было бы закрепить налоги, поступающие от их имущества, за местными бюджетами. По предварительной оценке, передача на уровень муниципалитетов 25% доходов от налога на имущество организаций увеличила бы налоговые доходы местных бюджетов на 35%.
В послании Президента Федеральному собранию Российской Федерации заявлено о необходимости принять до 2010 года новую главу Налогового кодекса «Налог на недвижимость». Уже сейчас можно утверждать, что это введение нового налога приведет к увеличению налоговой нагрузки на население. Это следует из того, что рассчитываться этот налог будет из реальной рыночной стоимости всей находящейся в собственности недвижимости.
Налог на недвижимое имущество существует приблизительно в 130 странах. В бюджетах стран его доля колеблется от 1 до 3 процентов. Но поскольку он является чисто местным, бюджетам муниципалитетов он приносит основную