Камеральные налоговые проверки
Порядок налогообложения налога на доходы физических лиц (далее НДФЛ) регламентирован главой 23 Налогового кодекса Российской Федерации, в которой указано, что работодатели не позднее 1 апреля обязаны предоставить в налоговый орган сведения о доходах, выплачиваемых работникам.
В Российской Федерации налог на доходы физических лиц введен с 1 января 2001 г. в соответствии с Федеральным законом от 05.08.2000 г. № 117-ФЗ. Порядок налогообложения установлен в главе 23 НК РФ42.
В соответствии с действующим законодательством предприятия, учреждения, организации и иные работодатели обязаны ежегодно не позднее 1 апреля года, следующего за истекшим налоговым периодом, представлять в налоговый орган по месту своей регистрации сведения о доходах физических лиц по форме утвержденной МНС России (Справка формы № 2-НДФЛ), а также суммах начисленных и удержанных налогов43. После чего, составляется список налоговых агентов, представивших Справки формы № 2-НДФЛ позднее установленного срока, который используется для привлечения налоговых агентов к налоговой ответственности в соответствии со статьей 126 НК РФ.
Список налоговых агентов, не представивших Справки формы № 2-НДФЛ формируется на 01.04.2009, 01.05.2009, 01.08.2009, 01.11.2009, а также на иную дату для целей осуществления оперативного контроля.
Налоговый орган обязан принять меры для получения Справок формы № 2-НДФЛ от всех налоговых агентов, обязанных их представить. Кроме этого, налоговым органом должны быть применены меры налоговой (статья 126 НК РФ) и (или) административной ответственности (статья 15.6 Кодекса об Административных правонарушениях Российской Федерации).
Информация, содержащаяся в "Списках налоговых агентов, распределивших физическим лицам дивиденды", в частности, используется в целях осуществления контроля за полнотой отражения в Справках формы № 2-НДФЛ доходов в виде дивидендов, для контроля за полнотой представления налоговыми агентами Справок формы № 2-НДФЛ.
Если по данным декларации по налогу на прибыль сумма начисленных дивидендов в пользу физических лиц больше суммы дивидендов в Сводной справке, то налоговому органу следует проверить полноту представления налоговым агентом Справок формы № 2-НДФЛ и правильность отражения в них суммы выплаченных дивидендов.
По состоянию на 1 сентября 2009 года количество физических лиц обязанных представить декларации формы 3-НДФЛ от продажи недвижимого имущества составило 2 570.
Продекларировали свои доходы от продажи недвижимого имущества 2393 физических лица, что составляет 93,1 % от количества обязанных представить налоговую декларацию.
Количество физических лиц обязанных представить декларации формы 3-НДФЛ от продажи транспортных средств составило 4 942. Продекларировали свои доходы от продажи транспортных средств 4 413 физических лиц, что составляет 89,3 % от количества обязанных представить налоговую декларацию.
Количество физических лиц обязанных представить декларации формы 3-НДФЛ по доходам от сдачи в аренду или найма любого имущества на основе заключенных договоров гражданско-правового характера составило 352. Продекларировали свои доходы от сдачи в аренду или внаем любого имущества 245 физических лиц, что составляет 69,6 % от количества обязанных представить налоговую декларацию.
Таблица 2.2.
Поступление НДФЛ за 2008 год
|
Поступило за январь - декабрь 2007 года, тыс. рублей |
Январь – декабрь 2008 года, тыс. рублей | |||
| Фактическое поступление |
в % к 2007 году |
В абсолют. сумме к 2007 году |
||
| Консолидированный бюджет | 41690902 | 46773352 | 112,2 | 5082450 |
| в том числе: | ||||
| Налог на доходы физических лиц: | 11829408 | 14218055 | 120,2 | 2388647 |
| - республиканский бюджет | 4641722 | 8530834 | 183,8 | 3889112 |
| - местный бюджет | 7187686 | 5687221 | 79,1 | 1500465 |
Декларировать свои доходы за 2009 год обязаны граждане, которые продали или сдавали в аренду жильё, дачи, автомашины, гаражи, любое имущество, граждане, получившие вознаграждения от физических лиц и организаций, не являющихся налоговыми агентами, на основе заключенных трудовых договоров и договоров гражданско-правового характера.
Декларации о доходах будут представлять в налоговые органы получатели выигрышей в лотереях, тотализаторах, других основанных на риске играх, граждане, с которых налог не был удержан налоговыми агентами. Как всегда, будут отчитываться о доходах индивидуальные предприниматели, частные нотариусы, адвокаты, учредившие адвокатские кабинеты, другие граждане, занимающиеся частной практикой.
В декларировании доходов за 2009 год есть новшества. Если гражданин продал легковой автомобиль, зарегистрированный на него не менее трёх лет, эти доходы не будут облагаться налогом доходы физических лиц. Также изменения касаются доходов от продажи жилья, дач, садовых домиков или земельных участков, иного имущества, кроме ценных бумаг и имущества, используемого в предпринимательской деятельности, находившихся в собственности граждан три года и более. Они включены в перечень не облагаемых НДФЛ. Поэтому в этих случаях у налогоплательщиков нет необходимости представлять в налоговый орган декларацию по НДФЛ.
Указанные изменения распространяются на правоотношения, возникшие с 1 января 2009 года.
Срок декларационной кампании в 2010 году - не позднее 30 апреля. При этом граждане, претендующие на социальные и имущественные налоговые вычеты, вправе сдать декларации по форме 3-НДФЛ в любое время в течение трёх лет. В апреле инспекция будет работать в продлённом режиме.
Общая сумма налога на основе налоговой декларации уплачивается в срок не позднее 15 июля. Налогоплательщики, получившие доходы, при выплате которых налоговыми агентами не была удержана сумма налога, уплачивают налог равными долями в два платежа: первый - не позднее 30 календарных дней с даты вручения налоговым органом налогового уведомления об уплате налога, второй - не позднее 30 календарных дней после первого срока уплаты.
Недоимка по уплате налога на доходы физических лиц по форме 2-НДФЛ за 2008 год в размере более 20 тыс. руб. числится за предприятиями (Приложение).
Таблица 2.3
Результаты камеральных проверок по сост. На 01.11.2009
| . | Код строки | ВСЕГО | из них по проверкам, проведенным с участием органов внутренних дел |
| А | Б | 1 | 2 |
| ДОНАЧИСЛЕНО ПО РЕЗУЛЬТАТАМ КАМЕРАЛЬНЫХ ПРОВЕРОК ОРГАНИЗАЦИЙ И ФИЗИЧЕСКИХ ЛИЦ, ВКЛЮЧАЯ ПЕНИ ПО ДАННЫМ КАРТОЧЕК "РАСЧЕТЫ С БЮДЖЕТОМ", А ТАКЖЕ ШТРАФНЫЕ САНКЦИИ ПО РЕЗУЛЬТАТАМ ПРОВЕРОК СОБЛЮДЕНИЯ БАНКАМИ ТРЕБОВАНИЙ, УСТАНОВЛЕННЫХ СТАТЬЯМИ 46,60,76,86 НК РФ | 1005 | 1 356 759 | XXX |
| из них: | |||
| доначислено по всем видам налогов (сборов), включая пени и штрафные санкции, по результатам камеральных проверок организаций и физических лиц | 1010 | 607 374 | XXX |
| в том числе налогов | 1020 | 519 293 | XXX |
| ВСЕГО, ВКЛЮЧАЯ ВЫЕЗДНЫЕ ПРОВЕРКИ | 1200 | 4 190 751 | 800 980 |
На сегодняшний день наличие в МРИ ФНС № 5 информационной базы при проведении камеральных налоговых проверок позволяет отследить всех налоговых агентов по НДФЛ, так как сведения, полученные от состоящих на учете в инспекции налогоплательщиков и налоговых агентов загружаются в базу данных инспекции сразу после сдачи. Таким образом, мероприятия налогового контроля, позволяют погасить сумму задолженности по налогу на доходы физических лиц, перечисленную налоговыми агентами в бюджетную систему Российской Федерации по состоянию на 01.01.2009 в общей сумме задолженности на руб. или %.
ГЛАВА 3. ПРОБЛЕМЫ И ПЕРСПЕКТИВЫ СОВЕРШЕНСТВОВАНИЯ ОРГАНИЗАЦИИ И ПРОВЕДЕНИЯ КАМЕРАЛЬНЫХ НАЛОГОВЫХ ПРОВЕРОК
Совершенствование процедур налоговых проверок последнее время находится в центре внимания всех ветвей власти и бизнеса. Налоговый кодекс не дает четкого описания порядка проведения камеральных налоговых проверок. Предлагается реализовать меры, которые направлены на совершенствование норм и правил, регламентирующих деятельность налоговых органов и налогоплательщиков.
Бурилов В. Е. говорит о том, что «многие вопросы, ранее требовавшие проведения документальной налоговой проверки, могут быть решены при проведении камеральных проверках (например, проверка обоснованности применения налогоплательщиком налоговых льгот, проверка правильности исчисления налоговой базы по отдельным объектам налогообложения и т.п.).
Камеральные проверки становятся основной формой налогового контроля, но им отведена лишь одна статья Налогового кодекса Российской Федерации (статья 88 НК РФ), регулирующая порядок проведения камеральной налоговой проверки, которая не содержит даже конкретного определения данной проверки, а приводит лишь ее отличительные признаки»44.
Согласно требованиям ФНС России, предъявляемым к территориальным налоговым инспекциям, камеральным налоговым проверкам должна подвергаться вся представляемая в налоговые органы отчетность.
На практике налоговые органы, проводящие камеральные налоговые проверки обычно руководствуются внутренним документом, где эта процедура расписана более подробно. Документ предназначен только для сотрудников налоговых служб. Налогоплательщикам не удастся ознакомиться с текстом. В настоящее время действует «Регламент проведения камеральных налоговых проверок, оформления и реализации их результатов». Кроме указанного Регламента, также имеются методические рекомендации главного налогового ведомства, которые предназначены только для территориальных налоговых органов, по тому как, они проводят камеральные проверки деклараций по налогу на прибыль, налога на добавленную стоимость, единого социального налога и другие.
Они не зарегистрированы Минюстом России, не опубликованы, и таким образом, не имеют юридической силы, хотя налоговый орган часто на них ссылается. Их, к сожалению, нельзя найти в правовой базе. Однако налогоплательщикам лучше было бы ознакомиться с положениями этих рекомендаций, чтобы можно было в меньшей мере допускать ошибок при сдаче налоговой отчетности, а также более полно защитить себя при возникновении налоговых споров45.
В связи с вышеизложенным, необходимо данные методические рекомендации опубликовывать в первоисточниках.
В соответствии с пунктом 3 статьи 88 НК РФ «если проверкой выявлены ошибки в заполнении документов или противоречия между сведениями, содержащимися в представленных документах, то об этом сообщается налогоплательщику с требованием предоставить в течение пяти дней необходимые пояснения или внести соответствующие исправления в установленный срок».46 Данное толкование нормы имеет двоякое значение, так как законодатель не указал в течение пяти рабочих или календарных дней. Значит можно предполагать, что срок в течение, которого налогоплательщику необходимо будет предоставить пояснения или внести изменения может составить семь дней, в том случае, если требование будет получено в конце недели, что будет являться пять рабочих дней. Однако налоговый орган может посчитать это как непредставление пояснений, относительно выявленных ошибок, так как предполагал пять календарных дней, что может привести к спору между налоговым органом и налогоплательщиком.
Поэтому, в пункт 3 статьи 88 НК РФ необходимо внести некоторые изменения, увеличить с 5 до 10 дней срок представления истребованных документов, при этом указав 10 рабочих дней с момента получения требования.
«Также», поясняет Новиков, «с введением в действие части первой НК РФ существенно расширились права налоговых органов в ходе проведения камеральных налоговых проверок за счет предоставления им возможности истребовать у налогоплательщика дополнительные сведения и документы, подтверждающие правильность исчисления и своевременность уплаты налогов, а именно после того как проведен экономический анализ представленной декларации и выявлены существенные расхождения между показателями, налоговые органы вправе потребовать от налогоплательщиков представления первичных документов. Как правило, запрашивается множество первичных документов, а анализируется только часть из них, налоговый инспектор должен обратиться к налогоплательщику за разъяснениями. Зачастую причину обнаруженных нарушений налогоплательщик объясняет достаточно просто, и необходимость в представлении первичных документов отпадает. Первичные документы нужны, только если выявлены арифметические ошибки или неправильно заполнены какие-либо строки декларации».47
Подобное положение дел, конечно же, требует определенной корректировки с точки зрения методологии проведения таких проверок. В частности, следует конкретизировать их цели и задачи, установить обязанность налогового органа направлять налогоплательщику уведомление в случае выявления существенных расхождений между показателями текущей отчетности и показателями отчетности предыдущих периодов.
В связи с чем, необходимо исключить возможность истребования неограниченного перечня документов от налогоплательщика при проведении камеральной налоговой проверки, и в свою очередь, определить, в каких случаях могут быть истребованы дополнительные документы, и установить закрытый перечень таких документов. Решением данной проблемы будет являться внесение некоторых изменений в НК РФ, а именно, необходимо в Налоговый кодекс добавить статью 88 примечание 1, в которой будет 15 пунктов, в соответствии с количеством налогов и специальных режимов в Российской Федерации, в каждом из которых будет перечислен закрытый перечень документов, необходимых для камеральной налоговой проверки.
Как уже отмечалось Горкуновым И. В., «объем информации, которую налоговые органы изучают в ходе камеральной проверки, сравнительно небольшой. Но от этого камеральная проверка не теряет своей значимости. Регулярность, сплошной характер и в большинстве случаев автоматизированный режим ее проведения позволяют обнаружить скрытые объекты налогообложения и проверить правильность исчисления налоговой базы. Кроме того, в ходе камеральной проверки налоговые органы получают сведения о налогоплательщиках, в деятельности которых возможны налоговые правонарушения».48 Поэтому налоговые органы должны повышать эффективность проведения камерального анализа, с помощью автоматизированной обработке данных, поступающих от налогоплательщиков, а именно необходимо создать такой программный продукт, который позволил бы автоматически проверять налоговую отчетность. Осуществляемая сегодня модернизация налоговых органов по своей сути является модернизацией порядка осуществления именно камеральных налоговых проверок. Сдача отчетности в электронном виде служит в основном выполнению двуединой задачи. Во-первых, экономии рабочего времени работников налоговых органов, занятых вводом информации с бумажных носителей в свои информационные сети. Во-вторых, повышению эффективности именно камеральных налоговых проверок. Сдача отчетности в электронном виде в едином формате позволит налоговым органам, создав соответствующие программные средства контроля, оперативно и, главное, практически безошибочно обнаруживать ошибки, допущенные налогоплательщиками при заполнении форм налоговой отчетности49.
Наиболее часто встречающейся проблемой, с которой сталкиваются налоговые органы при проведении камеральных налоговых проверок, это занижение налоговой базы по единому социальному налогу, а также страховых взносов и налогу на доходы физических лиц, так называемая зарплата «в конвертах». Для налоговых органов - это такие выплаты работникам, которые работодатель не учитывает при налогообложении. То есть, по сути, это схема, позволяющая работодателям уклониться от уплаты ЕСН, помимо того, это также касается НДФЛ. Доля скрытой оплаты труда на протяжении последних нескольких лет имела тенденцию к росту. Снижение налоговой нагрузки на фонд оплаты труда, в том числе снижение с 1 января 2005 года налоговой ставки ЕСН с 35,6 до 26%, не привело к существенному расширению налоговой базы и уменьшению доли скрытой оплаты труда в 2005 году. Если в 2004 году доля скрытой оплаты труда составляла 25,4%, то в 2005 году она возросла до 26,9%.
Отсутствие эффекта от снижения налоговой ставки, а также динамика роста доли скрытой оплаты труда подтверждаются данными о налоговой базе по ЕСН. Налоговая база в сопоставимых условиях, приведенных к 2003 году, оставалась в 2003—2005 годах примерно на одном уровне.
Получается, что и для предприятия, и для граждан налоговая нагрузка снизилась, а в свою очередь повлекла за собой уклонение от уплаты налогов. К сожалению, усилий налоговых органов недостаточно для того, чтобы вывести зарплаты из тени.
Не помогает и регрессивная шкала, так как планка шкалы слишком высока и ЕСН оказывается неподъемным. Именно работодатели первыми заговорили о необходимости снизить ставки единого социального налога. Продолжается дискуссия о том, как это сделать, чтобы не пострадали бюджеты социальных фондов, а вместе с ними - и интересы работников.
Поступления НДФЛ и ЕСН напрямую зависят от доходов населения. Поэтому крайне важно вести контроль за достоверностью налоговой базы с фонда оплаты труда50.
ФНС выбрала иной путь борьбы с теневой заработной платой, подведя итоги работы созданных налоговиками в начале 2006 года комиссий по легализации теневой заработной платы. Напомним, что на заседания таких комиссий "на беседу" приглашались налогоплательщики, выплачивающие зарплату ниже прожиточного минимума, установленного в регионе (в РС (Я), как показано в приложении 3 это 7098 рублей).
На сегодняшний день ФНС России начала работу с налогоплательщиками, выплачивающими заработную плату ниже среднего уровня по отрасли или по виду экономической деятельности, но финансовое состояние, которых позволяет обеспечить более достойную оплату труда своих работников (данные приведены в приложении 4). В связи с чем, в 2007 году по Республики Саха (Якутия) в зоне риска оказалось около 1117 налогоплательщиков, выплачивающих заработную плату ниже среднего уровня по отрасли, или 17% от числа представляющих отчетность.
Основные отрасли экономики, в которых наблюдается наибольший риск сокрытия заработной платы, — оптовая и розничная торговля, строительство, обрабатывающие производства51 (рис. 1.1).
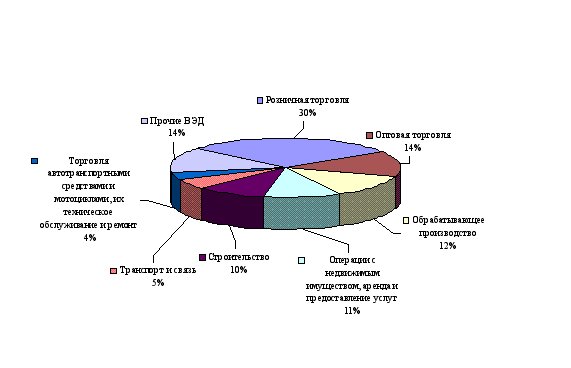
Рис. 1.1. Структура налогоплательщиков, выплачивающих заработную плату ниже среднего уровня по отрасли или по виду экономической деятельности по состоянию на 1.01.2007 года
Таким образом, по состоянию на 01.01.2008 по Республике Саха (Якутия), количество налогоплательщиков, выплачивающих заработную плату ниже среднего уровня, сложившегося по соответствующему ВЭД, составляло 1117 налогоплательщиков (рис. 1.2.).
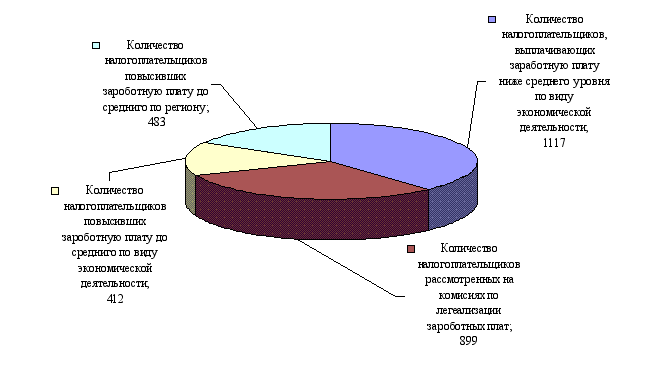
Рис. 1.2. Итоги работы по легализации теневой заработной плате по Республике Саха (Якутии) на 01.01.2008 года
За январь – декабрь 2007 года на заседаниях комиссий по легализации «теневой» заработной платы всего заслушано 899 налогоплательщиков или 80,5% от общего количества отобранных налогоплательщиков.
По состоянию на 1.01.2008 412 налогоплательщиков повысили заработную плату до среднего уровня по основному виду экономической деятельности, что составляет 45,8 % от общего количества заслушанных на заседаниях комиссий.
Количество налогоплательщиков, повысивших заработную плату менее, чем до среднего уровня по ВЭД, составляет 483 налогоплательщика.
По фактам неявки на заседания комиссии работодатели привлекаются к административной ответственности. Так, за 2007 год было составлено 44 протокола об административных правонарушениях. Мировыми судьями судебных участков принято 25 постановлений о привлечении к административной ответственности по статье 19.4 Кодекса об административных правонарушениях Российской Федерации (за неповиновение законному распоряжению должностного лица органа, осуществляющего государственный надзор и контроль), 1 постановление по статье 14.25 Кодекса об административных правонарушениях Российской Федерации (за нарушение законодательства о государственной регистрации юридических лиц и индивидуальных предпринимателей), всего на сумму 15 000 рублей52.
Правового механизма заставить работодателей повышать зарплату до среднего уровня в законодательстве не существует. Предложение же ФНС – это способ запугивания и силового давления на бизнес. Такой практики нет ни в одной стране мира.
«Предприниматели считают», утверждает Новиков И. П., что «ФНС не должна вмешиваться в деятельность предприятия и диктовать его собственнику, как ему распределять финансовые потоки, а также, оценка налогоплательщика с помощью такого условного критерия приведет к вседозволенности налоговиков. Если так и будет продолжаться, то вскоре суды будут просто завалены делами, в которых налогоплательщики будут отстаивать свои права, что приведет к большим потерям бюджетных средств»53.
Таким образом, решением данной проблемы будет являться внесение некоторых изменений в Налоговый кодекс России, а именно необходимо снизить налоговое бремя по единому социальному налогу с 26 процентов до 24, отчисляемое в федеральный бюджет. Так как если ставку по ЕСН сделать ниже ставки по налогу на прибыль организаций, то борьба налоговых органов за повышение фонда заработной платы может обернуться сокращением поступлений от налога на прибыль организаций из-за снижения их эффективности, так как ЕСН и налог на прибыль организаций – это постоянно взаимодействующие налоги. Так, в 90-е годы налоговые органы боролись с обратным явлением: предприятия занижали прибыль за счет увеличения зарплат – с этим власти тогда боролись введением специального налога на прирост зарплаты.
Таким образом, налогоплательщику не будет необходимости занижать налоговую базу по ЕСН, потому что налоговая ставка по нему будет такой же, как и ставка по налогу на прибыль организаций, а расходы, связанные с оплатой труда работников снижают налоговую базу по налогу на прибыль организаций.
Предложенное поможет налогоплательщику самостоятельно выйти из теневой экономики, а налоговым органам в борьбе с “конвертной” зарплатой, так как налогоплательщики будут отражать фактическую заработную плату работников, что представлено в приложении 6. Из приведенной таблице видно, что при снижении ставки ЕСН до 24 процентов налогоплательщику нет необходимости вести двойную бухгалтерию, поскольку общая сумма налога на прибыль организаций и ЕСН ровна общей сумме налога на прибыль организаций и ЕСН как если бы он не выплачивал заработную плату «в конверте».
Также из данной таблице наблюдается снижение поступлений денежных средств, зачисляемых в бюджет, а именно по налогу на прибыль, но в свою очередь увеличение поступлений по ЕСН, и при этом, снижение налоговой нагрузки с налогоплательщика.
Но надо помнить о том, что на мероприятия по легализации заработной платы происходят большие затраты времени, трудовых ресурсов, и вместе с тем, не малые затраты идут на совершенствование программного продукта, что приводит к большим расходам бюджетных средств.
Так же за счет понижения налоговой ставки по ЕСН повысятся отчисления в Фонды социального и обязательного медицинского страхования, что делает социальный уровень обеспеченности населения страны выше прежнего.
Так же, как считает Сергей Штогрин, «необходимо ввести прогрессивную шкалу налогообложения доходов физических лиц, как показано в таблице №2, а именно:
Сохранить действующую 13 процентную ставку для большинства налогоплательщиков, поскольку их зарплата составляет до 1 000 000 рублей в год;
К совокупному годовому доходу тех, кто получает от 1 000 000 рублей до 3,6 млн. рублей применить ставку в 15 процентов;
С доходов превышающих 3,6 млн. рублей в год взимать налог по ставке 20 процентов.
Таблица 1.1.
Прогрессивная шкала ставок налога на доходы физических лиц
| Налоговая база на каждое физическое лицо | Налоговые ставки, % |
| До 1 000 000 рублей | 13 |
| От 1 000 001 рублей до 3 600 000 рублей | 15 |
| Свыше 3 600 000 рублей | 20 |
Также необходимо стандартный налоговый вычет увеличить до 4 000 рублей.»54.
Подводя итоги, можно сказать о том, что на практике налоговые органы, проводящие камеральные налоговые проверки руководствуются внутренним документом, где эта процедура расписана более подробно, поэтому необходимо данные методические рекомендации опубликовывать в первоисточниках.
В пункте 3 статьи 88 НК законодатель не указал в течение пяти рабочих или календарных дней налогоплательщик обязан предоставить сведения, поэтому необходимо срок предоставления документов увеличить с 5 до 10 рабочих дней с момента получения требования.
Налоговые органы имеют право истребовать у налогоплательщика неограниченный объем документов для проведения камеральной проверки, что вызывает трудности у налогоплательщика, поэтому решением данной проблемы будет являться добавление в НК РФ статью 88 примечание 1, в которой будет 15 пунктов, в соответствии с количеством налогов и специальных режимов в Российской Федерации, в каждом из которых будет перечислен закрытый перечень таких документов.
Налоговые органы должны повышать эффективность проведения камерального анализа, с помощью автоматизированной обработке данных, поступающих от налогоплательщиков, а именно необходимо создать такой программный продукт, который позволил бы автоматически проверять всю налоговую отчетность.
Основной проблемой, является занижение налоговой базы по единому социальному налогу, а также страховых взносов и налогу на доходы физических лиц, так называемая зарплата «в конвертах». ФНС России начала работу с налогоплательщиками, выплачивающими заработную плату ниже среднего уровня по ВЭД. Эффективность этой работы не дает хороших результатов, так как по состоянию на 01.01.2008 по Республике Саха (Якутия), из 1117 выплачивающих заработную плату ниже среднего уровня, сложившегося по соответствующему ВЭД, только 412 повысили заработную плату до среднего уровня по ВЭД, что составляет 36,9% от общего количества налогоплательщиков, выплачивающих заработную плату ниже среднего уровня, по соответствующему ВЭД. Таким образом, решением данной проблемы будет являться снижение налогового бремени по единому социальному налогу с 26 процентов до 24, отчисляемое в федеральный бюджет. Также необходимо ввести прогрессивную шкалу налогообложения доходов физических лиц, и увеличить стандартный налоговый вычет.
Заключение
В настоящее время камеральные налоговые проверки остаются основным инструментом налогового контроля, так как отличаются своей массовостью, порядок проведения, которых недостаточно полно урегулирован Налоговым кодексом, что приводит к возникновению у налогоплательщиков многочисленных вопросов. В связи с чем, на основании анализа деятельности Межрайонной инспекции Федеральной налоговой службы № 5 по Республики Саха (Якутии) по организации и проведению камеральных налоговых проверок автор работы пришел к следующим выводам:
- Как такового официального понятия камеральных налоговых проверок не закреплено, но при этом в статье 88 Налогового кодекса Российской Федерации содержится лишь перечень квалифицирующих признаков данной категории, которые и позволяют определить ее содержание. Таким образом, под камеральной проверкой понимается проверка представленных налогоплательщиком в налоговый орган налоговых деклараций, бухгалтерской отчетности и иных документов, необходимых для исчисления и уплаты налогов, проводимая по местонахождению налогового органа.
- При проведении камерального контроля можно выделить четыре основных метода – это негласный метод; метод поиска несоответствия в накопленной информации о деятельности хозяйствующего субъекта; логически-дедуктивный метод; финансово-аналитический метод.
- Срок проведения камеральной налоговой проверки составляет три месяца, со дня представления налоговой декларации, камеральная налоговая проверка проводится без какого-либо специального решения руководителя налогового органа. Если проверкой выявлены ошибки в заполнении документов или противоречия между сведениями, содержащимися в представленных документах, то об этом сообщается налогоплательщику с требованием внести соответствующие исправления в установленный НК РФ срок, а именно в течение пяти дней.
- В настоящее время Межрайонной инспекцией Федеральной налоговой службы № 5 по Республики Саха (Якутии) используется такой программный продукт как, Система электронной обработки данных предназначенный для автоматизации работ инспекций местного уровня, связанных с налогообложением юридических и физических лиц.
- На сегодняшний день наличие в МРИ ФНС № 5 информационной базы при проведении камеральных налоговых проверок позволяет отследить всех налоговых агентов по НДФЛ. Так как сведения, полученные от состоящих на учете в инспекции налогоплательщиков и налоговых агентов загружаются в базу данных инспекции сразу после сдачи. Таким образом, данные мероприятия налогового контроля, позволили погасить сумму задолженности по налогу на доходы физических лиц, перечисленную налоговыми агентами в бюджетную систему Российской Федерации по состоянию на 01.01.2008 в общей сумме задолженности 166,5 млн. рублей или 38,8 процентов.
Также одним из важных направлений деятельности в МРИ ФНС №5 является работа по легализации налоговой базы по ЕСН и НДФЛ, которая позволила из 410 налогоплательщиков, выплачивающих заработную плату ниже среднего уровня по ВЭД по состоянию на 01.01.2007 года, повысить заработную плату до среднего уровня по ВЭД 161, или около 39 процентов в общем количестве отобранных налогоплательщиков, что является весьма не эффективным способом.
- Подводя итоги, можно сказать о том, что на практике налоговые органы, проводящие камеральные налоговые проверки руководствуются внутренним документом, где эта процедура расписана более подробно, поэтому необходимо данные методические рекомендации опубликовывать в первоисточниках.
Далее, в статье 88 НК законодатель не указал в течение пяти рабочих или календарных дней налогоплательщик обязан предоставить сведения, поэтому необходимо срок предоставления документов увеличить с 5 до 10 рабочих дней (с учетом того, что запрашивается большой объем таких документов), с момента получения требования.
Также не мало важным является то, что налоговые органы имеют право истребовать у налогоплательщика неограниченный объем документов для проведения камеральной проверки, поэтому необходимо добавить в НК РФ статью 88 примечание 1, в которой будет 15 пунктов, в соответствии с количеством налогов и специальных режимов в Российской Федерации, в каждом из которых будет перечислен закрытый перечень таких документов.
В свою очередь, налоговые органы должны повышать эффективность проведения камерального анализа, с помощью автоматизированной обработке данных, поступающих от налогоплательщиков, а именно необходимо создать такой программный продукт, который позволил бы автоматизированном режиме проверять всю налоговую отчетность.
Основной проблемой, является занижение налоговой базы по единому социальному налогу, а также страховых взносов и налогу на доходы физических лиц, так называемая зарплата «в конвертах». ФНС России начала работу с налогоплательщиками, выплачивающими заработную плату ниже среднего уровня по ВЭД. Эффективность этой работы не дает хороших результатов, так как по состоянию на 01.01.2008 по Республике Саха (Якутия), из 1117 выплачивающих заработную плату ниже среднего уровня, сложившегося по соответствующему ВЭД, только 412 повысили заработную плату до среднего уровня по ВЭД, что составляет 36,9% от общего количества налогоплательщиков, выплачивающих заработную плату ниже среднего уровня, по соответствующему ВЭД. Таким образом, решением данной проблемы будет являться снижение налоговой ставки по единому социальному налогу с 26 процентов до 24, отчисляемое в федеральный бюджет, а также снижение планки шкалы, с которой начинает