Методы оценки кредитоспособности предприятия
Денежные средства (Cash): важным моментом любой кредитной заявки является определение возможности заемщика погасить кредит за счет средств, полученных от продажи или ликвидации активов, потока наличности или привлеченных ресурсов.
Обеспечение (Collateral): при оценке обеспечения по кредитной заявке необходимо установить, располагает ли заемщик достаточным капиталом или качественными активами для предоставления необходимого обеспечения по кредиту; необеспеченные кредиты предоставляются первоклассным заемщикам, имеющим квалифицированное руководство и отличную кредитную историю.
Условия (Conditions): кредитный инспектор должен знать, как идут дела у заемщика, какою положение, складывающееся в соответствующей отрасли, а также то, как изменение экономических и других условий в стране может повлиять па процесс погашения кредита.
Контроль (Control) сводится к выяснению, насколько изменение законодательства, правовой, экономической и политической обстановки может негативно повлиять на деятельность заемщика и его кредитоспособность.
Анализ кредитоспособности клиента в соответствии с основными принципами кредитования, содержащимися в методике «CAMPARI», заключается в поочередном выделении из кредитной заявки и прилагаемых финансовых документов наиболее существенных факторов, определяющих деятельность клиента, в их оценке и уточнении после личной встречи с клиентом. Название CAMPARI образуется из начальных букв следующих слов: С (Character) — репутация, характеристика клиента; А(Ability) — способность к возврату кредита; М(Margin) — маржа, доходность; Р (Purpose) — целевое назначение кредита; A (Amount) — размер кредита; R (Repayment) — условия погашения кредита; I (Insurance) — обеспечение, страхование риска непогашения кредита.
В Англии в руководстве по банковским услугам отмечается, что ключевым словом, в котором сосредоточены требования при выдаче ссуд заемщикам, является «PARTS»: Р (Purpose) — назначение, цель получения кредита; А (Amount) — сумма, размер кредита; R (Repayment) — оплата, возврат (долга и процентов); Т (Term) — срок предоставления кредита; S (Security) — обеспечение погашения кредита.
Существуют и некоторые другие методы оценки кредитоспособности, которые по своей специфике немного отличаются от вышеперечисленных.
Так, финансовое положение предприятия-заемщика в экономической жизни Германии определяют по уровню рентабельности и доле обеспеченности собственными средствами.
В соответствии с этим выделяют три основных группы предприятий с различной степенью риска:
безукоризненное финансовое состояние, т.е. солидную базу собственных средств и высокую норму рентабельности;
удовлетворительное финансовое состояние;
неудовлетворительное финансовое состояние, т.е. низкую долю собственных средств и низкий уровень рентабельности.
Все это позволяет выделить предприятия, работающие с более высокой, чем межотраслевая рентабельность; работающие на межотраслевом уровне и с показателями на уровне ниже отраслевых. Практика выдачи кредита банком такова, что его получают свободно предприятия, имеющие либо безукоризненное финансовое положение независимо от качества обеспечения кредита, либо с безукоризненным обеспечением, независимо от финансового положения предприятия.
В Японии, кроме общепринятых коэффициентов, применяют коэффициенты собственности (отношение собственного капитала к итогу баланса, соотношение заемного и собственного капитала, отношение долгосрочной задолженности к собственному капиталу, отношение иммобилизованного капитала к сумме собственного капитала и долгосрочной задолженности и др.). Эти показатели, характеризующие устойчивость финансового положения, получают при анализе горизонтального и вертикального строения баланса.
В последние годы определенное распространение получила методика, разработанная специалистами Ассоциации российских банков (ДРБ). По этой методике оценка деятельности заемщика и условий его кредитования предполагает анализ его кредитоспособности по следующим направлениям: «солидность» — ответственность руководства, своевременность расчетов по ранее полученным кредитам; «способность» — производство и реализация продукции, поддержание ее конкурентоспособности; «доходность» — предпочтительность вложения средств в данного заемщика; «реальность» достижения результатов проекта; «обоснованность» запрашиваемой суммы кредита; «возвратность» за счет реализации материальных ценностей заемщика, если его проект не исполнится; «обеспеченность» кредита юридическими правами заемщика. Оценку последних четырех пунктов рекомендуется выполнять на основе анализа сгруппированных статей баланса по направлениям: прибыльность, ликвидность, оборачиваемость внеоборотных и оборотных активов, обеспеченность. Из каждой группы необходимо выбрать по одному показателю, наиболее характерному для анализируемой организации, и собрать по ним статистику. Недостатками методики являются невозможность ее использования для оценки кредитоспособности при длительном кредитовании и то, что не учитываются многие факторы риска, действие которых может сказаться через определенное время.
Отечественные дискриминантные модели прогнозирования банкротства представлены двухфакторной моделью М.Л. Федотовой и пятифакторной моделью Р.С. Сайфулина, Г.Г. Кадыкова. Модель оценки вероятности банкротств Федотовой опирается на коэффициент текущей ликвидности (X1) и долю заемных средств в валюте баланса (Х2).
В уравнении Сайфулина, Кадыкова используются следующие коэффициенты: коэффициент обеспеченности собственными средствами (нормативное значение Х1 ≥ 0,1); коэффициент текущей ликвидности (Х2 ≥ 2); интенсивность оборота авансируемого капитала, характеризующая объем реализованной продукции, приходящейся на 1 руб. средств, вложенных в деятельность организации (Х3 ≥ 2,5); рентабельность продаж, рассчитываемая как отношение прибыли от продаж к выручке (для каждой отрасли индивидуальная); рентабельность собственного капитала (Х5 ≥ 0,2). При полном соответствии значений финансовых коэффициентов минимальным нормативным уровням Z = 1 финансовое состояние заемщика с рейтинговым числом менее 1 характеризуется как неудовлетворительное.
В большинстве случаев российские банки на практике применяют методы оценки кредитоспособности на основе совокупности финансовых коэффициентов, характеризующих финансовое состояние заемщика. Главной проблемой при этом является разработка нормативных значений для сравнения, так как существует разброс значений, вызванный отраслевой спецификой хозяйствующих субъектов, а приводимые в экономической литературе приемлемые нормативные уровни финансовых показателей рассчитаны без учета этого. Из-за отсутствия единой нормативной базы в отраслевом разрезе объективная оценка финансового состояния заемщика невозможна, так как нет сравнительных среднеотраслевых, минимально допустимых и наилучших для данной отрасли показателей.
В современных условиях коммерческие банки разрабатывают и используют собственные методики оценки кредитоспособности заемщиков с учетом интересов банка.
Сбербанк России разработал и применяет методику определения кредитоспособности заемщика на основе количественной оценки, финансового состояния и качественного анализа рисков. Финансовое состояние заемщика оценивается с учетом тенденций в изменении финансового состояния и факторов, влияющих на такие изменения. С этой целью анализируются динамика оценочных показателей, структура статей баланса, качество активов, основные направления финансово-хозяйственной политики заемщика. При расчете показателей (коэффициентов) применяется принцип осторожности, т.е. пересчет статей актива баланса в сторону уменьшения на основе экспертной оценки. Для оценки финансового состояния заемщика используются три группы оценочных показателей: коэффициенты ликвидности (К1, К2, К3); коэффициент соотношения собственных и заемных средств (К4); показатель оборачиваемости и рентабельности (К5). Согласно Регламенту Сбербанка России основными оценочными показателями являются коэффициенты (К1, К2, К3, К4, К5), а остальные показатели (оборачиваемости и рентабельности) необходимы для общей характеристики и рассматриваются как дополнительные к первым пяти коэффициентам. По результатам анализа пяти коэффициентов заемщику присваивается категория по каждому из этих показателей на базе сравнения полученных значений с установленными (достаточными). Далее определяется сумма баллов по этим показателям в соответствии с их весами. Разбивка показателей на категории в зависимости от их фактических значений представлена в табл. 1.
Таблица 1. Категории показателей оценки кредитоспособности заемщика в соответствии с методикой Сбербанка России
| Коэффициент | I категория | II категория | III категория |
| К1 | 0,2 и выше | 0,15-0,2 | Менее 0,15 |
| К2 | 0,8 и выше | 0,5-0,8 | Менее 0,5 |
| К3 | 2,0 и выше | 1,0-2,0 | Менее 1,0 |
| К4, кроме торговли | 1,0 и выше | 0,7-1,0 | Менее 0,7 |
| К4, для торговли | 0,6 и выше | 0,4-0,6 | Менее 0,4 |
| К5 | 0,15 и выше | Менее 0,15 | Нерентабельные |
Следующий шаг – расчет общей суммы баллов (S) с учетом коэффициентов значимости каждого показателя, имеющих следующие значения: К1 = 0,11, К2 = 0,05, К3 = 0,42, К4 = 0,21, К5 = 0,21. Значение S наряду с другими факторами используется для определения рейтинга заемщика.
Для остальных показателей третьей группы (оборачиваемость и рентабельность) не устанавливаются оптимальные или критические значения ввиду большой зависимости этих значений от специфики хозяйствующего субъекта, его отраслевой принадлежности и других конкретных условий. Осуществляется сравнительный анализ этих показателей и оценивается их динамика.
Качественный анализ базируется на использовании информации, которая не может быть выражена в количественных показателях. Для проведения такого анализа применяются сведения, представленные заемщиком, подразделением безопасности, и информация базы данных. На этом этапе оцениваются риски отраслевые, акционерные, регулирования деятельности хозяйствующего субъекта, производственные и управленческие.
Заключительным этапом оценки кредитоспособности является определение рейтинга заемщика, или класса. Устанавливаются три класса заемщиков: первоклассные, кредитование которых не вызывает сомнений; второклассные — кредитование требует взвешенного подхода; третьеклассные — кредитование связано с повышенным риском. Рейтинг определяется на основе суммы баллов по пяти основным показателям, оценки остальных показателей третьей группы и качественного анализа рисков. Сумма баллов (S) влияет на рейтинг заемщика следующим образом: S = 1 или 1,05 — заемщик может быть отнесен к первому классу кредитоспособности; 1,05 < S < 2,42 соответствует второму классу; S ≥ 2,42 соответствует третьему классу. Далее определенный таким образом предварительный рейтинг корректируется с учетом других показателей третьей группы и качественной оценки заемщика.
2. Анализ оценки кредитоспособности ООО «Вагон-Комплект»
2.1. Краткая характеристика предприятия
Предприятие было зарегистрировано в качестве юридического лица ООО «ГАЛИК» 13 сентября 2004 года. Учредителем компании выступил Шадрин Игорь Григорьевич. Его доля в уставном капитале составила 100%.
Изначально ООО «ГАЛИК» было создано как предприятие по торговле запасными частями и комплектующими для сельскохозяйственной техники.
В процессе работы партнеры и друзья руководства компании попросили оказать помощь в освоении производства деталей подвижного состава на промышленных предприятиях Алтайского края.
На первом этапе компания ООО «ГАЛИК» помогала таким предприятиям, как ОАО «ПО Моторный завод», ОАО «Алтайвагон» в постановке продукции на производство, в подборе оборудования, обучении кадров, производстве оснастки, проведении приемочных испытаний. Компания также занималась получением от Российских железных дорог разрешений на производство, постановкой системы менеджмента качества на производстве и маркетинговыми исследованиями рынка.
08 апреля 2005 года учредителем Шадриным И.Г. было принято решение о переименовании ООО «ГАЛИК» в ООО «Вагон-Комплект». Данное изменение в уставе было зарегистрировано 11 апреля 2005 года. Необходимость смены наименования компании ООО «ГАЛИК» возникла в результате не созвучности его с железными дорогами и по просьбе ОАО «РЖД».
Планы ООО «Вагон-Комплект» на перспективу состояли в следующем:
Создание испытательного центра продукции для нужд Российских железных дорог в регионах за Уралом;
Создание конструкторского бюро и промышленной площадки для оперативной постановки деталей подвижного состава в регионах Сибири и Дальнего Востока.
В своей деятельности компания стремится к реализации намеченных планов, наращиванию объемов производства и продаж, а также к дальнейшему развитию.
2.2. Горизонтальный и вертикальный анализ
Расчет и анализ динамики финансовых ресурсов, находящихся в распоряжении предприятия, в общей сумме и в разрезе основных групп позволяют сделать лишь самые общие выводы о его имущественном положении.[13] Следующей аналитической процедурой является вертикальный анализ: иное представление отчетной формы, в частности баланса, в виде относительных показателей. Такое представление позволяет увидеть удельный вес каждой статьи баланса в общем итоге. Обязательный элемент анализа - динамические ряды этих величин, посредством которых можно отслеживать и прогнозировать структурные изменения в составе активов и источников их покрытия.
Можно выделить две основные черты вертикального анализа:
- переход к относительным показателям позволяет проводить межхозяйственные сравнения коммерческих организаций, различающихся по величине используемых ресурсов и другим показателям объема;
- относительные показатели сглаживают негативное влияние инфляционных процессов, которые могут существенно искажать абсолютные показатели финансовой отчетности и тем самым затруднять их сопоставление в динамике.
Горизонтальный анализ баланса заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные балансовые показатели дополняются относительными темпами роста (снижения). Степень агрегирования показателей определяет аналитик. Как правило, берут базисные темпы роста за ряд лет (смежных периодов), что позволяет не только анализировать изменение отдельных балансовых статей, но и прогнозировать их значения.
Горизонтальный и вертикальный анализ взаимно дополняют один другого.Наиболее значимым для банка является анализ финансового положения предприятия-заёмщика.
Финансовое состояние организации можно оценивать с точки зрения краткосрочной и долгосрочной перспективы.[12]
В первом случае критерий оценки - ликвидность и платежеспособность предприятия, т.е. способность своевременно и в полном объеме произвести расчеты по краткосрочным обязательствам. Примеры подобных операций - расчеты с работниками по оплате труда, с поставщиками за полученные товарно-материальные ценности и оказанные услуги, с банком по ссудам и т.п.
Оценка стабильности деятельности предприятия в долгосрочной перспективе связана с общей финансовой структурой организации, степенью ее зависимости от внешних кредиторов и инвесторов, условиями, на которых привлечены и обслуживаются внешние источники средств.
Существуют различные методики анализа финансового состояния. В нашей стране по опыту экономически развитых стран все большее распространение получает методика, основанная на расчете и использовании в пространственно-временном анализе системы коэффициентов. Показатели могут быть рассчитаны непосредственно по данным бухгалтерской отчетности. Однако удобнее преобразовать баланс путем агрегирования статей и их перегруппировки: в активе - по степени убывания ликвидности активов, в пассиве - по степени возрастания сроков погашения обязательств. Такой подход более удобен как в вычислительном плане, так и с позиции понимания логики расчета. Воспользуемся данными приложения 1 и проведем вертикально-горизонтальный анализ предприятия.
Таблица 2. Вертикально-горизонтальный анализ предприятия
|
АКТИВ |
Абсолютное изменение, т.р. | Удельный вес, в % | Изменение | Темпы роста | Темпы прироста | |||
| на нач. года | на конец года | на нач. года | на конец года | т.р. | % | % | % | |
|
I. ВНЕОБОРОТНЫЕ АКТИВЫ |
||||||||
| Основные средства | 81 | 0 | 0,16 | 0,00 | -81 | -0,16 | 0,00 | 0,00 |
| ИТОГО по разделу I | 81 | 0 | 0,16 | 0,00 | -81 | -0,16 | 0,00 | 0,00 |
|
II. ОБОРОТНЫЕ АКТИВЫ |
||||||||
| Запасы в том числе: | 557 | 1202 | 1,09 | 2,68 | 645 | 1,59 | 566,54 | 466,54 |
| сырье, материалы и другие аналогичные ценности | 0 | 624 | 0,00 | 1,39 | 624 | 1,39 | 0,00 | 0,00 |
| готовая продукция и товары для перепродажи | 35 | 171 | 0,07 | 0,38 | 136 | 0,31 | 488,57 | 388,57 |
| расходы будущих периодов | 522 | 407 | 1,02 | 0,91 | -115 | -0,11 | 77,97 | -22,03 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 44792 | 40111 | 87,35 | 89,47 | -4681 | 2,12 | 89,55 | -10,45 |
| в том числе покупатели и заказчики | 4515 | 1550 | 8,81 | 3,46 | -2965 | -5,35 | 34,33 | -65,67 |
| Краткосрочные финансовые вложения | 4731 | 0 | 9,23 | 0,00 | -4731 | -9,23 | 0,00 | 0,00 |
| Денежные средства | 1115 | 3517 | 2,17 | 7,85 | 2402 | 5,67 | 315,43 | 215,43 |
| ИТОГО по разделу II | 51195 | 44830 | 99,84 | 100 | -6365 | 0,16 | 971,52 | 671,52 |
|
БАЛАНС |
51276 |
44830 |
100 |
100 |
-6446 |
-0,00 |
971,52 |
671,52 |
|
ПАССИВ |
||||||||
|
III. КАПИТАЛ И РЕЗЕРВЫ |
||||||||
| Уставный капитал | 10 | 10 | 0,02 | 0,02 | 0 | 0,00 | 100,00 | 0,00 |
| Нераспределенная прибыль (непокрытый убыток) | -1197 | -2344 | -2,33 | -5,23 | -1147 | -2,89 | -195,82 | -295,82 |
| ИТОГО по разделу III | -1187 | -2334 | -2,31 | -5,21 | -1147 | -2,89 | -95,82 | -295,82 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
||||||||
| Отложенные налоговые обязательства | 0 | 0 | 0,00 | 0,00 | 0 | 0,00 | 0,00 | 0,00 |
| ИТОГО по разделу IV | 0 | 0 | 0,00 | 0,00 | 0 | 0,00 | 0,00 | 0,00 |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
||||||||
| Займы и кредиты | 100 | 100 | 0,20 | 0,22 | 0 | 0,03 | 100,00 | 0,00 |
| Кредиторская задолженность в том числе: | 52363 | 47064 | 102,12 | 104,98 | -5299 | 2,86 | 2109,71 | 2009,71 |
| поставщики и подрядчики | 14300 | 8362 | 27,89 | 18,65 | -5938 | -9,24 | 58,48 | -41,52 |
| задолженность перед персоналом организации | 0 | 41 | 0,00 | 0,09 | 41 | 0,09 | 0,00 | 0,00 |
| задолженность перед государственными внебюджетными фондами | 0 | 18 | 0,00 | 0,04 | 18 | 0,04 | 0,00 | 0,00 |
| задолженность по налогам и сборам | 6 | 117 | 0,01 | 0,26 | 111 | 0,25 | 1950,00 | 1850,00 |
| прочие кредиторы | 38057 | 38526 | 74,22 | 85,94 | 469 | 11,72 | 101,23 | 1,23 |
| ИТОГО по разделу V | 52463 | 47164 | 102,31 | 105,21 | -5299 | 2,89 | 2209,71 | 2109,71 |
|
БАЛАНС |
51276 |
44830 |
100 |
100 |
-6446 |
0 |
2113,88 |
1813,88 |
Проведя вертикально-горизонтальный анализ можно сделать вывод, что предприятие стало эффективно использовать свои ресурсы, но этого все равно не достаточно для погашения своих задолжностей. За отчетный период предприятие снизило свою кредиторскую задолженность на 5299 тыс.руб. это положительно отразилось на финансовый результат. Но самое главное, у предприятия снизилась прибыль на 1147 тыс.руб., что говорит об неэффективном использовании собственных средств. Для полной оценки кредитоспобности предприятия проведем оценку состояния предприятия по методике Альтмана и Правительства РФ.
2.3. Модель оценки кредитоспособности Альтмена
Как уже говорилось в пункте 1.2. Модель Альтмана основана на применении мульти-дискриминантного анализа для прогнозирования вероятности банкротства фирмы.
Проведем оценку кредитоспособности предприятия при помощи оригинальной модели Альтмена. Для этого воспользуемся формулой(2) и рассчитаем показатели:
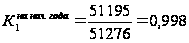
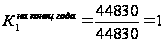
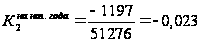
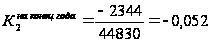
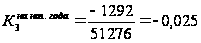
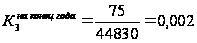
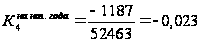
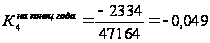
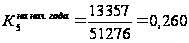
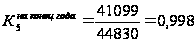
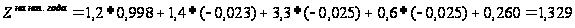
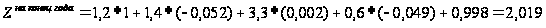
Отобразим полученные результаты в виде таблицы:
Таблица 3. Обобщенные показатели
| Коэффициенты | Показатели | Изменение | |
| На начало года | На конец года | ||
| К1 (собственный оборотный капитал / сумма активов) | 0,998 | 1 | 0,002 |
| К2 (нераспределенная прибыль / сумма активов) | -0,023 | -0,052 | -0,029 |
| К3 (прибыль до уплаты процентов / сумма активов) | -0,025 | 0,002 | 0,027 |
| К4 (рыночная стоимость собственного капитала / заемный капитал) | -0,023 | -0,049 | -0,026 |
| К5 (объем продаж / сумма активов) | 0,260 | 0,917 | 0,657 |
| Z(индекс кредитоспособности Альтмена) | 1,329 | 2,019 | 0,69 |
По данным таблицы видно, что коэффициент оборачиваемости активов в отчетном году увеличился на 0,657, что благоприятно повлияло на индекс кредитоспособности Альтмена.
Теперь отобразим на графике индекс кредитоспособности(рис.2.).
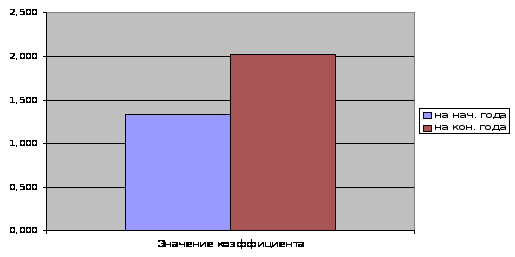
Рис. 2. Индекс кредитоспособности предприятия
Проведя оценку кредитоспособности по оригинальной модели Альтмена можно сказать, что предприятие за отчетный финансовый год улучшило свое состояние. В начале отчетного года вероятность банкротства предприятия оценивалось как очень высокое при Z = 1,329, а в конце года предприятие в 3 раза увеличило выручку (на 308%, что составило 41099 тыс.руб.) и операционную на 1823% (75 тыс.руб.), что увеличило индекс кредитоспособности Альтмена вырос до 2,019. Это означает, что предприятие снизило вероятность банкротства с очень высокой до высокой.
Теперь, проведем оценку кредитоспособности по усовершенствованной модели оценки кредитоспособности Альтмена. Для этого воспользуемся формулой(3) и рассчитаем показатели:
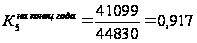
Отобразим полученные результаты в виде таблицы:
Таблица 4. Обобщенные показатели
| Коэффициенты | Показатели | Изменение | |
| На начало года | На конец года | ||
| К1 (собственный оборотный капитал / сумма активов) | 0,998 | 1 | 0,002 |
| К2 (нераспределенная прибыль + резервный капитал / сумма активов) | -0,023 | -0,052 | -0,029 |
| К3 (прибыль до уплаты процентов / сумма активов) | -0,025 | 0,002 | 0,027 |
| К4 (стоимость собственного капитала / заемный капитал) | -0,023 | -0,049 | -0,026 |
| К5 (объем продаж / сумма активов) | 0,260 | 0,917 | 0,657 |
| Продолжение таблицы 4. |
| Z(индекс кредитоспособности Альтмена) | 0,868 | 1,572 | 0,704 |
По данным таблицы видно, что коэффициент оборачиваемости активов в отчетном году увеличился на 0,657, что благоприятно повлияло на индекс кредитоспособности Альтмена. Можно заметить, что ни один коэффициент не изменился, кроме самого индекса кредитоспособности.
Теперь отобразим на графике индекс кредитоспособности(рис.3.).
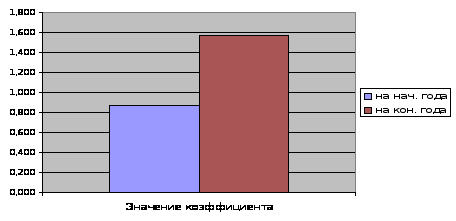
Рис. 3. Индекс кредитоспособности предприятия
Проведя оценку кредитоспособности по усовершенствованной модели Альтмена можно сказать, что предприятие за отчетный финансовый год улучшило свое состояние. В начале отчетного года угроза банкротства предприятия оценивалась как высокая при Z = 0,868, а в конце года предприятие в 3 раза увеличило выручку (на 308%, что составило 41099 тыс.руб.) и операционную на 1823% (75 тыс.руб.), что увеличило индекс кредитоспособности Альтмена и он вырос до 1,572. Это означает, что предприятие снизило зону с высокой угрозы банкротства до зоны неведения.
Теперь сравним обе модели и представим индексы в виде графика:
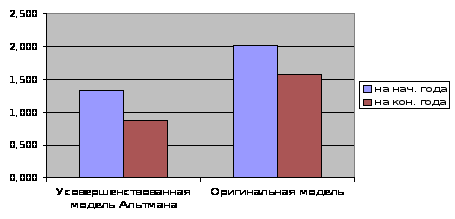
Рис. 4. Индексы моделей Альтмена
Проведя сравнение обеих моделей можно сказать, что усовершенствованная модель Альтмена более точна и эффективна. Модель учитывает дополнительные значения показателей, которые позволяют более точно определить состояние кредитоспособности предприятия. Но модель Альтмена не позволяет точно определить состояние ООО «Вагон-Комплект», так как она не полностью адаптирована для Российских предприятий. Она больше всего адаптирована для Американских предприятий. Для точной оценки ООО «Вагон-Комплект» воспользуемся методикой правительства РФ.
2.4. Методика правительства РФ
Как уже говорилось выше, данная методика была принята в 1994 году. В соответствии с постановлением правительства РФ от 20.05.1994 года № 498 «О некоторых мероприятиях по реализации законодательства о несостоятельности (банкротстве) предприятий» действует система критериев для определения критерия неудовлетворенности структуре баланса и определение степени платежеспособности предприятия.
Для того чтобы определить платежеспособность предприятия, необходимо рассчитать Ктл(формула 5) и Ксос(формула 6):
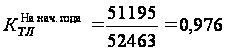
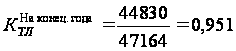
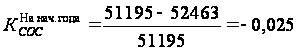
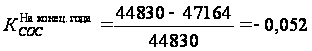
По данным показателям видно, что ни один коэффициент не соответствует норме, баланс является неудовлетворительным, исходя из этого, рассчитываем коэффициент возможного восстановления (7):
T – период времени возьмем 1 год (т.е. 12 месяцев)
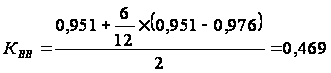
Получив коэффициент возможного восстановления 0,469, можно сделать вывод, что предприятие не ликвидное и его финансовое состояние очень сложно восстановить, практически невозможно.
2.5. Организационно-экономические проблемы оценки кредитоспособности предприятия и пути их решения
Кредитоспособность заемщика зависит от многих факторов. Само по себе данное обстоятельство свидетельствует о наличии неопределённости при оценке кредитоспособности клиента, поскольку каждый фактор (для банка – факторы риска) должен быть оценен и рассчитан. К этому следует добавить необходимость определения относительного «веса» каждого отдельного фактора для состояния кредитоспособности, что также чрезвычайно трудно. Еще сложнее оценить перспективы изменений всех тех факторов, причин и обстоятельств, которые будут определять кредитоспособность заемщика в предстоящий период. Способность заемщика погасить ссудную задолженность имеет значение для кредитора лишь в том случае, если она относится к будущему периоду, то есть является прогнозом такой способности, причем прогнозом достаточно обоснованным, правдоподобным. Однако, как мы установили в пункте 1.2., далеко не все методики оценки кредитоспособности обладают высоким прогностическим потенциалом.
Дополнительные сложности в определении кредитоспособности возникают в связи с существованием факторов, измерить и оценить значение которых в цифрах невозможно. Это касается, в первую очередь, морального облика и деловой репутации заемщика. Соответствующие выводы не могут быть признаны неопровержимыми.
Для обоснованной оценки кредитоспособности помимо информации, имеющей количественное выражение, необходима экспертная оценка качественных характеристик, таких как: качество корпоративного управление, стабильная структура собственности, оценка риска судебного преследования, стабильность условий функционирования производственно-хозяйственной деятельности.
Вместе с тем необходимо учитывать формально неудовлетворительное финансовое положение многих заёмщиков и проблему объективной оценки заложенного имущества.
Распространённая практика приёма в качестве залогового обеспечения товаров в обороте является достаточно рискованной, поскольку, во-первых, практически невозможно осуществлять постоянный мониторинг наличия залогового имущества у залогодателя и качества данного имущества. Во-вторых, ликвидность такого залога, как правило, достаточно невысока, а в случае судебных разбирательств с залогодателем или третьими лицами в отношении прав собственности на предмет залога, возможна полная потеря ликвидности заложенного имущества, вследствие истечения срока его хранения.
Одним из наиболее эффективных инструментов решения проблемы единства информационного пространства о предприятиях-заёмщиках являются кредитные бюро.
Кредитное бюро – организация, занимающаяся сбором, обработкой и распространением сведений, относящихся к кредитной истории заёмщиков юридических и физических лиц, включая такие сведения, как остаток задолженности или кредитные линии, историю внесения платежей, случаи непогашения кредита, банкротства и пр.
Мировая практика использования кредитных бюро показала, что существует вполне ощутимая общая выгода от деятельности надлежащим образом регулируемого кредитного бюро. Основные аргументы экономического характера, которые можно найти в литературе, состоят в следующем [24]:
Обмен информацией между кредиторами помогает им отличить надежного заемщика от рискованного, и отказать рискованному заемщику в кредите или же установить более высокую процентную ставку. При отсутствии информационного обмена через кредитное бюро, кредиторам сложнее отличить надежного заемщика от рискованного, что ведет к росту случаев непогашения кредита и, как следствие, увеличению рисковой составляющей в процентных ставках для всех заемщиков. Таким образом, обмен информацией должен привести к снижению уровня процентных ставок по кредитам.
При наличии надежной и полной информации кредиторы увеличивают объемы кредитования и выдают надежным заемщикам кредиты с более высоким показателем соотношения размера кредита и стоимости предмета залога, или с более низкими требованиями к размеру обеспечения или гарантий.
При отсутствии кредитных бюро издержки на получение необходимой информации значительно возрастают.
Наличие кредитной отчетности стимулирует заемщиков погашать кредиты, поскольку в противном случае они рискуют в будущем не получить кредит в другой кредитной организации. В условиях современной экономики ущерб для финансовой репутации является значительным наказанием. В странах с переходной экономикой это особенно важно, поскольку применение других штрафных санкций, например, обращение взыскания на предмет залога, может оказаться менее надежным. Наличие стимулов к выплате кредита также является важным фактором поддержания стабильности банковской системы.
Обмен полной информацией по кредитам среди кредиторов может привести к повышению конкуренции на кредитных рынках и снижению процентных ставок. Заемщики имеют больше возможностей получения кредита из различных источников, если их нынешние и прошлые кредиторы обязаны подтвердить наличие хорошей кредитной истории и предоставить соответствующую информацию.
Аккумулированную у себя информацию о заёмщике юридическом лице кредитное бюро представляет в виде бизнес-справки, которая включает:
общую информацию о компании (адрес, руководство, учредители, корпоративная история);
финансовую информацию (годовой финансовый отчет за последние три года);
характеристику деятельности компании;
отдельные события, факты (данные об участии компании в официальных мероприятиях, арбитраже, судебных разбирательствах);
рейтинг состояния (ссылка на рейтинг), отражающий финансовое положение и степень риска при сотрудничестве с данной компанией.
В соответствии с ФЗ от 1.06.2005 года «О кредитных историях» с 01.09.2005 все кредитные организации, зарегистрированные на территории РФ, обязаны предоставлять всю имеющуюся у них информации, состав которой определён данным законом. Информация предоставляется в отношении всех заемщиков, давших согласие на ее представление хотя бы в одно бюро кредитных историй, включенное в государственный реестр. На наш взгляд, по мере централизованного накопления достаточного массива данных в отношении предприятий-заёмщиков эффективность работы всей банковской системы нашей страны заметно возрастёт.
Наиболее распространенным и методологически проработанным является метод комплексной оценки финансово-хозяйственной деятельности предприятия. Его основным недостатком является низкая прогностическая способность.
Иностранные методики оценки кредитоспособности, обладающие высокими прогностическими характеристиками, неадаптированы для применения в России, поэтому их использование затруднительно.
Оценку кредитоспособности затрудняет необходимость учёта и анализа качественных характеристик заёмщика, методология оценки которых неформализирована.
Заключение:
В заключение, стоит отметить, что роль оценки кредитоспособности в практике коммерческих банков постоянно возрастает. Все больше и больше внимания уделяется состоянию заёмщика, обратившегося за кредитом в банк. Цель любого кредитора – это полный анализ финансового состояния заёмщика в динамике, анализируя который будет легко сказать, сможет ли данная компания погасить кредит и проценты по нему целиком и в срок. И уже в зависимости от полученных результатов банк решает, на какой срок стоит выдавать кредит, в каком объёме и какой должен быть залог.
Стоит отметить, что в различных странах источники этой информации различны. Так, на западе многие банки прежде, чем выдать кредит, обращаются в специализированные кредитные агентства, где получают полную кредитную историю заёмщика, информацию о задержках кредитов, неплатежах и так далее. В нашей же стране такая практика лишь начинает использоваться. Основной проблемой является отсутствие достаточной для анализа информации, так как Россия лишь недавно перешла на рыночную экономику. Но наши банки уже сегодня активно обмениваются информацией о неплательщиках.
В данной дипломной работе изложены и систематизированы основные методики оценки и прогнозирования банкротства, использование которых позволяет с