Финансовое планирование на предприятии (на примере ОАО "Северное сияние")
Цены источников финансирования. Необходимо определить цены отдельных источников и оценить влияние структуры привлекаемых средств на цены источников. Наиболее дорогим источником является эмиссия акций, наиболее дешевым – заемное финансирование.
Риск. С точки зрения предприятия риск проистекает из обязательств, принятых на себя предприятием перед инвесторами. Заемное финансирование наиболее рискованно, поскольку возврат кредитов и займов, уплата процентов составляют законное, подтвержденное контрактом право кредиторов. Невыполнение предприятием обязательств по кредитам и займам может привести к банкротству. Акционерное финансирование менее рискованно, поскольку невыплата дивидендов не влечет банкротства предприятия.
Контроль. Каждая обыкновенная акция дает ее владельцу право голоса при принятии решения на совете акционеров. Поэтому выпуск новых акций может привести к потере контроля над предприятием.
Финансовая маневренность предприятия. Принимаемые в данный момент финансовые решения влияют на финансовые решения, которые будут приниматься в дальнейшем. Финансовая маневренность – это способность компании в будущем произвольно изменять структуру финансирования. Потеря финансовой маневренности является следствием наращивания в течение определенного периода времени финансового рычага и выражается в ограничении возможности предприятия в дальнейшем использовать заемное финансирование. В этих условиях предприятие вынуждено осуществлять финансирование за счет эмиссии акций, цена которых при этом занижена вследствие повышенного финансового риска.
С другой стороны предприятие с солидным запасом финансовой маневренности обладает свободой выбора источников, свободой в распределении выпуска ценных бумаг во времени, что дает ему больше возможностей для достижения оптимальных соотношений источников средств.
В начале раздела в качестве основного критерия формирования оптимальной структуры капитала был назван критерий максимизации курсовой стоимости акций предприятия. Однако для выбора сценария финансирования студенты используют критерий максимума прибыли на акцию предприятия. Максимизация прибыли на акцию означает максимизацию стоимости акций только в случае, когда изменение (Р-Е)ratio акций компании (отношение цены акции к чистой прибыли на акцию), вызванное увеличением финансового риска, не компенсируют полностью эффект увеличения прибыли на акцию.
При реализации на предприятии инвестиционной программы перспективная рентабельность собственных средств в зависимости от принятой стратегии финансирования инвестиций может быть выражена детально в следующей формуле:
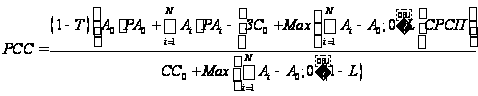 44
где Т – ставка налога на прибыль;
А0 - существующие активы предприятия;
Аi - объем инвестиций по i-му проекту;
РА0 - экономическая рентабельность активов предприятия;
РАi - экономическая рентабельность i-го проекта;
СС0 - собственные средства предприятия до инвестиций;
ЗC0 - заемные средства предприятия до инвестиций;
СРСП – средняя ставка процентов по заемным средствам;
Ам - амортизационные отчисления, направляемые на финансирование инвестиций;
L - доля заемных средств в привлекаемых средствах.
Формула 2.2. позволяет рассчитать величину рентабельности собственных средств для произвольной структуры внешнего финансирования инвестиций, которая задается долей заемных средств в привлекаемых средствах (L). В курсовой работе для выбора структуры финансирования применяется упрощенная форма показателя рентабельности собственных средств – прибыль на одну обыкновенную акцию. Оценка рентабельности производится по годовым показателям.
В рассматриваемых условиях чистая прибыль на обыкновенную акцию рассчитывается по формуле:
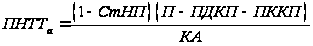 44
где ПНТТа – прибыль нетто на обыкновенную акцию,
СтНП - ставка налога на прибыль;
П – годовая валовая прибыль (прибыль до уплаты процентов и налогов),
ПДКП,ПККП - проценты за долгосрочный и краткосрочный кредиты соответственно,
КА – количество обыкновенных акций.
Для определения величины валовой прибыли задается плановая годовая рентабельность активов с учетом инвестиций.
3.2 Выбор структуры финансирования
Выбор структуры финансирования инвестиций при выполнении курсовой работы осуществляется в следующем порядке.
3.2.1 Определение годовой валовой прибыли
Плановая величина годовой валовой прибыли рассчитывается по формуле:
 44
где А – величина активов с учетом инвестиций, рассчитывается как сумма величины активов за третий месяц планового периода и инвестиций,
РА – плановая экономическая рентабельность активов.
3.2.2 Определение величины свободных денежных средств на момент осуществления инвестиций (3-й месяц планируемого периода)
Величина свободных денежных средств рассчитывается как остаток наличности в плановом балансе предприятия за 3-й месяц планируемого периода за вычетом минимального остатка наличности.
Минимальный остаток наличности и величина свободных денежных средств рассчитывается по формулам:
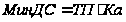 44
где МинДС – минимальная потребность в денежных средствах,
ТП – текущие пассивы предприятия,
Ка – плановый коэффициент абсолютной ликвидности.
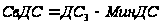 44
где СвДС – свободные денежные средства,
ДС3 – конечный остаток денежных средств за третий месяц планируемого квартала.
3.2.3 Определение потребности во внешнем финансировании инвестиций
Потребность во внешнем финансировании определяется по формуле:
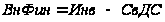 44
где ВнФин – потребность во внешнем финансировании,
Инв – инвестиции (задается в исходных данных).
3.2.4 Определение величины заемных средств
В данной курсовой работе рассматривается три варианта внешнего финансирования:
дополнительная эмиссия акций;
привлечение кредитов;
комбинация первых двух вариантов при условии сохранения существующей структуры капитала.
При дополнительной эмиссии акций того же номинала на сумму, необходимую для реализации инвестиций (сумму внешнего финансирования) считается, что акции реализуются по номиналу, эмиссионные издержки равны нулю. Эмиссия акций приведет к увеличению уставного капитала на величину привлекаемых средств и увеличению количества акций предприятия.
Номинал существующих акций рассчитывается по формуле:
 44
где НА – номинал акции,
УК0 и КА0 – уставный капитал и количество акций до начала реализации инвестиционного проекта.
Увеличение количества акций предприятия рассчитывается по формуле:
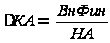 44
где DКА – прирост количества акций.
Если величина DКА получилась дробной, то она округляется до ближайшего целого числа в сторону уменьшения.
Итоговое количество акций предприятия после проведения эмиссии будет равно:
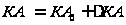 44
где КА – итоговое количество акций.
Уставный капитал предприятия после эмиссии акций будет равен:
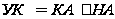 44
где УК – уставный капитал предприятия.
Величина заемных средств в этом случае остается без изменений.
Привлечение дополнительных кредитов приведет к увеличению финансового риска и может привести к увеличению средней ставки процента по кредитам. В данном курсовой работе средняя ставка процентов по кредитам принимается равной ПДК – проценту по долгосрочному кредиту. Величина заемных средств в этом случае увеличивается на величину потребности во внешнем финансировании и рассчитывается по формуле:
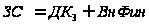 44
где ЗС – сумма заемных средств,
ДК3 – долгосрочные кредиты по итогам третьего месяца квартала.
При использовании комбинированного варианта финансирования при условии сохранения структуры капитала (соотношение уставного капитала и заемных средств) средства привлекаются в том же соотношении, в каком они представлены в пассиве на момент внедрения инвестиций. Новые значения уставного капитала и заемных средств рассчитываются по формулам:
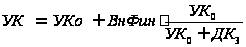 44
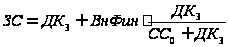 44
Таблица 4.3. Расчёт величины заёмных средств
|
Наименование показателя |
Эмиссия акций |
Сохранение структуры капитала |
Заёмное финансирование |
| Минимальный объем денежных средств | 324,34 | 324,34 | 324,34 |
| Свободные денежные средства | 3781,61 | 3781,61 | 3781,61 |
| Потребность во внешнем финансировании | 4218,39 | 4218,39 | 4218,39 |
| Уставный капитал(расчетный, без учета номинала акции) | 41668,39 | 41335,36 | 37450,00 |
| Номинал акции | 4,68 | 4,68 | 4,68 |
| Количество акций(с учетом инвестиций) | 8901 | 8829 | 8000 |
| Уставный капитал с учетом инвестиций | 41667,81 | 41330,76 | 37450,00 |
| Свободные денежные, привлекаемые в инвестиции | 3782,19 | 3781,61 | 3781,61 |
| Величина заемных средств | 3210,00 | 3543,03 | 7428,39 |
3.2.5 Выбор структуры внешнего финансирования на основе критерия максимума прибыли на акцию предприятия
Для сравнения различных вариантов внешнего финансирования для каждого из них рассчитывается нетто прибыль на акцию. Этот расчет производится по следующей формуле:
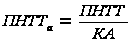 44
где ПНТТ – прибыль нетто для данного варианта финансирования.
Таблица 4.3. Сравнение вариантов финансирования
|
Наименование показателя |
Эмиссия акций |
Сохранение структуры капитала |
Заёмное финансирование |
| Прибыль до уплаты процентов и налогов, тыс.руб | 6400,17 | 6400,25 | 6400,25 |
| Проценты за кредит, тыс.руб | 481,50 | 531,45 | 1114,26 |
| Прибыль к налогообложению, тыс.руб. | 5918,67 | 5868,79 | 5285,99 |
| Сумма налога на прибыль, тыс.руб. | 1893,98 | 1878,01 | 1691,52 |
| Прибыль нетто, тыс.руб. | 4024,70 | 3990,78 | 3594,47 |
| Количество обыкновенных акций, шт. | 8901 | 8829 | 8000 |
| Чистая прибыль на акцию, руб | 452,16 | 452,01 | 449,31 |
3.3 Графический анализ зависимости рентабельности собственных средств от величины прибыли до уплаты процентов и налогов
Анализ проводится на основе построения графиков зависимости рентабельности собственных средств от изменения валовой прибыли. Как видно из формулы Error: Reference source not found эта зависимость имеет линейный характер. На угол наклона прямой оказывают влияние:
ставка налога на прибыль;
средняя ставка процента по кредитам;
количество акций.
В общем случае при увеличении рентабельности предприятия влияние двух последних факторов можно исследовать на основе трех вариантов структуры внешнего финансирования, приведенных в разделе 3.2 курсовой работы. Для этих вариантов проводится построение графиков.
Когда рентабельность активов выше средней ставки процента заемное финансирование становится относительно более выгодным за счет использования эффекта финансового рычага.
При малых значениях валовой прибыли, когда рентабельность активов ниже средней ставки процента, более выгодным является вариант финансирования за счет собственных средств, что осуществляется через эмиссию акций.
Вариант сохранения структуры капитала занимает промежуточное значение среди рассматриваемых вариантов.
В случае постоянного дифференциала финансового рычага (формула Error: Reference source not found) прямые имеют одну точку пересечения, при таких условиях вариант сохранения структуры капитала не будет предпочтителен ни при каких значениях валовой прибыли.
Завершающим этапом выполнения данного раздела курсовой работы является определение на графике интервалов значений валовой прибыли, в которых предпочтителен каждый из вариантов финансирования инвестиций.
С целью более точного и наглядного графического анализа, на основе общего графика следует построить дополнительный график для конкретного диапазона значений валовой прибыли в увеличенном масштабе.
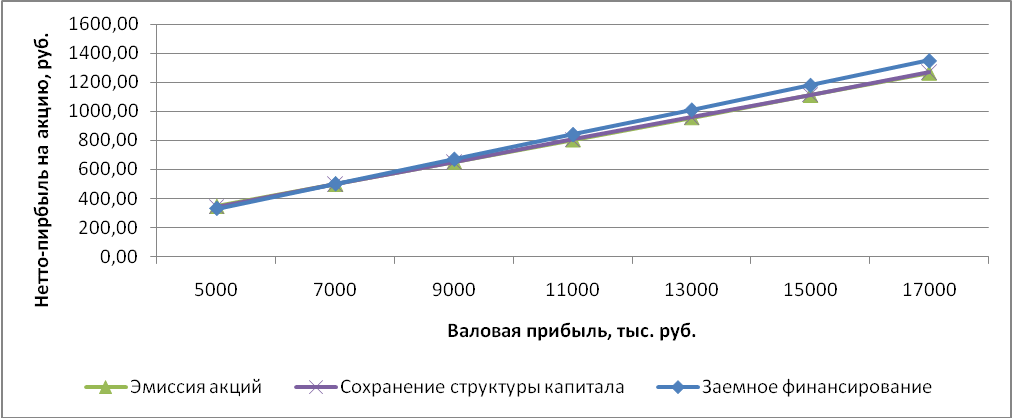
Рисунок 4.2. Зависимость нетто-прибыли на акцию от валовой прибыли
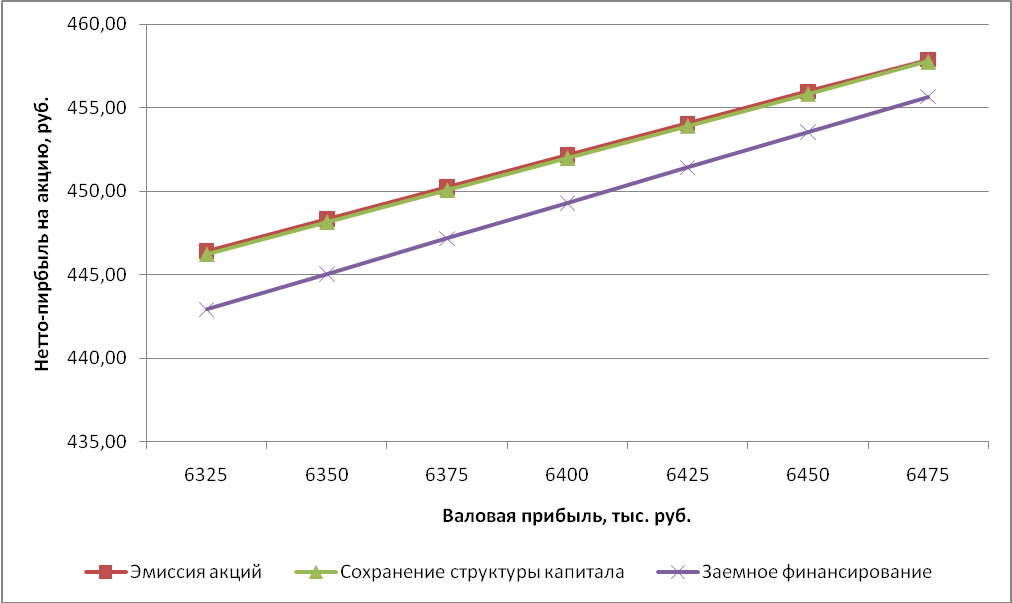
Рисунок 4.2. Зависимость нетто-прибыли на акцию от валовой прибыли (в увеличенном масштабе)
Таким образом, на основе проведенных расчетов и графического анализа можно сделать вывод, что в данном случае предпочтительным вариантом финансирования инвестиций в объеме 8000 является финансирование за счет свободных денежных средств (3782,19 тыс.рублей) и эмиссии акций (4217,81 тыс.рублей).
3.4 Корректировка плана с учётом инвестиций
Осуществление инвестиционного проекта приведет к изменению отдельных статей баланса предприятия на конец планируемого периода. Пересчет этих статей баланса приводит к корректировке денежного плана, расчета нетто оборотных активов, финансового плана и планового баланса предприятия.
Таблица 4.3. Денежный план с учётом инвестиций
|
Наименование показателя |
1 |
2 |
3 |
квартал |
| I. Поступления средств | ||||
| Выручка от реализации | 8692,00 | 9039,68 | 9401,27 | 27132,95 |
| Поступления в текущ.месяце | 6084,40 | 6327,78 | 6580,89 | 18993,06 |
| Оплата дебиторской задолж. | 7389,42 | 2607,60 | 2711,90 | 12708,92 |
| Эмиссия акций | 0,00 | 0,00 | 4217,81 | 4217,81 |
| Получение краткосроч. кредита | 0,00 | 0,00 | 0,00 | 0,00 |
| Получение долглсроч. кредита | 0,00 | 0,00 | 0,00 | 0,00 |
| Итого поступлений | 13473,82 | 8935,38 | 13510,60 | 35919,79 |
| II. Расходы | ||||
| Закупки материалов | 4717,59 | 4865,30 | 4989,91 | 14572,81 |
| Оплата в текущем месяце | 1651,16 | 1702,86 | 1746,47 | 5100,48 |
| Оплата кредиторской задолженности | 8745,11 | 3066,43 | 3162,45 | 14973,99 |
| Зарплата производст. персонала | 2031,82 | 2104,37 | 2161,64 | 6297,84 |
| Косвенные расходы | 728,40 | 798,40 | 730,14 | 2256,94 |
| Другие расходы | 0,00 | 0,00 | 0,00 | 0,00 |
| Инвестиции | 0,00 | 0,00 | 6084,00 | 6084,00 |
| Налог на прибыль | 203,61 | 193,62 | 230,73 | 627,96 |
| Проценты за долгоср. кредит | 40,13 | 40,13 | 40,13 | 120,38 |
| Проценты за краткоср.кредит | 0,00 | 0,00 | 0,00 | 0,00 |
| Итого расходов | 13400,22 | 7905,80 | 14155,56 | 35461,58 |
| III. Итоги | ||||
| Поступления | 13473,82 | 8935,38 | 13510,60 | 35919,79 |
| Расходы | 13400,22 | 7905,80 | 14155,56 | 35461,58 |
| Денежные средства нетто | 73,60 | 1029,57 | -644,96 | 458,21 |
| Начальный остаток денежных средств | 1781,55 | 1855,15 | 2884,72 | |
| Конечный остаток денежных средств | 1855,15 | 2884,72 | 2239,76 | |
| Минимальная потребность в кредитах | 0,00 | 0,00 | 0,00 | |
Таблица 4.3. Расчёт чистых оборотных активов
|
Наименование показателя |
1 |
2 |
3 |
квартал |
| 1. Нетто оборотные активы на начало периода | 8585,68 | 9306,73 | 10028,23 | |
| 2. Запасы | 7910,41 | 7594,05 | 7145,71 | |
| 3. Денежные средства | 1855,15 | 2884,72 | 2239,76 | |
| 4. Дебиторская задолженность | 2607,60 | 2711,90 | 2820,38 | |
| 5. Краткосрочные кредиты | 0,00 | 0,00 | 0,00 | |
| 6. Кредиторская задолженность | 3066,43 | 3162,45 | 3243,44 | |
| 7. Нетто оборотные активы на конец периода | 9306,73 | 10028,23 | 8962,41 | |
| 8. Прирост нетто оборотных активов | 721,05 | 721,50 | -1065,82 | 376,73 |
Таблица 4.3. Финансовый план с учётом инвестиций
|
Наименование показателя |
1 |
2 |
3 |
| Источники: | |||
| прибыль в распоряжении предприятия | 432,67 | 411,44 | 490,31 |
| амортизация | 288,38 | 310,06 | 310,06 |
| эмиссия акций | 0 | 0 | 4217,81 |
| заемные средства | 0 | 0 | 0 |
| Баланс | 721,05 | 721,50 | 5018,18 |
| Направления затрат: | |||
| прирост чистых оборотных активов | 721,05 | 721,50 | -1065,82 |
| инвестиции | 0 | 0 | 6084 |
| Баланс | 721,05 | 721,50 | 5018,18 |
Таблица 4.3. Плановый баланс с учётом инвестиций
|
АКТИВ |
1 |
2 |
3 |
квартал |
| 1. Основные средства и прочие внеоборотные активы | ||||
| балансовая стоимость | 66968,09 | 66968,09 | 73052,09 | 73052,09 |
| износ | 29387,03 | 29697,09 | 30007,15 | 30007,15 |
| остаточная стоимость | 37581,06 | 37271,00 | 43044,94 | 43044,94 |
| 2. Запасы и затраты | 7910,41 | 7594,05 | 7145,71 | 7145,71 |
| материалы | 3397,46 | 3352,57 | 3298,65 | 3298,65 |
| НЗП | 3876,00 | 3669,45 | 3440,18 | 3440,18 |
| готовая продукция | 636,95 | 572,03 | 406,88 | 406,88 |
| 3. Денежные средства, расчеты и проч. активы | 4462,75 | 5596,63 | 5060,14 | 5060,14 |
| денежные средства | 1855,15 | 2884,72 | 2239,76 | 2239,76 |
| дебиторская задолженность | 2607,60 | 2711,90 | 2820,38 | 2820,38 |
|
БАЛАНС |
49954,22 |
50461,68 |
55250,79 |
55250,79 |
|
ПАССИВ |
1 |
2 |
3 |
квартал |
| 1. Источники собственных средств | 43677,79 | 44089,23 | 48797,35 | 48797,35 |
| уставный капитал | 37450,00 | 37450,00 | 41667,81 | 41667,81 |
| прибыль | 6227,79 | 6639,23 | 7129,54 | 7129,54 |
| 2. Расчеты и проч. пассивы | 6276,43 | 6372,45 | 6453,44 | 6453,44 |
| долгосрочный кредит | 3210,00 | 3210,00 | 3210,00 | 3210,00 |
| краткосрочный кредит | 0,00 | 0,00 | 0,00 | 0,00 |
| Кредиторская задолженность | 3066,43 | 3162,45 | 3243,44 | 3243,44 |
|
БАЛАНС |
49954,22 |
50461,68 |
55250,79 |
55250,79 |
4. АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ ПРЕДПРИЯТИЯ
В данном разделе курсовой работы производится поэтапный анализ финансового состояния предприятия в динамике.
В процессе анализа производится сравнение плановых и отчетных данных. В качестве отчетных данных используются данные индивидуального задания. В качестве плановых показателей используются результаты планирования с учетом инвестиций.
Основными этапами анализа финансового состояния предприятия являются:
анализ финансовой устойчивости предприятия на основе обеспеченности оборотными средствами;
анализ ликвидности баланса;
анализ на основе финансовых коэффициентов.
4.1 Анализ обеспеченности оборотными средствами
Целью данного этапа курсовой работы является анализ устойчивости финансового положения фирмы на основе анализа обеспеченности оборотными средствами. Обеспеченность оборотными средствами определяется путем сопоставления структуры средств, находящихся в распоряжении фирмы (активы) и источников их финансирования (пассивы) по данным исходного и планового квартальных балансов.
В соответствии с балансом предприятия запасы и затраты относятся к оборотным средствам. Необходимым условием финансовой устойчивости предприятия является обеспеченность запасов и затрат источниками их формирования. Это означает, что предприятие является финансово устойчивым, если запасы и затраты финансируются за счет пассивов, объем которых исключает риск остановки работы предприятия или вынужденной продажи им части своих материалов, сырья, готовой продукции по заниженным ценам вследствие неблагоприятных обстоятельств (например, если несколько кредиторов одновременно потребуют возврата кредитов).
Рассчитываются следующие показатели для исходного и планового балансов:
1) излишек (недостаток) собственных средств для формирования запасов и затрат:
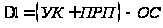 44
где УК – уставный капитал,
ПРП – прибыль в распоряжении предприятия,
ОС – остаточная стоимость основных средств.
Если этот показатель положительный, часть запасов и затрат финансируются за счет собственных средств предприятия.
2) излишек (недостаток) собственных средств и долгосрочных кредитов для формирования запасов и затрат
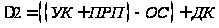 44
3) общий излишек (недостаток) средств для формирования запасов и затрат
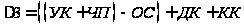 44
Анализ рассчитанных показателей обеспеченности оборотными средствами осуществляется путем их сравнения по отчетному и плановому балансам, результаты расчета представляются в форме таблицы Таблица 4.3.
Таблица 4.3. Анализ финансовой устойчивости на основе обеспеченности оборотным средствами
|
Показатель |
Значение по балансам, тыс. руб. |
|
|
исходный |
плановый |
|
| ∆1 | 5375,68 | 5752,41 |
| ∆2 | 8585,68 | 8962,41 |
| ∆3 | 8585,68 | 8962,41 |
| НЗП | 4045,67 | 3440,18 |
| Величина запасов | 8159,82 | 7145,71 |
В курсовой работе предприятие считается устойчивым, если собственными средствами прокрываются затраты в незавершенном производстве.
Для оценки финансовой устойчивости предприятия используются следующие критерии:
Если D1<З2, а D2> З2, возможны две ситуации:
D2> З2.
Это означает, что незавершенное производство обеспечено собственными средствами и долгосрочными кредитами. Положение предприятия рассматривается как нормальное.
D2< З2.
Часть наименее ликвидных запасов и затрат обеспечена краткосрочными кредитами. Положение предприятия рассматривается как неустойчивое, требуется вмешательство для его улучшения.
Если D2< З2, а D3> З2, для финансирования запасов и затрат предприятия используются краткосрочные кредиты (кроме краткосрочной кредиторской задолженности). Финансовое положение предприятия рассматривается как неустойчивое.
Если часть запасов и затрат предприятия финансируется за счет краткосрочной кредиторской задолженности (D1, D2, D3 < З2), т.е. за счет таких статей, как задолженность по зарплате, перед бюджетом и т.п., финансовое положение на предприятии рассматривается как кризисное.
Показатели ∆2 и ∆3 равны, так как предприятие не использует краткосрочные кредиты.
На основе приведенных показателей можно сделать следующие выводы.
По исходному балансу предприятие является финансово устойчивым, так как все его запасы и затраты финансируются за счет устойчивых пассивов: собственных средств и долгосрочных кредитов. При этом доля запасов и затрат, финансируемая за счет собственных средств значительна.
По планируемому балансу предприятие сохраняет финансовую устойчивость, так как незавершенное производство обеспечено собственными средствами. Однако, большая часть запасов и затрат обеспечена за счет долгосрочных кредитов, что указывает на некоторое снижение финансовой устойчивости предприятия.
Изменение источников обеспечения основных средств связано с тем, что помимо выпуска акций, инвестирование было частично произведено за счет внутренних источников. В активе это выразилось в виде перетекания части денежных средств в основные средства, что увеличило долю последних в общей сумме активов. В результате увеличение основных средств превысило рост собственных источников финансирования. Так как внешнее инвестирование произошло за счет выпуска акций, т.е. увеличения собственного капитала, а запасы и затраты уменьшились, финансовая устойчивость предприятия за планируемый период практически не изменилась.
4.2 Анализ ликвидности баланса
Анализ ликвидности баланса позволяет сделать выводы о способности предприятия погашать свои обязательства в краткосрочной, среднесрочной и долгосрочной перспективе.
При анализе ликвидности баланса производится сравнение средств актива баланса, которые могут быть использованы для погашения обязательств по пассиву баланса, с величиной этих обязательств. В целях анализа средства актива группируются по степени их ликвидности в порядке убывания. Обязательства по пассиву группируются по срокам их погашения в порядке возрастания.
В соответствии с принятой структурой баланса (табл. Таблица 4.3) активы и пассивы распределяются на следующие группы:
А1 – наиболее ликвидные активы. К ним относятся денежные средства предприятия (ДС).
А2 – быстро реализуемые активы. К ним относится дебиторская задолженность (ДЗ).
А3 – медленно реализуемые активы. К ним относятся запасы: материалы, НЗП, готовая продукция (З1, З2, З3).
А4 – трудно реализуемые активы. К ним относятся основные средства (ОС).
В зависимости от сроков погашения пассивы делятся на следующие группы:
П1 – наиболее срочные обязательства. К ним относится краткосрочная кредиторская задолженность (КЗ).
П2 – краткосрочные пассивы. К ним относятся краткосрочные кредиты и заемные средства (КК).
П3 – Долгосрочные пассивы. К ним относятся долгосрочные кредиты и заемные средства (ДК).
П4 – постоянные пассивы. К ним относятся статьи из раздела I пассива баланса.
Значения соответствующих групп актива и пассива сводятся в таблицу Таблица 4.3.
Для определения ликвидности баланса производится сравнение итогов соответствующих групп актива и пассива баланса.
Баланс считается абсолютно ликвидным, если выполняются следующие соотношения:
 44
Текущая ликвидность свидетельствует о платежеспособности или неплатежеспособности предприятия на ближайший к рассматриваемому моменту промежуток времени. Она определяется на основе сопоставления наиболее ликвидных средств и быстро реализуемых активов с наиболее срочными обязательствами и краткосрочными пассивами.
Перспективная ликвидность представляет собой прогноз платежеспособности на основе сравнения будущих поступлений и платежей. Она определяется на основе сравнения трудно реализуемых активов с долгосрочными и среднесрочными пассивами.
Таблица 4.3. Группы активов и пассивов, тыс. руб.
|
Исходный баланс |
Плановый баланс |
Разница по балансу (А-П) |
|||
|
Активы |
Пассивы |
Активы |
Пассивы |
Исходный |
Плановый |
| 1781,55 | 8745,11 | 2239,76 | 3243,44 | -6963,56 | -1003,69 |
| 7389,42 | 0 | 2820,38 | 0,00 | 7389,42 | 2820,38 |
| 8159,82 | 3210 | 7145,71 | 3210,00 | 4949,82 | 3935,71 |
| 37869,44 | 43245,12 | 43044,94 | 48797,35 | -5375,68 | -5752,41 |
На основании сравнения групп актива и пассива балансов можно сделать следующие выводы.
Исходный баланс не является ликвидным, так как краткосрочные пассивы значительно превышают денежные средства предприятия (А1<П1). Это угрожает предприятию неплатежеспособностью в ближайшей перспективе. Долгосрочные кредиты меньше активов третьей группы – запасы и затраты (А3>П3). В то же время у предприятия есть достаточный резерв в виде дебиторской задолженности, которая в плановом балансе уменьшается. Положительным фактором является наличие у предприятия собственных оборотных средств (П4>А4).
В планируемом балансе реализуется резерв текущей ликвидности в виде дебиторской задолженности. В результате величина наиболее срочных пассивов уменьшается. Это, в свою очередь, приводит к выравниванию соотношений соответствующих групп актива и пассива баланса в сравнении с исходным балансом. Угроза неплатежеспособности в ближайшей перспективе уменьшается, однако, в долгосрочной перспективе увеличивается, так как резко возрастает величина трудно реализуемых активов (А4). Баланс остается неликвидным.
4.3 Анализ на основе финансовых коэффициентов
На данном этапе производится детализированный анализ финансового состояния предприятия на основе аналитических коэффициентов, объединенных в следующие группы:
оценка ликвидности и платежеспособности;
оценка финансовой устойчивости;
оценка деловой активности;
оценка рентабельности.
4.3.1 Оценка ликвидности и платёжеспособности
Величина собственных оборотных средств.
Величина собственных оборотных средств характеризует ту часть собственного оборотного капитала предприятия, которая является источником покрытия текущих активов предприятия (т.е. активов, имеющих оборачиваемость менее одного года) и определяется как превышение текущих активов над текущими обязательствами. При прочих равных условиях рост этого показателя в динамике рассматривается как положительная тенденция.
В случае если текущие пассивы превышают текущие активы, одним из источников покрытия основных средств и внеоборотных активов является краткосрочная дебиторская задолженность. Финансовое положение предприятия в этом случае рассматривается как неустойчивое: требуются немедленные меры по его исправлению.
Коэффициент покрытия (общий)
Коэффициент покрытия показывает, сколько рублей текущих активов предприятия приходится на один рубль текущих обязательств. Экономический смысл данного показателя данного показателя заключается в том, что предприятие погашает свои краткосрочные обязательства в основном за счет текущих активов. Следовательно, если текущие активы превышают по величине текущие обязательства, предприятие может рассматриваться, по крайней мере, теоретически, как успешно функционирующее. Значение показателя может существенно варьироваться по статьям баланса и по видам деятельности, а его разумный рост в динамике обычно рассматривается как благоприятная тенденция.
В западной учетно-аналитической практике приводится критическое нижнее значение показателя равное 2. Однако это ориентировочное значение, указывающее только на порядок показателя, но не на его точное нормативное значение.
Коэффициент быстрой ликвидности
Этот показатель аналогичен коэффициенту покрытия, однако исчисляется по более узкому кругу текущих активов. Из расчетов исключена наименее ликвидная их часть – производственные запасы. Экономический смысл такого исключения состоит не только в значительно меньшей ликвидности запасов, но, что гораздо более важно, и в том, что денежные средства, которые можно выручить в случае вынужденной реализации производственных запасов, могут быть существенно ниже затрат по их приобретению.
Ориентировочное нижнее значение показателя равно 1. Кроме того, анализируя динамику этого коэффициента, необходимо обращать внимание на факторы, обусловившие его изменение. Например, если причиной является увеличение дебиторской задолженности, необходимо проанализировать целесообразность этого увеличения.
Коэффициент абсолютной ликвидности (платежеспособности)
Этот коэффициент является наиболее жестким критерием ликвидности предприятия. Он показывает, какая часть краткосрочных заемных средств может быть при необходимости погашена немедленно. Рекомендательная нижняя граница показателя, приводимая в литературе равна 0,2.
Величина собственных оборотных средств в планируемом балансе увеличилась, что есть благо для предприятия. Общий коэффициент покрытия увеличился, что свидетельствует об улучшении платежеспособности предприятия в перспективе. Коэффициент быстрой ликвидности в отчётном балансе был в пределах нормы, а в планируемом вырос ещё больше. Коэффициент абсолютной ликвидности больше рекомендуемых минимальных значений (0,2). Т.о. предприятие является платежеспособным.
Таблица 4.3. Показатели оценки финансово-хозяйственной деятельности
|
Наименование показателя |
Формула расчета |
Значение |
|
|
Отчетный баланс |
Планируемый баланс |
||
|
1. Оценка ликвидности и платежеспособности |
|||
| 1.1. Величина собственных оборотных средств, тыс. руб. | Текущие активы - текущие обязательства | 8585,68 | 8962,41 |
| 1.2. Коэффициент покрытия (общий) | Текущие активы / текущие обязательства | 1,98 | 3,76 |
| 1.3. Коэффициент быстрой ликвидности (платежеспособности) | Денежные средства, расчеты и прочие активы / текущие обязательства | 1,05 | 1,56 |
| 1.4. Коэффициент абсолютной ликвидности (платежеспособности) | Денежные средства / текущие обязательства | 0,20 | 0,69 |
|
2. Оценка финансовой устойчивости |
|||
| 2.1. Коэффициент концентрации собственного капитала | Собственный капитал / всего хозяйственных расходов | 0,78 | 0,88 |
| 2.2. Коэффициент структуры долгосрочных вложений | Долгосрочные обязательства/ основные средства и прочие внеоборотные активы | 0,08 | 0,07 |
| 2.3. Коэффициент долгосрочного привлечения заемных средств | Долгосрочные обязательства/ /долгосрочные обязательства+ +собственный капитал | 0,07 | 0,06 |
|
3. Оценка деловой активности |
|||
| 3.1. Выручка от реализации тыс.руб. | 8325,67 | 9401,27 | |
| 3.2. Балансовая прибыль, тыс.руб. | 608,23 | 721,04 | |
| 3.3. Оборачиваемость средств в расчетах (в оборотах в месяц) | Выручка от реализации/ средняя дебиторская задолженность | 1,13 | 3,40 |
| 3.4. Оборачиваемость средств в расчетах (в днях) | 30 дней / показатель 3.3. | 27 | 9 |
| 3.5. Оборачиваемость производственных запасов (раз в месяц) | Затраты на производство продукции / средние производственные запасы | 0,94 | 1,17 |
| 3.6. Оборачиваемость производственных запасов (в днях) | 30 дней / показатель 3.5. | 32 | 26 |
| 3.7. Оборачиваемость кредиторской задолженности (в днях) | Средняя кредиторская задолженность* 30 дней/ затраты на производство продукции | 34 | 11 |
| 3.8. Продолжительность операционного цикла в днях | Оборачиваемость средств в расчетах + оборачиваемость производственных запасов | 59 | 35 |
| 3.9. Продолжительность финансового цикла (в днях) | Продолжительность операционного цикла - оборачиваемость кредиторской задолженности | 25 | 24 |
| 3.10. Оборачиваемость собственного капитала (раз в месяц ) | Выручка от реализации / средняя величина собственного капитала | 0,19 | 0,20 |
| 3.11. Оборачиваемость собственного капитала (в днях) | 30 дней / показатель 3.10. | 156 | 148 |
| 3.12. Оборачиваемость основного капитала (раз в месяц ) | Выручка от реализации / средняя величина средств, находящихся в распоряжении предприятия | 0,15 | 0,18 |
| 3.13. Оборачиваемость основного капитала (в днях) | 30 дней / показатель 3.12. | 199 | 169 |
|
4. Оценка рентабельности |
|||
| 4.1. Чистая прибыль, тыс.руб. | Балансовая прибыль - платежи в бюджет | 413,60 | 490,31 |
| 4.2. Рентабельность продукции, % | Прибыль от реализации / выручка от реализации | 7,78% | 8,10% |
| 4.3. Рентабельность основной деятельности, % | Прибыль от реализации / затраты на производство продукции | 8,44% | 8,81% |
| 4.4. Рентабельность основного капитала, % | Чистая прибыль / средняя величина средств в распоряжении предприятия | 0,75% | 0,93% |
| 4.4. Рентабельность собственного капитала, % | Чистая прибыль / средняя величина собственного капитала | 0,96% | 1,06% |
4.3.2 Оценка финансовой устойчивости
Коэффициент концентрации собственного капитала
Коэффициент концентрации собственного капитала характеризует долю владельцев предприятия в общей сумме авансированных средств. Чем выше значение этого коэффициента, тем более финансово устойчиво, стабильно и независимо от внешних кредиторов предприятие.
В дополнение к этому показателю определяется коэффициент концентрации привлеченного (заемного) капитала. Сумма этих коэффициентов равна единице (100%).
Наиболее распространено мнение, что доля собственного капитала должна быть достаточно высока. Указывают и нижний предел этого показателя 0,6 (или 60%). В предприятие с высокой долей собственного капитала кредиторы вкладывают деньги более охотно, поскольку оно с большей вероятностью может погасить свои долги за счет собственных средств.
Высокое значение коэффициента концентрации собственного капитала свидетельствует о степени доверия к корпорации со стороны банков, а значит о ее финансовой надежности. Напротив, низкое значение этого коэффициента для корпорации препятствует возможности получения кредитов в банке. Это является определенным предостережением инвесторам и кредиторам.
Коэффициент структуры долгосрочных вложений
Расчет этого показателя основан на предположении, что долгосрочные ссуды и займы используются для финансирования основных средств и других капитальных вложений. Коэффициент показывает, какая часть основных средств и прочих внеоборотных активов профинансирована внешними инвесторами, т.е., в некотором смысле принадлежит им, а не владельцам предприятия.
Коэффициент долгосрочного привлечения заемных средств
Этот коэффициент характеризует структуру капитала предприятия. Рост этого показателя в динамике означает, что предприятие все сильнее и сильнее зависит от внешних инвесторов и может расцениваться как негативная тенденция.
За планируемый период доля собственных источников в общей сумме источников средств увеличилась с 78% до 88%. Это связано с тем, что увеличение активов предприятия происходит только за счет собственных источников: эмиссии акций и прибыли. Соответственно, доля заемного капитала в финансировании основных средств уменьшилась с 8% до 7%, а коэффициент привлечения заемных средств уменьшился с 7% до 6%.
На основании данных показателей можно сделать вывод, что предприятие является финансово устойчивым. Необходимо отметить, что высокая степень концентрации собственного капитала предоставляет фирме возможность в перспективе привлекать долгосрочные заемные средства при наличии выгодных инвестиционных проектов.
4.3.3 Оценка деловой активности
Деловая активность предприятия характеризуется комплексом показателей, которые оценивают результаты и эффективность основной производственной деятельности предприятия.
Группы показателей, по которым в курсовой работе проводится оценка деловой активности, и формулы для их расчета приведены в таблице Таблица 4.3.
При расчете показателей деловой активности и рентабельности в курсовой работе делаются следующие предположения:
Значения реализации, прибыли и других показателей берутся за последний месяц баланса отчетного периода.
Для исходного баланса необходимо самостоятельно рассчитать себестоимость продукции и прибыль от реализации, используя предположение, что запасы предприятия за предшествующий месяц не изменились.
Для планового баланса средние величины показателей за месяц вычисляются как среднее арифметическое значений на начало и конец последнего месяца планового периода, а для исходного баланса средние величины показателей принимаются равными показателям исходного баланса (задание по курсовой работе).
При определении выручки и прибыли от реализации проценты за долгосрочный кредит включаются в себестоимость продукции в полном объеме.
При анализе групп финансовых показателей необходимо оценить сложившееся положение, выявить происходящие за планируемый период изменения и охарактеризовать причины этих изменений.
Для расчета показателей деловой активности необходимо определить себестоимость продукции и прибыль от реализации в месяце, предшествующем исходному балансу. Предполагаем, что за данный месяц уровень запасов на предприятии не менялся. Тогда себестоимость продукции определяется только затратами на производство и амортизацией.
Затраты на производство.
Материалы
0,56 * 8325,67 тыс.руб. = 4662,38 тыс.руб.
2. Зарплата
0,24 * 8325,67 тыс.руб. = 1998,16 тыс.руб.
3. Косвенные расходы 728,4 тыс.руб.
Амортизация 288,38 тыс.руб.
Итого себестоимость продукции: 7677,32 тыс.руб.
Валовая прибыль 648,35 тыс.руб.
Проценты за долгосрочный кредит 40,13 тыс.руб.
Прибыль к налогообложению 608,23 тыс.руб.
Налог на прибыль 194,63 тыс.руб.
Чистая прибыль 413,6 тыс.руб.
За последний месяц планового периода с учетом инвестиций имеем:
Средняя дебиторская задолженность 2766,14 тыс. руб.
Средние производственные запасы 7369,88 тыс. руб.
Средняя кредиторская задолженность 3202,95 тыс. руб.
Средняя величина собственного капитала 46443,29 тыс. руб.
Средняя величина средств, находящихся в распоряжении предприятия 52856,23 тыс. руб.
Рассчитанные на базе этих данных показатели деловой активности приведены в таблице Таблица 4.3. На основании этих расчетов можно сделать следующие выводы.
Рост выручки от реализации и балансовой прибыли был предопределен исходными данными (задание по росту реализации).
Увеличение оборачиваемости дебиторской задолженности (средств в расчетах) 1,13 до 3,40 раз