Аналіз формування доходів ВАТ "Городецький цукровий завод"
Досліджуючи дохід підприємства, проведемо аналіз його структури і обсягу. Визначимо обсяг доходу за 2006 і 2007 роки, його зміну та питому вагу кожного з видів доходу, які отримує підприємство.
Таблиця 3.1
Динаміка і структура доходу ВАТ „Городоцький цукровий завод” за 2006 – 2007 роки
| Показники | 2006 | 2007 |
Відхилення (+/-) |
||
| Сума | Питома вага | Сума | Питома вага | ||
| Дохід (виручка) від реалізації продукції (товарів, робіт, послуг) | 28907,4 | 97,4 | 28139,0 | 82,8 | – 768,4 |
| Інші операційні доходи | 463,4 | 1,6 | 5641,9 | 16,6 | 5178,5 |
| Інші фінансові доходи | 25,8 | 0,1 | 39,0 | 0,1 | 13,2 |
| Інші доходи | 277,7 | 0,9 | 31,7 | 0,1 | – 246,0 |
| Надзвичайні доходи | – | – | 131,0 | 0,4 | 131,0 |
| Всього доходів: | 29674,3 | 100 | 33982,6 | 100 | 4308,3 |
З таблиці видно, що основну питому вагу займає дохід від реалізації: 97,4% (28907,4 тис. грн.) в 2006 році і 82,8% (28159,0 тис. грн) в 2007 році, тобто спостерігається зменшення доходу від реалізації в 2007 році порівняно з 2006 роком на суму 768,4 тис. грн. Позитивним явищем в діяльності підприємства є збільшення іншого операційного доходу на 5178,5 тис. грн. Інші фінансові доходи збільшились на 13,2 тис. грн., а інші доходи зменшились на 246,0 тис. грн. У звітному році підприємство отримало надзвичайні доходи у сумі 131,0 тис. грн.
Проаналізувавши „Звіт про фінансові результати” підприємства за 2006 – 2007 роки, можна сказати, що дохід (виручка) від реалізації продукції (товарів, робіт, послуг) у звітному році порівняно з попереднім роком зменшився, внаслідок чого відбулося зменшення чистого доходу та валового прибутку.
Для того, щоб розглянути процес формування цих показників, проведемо оцінку фінансових результатів роботи підприємства.
Чистий дохід (ЧД) від реалізації продукції визначається шляхом вирахування з доходу (виручки) від реалізації продукції ПДВ та акцизного збору. Оскільки підприємство не є платником акцизного збору, то його чистий дохід склав:
У 2006 році: ЧД = 28907,4 – 4817,9 = 24089,5 тис. грн.;
У 2007 році: ЧД = 28139,0 – 4689,8 = 23449,2 тис. грн.
Отже, чистий дохід у 2007 році порівняно з попереднім роком зменшився на 640,3 тис. грн.
Сума валового прибутку (ВП) вираховується шляхом віднімання собівартості продукції від суми чистого доходу:
2006 рік: ВП = 24089,5 – 20893,3 = 3196,2 тис. грн.;
2007 рік: ВП = 23449,2 – 22236,2 = 1213,0 тис. грн.
Отже, валовий прибуток у звітному періоді є меншим, ніж у попередньому, що є наслідком зменшення чистого доходу та збільшення собівартості продукції.
Для того, щоб підрахувати фінансові результати від операційної діяльності, необхідно до валового прибутку додати інші операційні доходи і вирахувати з отриманої суми адміністративні витрати, витрати на збут та інші операційні витрати. Отже, прибуток від операційної діяльності (Поп) склав:
2006 рік: Поп = 3196,2 + 463,4 – (1386,0 + 178,0 + 2278,4) = – 182,8 тис. грн.
2007 рік: Поп = 1213,0 + 5641,9 – (1356,4 + 264,0 + 4532,7) = 701,8 тис. грн.
З підрахованих результатів видно, що прибуток від операційної діяльності у 2007 році збільшився на 884,6 тис. грн. порівняно з попереднім роком, що свідчить про розвиток позитивних тенденцій діяльності підприємства.
Якщо розглянути інші фінансові доходи та інші доходи, то можна побачити збільшення інших фінансових доходів на 13,2 тис. грн. і зменшення інших доходів на 246 тис. грн.
Проаналізуємо фінансові результати від звичайної діяльності.
2006 рік: Пзв = – 182,8 + 25,8 + 277,7 – 75,0 – 20,9 = 24,8 тис. грн.;
2007 рік: Пзв = 701,8 + 39,0 + 31,7 – 631,7 – 207,6 == – 66,8 тис. грн.
Оскільки підприємство понесло збитки у 2007 році у сумі 66,8 тис. грн. то податок на прибуток не сплачується.
Підприємству у 2007 році було відстрочено податкові платежі у розмірі 131 тис. грн., що для підприємства є надзвичайними доходами. Надзвичайних витрат здійснено не було.
Отже, сума чистого прибутку (ЧП) у 2007 році склала:
ЧП = 131,0 – 66,8 = 64,2 тис. грн.,
що на 39,4 тис. грн. більше, ніж у попередньому році.
Але не можна стверджувати, що це є однозначно позитивним явищем у діяльності підприємства, оскільки збільшення прибутку відбулося за рахунок відстрочення податкових платежів.
Узагальнюючи результати аналізу, проведеного в даному підрозділі, можна зробити висновок, що у 2007 році ВАТ „Городоцький цукровий завод” не тільки не отримало прибутку від звичайної діяльності, а й понесло збитки у розмірі 66,8 тис. грн.
Отже, порівняно з попереднім роком, становище підприємства погіршилось.
Дослідження факторів, які впливають на величину доходу підрпиємства
Доход є основним джерелом відшкодування коштів на виробництво і реалізацію продукції, формування фінансових ресурсів, створення фондів споживання, всебічного розвитку підприємства.
Як і всі показники фінансово-господарської діяльності підприємства, дохід залежить від ряду факторів, які впливають на його величину. Такими факторами можуть бути:
зміна обсягу продукції;
зміна структури випущеної продукції;
зміна собівартості продукції;
зміна цін на продукцію та ін.
Проаналізуємо вплив перерахованих факторів на дохід від виробництва продукції цукру-піску з буряку.
Дані для розрахунку впливу містяться у таблиці 4.1
Таблиця 4.1
Обсяг виробництва, собівартість та ціна цукру-піску з буряку ВАТ “Городоцький цукровий завод” за 2007р.
| Показники |
План |
Факт |
| Обсяг виробництва цукру, тонн | 17844 | 14264 |
| Собівартість цукру, грн. за тонну | 1604,44 | 1976,43 |
| Ціна цукру, грн. за тонну | 2400,00 | 2430,00 |
Під час аналізу необхідно розраховувати вплив факторів на понадплановий дохід. З цією метою складено аналітичну таблицю 4.2
Таблиця 4.2
Аналіз доходу від виробництва цукру-піску з буряку за 2007 рік
| Показник | За планом | За планом на фак тичний випуск продук-ції | За звітом | Вико-нання плану,% | Понадплановий доход | ||||
| в результаті зміни | Всьо-го | ||||||||
| Обсягу продукції | Струк- тури продук-ції | Собі вар- тості продук-ції | Ціни на про-дук-цію | ||||||
| 1. Товарна продукція в цінах плану | 42825,6 | 34233,6 | 34661,5 | 80,9 | -8179,7 | -412,3 | – | 427,9 | - 13470,2 |
| 2. Повна собівартість товарної продукції | 28629,6 | 22885,7 | 28191,8 | Х | – | – | 5306,1 | – | |
Зміна обсягу продукції (З1):
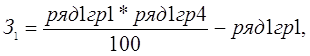 (4.1)
тобто:
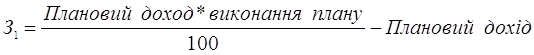
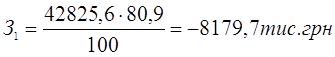
Можливе застосування іншого алгоритму:
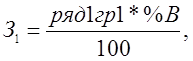 (4.2)
де%В – відсоток перевиконання (недовиконання) плану.
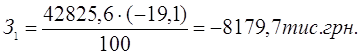
Зміна структури випущеної продукції (З2):
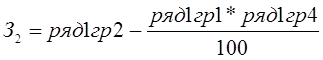 (4.3)
Тобто від планового доходу, перерахованого на фактично випущену продукцію, треба відняти результат планового доходу, помноженого на відсоток виконання плану, і результат поділити на 100.
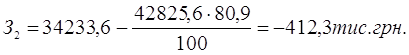
Для розрахунку впливу цього фактора можна застосувати інший алгоритм:
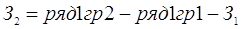 (4.4)
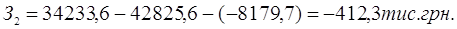
Вплив зміни собівартості продукції (З3):
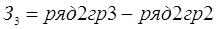 (4.5)
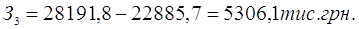
Вплив зміни цін на продукцію (З4):
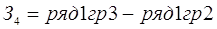 (4.6)
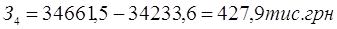
Отже, внаслідок зміни (зменшення) обсягу виробництва цукру підприємство недоотримало доходу від виробництва на суму 8179,7 тис. грн. Через зміну структури продукції дохід зменшився на 412,3 тис. грн. Зростання собівартості спричинило зниження величини доходу на суму 5306,1 тис. грн. Зміна ціни на продукцію сприяла підвищенню величини доходу на 427,9 тис. грн.
Визначено загальний вплив