Прибыль как обобщающий показатель, её анализ и планирование
Таблица 6 – Расчёт оборачиваемости по ООО «АСП – ЦЕНТР»
| Показатель | 2007 год | 2008 год | 2009 год |
|
Выручка, тыс. руб. |
36120,0 | 40200,0 | 44500,0 |
| Однодневный оборот, тыс. руб. | 100,3 | 111,7 | 123,6 |
|
Средний запас, тыс. руб. |
4384 | 6147 | 8716,5 |
| Оборачиваемость материальных активов, дни | 43,7 | 55,0 | 70,5 |
При изучении данных таблицы установлено, что за период с 2007 года по 2009 год на предприятии происходило замедление оборачиваемости материальных активов. В 2009 году по сравнению с 2008 годом на 15,5 дня (70,5–55,0), а в 2008 году по сравнению с 2007 годом на 11,3 дня (55,0–43,7).
Для обоснованного исследования прибыли необходим анализ товарооборота. В каждом отчётном периоде оптовое предприятие должно изучить ритмичность поставок. В качестве показателя, характеризующего ритмичность поставок можно применить коэффициент равномерности. Для расчёта этого коэффициента исчислены среднеквадратическое отклонение и коэффициент вариации. Среднеквадратическое отклонение исчисляется по формуле:
 =
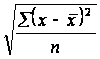 ,
()
где
 -
среднеквадратическое
отклонение;
x – процент изменения закупок за квартал;
х – средний процент изменения товарооборота за год;
n – количество кварталов.
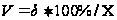 ,
(2.3)
где V – коэффициент вариации;
Кравн = 100% – V,(2.4)
где Кравн – коэффициент равномерности.
В таблице 7 проведён анализ товарооборота по предприятию.
Таблица 7 – Анализ оборота по ООО «АСП»
| Кварталы | 2008 г. | 2009 г. |
2009 г. в% к 2008 г. |
+/ – отклонение | |||
| тыс. руб. |
удель ный вес.% |
тыс. руб. |
удель ный вес.% |
тыс. руб. |
удель ный вес.% |
||
| 1 | 9447,0 | 23,5 | 10368,5 | 23,3 | 109,8 | 921,5 | -0,2 |
| 2 | 9165,0 | 22,8 | 10190,5 | 22,9 | 111,2 | 1024,4 | 0,1 |
| 3 | 9567,6 | 23,8 | 10546,5 | 23,7 | 110,2 | 978,9 | -0,2 |
| 4 | 12019,8 | 29,9 | 13394,5 | 30,1 | 111,4 | 1374,7 | +0,2 |
| Итого за год: | 40200,0 | 100 | 44500,0 | 100 | 110,7 | 4300,0 | - |
Объём товарооборота в 2009 г. по сравнению с 2008 г. возрос на 4300 тыс. руб. что составило 9,4%. Наибольший объём стабильно отмечается в 4 квартале как в 2009 г. так и в 2008 г. Такое распределение связано со спросом на товары, реализуемые розничным потребителям.
Наиболее высокий спрос и объёмы реализации наблюдаются в 3 и 4 кварталах, в 1 и 2 квартал характеризуется снижением объёма товарооборота в связи с тем, что снижаются объёмы реализации товаров в соответствии со спросом рыночных потребителей. Расчёт среднеквадратического отклонения проведён в таблице 8.
Таблица 8 – Расчёт среднеквадратического отклонения по ООО «АСП»
| Кварталы | X |
|
|
| I | 109,8 | -0,9 | 0,81 |
| II | 111,2 | 0,5 | 0,25 |
| III | 110,2 | -0,5 | 0,25 |
| IV | 111,4 | 0,7 | 0,49 |
| Итого | 110,7 |
- |
1,8 |
 X–X
Среднеквадратическое отклонение


Коэффициент вариации
V
=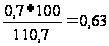
Коэффициент равномерности
К равн = 100% – 0,63 = 99,37%
Закупки по оптовому предприятию ООО «АСП» осуществляются равномерно, коэффициент равномерности близок к 100% и составляет 99,37%.
Оптовый товарооборот и прибыль предприятия зависит в значительной степени от правильного формирования ассортиментной структуры закупок. Общий объём оптового оборота в 2009 г. возрос на 4300 тыс. руб.
2.3 Анализ и планирование показателей прибыли и рентабельности на предприятии
Торговые организации планируют в своей работе объём прибыли и уровень рентабельности в целом по организации, структурным подразделениям, сегментам деятельности, а затем осуществляют контроль за выполнением запланированных показателей, соблюдением экономии имеющихся ресурсов. Задачами анализа прибыли являются:
оценка степени выполнения плановых (прогнозных) данных и динамики показателей, характеризующих валовые доходы, финансовые результаты в целом по организации, структурным подразделениям и сегментам деятельности;
выявление важнейших факторов, воздействующих на прибыль и рентабельность;
оценка эффективности использования прибыли;
раскрытие резервов, выявление которых повысит прибыль и рентабельность организации;
определение путей и возможностей роста прибыли, повышения рентабельности при улучшении качества торгового обслуживания населения.
Анализ прибыли проводится в целом по торговому предприятию, изучается динамика показателей прибыли и рентабельности, рассчитывается влияние факторов на прибыль, проводиться анализ по кварталам.
Анализ прибыли необходимо проводить с целью количественной оценки влияния на прибыль отдельных факторов. Влияние объёма оптового оборота на сумму прибыли рассчитывается по формуле:
Вл О = (Оф – Оп) * Рп / 100%, (1.6)
где Вл О – влияние изменения объёма оборота;
Оф – оборот фактический;
Оп – оборот плановый;
Рп – рентабельность плановая, %.
Влияние изменения среднего уровня валового дохода определяется по формуле:
Вл. УВД = (УВДф – УВДп) *Оф / 100%, ()
где Вл. УВД – влияние среднего уровня валового дохода;
УВДф – уровень валового дохода фактический;
УВДп – уровень валового дохода плановый;
Оф – оборот фактический.
Изменение уровня издержек обращения исчисляется по формуле:
Вл. УИО = (УИОф – УИОп) * Оф /100%, ()
где Вл. УИО – влияние изменения уровня издержек обращения;
УИОф – уровень издержек обращения фактический;
УИОп – уровень издержек обращения плановый;
Оф – оборот фактический.
Предприятие ООО «АСП – ЦЕНТР» является рентабельным, в 2009 г. рентабельность по прибыли до налогообложения составила 7,05%, это выше уровня 2008 г. на 0,23%.
Увеличение рентабельности произошло за счёт увеличения прибыли предприятия на 395,0 тыс. руб. в 2009 г. по сравнению с 2008 г. возросли расходы внереализационные на 60 тыс. руб. Рост расходов связан с увеличением процентов уплаченных по договорам займа.
Анализ прибыли за год дополняется ее изучением по кварталам в динамике, данные анализа обобщены в таблице в приложении Д.
Рост прибыли отмечается по всем кварталам в 2009 году по сравнению с 2008 годом. Наибольший темп прироста прибыли отмечается в 3 и 4 кварталах 2009 года он составляет 114.0% и 115.2% соответственно, самый высокий уровень рентабельности отмечен в 3 квартале 2009 года. Данные анализа прибыли и рентабельности приведены в таблице 11.
Таблица 11 – Анализ показателей прибыли и рентабельности
| Показатели | 2007 г. | 2008 г. | 2009 г. | 2008 г. % 2007 г. |
2009 г. % 2010 г |
+, – отклонение | |
| 2008 г. к 2007 г. |
2009 г. к 2008 г. |
||||||
| Выручка от продаж товаров, тыс. руб. | 36120,0 | 40200,0 | 44500,0 | 111,6 | 110,7 | 4080 | 4300 |
| Прибыль от продаж, тыс. руб. | 2552,8 | 2905,8 | 3352,8 | 113,8 | 111,9 | 353 | 447 |
| Рентабельность по прибыли от продаж, % | 7,07 | 7,23 | 7,53 | 102,3 | 104,4 | 0,16 | 0,30 |
| Прочие расходы, тыс. руб. | 137 | 170 | 230 | 124,1 | 135,3 | +33,0 | +60 |
| Прочие доходы, тыс. руб. | 9 | 5 | 13 | 55,9 | 260,0 | -4 | +8 |
| Прибыль до налогообложения, тыс. руб. | 2424,8 | 2740,8 | 3135,8 | 113,0 | 114,4 | 315,2 | 395,0 |
| Рентабельность по прибыли до налогообложения, % | 6,71 | 6,82 | 7,05 | 101,6 | 103,4 | 0,11 | 0,23 |
| Прибыль чистая, тыс. руб. | 1842,8 | 2083,0 | 2383,2 | 113,0 | 114,4 | 240,2 | 300,2 |
| Рентабельность по чистой прибыли, % | 5,10 | 5,18 | 5,36 | 101,6 | 103,5 | 0,08 | 0,18 |
| Прибыль чистая на одного работника, тыс. руб. | 141,8 | 148,9 | 158,9 | 105,0 | 106,7 | 7,1 | 10,0 |
| Рентабельность расходов на оплату труда, % | 1,09 | 1,11 | 1,19 | 101,8 | 107,2 | 0,02 | 0,08 |
Расчет влияния факторов на прибыль проведен в таблицах 12.
Таблица 12 – Расчёт влияния факторов на прибыль за 2007–2008 гг.
| Факторы |
Увеличивающие прибыль |
Уменьшающие прибыль |
| Выручка | 288,3 | |
| Уровень издержек | 100,7 | |
| Влияние изменения структуры продаж | 164,6 | |
| Итого влияние основных факторов | 452,9 | 100,7 |
| Доходы прочие | 4 | |
| Расходы прочие | 33 | |
| Итого: | 137,7 | |
| Всего: | +315,2 |
Влияние изменения объёма продаж
+4080*7,07/100 = + 288,3 тыс. руб.
Влияние изменения структуры продаж
+0,41*40200/100 = +164,6 тыс. руб.
Влияние изменения уровня издержек обращения
+0,25*40200/100 =+ 100,7 тыс. руб.
Таблица 13 – Расчет влияния факторов на прибыль за 2008–2009 гг.
| Факторы |
Увеличивающие прибыль |
Уменьшающие прибыль |
| Выручка | +310,7 | |
| Уровень издержек | – 482,1 | |
| Влияние изменения структуры продаж | +618,4 | |
| Итого влияние основных факторов | +929,1 | |
| Доходы прочие | +8 | |
| Расходы прочие | -60 | |
| Итого: | 937,1 | 542,1 |
| Всего: | +395,0 |
Влияние изменения объёма продаж
+4300*7,23/100 = +310,7 тыс. руб.
Влияние изменения структуры продаж
+1,39*44500/100 = +618,4 тыс. руб.
Влияние изменения уровня издержек обращения
+1,08*44500/100 = + 482,1 тыс. руб.
Предприятие ООО «АСП» является рентабельным, в 2008 г. рентабельность составила 7,53%, это выше уровня 2007 г. на 0,3%.
Увеличение рентабельности произошло за счёт увеличения прибыли предприятия на 395,0 тыс. руб. в 2008 г. по сравнению с 2007 г. возросли расходы внереализационные на 60 тыс. руб.
Наибольший темп прироста прибыли отмечается в 3 и 4 кварталах 2008 года он составляет 114.0% и 115.2% соответственно, самый высокий уровень рентабельности отмечен в 3 квартале 2008 года 7.24%.
При изучении факторов, было установлено, что на прибыль влияют доходы и расходы внереализационные.
В 2009 году внереализационные расходы по предприятию превысили доходы внереализационные на 217,0 тыс. руб., что на 52,0 тыс. руб. больше чем в 2008 году, это отрицательно сказывается на формировании прибыли.
Увеличение расходов на 35,5% в 2009 году по сравнению с 2008 годом связано с ростом процентов, уплаченных по договорам займа банку в связи с нехваткой собственных оборотных средств.
В таблице 14 приведен анализ доходов и расходов прочих.
Таблица 14 – Анализ прочих доходов и расходов
| Прочие доходы и расходы | 2008 г | 2009 г | ± изменение | |||
| тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | тыс. руб. | % | |
| Расходы всего в том числе: | 170 | 100 | 230 | 100 | +135,3 | 135,5 |
| Проценты, уплаченные по договорам займа | 157,4 | 92,6 | 224,9 | 97,8 | +67,5 | 142,9 |
| Потери от аварий и других чрезвычайных ситуаций | 12,6 | 7,4 | 5,1 | 2,2 | -7,5 | 40,5 |
| Доходы всего в том числе: | 5 | 100 | 13 | 100 | +8 | 260,0 |
| Штрафы, пени, полученные за нарушение договорных обязательств | 3,5 | 70,0 | 10,8 | 83,1 | +7,3 | 308,5 |
| Излишки товаро – материальных ценностей, выявленных при инвентаризации | 1,5 | 30,0 | 2,2 | 16,9 | +0,7 | 146,7 |
| Превышение расходов над доходами | 165 | - | 217 | - | +52 | 131,5 |
Чистая прибыль предприятия увеличилась на 300,2 тыс. руб. Наибольшая часть чистой прибыли, направляется на развитие предприятия: фонд накопления возрос в 2008 году по сравнению с 2007 годом на 326,8 тыс. руб.
Метод прямого счета является относительно простым и достаточно надежным методом планирования прибыли, согласно которому разработке плана по прибыли должны предшествовать расчеты плановых сумм дохода предприятия и издержек обращения, обоснования по получению прочих доходов и расходов.
Метод прямого счета позволяет получить достаточно точные результаты плановой суммы чистой прибыли, однако, он имеет и недостатки. Прежде всего, он недостаточно ориентирован на достижение целевых (нормативных) показателей уровня чистой прибыли. Кроме того, этот метод позволяет осуществлять только одновариантный расчёт планируемых показателей.
Достаточно простым методом планирования прибыли торгового предприятия является нормативный метод, но условием его применения является наличие на предприятии соответствующей нормативной базы. В качестве таких нормативов могут выступать норма прибыли на единицу оборота или норма прибыли на собственный капитал.
Нормативный метод планового расчета суммы чистой прибыли может быть использован в процессе ее определения для открываемых предприятий. Его недостатком является то, что он практически не увязан с другими показателями деятельности торгового предприятия, вследствие чего также не может быть использован для многовариантных расчетов.
Метод целевого планирования прибыли позволяет обеспечить увязку ее размеров с целями развития предприятия. Основой этого метода является предварительное определение минимально необходимой суммы прибыли, достаточной для уплаты налога на прибыль, погашения долгосрочных кредитов и процентов по ним, удовлетворения потребностей предприятия в средствах для выплаты дивидендов, осуществления социальных выплат работникам, а также для накопления средств, необходимых предприятию для производственного развития. Расчёт ведётся по каждому элементу этих потребностей и охватывает как капитализируемую, так и потребляемую их части.
В курсовой работе для планирования прибыли использован метод прямого счёта. Этот метод является достаточно простым и надёжным, согласно этому методу разработке плана прибыли должны предшествовать расчёты плановых сумм валового дохода и издержек обращения. Плановая сумма валового дохода от реализации товаров может быть определена по формуле:
ВД = О * С/ 100, ()
где ВД – плановая сумма валового дохода от реализации товаров;
О – плановый объём оборота;
С – средний уровень оптовой надбавки по предприятию в процентах к обороту.
В условиях кризиса размер оптовой надбавки оставляем на уровне прошлого года.
ВД 2010 = 47400*20,4/ 100 = 9669,6,0 тыс. руб.
Для расчёта прибыли предприятия необходимо определить издержки обращения.
Расходы на оплату труда на предприятии составляют более 30 процентов. В курсовой работе использован опытно – статистический метод. Этот метод ориентирован на использование суммы расходов на оплату труда отчётного года с учетом таких соотношений, при которых темпы роста оптового оборота опережают темпы роста расходов на оплату труда. Обоснованность плановых расчё2тов подтверждается и обеспечением более высоких темпов прироста производительности по сравнению с темпами роста средней заработной платы.
В 2010 году численность работников не измениться, и составит 15 человек, среднюю зарплату планируется увеличить на 3,5%. Таким образом, фонд оплаты труда на 2009 год исчислен по формуле:
ФОТ = З0 ∙ Ч0 ∙ I, ()
где ФОТ – фонд оплаты труда;
З0 – средняя зарплата в отчетном периоде;
Ч0 – численность работников в отчетном периоде;
I – темп роста средней заработной платы.
Фонд оплаты труда на 2010 год составит:
ФОТ = 136,8 * 15 *1,035 = 2123,8 тыс. руб.
При планировании транспортных расходов необходимо учесть, что с ростом объёма оборота и ежегодном увеличении транспортных тарифов сумма расходов будет расти. В 2008 г. индекс роста транспортных тарифов по Хабаровскому краю составил 1,244, уровень транспортных расходов в 2008 г. по предприятию составил 1,22%, тогда расчётная сумма расходов на 2009 г. с учётом роста оборота составит тыс. руб. (47400*1,22*1,244/100).
Сумму расходов на аренду и содержание здания на 2009 год удалось несколько уменьшить вследствие заключения нового договора на аренду. Арендатор снизил ставку арендной платы.
В таблице 18 представлен план издержек обращения по предприятию.
Таблица 19 – План издержек обращения по ООО «АСП – ЦЕНТР»
| Статьи издержек обращения | 2009 год | 2010 год | ||
|
сумма, тыс. руб. |
уровень, % обороту |
сумма, тыс. руб. |
уровень, % обороту | |
| Транспортные расходы | 543,7 | 1,22 | 719,4 | 1,52 |
| Расходы на оплату труда | 1998,0 | 4,49 | 2123,8 | 4,48 |
| Единый социальный налог | 519,5 | 1,17 | 552,2 | 1,16 |
| Расходы на аренду и содержание здания | 1541,2 | 3,46 | 1644,5 | 3,47 |
| Амортизация основных средств | 166,5 | 0,37 | 175,4 | 0,37 |
| Потери товаров и технологические отходы | 143,4 | 0,32 | 151,2 | 0,32 |
| Расходы на тару | 51,5 | 0,12 | 56,9 | 0,12 |
| Расходы на ремонт основных средств | 160,3 | 0,36 | 170,6 | 0,36 |
| Расходы на рекламу | 108,7 | 0,24 | 113,4 | 0,24 |
| Прочие расходы | 489,9 | 1,11 | 526,1 | 1,11 |
| Итого: | 5722,7 | 12,86 | 6233,1 | 13,15 |
| Оптовый оборот, к которому исчислены издержки обращения | 44500 | 47400 | ||
Уровень расходов по остальным статьям в 2010 году, считаю необходимым оставить на уровне 2009 г.
Сумма издержек обращения должна быть вписана в общую систему экономических показателей предприятия. Поэтому на заключительной стадии планирования производится увязка плана издержек обращения с суммой валового дохода и прибыли, потребность в которой испытывает предприятие. План издержек обращения можно считать оптимальным для предприятия, если он обеспечит взаимосвязь показателей, исчисленных по формуле:
ИОпл ≤ ВД ±С д/р – Н – ЧП, ()
где ИО пл – плановая сумма издержек обращения;
ВД – валовой доход предприятия;
С д/р – сальдо доходов и расходов прочих;
Н – налог на прибыль;
ЧП – чистая прибыль предприятия.
Для планирования прибыли использованы данные таблиц 18 и 19.
В таблице 20 составлен план прибыли на 2010 год с распределением по кварталам.
Таблица 20 – План прибыли предприятия ООО «АСП» на 2010 г.
| Показатели | План на 2010 г. | в т.ч. по кварталам | |||
| 1 | 2 | 3 | 4 | ||
|
Оптовый товарооборот тыс. руб. |
47400 | 11044,2 | 10854,6 | 11281,2 | 14220,0 |
| Валовой доход тыс. руб. | 9669,6 | 2253,3 | 2214,3 | 2301,4 | 2900,6 |
| Издержки обращения тыс. руб. | 6233,1 | 1452,3 | 1427,4 | 1483,5 | 1859,9 |
| Прибыль от продаж тыс. руб. | 3436,5 | 801,0 | 786,9 | 817,9 | 1030,7 |
| Прочие доходы тыс. руб. | 15 | 3,0 | 3,0 | 4,5 | 4,5 |
| Прочие расходы тыс. руб. | 240 | 50,0 | 50,0 | 60,0 | 60,0 |
| Прибыль до налогообложения тыс. руб. | 3211,5 | 754,0 | 739,9 | 762,4 | 955,2 |
| Рентабельность по прибыли до налогообложения | 6,77 | 6,82 | 8,62 | 6,76 | 6,72 |
| Налог на прибыль тыс. руб. | 642,3 | 150,8 | 148,0 | 152,5 | 191,0 |
|
Прибыль чистая тыс. руб. |
2569,2 | 603,2 | 591,9 | 609,9 | 764,2 |
| Рентабельность по чистой прибыли, % | 5,42 | 5,46 | 5,45 | 5,41 | 5,37 |
План прибыли является наиболее важным финансовым показателем предприятия. Цель составления плана в обобщенной форме представить результаты деятельности предприятия с точки зрения прибыльности. В этом плане обычно рассчитывают валовой доход, издержки обращения, прибыль от продаж, прибыль предприятия, налоги, уплаченные за счет прибыли, чистую прибыль и рентабельность.
При формировании плана прибыли предприятию в условиях экономического кризиса, сложившейся конъюнктуры рынка, конкуренции пришлось несколько снизить темпы роста экономических показателей. Рост прочих расходов связан с увеличением процентов, уплаченных по кредитам, так как предприятию не хватает собственных оборотных средств для закупки товаров.
3 Направления повышения эффективности коммерческой деятельности предприятия ООО «АСП – центр»
3.1 Рекомендации по увеличению объёма выручки, как основного источника увеличения операционной прибыли
Непременным условием успешного функционирования предприятия любой организационно – правовой формы является активное осуществление стратегически направленного и детально проработанного комплекса мероприятий по созданию или укреплению явных или скрытых преимуществ перед своими конкурентами.
Одним из определяющих факторов становится активная инвестиционная деятельность за счёт расширения предприятия, технического перевооружения и увеличения объёмов продаж. Одно из основных препятствий на пути к стабильному экономическому росту – медленный процесс преобразований на уровне предприятия в связи с отсутствием достоверной информации об экономическом состоянии организации, её финансовой устойчивости, которая является важнейшей характеристикой финансово-экономической деятельности в условиях рынка.
Для устранения негативных тенденций экономического развития в целях повышения стабильности деятельности предприятия необходимо обеспечить устойчивое развитие организации как основного структурного элемента экономической системы РФ.
Чтобы обеспечить выживание предприятия в условиях рынка, управленческому персоналу требуется оценить возможные и целесообразные темпы его развития, выявить доступные источники средств, способствуя тем самым эффективному развитию предприятия. Преодоление кризисной ситуации в России, ставит ранее не возникавшие проблемы, одной из которых является обеспечение экономической стабильности развития. Достижение этой цели невозможно без прогнозирования объёма продаж и прибыли предприятия.
Объём продаж должен обеспечить, с одной стороны, удовлетворение спроса населения, а с другой – необходимую сумму для дальнейшего развития и выживания предприятия. Главной целью планирования прибыли является определение такого её размера, который соответствовал бы целям развития предприятия в будущем периоде.
Оптовый оборот формируется в результате совокупного влияния множества длительно и кратковременно действующих факторов.
Размер операционной прибыли непосредственно связан с объёмом выручки, валового дохода и издержек обращения. Система этой связи, получившая название «взаимосвязь издержек, объёма реализации и прибыли» (метод CVP), позволяет выявить роль отдельных факторов в формировании прибыли от реализации. С помощью этой системы можно определить:
– точку безубыточности или порог рентабельности, ниже которого реализация товаров не покрывает затраты и является убыточной;
– запас финансовой прочности торгового предприятия, то есть размер возможного снижения объёма продаж, который позволяет предприятию остаться в зоне прибыльности.
Запас финансовой прочности рассчитывается по формуле:
ЗПФ = Т – Тт.б, (3.1)
где ЗПФ – запас финансовой прочности;
Т – объём оптового оборота;
Т т.б – точка безубыточности.
Точку безубыточности можно определить по формуле:
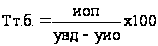 ,
(3.2)
где ИОП – издержки обращения постоянные;
УВД – уровень валового дохода;
УИО – уровень издержек обращения.
По данным таблицы 2.13 проведена группировка расходов по отношению к оптовому обороту. К постоянным расходам предприятия отнесём расходы на аренду и содержание здания, амортизацию, расходы на ремонт основных средств, 50% прочих расходов.
К переменным отнесем транспортные расходы, расходы на оплату труда, единый социальный налог, расходы на рекламу, потери товаров и технологические отходы, расходы на тару, 50% прочих расходов.
Исходные данные для расчёта представлены в таблице 21.
Таблица 21 – Расчёт оптового оборота в точке безубыточности
| Показатель | 2009 г. | 20010 г. |
| Оптовый оборот, тыс. руб. | 44500 | 47400 |
| Валовой доход, тыс. руб. | 9076,5 | 9669,9 |
| Уровень валового дохода, % | 20,40 | 20,40 |
| Издержки обращения постоянные, тыс. руб. | 2112,9 | 2253,9 |
| Уровень постоянных издержек, % | 4,75 | 4,755 |
| Издержки обращения переменные, тыс. руб. | 3609,8 | 3979,2 |
| Уровень переменных издержек, % | 8,11 | 8,395 |
| Объём оборота в точке безубыточности, тыс. руб. | 28022,5 | 31088,3 |
| Запас финансовой прочности, тыс. руб. | 16477,5 | 16311,7 |
Расчёт оптового оборота в точке безубыточности проведён по данным таблицы 3.1
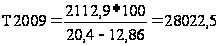 тыс.
руб.
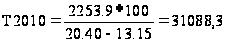 тыс.
руб.
ЗПФ2008 = 44500 – 28022,5 =16477,5 тыс. руб.
ЗПФ2009 = 47400 – 31088,3 = 16311,7 тыс. руб.
Выполненные расчёты показывают, что в 2010 году запас финансовой прочности снизится на 165,8 (16311,7–16477,5) тыс. руб. Предприятие обеспечит безубыточную работу в 2010 году при достижении оптового оборота в сумме 31088,3 тыс. руб., при запланированном объёме продаж в сумме 47400,0 тыс. руб., что обеспечивает запас финансовой прочности в сумме 16311,7 тыс. руб.
Предприятию очень важно осуществлять постоянный контроль за запасом финансовой прочности, выяснять насколько близок или далёк порог рентабельности, ниже которого не должна опускаться выручка предприятия. Особенно важно оценивать риск недополучения выручки в условиях экономического кризиса.
Исследование рынка офисного оборудования проводилось средствами маркетологов, привлекаемых со стороны. Следует отметить, что этот рынок за последние годы претерпел значительные изменения. Растёт потребность в офисном оборудовании и компьютерной технике. Эта группа товаров чётко позиционирована на рынке и достаточно близка к потребителю в ценовой категории. Она воспринимается как вполне доступный продукт.
Основные предложения по увеличению объёма продаж были разработаны в следующих направлениях:
– организация рекламы по новым товарным группам;
– разработка методов стимулирования продаж.
Основные формы организации рекламной деятельности, которые предлагаются в курсовой работе: рекламные акции, розыгрыш призов, подарки, презентации товаров. В приложении Е сформулированы основные рекомендации по стимулированию сбыта.
Основная задача рекламы стимулировать потребность в приобретении товара, важно подчеркнуть основные преимущества наших товаров по сравнению с другими предприятиями (ассортимент, скидки, сервисное обслуживание, бесплатные услуги и т.д.)
3.2 Рекомендации по формированию ценовой и кредитной политики предприятия ООО «АСП – ЦЕНТР»
Выбор правильной ценовой политики является важным направлением увеличения выручки и прибыли, и способствует формированию финансовой устойчивости предприятия. Необходимо своевременно снижать цены на товары, устанавливать цены либо на уровне цен конкурентов, либо чуть ниже. В периоды уменьшения объёма продаж, снижение цен на товары может обеспечить увеличение оптового оборота и рост прибыли.
Основные предложения были разработаны в следующих направлениях:
– контроль над состоянием расчётов с покупателями;
– формирование широкого круга потребителей, что позволит уменьшить риск неуплаты одним или несколькими покупателями;
– формирование рациональной ценовой политики предприятия;
– контроль за соотношением дебиторской и кредиторской задолженности;
– изменение условий товарного кредита, предоставляемого потребителям;
Снижение цен можно проводить за счёт снижения оптовой надбавки на 5–7% в зависимости от товарной группы. Снижение целесообразно проводить во I и II квартале 2010 года, так как именно в эти периоды по предприятию ООО «АСП – ЦЕНТР» наблюдается снижение объёмов продаж. В курсовой работе предлагается провести снижение цен за счёт снижения оптовой надбавки в первом квартале 2010 года.
При анализе оборотного капитала по ООО «АСП-ЦЕНТР» было установлено, что доля его постоянно растёт: причинами роста являются увеличение объёмов продаж, расширение ассортимента, предоставление товарного кредита покупателям, рост цен и тарифов. Во второй главе выпускной квалификационной работы проведён анализ оборачиваемости материальных активов по предприятию и было установлено, что оборачиваемость в днях по организации за период с 2008 года по 2009 год увеличилась на 15,5 дня и составила 70,5 дня.
В условиях экономического кризиса банки испытывают определённые риски и трудности с выдачей кредитов предприятиям. ООО «АСП-ЦЕНР» ежегодно берёт краткосрочный кредит под закупку товаров. Кредит оформляют на год по ставке 18% годовых.
Предприятие развивается в условиях острой конкурентной борьбы, но обеспечивает при этом ежегодный прирост оптового оборота и прибыли. В связи с трудностями, возникающими с получением кредита собрание учредителей приняло решение часть нераспределённой прибыли предприятия направить на пополнение оборотных средств в сумме 1500 тыс. руб. Это позволит сократить потребность в краткосрочных займах и кредитах и снизить проценты, уплаченные по кредитам. В 2010 году при займе 1000 тыс. руб. в банке на год и ставке 18% годовых процент составит 180,0 тыс. руб. (1000*18/100).Таким образом, предприятие может сократить свои расходы и увеличить прибыль до налогообложения на 180,0 тыс. руб.
В условиях экономического кризиса считаю нецелесообразным предоставление товарного кредита предприятием ООО «АСП – ЦЕНТР» на прежних условиях. Товарный кредит предоставлялся для потребителей на 14 дней. Предлагаю снизить товарный кредит до 7 дней и оставить его только по крупным покупателям. По товарам пользующимся хорошим спросом реализацию производить только по предварительной 100% оплате за всю партию. По предварительным расчётам эти мероприятия обеспечат ускорение оборачиваемости на 3 дня. При этом из оборота высвободится средств на сумму 395,0 (47400/360∙3) тыс. руб.
При плановом уровне валового дохода на 2010 год 20,40%, и уровне издержек обращения 13,15%, дополнительная прибыль от ускорения оборачиваемости составит 28,7 (20,40 – 12,15) ∙ 395,0 /100% тыс. руб.
В условиях экономического кризиса и высокой конкуренции в этом сегменте рынка в курсовой работе предлагается ввести на предприятии «АСП – ЦЕНТР» дополнительный ассортимент услуг, призванных стимулировать объём продаж. Предлагается расширение деятельности предприятия за счёт открытия сервисного центра по техническому обслуживанию офисного оборудования. Объём продаж офисного оборудования в общем объёме выручки предприятия составляет более 60%., то есть в 2010 году будет реализовано товаров по этой группе на 28677 тыс. руб. На основании экспертных оценок около 9 процентов оборудования нуждается в техническом обслуживании, это составляет 2580,9 тыс. руб. Для открытия сервисного центра предприятие располагает собственным помещением.
К основным расходам предприятия по открытию центра в соответствии с главой 25 НК РФ следует отнести: заработную плату сотрудников, единый социальный налог, амортизацию оборудования и прочие расходы.
Для открытия центра необходимо провести ремонт в помещении сервисного центра и приобрести оборудование и инвентарь. Эти инвестиции можно профинансировать за счёт чистой прибыли предприятия. В таблице 25 представлен расчёт необходимых инвестиций.
Таблица 25 – Расчёт инвестиций по сервисному центру ООО «АСП – ЦЕНТР», тыс. руб.
| Показатель | Сумма |
| Расходы на ремонт помещения сервисного центра | 286,0 |
| Приобретение оборудования | 315,5 |
| Приобретение инвентаря и мебели | 367,7 |
| Итого: | 969,2 |
В 2009 году предприятием получено чистой прибыли в сумме 2569,2 тыс. руб. В соответствии с предложениями, внесёнными в параграфе 3.2 курсовой работы прибыль в сумме 1500 тыс. руб. предлагается направить на пополнение оборотных средств с целью уменьшения процентов, которые предприятие платит за кредит. Оставшаяся часть чистой прибыли может быть использована на расширение масштабов деятельности предприятия, что может значительно повысить эффективность функционирования организации.
Таким образом, оставшаяся прибыль позволит предприятию открыть сервисный центр. В центре будут работать 3 человека, месячная тарифная ставка в соответствии со штатным расписанием установлена в сумме 10500 руб. вместе с районным коэффициентом и дальневосточной надбавкой, расходы на оплату труда составят 604800 руб. (10500*1,6*3*12). Единый социальный налог за