Контроль за справлянням прямих та непрямих податків
Об'єктом оподаткування резидента є:
- Загальний місячний оподатковуваний дохід;
- Чистий річний оподатковуваний дохід, який визначається шляхом зменшення загального річного оподатковуваного доходу на суму податкового кредиту такого звітного року;
- Доходи з джерелом їх походження з України, які підлягають кінцевому оподаткуванню при їх виплаті;
- Іноземні доходи.
Об'єктом оподаткування нерезидента є:
- Загальний місячний оподатковуваний дохід з джерелом його походжен-ня з України;
- Загальний річний оподатковуваний дохід з джерелом його походження з України;
- Доходи з джерелом їх походження з України, які підлягають кінцевому оподаткуванню при їх виплаті.
Згідно функціонально-структурних повноважень (див. табл.2.1, 2.2) на районному рівні контроль за справлянням податку на доходи фізичних осіб виконується наступними підрозділами:
а) по адмініструванню податку на доходи фізичних осіб - сектором справляння податків з фізичних осіб відділу оподаткування фізичних осіб;
7 КОНТРОЛЬ ЗА СПРАВЛЯННЯМ ПОДАТКУ НА ЗЕМЛЮ
Законодавчим полем для сплати податка на землю, як на власність , яка дає рентний дохід, є :
– Земельний кодекс України від 25.10.2001 р. № 2768-III, зі змінами та доповненнями (далі – Земельний кодекс);
– Закон України «Про плату за землю» в редакції від 19.09.96 р. № 378/96-ВР, зі змінами та доповненнями (далі – Закон про плату за землю);
– Закон України «Про оренду землі» від 06.10.98 р. № 161-XIV, зі змінами та доповненнями (далі – Закон про оренду землі);
– Порядок подання форм Зведеного розрахунку суми земельного податку та Довідки до уточненого Розрахунку про суми земельного податку, які зменшують або збільшують податкові зобов'язання в результаті виправлення самостійно виявленої помилки, допущеної в попередніх звітних періодах, до органу державної податкової служби, затверджений наказом ДПА України від 26.10.2001 р. № 434 (далі – Порядок № 434).
Згідно функціонально-структурних повноважень (див. табл.2.1, 2.2) на районному рівні контроль за справлянням податку на землю виконується наступними підрозділами:
а) по адмініструванню податку на землю з юридичних осіб - сектором місцевих, ресурсних (рентних) і неподаткових платежів відділу податку на прибуток та інших податків і зборів (обов’язкових платежів);
б) по адмініструванню податку на землю з фізичних осіб - сектором справляння податків з фізичних осіб відділу оподаткування фізичних осіб;
8 КОНТРОЛЬ ЗА СПРАВЛЯННЯМ МАЙНОВИХ ПОДАТКІВ
Порядок обчислення і сплати податку з власників транспортних засобів встановлено Законом України “Про податок з власників транспортних засобів та інших самохідних машин і механізмів” .
Податок сплачується перед реєстрацією, перереєстрацією транспортних засобів, а також перед технічним оглядом транспортних засобів щорічно або один раз на два роки, але не пізніше першого півріччя року, в якому провадиться технічний огляд, за річними ставками, зазначених у статті 3 Закону України [ 26 ]. Облік та реєстрація наземних та водних транспортних засобів здійснюється органами Державної автомобільної інспекції, Держтехнагляду України, органами Держфлотнагляду України, іншими органами, які здійснюють реєстрацію, перереєстрацію та технічний огляд транспортних засобів.
Згідно функціонально-структурних повноважень (див. табл.2.1, 2.2) на районному рівні контроль за справлянням податку з власників транспортних засобів виконується наступними підрозділами:
а) по адмініструванню податку з власників транспортних засобів - юридичних осіб - сектором місцевих, ресурсних (рентних) і неподаткових платежів відділу податку на прибуток та інших податків і зборів (обов’язкових платежів)
б) по адмініструванню податку з власників транспортних засобів - фізичних осіб - сектором справляння податків з фізичних осіб відділу оподаткування фізичних осіб;
9 КОНТРОЛЬ ЗА СПРАВЛЯННЯМ РЕСУРСНИХ ПОДАТКІВ ТА ПЛАТЕЖІВ
Ресурсні податки та платежі включають:
9) рентні платежі;
12) збір за геологорозвідувальні роботи, виконані за рахунок державного
бюджету;
13) збір за спеціальне використання природних ресурсів;
14) збір за забруднення навколишнього природного середовища;
21) збір на розвиток виноградарства, садівництва і хмелярства;
Згідно функціонально-структурних повноважень (див. табл.2.1, 2.2) на районному рівні контроль за справлянням ресурсних податків та платежів виконується наступним підрозділом:
а) сектором місцевих, ресурсних (рентних) і неподаткових платежів відділу податку на прибуток та інших податків і зборів (обов’язкових платежів)
10 КОНТРОЛЬ ЗА СПРАВЛЯННЯМ МІСЦЕВИХ ПОДАТКІВ ТА ЗБОРІВ
До місцевих податків і зборів належать[ 20 ]:
- збір за парковку автомобілів;
- ринковий збір;
- збір за видачу ордера на квартиру;
- збір з власників собак;
- курортний збір;
- збір за участь у бігах на іподромі;
- збір за виграш на бігах;
- збір з осіб, які беруть участь у грі на тоталізаторі на іподромі;
- податок з реклами;
- збір за право використання місцевої символіки;
- збір за проведення місцевих аукціонів, конкурсного розпродажу і лотерей;
- збір за видачу дозволу на розміщення об'єктів торгівлі;
Згідно функціонально-структурних повноважень (див. табл.2.1, 2.2) на районному рівні контроль за справлянням місцевих податків та зборів виконується наступним підрозділом:
а) сектором місцевих, ресурсних (рентних) і неподаткових платежів відділу податку на прибуток та інших податків і зборів (обов’язкових платежів)
11 ВАЛЮТНИЙ КОНТРОЛЬ
Згідно Декрету «Про валютне регулювання» [26] та Закону „Про порядок здійснення розрахунків в іноземній валюті” [25] основними методами валютного регулювання в Україні є :
а) встановлення статусу валюти України як єдиного законного засобу платежу на території України, який приймається без обмежень для оплати будь-яких вимог та зобов'язань ;
б) покупка банками іноземної валюти на міжбанківському валютному ринку України за дорученням і за рахунок резидентів за правилами НБУ, при цьому Національний банк України зобов'язаний проводити політику, спрямовану на підтримання валюти України, і з цією метою може виступати суб'єктом міжбанківського валютного ринку України.
в) Національний банк України видає індивідуальні та генеральні ліцензії на здійснення валютних операцій, які підпадають під режим ліцензування згідно Декрету .
г) Здійснення торгівлі іноземною валютою на території України резиден-тами і нерезидентами - юридичними особами тільки через уповноважені банки та інші кредитно-фінансові установи, що одержали ліцензію на торгівлю іно-земною валютою Національного банку України, виключно на міжбанківському валютному ринку України. Структура міжбанківського валютного ринку, а та-кож порядок та умови торгівлі іноземною валютою на міжбанківському валют-ному ринку визначаються Національним банком України.
д) Національний банк України може встановлювати граничні розміри маржі за операціями на міжбанківському валютному ринку України уповно-важених банків та інших кредитно-фінансових установ, що одержали ліцензію Національного банку України, за винятком операцій, пов'язаних із строковими (ф'ючерсними) угодами.
е) Валютні цінності та інше майно резидентів, яке перебуває за межами України, підлягає обов'язковому декларуванню у Національному банку Украї-ни.
ж) Виручка резидентів у іноземній валюті підлягає зарахуванню на їх ва-лютні рахунки в уповноважених банках у терміни виплати заборгованостей, зазначені в контрактах, але не пізніше 90 календарних днів з дати митного оформлення (виписки вивізної вантажної митної декларації) продукції, що експортується, а в разі експорту робіт (послуг), прав інтелектуальної власності - з моменту підписання акта або іншого документа, що засвідчує виконання робіт, надання послуг, експорт прав інтелектуальної власності. Перевищення зазначеного терміну потребує індивідуальної ліцензії Національного банку України [3].
з) Імпортні операції резидентів, які здійснюються на умовах відстрочення поставки, в разі, коли таке відстрочення перевищує 90 календарних днів з мо-менту здійснення авансового платежу або виставлення векселя на користь пос-тачальника продукції (робіт, послуг), що імпортується, потребують індивіду-альної ліцензії Національного банку України.
и) Резиденти, які купують іноземну валюту через уповноважені банки для забезпечення виконання зобов'язань перед нерезидентами, зобов'язані здійсню-вати перерахування таких сум протягом 5 робочих днів з моменту зарахування таких сум на валютні рахунки резидентів.
к) Порушення резидентами термінів, передбачених статтями 1 і 2 Закону, тягне за собою стягнення пені за кожний день прострочення у розмірі 0,3 від-сотка від суми неодержаної виручки (митної вартості недопоставленої продукції) в іноземній валюті, перерахованої у грошову одиницю України за валют-ним курсом Національного банку України на день виникнення заборгованості.
Валютні операції за участю резидентів і нерезидентів підлягають валютному контролю.
Валютному контролю підлягають також зобов'язання щодо декларування валютних цінностей та іншого майна.
Згідно функціонально-структурних повноважень (див. табл.2.1, 2.2) на районному рівні контроль та документальні перевірки платників податків у сфері зовнішньоекономічної діяльності виконується наступним підрозділом:
а) документальні перевірки оподаткування юридичних осіб в сфері ЗЕД - сектором по контролю у сфері ЗЕД ;
12 ОРГАНІЗАЦІЯ ДОКУМЕНТАЛЬНИХ ПЕРЕВІРОК ПЛАТНИКІВ ПОДАТКІВ
Для виявлення порушень податкового законодавства податкові органи здійснюють камеральні, документальні і тематичні перевірки [36].
Камеральна перевірка (без виходу на підприємство) проводиться податковим інспектором у момент одержання декларацій та розрахунків з використанням бухгалтерської звітності. Перевірці підлягають такі питання:
повнота і своєчасність подання звіту, податкових декларацій та розрахунків;
дотримання вимог щодо порядку заповнення поданих документів;
узгодженість звітних даних;
послідовність даних у формах звітності;
відповідність даних, що використовуються для складання розрахунків,
даним, відображеним у звітності;
правильність заповнення всіх пунктів декларацій та розрахунків;
правильність арифметичних підрахунків та визначення сум і термінів сплати або повернення з бюджету належних сум.
Документальна перевірка – це другий етап контрольної роботи податко-вих органів за правильністю нарахування та своєчасністю сплати до бюджету податків та зборів. Документальні перевірки бувають планові та зустрічні. Пла-нові документальні перевірки здійснюються за річними планами контрольно-економічної роботи та квартальними графіками перевірок по кожній ділянці роботи. До планів потрапляють насамперед такі підприємства, що отримують найбільші суми прибутків або мають значні обороти, чи допускають грубі пору-шення податкового законодавства.
Документальні планові перевірки можуть проводитися не рідше одного разу на два роки і не частіше одного разу на рік.
Програма складається виходячи з основної мети перевірки – виявлення достовірності визначення прибутку, інших об'єктів оподаткування, правильності обчислення податків і своєчасності виконання зобов'язань перед бюджетом; оцінки стану звітної дисципліни і ведення податкового та бухгалтерського обліку. У програму може бути включено від 10 до 30 питань. Основними з них є:
1) правильність відображення в бухгалтерському обліку результатів попередньої перевірки;
2) дотримання положень інвентаризації і правильність відображення у звітності її результатів;
3) повнота відображення в обліку валових доходів підприємства;
4) достовірність відображення в обліку валових витрат підприємства:
5) правильність відображення в обліку сум кредиторської та дебіторської заборгованості;
6) достовірність відображення в обліку податкових наслідків у зв'язку з операціями з основними фондами, правильність нарахування амортизації;
7) повнота і правильність нарахування та своєчасність внесення до бюджету ПДВ;
8) правильність обчислення та своєчасність розрахунків з бюджетом з акцизного збору.
Тематичні документальні перевірки проводяться за завданнями вищих за підпорядкуванням податкових органів.
Органи державної податкової служби повинні забезпечити:
- своєчасність реагування на податкову поведінку платника податків;
- однаковий підхід до платників податків з однаковою податковою поведінкою.
Для забезпечення зазначеного органам державної податкової служби необхідно розподілити СГ за категоріями уваги.
Таким чином, мета розподілу полягає в раціональному використанні трудових ресурсів та забезпеченні своєчасної та повної сплати податків і інших платежів.
При розподілі платників податків за категоріями уваги використовуються наступні терміни [36]:
1.1. Система адміністрування податків – ризико-орієнтована система, що складається із взаємопов’язаних елементів (цілей, функцій, сценаріїв, процедур, методів та дій) та орієнтована на забезпечення повноти та своєчасності сплати податків СГ.
1.2. Податкова поведінка - загальна характеристика СГ, що формується на основі встановлених перевірками фактів про дотримання чи порушення ним податкового та валютного законодавства та факторів, що вказують на податкові ризики за звітний період, який необхідно опрацювати.
1.3. Категорія уваги (коридор) – характеристика СГ відповідного рівня ризику та фіскальної важливості, сформована на основі критеріїв розподілу, визначених даним Порядком. За податковою поведінкою розрізняють такі категорії уваги:
Категорія 1 (“зелений коридор”) – сумлінні платники податків. Оцінюються позитивно, оскільки не порушують податкове законодавство, повністю та своєчасно сплачують податки.
Категорія 2 (“жовтий коридор”) – платники податків помірного ризику. У цілому оцінюються позитивно, оскільки не порушують податкового законодавства, повністю та своєчасно сплачують податки, але мають податкові ризики, що не підлягають усуненню (наприклад, здійснення зовнішньоекономічної, посередницької діяльності або діяльності, яка належить до “ризикових” галузей тощо).
Категорія 3 (“помаранчевий коридор”) – платники податків високого ризику. Оцінюються негативно в частині податкової поведінки, оскільки мають ознаки серйозних порушень податкового законодавства.
Категорія 4 (“червоний коридор”) – платники податків високого ризику з ознаками шахрайства. Оцінюються негативно, оскільки регулярно порушують податкове законодавство та мають ознаки шахрайства.
Згідно функціонально-структурних повноважень (див. табл.2.1, 2.2) на районному рівні документальні перевірки платників податків виконуються наступними підрозділами:
а) документальні перевірки оподаткування юридичних осіб - відділом документальних перевірок суб’єктів господарської діяльності – юридичних осіб управління контрольно-перевірочної роботи;
б) документальні перевірки оподаткування юридичних осіб в сфері застосування реєстраторів розрахункових операцій при роботі з готівкою та контролю за малоприбутковістю - відділом оперативного контролю управління контрольно-перевірочної роботи;
в) документальні перевірки оподаткування фізичних осіб - відділом документальних первірок фізичних осіб управління оподаткування фізичних осіб;
13 ОЗНАЙОМЛЕННЯ З АІС, ЯКІ ПРАЦЮЮТЬ В РДПІ У СВЯТОШИНСЬКОМУ РАЙОНІ М.КИЄВА
Облік, контроль і складання звітності щодо платежів, що надходять до бюджету, проводяться органами державної податкової служби з використанням автоматизованої інформаційної системи “Облік податків та платежів” (далі – АІС “ОПП”(ТАХ)). Засобами АІС [25] забезпечується автоматизоване виконання всіх операцій на робочому місці працівників підрозділу обліку і звітності, у тому числі ведення особових рахунків платників, формування довідкової інформації та складання звітності.
До складу функцій, які автоматизуються, входять:
- облік документів бухгалтерської звітності та документів, повўязаних з обчисленням податків і платежів;
- введення даних про нараховані суми податків і платежів;
- облік результатів камеральних та документальних перевірок;
- облік відстрочок і розстрочок;
- введення та облік даних по реструктуризації платежів;
- облік надходжень по податках і платежах;
- облік надходжень без наявної сплати (векселі¤взаємозаліки)
- ведення карток особових рахунків платника по податках і платежах;
- облік та формування документів, повўязаних з відшкодуванням ПДВ;
контроль за своєчасністю сплати податку та своєчасним поданням до-
кументів, повўязаних з їх обчисленням;
- аналіз стану платіжної дисципліни та нарахування пені за її порушення;
- формування довідок, книг, реєстрів по обліку податків і надходжень;
- формування повідомлень платнику та платіжних документів;
- формування документів по відшкодуванню ПДВ;
формування статистичних звітних документів про результати діяльності
державної податкової інспекції;
- формування довідок по запитах платника;
закриття фінансового року, відкриття карток особових рахунків платни-
ка на наступний рік.
АІС “облік податків і платежів” складається з комплексів задач, структурно зображених на Рис. 8.1:
а) “Нарахування” – який призначений для автоматизації роботи по введенню звітної інформації платників та її камеральної перевірки, введенню даних по нарахованих податках і платежах в картки особових рахунків платників податків, обмін інформацією з іншими автоматизованими системами, інтерфейсного приймання звітності, поданої в електронному вигляді;
б) “Платіжні документи” – який призначений для автоматизації роботи по введенню і коригуванню інформації з платіжних документів платників, формування реєстрів і книг по обліку надходжень;
в) “Ведення карток особових рахунків”- який призначений для формування, перегляду та друкування карток особових рахунків платників податків, формування платіжних документів та ведення відповідних журналів, контроль за платіжною дисципліною платників податків, нарахування пені за несвоєчасну сплату податків і платежів;
г) “Облік ПДВ” – який призначений для адміністрування обліку ПДВ, формування висновків на відшкодування податкового кредиту та пені на користь платника, ведення журналів висновків та заяв, введення розпоряджень про зміну сум відшкодування, проведення регламентного підтвердження сум до відшкодування та інші роботи по технологічному процесу проведення відшкодування по ПДВ;
д.) “Реструктуризація та відстрочки” – який призначений для введення даних і формування журналів про реструктуризацію платежів, формування та перегляду карток особових рахунків по реструктурованих платежах, введення даних і формування журналів про розстрочку та відстрочку платежів;
е) “Облік надходжень без наявної сплати” – який призначений для обліку надходжень у вигляді взаємозаліків та векселів;
ж) “Довідки” - який призначений для формування довідок про стан платіжної дисципліни, недоїмку, переплату, пеню, загальну заборгованість, надходження та іншої оперативної інформації;
з) “Звітність” – який призначений для формування оперативної та статистичної звітності по ПДВ, взаєморозрахунках, відстрочках і розстрочках, реструктуризації, формування файлів для АІС “Галузь” та T1AR3;
и) “Проведення розрахункових операцій”- який призначений для формування довідника щоденних ставок пені по платежах, проведення розрахункових операцій, закриття року, погашення пені з переплат;
к) “Початкова організація баз даних” – який призначений для початкової організації баз даних системи, відкриття і закриття карток особових рахунків платників, коригування сальдо платників по платежах, обмін інформацією про платника з іншими інспекціями, деяких регламентних операцій;
л) “Нормативно-довідкова інформація” – який призначений для формування та супроводження нормативно-довідкової інформації, необхідної для роботи системи;
м) “Системні функції” – який призначений для адміністрування роботи системи та ведення баз даних, моніторингу користувачів, індексації, пакування, архівування та відновлення інформації, аналізу стану баз даних, контролю структури таблиць та версій довідників, контролю цілостності таблиць баз даних, ведення довідників таблиць, полів таблиць та індексів бази даних, конвертації даних з попередніх версій автоматизованих систем обліку податків і платежів.
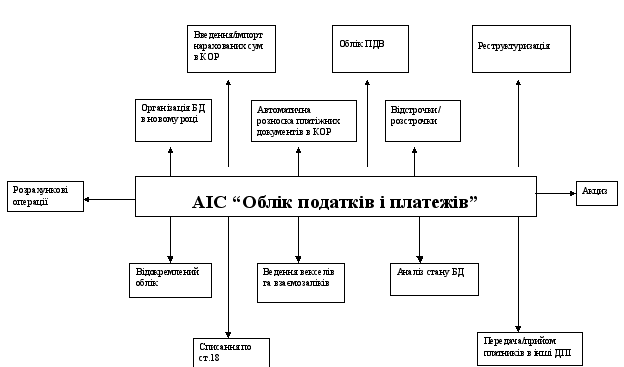
Рис. 13.1 Основні підсистеми (комплекси задач) АІС “ОПП”
Вхідною інформацією для функціонування системи є:
- інформація про платника податків і зборів (реєстраційні дані);
звітні документи платника податків про нараховані суми по податках і платежах;
платіжні документи платника податків про сплату платежів наявним чи безнаявним засобами;
документи органів державної податкової служби про донарахування чи зменшення платежів по податках і платежах;
- документи казначейства і банків про проходження платежів.
Нормативно-довідкова інформація системи складається з довідників:
- загальнонаціональних;
- відомчих;
- системних.
Вихідною інформацією системи є:
- картки особових рахунків платників податків;
- бухгалтерська звітність;
- оперативна та статистична звітність.
Технологічний процес обробки інформації в системі виконується за такими основними положеннями:
- обробка інформації проводится по кожній події в системі;
- подіями вважаються: введення нового документу (звітного чи платіжного документу платника, рішення про нарахування платежу по акту документальних перевірок), коригування раніше введеного документу, проведення розрахункових операцій (нарахування пені тощо);
- обробка подій базується на файлі відкритої структури, який визначає послідовність дій по обробці подій;
- при обробці подій формуються та заносяться в бази даних технологічні операції;
- технологічні операції оброблюються за датами їх виникнення;
- кожна з технологічних операцій має свій пріоритет, який визначає послідовність обробки у разі виконання декількох операцій за одну дату;
- на основі технологічних операцій, зафіксованих в системі, формуються картки особових рахунків платників податків, журнали операцій, бухгалтерська документація по обліку податків і платежів, статистична та оперативна звітність для вищестоячих державних податкових адміністрацій;
- при модифікації програмного забезпечення у звўязку зі змінами у чинному податковому законодавстві або для розширення функціональних можливостей системи проводиться зовнішнє настроювання системи шляхом внесення доповнення у довідник подій і процедур їх обробки без зміни програмного кода.
З метою організації роботи в системі адміністратором системи створюються окремі автоматизовані робочі місця відповідно до функцій спеціалістів державної податкової інспекції. Створення робочих місць виконується на основі таблиць бази даних, зформованих адміністратором бази даних, в яких визначено групи користувачів і перелік задач і режимів, до яких вони мають доступ.
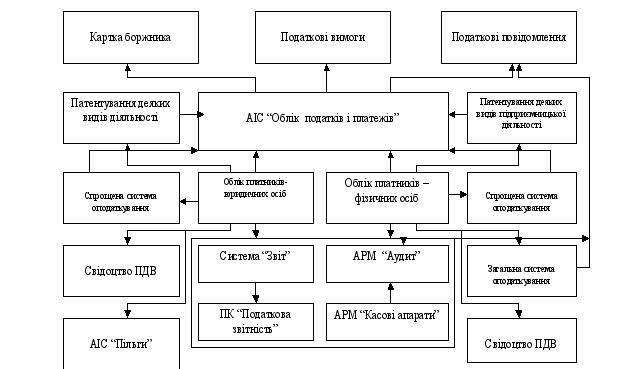
Рис.13.2 Взаємозв’язок АІС “ОПП” з АРМ районної податкової інспекції
АІС “Облік податків і платежів” повўязана з такими автоматизованими системами для забезпечення роботи в період промислової експлуатації
(рис. 7.2):
- “Облік платників податків - юридичних осіб“;
- “Свідоцтво платника ПДВ“;
- “Реєстрація фізичних осіб - платників ПДВ“;
- “Аудит“;
- “Податкова звітність”;
- “Звіт”;
- “Патенти“;
- “Податки фізичних осіб“.
АІС “Облік податків і платежів“ має сумісні таблиці баз даних з автоматизованими системами “Облік платників податків - юридичних осіб“, “Свідоцтво платника ПДВ“,“Податкова звітність”,“Звіт”.
АІС “Облік податків і платежів“ імпортує дані з автоматизованих систем “Аудит“, “Патенти“, “Податки фізичних осіб“, “Реєстрація фізичних осіб - платників ПДВ“.
АІС “Облік податків і платежів“ експортує дані в автоматизовані системи: “Аудит“, “Патенти“, “Податки фізичних осіб“, “Галузь“, “Державний реєстр фізичних осіб“.
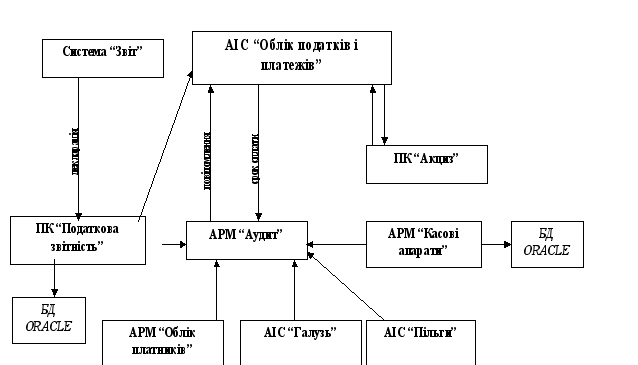
Рис. 13.3 Взаємозв’язок АІС “ОПП” з АРМами при імпорті даних
Регламент звўязків автоматизованих систем по імпорту даних (Рис. 7.3):
- з АІС “Облік платників податків - юридичних осіб “ - постійний звўязок на рівні баз даних;
- з АІС “Свідоцтво платника ПДВ“- постійний звўязок на рівні баз даних ;
- з АІС “Податкова звітність” - постійний звўязок на рівні баз даних;
- з АІС “Звіт” - постійний звўязок на рівні баз даних;
- з АІС “Аудит“ – щоденний імпорт даних по запиту;
- з АІС “Реєстрація фізичних осіб платників ПДВ“ – щомісячний імпорт даних по платниках ПДВ.
Регламент звўязків автоматизованих систем по експорту даних(Рис.2.4) та звітності системи :
в АІС “Галузь“ – щодекадний на рівні файлів даних;
в Державний реєстр фізичних осіб – щоквартальний на рівні файлів даних.
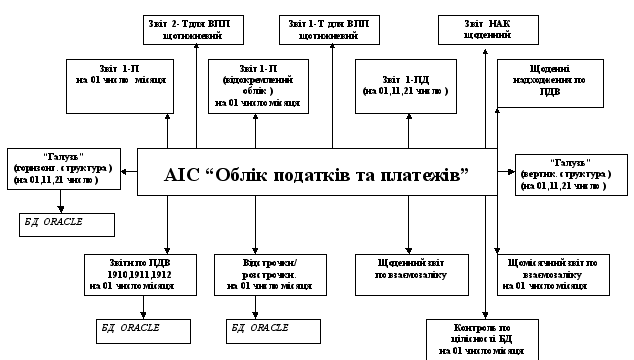
Рис.13.4 Регламент звітності і імпорту даних в АІС “ОПП”
ВИСНОВКИ
Аналіз організаційної структури та функціональних обов’язків структур державної податкової служби показав:
а) На рівні ДПА України створені підрозділи як за видами податків, так і за юридичним статусом платника податків, що створює дублювання функцій управління ДПА в областях та районних ДПІ.
б) На рівні районної ДПІ створені підрозділи в основному за юридичним статусом платника податків, це приводить до того, що при сплаті , наприклад, податку на додану вартість юридичною особою та фізичною особою-приватним підприємцем, цим податком займаються різні підрозділи.
в) Реструктуризація та мінімізація чисельного составу районних ДПІ привела до створення еклектичних підрозділів, які одночасно займаються прямими податками та неподатковими платежами, що мають принципово різну нормативну базу і спеціалізацію адміністрування.
Така суміш не дозволяє керівникам районних відділів ДПІ професійно адмініструвати всі види закріплених податків.
Проведений аналіз показав доцільність пропозиції проведення лінії функціонально-штатного розподілу в районних інспекціях за наступною спеціалізацією:
управління адміністрування податків Державного бюджету України
а) відділ прямих податків;
сектор роботи з юридичними особами
сектор роботи з фізичними особами
б) відділ непрямих податків;
сектор роботи з юридичними особами
сектор роботи з фізичними особами
в) відділ зборів та неподаткових надходжень;
сектор роботи з юридичними особами
сектор роботи з фізичними особами
г) контрольно-перевірочний відділ документальних перевірок
сектор роботи з юридичними особами
сектор роботи з фізичними особами
управління податків в місцеві бюджети
а) відділ прямих податків;
сектор роботи з юридичними особами
сектор роботи з фізичними особами
в) відділ зборів та неподаткових надходжень;
сектор роботи з юридичними особами
сектор роботи з фізичними особами
г) контрольно-перевірочний відділ документальних перевірок
сектор роботи з юридичними особами
сектор роботи з фізичними особами
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
1. БЮДЖЕТНИЙ КОДЕКС УКРАЇНИ // від 21 червня 2001 року N 2542-III (Із змінами і доповненнями, внесеними Законами України станом на 17 червня 2004 року N 1801-IV)
2. ГОСПОДАРСЬКИЙ КОДЕКС УКРАЇНИ // від 16 січня 2003 року N 436-IV
3. Кодекс України про адміністративні правопорушення //від 7 грудня 1984 року № 8073-Х(Із змінами і доповненнями станом на 24 червня 2004 року N 1876-IV)
4. КРИМІНАЛЬНИЙ КОДЕКС УКРАЇНИ // від 5 квітня 2001 року N 2341-III (Із змінами і доповненнями, внесеними Законами України на 15 травня 2003 року N 744-IV, ОВУ, 2003 р., N 23, ст. 1016)
5. ЗЕМЕЛЬНИЙ КОДЕКС УКРАЇНИ // від 25 жовтня 2001 року N 2768-III (Із змінами і доповненнями, внесеними Законами України станом змін від 14 грудня 2004 року N 2229-IV, ОВУ, 2005 р., N 1, ст. 2)
6. Закон України “Про систему оподаткування в Україні” // від 25.06.1991 N 1251-XII (із змінами станом на 5 червня 2003 року N 906-IV)
7. ЗАКОН УКРАЇНИ „Про державну податкову службу в Україні” // від 4 грудня 1990 року N 509-XII( Із змінами і доповненнями, внесеними Законами України станом від 25 березня 2005 року N 2505-IV)
8. Закон України “Про порядок погашення зобов'язань платників податків перед бюджетами і державними цільовими фондами // Закон України від 21.12.2000 № 2181-ІІІ (Із змінами і доповненнями, внесеними Законами України станом від 23 червня 2005 року N 2711-IV )
9. Закон України „Про оподаткування прибутку підприємств” // від 22 травня 1997 року N 283/97-ВР (станом змін від від 7 липня 2005 року N 2771-IV )
10. ЗАКОН УКРАЇНИ “Про податок на додану вартість “ // від 3 квітня 1997 року N 168/97-ВР ( Із змінами і доповненнями, внесеними Законами України станом від 7 липня 2005 року N 2771-IV )
11. ЗАКОН УКРАЇНИ „Про рентні платежі за нафту, природний газ і газовий конденсат „ // від 5 лютого 2004 року N 1456-IV (Дію Закону зупинено на 2004 рік згідно із Законом України від 27 листопада 2003 року N 1344-IV, враховуючи зміни, внесені Законом України від 17 червня 2004 року N 1801-IV, на 2005 рік - згідно із Законами України від 23 грудня 2004 року N 2285-IV, від 25 березня 2005 року N 2505-IV)
12. Закон України “ Про зовнішньоекономічну діяльність” // від 16 квітня 1991 року N 959-XII (Із змінами і доповненнями, внесеними Законом України станом від 23 червня 2005 року N 2709-IV )
13. ЗАКОН УКРАЇНИ „ Про Державний бюджет України на 2005 рік” // Закон України від 25 березня 2005 року N 2505-IV цей Закон викладено в новій редакції (Із змінами і доповненнями, внесеними Законами України станом від 7 липня 2005 року N 2771-IV)
14. ЗАКОН УКРАЇНИ “Про фіксований сільськогосподарський податок”//від 17 грудня 1998 року N 320-XIV (Із змінами і доповненнями, внесеними Законами України станом від 23 грудня 2004 року N 2287-IV)
15. ЗАКОН УКРАЇНИ «Про податок з доходів фізичних осіб» // від 22 травня 2003 року N 889-IV (Із змінами і доповненнями, внесеними Законами України станом від 3 червня 2005 року N 2642-IV )
16. ЗАКОН УКРАЇНИ „Про затвердження прожиткового мінімуму на 2005 рік” // від 19 жовтня 2004 року N 2089-IV
17. ЗАКОН УКРАЇНИ “Про рекламу” // Законом України від 11 липня 2003 року N 1121-IV цей Закон викладено в новій редакції (із змінами станом від 3 лютого 2004 року N 1407-IV)
18. ЗАКОН УКРАЇНИ «Про Державний реєстр фізичних осіб-платників поддат-ків та інших обов'язкових платежів» // 22 грудня 1994 року N 320/94-ВР ( Іззмінами і доповненнями, внесеними Законами України станом від 20 лютого2003 року N 551-IV)
19. ЗАКОН УКРАЇНИ „Про плату за землю” // від 3 липня 1992 рокуN 2535-XII( Із змінами і доповненнями, внесеними Законами Українистаном від 20 грудня 2005 року N 3235-IV)
20. ЗАКОН УКРАЇНИ „Про державну реєстрацію юридичних осіб та фізичнихосіб – підприємців” // від 15 травня 2003 року N 755-IV (Із змінами і допов-неннями, внесеними Законами України станом від 22 вересня 2005 рокуN 2919-IV)
21. ЗАКОН УКРАЇНИ «Про податок з доходів фізичних осіб» // від 22 травня2003 року N 889-IV (Із змінами і доповненнями, внесеними ЗаконамиУкраїни станом від 3 червня 2005 року N 2642-IV )
22. ЗАКОН УКРАЇНИ “Про акцизний збір на алкогольні напої та тютюновівироби” // від 15 вересня 1995 року N 329/95-ВР (Із змінами і доповненнями, внесеними Законами України станом на 24 жовтня 2002 року N 195-IV)
23. ЗАКОН УКРАЇНИ “Про ставки акцизного збору і ввізного мита на деякітовари (продукцію)”// 11 липня 1996 року N 313/96-ВР (Із змінами станомна від 22 травня 2003 року N 849-IV )24. ЗАКОН УКРАЇНИ “Про ставки акцизного збору на спирт етиловий таалкогольні напої “ // від 7 травня 1996 року N 178/96-ВР (Із змінами ідоповненнями, внесеними Законами України станом на 17 червня 2004року N 1801-IV)
25. Закон України “Про порядок виконання розрахунків в іноземній валюті” // № 185/94-ВР від 23.09.1994 станом змін від 5 лютого 2004 року N 1454-IV
26. Декрет Кабміну України “ Про систему валютного регулювання і валютногоконтролю” // № 15-93 від 19.02.1993 в редакції змін від від 16 січня 2003року N 436-IV
27. ДЕКРЕТ КАБІНЕТУ МІНІСТРІВ УКРАЇНИ “Про акцизний збір” // від 26грудня 1992 року N 18-92 (із змінами станом на 13.12.2001 N 895-III)
28. ДЕКРЕТ КАБІНЕТУ МІНІСТРІВ УКРАЇНИ “Про прибутковий податок згромадян” // від 26 грудня 1992 року N 13-92( Із змінами і доповненнями,внесеними Законами України станом на22 травня 2003 року N 889-IV)
29. ДЕКРЕТ КАБІНЕТУ МІНІСТРІВ УКРАЇНИ “Про місцеві податки і збори” //від 20 травня 1993 року N 56-93 (Із змінами і доповненнями, внесенимиЗаконами України станом від 25 березня 2005 року N 2505-IV)
30. ДЕРЖАВНА ПОДАТКОВА АДМІНІСТРАЦІЯ УКРАЇНИ„ Про організаційну структуру органів державної податкової служби „//Н А К А З від 25 грудня 2004 року № 722
31. ІНСТРУКЦІЯ про порядок ведення органами державної податковоїслужби оперативного обліку податків і зборів (обов'язкових платежів), щонадходять до бюджетів та до державних цільових фондів //(у редакціїнаказу Державної податкової адміністрації України від 3.09.2001 N 342)
32. Інструкція про порядок застосування та стягнення сум штрафних (фінан-сових) санкцій органами державної податкової служби // Наказ Державноїподаткової адміністрації України від 17 березня 2001 року N 110 (Із змінами і доповненнями, внесеними наказами Державної податкової адмі-ністрації України станом на 11 квітня 2003 року N 174)
33. ІНСТРУКЦІЯ про порядок нарахування платником податку податковогокредиту щодо податку з доходів фізичних осіб / Наказ Державноїподаткової адміністрації України 22.09.2003 № 442
34. Інструкції про порядок обчислення і сплати страхувальниками тазастрахованими особами внесків на загальнообов'язкове державне пенсійнестрахування до Пенсійного фонду України // Постанова правлінняПенсійного фонду України від 19 грудня 2003 року N 21-1 ( Із змінами ідоповненнями, внесеними постановами правління Пенсійного фондуУкраїнивід 31 січня 2005 року N 3-1)
35. Про затвердження Податкового роз'яснення щодо порядку сплати (перера-хування) податку з